
シンガポールフィンテック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
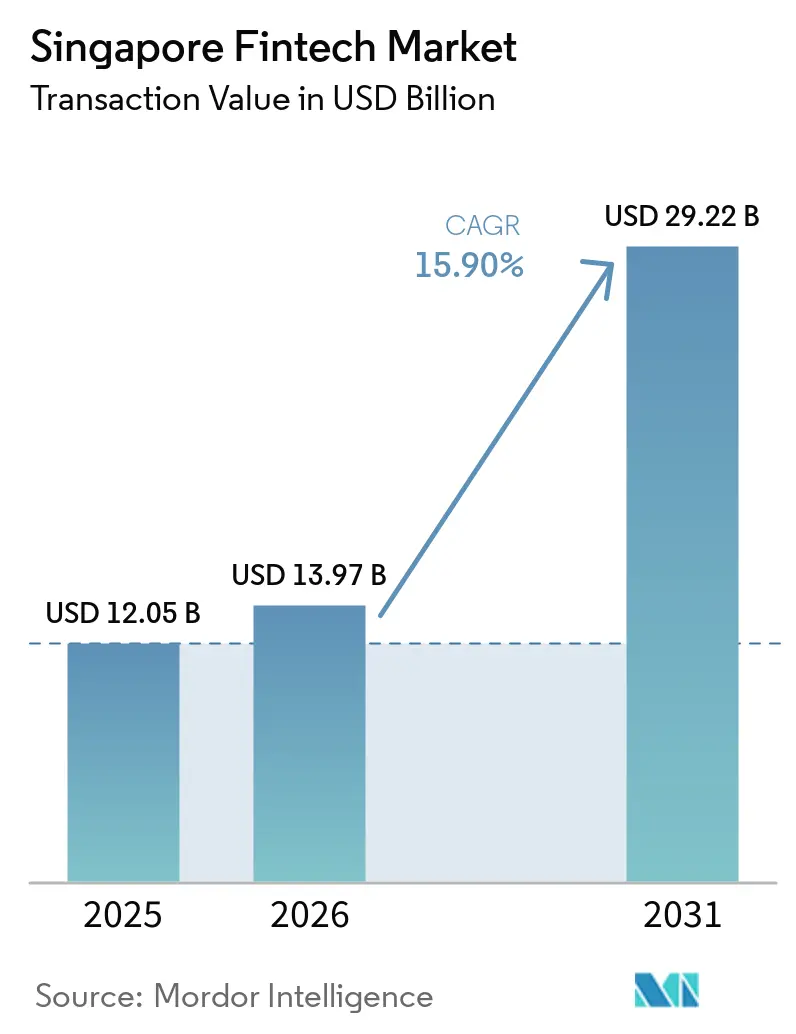
| 基準年の市場規模 (2025) | 12.05 十億米ドル |
| 市場規模 (2026) | 13.97 十億米ドル |
| 市場規模 (2031) | 29.22 十億米ドル |
| 成長率 (2026 - 2031) | 15.90 % |
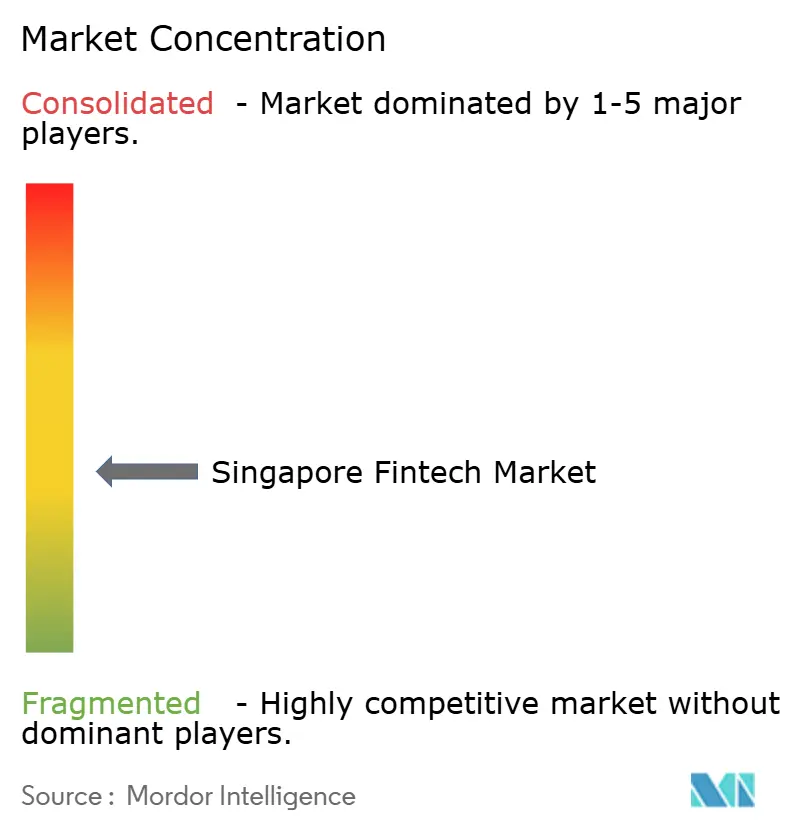
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポールフィンテック市場分析
シンガポールfintech市場規模は2026年に137.97億米ドル(2025年の120.5億米ドルから成長)と推定され、2031年には292.2億米ドルに達し、2026年から2031年にかけて15.9%のCAGRで成長する見込みである。強力な政策支援、高度なデジタルインフラ、および民間資本の継続的な流入により、競争激化と規制強化が進む中でも、シンガポールfintech市場は急速な拡大軌道を維持している。市場の勢いは、シンガポール金融理局(MAS)によるSGD 1億(USD 7,700万)のFSTI 3.0プログラムを反映しており、同プログラムは量子セーフサイバーセキュリティおよびAI駆動型リスクモデルへの共同資金提供を行い、早期採用者に持続的な技術的優位性をもたらしている[1]。さらなる成長の押し上げ要因として、2026年までに稼働予定の5カ国即時決済回廊であるProject Nexusが挙げられ、決済サイクルの短縮と越境貿易サービスプロバイダーへの新たな収益源の開拓をもたらす。シンガポールのfintech産業は、PayNowの地域連携の拡大からも恩恵を受けており、越境eコマースに従事する中小企業(SME)の間でマルチカレンシーウォレットへの需要が加速している。一方、暗号資産およびBNPL(バイ・ナウ・ペイ・レイター)商品に対する消費者保護規制の強化が短期的な収益成長を抑制しており、エンベデッドファイナンスおよびB2B2C流通へのビジネスモデル転換を促している。
レポートの主要ポイント
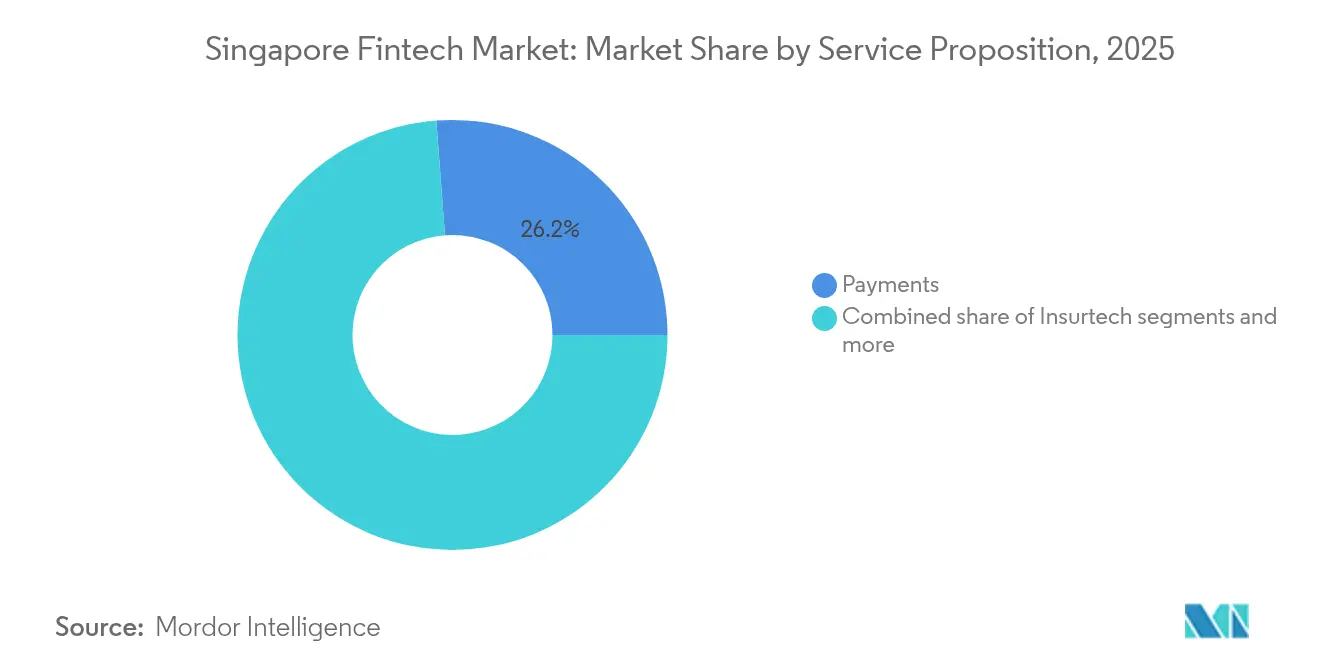
- サービス提案別では、決済が2025年のシンガポール fintech 市場シェアの26.20%を占め、デジタル決済のシンガポール fintech 市場規模は2026年から2031年にかけてCAGR 16.95%で最も速く成長する見込みです。
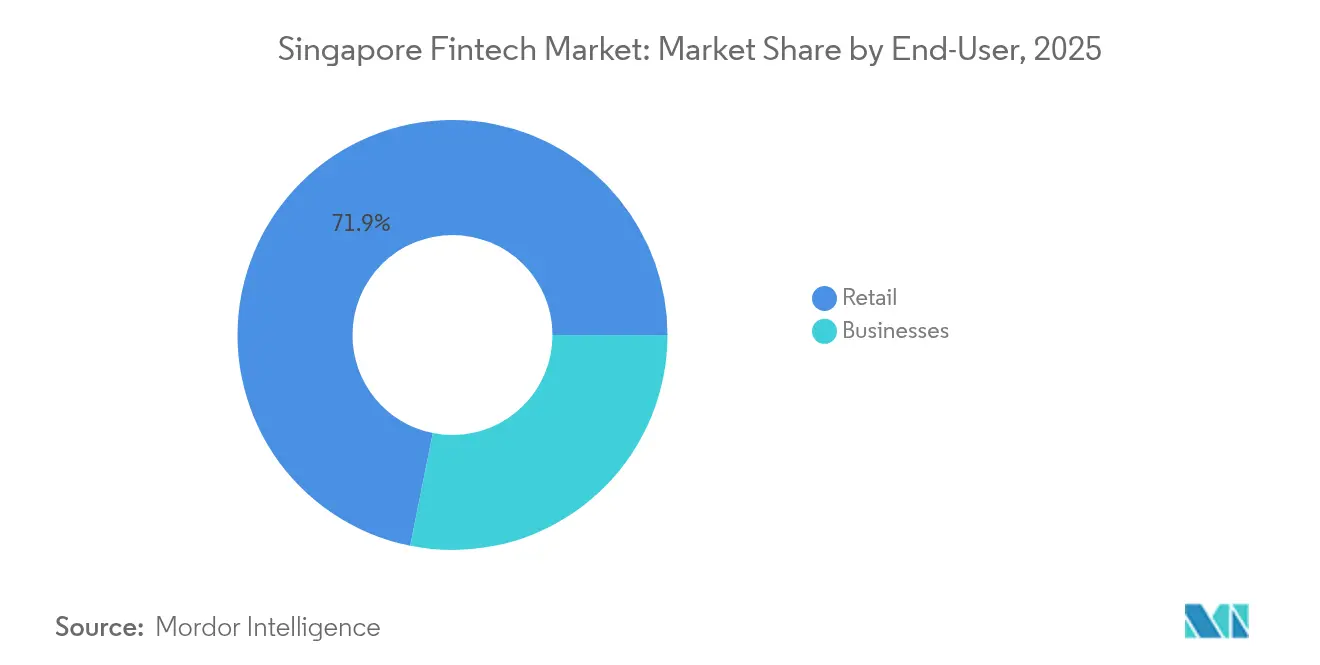
- エンドユーザー別では、小売が2025年のシンガポール fintech 市場シェアの71.85%を占め、ビジネスユーザー向けシンガポール fintech 市場規模は2031年までにCAGR 16.55%で最高の成長率を記録すると予想されます。
- ユーザーインターフェース別では、モバイルアプリが2025年のシンガポール fintech 市場シェアの69.10%を占め、POS/IoTデバイスのシンガポール fintech 市場規模は2026年から2031年にかけてCAGR 16.38%で拡大する見込みです。
- 地域別では、中央地域が2025年のシンガポール fintech 市場シェアの34.10%をリードし、北東地域のシンガポール fintech 市場規模は2026年から2031年にかけて最速のCAGR 16.21%で成長すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| リアルタイム決済レールの急速な普及 | +4.2% | グローバル、APACフォーカス | 中期(2〜4年) |
| AIおよび量子フィンテックを促進するMAS助成金 | +2.8% | シンガポール、APACへの波及 | 長期(4年以上) |
| 越境eコマースおよびウォレット | +1.9% | APAC、東南アジア集中 | 短期(2年以内) |
| デジタル専業銀行ライセンス | +1.1% | シンガポール国内 | 中期(2〜4年) |
| ESG主導のグリーンファイナンス規制 | +0.9% | グローバル、シンガポールのリーダーシップ | 長期(4年以上) |
| 中小企業の信用格差および代替レンディングプラットフォーム | +0.8% | シンガポール国内、APAC展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リアルタイム決済レールが決済エコノミクスを変革
プロジェクト・ネクサスは2026年までにシンガポール、マレーシア、タイ、フィリピン、インドの決済レールを接続し、ノストロ口座の必要性を排除するとともに、決済をT+2からリアルタイムに短縮します[2]。この転換により、推定1,200億USDの滞留流動性が解放され、越境取引手数料が削減されることで、加盟店および中小企業に即時のコスト削減をもたらします。早期統合を果たしたフィンテック企業は、リアルタイム決済が出荷マイルストーンに連動した運転資本商品を解放するB2B貿易金融においてシェアを獲得します。PayNowのPromptPayおよびDuitNowとの二国間リンクは、2024年に250万件以上の取引を処理し、即時の地域決済に対する顧客需要の実証を示しました。決済レールが収束するにつれ、従来の銀行はレガシーAPIを刷新するか、高収益回廊を機敏な競合他社に明け渡すリスクに直面しています。新インフラはまた、マイクロペイメントおよびマイクロ保険をサポートし、東南アジア全域でアドレス可能なユースケースを拡大します。
量子対応イノベーション資金調達が競争差別化を加速
FSTI 3.0を通じて、MASは量子耐性暗号化およびAI搭載リスク分析を導入するプロジェクトに最大50%の共同資金援助を行います[3]。この補助金により、中堅フィンテック企業の設備投資(キャペックス)障壁が低下し、規制義務に先立ってサイバーセキュリティスタックを強化することが可能になります。サイバー・テクノロジー・レジリエンス・エキスパーツ(CTREX)パネル内での協力により、Microsoft、Amazon、Google Cloudからの知識移転が確保され、国内標準がグローバルベストプラクティスと整合されます。早期参入企業はすでに、ショアアルゴリズム攻撃に耐える量子耐性決済プロトコルをテストしており、ポスト量子暗号が義務化された際のコンプライアンスに向けたポジショニングを確立しています。量子安全鍵交換を採用する銀行は高額財務フローを保護し、シンガポールに安全な金融ホスティングにおけるファーストムーバー優位性をもたらします。長期的には、量子強化最適化により信用リスクモデリングおよびポートフォリオのリバランシングが効率化され、セクター全体の生産性が向上する可能性もあります。
越境eコマースの成長がマルチ通貨イノベーションを牽引
ASEANデジタル経済は2030年までに1兆USDを超えると予測されており、越境取引がその価値プールの中で最も急速に拡大するセグメントとなっています。ベトナム、インドネシア、フィリピンの販売者がシンガポールを拠点とするプラットフォームに出品するにつれ、マルチ通貨ウォレットへの需要が急増しています。フィンテック企業は加盟店が現地通貨で保有・決済・ヘッジできるよう支援し、従来の銀行と比較して外国為替スプレッドを最大400ベーシスポイント削減します。即時決済はサプライヤーの流動性を改善し、APIベースの請求書発行により注文から入金までのサイクルが加速します。MASは決済サービス法を拡張して現物外国為替換算をカバーし、消費者保護を保証するとともに隠れ手数料を防止しています。この規制上の明確性は、リアルタイム在庫データに基づく動的外国為替価格設定や自動ヘッジトリガーを含む、さらなるウォレットイノベーションを後押ししています。
デジタル銀行ライセンスがニッチ市場機会を創出
シンガポールのデジタル銀行体制では、ライセンス取得者が従来の銀行によって長らく見落とされていた未開拓の消費者および中小企業に対してサービスを提供することが求められ、収益性の高いニッチ市場が開かれています。GXS Bankは日次利息の普通預金口座でギグエコノミーの収入者をターゲットにし、Trust BankはNTUCの会員基盤を活用して食料品と金融サービスをクロスセルしています。ANEXT BankはAnt Groupの引受エンジンを活用して中小企業の信用スコアを自動化し、融資組成サイクルを数週間から数時間に圧縮しています。レバレッジおよび預金エクスポージャーに関するライセンス上限がシステムの安定性を確保しつつも、DBSやOCBCなどの従来の銀行がデジタル変革に一層力を入れることを余儀なくさせています。オープンバンキングAPIはサードパーティとの統合を促進し、加盟店がチェックアウト時にレンディングや保険を組み込めるようにしています。長期的には、デジタル銀行の顧客データが代替信用モデルを洗練させ、SGD 200億(USD 147億)の中小企業ファイナンシングギャップをさらに縮小させます。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い顧客獲得コスト | –2.1% | シンガポール国内、APACへの波及 | 短期(2年以内) |
| 暗号資産・BNPLに対する消費者保護の強化 | –1.4% | シンガポール国内 | 中期(2〜4年) |
| AI・サイバーセキュリティの人材不足 | –1.2% | シンガポール国内、地域間競争 | 長期(4年以上) |
| レガシーコアバンク統合の障壁 | –0.9% | シンガポール国内、APAC市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
顧客獲得コストがフィンテックの収益性モデルを圧迫
スマートフォンの普及率がほぼ100%に達していることで、アドレス可能なベースが飽和状態となり、限界的な顧客獲得コストが増加し続けています。eウォレット登録のためのインセンティブ予算は2024年に40〜60%膨張し、小規模フィンテック企業の回収期間が30ヶ月を超える状況となっています。消費者が配車、フード配達、決済を束ねたGrabのようなマルチ機能スーパーアプリを好むため、アプリ疲労がマーケティング支出の収益をさらに侵食しています。このトレンドにより、スタンドアロンプロバイダーは組み込み型ファイナンスパートナーシップへの転換を余儀なくされ、獲得コストを分担するために加盟店やプラットフォームのエコシステムにサービスを統合しています。B2B2C流通もユニットエコノミクスを改善しており、たとえば中小企業向けソフトウェアベンダーは請求書連動型信用枠を組み込み、マーケティングコストを複数の収益ストリームに分散することが可能です。したがって、高い獲得コストは、強力なエコシステムや差別化されたIPを持つフィンテックを優遇し、資本不足のスタートアップを統合または撤退へと追い込む選別機能として働いています。
規制強化が高成長フィンテックセグメントを制約
MASは、2024年の執行措置においてQoo10の加盟店への支払い遅延を理由に同社の決済サービスを停止した後、高リスクなマーケティング戦術を取り締まりました。新たなルールではBNPLの延滞料に上限を設け、暗号資産のキャッシュバックを禁止しており、積極的なプロモーションに依存していた企業の収益マージンが削減されています。改訂されたAML/CFTガイドラインは高度な取引モニタリングを要求しており、特に小規模な仮想資産プロバイダーのコンプライアンスコストを引き上げています。必須のリスク開示声明がオンボーディングフローを長期化させ、ユーザー獲得ファネルに摩擦をもたらしています。より厳格な保管要件はまた、規制が緩やかなオフショア取引所を排除し、取引量をライセンスを保有するエンティティへと集中させる一方で、商品の幅を狭めています。これらの措置はシステムの安全性を強化する一方で、かつて急成長を遂げていたセグメントの成長率を圧縮し、手数料ベースまたはサブスクリプション型サービスに基づく持続可能な収益モデルへの転換を迫っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提案別:
決済インフラが市場リーダーシップを牽引2025年において、デジタル決済はシンガポールfintech市場規模の26.20%を占め、日常商取引における中心的な役割を反映している。同セグメントは、SGQR+の相互運用性、加盟店向けソフトPOSの普及、およびPayNowの地域連携に牽引され、2031年にかけて16.95%のCAGRで拡大する軌道にある。口座間送金によるカードレールの迂回は加盟店手数料を削減し、加盟店がQRコード決済および即時決済を優先する動機となっている。一方、デジタルレンディングにおける代替信用スコアリングは、ギグワーカー向けの短期マイクロローンの普及を引き続き促進しているが、その成長速度は決済セグメントより緩やかである。インシュアテック企業は、ライドヘイリングおよびデリバリーアプリ内に小口保険を組み込み、単独の保険契約購入を必要とせずにリーチを拡大している。StashAway等のウェルステックプラットォームは低コストETFポートフォリオを活用してスケールし、マス・アフルエント層の資産をめぐってプライベートバンクに挑戦している。MASの規制サンドボックスは、決済・レンディング・保険を組み合わせた実験を支援し、包括的な金融サービスの提供を促進している。2030年までに、統合型プラットフォームが国内小売取引額の40%超を取り扱うと予測されており、決済がより広範なfintechエコシステムの要として確固たる地位を築くことが見込まれる。
デジタルウォレットプロバイダーがクレジットラインや保険付加サービスを拡充するにつれ、従来のセグメント境界が曖昧になり、競争が激化している。スーパーアプリはファーストパーティの消費データを活用してアンダーライティングを精緻化し、一方で既存金融機関は加盟店のチェックアウトフロー内での存在感を維持するためにAPIを開放している。したがって、シンガポールfintech市場は、販売時点を掌握し、高頻度の決済ユースケースに高マージンの付加サービスを重ねることができるプロバイダーに引き続き優位性をもたらしている。トーン化預金およびネットワークトークナイゼーションに対する規制上の支援は、セキュリティおよびインターチェンジ経済性をさらに向上させる。リアルタイム決済レールが成熟するにつれ、決済収益はトランザクションごとの手数料よりも、付加価値データアナリティクス、ロイヤルティ、および決済サービスから生み出されるようになるだろう。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます
エンドユーザー別:
企業セグメントの加速がB2B機会を示す小売顧客は引き続き多数派を占め、2025年のシンガポール fintech 市場シェアの71.85%を保持していますが、基本的預金・決済における成長は頭打ちとなっています。特に中小企業(SME)を中心とするビジネスユーザーは現在最も成長の速いユーザー層となっており、2031年までにCAGR 16.55%が見込まれています。200億シンガポールドル(155.60億米ドル、15.60 ビリオン 米ドル)の資金調達ギャップにより、担保の乏しいバランスシートに苦慮する伝統的銀行から多くのSMEが十分なサービスを受けられていない状況です。オルタナティブレンダーはキャッシュフローベースのスコアリングを活用し、48時間以内に承認を付与しており、手作業プロセスに縛られたレガシーレンダーには到底実現できないサービスレベルを提供しています。B2B国際送金はProject Nexusのリアルタイムコリドーから恩恵を受け、サプライヤーの決済コストを大幅に削減し、キャッシュコンバージョンサイクルを改善しています。
SMEはまた、請求書をリアルタイムで照合するトレジャリーAPIを採用し、キャッシュフロー予測を支援しています。請求書ファイナンス系fintechはさらにトランザクションデータを収益化し、静的な担保に依存するのではなく、リスクを動的に価格設定しています。小売ユーザーにとっては、ウォレットや普通預金口座の飽和により、イノベーションの焦点がウェルスと保険へとシフトしており、ロボアドバイザーはウォレットシェアを拡大するためにETFポートフォリオと定期生命保険をバンドル提供するようになっています。先進的な分析機能が貯蓄目標や自動端数積立を推奨し、エンゲージメントを深化させています。一方、プライバシー規範の進化とMAS(シンガポール金融管理局)のデータガバナンスガイドラインは、無制限のデータ収益化を制限し、プラットフォームに同意ベースのパーソナライゼーションを重視させる方向に働いています。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます
ユーザーインターフェース別:
加盟店イノベーションを通じてPOS/IoTデバイスが台頭モバイルアプリケーションは2025年のシンガポール fintech 市場規模の69.10%を支配しており、スマートフォンのほぼ普遍的な普及と成熟したアプリエコシステムによって支えられています。しかし、POS/IoTデバイスは突出したチャネルとなっており、加盟店がSoftPOSおよびセンサーベースの決済を採用するにつれ、2031年までにCAGR 16.38%で成長すると予測されています。NETS、FOMO Pay、2C2Pのソリューションは、AndroidスマートフォンをNFC対応端末に変換し、小規模小売業者のハードウェアコストを排除しています。IoT統合により、駐車場ゲート、自動販売機、スマートビルディングでのシームレスな決済が可能となり、ユーザーの利便性が向上しています。
ウェブポータルは、監査証跡や一括アップロード機能を必要とする複雑な高額B2Bトランザクションに引き続き対応しています。しかし、ブラウザはAPI設定のコントロールセンターとして機能するようになっており、トランザクションのフロントエンドはERPシステムやチャットボットなどのインコンテキストタッチポイントへとシフトしています。MASのテクノロジーリスク管理ガイドラインは、SoftPOS展開におけるエンドツーエンド暗号化とセキュアエレメントの使用を強調し、消費者データを保護しています。インターフェースと組み込みレヤーの境界が曖昧になるにつれ、顧客体験はビジュアルデザインよりもレイテンシ、稼働率、コンテキストの関連性に左右されるようになっています。200ミリ秒未満のトランザクション処理を最適化するプロバイダーは、チェックアウト速度に収益が依存する加盟店の間でシェアを獲得するでしょう。
地域分析
中央地域は2025年のシンガポール fintech 市場シェアの34.10%を占め、MAS、グローバル銀行、高密度ファイバー接続を擁するダウンタウンコアを基盤としています。超低レイテンシのリンクは、ホスティングサイト近傍にサーバーを共同設置する高頻度トレーダーやデータリッチなfintechを引き付けています。規制当局のオフィスが集中していることでライセンス取得の協議が効率化され、新製品ローンチの市場投入期間が短縮されています。東地域の空港中心の経済は、マルチカレンシーウォレットと免税決済への安定した需要を生み出し、その物流ハブはサプライチェーンファイナンスソリューションの採用を促進しています。
北東地域はCAGR 16.21%で最速の成長を享受しており、5G、IoT、エッデータセンターの試験環境がディープテックスタートアップの参入障壁を下げるプンゴルのデジタルディストリクトが触媒となっています。居住者の人口動態は若年層・テクノロジーに精通した層に偏っており、ウォレット連携ウェアラブルや生体認証ログインのパイロット展開における早期採用者を生み出しています。西地域と北地域は、工業団地が決済ワークフローを近代化し、ESGに沿ったカーボンクレジット取引所を導入するにつれ、着実に成長しています。全地域にわた、政府支援による5G高密度化が普遍的な接続性を支援し、fintechオペレーターが都市全体で一貫したユーザー体験を提供できるようにしています。
規制環境
シンガポール金融管理局(MAS)は、ライセンス供与、監督、MAS規制サンドボックスなどの技術革新の道筋を通じてフィンテック活動を形成する主要な規制当局であり、支払、貸付、デジタル資産サービス全般にわたって消費者保護およびAML/CFT要件の執行を担っている。重要な立法上の柱として金融サービス市場法2022(FSMA)があり、段階的に実施されており、フェーズ3は2025年6月30日に開始され、シンガポールを拠点に事業を行うデジタルトークンサービスプロバイダーに対する規制枠組みを導入する。
規制の焦点はさらに、技術ガバナンスと運用のレジリエンスへと移っている。2026年、MASは技術リスク管理(TRM)通知の改正案を提案するコンサルテーションを発表し、キャパシティプランニングや不変データバックアップを含むITレジリエンスの強化を図った。MASと業界パートナーはまた、金融サービスで使用されるAIエージェントのガバナンスチェックポイントを正式化する「Safeguards for Agentic Finance at Runtime(SAFR)」ホワイトペーパー(2026年7月)を公表した。決済インフラに関しては、MASとシンガポール銀行協会(ABS)がPayNow第2世代スタディ(2026年6月)を開始し、全国即時決済および参加機関の相互運用性要件の継続的な改善を示している。
バリューチェーン分析
シンガポールのフィンテックバリューチェーンは、MASの政策プログラム(イノベーションおよび監督枠組み)、国家決済インフラ(PayNowおよび関連するQRおよび即時決済の相互運用性)、クラウドおよびサイバーセキュリティインフラ、デジタルIDおよびデータ共有機能といった中核的な実現要素から始まる。製品およびソリューションの創出は、支払、デジタル貸付、ウェルステック、インシュアテック分野において銀行および認可フィンテック企業が主導し、コンプライアンスおよび技術リスク要件の拡大に伴い、レグテック、リスク分析、AIモデルガバナンスツールがこれを支えている。
市場投入と流通は、加盟店契約会社およびアグリゲーター、スーパーアプリのエコシステム、中小企業向けソフトウェアおよびERP統合、非銀行が規制対象サービスを組み込むことを可能にするBanking-as-a-Serviceパートナーシップに依存している。貿易およびB2Bの取引フローは、貿易における物流、情報、資金の流れを結び付けるSGTraDexなどの共有データユーティリティへの連携がますます進んでおり、DBSやUOBなどの銀行は企業の業務フローに統合されたデジタルサプライチェーンファイナンスモジュールを提供している。一般的なボトルネックには、AML/CFTに起因するオンボーディングの摩擦、既存銀行システムとの統合上の制約、技術リスク管理に関連する運用要件の増大などがあり、これによりフィンテック企業は認可事業体との提携や標準化されたAPI接続へと向かっている。
競争環境
シンガポールフィンテック市場は中程度の集中度を示しており、上位5社が市場の相当部分を保有しながらも、ニッチおよびスペシャリストプロバイダーが台頭する十分な余地が残されています。Grab Financial Groupはスーパーアプリモデルを活用し、配車・フード配達のユーザーベースをデジタルウォレット顧客へと転換することに成功しています。一方、DBS Bankはデジタルウェルスマネジメントサービスを拡大し、リアルタイム決済ソリューションをコーポレートバンキングにシームレスに統合することで強固なポジションを維持しています。これらのダイナミクスは、エコシステム主導戦略の強みと統合型金融サービスの重要性の高まりを浮き彫りにしています。市場は依然として競争的であり、既存プレイヤーと革新的な新規参入者の双方に機会を提供しています。OCBC、UOB、およびFOMO Payがトップ層を補完しており、それぞれ中小企業レンディングや加盟店アクワイアリングなど特定のニッチに注力しています。
競争上の圧力は、技術的差別化とコンプライアンス実行に集中しています。MASのデータガバナンスガイドラインと量子安全暗号化を実装した企業は機関投資家の信頼を獲得し、エンタープライズクライアントを獲得する際の重要な優位性となっています。量子対応セキュリティはまた、地域ハブの安全な拠点を求める外国資産運用会社を引き付けます。深いコンプライアンス予算を持たないスタートアップは、サービスとしての銀行(Banking-as-a-Service)フレームワークの下でライセンスを保有するエンティティとパートナーシップを結び、市場投入速度の代わりにマージンを犠牲にしています。
顧客獲得コストが急騰するにつれてM&A活動が加速しており、2025年にはすでに中堅ロボアドバイザーのMoneyOwlが撤退し、Syfeは保険・年金商品のクロスセルによって黒字化を達成しています。投資家は現在、収益化への道筋(path-to-profitability)指標を優先し、スタンドアロンアプリに資金を費やすのではなく、既存のトラフィックを収益化する組み込み型ファイナンスに資本を誘導しています。全体として、リアルタイム決済、AI駆動の引受、ESG連動商品を活用できる企業が、シンガポールフィンテック市場内で成長を複利的に積み上げる最良のポジションにあります。
シンガポールフィンテック産業のリーダー企業
-
Grab Financial Group(GrabPay、GrabFin)
-
DBS Bank(DBS PayLah!、digibank)
-
Wise
-
Funding Societies
-
Singlife with Aviva
- 注:主要企業の掲載順は順位を示すものではありません。
シンガポールfintech市場 このレポートでカバーされる企業
- Grab Financial Group
- DBS Bank
- OCBC Bank
- UOB Bank
- PayPal Singapore
- Wise
- Stripe Singapore
- Adyen Singapore
- Nium
- Thunes
- FOMO Pay
- Funding Societies
- Validus
- StashAway
- Endowus
- Singlife with Aviva
- Bolttech
- GXS Bank
- Trust Bank
- ANEXT Bank
- Revolut Singapore
市場機会と将来展望
制度整備とインフラのアップグレードにより、AIガバナンス、プログラマブルマネー、即時決済の相互運用性をエンタープライズグレードのサービスとしてパッケージ化できるフィンテック企業に活躍の余地が生まれている。MASは2026年6月、AI、トークン化、プログラマブルマネーにおける能力構築を目的とした国家イノベーションセンターとして「Future of Finance Institute」を設立した。SAFRフレームワーク(2026年7月)もまた、金融サービスにおけるAIエージェント展開のための実践的なチェックポイントを示しており、銀行および認可フィンテック企業全体でコンプライアンス・バイ・デザインのツール、監査可能性、ランタイム制御に対する需要を支えている。
決済およびクロスボーダー商取引は、国内および地域の決済インフラが接続性から、より豊富なデータおよび機能セットへと進化する中で、重要な機会分野として残っている。PayNow第2世代スタディ(2026年6月)およびプロジェクト・ネクサスの継続的な実施により、リクエスト・トゥ・ペイ、加盟店および中小企業向けキャッシュフローサービス、業務用ソフトウェアに組み込まれた照合の自動化といった付加価値レイヤーの余地が生まれている。デジタル資産分野では、2026年のMASによるパーミッションレス型ブロックチェーン上の暗号資産に対する健全性上の取り扱いに関するコンサルテーション、およびデジタルトークンサービスプロバイダー向けのFSMA導入枠組みが、リテール主導のプロモーションよりもリスク管理、カストディ、機関投資家向け業務フローを優先する製品開発の方向性を示している。資金調達および事業拡大に関しては、Startup SG Equityへの追加的なコミットメント、および2026年からのエグジット促進を目的としたアンカーファンドが、特にインフラ集約型かつコンプライアンス集約型セグメントに注力する成長段階のフィンテック企業のパイプラインを強化している。
最近の産業開発事情 シンガポールfintech市場
- 2026年7月:Grabは米国のデジタル金融サービス企業Stash Financial, Inc.の買収を完了し、100%の株式所有権を取得した。この取引により、Grab Financial Groupの製品ラインは支払を超えてデジタル投資およびウェルス関連サービスへと拡大し、スーパーアプリのエコシステム内でのクロスセルを支えるものとなった。
- 2026年3月:GrabInsureは、シンガポールの個人ハイヤー運転手向けに、運転成績に応じた価格設定を特徴とする自動車保険を提供開始した。この製品は、モビリティプラットフォーム内における組み込み型保険のユースケースを拡大し、取引データと保険引受との連携を強化した。
- 2026年2月:DBSはGranite Asiaとのパートナーシップを発表し、AI主導の投資・資金調達ソリューションを開発する広範な取り組みの一環として、1億1,000万米ドル規模のAI IPOファンドを組成した。この動きは、ウェルスおよびキャピタルマーケットツールにおける銀行主導のイノベーションの継続を示すもので、単独型ウェルステックプラットフォームに対して、流通および製品の専門性を通じた差別化を図る競争圧力を高めている。
シンガポールfintech市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場はシンガポールにおけるfintech活動を対象とし、テクノロジーを活用して金融サービスを提供し、トランザクションの実現、口座管理、レンディング、投資、保険、および関連するデジタル金融ワークフローに収益が結びついているものを指します。
対象外の範囲:純粋なITアウトソーシング、汎用ソトウェア開発、および金融サービスの成果を直接実現しない非金融系コンシューマーアプリは除外されます。
セグメンテーション概要
- サービス提案別
- デジタル決済
- デジタルレンディング&ファイナンシング
- デジタル投資
- インシュアテック
- ネオバンキング
- エンドユーザー別
- 小売
- 企業
- ユーザーインターフェース別
- モバイルアプリケーション
- ウェブ/ブラウザ
- POS/IoTデバイス
- 地域別
- 中央地域
- 東地域
- 北地域
- 北東地域
- 西地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、シンガポールの事実的基盤を確立し、それをfintech収益に関する実用的な需給ビューに変換するために活用されました。MAS(シンガポール金融管理局)の刊行物、シンガポール統計局の発表、Enterprise Singaporeが共有するデータセットなど、公開されている規制・エコシステム資料をレビューし、モデルが現地市場の実態を反映するようにしました。
インプットを実用的なものにするため、世界銀行やIMFなどのマクロ指標ソース、ならびにシンガポールフィンテック協会などの協会・エコシステム参考資料や類似の公開ディレクトリも精査し、件数や活動シグナルを収集しました。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道は、ビジネスモデルと収益化経路のサニティチェックに役立てました。必要に応じて、有料サブスクリプションデータベースは企業財務、特許調査、ニュースのクリーニングにのみ使用しました。これらの例は網羅的なものではなく、収集・検証・明確化のために他の多くの公開ソースも活用しています。
一次インタビューおよびサーベイ
一次調査は、fintechオペレーター、規制対象事業体、エコシステムイネーブラー、fintechソリューションの購買者を対象とした専門家インタビューおよび構造化サーベイを通じて実施されました。これにより、実際に収益化されているものとパススルー価値にとどまるものを確認することができました。価格設定ロジック、チャネルミックス、採用ペース、コンプライアンス上の制約に関する仮定を検証し、デスクリサーチのシグナルが複数のソース間で一致しない領域を再検討しました。回答者のフィードバックはまた、シンガポール固有の実装上の制約が、製品がパイロットから収益創出へと移行する速度にどのような影響を与えるかを明確にしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:14% |
| 中位層:56% | 部門・ユニットリーダー:41% |
| 中小規模プイヤー:19% | マネージャー:45% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、決済・送金活動、デジタル口座利用状況、信用創出の強度、投資・保険への参加シグナルを用いてシンガポールレベルの需要プールを再構築し、現実的なテイクレートの範囲を用いて収益に変換します。総計が形成された後、サンプリングされたプロバイダーの収益帯、小売対ビジネス購買者間のチャネルチェック、データが入手可能な場合の数量別平均販売価格(ASP)のサニティチェックなど、選択的なボトムアップ近似値を用いて裏付けを行います。
主要なモデルインプットには、デジタル決済の利用状況とトランザクションの勢い、レンディング・ファイナンス商品の普及状況、ユーザーインターフェースのシフト(モバイル対ウェブおよびアシスト型ポイント)、小売・ビジネス顧客全体での採用ペースなどの指標が含まれます。予測においては、規制の変化と消費者保護規則を採用速度への測定可能な修正要因として扱い、インタビュー対象者から価格圧力が議論された場合にはテイクレート調整を行いました。予測にはシナリオ分析を用い、ベースケースをより速い採用と遅い収益化経路に対してストレステストし、最終的な軌跡を一次調査で収集した専門家の見通しに整合させました。ボトムアップのシグナルにギャップがある場合は、積極的な成長仮定で補完するのではなく、観察された収益パターンに基づいた保守的な補間を使用しました。
データ検証と更新サイクル
アウトプットは、マクロチェック、規制タイムライン、トランザクション活動と推定収益プールのクロスチェックを含む独立したシグナル間のトライアンギュレーションを通じて検証されました。推定テイクレートの急激な変化、前年比の異常な急増、採用指標と予測収益化の間の不整合などの異常を探し、必要に応じてフォローアップコールで仮定を再検討しました。
承認前に、モデルと仮定は複数のレビューステップを経て、計算ロジック、単位の一貫性、スコープの解釈が更新全体にわたって安定していることを確認します。レポートは年次で更新され、主要な規制変更や顕著な需要ショックなどの重大なイベントによって中間更新がトリガーされます。納品直前に最新の更新パスを実行し、クライアントがその時点で入手可能な最新のビューを受け取れるようにしています。
Mordor Intelligenceのシンガポール fintech 市場規模と他の公表推計値との比較
シンガポール fintech の公表数値は、タイトルが類似して見えても、基礎となる数値が必ずしも同じものを測定していないため、大きく異なる場合があります。差異は通常、fintech価値として何がカウントされるか、数値が収益を表すのか投資価値を表すのか、パススルーのトランザクション金額がどのように扱われるかに起因します。
総投資価値と資金調達活動は、公開コメンタリーにおいて市場規模算定に混入されることが多く、一部の推計はfintechの収益と広義の金融サービスデジタル化を混同しています。決済・送金フロー、テイクレートの仮定、通貨タイミングも、更新サイクルが同一の基準年に整合していない場合、特にヘッドライン数値を上下にシフトさせる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 120.5億米ドル(2025年) | |
| 業界ブログA | 55.0億米ドル(2025年) | fintech価値のより狭い見方を反映している可能性が高く、収益がすべてのfintechサービスにわたってカウントされているのか、決済や送金などの一部の需要ドライバーのみにカウントされているのかについて明確性が限られています。 |
| インサイト記事B | 9.1億米ドル(2024年) | 指標が明確に定義されておらず(収益対資金調達またはその他の価値指標)、基準年が異なるため、収益ベースのサービス全体の市場構築と比較した場合に規模が過小評価される可能性があります。 |
資金調達総額と投資価値はMordor Intelligenceのスコープ外であり、これが収益主導の規模算定が資本フローベースと思われる数値から大きく乖離する理由を説明しています。表全体を通じて、最も一貫したギャップの要因は不明確な指標定義と混在するスコープであり、規模算定が観察可能な利用シグナルと明示的なテイクレートロジックに基づいている場合にはこれらが軽減されます。
レポートで回答される主な質問
2026年のシンガポールフィンテック市場の価値はいくらですか?
シンガポールフィンテック市場規模は2026年に137億9,700万USDでした。
シンガポールにおけるデジタル決済の成長速度はどれくらいですか?
デジタル決済は2026年〜2031年にかけて16.95%の年平均成長率(CAGR)を記録すると予測されており、サービスカテゴリーの中で最も高い数値です。
最も急速に拡大しているユーザーグループはどれですか?
SMEを中心とするビジネスユーザーは、オルタナティブレンディングとリアルタイム決済の普及に伴い、2031年までにCAGR 16.55%で成長すると予想されています。
北東地域が高成長地域である理由は何ですか?
プンゴルのデジタルディストリクト、低い賃料、スマートインフラのパイロット事業が、2031年までの地域別最速ペースとなるCAGR 16.21%を支えています。
MASはセクターの成長においてどのような役割を果たしていますか?
MASはFSTI 3.0助成金、ポスト量子セキュリティ基準、および決済コストを低下させる即時決済回廊によってイノベーションを推進しています。