
シルトカーテン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 10.18 百万米ドル |
| 市場規模 (2031) | 12.26 百万米ドル |
| Growth Rate (2026 - 2031) | 3.78 % |
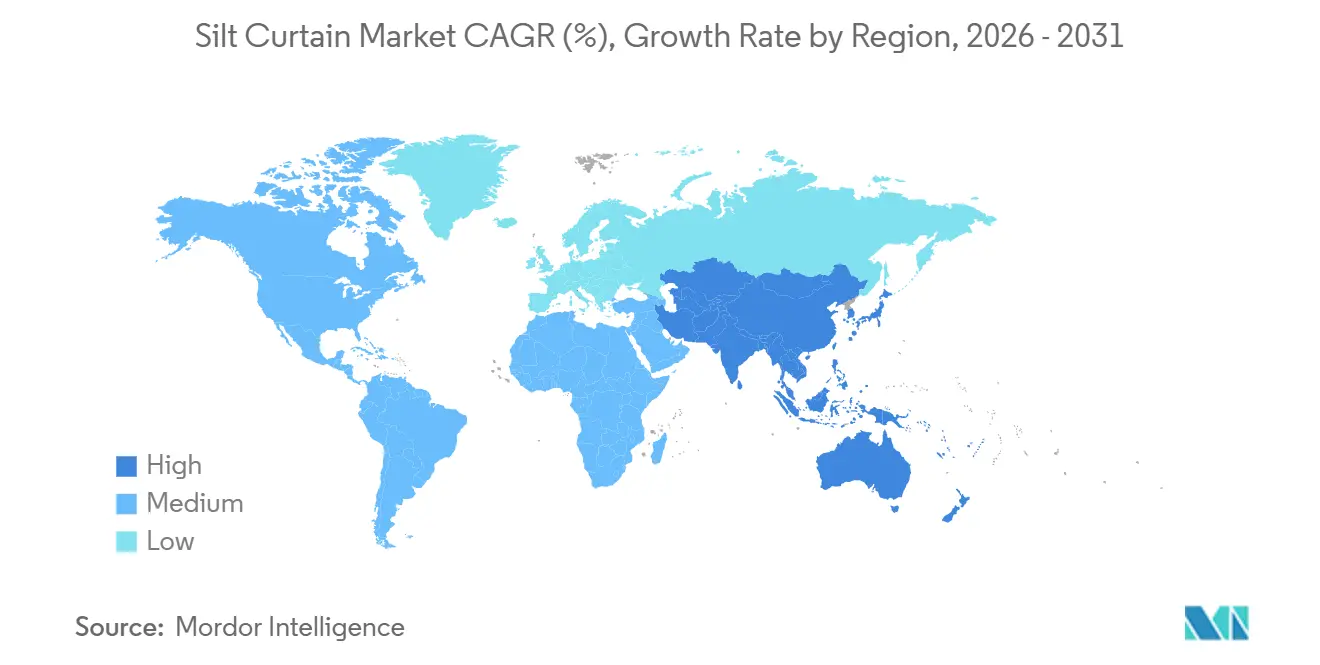
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
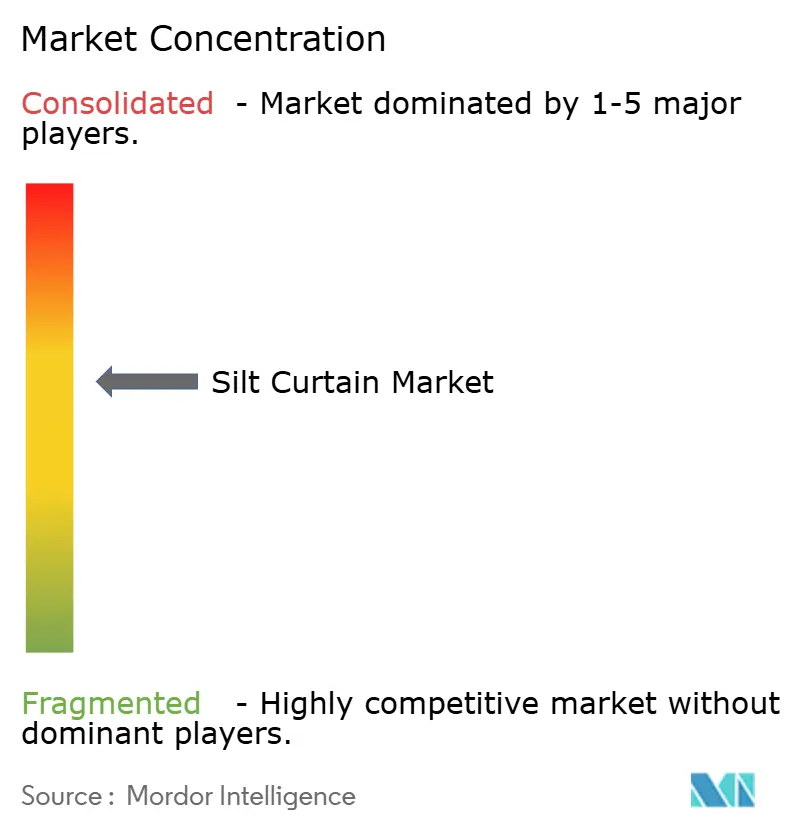
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシルトカーテン市場分析
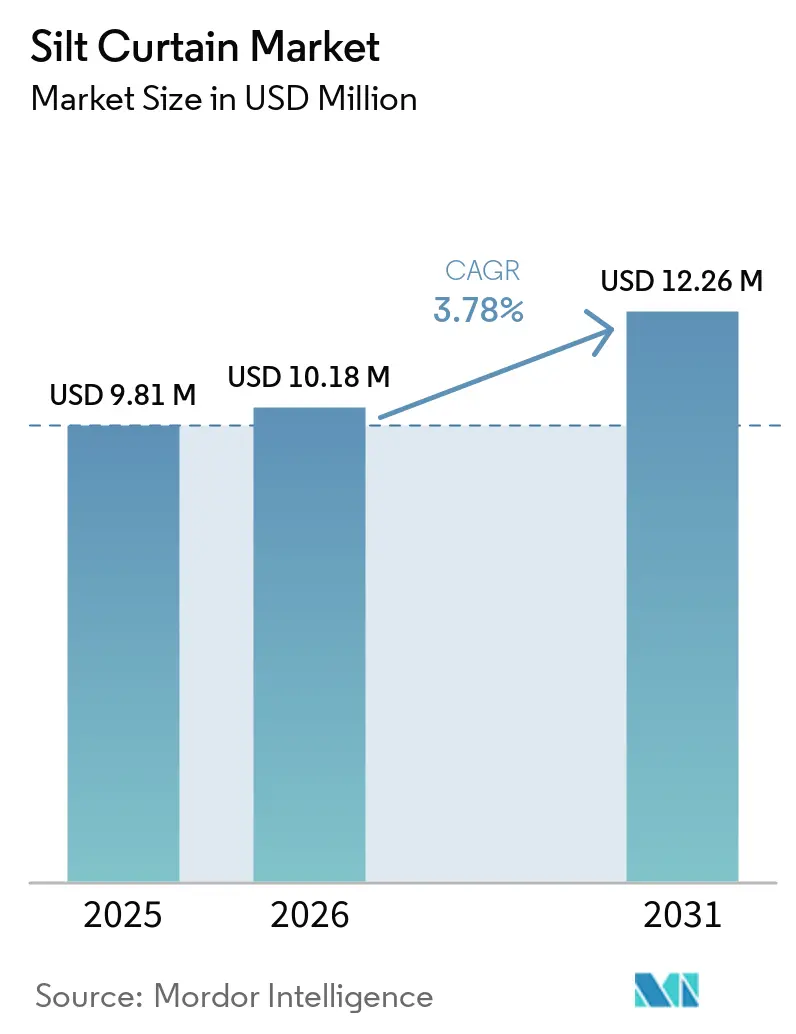
シルトカーテン市場規模は、2025年に981万USD、2026年に1,018万USDと予測され、2026年から2031年にかけてCAGR 3.78%で成長し、2031年までに1,226万USDに達する見込みです。シルトカーテンの調達サイクルは、消費者心理よりも長期インフラプログラムに連動しており、港湾拡張、養浜、洋上廃止プロジェクトに向けた複数年予算が需要を牽引しています。2025年においては、静水域向けタイプIバリアが最大の市場シェアを占めました。しかし、洋上風力発電容量の増加および北海のプラットフォーム撤去の増加により、3〜5ノットの海流に耐えるよう設計されたタイプIIIカーテンへの需要がシフトしています。ポリウレタン素材は、腐食性の高い塩水環境における耐用年数の長さから選好が高まっており、長期的なメンテナンスを必要とする海浜安定化やマングローブ修復プロジェクトにとって重要な要素となっています。アジア太平洋地域は、インドのINR 1,923億9,000万(20億6,292万USD)規模のヴァダヴァン港開発および中国の4,000万トン規模の寧波舟山ターミナル拡張に支えられ、著しい成長を遂げました。浚渫は引き続き主要な用途ですが、洋上エネルギープロジェクトはより速いペースで拡大しており、英国による廃止措置および洋上風力発電ケーブル敷設活動に対する堆積物プルーム規制の施行が成長を牽引しています。
主要レポートのポイント
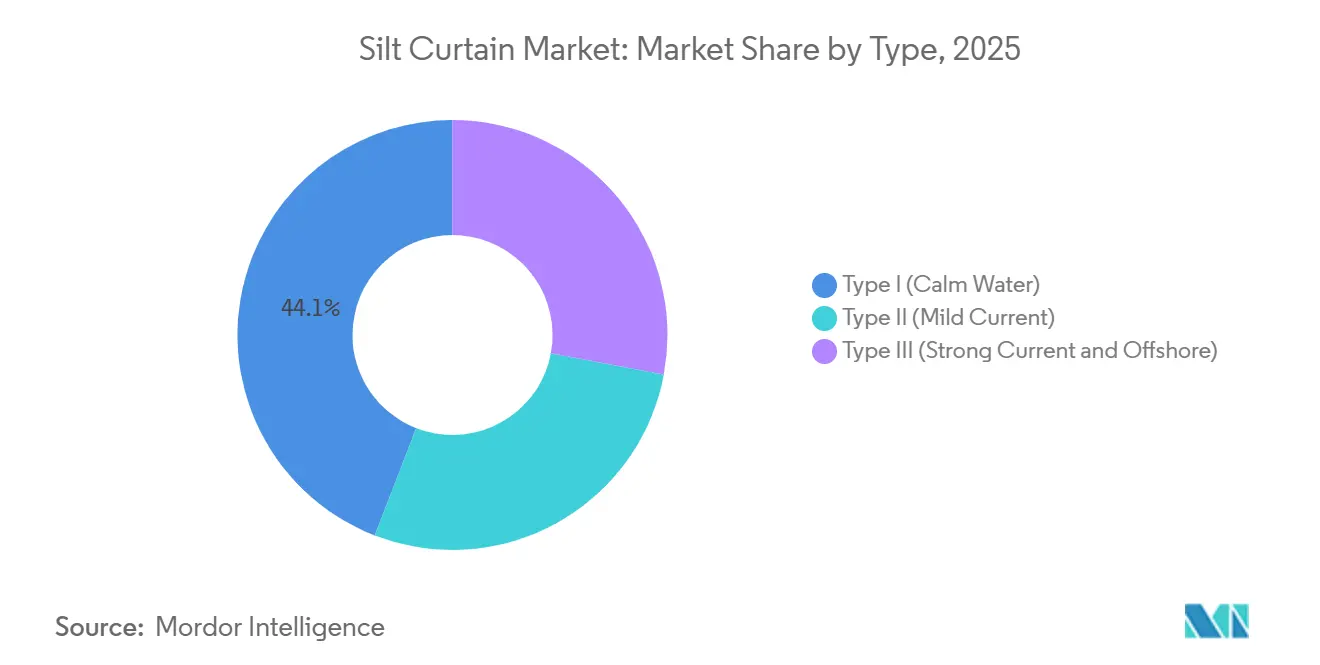
- タイプ別では、タイプIの静水用カーテンが2025年のシルトカーテン市場シェアの44.11%を占めてトップとなり、タイプIIIの強流対応バリアは2031年までに4.41%のCAGRで拡大する見込みです。
- 素材別では、ポリ塩化ビニルが2025年のシルトカーテン市場規模の48.24%を占め、ポリウレタンは2031年までに4.56%のCAGRで進展しています。
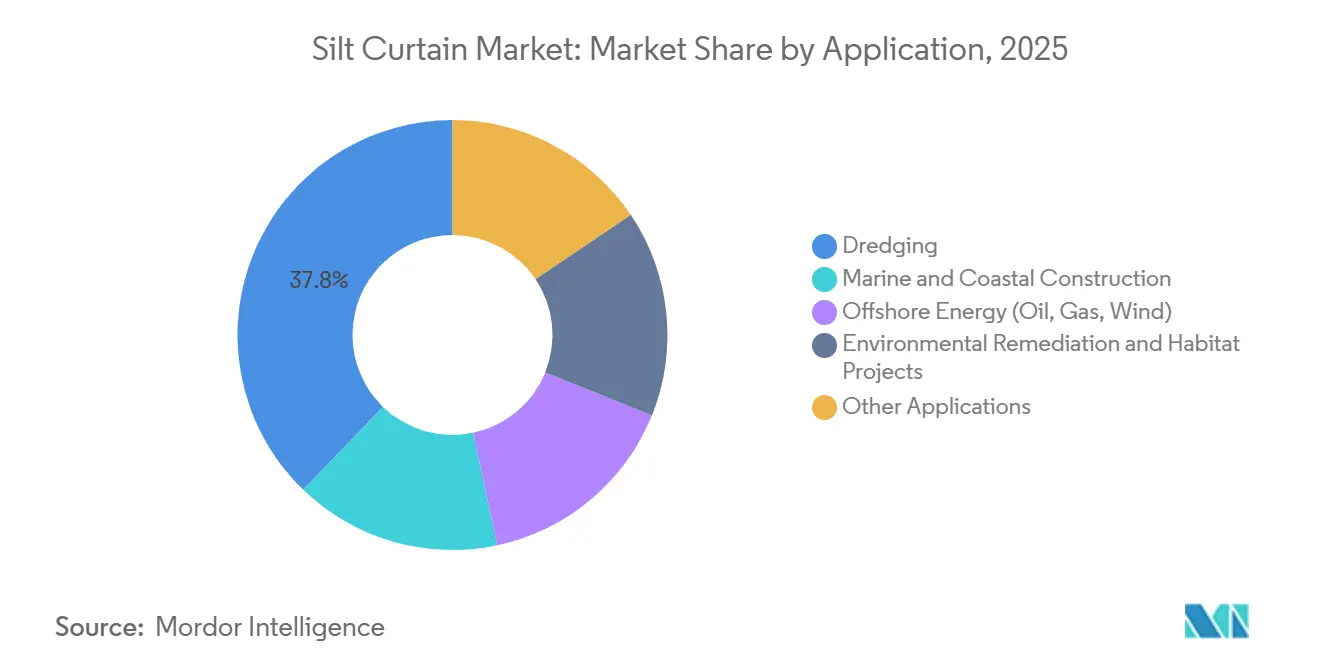
- 用途別では、浚渫が2025年のシルトカーテン市場シェアの37.78%を占め、一方で洋上エネルギーは2026年から2031年にかけて3.87%のCAGRで最も急成長するセグメントとなっています。
- 地域別では、アジア太平洋地域が2025年に41.11%の収益を生み出し、2031年までに5.89%のCAGRを記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興国における水質規制の強化 | +1.2% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 堆積物封じ込めを必要とする洋上風力発電建設の急増 | +0.9% | 欧州・アジア太平洋、北米沿岸の一部地域 | 長期(4年以上) |
| 養浜およびマングローブ修復における気候適応投資 | +0.7% | 世界全体、特に北米大西洋岸および東南アジアデルタ地帯に集中 | 中期(2〜4年) |
| ブラウンフィールド港湾における汚染堆積物の原位置キャッピングの増加 | +0.5% | 北米・欧州の旧来型工業港湾、中国長江回廊でも拡大 | 長期(4年以上) |
| 認証済み濁度管理を使用する請負業者への保険料割引 | +0.4% | 世界全体、米国・カナダ・オーストラリアで早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興国における水質規制の強化
インドの中央汚染管理委員会は2024年に、任意の勧告から義務的な比濁法閾値へと移行し、1万立方メートルを超えるプロジェクトの浚渫請負業者にリアルタイムモニタリングの実施を義務付けました。この規制は、2026〜27年度に予定されているINR 12億2,800万(1,316万USD)規模のパラディップ維持管理プロジェクトに初めて適用されました。中国では、長江保護法が拡張され、2025年に223万TEU(20フィート換算ユニット)の容量を追加した洋山第IV期ターミナルへのカーテン設置が義務付けられました[1]生態環境部、「長江保護法」、mee.gov.cn。タイの南部ランドブリッジ(280億USD規模の回廊)には4.63キロメートルの海洋工事が含まれており、2025年から2030年にかけて義務的な濁度管理が求められます。2025年末までに、同地域の港湾の68%が国際標準化機構(ISO)14001認証を取得しており、入札書類には特定の仕様が事前資格要件として盛り込まれ、サプライヤーの変更指示リスクが低減されています。
堆積物封じ込めを必要とする洋上風力発電建設の急増
北海、黄海、および米国大西洋リース区画におけるモノパイル打設およびケーブル掘削作業は、封じ込めを必要とする堆積物プルームを発生させます。ドッガーバンクでは、波高が4メートルを超えるため、130キロメートルのケーブル工事において強化ポリウレタンスカートの使用が義務付けられました[2]Dogger Bank Wind Farm、「プロジェクト概要」、doggerbank.com。2024年、日本の学術会議は台風による洗掘リスクを指摘し、計画中の10ギガワット(GW)容量に向けてプロジェクトオーナーがタイプIIIカーテンを採用するよう促しました。韓国は2030年までに8.2GWのリースを承認し、堆積物封じ込め要件を組み込みました。米国では、海洋エネルギー管理局(BOEM)が、開発業者が水深40メートル以下でのバリア性能を実証できない場合、環境審査を平均9か月遅延させています。GEI Worksを含むメーカーは、これらの課題に対応するため、2024年10月に複合積層トリトンカーテンを導入しました。
養浜およびマングローブ修復における気候適応投資
ニュージャージー州は2025年に5,000万USDを拠出し、大西洋岸22キロメートルの養浜を実施し、4時間ごとの濁度報告を契約に組み込みました。マサチューセッツ州は120ヘクタールの塩性湿地修復に3,000万USDを拠出し、浚渫土砂投入時のアマモ保護にシルトカーテンの使用を義務付けました。2024年、国連環境計画(UNEP)はBASFのElastocoastポリウレタン護岸材の80〜100年の耐久性を評価し、ソフトエンジニアリングプロジェクトへのグリーンボンド融資を促進しました。フロリダ州は合計380万立方メートルの砂を使用する14件の養浜プロジェクトを迅速化しましたが、5月〜10月の営巣禁止期間を維持し、請負業者のスケジュールを圧縮しています。インドネシアは5,000ヘクタールのマングローブ植林パイロットプログラムを開始し、モンスーン期間中に軽量の手持ち式カーテンを活用しています。
ブラウンフィールド港湾における汚染堆積物の原位置キャッピングの増加
2025年、ハンターズポイント海軍造船所では、潮汐サイクル中の重金属封じ込めに0.5ミリメートルの開口部を持つ複合カーテンが使用されました。デュワミッシュスーパーファンドサイトでは、2024年に4万5,000立方メートルの堆積物がキャッピングされ、場外埋立処分と比較して処分コストが60%削減されました。16キロメートルにわたるポートランド港の浄化では、濁度を10比濁度単位(NTU)の閾値以下に維持するためにダブルカーテン間隔が必要とされました。中国では、長江経済ベルト下の23港ブラウンフィールドプログラムが、下流への拡散リスクを軽減するためのキャッピングに注力しています。市場需要は透水係数を持つ素材へとシフトしていますが、カスタマイズなしにこの基準を満たす既製カーテンは約30%にとどまっています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高流速・深海条件における運用上の障害 | -0.6% | 世界の洋上ゾーン全般、特に北海・南シナ海・メキシコ湾 | 短期(2年以内) |
| バリアが回遊種に影響を与える場合の長期的な環境許可遅延 | -0.4% | 北米の大西洋・太平洋岸、北海、アジア太平洋のウミガメ営巣地帯 | 中期(2〜4年) |
| 調達の躊躇を招く統一試験規格の欠如 | -0.3% | アジア太平洋および中東の管轄区域で最も深刻なグローバルな断片化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高流速・深海条件における運用上の障害
標準的なポリ塩化ビニル(PVC)カーテンは、2ノットを超える海流や12メートルを超える水深にさらされると、たわみや破断などの構造的問題が生じます。北海では、15キロニュートン(kN)の波荷重によるアンカー引き抜きが報告され、ハイブリッドムーリングの動員コストが2倍になりました。ファイブ・エスチュアリーズ洋上風力発電ケーブルへの重錘バラストの後付けでは、河口の海流が3.2ノットに達した際にコストが35%増加しました。メキシコ湾では、水深60〜90メートルの廃止プロジェクトに、浮力チャンバーを統合した複合積層材が必要とされています。また、リアルタイム濁度センサーを備えた設置は20%未満にとどまり、封じ込めゾーンを超えた未検出の漏洩につながっています。
バリアが回遊種に影響を与える場合の長期的な環境許可遅延
国立海洋漁業局(NMFS)は、セミクジラの回遊路から50キロメートル以内での音響調査および船舶衝突調査を義務付けており、2025年に予定されているマサチューセッツ州の3つの洋上風力プロジェクトで最大1年の遅延が生じています。フロリダ州では、1,600キロメートルの海岸線に沿って5月〜10月の海浜建設が制限されており、ハリケーンシーズンへの作業集中と保険コストの増加を招いています。オーストラリアの環境保護・生物多様性保全(EPBC)法の下、ブリスベンの浚渫はジュゴンの生息地に関する90日間の協議を経て4か月の遅延に直面しました。遅延を軽減するため、請負業者は許可取得後すぐに作業を開始できるよう近隣港湾にカーテン在庫を備蓄していますが、このような資本集約的な準備を管理できない中小企業にとっては課題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
静水域優位の中で洋上展開が加速港湾の静穏域での定期的な維持浚渫に牽引され、静水域の港湾条件向けに設計されたタイプIシルトカーテンが2025年の市場シェアの44.11%を占めました。一方、タイプIIIカーテンは年平均成長率(CAGR)4.41%で拡大しており、北海の洋上風力発電所、メキシコ湾の廃止プロジェクト、日本の台風多発風力ゾーンへの適用が支えています。これらの要因が平均販売価格の上昇に寄与し、シルトカーテン市場全体の規模を拡大させています。GEI Worksのトリトン製品は、5ノットの海流に対応する6フィートスカートを備えた強化ポリ塩化ビニル(PVC)設計を導入し、深海プロジェクトの契約獲得に向けた競争力を高めています。
タイプIとタイプIIIカーテンのコスト差は1直線メートルあたり60〜80USDから180〜220USDの範囲にあり、バラストチェーン、ハイブリッドアンカー、センサーパッケージの搭載により30〜40%のプレミアムが生じています。水深12メートルを超える深海作業は専門請負業者への需要を高め、対応可能な量は減少しますが利益率は向上しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


素材別:
耐久性でポリウレタンが台頭、PVCはコスト優位を維持PVCは2025年に48.24%の市場シェアを保持しており、短期的な浚渫プロジェクトでは通常6か月以内にシルトカーテンが廃棄されます。しかし、ポリウレタンはCAGR 4.56%で成長しており、20年を超える耐用年数を必要とする海浜保護やマングローブ修復などの長期用途への適合性が成長を牽引しています。このトレンドはプレミアム素材の市場規模を拡大させています。BASFのElastocoastシステムは80〜100年の耐久性と50%のバイオベース含有量を誇り、気候債券融資との適合性から注目を集めています。
シンガポールとベトナムで実施されたフィールド調査では、織物ジオテキスタイルバッグが紫外線劣化により6年以内に引張強度の最大60%を失うことが明らかになりました。これにより、プロジェクトオーナーは紫外線安定化ポリウレタンの採用を進めています。アジアの大規模PVC生産によりコストはポリウレタンより15〜20%低く抑えられていますが、欧州の持続可能性規制と北米の補助金制度がこのコスト差を徐々に縮小させています。
用途別:
浚渫がリード、洋上エネルギーセグメントが最速成長浚渫は2025年の市場需要の37.78%を占め、定期的な港湾維持サイクルによる継続的な受注が需要を牽引しました。洋上エネルギー用途は、2,000基を超えるイギリスのプラットフォーム撤去工事および8.2ギガワット(GW)の韓国の洋上風力リース案件を背景に、3ノットから5ノットの潮流に対応する封じ込めソリューションの需要が高まり、2031年までに3.87%のCAGRで成長すると予測されています。環境修復および生息地復元プロジェクトは規模こそ小さいものの、米国および東南アジア諸国連合(ASEAN)の気候レジリエンス向け資金調達を背景に急速に拡大しており、シルトカーテン市場の成長にさらに貢献しています。
2億2,500万立方メートルの埋め立てと700万立方メートルの航路浚渫を含むヴァダヴァン港プロジェクトは、浚渫と海洋建設を統合した複合的なユースケースの典型例です。このプロジェクトは、インドのハイブリッド年金モデルのもとで、シルトカーテンサプライヤーに対する長期的な代替収益を確保するものです。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋シルトカーテン市場
2025年、アジア太平洋地域は世界収益の41.11%を占め、年平均成長率(CAGR)5.89%で成長すると予測されています。この成長は、大規模な港湾拡張、ブラウンフィールド修復プロジェクト、および洋上風力の割り当てによって牽引されています。インドのハイブリッド年金融資モデルは、建設中に資金の60%を配分し、残りの40%を10年間にわたって配分するもので、国内バリアメーカーのキャッシュサイクルを改善し、地域のシルトカーテン市場シェアを拡大しています。中国では、長江経済ベルトの下での23港湾修復プログラムが低透水性ジオテキスタイルを優先しています。一方、タイの280億米ドル規模の南部ランドブリッジプロジェクトは、6年間にわたる安定した需要を確保しています。
北米シルトカーテン市場
北米の市場動向は、海洋エネルギー管理局(BOEM)のリースパイプラインおよび州レベルの海岸回復予算に影響を受けています。ニュージャージー州の5,000万米ドルの養浜ポートフォリオおよびマサチューセッツ州の3,000万米ドルの湿地修復プログラムが、沿岸近傍の需要量増加に寄与しています。しかし、フロリダ州の5月から10月にかけての営巣期ブラックアウトにより建設期間が制限され、プロジェクト保険コストの上昇につながっています。さらに、カナダのカナダ規格協会(CSA)規格は米国材料試験協会(ASTM)規格と異なるため、輸入物流が複雑化する一方で、地元サプライヤーに競争上の優位性をもたらしています。
欧州シルトカーテン市場
欧州の市場成長は主に洋上風力プロジェクトによって牽引されています。ドッガーバンク、ファイブ・エスチュアリーズ、ドイツ北海などのエリアにおけるリースでは、水深30メートル未満の堆積物カーテンが必要とされており、タイプIIIシルトカーテン製品の需要を押し上げています。英国においても、2,000基の洋上プラットフォームの廃止措置に伴う長期的な機会が生まれており、数十年にわたる成長ドライバーとなっています。スペインおよびイタリアにおける地中海の浚渫プロジェクト、ならびにロシアにおける北極圏の液化天然ガス(LNG)活動からも段階的な機会が生まれていますが、後者は制裁措置により制約を受けています。
中東・アフリカおよび南米シルトカーテン市場
南米では、ブラジルの港湾民営化イニシアチブが市場活動の主要な焦点となっています。中東およびアフリカ地域は、サウジアラビアのNEOM沿岸開発および南アフリカのダーバン港深化プロジェクトの恩恵を受けています。トルコのカナル・イスタンブールプロジェクトは、許可承認待ちではあるものの、潜在的な長期成長の触媒として残っています。

競合状況
シルトカーテン市場は中程度に集約されています。Lamor CorporationはElastecを2024年5月に買収し、SolmaxはLayfield Environmental Systemsを買収することで、油流出対応機器、ジオメンブレン、シルトカーテンにわたるクロスセルの機会を獲得しました。静水域向けポリ塩化ビニル(PVC)カーテンは価格競争に直面し、粗利益率が低下しています。一方、タイプIII洋上システムはカスタムエンジニアリングと統合モニタリング機能により高い利益率を維持しています。現在、設置済みカーテンのうちモノのインターネット(IoT)センサーを搭載しているものはわずかであり、コンプライアンス分析をバンドル提供する企業に競争上の優位性をもたらしています。
米国材料試験協会(ASTM)、カナダ規格協会(CSA)、および各地域の仕様の違いにより、地域的な断片化が続いています。しかし、多国籍請負業者は複数の管轄区域にわたる認証を持つサプライヤーをますます優先しており、資本力のある既存企業に機会をもたらしています。マングローブや湿地プロジェクト向けの軽量・手動展開型素材には市場ギャップが存在しており、大型浚渫専門業者には十分に対応されていない領域です。GEI Worksの強化トリトンカーテンは、標準カーテンの運用上の障害が高い許容要件につながっている洋上風力発電および廃止プロジェクトを対象とした製品革新を示しています。
シルトカーテン産業リーダー
Elastec
GEI Works
ACME Environmental
Silt Management Supplies, LLC.
Texas Boom Company
- *免責事項:主要選手の並び順不同
シトカーテン市場
- ABASCO
- ACME Environmental
- BMP Supplies Inc.
- BTL
- Clarion Municipal
- Elastec
- Floatex Srl
- Gecko Cleantech
- GEI Works
- JXY Heavy Industry
- Layfield Group
- Silt Management Supplies, LLC.
- Solmax
- Texas Boom Company
- Tritonbuoys
- Water Pollution Solutions

Recent Industry Developments in シトカーテン市場
- 2025年9月:タイ内閣は280億USD規模の南部ランドブリッジプロジェクトを承認し、2030年まで堆積物変位を管理するため、ラノーンおよびチュムポンの浚渫サイトにおいてシルトカーテン(濁度カーテンとも呼ばれる)の使用を義務付けました。
- 2025年3月:インドのヴァダヴァン港は、Jan De Nul(JDN)およびDredging, Environmental and Marine Engineering(DEME)に近岸埋め立てパッケージを発注しました。このプロジェクトは大規模な土地造成を伴い、2025年第3四半期に着工しました。埋め立て工事中、堆積物の拡散を制御し周辺海洋環境を保護するためにシルトカーテンが展開されました。


世界のシルトカーテン市場レポートの調査範囲
シルトカーテンとは、水路の指定区域内に堆積物や汚染物質を封じ込めるよう設計された浮遊型ジオテキスタイルバリアです。建設、浚渫、その他の海洋プロジェクト中にこれらの物質の拡散を防ぐために使用され、濁度およびその海洋生態系への影響を低減するための環境保護措置として機能します。
シルトカーテン市場は、タイプ、素材、用途、地域別にセグメント化されています。タイプ別では、タイプI(静水域)、タイプII(緩流域)、タイプIII(強流域・洋上)にセグメント化されています。素材別では、ポリ塩化ビニル、ポリウレタン、ジオテキスタイル素材、複合積層材にセグメント化されています。用途別では、浚渫、海洋・沿岸建設、洋上エネルギー(石油・ガス・風力)、環境修復・生息地プロジェクト、その他の用途にセグメント化されています。本レポートは、主要地域の20か国におけるシルトカーテンの市場規模と予測も対象としています。市場規模と予測は金額(USD)ベースで提供されます。
| タイプI(静水域) |
| タイプII(緩流域) |
| タイプIII(強流域・洋上) |
| ポリ塩化ビニル |
| ポリウレタン |
| ジオテキスタイル素材 |
| 複合積層材 |
| 浚渫 |
| 海洋・沿岸建設 |
| 洋上エネルギー(石油・ガス・風力) |
| 環境修復・生息地プロジェクト |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| トルコ | |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | タイプI(静水域) | |
| タイプII(緩流域) | ||
| タイプIII(強流域・洋上) | ||
| 素材別 | ポリ塩化ビニル | |
| ポリウレタン | ||
| ジオテキスタイル素材 | ||
| 複合積層材 | ||
| 用途別 | 浚渫 | |
| 海洋・沿岸建設 | ||
| 洋上エネルギー(石油・ガス・風力) | ||
| 環境修復・生息地プロジェクト | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| トルコ | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
シルトカーテン市場の現在の市場規模は?
シルトカーテン市場規模は、2025年に981万USD、2026年に1,018万USDと予測され、2026年から2031年にかけてCAGR 3.78%で成長し、2031年までに1,226万USDに達する見込みです。
需要をリードしている地域はどこですか?
アジア太平洋は2025年に世界収益の41.11%を生み出し、大規模な港湾・修復プログラムを背景にCAGR 5.89%で拡大しています。
最も速く拡大している用途セグメントはどれですか?
洋上エネルギーは、洋上風力発電所の建設およびプラットフォームの廃止撤去を中核として、3.87%のCAGRで最も急成長するユースケースとなっています。
PVCに対してシェアを伸ばしている素材は何ですか?
ポリウレタンカーテンは、腐食性の高い塩水環境での耐久性が高く、グリーンファイナンス要件にも適合するため、CAGR 4.56%で拡大しています。
最終更新日:



