
装飾用ラミネート市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
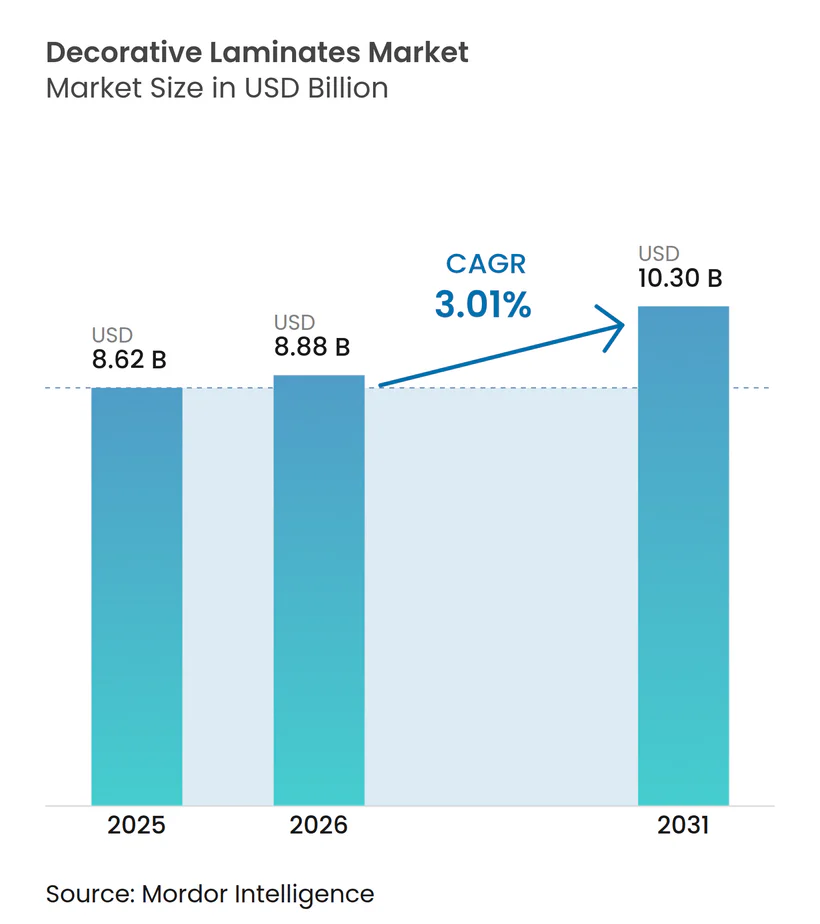
| 市場規模 (2026) | 8.88 十億米ドル |
| 市場規模 (2031) | 10.30 十億米ドル |
| 成長率 (2026 - 2031) | 3.01 % |
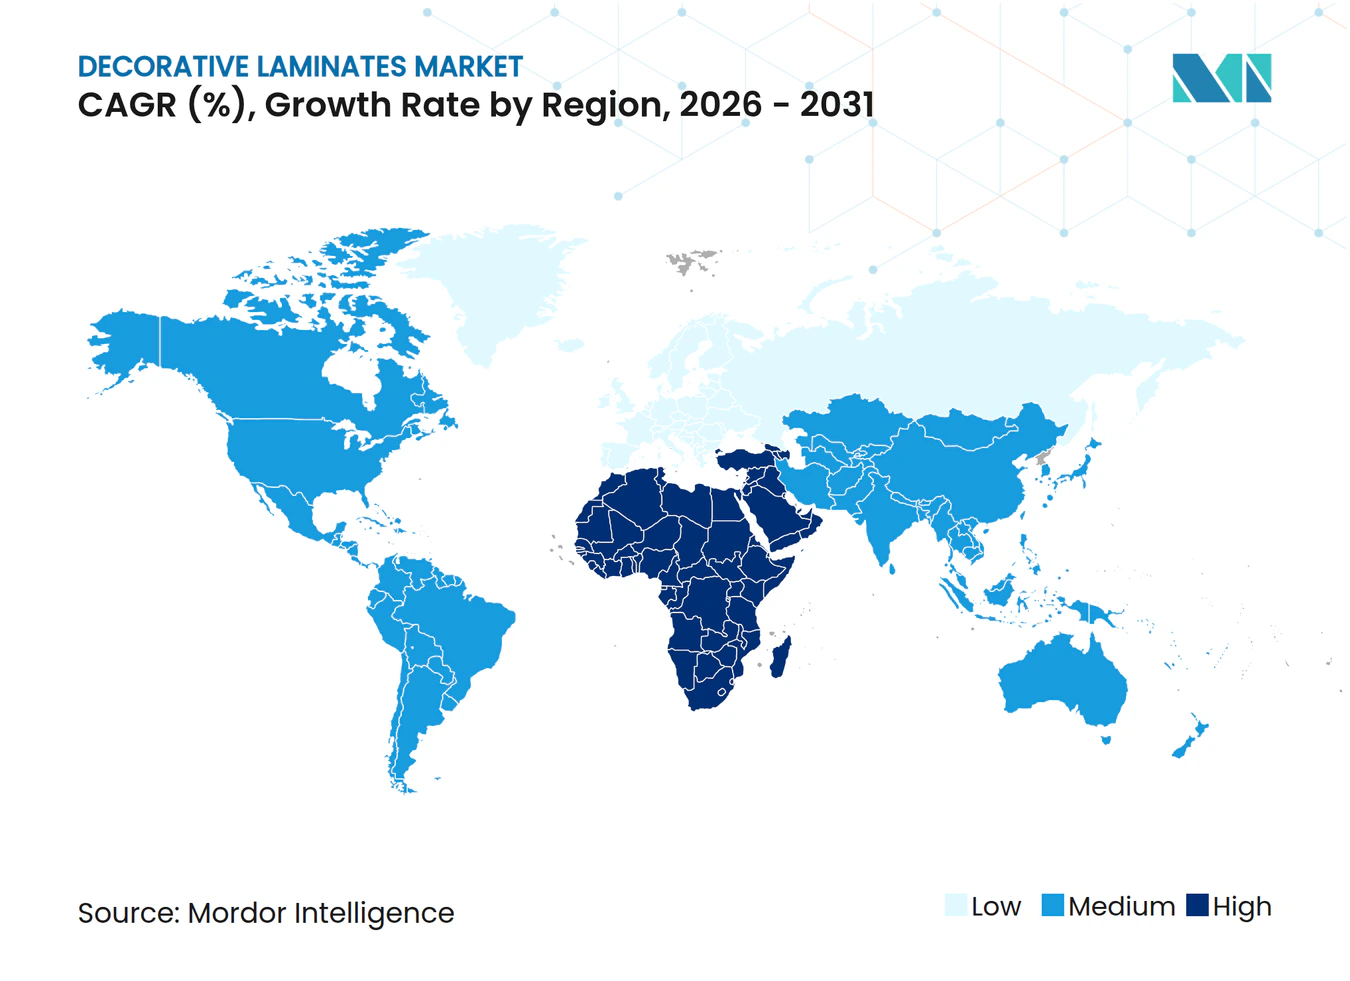
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる装飾用ラミネート市場分析
装飾用ラミネート市場規模は2025年に86億2,000万米ドルと評価され、2026年の88億8,000万米ドルから2031年には103億米ドルへと、予測期間(2026〜2031年)中に年平均成長率(CAGR)3.01%で成長すると推定されています。欧州におけるホルムアルデヒド排出上限の厳格化、アジア太平洋地域における新築活動の変動、ならびに高級ビニルタイル(LVT)および人工石からの代替圧力が、調達戦略と資本配分を再編しています。デジタル印刷およびエンボス・イン・レジスター(版合わせエンボス)ラインは、版コストを削減し、成熟したグラビア印刷設備では経済的に対応できないオーダーメイドのデザインプログラムを支援するため、普及が進んでいます。また、デザイナーが高い樹脂含有量にもかかわらずプレミアム価格帯を実現する超リアルなテクスチャーを求めるなか、オーバーレイ紙がクラフト芯材に取って代わりつつあります。さらに、中国製デコール紙に対する欧州のアンチダンピング関税が垂直統合を加速させ、コンバーターはマージン保護のために含浸工程の内製化を余儀なくされています。
レポートの主要ポイント
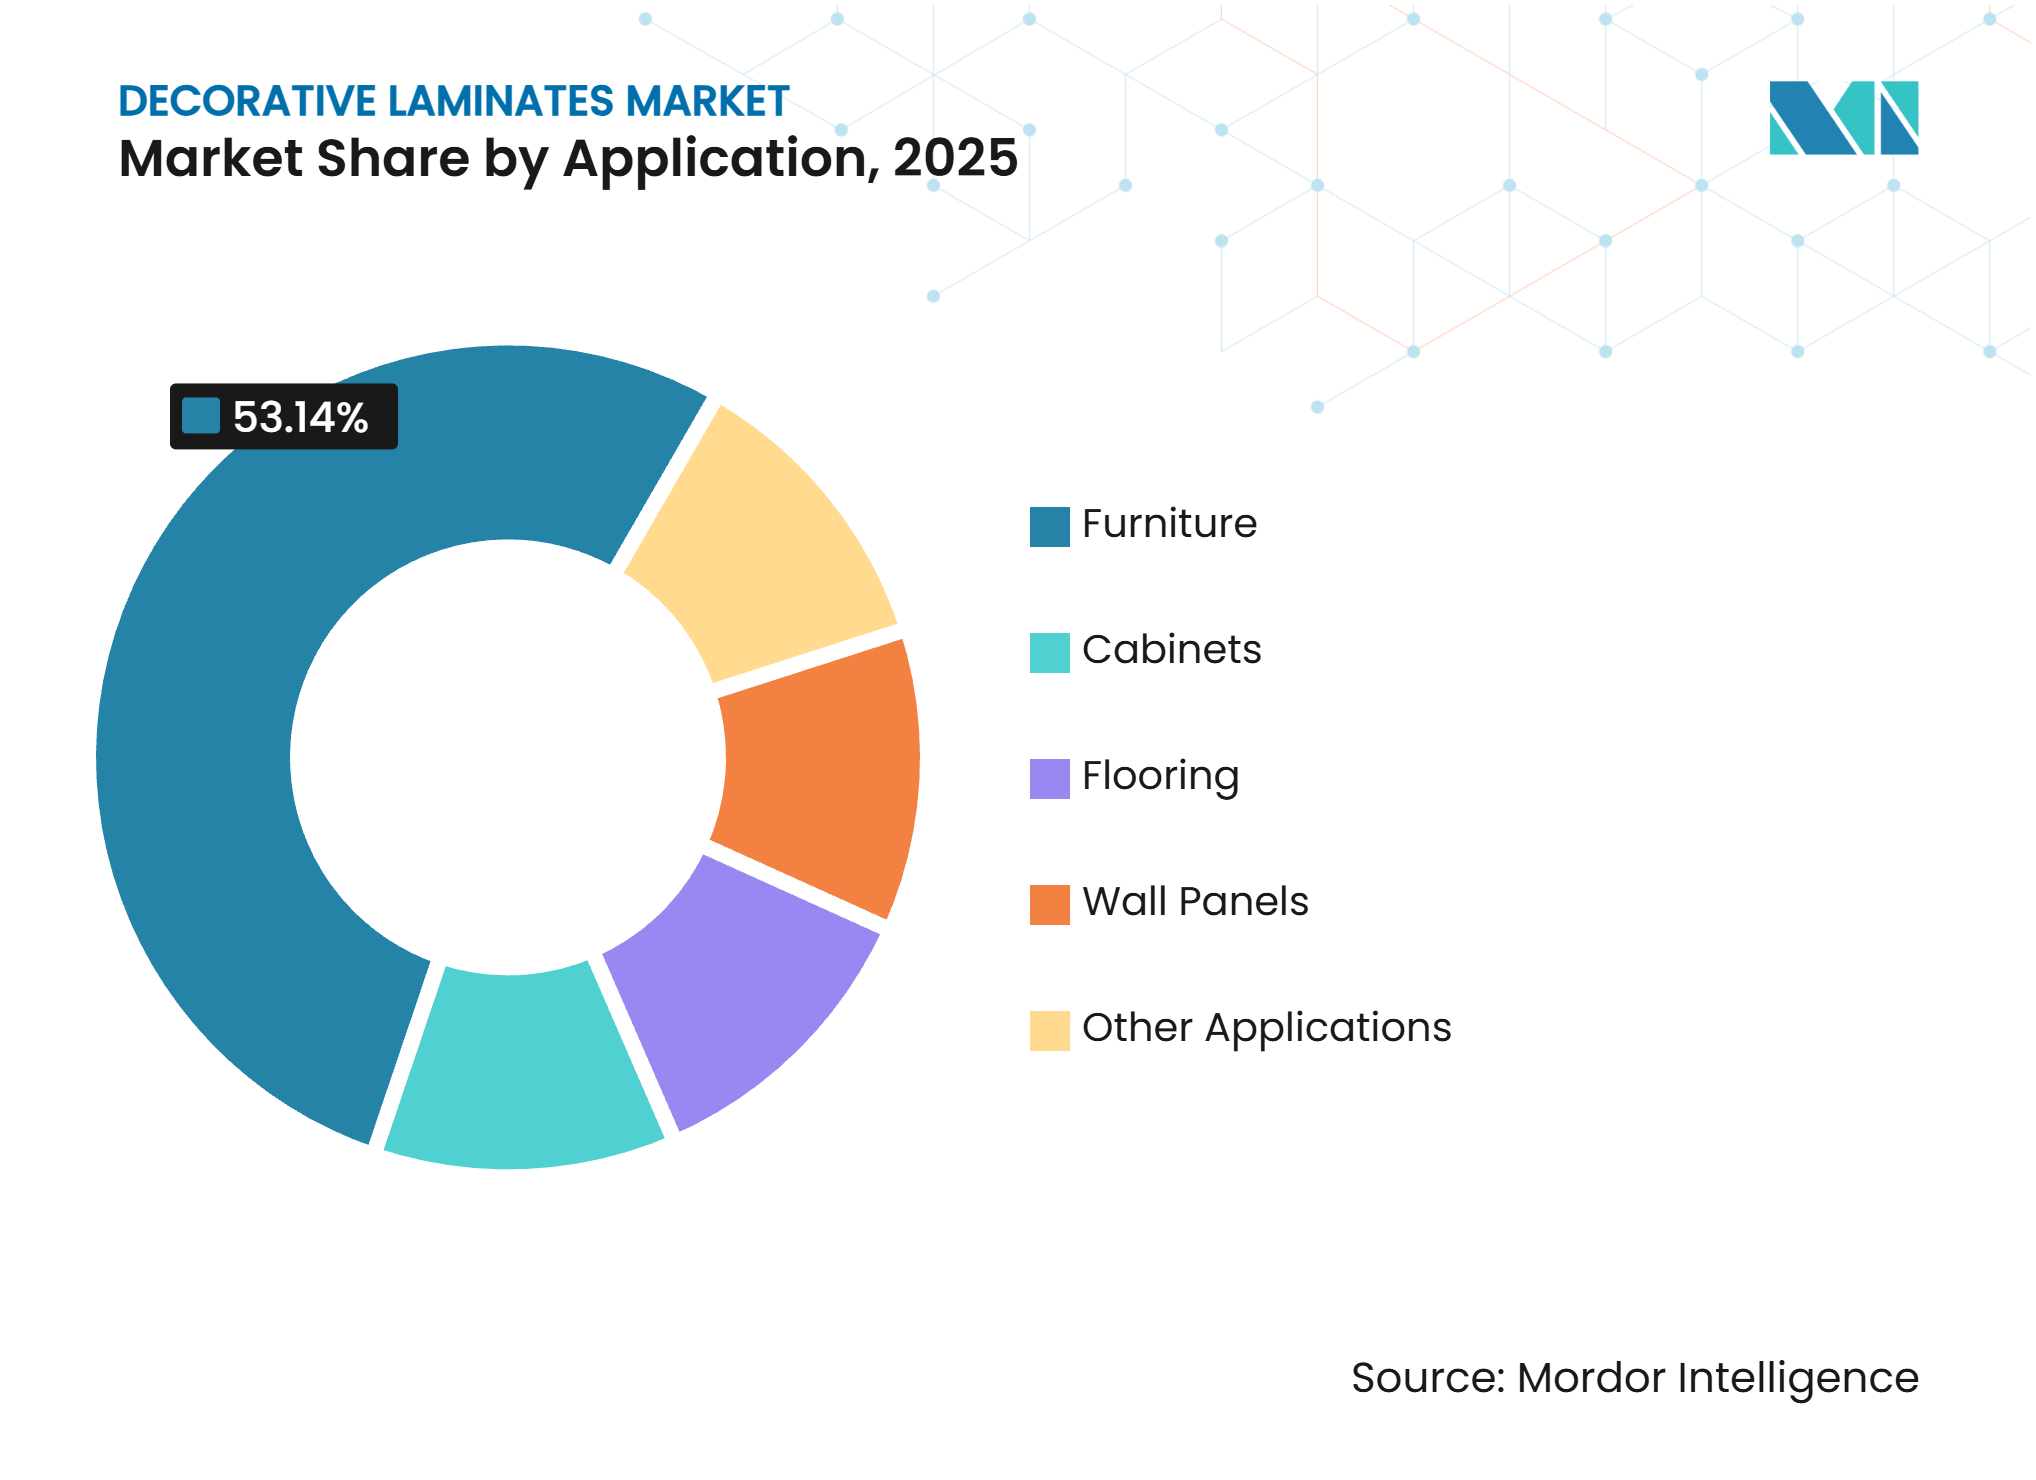
- 用途別では、家具が2025年のデコラティブラミネート市場規模において53.14%の収益シェアを維持しました。ウォールパネルは2031年までに3.21%のCAGRで拡大する見込みです。
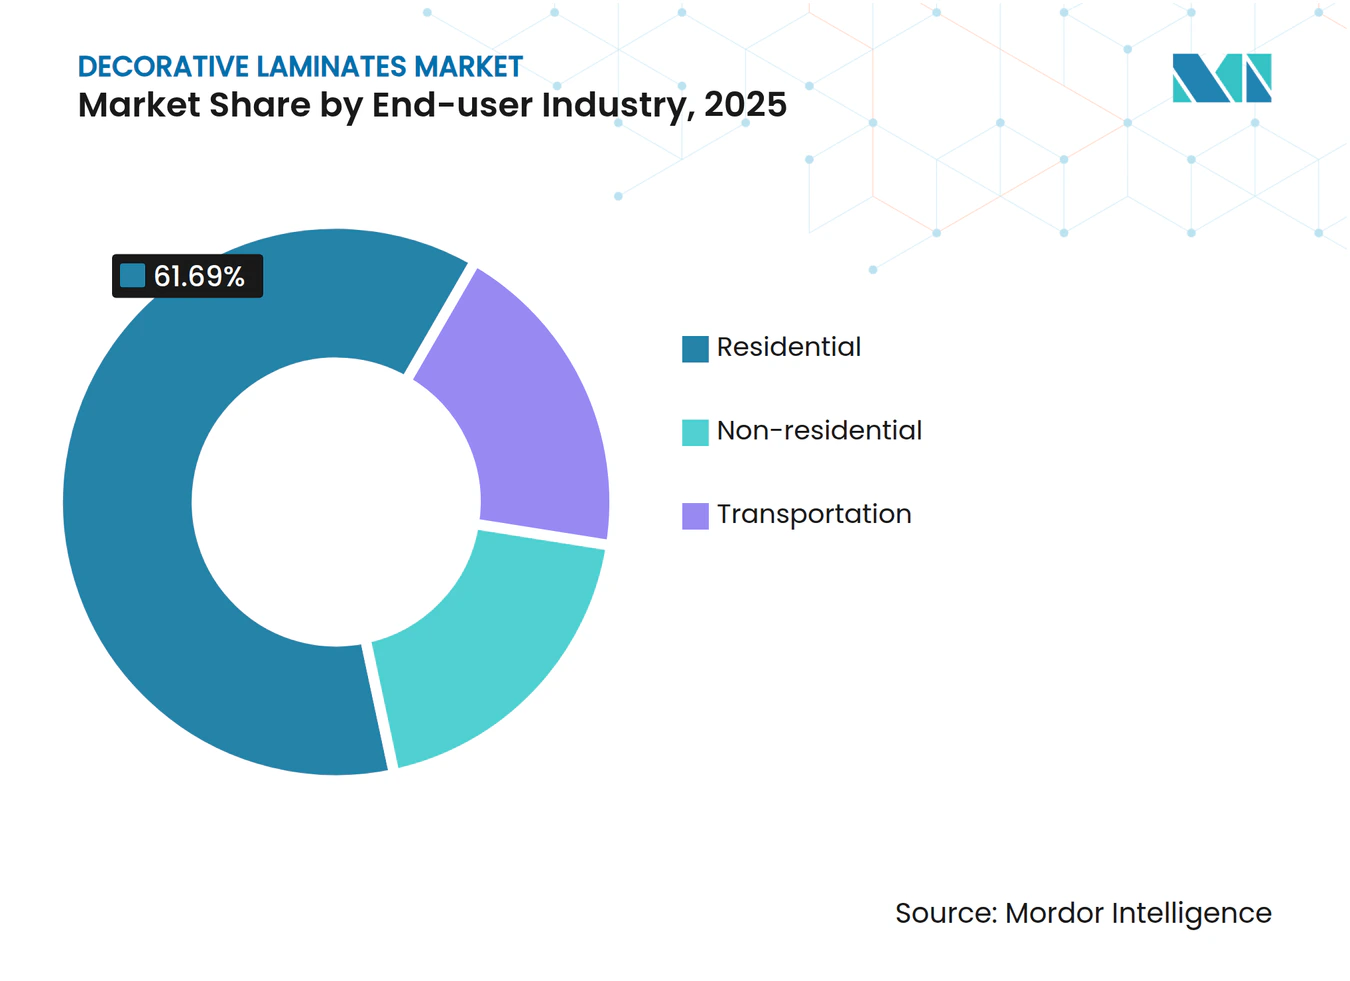
- エンドユーザー産業別では、住宅セグメントが2025年のデコラティブラミネート市場規模の61.69%を占めました。非住宅は2031年までに最高の予測CAGRである3.64%を記録しました。
- 地域別では、アジア太平洋地域が2025年のデコラティブラミネート市場シェアの38.24%と最高値を占めました。ただし、中東・アフリカのシェアは予測期間(2026〜2031年)を通じて3.49%のCAGRで最も速く成長すると予想されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋における住宅建設の急増 | +0.9% | インドが中核、中国の縮小による部分的な相殺;東南アジアへの波及 | 中期(2〜4年) |
| リノベーション需要を促進するコスト効率の高い美観 | +0.7% | 日本、北米、西欧に集中したグローバル規模 | 短期(2年以内) |
| デジタル印刷およびエンボス・イン・レジスター技術の進歩 | +0.5% | 北米とEUが早期採用;アジア太平洋での製造規模拡大 | 長期(4年以上) |
| ラミネート一体型パネルを採用したプレハブ一戸建て住宅 | +0.4% | 北米が主要市場;オーストラリアとスカンジナビアで萌芽期 | 中期(2〜4年) |
| ティアII・IIIの都市における電子商取引DIYカットシートの普及 | +0.3% | インドと東南アジアが中核;中国ティアIII都市での普及は限定的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における住宅建設の急増
インドの住宅市場は成長しています。2025年上半期には、プレミアムセグメントの住宅販売が急増し、キッチン、ワードローブ、壁パネルにおけるラミネートの需要増加につながりました。一方、中国では不動産投資が急落し、完成住宅の引き渡し件数が減少するなど、市場の低迷が続き、同地域におけるラミネート需要を抑制しました[1]。その結果、生産者はインドのティアI都市および新興ティアII都市に注力する一方、過飽和状態にある中国の沿岸ハブでのプレゼンスを縮小するなど、在庫の再配分を進めています。インドでは記録的なオフィス賃貸が実現し、2028年まで続く小売パイプラインとともに、商業内装工事における機会が拡大しています。また、東南アジアの住宅刺激策は市場に好影響をもたらしていますが、サプライチェーンの分断が当面の取引量を抑制しています。
リノベーション需要を促進するコスト効率の高い美観
2024年度、日本のリノベーション支出は、特に高齢化社会という背景のもと、住宅所有者や開発業者が新築よりも既存資産の改修を志向するトレンドを裏付けました。木目調表面材の中でも、装飾用ラミネートはコスト効率の高さで際立っており、予算を重視したリモデリングにおいて好まれる選択肢となっています。インドや東南アジアの電子商取引DIYプラットフォームがカットサイズパネルの全国配送を開始している一方、施工者トレーニングの不足がリピート注文の減少につながり、成長ポテンシャルを制限しています。北米では老朽化した住宅ストックが引き続きリモデリング活動を牽引しています。ただし、2025年に住宅ローン金利が上昇する見通しのなか、消費者はプレミアムグレードではなく中間グレードのラミネートに移行しています。西欧でも同様の節約志向が見られますが、エネルギー改修に関する家主規制からの後押しが、この下位グレードへの移行をある程度緩和しています。
デジタル印刷およびエンボス・イン・レジスター技術の進歩
デジタルインクジェットラインは、かつて高級突き板の特徴であった精度で石材やテキスタイルのモチーフを再現できるようになりました。一方、エンボス・イン・レジスタープレスはテクスチャーと印刷をシームレスに整合させます。UnilínのLux 21ラインは両機能をインラインで統合しています。このイノベーションにより、最小経済的発注量が削減され、在庫リスクが軽減されます。Koenig & BauerのRotaJETプラットフォームは段取り替え時間を数時間から数分へと革命的に短縮しました。この効率性は、建築家主導のオーダーメイドデザインにとって極めて重要です。EUによる中国製デコール紙へのアンチダンピング関税の影響で原料コストが急騰しており、これに対応してコンバーターはマージン保護のために含浸工程の内製化を進めています。ラミネートはすでにバイオベース素材と消費後リサイクル繊維で構成されており、デジタルワークフローは具体化炭素開示への高まる要求に応える上で重要な役割を果たしています。
ラミネート一体型パネルを採用したプレハブ一戸建て住宅
北米のプレハブ建設業者は、工場段階でラミネート張りのキャビネットや壁パネルを仕様に組み込み、現場での作業と廃棄物を削減しています。注文はバルク契約として入るため、サプライヤーにとっては需要が平準化される一方、デザインは数週間前に確定する必要があります。接着剤システムはモジュール輸送中の振動や湿度変動に耐える必要があり、低VOC化学品の研究開発が進んでいます。オーストラリアとスカンジナビアでは同様のモデルが試験的に導入されていますが、アジア太平洋ではオーダーメイドの現場施工が主流であり、プレハブパネルの普及を制限しています。輸送中の損傷に対する保証リスクにより、生産者はアフターサービスの拡充を余儀なくされていますが、その代わりに生産ラインの予測可能性が向上するというトレードオフがあります。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人工石、LVT、サーモフォイルによる代替 | -0.6% | グローバル規模、特に北米と西欧の中間価格帯住宅で顕著な圧力 | 短期(2年以内) |
| 欧州連合E1/E0ホルムアルデヒド排出規制への対応コスト | -0.4% | EUが中核;アジア太平洋および北米からEU向け輸出業者への波及効果 | 中期(2〜4年) |
| 木材基材のサプライチェーントレーサビリティコスト | -0.3% | EUDRによりEUが主要;FSC/PEFC認証圧力により北米が副次的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
人工石、LVT、サーモフォイルによる代替
高級ビニールタイルは、耐水性に優れクリックロックシステムで迅速に施工できるため、湿気の多い床面ゾーンで主流となっています。エンジニアードストーンカウンタートップは、購入者がラミネートを転売時の妥協点と見なすハイエンドのキッチン・バスリモデル市場を獲得しています。サーモフォイルドア、欧州の購入者がエッジバンド加工のラミネートフロントよりも高品質と認識するシームレスなエッジを実現します。シェアを取り戻すため、デコラティブラミネート業界のメーカーは高解像度プリントと深いテクスチャーエンボス加工に注力し、美観上の差を縮めていますが、ボリュームセグメントでの価格同等性は依然として達成困難です。新興市場ではコスト面からラミネートが引き続き選ばれており、世界的な代替圧力を和らげているものの、その流れを逆転させるには至っていません。
欧州連合のホルムアルデヒド排出規制への対応コスト
2026年8月6日より、規則2023/1464が複合木材パネルからの排出量を0.062 mg/m³に制限します。これにより、樹脂の再調合と継続的なモニタリングが義務付けられます[2]。この規制を見越して、ある大手工場は捕集システムとバイオベース接着剤に投資しました。一方、中小のコンバーターはEU市場での事業統合または撤退という選択に苦慮しています。彼らは認定、試験、バッチトレーサビリティに伴う固定費負担に直面しています。EU購入者と取引するためには、輸出業者はEN 16516およびEN 717-1に基づく認証を取得する必要があります。この要件は参入障壁を高め、複数国に事業を展開する既存プレーヤーに有利に働きます。さらに、この規制はE0認証オーバーレイおよび樹脂への需要を押し上げ、原料価格の上昇をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
家具が成熟する中、壁パネルがシェアを拡大家具は2025年に53.14%の需要シェアを占め、組み立て式キャビネットやモジュール式ワークステーションによって支えられています。しかし、ウォールパネルは他のすべての用途を上回るペースで成長し、2031年までに3.21%のCAGRで前進すると予想されます。特にインドおよびガルフ地域における商業フィットアウトでは、高トラフィックや厳しい施工スケジュールに耐えるラミネート張りパーティションが採用されており、デコラティブラミネート業界全体の需要を支えています。
ホテルやリテールのデザナーは、コンクリート・テキスタイル・レザーのテクスチャーを再現するエンボスインレジスタープリントをますます好むようになっており、従来の塗料や壁紙からの移行が進んでいます。かつてラミネートは床材において強固な地位を占めていましたが、現在は耐水性LVTに市場を奪われつつあります。欧州ではサーモフォイルフロントがキャビネットドアに浸透しています。日本の非住宅リノベーション受注は、床材から装飾的な壁面クラッディングへと焦点が移っています。その結果、ウォールパネルにおけるデコラティブラミネートの市場シェアは、特にホスピタリティのリファービッシュが迅速施工・低VOC表面を優先するにつれ、着実に上昇する見込みです。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
商業スペースが将来の成長をリード住宅購入者は2025年のデコラティブラミネート市場シェアの61.69%を消費しましたが、オフィス・リテール・ホスピタリティのフィットアウトが成長エンジンとなり、非住宅需要は2031年までに3.64%のCAGRで増加すると予測されています。この楽観的な見通しは、2024年のインドにおける旺盛なオフィスリース活動と堅調なリテールパイプラインによって裏付けられており、レセプションデスク・洗面所キュービクル・ディスプレイフィクスチャーなどへの強い需要を示しています。
日本の非住宅リノベーション支出は、成熟市場における一つのトレンドを浮き彫りにしています。それは、新築よりもリフレッシュサイクルへの設備投資を優先する傾向です。輸送機器内装はニッチな分野ながら収益性が高く、特に自動車グレードのラミネートが電気自動車の軽量化への取り組みにおいて重要な役割を果たしています。中国の継続的な低迷が世界の住宅ボリュームに重くのしかかる一方、インドが2025年度に達成した住宅完工実績は注目すべき対抗軸となっています。さらに、プレファブ工場向けのデコラティブラミネート市場は、従来のエンドユーザー区分に挑戦しており、これらのモジュールは出荷前にキャビネットや壁パネルをシームレスに組み込んでいます。


地域分析
アジア太平洋地域の装飾用ラミネート市場
アジア太平洋地域は2025年の収益の38.24%を占めましたが、成長は二極化しています。インドは住宅市場の急成長の瀬戸際にあり、記録的な商業リースとともに、家具や壁パネルへのミネート採用が急速に進み、デコラティブラミネート業界を支えています。対照的に、中国は2024年1月から10月にかけて完成住宅の引き渡し数が大幅に落ち込んでいます。この低迷により、サプライヤーは輸出受注の追求またはリファービッシュニッチへの注力を余儀なくされています。一方、日本のリノベーションへの多大な支出は、新築から改修へという広範なトレンドを示しています。このトレンドは、老朽化した住宅ストックが同様の変化を促している韓国でも見られます。
北米および欧州の装飾用ラミネート市場
北米では、安定した市場においてリモデリングとプレハブ住宅が新築の減速を補っている。しかし、2025年の住宅ローン金利の急上昇により、一部の任意的なアップグレード需要が抑制されている。欧州では2026年8月のホルムアルデヒド規制上限の導入を控え、装飾用ラミネート市場への影響が懸念されている。コンプライアンス対応に必要な資本の大きさを示す事例として、EGGERがドイツに新設した生産ラインが挙げられる。さらに、中国製デコール紙に対するアンチダンピング関税が大陸全土のコンバーターに圧力をかけており、国内含浸設備への関心が高まっている。
中東・アフリカおよび南米の装飾用ラミネート市場
中東・アフリカ地域は2031年までに地域別で最も高いCAGRとなる3.49%を記録すると予測されている。サウジアラビアおよびアラブ首長国連邦では、大規模プロジェクトがラミネート仕上げの内装ソリューションを採用しており、厳格な納期管理の必要性が強調されている。同時に、一人当たり所得の上昇が住宅リフォームの急増を後押ししている。南米は貢献する量は比較的小さいものの、ブラジルにおける都市化の進展が需要を押し上げている。進化する規制環境と建設業の景気循環的な性質を踏まえ、地域のサプライヤーはコンプライアンス対応に必要な資本と、設備展開に求められる機動性のバランスを取るという難しい局面に立たされている。
規制環境
装飾用ラミネートの規制遵守は、室内空気質と化学物質規制を中心に厳格化が進んでおり、輸出市場全体での試験方法と文書作成の統一化を後押ししている。欧州連合では、規則(EU) 2023/1464により、2026年8月6日から複合木材製品に対するホルムアルデヒド放出限度値0.062 mg/m3が設定され、樹脂の再処方、認定試験、およびEN 717-1や関連する建材試験制度に整合した継続的モニタリングの必要性が高まっている。
北米では、複合木材製品のホルムアルデヒド放出規制は、米国のTSCAタイトルVI(15 USC 2697)のもとで依然として中心的な位置を占めている。カナダはSOR/2021-148(2025年3月18日最終改正)のもとでホルムアルデヒド放出を規制している。放出規制に加えて、ISO 4586(高圧装飾用ラミネート向け)は仕様書で参照される主要な技術性能基準として引き続き機能しており、国境を越えた品質検証を可能にする一方で、自社試験能力を持たない小規模加工業者にとってはハードルを高めている。
バリューチェーン分析
装飾用ラミネートのバリューチェーンは、デコール紙やオーバーレイ紙、クラフト紙/コア紙、熱硬化性樹脂(表面層・デコール層用のメラミンとコア層用のフェノール)といった上流の原材料に加え、耐摩耗性、耐火性、耐傷性のための添加剤やコーティング剤から始まる。紙は含浸装置で含浸され、乾燥された後、積層体として組み立てられ、高圧・高温下で硬化される。硬化後、シートは研磨、トリミング、仕上げ加工が施され、家具、キャビネット、壁パネル、その他の内装表面への用途要件を満たすようにされ、ISO 4586型の性能要件が完成品の品質認定に一般的に用いられている。
中間工程では、品質の安定化とマージン確保のため、含浸工程および樹脂化学分野への垂直統合が一段と重視されている。特にコンプライアンスやトレーサビリティの要求がコストと複雑性を高める場合にその傾向が強い。下流側では、市場参入モデルとして、建築家や加工業者との直接プロジェクト仕様化、ディストリビューターおよびディーラー網、さらにアジア太平洋地域の一部で拡大するEコマースのカットシート・プログラムなどがあり、サンプリング、リードタイム、アフターサポートといったサービス水準がリノベーションや商業施設内装案件における成約率に影響を与えている。
競合ランドスケープ
市場集中度
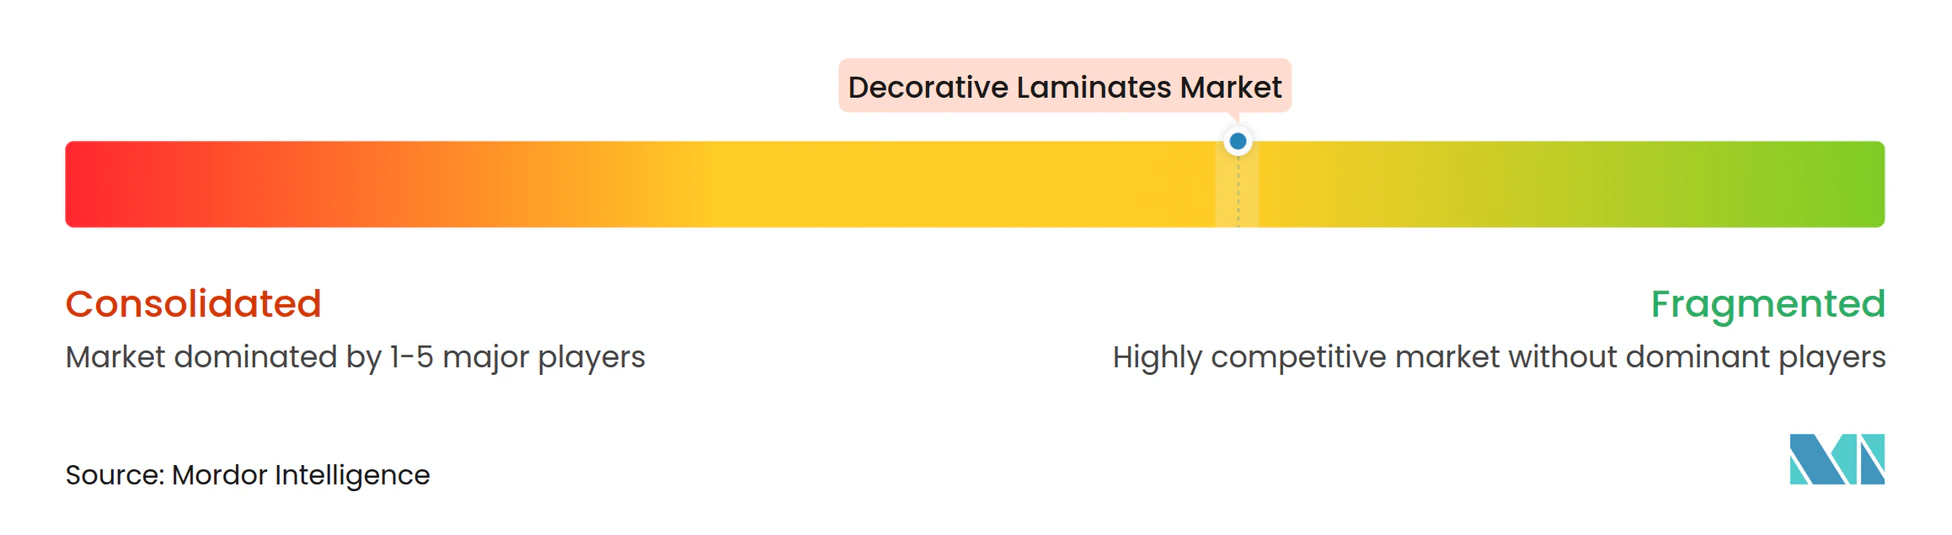
装飾用ラミネート市場は中程度に分散しています。排出試験ラボを持たない中小企業は、2026年8月の期限前にニッチ特化か大手との合併かの選択を迫られています。電子商取引に特化したブランドはインドのティアII・IIIの都市でカットシートパックを展開していますが、リピート販売を確保するには施工者不足の解消が課題です。FSCおよびPEFC認証は欧州と北米での入札要件となりつつあり、コスト増加をもたらす一方で公共セクタープロジェクトへの参入機会を開いています。能力増強が規制適合工場に集中するなか、供給は高コストの小規模製材所から複数国にサービスを提供できる地域ハブへと移行する可能性が高いです。
装飾用ラミネート産業のリーダー企業
-
Wilsonart LLC
-
Greenlam Industries Limited
-
Broadview Holding
-
Kronoplus Limited
-
Egger
- 注:主要企業の掲載順は順位を示すものではありません。
デコラティブラミネート市場 このレポートでカバーされる企業
- Abet Laminati
- Aica Kogyo Co., Ltd.
- Airolam Decorative Laminates
- Archidply
- Bell Laminates
- Broadview Holding
- Durianlam
- Egger
- Greenlam Industries Limited
- Kronoplus Limited
- Laminex
- Merino Industries Limited
- Rushil Decor Limited
- Sonae Arauco
- Stylam
- The Diller Corporation
- Wilsonart LLC
市場機会と将来展望
コンプライアント対応の製品再処方と文書化は、多国籍バイヤーの調達を簡素化する低放出・認証済みラミネートシステムの新たな市場空間を生み出している。規則2023/1464のもとで2026年8月6日に施行されるEUのホルムアルデヒド上限値は、E0タイプのオーバーレイおよび低VOC樹脂システムへの需要を高めている。欧州向けに輸出する事業者は、購買要件で参照されるEN 16516やEN 717-1を含む試験方法と認証を整合させる必要もある。この環境は、コンプライアント対応のオーバーレイ、樹脂、そしてFSC/PEFC準拠の調達を含む追跡可能な木材基材を、国境を越えて一貫したSKUとして束ねられるサプライヤーに有利に働く。
性能主導の差別化もまた、触感や表面特性の向上と新たな製造能力を通じて、ラミネートが代替材料に対してより効果的に競争できるプレミアム市場の隙間を鮮明にしている。例えば、Formicaの2026年6月のFENIX NTX(高いバイオベース含有率を訴求)の投入や、EGGERのDecorative Collection 26+の更新は、商業内装の仕様サイクルを支える新たなデコール、テクスチャー、材料プラットフォームへの積極的な投資を浮き立たせている。同時に、インドにおけるブラウンフィールドおよびグリーンフィールドの生産能力対応(Greenlamのアンドラ・プラデーシュ州ナイドゥペタでの承認済み拡張やRushil Decorのジャンボシート増産など)は、メーカーが急速に動くリノベーションおよび内装施工チャネル向けに規模とリードタイム管理を優先していることを示している。
最近の産業開発事情 デコラティブラミネート市場
- 2026年4月:Wilsonartが、商業用および住宅用内装向けに位置づけられた超マット仕上げで指紋がつきにくいラミネート仕上げ「Traceless」を発表した。この発表は、外観の持続性や清掃性が仕様決定に影響するホスピタリティやオフィス内装など、接触頻度の高い用途を対象としている。これはまた、デコールの多様性だけでなく表面技術による差別化の競争水準を高めるものである。
- 2026年2月:EGGERが「Decorative Collection 26+」を発売し、装飾表面材およびラミネート向けのデコールおよびテクスチャーの品揃えを拡大した。より広範で調和のとれたコレクションは、プロジェクト全体での再現可能な仕様策定に向けて、より標準化された組み合わせを建築家や加工業者に提供する。この更新は設計段階でのサプライヤーの影響力を強化しており、材料選定はテクスチャーのリアリティと供給確約への依存度が増している。
- 2024年8月:Wilsonartが、高圧ラミネートおよび装飾用金属材のディストリビューターであるOctopus Products Ltdの買収を完了した。この取引により、Wilsonartの下流事業への到達範囲とディストリビューション主導チャネルにおけるサービス基盤が拡大した。ディストリビューションへの統制力強化は、加工業者やプロジェクト顧客への対応力を高め、新コレクションの展開の迅速化を支えている。
デコラティブラミネート市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、デコラティブラミネート市場は、家具、キャビネット、フローリング、壁パネルへの使用を目的としてプレスおよび接着されたデコラティブ表面仕上げシートから得られる収益を対象とし、住宅、非住宅、輸送のエンドユーザー用途を含みます。
調査範囲の除外事項:ソリッドサーフェススラブ、エンジニアードストーン、セラミックタイル、ラグジュアリービニルタイル、デコラティブペイントおよびコーティングは、同一のインテリア仕上げ予算を競合する場合であっても除外されます。
セグメンテーション概要
- 原材料別
- プラスチック樹脂
- オーバーレイ
- 接着剤
- 木材基材
- その他の原材料
- 用途別
- 家具
- キャビネット
- フローリング
- 壁パネル
- その他の用途
- エンドユーザー産業別
- 住宅
- 非住宅
- 輸送
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場の背景を設定し、毎年追跡可能な需要シグナルのクリーンなリストを構築するために使用されました。公共の建設・建築活動シリーズ、住宅完工数、リノベーション指標を参照し、デコラティブラミネート需要が強まる可能性のある地域や冷え込む可能性のある地域を把握しました。
また、国家統計局、米国国勢調査局の建設データ、ユーロスタットの建設・貿易統計、関連するラミネートおよび木質パネルカテゴリーの貿易フローに関するUN Comtrade、建設サイクルに影響を与える世界銀行のマクロ指標など、有料購読不要の情報源も参照しました。企業の年次報告書や投資家向けプレゼンテーションは、製品ミックスの変化、生産能力の追加、地域別エクスポージャーを把握するために使用されました。企業財務の有料サブスクリプションおよび輸出入の出荷レベルデータベースは、供給と貿易の方向性の動きを確認するために選択的に使用されました。これらの例は網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他の多くの公開情報源が使用されました。
一次インタビューおよびサーベイ
一次調査は、デコラティブラミネート需要が日々の購買、発注、価格決定においてどのように現れるか、また実際に価格とミックスがどのように動いているかを検証することに重点を置きました。ラミネートメーカー、ディストリビューター、ファブリケーター、家具およびインテリアフィットアウトの大口購買者を対象に調査を実施し、単一地域のバイアスを避けるためにアジア太平洋、欧州・中東・アフリカ、南北アメリカ全体でバランスよくフィードバックを収集しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:20% | アジア太平洋:45% |
| 中間層:49% | 部門・ユニットリーダー:24% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:20% | マネージャー:56% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は需要プールのトップダウン再構築から始まり、建設活動、家具生産動向、インテリアリノベーションの強度を表面消費量に換算し、地域別の価格ロジックを用いて金額に変換します。合計値の現実性を保つため、サンプリングされたメーカーの収益内訳、ディストリビューターのチャネル確認、主要用途における数量×平均販売価格のクロスチェックなど、選択的なボトムアップ推計によって結果を裏付けました。
新規住宅完工数と許可件数、非住宅床面積の追加、家具製造生産高、ラミネート関連コードの輸出入動向、大規模インテリアプログラムにおける高圧ラミネートと低圧ラミネートの間の観察されたシフトなど、いくつかのインプットを綿密に追跡しました。価格設定は、樹脂および紙のコスト方向性、生産能力稼働率シグナル、製品ミックス(デザイングレードおよびパフォーマンスグレード)を最終値確定前に反映させるという、シンプルかつ規律ある手法で処理されました。予測は、建設および家具指標に対する軽量な多変量回帰に支えられたシナリオ分析を用いて作成され、その後、受注パイプライン、チャネル在庫、予想される価格転嫁について一次回答者が共有した情報を用いて調整されました。小規模国でボトムアップシグナルが不足している場合は、比較可能な市場からのプロキシ比率を適用し、確定前に貿易および建設強度と照合して再確認しました。
データ検証と更新サイクル
アウトプットは少なくとも3つの角度からのトライアングレーションによって検証されます。通常、需要指標、貿易動向、供給側のコメンタリーが含まれます。ある国の合計値がその建設・家具シグナルよりも速く成長している場合、差異を調査し、価格前提を再検討し、ミックスの変化やチャネルの在庫積み増しが急増を説明するかどうかを確認するためのフォローアップコールを実施します。
承認前に、モデルは別のアナリストによって段階的にレビューされ、単位エラー、通貨換算のタイミングの問題、および異常な地域シェアを検出します。レポートは毎年更新され、原材料の急激な変動、貿易政策の変化、主要な生産能力の開始・停止などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認を実施し、クライアントが最新のチェックに基づく最新の見解を受け取れるようにします。
Mordor Intelligenceのデコラティブラミネート市場規模算定と他の公表推計との比較
デコラティブラミネートの公表市場規模は、同一のトピックをカバーしているように見えても異なる場合があります。これは、調査範囲の境界線と価格計算が必ずしも一致していないためです。また、あるソースが異なる基準年を採用している場合、異なるタイミングで通貨換算を行っている場合、または実現需要よりも公表生産能力に依存している場合にも差異が生じます。
エンジニアードストーンとラグジュアリービニルタイルはMordor Intelligenceのデコラティブラミネート調査範囲外であり、これが隣接するインテリア表面仕上げカテゴリーがまとめられた場合に一部の大きな数値が現れる理由の一つです。もう一つの一般的なギャップは、高圧ラミネートと低圧ラミネートのミックスの扱い方です。デザイングレードとパフォーマンスグレードによって平均販売価格が急速に変化する可能性があり、すべての推計がそれらの変化を毎年更新しているわけではありません。最後に、一部の出版物は同レベルのチャネル確認なしに広範な建設成長前提に依存しており、在庫変動や貿易主導の供給シフトが過小評価される可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.62 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 8.71 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、地域全体でより広い平均価格カーブを適用している可能性があります。これにより、高圧ラミネートと低圧ラミネートのミックスおよびインフレ転嫁が地域によって異なる場合に合計値が変動する可能性があります。 |
| 産業出版社B | 7.25 ビリオン 米ドル(2025年) | より狭い製品・チャネルセットを重視することが多く、特に断片化されたディストリビューターやファブリケーターを通じて販売が行われ、把握が困難な地域における小規模なローカル供給を過小評価する可能性があります。 |
推計間のばらつきは主に、カテゴリー包含の選択、基準年のタイミング、および地域全体での価格とミックスの更新方法によって説明されます。金額の構築を可視的な建設・家具シグナルに結び付け、チャネルフィードバックで検証することで、最終的な数値は毎年繰り返し可能なインプットに追跡可能な状態を維持します。
レポートで回答される主要な質問
現在の装飾用ラミネート市場規模と予測成長率は?
2026年に88億8,000万米ドルであり、年平均成長率(CAGR)3.01%で2031年までに103億米ドルに達すると予測されています。
2031年までに最も速く成長する用途セグメントはどれですか?
壁パネルは2031年までに3.21%のCAGRで拡大する見込みです。
なぜラミネート需要において壁パネルが家具を上回る勢いを見せているのですか?
商業内装工事とホスピタリティ改修では、石材やテキスタイルの仕上げを模倣した短工期・エンボス加工の壁パネルが好まれています。
最も高い予測年平均成長率(CAGR)を示す地域はどこですか?
中東・アフリカは、サウジアラビアとアラブ首長国連邦の大型プロジェクトを牽引役として、2031年にかけて年率3.49%の成長が予測されています。