
シリカ市場規模およびシェア
市場概要
| 調査期間 | 2025 - 2031 |
|---|---|
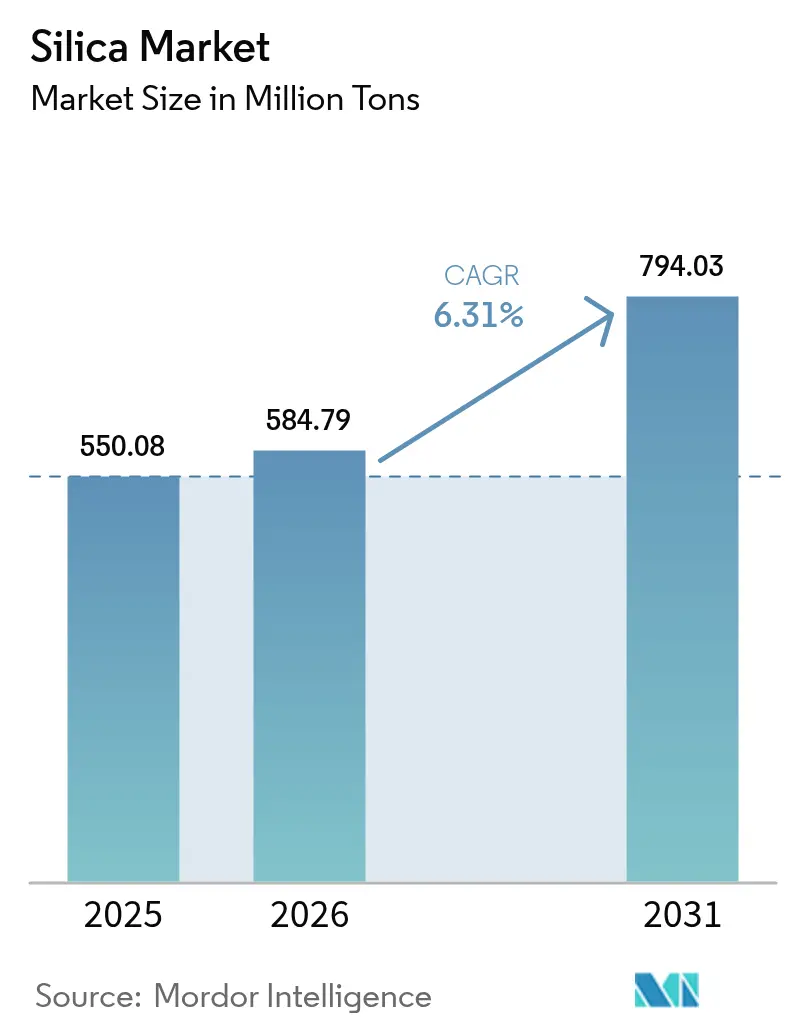
| 市場取引高 (2026) | 584.79 百万トン |
| 市場取引高 (2031) | 794.03 百万トン |
| 成長率 (2026 - 2031) | 6.31 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
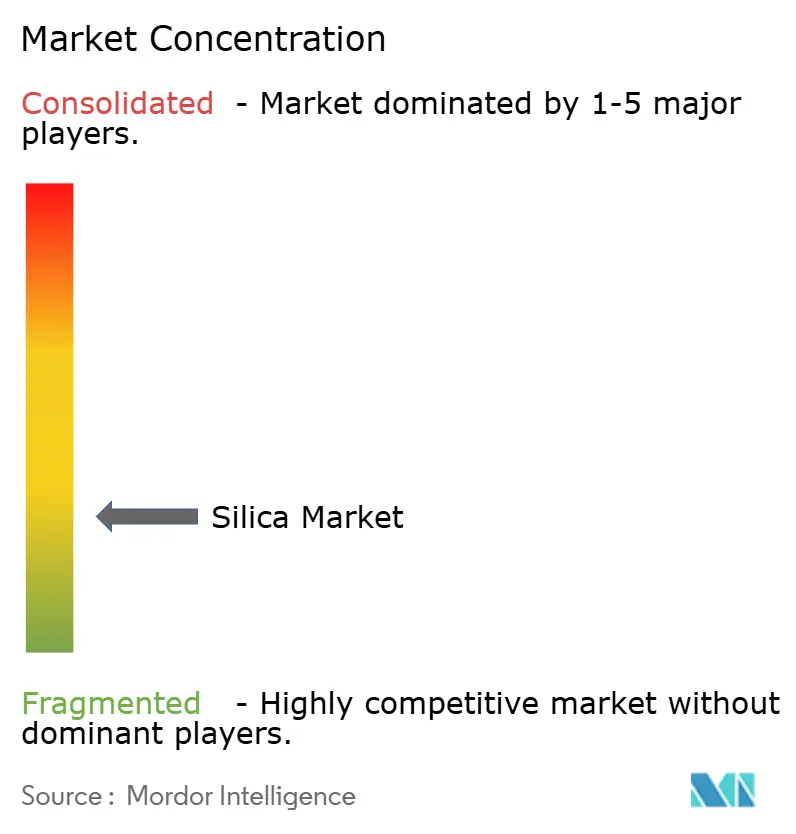
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシリカ市場分析
シリカ市場は、2025年の5億5,008万トンから2026年には5億8,479万トンへと成長し、2026年から2031年にかけて6.31%のCAGRで2031年までに7億9,403万トンに達すると予測されています。この力強い拡大は、建設資材、省エネタイヤ、太陽光発電用ガラス、半導体基板における当該鉱物の中心的役割を反映しています。アジア太平洋地域におけるインフラ支出の増加、低転がり抵抗タイヤへの世界的な需要の高まり、および太陽光発電設備の急速な拡大が需要を押し上げる一方、特殊グレードのサプライヤーは高純度および表面改質製品を通じて価格プレミアムを確保しています。輸送コストの変動および労働衛生規制が成長を抑制しているものの、バイオベースプロセスおよび地域別選鉱への投資がシリカ市場の長期的な堅固な見通しを支えています。
レポートの主要な知見
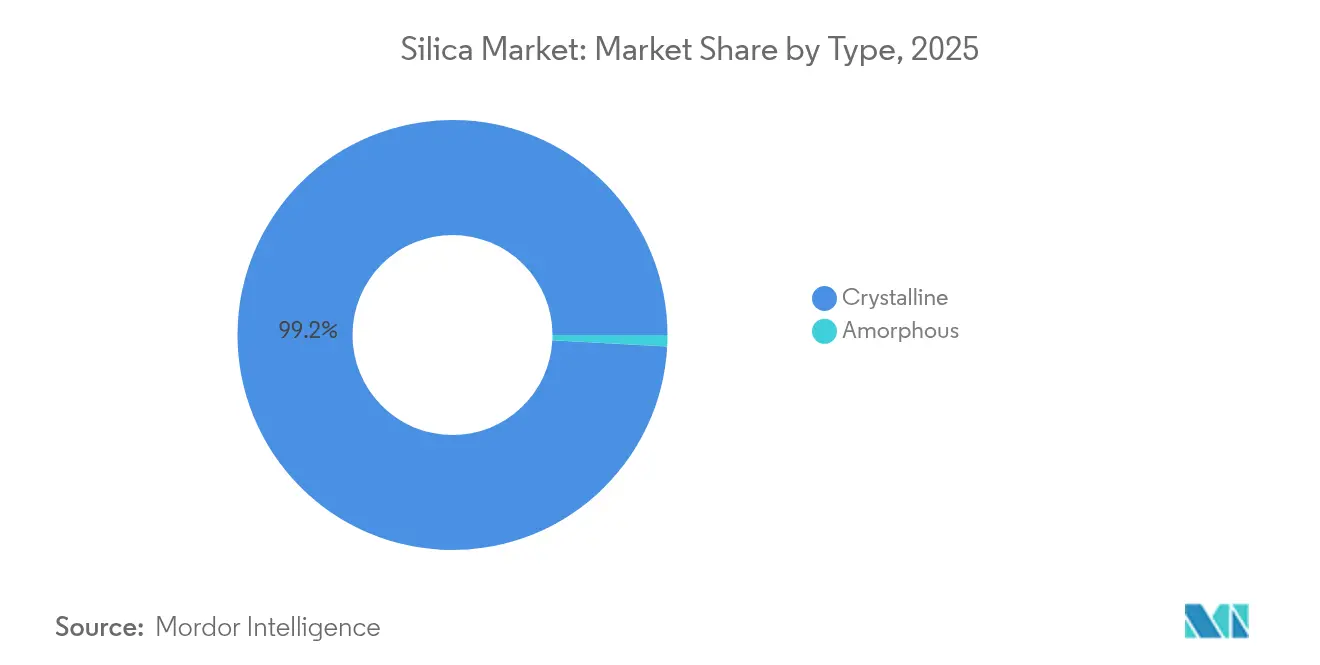
- タイプ別では、結晶質シリカが2025年のシリカ市場シェアの99.15%を占め、2031年にかけて6.22%のCAGRで拡大しています。
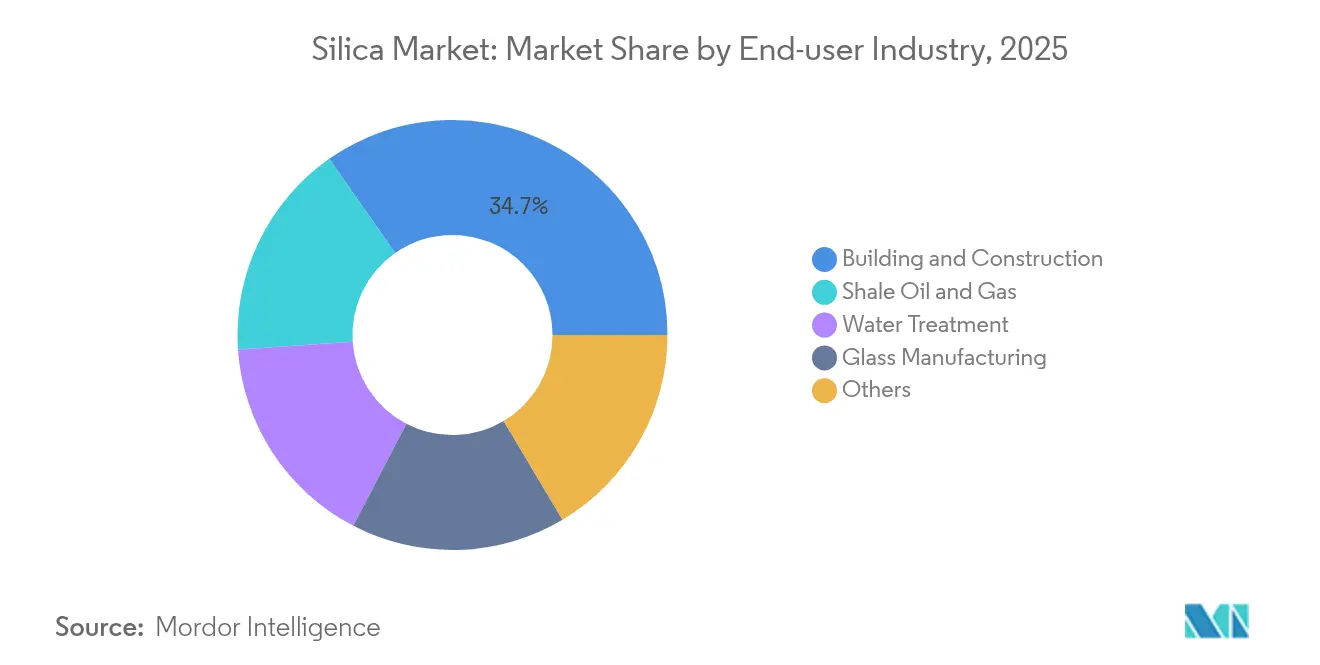
- 最終使用者産業別では、建設・建築が2025年のシリカ市場規模の34.72%を占め、シェールオイルおよびガスは2026年から2031年にかけて7.62%のCAGRで拡大すると予測されています。
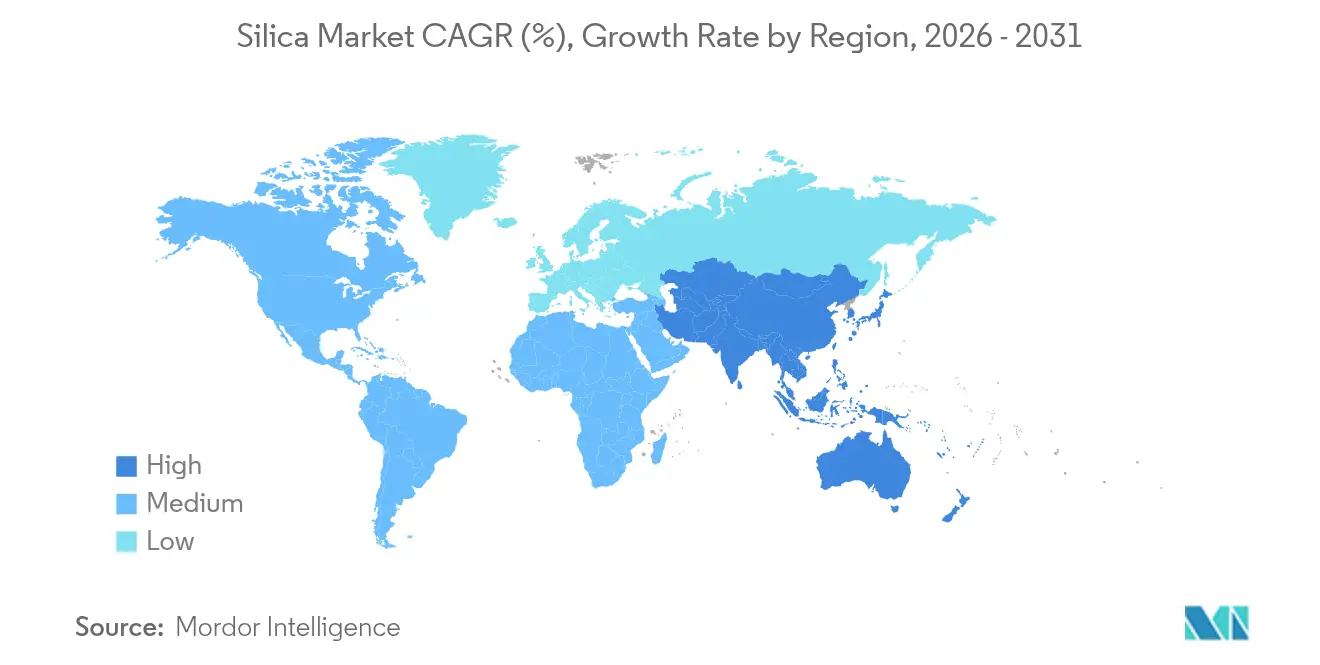
- 地域別では、アジア太平洋が2025年のシリカ市場シェアの41.00%を占め、2031年にかけて8.10%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 沈降シリカに対するグリーンタイヤ需要 | +1.5% | ヨーロッパ、北米、中国 | 中期(2〜4年) |
| 太陽光発電用ガラス製造能力の拡大 | +0.8% | 中国、インド、東南アジア | 長期(4年以上) |
| 先端半導体向け高純度シリカ | +1.2% | アジア太平洋、北米、ヨーロッパ | 短期(2年以内) |
| カーボンフットプリント削減に向けた籾殻シリカ | +0.9% | インド、タイ、ベトナム | 中期(2〜4年) |
| 高固形分バッテリースラリー向けヒュームドシリカ | +1.1% | 中国、韓国、ドイツ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
省エネグリーンタイヤにおける沈降シリカの堅調な需要
低転がり抵抗タイヤは燃費を3〜7%向上させ、タイヤ効率ラベリングを義務付けるヨーロッパの規制がトレッドコンパウンドにおけるシリカ配合量の増加を促進しています。プレミアム乗用車タイヤには現在最大90phrの沈降シリカが使用されており、これは2020年の一般的な水準の2倍に相当します。商業用フリートもディーゼルコスト削減のために同様の配合を採用しており、電気自動車メーカーは航続距離延長のためにこのトレンドを一層強化しています。
太陽光発電用ガラス製造能力の継続的な拡大
太陽光発電1ギガワットの導入には、鉄含有量120ppm以下の超クリアなシリカ系ガラスが1万5,000〜2万トン必要です。中国は世界の太陽光発電用ガラス製造能力の85%以上を占め、新設フロートガラスラインと自社のシリカ選鉱プラントを組み合わせ、原料品質の確保を図っています。薄型両面パネルガラスはさらに純度仕様を厳格化しており、高度な選鉱技術への投資を促進しています[1]。
先端半導体ノードにおける高純度シリカの採用拡大
3nm未満のロジックチップは、CMPスラリー、フォトマスク、アンダーフィル材において金属不純物レベルを1ppb未満に抑える必要があります。Evonikの2億2,000万米ドルを投じたミシガン州拡張計画はこのニッチ市場を狙ったものであり、電子グレード材料はコモディティ価格の3〜5倍を確保しています。米国およびヨーロッパのファブはアジア依存のリスク分散のためにローカルサプライを求めています[2]。
カーボンフットプリント削減に向けたアジアにおけるバイオベース籾殻シリカへのシフト
インドだけで年間4,500万トン以上の籾殻が発生しています。制御燃焼により比表面積150〜300m²/gの非晶質シリカが生成され、タイヤおよびゴム用途に適しており、プロセス排出量を60%削減できます。政府のインセンティブおよびカーボンクレジットが商業的普及を促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| アルミノシリケートおよびカルシウムシリケートフィラーからの競合脅威 | -0.7% | コスト重視の用途でより高い影響を持つグローバル全体 | 中期(2〜4年) |
| バルクシリカサンドの輸送コストの変動 | -0.4% | 特に長距離貿易ルートに影響するグローバル全体 | 短期(2年以内) |
| 呼吸性結晶質シリカ曝露限界値の厳格化(OSHA、EU) | -0.3% | 主として北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミノシリケートおよびカルシウムシリケートフィラーからの競合脅威
焼成クレーおよびメタカオリン製品は、コンクリートおよびポリマー複合材における補強性能が同等でありながら、コモディティグレードシリカより最大25%安価です。サプライヤーは粒子表面処理への投資によって歴史的な性能差を縮小しており、微粉砕アルミノシリケートがコスト重視の建設用混合物においてシェアを伸ばしています。
バルクシリカサンドの輸送コストの変動
太平洋横断航路の乾貨物運賃は四半期内に40〜60%変動し、ガラスメーカーおよび建設ユーザーへの納入コストを押し上げています。長距離輸送では輸送費がシリカの揚げ値の30%を占める場合があり、地域加工ハブの整備やコスト安定のために柔軟性を犠牲にする最低数量保証付き輸送契約の締結が促進されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
結晶質の優位性が数量成長を牽引結晶質グレードは2025年のシリカ市場の99.15%を占め、2031年にかけて6.22%のCAGRで拡大しています。石英は熱安定性と確立されたサプライチェーンにより、コンクリート、ガラス、鋳造金型において不可欠な存在であり続けています。トリジマイトおよびクリストバライトは小規模な高温セラミックスのニッチ市場を担っていますが、複雑な相変換プロセスによりスケール化が制限されています。非晶質グレードはトン数では少数派ながら、グリーンタイヤコンパウンド、高固形分バッテリースラリー、半導体CMPスラリーにおいてプレミアム価格を確保しています。特殊サプライヤーは親水性および疎水性表面処理を活用し、バルクトン数を超えた付加価値を創出しています。
環境規制の強化により、採掘された結晶質原料からより低い呼吸性粉塵リスクを持つ設計された非晶質形態への移行が促進されています。バイオベース籾殻シリカはこの要件を満たしながら、ライフサイクルカーボン削減とアジアのタイヤ製造拠点への近接性という利点を提供します。真空フラッシュリアクターおよび低アルカリ精製ラインへの投資は、コモディティ数量を追うのではなく、より小規模で高マージンの品種を狙う戦略を裏付けています。その結果、シリカ市場は高純度・用途特化グレードとバルク建設用砂に二極化し続けており、価格の乖離は2030年にかけてさらに拡大すると予想されます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終使用者産業別:
建設のリーダーシップとエネルギー転換建設・建築は2025年のシリカ市場シェアの34.72%を維持し、世界的なインフラ支出に連動した安定したトン数の増加を示しています。中国、インド、インドネシアにおける都市化がコンクリートおよびフラットガラスの需要を促進する一方、ヨーロッパの改修基準は構造的耐久性を高める高シリカ繊維補強モルタルの需要を引き上げています。北米では、グリーンビルディング認証がネットゼロ目標を追求する建築家によるリサイクルおよびバイオベースシリカ添加剤の採用を低炭素セメントブレンドにおいて促進しています。
シェールオイルおよびガスは7.62%のCAGRが際立っており、北米の持続的な破砕強度および横坑1本あたりのプロパント増加量を反映しています。破砕強度と球形度で高く評価されるプレミアムグレードのノーザンホワイトサンドは、輸送距離を800km以上短縮するインベイジンサンドと競合しています。ガラス製造は、容器の軽量化が飲料および医薬品消費の増加を部分的に相殺しながら中一桁台の成長を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋シリカ市場
アジア太平洋地域は2025年に41.00%のシェアを占め、2031年までの年平均成長率(CAGR)8.10%でシリカ市場を牽引している。中国は建設、太陽光発電ガラス、化学誘導体にわたり年間2億トン以上を消費しており、戦略的備蓄と統合された選鉱ハブによって支えられている。インドの高速道路拡張およびスマートシティ計画が国内需要を押し上げる一方、政府補助金が国内タイヤ工場および輸出先の双方に供給する籾殻シリカ事業を加速させている。
北米シリカ市場
北米はシェールプロパント供給において重要な地位を占めており、ウィスコンシン州、テキサス州、およびアルバータ州の鉱床が厳格な破砕強度仕様を満たしている。地域の加工プラントはガルフコーストのガラス溶解炉向けサプライチェーンを短縮し、カナダの生産者はLNG建設および グリーン水素インフラからの需要を取り込んでいる。特に米国労働安全衛生局(OSHA)の吸入性シリカ規制限度値に代表される規制要因が、採掘業者に湿式処理および密閉ハンドリングシステムの導入を促しており、設備投資は増加するものの保険負債の低減につながっている。
欧州シリカ市場
欧州はドイツ、フランス、および英国を中心に安定した高付加価値需要を示している。自動車および化学品ユーザーは高純度グレードを指定しており、EUの循環経済指令がリサイクル原料およびバイオベース原料の活用を促進している。QEMETICAが拡張したポーランドサイトを擁する東欧サプライヤーは、西欧OEMおよび成長する トルコ・北アフリカ建設市場双方への近接性から恩恵を受けている。エネルギー効率の高いキルン技術および敷地内太陽光発電設備への投資はEUの脱炭素化規制と整合しており、地域の長期競争力を支えている。
バリューチェーン分析
シリカのバリューチェーンは、石英質の砂または硬岩鉱床の資源アクセスと採掘から始まり、その後、最終用途の純度と粒度規格を満たすための精製(洗浄、篩分け、分級、さらに高付加価値の用途向けには磁力選鉱、浮選、酸浸出)が続く。バルクの結晶性シリカは通常、バージ、鉄道、近海/沿岸輸送を経由する物流集約型の経路を通じて、地域ターミナル、混合工場、そしてコンクリート製造業者、ガラスメーカー、鋳造所などの大口消費者に届けられる。納入コスト構造は、港湾と鉄道の利用可能性、および気象による混乱の影響を受けやすい。
下流の転換工程には、化学的手法、特に珪酸ナトリウム法と酸沈殿法による沈降シリカ、コロイダルシリカ、フュームドシリカの生産が含まれる。硫酸やソーダ灰などの原料コストとユーティリティコストが利益率と価格設定を左右する。太陽光発電、半導体、先端コーティング向けの専門チェーンでは、より厳格なQA/QCと追跡性、技術サービスが求められ、リードタイムの短縮と汚染リスクの低減のために最終ユーザークラスターとの近接立地から利益を得ることが増えている。責任ある調達とガバナンスはバリューチェーンの上流部分で注目度が高まっており、責任ある砂・珪酸塩サプライチェーンに関するOECDのデューデリジェンス指針などの枠組みが、文書化、非公式採掘リスクに対する管理、および地域を越えたサプライヤー適格性審査の強化への圧力を高めている。
競合状況
シリカ市場は高度に細分化されています。Cabot、Evonik、Wacker Chemie、およびPPGが分離売却した沈降シリカ部門などのグローバルリーダーは、技術的リーダーシップと下流統合を重視しています。地域スペシャリストは地質学的優位性またはニッチな精製技術を活用し、バイオベース新規参入者は低炭素ポジショニングを追求しています。垂直統合が勢いを増しており、ガラスメーカーは選鉱プラントを隣接設置し、タイヤメーカーは沈降シリカの供給確保のために長期引き受け契約を締結しています。サステナビリティが競争上のポジショニングを差別化しています。各社は投資家のESG指標に応えるため、閉鎖ループ水循環、低NOxバーナー、籾殻灰の有価物化に投資しています。
シリカ産業リーダー企業
-
Sibelco
-
Covia Holdings LLC
-
Evonik Industries AG
-
QEMETICA
-
U.S. Silica (Apollo Funds)
- 注:主要企業の掲載順は順位を示すものではありません。
シリカ市場 このレポートでカバーされる企業
- AGSCO Corp
- AMS Applied Material Solutions
- Cabot Corporation
- China-Henan Huamei Chemical Co. Ltd
- Covia Holdings LLC
- Denka Company Limited
- Evonik Industries AG
- Heraeus Holding
- Kemitura Group
- Madhu Silica Pvt. Ltd
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- Nouryon
- OCI Company Ltd
- QEMETICA
- Sibelco
- Tokuyama Corporation
- U.S. Silica (Apollo Funds)
- W.R. Grace and Co.
- Wacker Chemie AG
市場機会と将来展望
最も明確なホワイトスペースは、バルク量ではなく、一貫した純度、カスタマイズされた表面化学、および文書化された持続可能性属性を購入者が求める用途特化型シリカグレードにある。2026年の企業の生産能力の動きはこの方向性を示している。Nouryonは中国広州でプレミアムグレードのLevasilコロイダルシリカの生産能力を拡張し、触媒および高性能コーティング向けとした。一方、Evonikは米国チャールストンの拠点で沈降シリカの追加生産を開始し、50%の生産能力増強を実現、タイヤおよびゴム用途を対象とした。これらの動きは、低転がり抵抗タイヤ配合からの需要の高まり、先端製造における純度要件の厳格化、そして高性能コーティング・触媒システムの需要増加と一致している。
2つ目の機会領域は、高純度用途および電子産業に近接する用途向けの地域化と原料適格性審査にあり、そこではコスト管理と並んで汚染管理と地域供給の安定性が重視される。Fusso Chemical Industriesは京都工場において超高純度コロイダルシリカ製造施設を建設する大規模な資本計画(400億円)を複数年にわたるスケジュールで開示し、CMPおよび関連プロセス向けの厳しい規格を満たすための持続的な投資を示している。同時に、インドと東南アジアでは、プロセス排出量を削減し、タイヤおよび産業用ゴムのハブへの供給チェーンを短縮するバイオベースの籾殻シリカプロジェクトの余地が広がっており、太陽光発電用ガラスの建設継続は、鉄含有量が管理され粒度分布が一貫した超高純度シリカ原料への需要を支えている。
最近の産業開発事情 シリカ市場
- 2026年6月:Evonik Industries AGは、トルコのアダパザル拠点において、循環型・マスバランス準拠シリカとしてのISCC Plus認証を取得した後、ULTRASIL eCOの商業生産を開始した。この拡張により、スコープ3および製品フットプリント要件を強化しているタイヤおよびゴム顧客向けに、認証済み循環型シリカの供給が増加する。
- 2026年5月:Covia Holdings LLCは、コスト上昇を理由に、2026年6月1日付で非契約顧客向けに産業製品の価格を最大20%引き上げると発表した。この措置は、産業用シリカ購入者にとっての納入コストの継続的な変動性を浮き立たせ、契約締結、物流計画、および地域調達戦略の価値を再確認させるものである。
- 2024年10月:Evonik Industries AGは、米国サウスカロライナ州チャールストン拠点で沈降シリカ生産能力の大規模拡張の着工を行い、米国タイヤ産業向けに50%の生産能力増加を目指している。この投資は、省エネタイヤ配合に使用される高性能シリカの現地供給を支え、長距離供給ルートへの依存を低減する。
シリカ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、シリカ市場は、シリカが製造または加工における直接的な投入材料となる産業用途を対象に、二酸化ケイ素材料の供給と消費を数量ベースで集計したものです。
対象範囲の除外事項:シリカが微量の添加剤に過ぎず、独立したシリカ投入材料として購入・追跡されていない下流の最終製品は除外します。
セグメンテーション概要
- タイプ別
- 非晶質
- ヒュームド/熱分解型
- 水和型
- 結晶質
- 石英
- トリジマイト
- クリストバライト
- 非晶質
- 最終使用者産業別
- 建設・建築
- シェールオイルおよびガス
- ガラス製造
- 水処理
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- トルコ
- その他のヨーロッパ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- カタール
- アラブ首長国連邦
- エジプト
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、数値を確定する前に地域間で定義を統一するために活用されました。公開情報源を用いて、建設活動、ガラス生産、石油・ガスの坑井完結強度などの需要アンカーを特定し、それらをシリカ消費パターンに紐付けました。
参照した情報源には、USGS鉱物統計、国連コムトレード貿易データ、世界銀行およびIMFのマクロ経済指標、EIAやIEAなどの機関によるエネルギー統計が含まれます。また、シリカの用途と加工に関する査読済み学術誌の技術論文も参照しました。並行して、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界プレスを精査し、設備増強、プラント稼働率の動向、および主要な供給障害を相互検証しました。必要に応じて、企業財務・インテリジェンス、輸出入の船積みレベルデータ、特許データベースへの有料サブスクリプションを活用し、サプライヤーの事業展開や技術動向に関するギャップを補完しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他にも多数の公開・有料情報源を参照しています。
一次インタビューおよびサーベイ
一次調査は、生産者側の設備能力と稼働率の動向、流通チャネルのダイナミクス、ガラス・建設資材・石油ガスサービスなどの大口エンドユーザーの購買パターンを含め、シリカがバリューチェーンをどのように流通するかを検証することに重点を置きました。また、専門家の知見は、APAC、EMEA、アメリカ大陸にわたる地域差を確認するためにも活用されました。貿易フローと現地供給の可用性が見かけ上の消費動向を変化させる可能性があるためです。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:12% | APAC:44% |
| 中位層:52% | 部門・ユニットリーダー:38% | EMEA:30% |
| 小規プレイヤー:18% | マネージャー:50% | アメリカ大陸:26% |
市場規模算定と予測
規模算定は主にトップダウンの需要プールに基づいて構築されており、生産、貿易、エンドユーズ活動指標を用いて地域別の見かけ消費量を再構築し、定義された対象範囲のシリカ数量に換算します。合計値の妥当性を確保するため、サンプリングされたサプライヤー設備能力の積み上げ、地域的な供給逼迫に関するチャネルチェック、典型的な消費係数を用いたサニティテストなど、選択的なボトムアップ検証によって結果を裏付けています。
モデルに投入される主要データには、ガラスおよびコンテナ生産指標、建設産出量およびセメント活動シグナル、フラックサンド使用量に連動したシェール掘削・坑井完結件数、水処理・ろ過の普及シグナル、および需要が現地生産ではなく貿易によって充足される時期を示す輸出入動向が含まれます。小規模国において変数が均一に入手できない場合は、代替指標(例:セクター産出量や貿易パターン)を使用し、その前提は適用前にインタビューで再検証されます。
測においては、短期トレンドモデルに裏付けられたシナリオ分析を通常採用しており、単一の直線的な成長率を延長するのではなく、エンドユーズサイクルの時間的変化を反映した見通しを提供します。稼働率、貿易摩擦、製品ミックスに関する前提は業界参加者と共に検討され、その後シナリオウェイトが最も広く支持される見解に合わせて調整されます。
データ検証と更新サイクル
検証は複数の層で実施され、まずモデル化された消費量を生産量、純貿易量、および既知の設備能力制約と比較する基本的な分散チェックから始まります。ある地域で異常な急増が見られた場合、換算係数、貿易タイミング、および一時的なイベントが二重計上されていないかを再確認し、承認前に系列を再度精査します。
アウトプットは、建設サイクル、ガラス産出トレンド、掘削活動などの独立したシグナルとも比較されます。これらの指標は時間の経過とともにシリカ需要と同じ方向に動くはずであるためです。レポートは年次で更新され、新規設備の稼働開始、大規模な操業停止、貿易パターンの急激な変化など、重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最新のデータリリースを改めて精査し、クライアントが最新の見解を受け取れるようにします。
Mordor Intelligenceのシリカ市場規模と他の公表推計値との比較
公表されているシリカ市場規模が大きく異なって見える場合があります。これは、一部の調査がUSD価値で市場を報告する一方、他の調査がトン数で報告しており、その選択だけで内容が変わってしまうためです。また、著者がシリカの種類を混在させたり、シリカ自体の範囲外にある下流の付加価値を加算したりすることで、報告数値が膨らむ場合もあります。
もう一つの一般的な要因は、価格の時系列的な扱い方です。平均販売価格はエネルギーコスト、物流、製品ミックスによって変動し、通貨換算のタイミングによって、数量が安定していてもUSD数値がずれることがあります。当社の調査では、更新サイクルを最新の貿易・エンドユーズ指標に合わせており、価格デッキは確定前に通貨タイミングとミックスの変化について再確認されます。これがMordor Intelligenceが速報的なヘッドライン型更新と乖離する傾向がある点でもあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 5億8,479万トン(2026年) | |
| グローバルリサーチグループA | 48.51 ビリオン 米ドル(2024年) | USD価値市場として報告されており、複数のシリカ形態とエンドユーズを一つの収益プールに統合しているようです。そのため、この数値は数量優先の定義とは直接比較できず、消費変化よりも価格前提を反映している可能性があります。 |
| 業界出版社B | 40.85 ビリオン 米ドル(2024年) | 広範なUSD評価と長期予測を使用しており、平均販売価格の上昇、通貨換算タイミング、および下流の包含境界がコアシリカ需要から明確に分離されていない場合、差異が拡大する可能性があります。 |
この表は、需要に関する単純な見解の相違というよりも、主に単位と対象範囲の不一致を示しています。境界を揃えて同一の単位を使用すれば、残差は通常、平均販売価格と通貨の更新方法、および数量が生産・貿易・エンドユーズ活動チェックにどれだけ厳密に付けられているかに起因します。
レポートで回答されている主要な質問
2031年の世界のシリカ需要はどのくらいになりますか?
シリカ市場規模は2031年までに7億9,403万トンに達すると予測されており、6.31%のCAGRを反映しています。
最も成長が速い地域はどこですか?
アジア太平洋が8.10%のCAGRでトップであり、建設、エレクトロニクス、および下流選鉱政策が後押ししています。
グリーンタイヤがシリカサプライヤーにとって重要な理由は何ですか?
低転がり抵抗タイヤは車両のエネルギー損失を削減するために高い沈降シリカ配合量を使用しており、特殊シリカの増分数量需要を促進しています。
労働安全規制は生産者にどのような影響を与えますか?
OSHAおよびEUの曝露限界値は、湿式処理、粉塵抑制、およびモニタリングシステムを義務付けており、操業コストを増加させますが、労働者の安全性を向上させます。
バイオベース籾殻シリカの見通しはどうですか?
インドおよび東南アジアにおける商業的籾殻灰プロジェクトはカーボンフットプリントを最大60%削減し、地域の特殊グレード需要を満たしています。