
サーボドライブ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
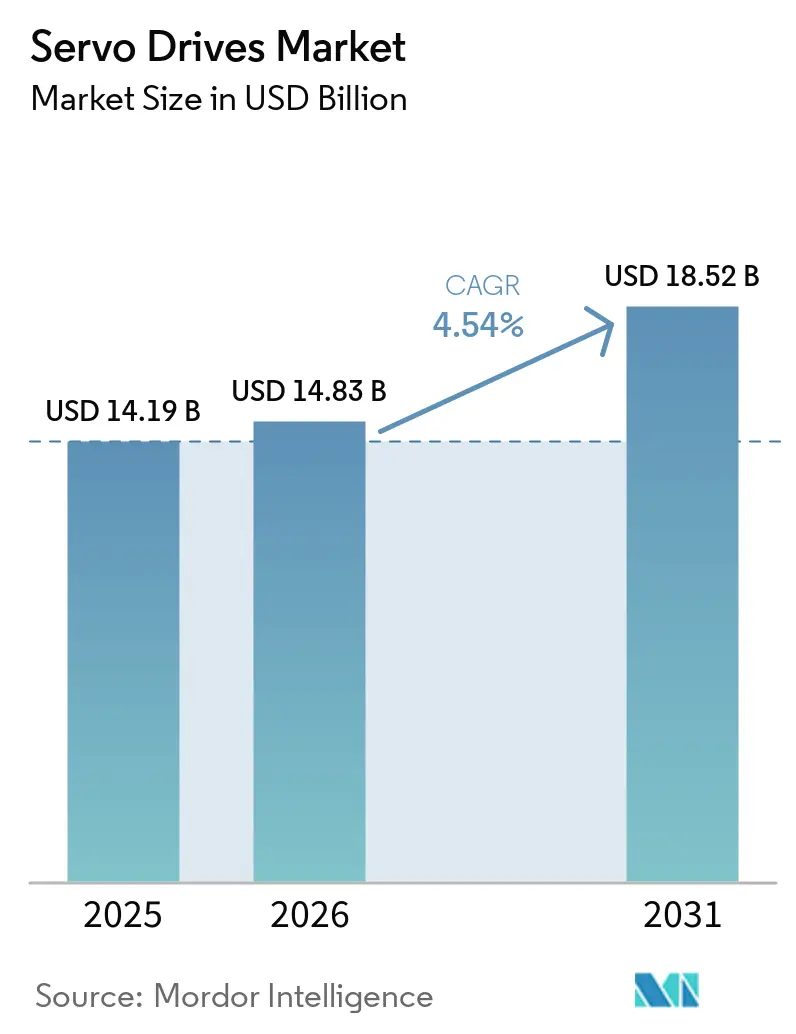
| 市場規模 (2026) | 14.83 十億米ドル |
| 市場規模 (2031) | 18.52 十億米ドル |
| 成長率 (2026 - 2031) | 4.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサーボドライブ市場分析
サーボドライブ市場規模は、2025年の14.19 ビリオン 米ドルから2026年には14.83 ビリオン 米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)4.54%で推移し、2031年には18.52 ビリオン 米ドルに達すると予測されている。
工場自動化への持続的な設備投資、協働ロボットの導入拡大、そして半導体生産能力の継続的な増強が、需要の安定した基盤を形成している。メーカーは、レガシーフィールドバス方式のモーション制御から決定論的産業用イーサネットへの移行を加速させており、サーボドライブをクラウド分析向けの機械レベルデータを収集するエッジノードへと変革しつつある。並行して、電気自動車用バッテリーおよびeアクスルラインが急速に拡大しており、サーボサプライヤーはクリーンルーム組立に適した高精度・高速応答ソリューションへの対応を迫られている。また、業界プレイヤーは新たな関税制度や部品不足に対応するため、サプライチェーンの多様化と地域組立能力の拡充を進めており、この動きはグローバルな既存企業と機動力のある地域の新興企業の双方に機会をもたらしている。
主要レポートのポイント
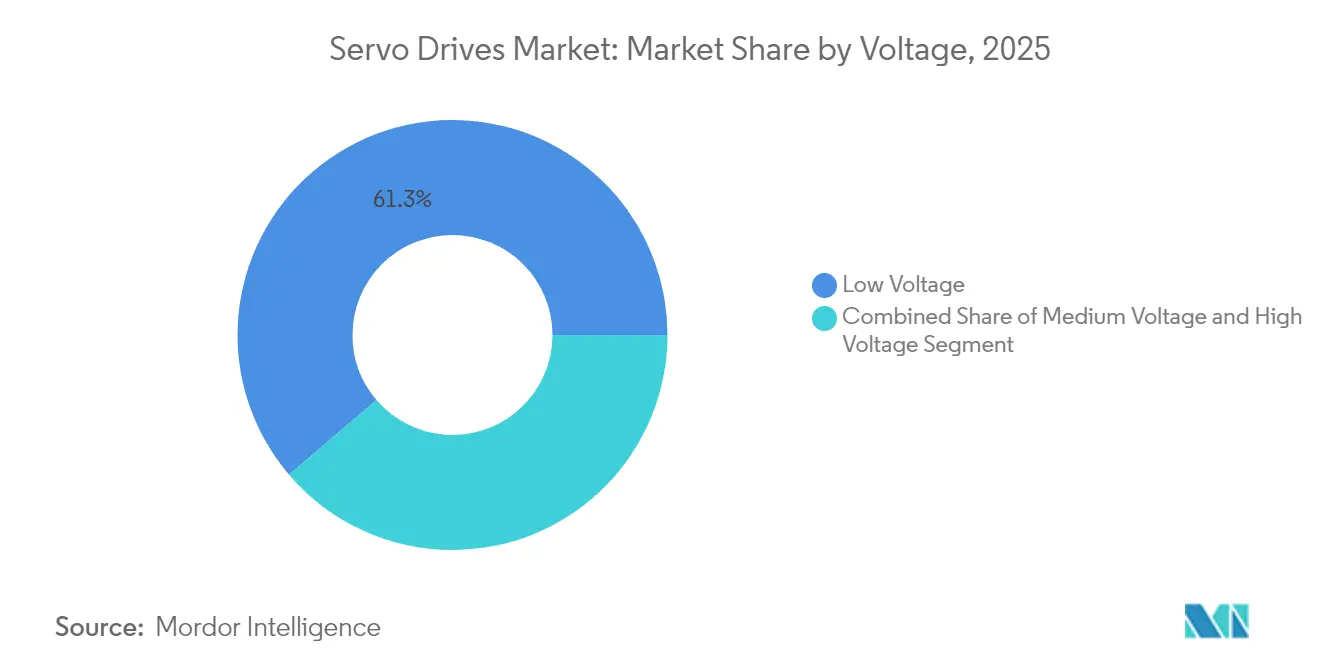
- 電圧別では、低電圧(690 V未満)システムが2025年のサーボドライブ市場シェアの61.25%を占め、2031年にかけてCAGR 4.78%で推移する見込みです。
- モータータイプ別では、ACアーキテクチャが2025年の売上高シェアの76.05%をリードし、一方でリニアサーボシステムが最も速いCAGR 5.82%で成長する見通しです。
- 出力別では、5〜15 kWユニットがCAGR 5.35%で最高の成長軌道を示し、一方で1 kW未満製品が2025年のサーボドライブ市場規模の44.25%を維持しています。
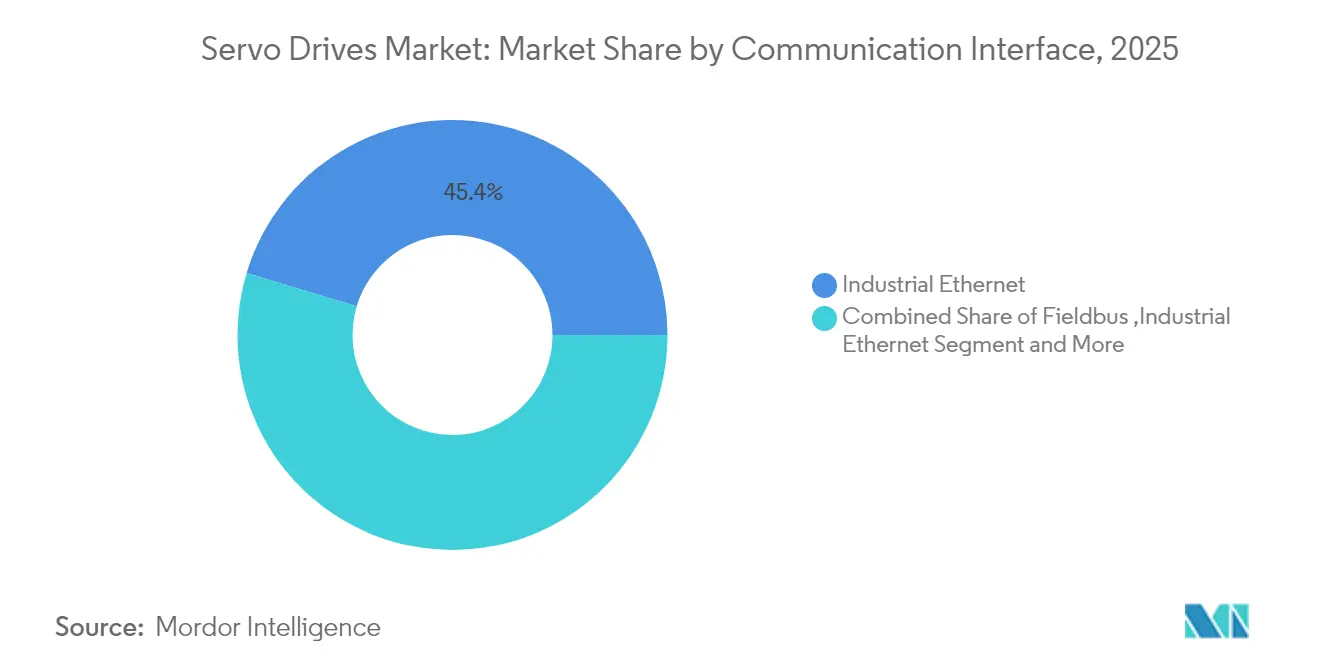
- 通信インターフェース別では、産業用イーサネットが2025年に45.35%のシェアで優位に立ち、EtherCATおよびTSNがCAGR 6.68%で拡大しています。
- エンドユーザー産業別では、離散型製造が2025年に40.55%のシェアを占め、ロボティクスおよび協働ロボット用途がCAGR 4.92%で成長しています。
- 用途別では、ロボティクスが2025年の売上高の37.65%を占め、2031年にかけて年率5.55%で成長しています。
- 地域別では、アジア太平洋が2025年に46.15%のシェアでリードし、CAGR 5.87%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRに対する影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 産業オートメーションおよびインダストリー4.0の普及 | +1.8% | グローバル;アジア太平洋が牽引 | 中期(2〜4年) |
| 電気自動車製造の拡大 | +1.2% | アジア太平洋が中核;北米・欧州へ波及 | 中期(2〜4年) |
| ロボティクスおよび協働ロボットの統合 | +0.9% | グローバル;生産拠点に集中 | 長期(4年以上) |
| 半導体製造装置の自動化 | +0.7% | アジア太平洋が中核;北米が第2位 | 短期(2年以内) |
| エネルギー効率および持続可能性に関する規制 | +0.6% | 欧州が先導;グローバルに普及 | 中期(2〜4年) |
| 包装機械の自動化成長 | +0.5% | グローバル;電子商取引が後押し | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよびインダストリー4.0の普及
サーボドライブは現在、生産指標をAIツールへ供給するデータリッチなネットワーク接続デバイスとして設計されています。Mitsubishi Electricのマルチプロトコル接続機能はOPC UA、EtherCAT、CC-Link-IE-TSNの即時相互運用性を実現し、工場オペレーターが追加ゲートウェイなしに状態監視ダッシュボードを構築できるようにしています。[1]Siemensはモーションパラメーターをリアルタイムで再調整し、ライン生産性を最大50%向上させるAIエージェントを導入しました。[2]このような進歩により、ベンダーは一回限りのハードウェア販売から、稼働率とエネルギー節約を収益化する継続的な成果ベースのサービス契約へと移行を迫られています。
電気自動車製造の拡大
バッテリーセルの積層、レーザー溶接、eアクスル組立はすべてミクロンレベルの精度を必要とします。そのため、EV工場では応答時間が速く速度リップルが小さいサーボドライブが求められています。台湾のプラットフォーム開発企業が支援するアジアのサプライチェーンハブの拡大は、バッテリーラインの自動搬送車とシームレスに統合できる小型高性能ユニットへの集中需要を生み出しています。高スループットのクリーンルーム基準を満たすことができるサプライヤーは、グローバルな自動車メーカーとの複数年にわたる優先ベンダー契約を確保しています。
ロボティクスおよび協働ロボットの統合
協働ロボットは、人間の接近を検知して瞬時に力を制限できる、トルクセンシングおよび安全機能統合型ドライブを必要とします。ヒューマノイドロボットの研究開発が加速する中、費用対効果の高いソリューションを求める中国企業は、軽量サーボアクチュエーター内に制御電子機器を組み込むことができるドライブメーカーとパートナーシップを結んでいます。Rockwell Automationとautonoxの提携は、コントローラーとドライブを統合したオファリングがロボットインテグレーターの導入時間を短縮する方法を示す好例です。
半導体製造装置の自動化
ウェーハハンドラーおよびリソグラフィーステージは、サブミクロンの位置決めと極めて高い熱安定性を必要とします。CHIPSアクトは米国内の新しい半導体工場建設を支援する助成金を投入しており、ナノメートル精度のエンコーダーと低ドリフトフィードバックループを備えたプレミアムサーボドライブへの新たな国内需要を創出しています。[3]
抑制要因の影響分析*
| 抑制要因 | CAGRに対する影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い初期投資および統合コスト | -0.8% | グローバル;中小企業に最も打撃 | 短期(2年以内) |
| サプライチェーンの混乱および部品不足 | -0.6% | グローバル;アジア太平洋で深刻 | 中期(2〜4年) |
| 熟練労働力の不足 | -0.5% | 先進市場 | 長期(4年以上) |
| 急速な技術陳腐化 | -0.4% | 全地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資および統合の複雑さ
中小メーカーは、サーボソリューションが専用ケーブル配線、環境調整、PLC統合を必要とするため、自動化を先送りするケースが多くあります。レガシー機械の改造も専門的なエンジニアリングを要し、投資回収期間が長くなります。インドの自動車システムイノベーション調査は、融資、トレーニング、保守を一括提供できるターンキープロバイダーの不足を浮き彫りにしており、グローバルベンダーはサブスクリプションモデルやクラウドホスト型診断ツールによってこのギャップに対処し始めています。
サプライチェーンの混乱と部品不足
エンコーダーICおよびパワー半導体は地政学的関税の影響を受けやすい状況が続いています。ドライブメーカーは最終組立を最終市場に近い場所に移転し、主要ASICのデュアルソーシングを進めています。例えばABBは、北米顧客向けのリードタイムを短縮するため、米国のモーション制御ラインを拡張しています。これらの取り組みは即時の衝撃を緩和しますが、設備投資負担を増大させ、量産が拡大するまで利益率を圧迫する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:
低電圧システムが成長を支える低電圧ユニットは2025年の売上高の61.25%を占め、組立フロアでの作業電圧を上限とする安全規制に支えられ、2031年にかけてCAGR 4.78%で推移しています。複数の小型ドライブを使用する分散型アーキテクチャが単一の大容量キャビネットに取って代わり、機械のモジュール性とサービスアクセス性を向上させています。690 V未満製品のサーボドライブ市場規模は、EU IE2効率規制によるレトロフィット活動の活性化によりさらに拡大しています。Rockwell AutomationのIP66定格ArmorKinetixは、機械メーカーが制御キャビネットを撤廃しケーブル配線を90%削減できる方法を示しています。
中・高電圧セグメントは引き続き専門的な用途向けで、金属、鉱業、船舶推進に対応しています。しかし、炭化ケイ素製スイッチングデバイスの高性能化により効率が向上しており、エネルギー集約型産業において中間域の690 V〜3.3 kVプラットフォームへの長期的な移行を示唆しています。回生制動とアクティブフロントエンド機能をバンドルするサプライヤーは、余分なフィルターなしにグリッド高調波への適合を求める工場から支持を得るでしょう。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます
モータータイプ別:
ACデザインが優位、リニアドライブが加速ACサーボシステムは2025年の売上高の76.05%を占めました。ブラシレス構造により高い出力密度とほぼメンテナンスフリーの運用を実現しており、労働力不足の深刻化とともにその優位性が際立っています。Yaskawaの最新ACラインナップは組み込み型データ収集チャネルを追加しており、ユーザーはトルク信号をAIダッシュボードにストリーミングすることができます。
リニアドライブはニッチな存在ながら、最速のCAGR 5.82%を記録しています。スクリューベルト変換を不要にし、バックラッシュを排除することで、半導体のピックアンドプレースや歯科用ミリング機械に求められるサブミクロンの繰り返し精度を実現しています。そのため、半導体工場と医療機器OEMがクリーン性と位置精度を優先する中、リニア構成のサーボドライブ市場シェアは着実に上昇しています。
出力別:
中間域5〜15 kWが勢いを増す1 kW未満製品は2025年需要の44.25%を占め、設置面積と効率が重視される電子機器組立およびラボ自動化に活用されています。しかし、応答性を犠牲にせずより大きなトルクを必要とするEVバッテリーパックのハンドリングシステムに牽引され、5〜15 kWバンドはCAGR 5.35%で拡大しています。LenzeのIE5/IE7プラットフォームはモーターロスを60%削減し、この中間セグメントに適したコンパクトなフレームでより高い出力を実現しています。
30 kW超では、鉱業・金属プロジェクトが引き続き耐久性の高いドライブを必要としています。ただし、受注サイクルが長く商品価格に連動するため、機動力のある中間域用途と比較して成長は緩やかです。
通信インターフェース別:
EtherCATとTSNがデジタル化を牽引産業用イーサネットは2025年に45.35%のシェアを占めましたが、サーボドライブ市場は明らかにEtherCATとTSNへと移行しており、年率6.68%で上昇しています。EtherCATはデータ伝送中にテレグラムをオンザフライで処理し、マイクロ秒レベルの遅延で最大65,535ノードに対応します。これは包装ラインにおける多軸同期に理想的です。TSN拡張は情報技術と運用技術のトラフィックを単一ケーブル上でブリッジし、モーションネットワークを企業全体の分析戦略と整合させます。
アナログ/パルスおよびレガシーフィールドバスインターフェースは、コスト重視の改造市場での足場を維持していますが、OEMが予知保全を実現するためにイーサネットバックボーンを標準化するにつれて徐々に廃止されています。
注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます
エンドユーザー産業別:
離散型製造が先導、ロボット用途が急伸離散型製造は広範な自動車および電子機器組立を背景に2025年売上高の40.55%を占めました。しかし、協働ロボットライン、倉庫自動化、サービス分野での活用がロボティクスセグメントへのシェア移行を促しており、CAGR 4.92%で前進しています。ロボット関節向けのサーボドライブ市場規模は、特に低コストのトルク密度型アクチュエーターを試験導入しているスタートアップが多い中国で、ヒューマノイドロボットの研究開発とともに拡大するでしょう。
プロセス産業はサーボ技術の採用をより慎重に進めており、最大動的性能よりも信頼性を優先しています。それでも、食品加工における衛生的で柔軟なレシピへの需要の高まりが徐々に普及率を押し上げています。
用途別:
ロボティクスが脚光を浴びるロボティクス用途は2025年シェアの37.65%を確保し、CAGR 5.55%で成長しています。安全機能統合、トルクセンシング、中空シャフト設計を備えたドライブにより、協働ロボットに適した軽量アームアーキテクチャが実現されています。RockwellとComauの協調制御プラットフォームは、統合プログラミングが混合モーション・ロボットセルの試運転時間を短縮する方法を示しています。
CNCおよび金属切削用途は引き続きコアセグメントですが成熟しており、一方で半導体製造装置は厳格な精度要求により高い平均販売価格を維持しています。コンベアおよびマテリアルハンドリングセグメントは電子商取引フルフィルメント施設の建設増加から恩恵を受け、高速インデキシングとゼロダウンタイム要件が求められています。
地域分析
アジア太平洋地域サーボドライブ市場
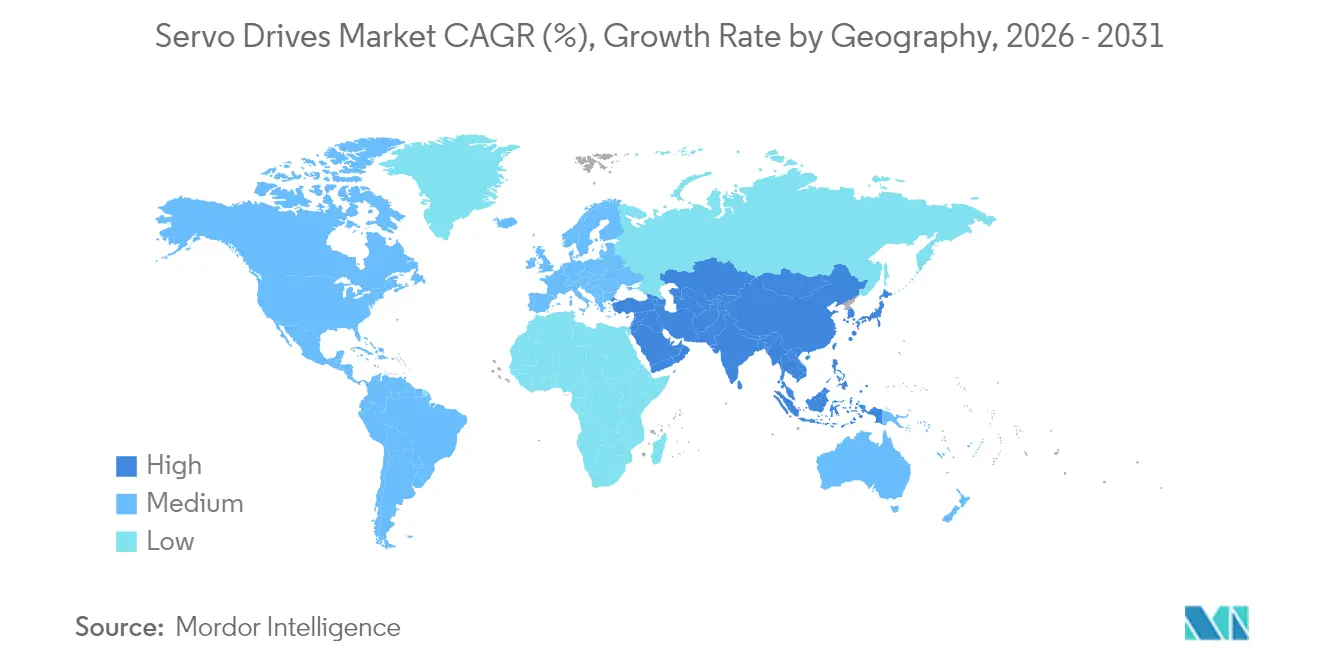
アジア太平洋地域は2025年に46.15%のシェアを占め、5.87%のCAGRで加速しています。中国のサーボモーター収益は2025年までに400億人民元を超える見込みであり、国内サプライヤーのInovanceはすでに多国籍競合他社に対して28.3%のシェアを獲得しています。高度設備に対する政府のインセンティブに加え、労働者1万人当たり350台という積極的なロボット導入が、地域のドライブ生産が急速に拡大する好循環を維持しています。インドの生産連動型インセンティブ制度もまた、電子機器およびバッテリー製造分野における新たなサーボ投資を促進しています。
北米サーボドライブ市場
北米は成熟しつつも戦略的に重要な市場です。390億米ドル相当のCHIPS法インセンティブが、超精密ドライブ技術を必要とする新たなファブの建設を支援しています。特定部品に対する最大50%の関税がOEMに地域調達を促しており、ABBはすでに地政学的リスクをヘッジするために米国内のサーボモーター生産を増強しています。
欧州サーボドライブ市場
欧州は高度なエンジニアリングノウハウと厳格なエネルギー効率規制を維持しています。EUエコデザイン指令がIE2以上の可変速ドライブの早期導入を促進し、改修の機会を創出しています。Boschのカーボンニュートラル工場および再製造プログラムは、設置済みベースの改修を行えるベンダーに報いるライフサイクル重視の姿勢を示しています。一方、欧州チップス法は2030年までに地域の半導体生産量を倍増させることを目指していますが、資金調達上の課題が近期の数量見通しを抑制しています。
ラテンアメリカおよび中東サーボドライブ市場
ラテンアメリカおよび中東を含むその他の地域は、物流自動化および食品加工への投資が拡大するにつれ、長期的成長に向けた有望な市場として台しています。スケーラブルなサービスネットワークと多言語対応の診断ツールを持つベンダーが先行者利益を享受しています。
規制環境
サーボドライブサプライヤーは、製品設計と認証スケジュールに影響を及ぼす、安全性、EMC、効率、サイバーセキュリティ、貿易コンプライアンスの各制度が重複する環境の下で事業を行っている。欧州では、機能安全とEMCに関する認証機関およびCEマーキングの要求事項が厳格化しており、TÜV Rheinland Implementation Rules Rev. 2026.4(2026年4月)は、サーボドライブベースのシステムに対するPLdレベル認証の実務の一環として、EN IEC 61000-6-2:2024イミュニティ試験を要求している。これにより、機械メーカーは設計サイクルの早い段階でモーション安全性と電磁的堅牢性の両方を検証するよう迫られている。
接続性とセキュリティに関する規格の進化も加速している。IEEE/IEC 60802-2026(2026年6月)は、産業オートメーションネットワークで使用されるTSNプロファイルを正式化し、サーボプラットフォームにおける決定論的イーサネットインターフェースへの移行を強化している。一方、ISA/IEC 62443は、接続された産業機器に対する安全な開発およびライフサイクル管理の実践に関する要求事項を引き続き規定している。電気ドライブ側では、IEC 61800-9-1:2026(2026年7月発行)が2027年1月に発効する産業用ドライブのクラスC3/C4 EMCイミュニティ要求を義務化し、世界に出荷されるサーボドライブのコンプライアンス業務を増加させている。同時に、関税リスクは依然として計画上の変動要因であり、USTR通商法301条に基づく構造は輸入コストに影響を与え続け、通関手続きとサプライヤー適格性審査における文書化の厳格化を促している。
バリューチェーン分析
サーボドライブのバリューチェーンは、上流の材料および電子部品から始まる。これには、パワーステージ用の銅とアルミニウム、モーター関連の生態系を支えるレアアース材料、パワーモジュール、マイクロコントローラー、ゲートドライバーなどの産業グレード半導体、さらにエンコーダーやセンサーといった高精度フィードバック部品が含まれる。これらの入力は、パワーエレクトロニクス、ファームウェア、安全機能を開発するドライブOEMに流れ込み、最終組立の前に適用される安全性、EMC、サイバーセキュリティ要求事項に対して製品を検証する。供給の継続性は、アジアにおける産業用半導体および制御ICの配分変化に敏感であり、これが重要なASICのデュアルソース化と、機械メーカーのリードタイムを安定させるための最終組立の地域化を促している。
ミッドストリームでは、ABB、シーメンス、安川電機、シュナイダーエレクトリック、ロックウェル・オートメーションなどの大手グローバル企業が、製造規模とアプリケーションエンジニアリングを組み合わせている。一方、専門的なモーションサプライヤーやサブシステムメーカーは、モーター、減速機、コントローラーとの緊密な統合を通じて、ニッチな需要(多軸モジュール、高ダイナミクスステージ、ロボティクスアクチュエーター)に対応している。ダウンストリームでは、大手OEMおよびエンドユーザーへの直接販売に加え、コミッショニング、ネットワーキング(産業用イーサネット、EtherCAT/TSN)、改修プロジェクトを管理するオートメーション流通業者やシステムインテグレーターに流通が依存している。アフターマーケットの価値は、文書化、ファームウェアの更新可能性、診断機能によってますます形成されており、工場はサーボドライブを単独の電力増幅器ではなく、より広範なオートメーションプラットフォームに結び付けられたデータ豊富なエッジノードとして扱っている。
競争環境
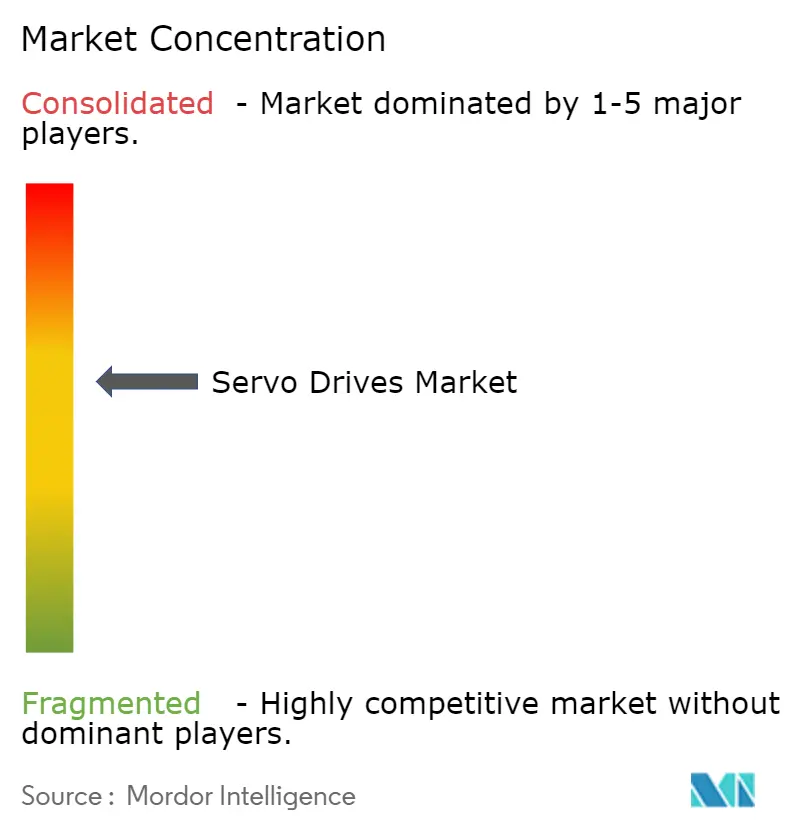
市場は中程度の集約度を示しており、上位5社の合計シェアは約55%と推定されています。ABBはモーション製品への注力を強化するためにロボティクス部門の分社化を計画しており、Honeywellは産業オートメーション部門を含む3つの事業体への分割を進め、資本配分の効率化を図っています。これらの事業再編は、企業がより高成長かつソフトウェアを組み込んだ収益源を追求する中で、より広範なポートフォリオの再編を示唆しています。
技術の収斂が競争上の優位性を再形成しています。SiemensはドライブにAI最適化を組み込み、Mitsubishi Electricはマルチプロトコル接続性を提供し、InovanceはコストリーダーシップとスピーディなカスタマイズによりOEMをターゲットにしています。中小規模のドイツおよび日本のスペシャリストは、ヒューマノイドロボット向けのトルク密度型・中空シャフト設計に特化し、低ボリュームながら収益性の高いニッチ市場を開拓しています。
戦略的提携が増加しています。RockwellはComauロボティクスとドライブを組み合わせ、Parker-HannifinはIECEx規格に適合した防爆サーボモーターにアップグレードし、石油・ガス分野のブラウンフィールド自動化に対応しています。サプライヤーは地域製造とデジタルツインへの投資も進めており、機械メーカー顧客への迅速な設計受注サイクルを実現しています。ハードウェアとクラウドベースの分析・状態監視サービスを組み合わせた企業は、サービス収益の二桁成長を達成しています。
サーボドライブ業界リーダー
-
Danfoss
-
Rockwell Automation Inc.
-
Schneider Electric
-
Siemens AG
-
ABB
- 注:主要企業の掲載順は順位を示すものではありません。
サーボドライブ市場 このレポートでカバーされる企業
- ABB Ltd
- Bosch Rexroth AG
- Danfoss A/S
- Delta Electronics, Inc.
- Emerson Electric Co.
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Kollmorgen Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- Omron Corporation
- Panasonic Holdings Corporation
- Parker-Hannifin Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Toshiba Corporation
- WEG S.A.
- Yaskawa Electric Corporation
- Beckhoff Automation GmbH and Co. KG
市場機会と将来展望
サプライヤーがワイドバンドギャップスイッチングとコンパクトな多軸アーキテクチャを商業化する中、ロボティクス、電池製造、精密機械向けの高密度・高効率パワーステージには明確な機会がある。Elmo Motion Controlは、Automate 2026(2026年6月)を活用して、シリコンカーバイドおよびガリウムナイトライドのスイッチング技術を核とするTitaniumおよび拡張版Platinumサーボドライブラインを発表し、より小さなフットプリントでの高いパワー密度と効率改善を目指す積極的な製品ロードマップを示した。この方向性は、キャビネットサイズの削減、配線の簡素化、多軸機器におけるエネルギー損失の削減というエンドユーザー側の要求と一致している。
地域的な生産能力の増強と地域化されたエコシステムも、性能と供給保証、アプリケーションサポートを組み合わせられるドライブベンダーにとっての新たな余地を生み出している。Aerotechは、2026年2月にFurth拠点で組立能力の拡張と新しいレーザー研究施設の稼働を開始し、XA4シリーズサーボドライブの生産量を増加させた。中国側では、Inovanceが2026年4月に大連で2億8,000万米ドル規模の研究開発・製造施設の建設を開始し、FANUCが2026年3月に東莞での第3のサーボモーター工場に1億2,000万米ドルを投資すると発表するなど、モーター、アクチュエーター、ドライブの隣接領域が需要拠点近くで規模拡大されていることが分かる。TSNプロファイルが成熟し(IEEE/IEC 60802-2026)、サイバーセキュリティの実践が制度化される中(ISA/IEC 62443)、検証された決定論的ネットワーキングと安全な開発プロセスを備えたサーボドライブを出荷するベンダーは、認証作業とライフサイクルの保守性がプラットフォーム選定に影響を与える規制対象の接続工場展開において、差別化の余地を持つ。
最近の産業開発事情 サーボドライブ市場
- 2026年6月:Elmo Motion Controlは、Automate 2026を活用して、シリコンカーバイドおよびガリウムナイトライドのスイッチング技術を核とするTitaniumおよび拡張版Platinumサーボドライブラインを発表した。この動きは、コンパクトなフットプリントでの高いパワー密度に向けた同社のロードマップを強化し、多軸アプリケーションにおけるより効率的でコンパクトなドライブに対する市場需要と一致している。
- 2026年4月:Inovanceは、大連で2億8,000万米ドル規模の研究開発・製造施設の建設を開始した。このプロジェクトは、アジア太平洋市場向けの地域製造を拡大し、中高級サーボドライブファミリーの供給耐性を支える。
- 2026年3月:FANUCは、東莞での第3のサーボモーター工場に1億2,000万米ドルを投資すると発表した。この投資により、FANUCの中国南部における製造基盤が拡大し、サーボモーターおよびドライブサブシステムのサプライチェーンが強化される。
サーボドライブ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、サーボドライブ市場は、産業用および商業用機器において精密な速度・位置・トルク制御が求められるサーボモーターのクローズドループ制御向けに販売されるサーボドライブハードウェアから得られる収益を対象としている。
対象外の範囲:統合電力段を含まない後付け修理サービスおよびスタンドアロン型モーションコントローラーは除外する。
セグメンテーション概要
- 電圧別
- 低(690 V未満)
- 中(690 V〜3.3 kV)
- 高(3.3 kV超)
- モータータイプ別
- ACサーボドライブ
- DCサーボドライブ
- リニアサーボドライブ
- 出力別
- 1 kW未満
- 1〜5 kW
- 5〜15 kW
- 15〜30 kW
- 30 kW超
- 通信インターフェース別
- アナログ/パルス
- フィールドバス(CANopen、PROFIBUS、DeviceNet)
- 産業用イーサネット(EtherNet/IP、PROFINET、Modbus-TCP)
- EtherCATおよびタイムセンシティブネットワーキング
- エンドユーザー産業別
- 離散型製造
- 自動車
- 電子機器および半導体
- 工作機械
- ロボティクスおよび協働ロボット
- 包装機械
- プロセス産業
- 石油・ガス
- 化学・石油化学
- 食品・飲料
- 水・廃水処理
- 発電
- パルプ・紙
- 金属・鉱業
- HVACおよびビルオートメーション
- 用途別
- CNCおよび金属切削
- ロボティクス
- コンベアおよびマテリアルハンドリング
- 自動包装ライン
- 半導体製造装置
- 印刷および繊維機械
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、デスクワークから着手し、市場境界の設定、サプライチェーンのマッピング、および地域別・最終用途別の初期需要シグナルの構築を行った。自動化の集約度と設備投資を把握すために、米国国勢調査局の製造業データ、ユーロスタットの鉱工業生産統計、電気機器に関する国連コムトレードの貿易フロー、国際エネルギー機関(IEA)の産業指標、および国際ロボット連盟(IFR)のロボット統計などの公開情報を活用した。
次に、年次報告書、投資家向けプレゼンテーション、製品カタログ、および価格動向や製品変化を記述した信頼性の高い報道を用いて、これらのシグナルを企業レベルの情報と結びつけた。整合性確認の補助として、企業財務・インテリジェンス、特許、ならびに製品ミックスの変化や地域別モメンタムを検証するための輸出入記録に関する有料データベースも参照した。これらのデスクソースはあくまで例示であり、データ収集・検証・明確化のために他の多数の公開・有料情報源も活用している。
一次インタビューおよびサーベイ
次に、モーション制御サプライヤー、システムインテグレーター、ディストリビューター、OEM機械メーカー、および大手エンドユーザーとのインタビューおよび構造化サーベイを実施し、サーボドライブの販売として計上される対象と購買パターンの変化を検証した。議論の論点は、一般的な電力範囲、一般的なネットワークインターフェース、リードタイムのパターン、およびアジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、南北アメリカ地域の工場における需要シフトの状況を網羅しており、公表統計では補えないギャップの解消に役立てた。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):15% | アジア太平洋地域(APAC):50% |
| 中位層:45% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域(EMEA):32% |
| 中小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ地域:18% |
市場規模算定と予測
規模算定は、サーボドライブのバリューチェーンに対して実用的なトップダウンおよびボトムアップのロジックを組み合わせて構築した。トップダウンの観点では、生産・貿易データを用いて自動化コンポーネントのアドレサブルプールを再構築し、機械設備や工場アップグレードにおけるサーボ適用ユースケースに絞り込んだ。その後、電力クラス別のサンプルASP(平均販売価格)レンジに推定出荷台数を乗じた計算や、ディストリビューターおよびインテグレーターとのチャネルチェックなど、選択的なボトムアップ検証によって合計値を裏付けた。
主要な市場特性指標として(例示であり網羅的ではない)、工場自動化の設備投資サイクル、ロボットおよびCNC機器の出荷台数、統合型サーボシステムへの製品ミックスシフト、電力定格別の平均販売価格の推移(1 kW未満、1〜7 kW、およびそれ以上)、ならびにドライブのアップグレードを促進する産業用通信インターフェースの採用状況をコアインプットとして扱った。小規模国やニッチな最終用途についてデータが欠如している場合は、類似市場からの比率ベースの配分によってギャップを補い、その後、地域の専門家および地域専門家による再確認を実施した。
予測については、マクロの産業生産高と自動化投資をサーボドライブ需要に結びつけるシナリオ分析を主軸とし、価格・リードタイム・代替トレンドに関する専門家の見解を用いてパスを精緻化した。新たな生産・貿易・自動化指標が公表された際に迅速に更新できるよう、前提条件はトレーサブルな形で維持している。
データ検証と更新サイクル
検証は、マクロ指標、企業・チャネルシグナル、およびインタビューに基づく実態確認という3つの層にわたるトライアンギュレーションによって実施した。地域別の急激なスパイクや価格急騰など、外れ値については特定・精査のうえ、追加証拠によって修正するか、イベント起因の影響として文書化した。
最終承認前に、別のアナリストが複数のステップで成果物をレビューし、計算の正確性、前提条件の整合性、および主要最終用途産業における既知の需要シグナルとの整合性を検証する。レポートは年次で更新され、主要な政策変更、供給混乱、または自動化支出の顕著な変化など、重要なイベントが発生した場合には中間更新を実施する。納品直前には最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのサーボドライブ市場規模と他の公表推計との比較
サーボドライブの市場数値がしばしば異なるのは、調査機関によってカウントするハードウェアの境界が必ずしも同一ではなく、通貨換算のタイミングや、統合システムをドライブ単体として扱うか複合モーションパッケージとして扱うかの判断が異なるためである。また、一方の調査がサプライヤーの収益配分に重点を置き、他方が広範な自動化プロキシに依存して固定の普及率前提を適用している場合にも差異が生じる。
Mordor Intelligenceは、同一のモデルサイクルで製品境界の確認を追跡し、スコープルールを更新することにより、合計値をサーボドライブハードウェアの販売に紐付け、電力段を持たない修理サービスおよびスタンドアロン型モーションコントローラーを除外している。これにより、隣接するモーション制御品目を含む調査と比較して最終値が異なる結果となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 14.19 ビリオン 米ドル(2025年) | |
| 業界ニュースレターA | 19.08 ビリオン 米ドル(2025年) | この推計はサーボモーターとドライブを合算したスコープで公表されており、モーターの収益を同一合計に含めているため、ドライブ単体の定義と比較して数値が膨らんでいる。 |
| グローバルリサーチグループB | 12.87 ビリオン 米ドル(2026年) | この見解はサーボドライバーをより狭義の電子部品カテゴリーとして捉えているようであり、高電力キャビネットドライブや特定の産業用ネットワーク対応バリアントを除外している可能性があり、計上される収益プールが縮小している。 |
この表は、スプレッドの大部分が、モーターや完全システムへの拡張、またはより狭義のドライバーカテゴリーへの絞り込みというカウント対象の違い、および記載値に使用された正確な年度によって説明されることを示している。本アプローチは、スコープを一貫して適用し、主要な価格・数量インプットをインタビューで相互確認し、すべての調整を可視的な需要シグナルに紐付けているため、再現性を維持している。
レポートで回答される主要な質問
サーボドライブ市場の現在の規模は?
サーボドライブ市場は2026年に148億3,000万米ドルと評価され、2031年までに185億2,000万米ドルに達する見込みです。
どの電圧クラスがサーボドライブ市場を支配していますか?
決定性マイクロ秒レベルの同期を実現し、単一ネットワーク上で運用技術とIT トラフィックを統合し、インダストリー4.0分析に不可欠です。
どの用途セグメントが最も速く成長していますか?
ロボティクス用途は、協働ロボットおよびヒューマノイドロボットへの急増する需要に支えられ、最高のCAGR 5.55%を示しています。
EtherCATとTSNがサーボドライブで普及しているのはなぜですか?
決定性マイクロ秒レベルの同期を実現し、単一ネットワーク上で運用技術とITトラフィックを統合し、インダストリー4.0分析に不可欠です。
貿易関税はサーボドライブのサプライチェーンにどのような影響を与えていますか?
輸入半導体およびモーション部品への関税が、メーカーに地域組立ラインの追加と重要チップのデュアルソーシングを促しており、短期的なコスト増加をもたらしつつも耐性を高めています。
エネルギー効率規制はドライブ普及にどのような役割を果たしていますか?
EU エコデザイン規則と企業の炭素削減目標が、レガシーモーターをIE2以上の可変速ドライブに置き換えることを促進し、レトロフィットプロジェクトを加速させ、高効率ポートフォリオを持つベンダーを優位にしています。