
サーボモーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.38 十億米ドル |
| 市場規模 (2031) | 20.14 十億米ドル |
| Growth Rate (2026 - 2031) | 5.53 % |
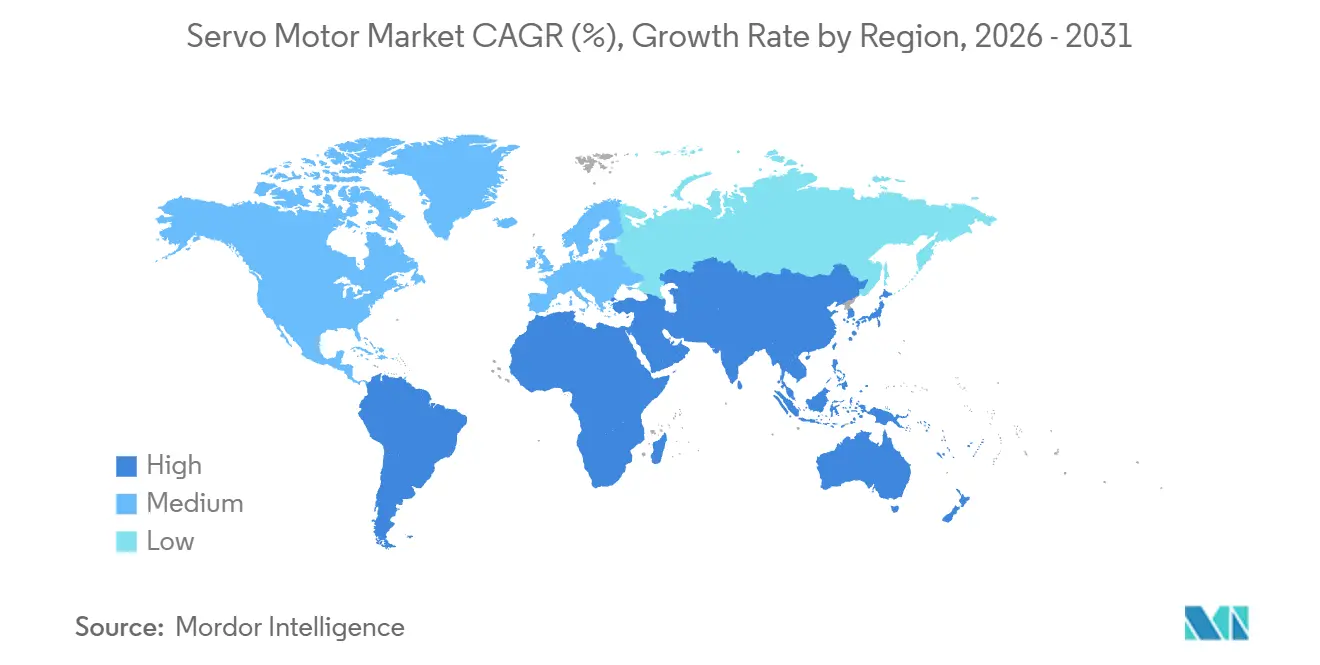
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
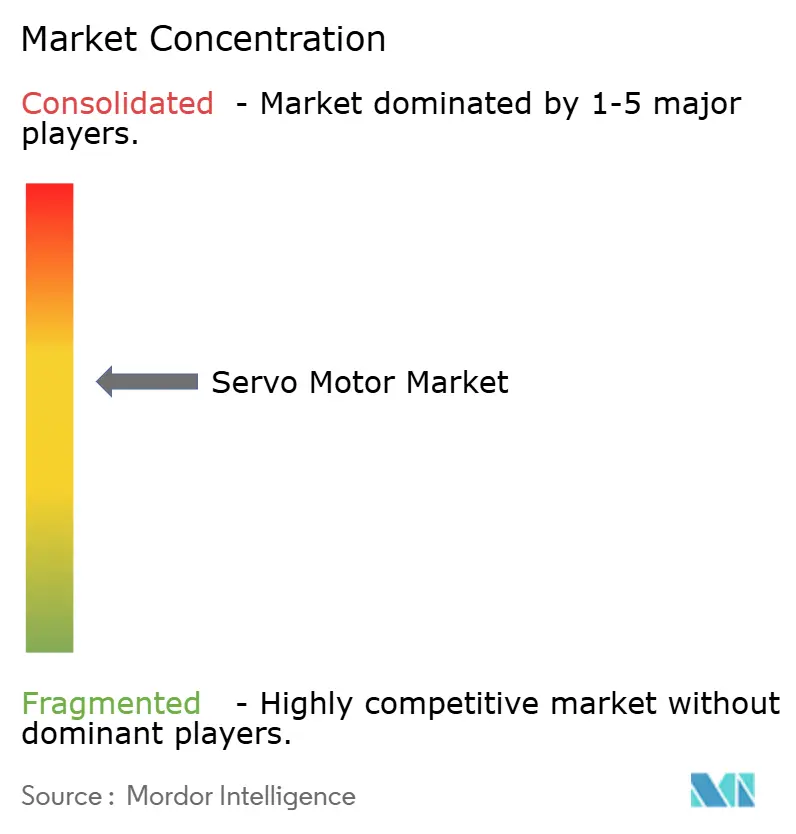
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサーボモーター市場分析
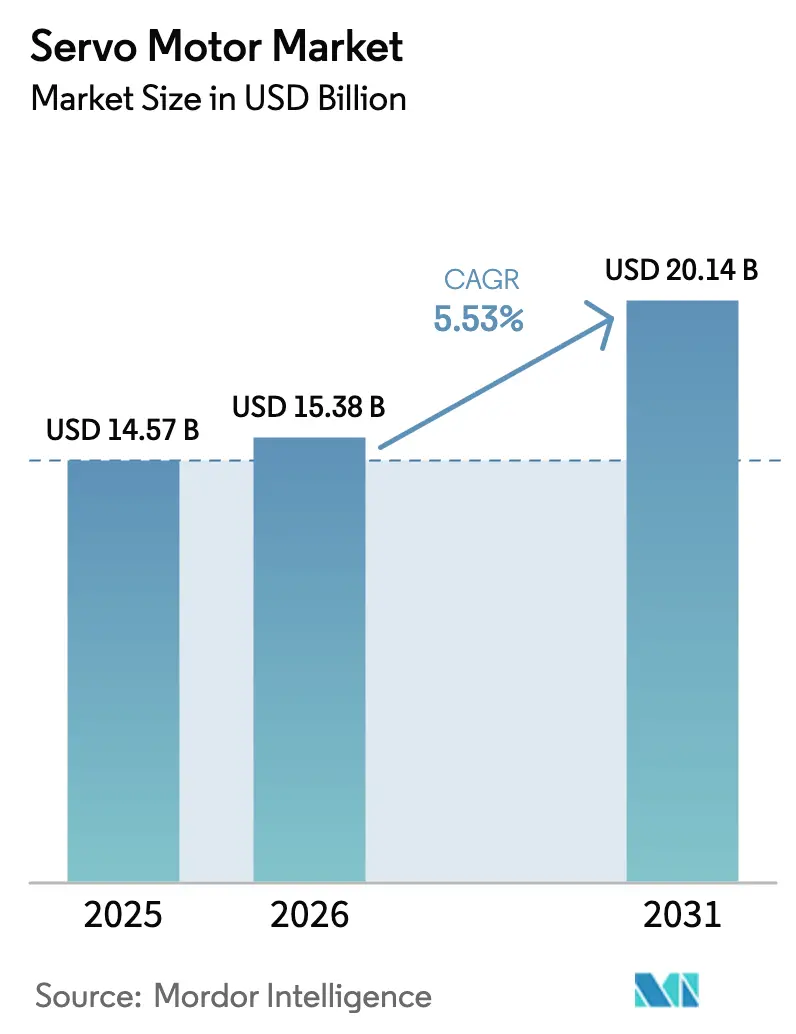
サーボモーター市場規模は、2025年の145億7,000万米ドルから2026年には153億8,000万米ドルに拡大し、2031年までに201億4,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)5.53%で成長する見込みです。この拡大は、数量主導の設備投資から精密かつデジタルネットワーク化されたモーション制御プラットフォームへのシフトによって牽引されており、単価の上昇をもたらしています。IEC 61800-9-2:2025によって導入された厳格な効率規制が、旧来のドライブをプレミアムなIE4・IE5定格ユニットへ置き換える動きを加速させており、リアルタイム診断とエネルギーコンプライアンスが主要な購買基準として初期コストを上回っています。アジア太平洋地域における大量生産の電子機器組立、協働ロボット(コボット)の導入拡大、エッジAIアナリティクスの統合が需要をさらに押し上げており、希土類磁石に関するサプライチェーンリスクやサイバーセキュリティ上の懸念が成長の見通しに影を落とし続けているものの、需要の底堅さは維持されています。
主要レポートのポイント
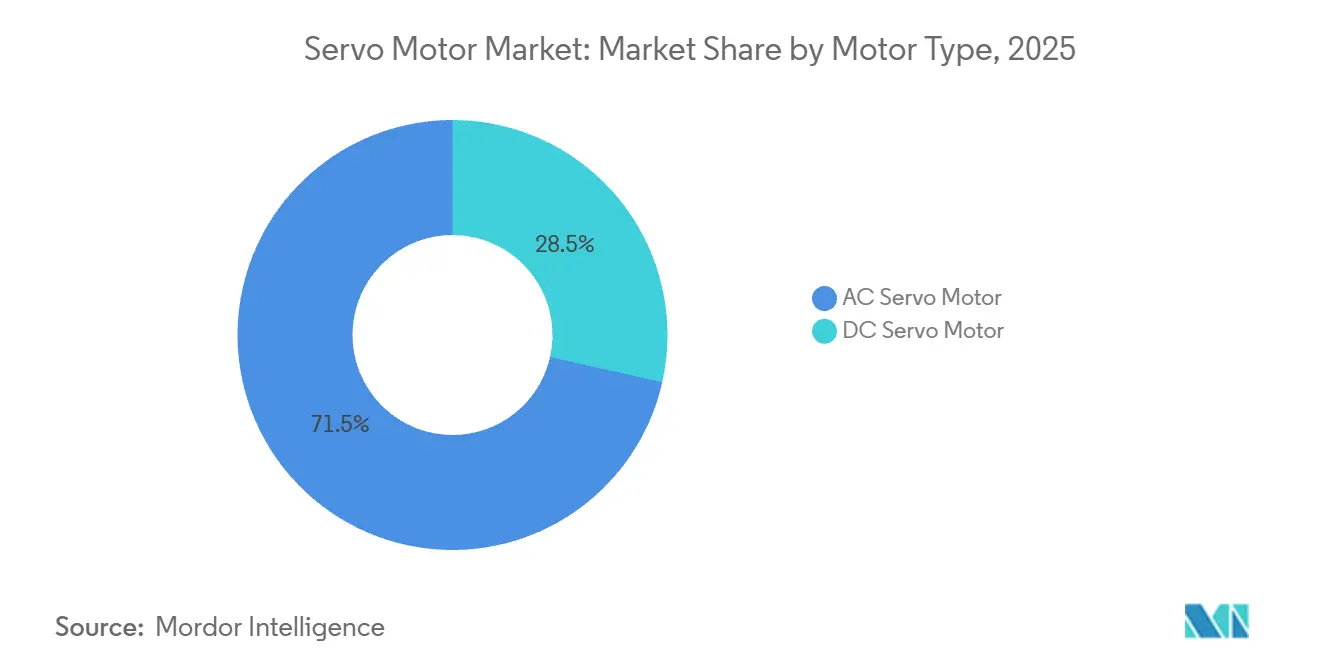
- モータータイプ別では、ACサーボモーターが2025年に71.47%の収益シェアをリード。ブラシレスDCタイプは2031年にかけてCAGR 6.47%で拡大する見込みです。
- 軸構成別では、単軸システムが2025年のサーボモーター市場シェアの63.41%を占め、多軸ソリューションはCAGR 7.32%を記録すると予測されています。
- 定格出力別では、750W~2kWの帯域が2025年のサーボモーター市場規模の38.27%のシェアを保持し、2kW超のユニットはCAGR 8.12%で拡大しています。
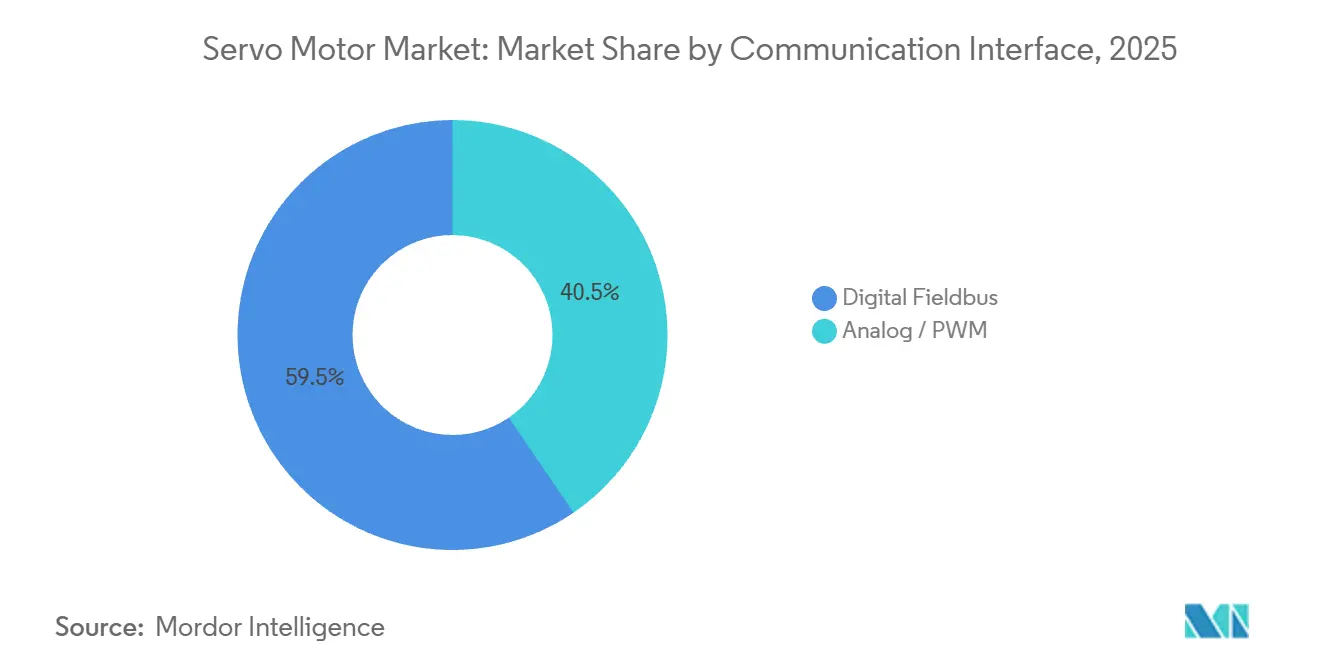
- 通信インターフェース別では、デジタルフィールドバスネットワークが2025年の設置台数の59.53%を占め、CAGR 6.32%で最も成長の速い接続オプションであり続けています。
- エンドユーザー産業別では、自動車が2025年の需要の24.63%を占めましたが、電子機器・半導体製造は2031年にかけてCAGR 8.13%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の世界収益の43.74%を占め、アフリカは予測期間中に最高のCAGR 8.13%を記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際エネルギー効率基準の採用 | +0.9% | 欧州、アジア太平洋、北米 | 中期(2~4年) |
| スマートかつ柔軟な自動化に向けた産業全体の動き | +1.2% | アジア太平洋・欧州に集中するグローバル | 長期(4年以上) |
| 産業用ロボットおよび協働ロボットの導入拡大 | +1.1% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| オンモーターアナリティクス向けエッジAIチップとサーボドライブの統合 | +0.7% | 北米、欧州、アジア太平洋(日本、韓国) | 長期(4年以上) |
| 医療用外骨格向け小型サーボソリューション | +0.3% | 北米、欧州、日本 | 長期(4年以上) |
| 自律型農業機械における高トルクサーボの活用 | +0.5% | 北米、欧州、ブラジル、オーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
国際エネルギー効率基準の採用
IEC 61800-9-2:2025はIE4およびIE5のベンチマークを確立し、ベンダーに対してドライブトレインの損失を低減するための巻線・磁石・ファームウェアの再設計を迫っています。EU加盟国は2025年半ばまでに公共調達規則に同基準を組み込む見込みであり、自治体の水道ネットワークにおける大規模な改修工事を引き起こすと予想されます。日本と韓国は税額控除をコンプライアンスに連動させ、自動車塗装ラインや半導体工場における採用を加速させています。同規則はまた、全負荷効率曲線の開示を義務付けており、競争の軸を表示価格からライフサイクル運用コストへとシフトさせています。北米は遅れをとっていますが、米国エネルギー省が2027年の規制立案において同基準を参照することで、追いつく可能性が高いと見られています。[1]米国エネルギー省、「2027年家電効率規制立案に関する意向通知」、energy.gov
スマートかつ柔軟な自動化に向けた産業全体の動き
製造業者は固定式トランスファーラインを廃止し、決定論的イーサネットで接続されたサーボ駆動ガントリーとコボットを備えた再構成可能なワークセルへの移行を進めています。稼働中の産業用ロボットは2023年末時点で428万台に達しました。ドイツの機械メーカーにおけるEtherCAT普及率は2024年に62%に達し、分散クロックモーションネットワークへのシフトを裏付けています。ドライブに搭載されたエッジAIチップは最大30日前にベアリング故障を予測し、パイロットラインにおける計画外停止を40%削減しています。サーボモーター市場は、機械的精度だけでなく、データ駆動型の稼働率向上からも恩恵を受けています。
産業用ロボットおよび協働ロボットの導入拡大
2023年のロボット設置台数は541,302台に達し、コボットは前年比28%増となりました。各コボットはサブミリ秒のループクローズが可能な4~6軸の同期サーボ軸を統合しており、多軸ドライブの需要を押し上げています。日本はサーボ駆動関節を使用した設置を条件に、中小企業のコボット導入補助金として4億5,000万米ドルを拠出しました。半導体バックエンドラインでは、高速サーボデルタロボットにより毎分120回の実装を達成しており、空気圧式のスループットをほぼ2倍にしています。この性能差により、サーボは精密組立における標準的なアクチュエーション技術として定着しつつあります。
オンモーターアナリティクス向けエッジAIチップとサーボドライブの統合
推論プロセッサをドライブに直接組み込むことで、クラウドのレイテンシを排除し、IEC 62443のサイバーセキュリティゾーンに準拠した形で運用データをオンプレミスで保護します。Siemens とRockwell Automationは、2026年以降にNVIDIA Jetson Thorモジュールを搭載したドライブを出荷する計画です。ドイツのサプライヤーであるSynapticon社は、2025年に包装機器OEMに対してAI対応ドライブを15,000台納入し、製品重量の変化に応じてPIDゲインを自動調整しています。Analog Devicesの混合信号コントローラーはPWM生成とTensorFlow Liteを統合し、1kW未満のサーボにAI機能を開放しています。競争の焦点はトルク密度からソフトウェア定義の適応性へと移行しており、サーボモーター市場のアドレス可能な価値プールを拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コストのステッパーおよびブラシレスDC代替品の普及 | -0.6% | アジア太平洋、南米、アフリカ | 短期(2年以内) |
| 多軸サーボシステムの高い初期設備投資 | -0.5% | 南米・アフリカで顕著なグローバル | 中期(2~4年) |
| 地政学的緊張を背景とした希土類磁石のサプライリスク | -0.7% | 北米・欧州で顕著なグローバル | 長期(4年以上) |
| ネットワーク化されたモーション制御におけるサイバーセキュリティ上の懸念 | -0.3% | 北米、欧州、アジア太平洋(日本、韓国) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低コストのステッパーおよびブラシレスDC代替品の普及
オープンループ型ステッパーおよびセンサーベースのブラシレスDCモーターはサーボシステムより40~60%安価であり、アフリカや南米の価格感応度の高い購買者に訴求しています。中国のサプライヤーは2024年に1,200万台超のステッパーを出荷しており、主に3Dプリンター、CNCルーター、繊維機械のサービス用途に使用されています。Texas Instrumentsの5米ドルのエンコーダーICは、ブラシレスDCモーターにクローズドループフィードバックを追加することで境界線を曖昧にしています。その結果、コスト弾力性の高い市場ではサーボの採用が最大3年遅延しています。
地政学的緊張を背景とした希土類磁石のサプライリスク
中国は世界のネオジムおよびジスプロシウムの約90%を精製しており、2024年半ばの輸出割当の引き締めによりジスプロシウム価格が35%上昇しました。西側メーカーは磁石の備蓄とリサイクル工場への資金提供で対応しましたが、2028年以降に国内鉱山が拡大するまでは供給の安全保障は不安定なままです。[2]米国地質調査所、「鉱物商品概要 – 希土類」、usgs.gov フェライトおよびリラクタンス設計が評価されていますが、電力密度において永久磁石サーボより15~20%劣っており、近期的な代替を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
小型化ニーズを背景にブラシレスDCが勢いを増すブラシレスDCモーターはサーボモーター市場内で最も成長の速いシェアを占め、医療・農業・移動ロボットのOEMがコンパクトなフォームファクターを優先するなか、CAGR 6.47%で拡大しています。AC対応品は依然として2025年に71.47%の収益シェアで優位を保っており、三相グリッドを活用する重工業プロセスにおける存在感を反映しています。バッテリー駆動の手術ロボットや外骨格はフレームレスのブラシレスDCユニットを好む一方、炭化ケイ素インバーターが旧来の誘導プラットフォームとの効率差を縮めています。
AC設計は回生エネルギー回収において依然として優位性を保っており、垂直軸CNCや高層クレーン用途において決定的な特徴となっています。Yaskawa等のベンダーは次世代ACプラットフォームに23ビットエンコーダーと炭化ケイ素ドライブを統合し、平均故障間隔を100,000時間に延長してサーボモーター市場における存在感を強化しています。


軸構成別:
多軸ソリューションがコボットの波に乗る単軸システムは2025年の設置台数の63.41%を依然として占めており、主にコンベアインデックスやバルブ作動タスクに使用されています。しかし、多軸アーキテクチャは6軸の協調関節を必要とするコボットに牽引され、CAGR 7.32%で拡大しています。EtherCATおよびPROFINETバックボーンは軸間でサブマイクロ秒の同期を実現し、安全柵なしでのコンプライアントモーションを可能にしています。
自動車溶接ラインは固定式スポットガンから、パネルの歪みにリアルタイムで適応する多軸ガントリーへの移行を進めています。Siemensはビジョンガイダンスと多軸ドライブを統合したターンキーパッケージを発売し、プログラミング工数を60%削減してサーボモーター市場への浸透を深めています。
定格出力別:
自律型機器の普及で高出力帯が加速750W~2kWクラスは2025年のサーボモーター市場規模の38.27%を占める最大のセグメントであり続けていますが、2kW超のユニットはCAGR 8.12%で加速しています。自律型トラクターは可変土壌での押し付け力を維持するために5kWサーボを採用しており、精密農業におけるトルク需要を示しています。大型金属プレスや射出成形機も同様に、炭化ケイ素インバーターでIE5効率を達成する液冷10kWドライブを好んでいます。
2kW超では熱管理の課題が増大し、15~20%の価格プレミアムを伴う水冷設計の採用を促していますが、電力消費量の低減によるライフサイクルコストの節約をもたらします。一方、750W未満のモーターは、慣性とフットプリントが選定基準となる外骨格やラボオートメーションで活躍しています。
通信インターフェース別:
デジタルフィールドバスが事実上の標準にデジタルフィールドバスプロトコルは2025年に59.53%のシェアを保持し、年率6.32%で成長しており、決定論的な多軸協調への需要を反映しています。EtherCATはフレームをオンザフライで処理し、1ms以内に100軸を同期させ、半導体ウェーハハンドリングの前提条件となっています。[3]SEMI、「半導体装置市場統計」、semi.org PROFINETの旧来のPROFIBUSネットワークとの後方互換性は移行を容易にしています。
アナログおよびPWMラインは低複雑度タスクに残存していますが、IEC 62443セキュリティ規則がアナログでは提供できない暗号化通信を要求するため、陳腐化に直面しています。Rockwellが2025年にデジタル署名でポジションコマンドを検証するドライブを発売したことは、サイバーセキュリティがフィールドバスの普及を加速させていることを裏付けています。
エンドユーザー産業別:
電子機器・半導体が自動車を追い越す自動車は2025年の需要の24.63%を占めましたが、10nm未満のノードと先進パッケージングが精度要件を引き上げるなか、電子機器・半導体工場はセグメント最高のCAGR 8.13%で拡大しています。リソグラフィーステッパーは高トルクサーボで駆動されるナノメートルレベルのステージを使用しており、ウェーハ製造装置コストの約18%を占めています。
中国、韓国、台湾のSMT(表面実装)ラインはサーボデルタロボットを活用し、毎分120回の実装を達成しており、空気圧式ピッカーをはるかに上回り、サーボベンダーにとってより高い平均販売価格(ASP)を確保しています。石油・ガスなどの成熟した垂直市場は依然として油圧中心ですが、パイロット改修では遠心ポンプへのサーボドライブ適用で15~20%のエネルギー節約が示されています。
地域分析
アジア太平洋地域サーボモーター市場
アジア太平洋地域は2025年の収益の43.74%を創出し、スマートフォン組立における中国の優位性と韓国の440億米ドルの半導体設備投資の波が牽引した。インドでは生産連動型インセンティブ制度の下、政府補助金が自動化支出の25%を還付し、自動車および製薬ラインにおけるサーボ採用を加速させている。[3]
アフリカサーボモーター市場
アフリカは現在のサーボモーター市場においてわずかな割合を占めるに過ぎないが、南アフリカの電気自動車プログラム、ナイジェリアの食品加工設備の近代化、ケニアの繊維輸出に牽引され、2031年までに8.13%のCAGRで拡大すると予測されている。ただし、電力網の信頼性の低さとサービス技術者の不足により、低コストのステッパー代替品が依然として競争力を持ち、上昇余地を抑制している。
ヨーロッパ・南北アメリカ・中東サーボモーター市場
北米とヨーロッパは成熟市場であるものの、IP69KステンレスモーターやDO-178認定フトウェアスタックに対してプレミアムを支払う意欲のある医療機器および航空宇宙分野において、二桁成長の局所的な動きが見られる。南米はマクロ経済の不安定さにより輸入機器コストが上昇しているため遅れをとっているが、借入コストが10%を下回れば、ブラジルの自動車セクターが再加速する可能性がある。中東では、サウジアラビアのビジョン2030を主導として、新たな産業ゾーンにサーボ駆動のCNCおよび積層造形セルが選択的に導入されている。

規制環境
サーボモーターの導入は、サーボモーターが広範なモーターMEPS定義の対象外である場合でも、ドライブトレーンの効率性および機械安全基準の影響を強く受けるようになっている。IEC 61800-9-2:2025は、ドライブシステム向けにIE4およびIE5参照クラスを導入し、OEMおよびエンドユーザーに対して、文書化された効率カーブおよびEMCと安全性への適合とともに、効率が検証されたサーボドライブおよびモーターへの移行を促している。
機能安全については、サーボシステムは一般的にIEC 61800-5-2に準拠し、IEC 61508やISO 13849-1などの機械安全フレームワークをサポートするように設計されており、これが規制対象の工場環境における安全対応モーションプラットフォームへの需要をさらに強めている。コンプライアンスおよび貿易規則は依然として地域ごとに異なり、三菱電機は2026年1月からの生産分について、特定のACサーボモーター構成に対して中国のエネルギーラベル要件(CEL 038-2020)を参照している。また、インドはHS 8501に基づく輸入電動モーターに対して、2026年6月1日から2026年8月31日まで期限付きゼロ関税制度を実施しており、産業オートメーションプロジェクトに関連するサーボモーター出荷の輸入コストの判断や調達戦略に影響を与えている。
競合環境
サーボモーター市場は中程度の集中度を示しており、上位5社が2025年収益の約52%を占め、単一企業が15%を超えることはありません。既存企業はモーターコア、エンコーダー、炭化ケイ素ドライブの垂直統合によってシェアを守っており、その代表例がYaskawaのSigma-7シリーズで、23ビット絶対値エンコーダーを統合し、平均故障間隔(MTBF)100,000時間を達成しています。
Estun Automationなどの中国系新規参入企業は、地元の希土類供給と低い人件費を活用して価格競争力を持ちますが、エンコーダー分解能とサイバーセキュリティ機能では遅れをとっています。Siemensは2024年にモーション制御関連特許を47件出願し、そのうち60%が暗号化フィールドバス通信を対象としており、IEC 62443への準拠を重視していることを示しています。[4]Siemens AG、「モーション制御特許出願2024年」、siemens.com
ホワイトスペースの機会はエッジAIに集中しており、設置済みドライブのうちオンモーター推論を実行しているものは5%未満であり、既存企業はソフトウェアファーストの新規参入者に対して脆弱な状況にあります。しかし、根付いたサービス契約と独自のプログラミング環境が切り替えコストを生み出し、市場シェアの侵食を遅らせており、継続的ではあるが段階的な再均衡が続くと見られます。
サーボモーター産業リーダー
Yaskawa Electric Corporation
Mitsubishi Electric Corp.
Siemens AG
Rockwell Automation Inc.
Delta Electronics Inc.
- *免責事項:主要選手の並び順不同
サーボモーター市場
- Yaskawa Electric Corporation
- Mitsubishi Electric Corp.
- Siemens AG
- Rockwell Automation Inc.
- Delta Electronics Inc.
- ABB Ltd.
- FANUC Corp.
- Schneider Electric SE
- Bosch Rexroth AG
- Kollmorgen Corporation
- Omron Corporation
- Parker Hannifin Corp.
- Nidec Corporation
- Oriental Motor Co. Ltd.
- Lenze SE
- Panasonic Industry Co.
- Toshiba Infrastructure Systems
- Estun Automation Co. Ltd.
- Maxon Group
- Sanyo Denki (SANMOTION)

市場機会と将来展望
エネルギーおよびデータ主導の近代化は、高効率なドライブトレーンと診断機能、セキュアなネットワーキングを組み合わせたプレミアムサーボの機会を拡大している。需要はトルク密度を超えて広がりつつあり、購買者はIEC 61800-5-2およびIEC 62443に沿ったゾーンコンセプトに適合する決定論的イーサネット接続と機能安全機能を求めている。これにより、安全対応フィードバック、デジタルフィールドバス接続、組み込み状態監視をパッケージ化するサプライヤーの新たな余地が生まれている。
アジアにおける生産能力の増強とより地域化されたサプライチェーンも、ベンダーがロボティクスおよび工作機械の需要拠点向けに製品を調整することで、より短いリードタイムを示唆している。FANUCは2026年3月、中国の東莞に第3のサーボモーター工場を建設するために1億2,000万米ドルの投資を発表し、コンパクトな高精度モデルを対象としている。また、Inovanceは2026年4月に大連で永久磁石同期モーターに特化した20億人民元の製造基地の建設に着手した。同時に、2026年1月にタイの1億2,000万米ドルの施設で操業を開始したGreensky Powerを含む新たなBLDC生産能力の増加が、コンパクトモーションセグメントにおける競争圧力を高め、サーボ性能とコスト、地域的な入手可能性のバランスを取るOEMの意思決定を支えている。
Recent Industry Developments in サーボモーター市場
- 2026年7月:三菱電機は、ファクトリーオートメーション産業用製品に関する契約を発表し、2027年3月期中に三菱電機FA産業用製品の株式の70%をコネクレーンズに譲渡することを含む。この取引は三菱電機のファクトリーオートメーション分野へのポートフォリオの重点化を支えるものであり、地域を越えたモーションコントロール部品の商業化・サポート方法を再構築する可能性がある。また、サーボモーターとドライブ、コントローラー、サービス契約をバンドルするパートナーエコシステムにも影響を与える。
- 2025年11月:三菱電機は、三相およびIPM(埋込磁石型)モーター事業について、新城工場の生産設備を含めて荏原製作所に譲渡する最終契約を締結した。ただし、同拠点における三菱電機のサーボモーターおよびメインスピンドルモーターの生産ラインは対象から除外されている。サーボ生産を切り離すことで、三菱電機はモーションコントロールプラットフォームをより広範なモーターポートフォリオの中で優先する姿勢を強化した。この取引はまた、サーボ主導のオートメーションで直接競合するセグメントへ製造・サプライチェーン資源を再配分するものである。
- 2025年5月:安川電機は、そのSigma-X ACサーボドライブシリーズ向けに新たな400V入力モデルを発売し、欧州およびアジアの大型設備プラットフォームを対象とした。対応電圧クラスを拡大することで、400V基盤が標準的なより高出力の産業機械分野における安川電機の地位を強化する。また、この更新は地域特有のドライブバリアントの必要性を減らすことで、地域間のOEM標準化を支える。


サーボモーター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、世界のサーボモーター市場は、産業用および商業用オートメーション用途における位置、速度、トルクの閉ループ制御向けに販売される単体のサーボモーターの収益を対象とする。販売はメーカー段階でカウントし、その後業界および地域ごとのエンドユーザー需要にマッピングする。
対象範囲の除外:本市場からは、サーボドライブおよびアンプ、統合型モーター・ドライブユニット、リニアモーションシステム、アフターマーケットの修理・保守サービスは除外される。
セグメンテーション概要
- モータータイプ別
- ACサーボモーター
- DCサーボモーター
- 軸構成別
- 単軸
- 多軸
- 定格出力別
- 750W未満
- 750W~2kW
- 2kW超
- 通信インターフェース別
- アナログ / PWM
- デジタルフィールドバス(CANopen、EtherCAT、PROFINET)
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 発電
- 水・廃水処理
- 金属・鉱業
- 食品・飲料
- ディスクリート産業
- 自動車
- 電子機器・半導体
- 包装
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模の算出、および検証
デスクリサーチ
デスクリサーチは、市場の枠組みを設定し、国や用途を通じて一貫性を保つ必要がある主要な前提を固定するために使用された。国連コムトレードの貿易統計、国際エネルギー機関(IEA)の産業エネルギー指標、米国商務省センサス局の製造業データ、ユーロスタットの産業生産系列、モーターおよびドライブの効率基準を追跡するIECの刊行物などの公的資料を参照した。
また、年次報告書、投資家向け資料、製品カタログを確認し、サーボモーターが出力定格、軸構成、通信インターフェースによってどのように位置づけられているかを把握した。特許データベースおよび企業財務・ニュースの有料サブスクリプションも、新製品導入や生産能力の動向を追跡するために使用され、古い構成比の前提を持ち越すことを避けるのに役立った。このリストはあくまで例示であり、分析の過程でデータ収集、検証、確認のためにその他の資料も使用された。
一次インタビューおよび調査
一次インタビューおよび調査は、デスク調査の見解を検証し、公開データセットでは見えない製品構成、価格設定、および入替周期に関するギャップを埋めるために使用された。APAC、EMEA、およびアメリカ地域全体にわたり、モーター製造、流通チャネル、OEM、産業エンドユーザーの関係者と話をし、大きな偏差については追加のディスカッションを通じて再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):12% | APAC:44% |
| ミドルティア:54% | 機能/事業部門リーダー:37% | EMEA:37% |
| 小規模プレイヤー:14% | マネージャー:51% | アメリカ:19% |
市場規模の算出と予測
市場規模はまず、トップダウンおよびボトムアップの手法を用いて構築された。産業オートメーションの需要プールと製造業出力指標を、地域およびエンドユーザー業界ごとのサーボモーター消費量に変換し、その後サプライヤー側の確認を通じて総計を検証した。ボトムアップ的な近似は、主要な出力帯(例えば750Wから2kWなど)における価格・数量サンプルの構築、および単軸対多軸採用に関するチャネル確認を通じて適用され、その後最終的な総計を正規化した。
実際には、モデルに最も大きな影響を与える一部の市場指標を密接に追跡した。これには、ACサーボモーターとBLDCサーボモーターの構成比の変化、ファクトリーオートメーションにおけるデジタル通信インターフェースの普及率、自動車および電子機器製造から来る需要の割合、およびエネルギー効率規制への準拠や工場の近代化サイクルに関連するアップグレードのペースが含まれる。小規模国において直接的な数量の可視性が弱い場合には、産業生産指数や工作機械出力などの代理指標を用い、インタビューによって検証された地域固有の採用率の範囲を適用した。
予測については、地域別の予想生産成長、オートメーション強度、および電子機器生産能力の拡大に合わせたベースケースを用いたシナリオ分析を行った。並行して、過去の需要シグナルに対して単純な時系列平滑化を適用し、非現実的な急変を検知した上で、価格トレンドおよび回答者によって示された既設ベースの入替ロジックと一致する予測経路のみを採用した。
データ検証と更新サイクル
検証は段階的に行われ、市場総計は複数の独立したシグナルと一致するまで受け入れられなかった。貿易フロー、製造業活動指標、および出力定格別の観察された価格帯と結果を比較し、サーボモーターの購買実態と一致しないように見える地域や業界の構成があれば、その旨をフラグ付けした。
最終確定の前に、社内アナリストによるレビューが計算、前提、および前年比の変動を確認し、主要な入力値が変化した場合や、データポイントが以前の入力と矛盾した場合には、対象を絞った再接触を行った。レポートは毎年更新され、重大な事象が発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるように納品前の最終レビューが実施される。
Mordor Intelligenceによる世界のサーボモーター市場規模と他の公開推定値との比較
サーボモーターに関する公開されている市場推定値は、研究間で対象範囲の扱いが異なり、その上に価格および構成比の前提が適用されるため、しばしば一致しない。差異は一般的に、サーボドライブが含まれるかどうか、統合型モーター・ドライブパッケージがどのように扱われるか、および変換に使用される年次と通貨のタイミングに起因する。
一部の外部数値はサーボモーターをより大きなサーボモーター・ドライブ合計に組み込んでおり、これはエンドユース傾向が似ていても数値を押し上げる可能性がある。Mordor Intelligenceでは、単体のサーボモーターのみをカウントし、ドライブ、アンプ、統合ユニット、アフターマーケットサービスに関連する収益は除外し、その上で最終的な総計を確定する前に軸構成比および出力帯の分割を用いた確認を行っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.57 B (2025) | |
| 総合系コンサルティング会社A | USD 18.62 B (2024) | サーボモーターとドライブを合わせた市場として報告されており、通常ドライブおよびアンプが含まれるほか、モーターのみを対象とする見方とは異なる年次、通貨のタイミング、価格基準が適用される場合がある。 |
| 業界レポートB | USD 16.20 B (2025) | 単体モーターを超えた、より広範な製品定義を使用しており、出力定格別の価格および構成比の推移が、軸構成やエンドユーザーの出力トレンドなどの需要指標と明確に結び付けられていない。 |
この比較から、差異の多くは市場に何が含まれるか、そして価格と構成比がモデル内でどのように反映されるかによって説明されることが分かる。対象範囲をサーボモーターに限定し、軸構成や出力定格別需要といった採用シグナルに対して相互検証を行うことで、当社の数値は束ねられたカテゴリーではなく、再現可能な入力にたどることができる状態を維持している。


レポートで回答される主要な質問
2026年のサーボモーター市場規模はどのくらいですか?
2026年のサーボモーター市場規模は153億8,000万米ドルです。
2031年までのサーボモーターに期待されるCAGRはどのくらいですか?
市場は2031年にかけてCAGR 5.53%を記録すると予測されています。
最も成長が速いモータータイプはどれですか?
ブラシレスDCサーボモーターはCAGR 6.47%で拡大すると予測されています。
最も成長が速い地域はどこですか?
アフリカが2031年にかけて最高のCAGR 8.13%を記録すると予測されています。
デジタルフィールドバスインターフェースがシェアを拡大している理由は何ですか?
決定論的な多軸協調を可能にし、IEC 62443のサイバーセキュリティ要件を満たすことで、CAGR 6.32%の採用を促進しています。
サーボメーカーにとって主なサプライチェーンリスクは何ですか?
中国が世界の精製能力の約90%を掌握している希土類磁石への依存が、重大な供給リスクをもたらしています。
最終更新日:


