
同期モーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
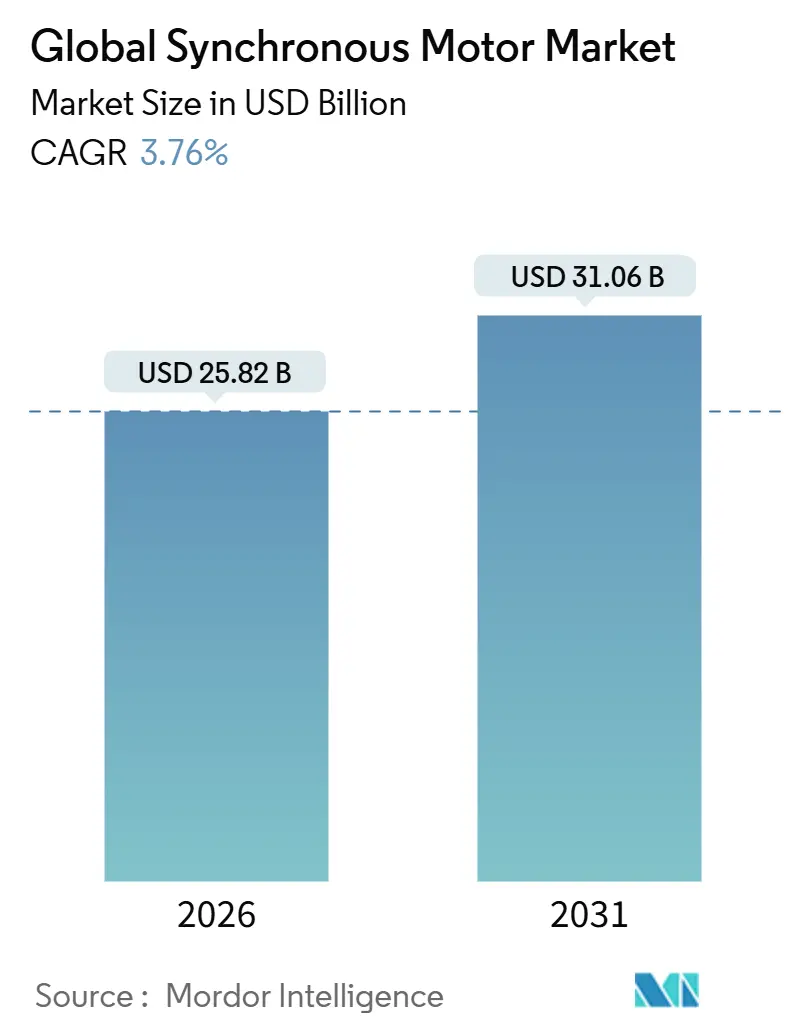
| 市場規模 (2026) | 25.82 十億米ドル |
| 市場規模 (2031) | 31.06 十億米ドル |
| Growth Rate (2026 - 2031) | 3.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる同期モーター市場分析
同期モーター市場規模は2026年にUSD 258億2,000万に達し、予測期間を通じて3.76%のCAGRを反映し、2031年までにUSD 310億6,000万に到達する見込みです。需要は希土類永久磁石回転子からリラクタンスベースの代替品へと移行しており、牽引・推進要件が同期モーター市場における定格出力の選好を再形成しています。規制上の効率規制、輸送の電動化、分散型製造がアドレス可能な機会を拡大している一方、希土類のサプライチェーンの混乱と熱管理の限界が短期的な普及曲線を抑制しています。市場参加者は低マージンの誘導モーターポートフォリオを売却し続け、同期技術に関連する知的財産の統合を進め、効率主導の改修サイクルおよびグリーンフィールド再生可能エネルギー投資を活用できる態勢を整えています。アジア太平洋地域がより厳格な性能基準を施行し、製造拠点および最終需要センターの両方として機能することで、地域のダイナミクスが同期モーター市場における競争戦略に多大な影響を与えるでしょう。
レポートの主要ポイント
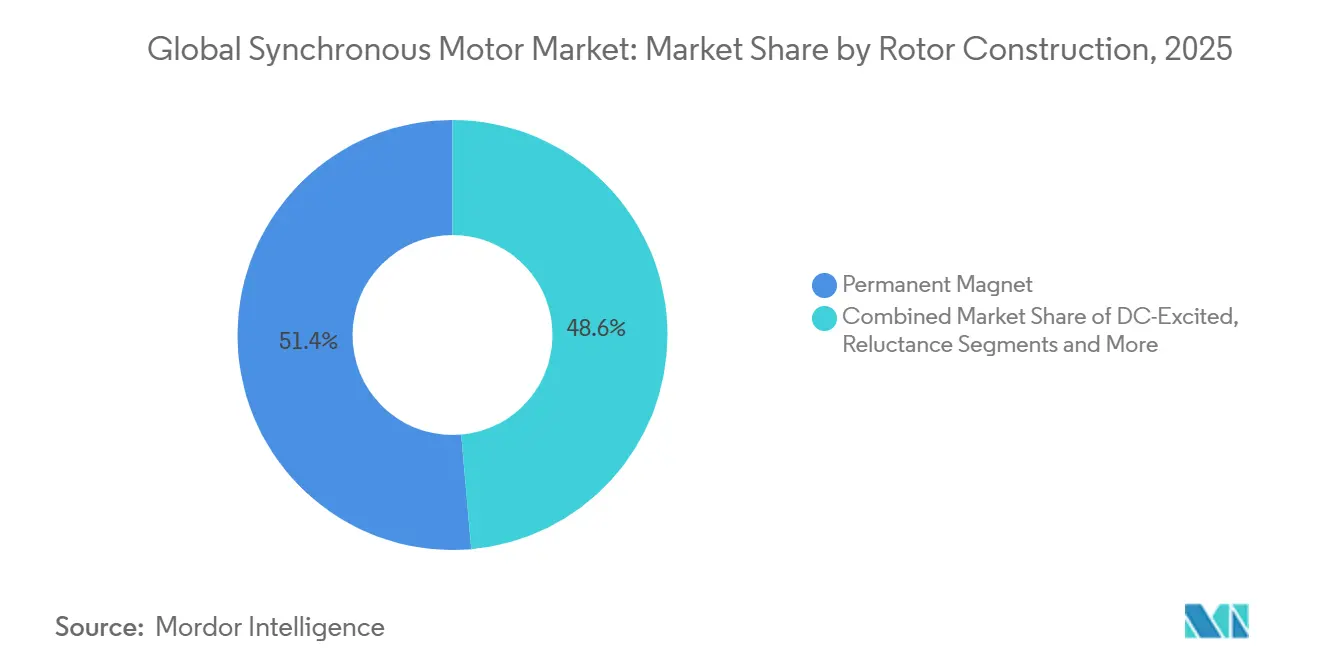
- 回転子構造別では、永久磁石設計が2025年に47.80%の収益シェアをリードし、リラクタンス方式は2031年まで11.80%のCAGRが見込まれます。
- 定格出力別では、1~10メガワット区分が2025年の同期モーター市場シェアの38.50%を占めましたが、1メガワット未満区分は10.40%のCAGRで拡大すると予測されます。
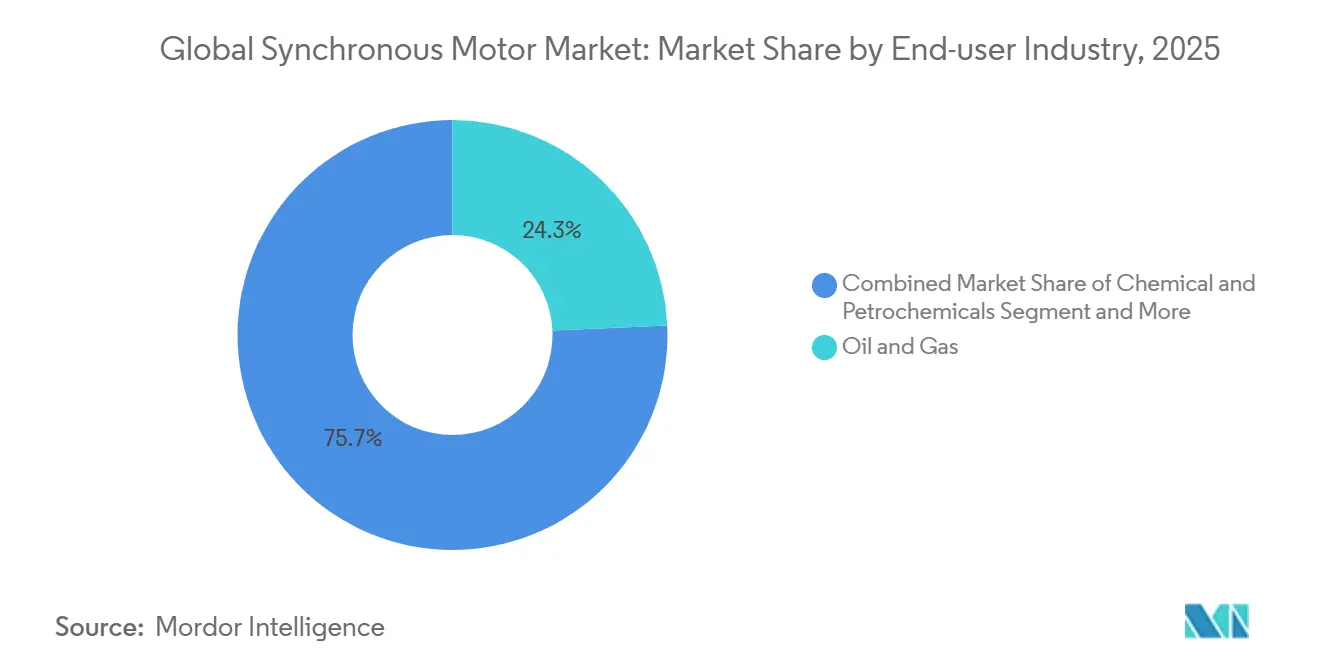
- 最終ユーザー産業別では、石油・ガスが2025年収益の24.30%を保持し、電気自動車OEM需要は2031年まで13.50%のCAGRで増加する見込みです。
- 用途別では、ポンプが2025年設置数の29.10%を占めましたが、牽引・推進用途は14.20%のCAGRで拡大しています。
- 地域別では、アジア太平洋が2025年収益の34.80%を占め、年率12.10%で最速の地域成長を維持することが期待されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの概算影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格なIE3/IE4エネルギー効率規制 | +1.2% | EUおよび中国、一部の米国州で早期施行されたグローバル規制 | 中期(2~4年) |
| HVACおよび産業オートメーションの拡大 | +0.9% | 北米、欧州、アジア太平洋の産業回廊 | 中期(2~4年) |
| 電気自動車および牽引モーター需要の急増 | +1.5% | アジア太平洋中心、北米・欧州への波及 | 長期(4年以上) |
| グリッドスケール再生可能エネルギープロジェクト、揚水発電 | +0.7% | 欧州、中国、インド、中東の一部市場 | 長期(4年以上) |
| 希土類フリー同期リラクタンスモーターの採用モメンタム | +1.1% | グローバル、欧州およびアジア太平洋に集中 | 中期(2~4年) |
| 高速磁気軸受マイクロタービン | +0.3% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なIE3/IE4エネルギー効率規制
IEC 60034-30-1に基づく効率規制と欧州連合のエコデザイン規則2019/1781に成文化された規定により、調達仕様が厳格化し、銅回転子の複雑さを伴わずにIE4およびIE5グレードを容易に達成できる同期技術へと購買者が誘導されています[1]出典:国際電気標準会議、「IEC 60034-30-1:ライン駆動ACモーターの効率クラス」、IEC.CH。中国は2025年にGB 18613-2020に基づく並行的な大幅改定を施行し、国内OEMの生産能力拡大を促進し、旧来の誘導モーターストックの置き換えを加速させました[2]出典:ABB Ltd.、「ABB、高まる需要に応えIE5 SynRMモーター生産を拡大」、ABB.COM。総運営コストの40%以上をエネルギー費が占める公益事業者および産業事業者は、コンプライアンス主導の改修によって3年未満での投資回収を実現し、水道事業者や石油化学プラントにわたって反復的なアップグレードサイクルを促進しています。市場全体において、これらの規制はベースライン数量とプレミアム効率の価格帯の両方を拡大させることで同期モーター市場を押し上げています。
HVACおよび産業オートメーションの拡大
ASHRAE規格90.1-2022などの建築基準法の改訂により、10馬力以上のモーターに可変速制御が義務付けられ、年間の大半を部分負荷で稼働する屋上ユニットやチラーに対して同期モーターが優先選択肢として位置づけられています。2025年にDanfossおよびTraneが発売した機器は、同期リラクタンス回転子をインテリジェントドライブと統合し、フィールドパイロットで15%~25%の電力削減を記録しています。工場オートメーションにおける並行的な成果は、高速加速、回生制動、Siemens Sinamics S210などのエッジ接続ドライブを介した予知保全ヘルスアナリティクスを可能にするサーボグレード同期モーターによって実現されています。これらのHVACおよびオートメーションの複合的な引き込み効果が、商業ビルと個別製造の両方において同期モーター市場のフットプリントを拡大させています。
電気自動車および牽引モーター需要の急増
自動車の電動化は最も急速に成長するベクターであり、同期モーター市場における推進専用設計要件を引き上げています。2024年に中国の大手自動車メーカーから受注したBorgWarnerの800ボルト永久磁石牽引プラットフォームは、銅断面積を削減して急速充電を可能にする高電圧スタックへの移行を典型的に示しています。同時に、IEEEが発表した研究では、フェライト支援型同期リラクタンス回転子が92%以上のドライブサイクル効率を達成し、性能を犠牲にすることなく希土類制約を排除することが確認されています。2025年のNASAによる地域用電動航空機へのSynRM適用検証は、R&D投資と量産拡大を加速させるセクター横断的な相乗効果を裏付けています。電気自動車、鉄道、海洋用途が高トルク・軽量アーキテクチャに収束するにつれ、複数年にわたる受注の視認性を生み出し、新規参入者に対する設計複雑性の参入障壁を高めています。
希土類フリー同期リラクタンスモーターのモメンタム
中国によるネオジムおよびジスプロシウム化合物の輸出規制が2024年に強化され、材料コストの急騰と納期の長期化が誘発され、永久磁石機のコスト優位性が侵食されました。欧州議会の評価は希土類依存を戦略的脆弱性として指摘し、フェライトベースまたは磁石フリー回転子への投資を促進しています。ABBとWEGは、フィンランド、インド、ブラジルでIE5定格同期リラクタンスラインを拡大することで対応し、ABBは2025年の生産能力増強にINR 1億4,000万クロール(USD 1,700万)を投資しました。採用モメンタムは現在、ポンプ、ファン、コンプレッサーにまで広がっており、リラクタンス回転子は迅速な調達と安定した価格を提供し、同期モーター市場内で二桁成長を持続させています。
制約要因影響分析*
| 制約要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 永久磁石回転子の高い初期コスト | -0.8% | グローバル、価格感度の高い新興市場で深刻 | 短期(2年以下) |
| 希土類供給の不安定性 | -0.6% | グローバル、アジア太平洋および欧州に集中 | 中期(2~4年) |
| 高出力密度における熱管理の限界 | -0.4% | グローバル、EVおよび航空宇宙牽引用途で重要 | 長期(4年以上) |
| 誘導モーター-VFDの効率パリティ圧力 | -0.5% | 北米、欧州、アジア太平洋の一部市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
永久磁石回転子の高い初期コスト
永久磁石同期モーターは誘導モーターに比べ20%~40%の価格プレミアムが設定されており、資本予算が限られ投資回収期待が3年未満の新興市場ではその影響がさらに拡大されます[3]出典:ロンドン金属取引所、「希土類価格」、LME.COM。2025年のネオジム-プラセオジム酸化物のスポット価格はメトリックトンあたりUSD 4万8,000~6万8,000の範囲で変動し、焼結磁石1キログラムあたりUSD 8~12に換算され、すべてのハイエンドモーターの部品表コストを押し上げています。このため、地方公益事業者や中小製造業者は、長期的なエネルギー節約効果があるにもかかわらず交換を先延ばしにし、同期モーター市場の短期的な数量拡大を鈍化させています。
希土類供給の不安定性
2024年に中国が施行した輸出ライセンス制度により、ネオジム、ジスプロシウム、テルビウムのサプライチェーンに不確実性が生じ、これらの原料に依存するモーターOEMに圧力がかかっています。欧州重要原材料法は意欲的な多様化目標を設定していますが、規模に達した採掘プロジェクトはほとんどなく、供給は逼迫したままで価格は不安定なままです。この不安定性はリラクタンスアーキテクチャへの移行を加速させる一方、暫定的な再設計コストと性能上の妥協が同期モーター市場内の収益性と普及タイミングに影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
回転子構造別:
リラクタンス設計がサプライチェーンヘッジングの中で加速永久磁石回転子は2025年収益の47.80%シェアを維持し、密度がコストを正当化する高トルクおよび牽引用途を支えています。しかし、リラクタンス設計はABBのIE5および将来のIE6ラインとWEGの2025年に発売されたW50プラットフォーム(Regal Rexnordの知的財産を組み込む)に牽引され、11.80%のCAGRで成長すると予測されています。IE5に向けた欧州の規制的な推進と希土類の希少性が相まって、ポンプ、ファン、コンプレッサーにおける磁石フリーまたはフェライト支援型オプションへの需要を高めています。直流励磁機は、界磁巻線の柔軟性が無効電力と電圧サポートを提供することから、揚水発電および船舶推進において引き続き重要な役割を果たしています。ヒステリシス回転子は依然としてニッチであり、超滑らかなトルクが重視される精密実験機器やタイミング装置に使用されています。
リラクタンスの採用モメンタムは特にアジア太平洋と欧州で顕著であり、OEMは永久磁石製品と比較してリードタイムの短縮と20%以上のユニットコスト削減を報告しています。2024年のIEE研究は、フェライト支援型同期リラクタンスの効率が94%を超え、ネオジム設計との実質的な差を縮め、材料コストをおよそ3分の1削減することを確認しました。牽引車両、HVACのOEM、食品加工業者がこれらのシステムを検証するにつれ、回転子タイプのバランスは2031年までに再編され、同期モーター市場内で新たな競争と技術ロードマップが生まれるでしょう。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


定格出力別:
1メガワット未満の成長が分散型普及を示唆1~10メガワット区分が2025年設置数の38.50%を占め首位となり、遠心式コンプレッサー、チラードライブ、中規模産業オートメーションプロジェクトと整合しています。しかし、1メガワット未満クラスは分散型製造、モジュール式水処理、食品加工のアップグレードに牽引され10.40%のCAGRを記録すると予測されており、適正規模のモーターがエネルギー無駄を削減します。Schneider Electricの2024年Altivar Processドライブは、0.75~500キロワットの同期モーターと連携し、プラントマネージャーがダウンタイムを大幅に削減するクラウドベースの予知分析を提供します。
米国のBetter Buildings Initiativeに参加した産業ユーザーは、過大な誘導モーターユニットを最適化された同期モーターに交換した際に15%~30%の電力削減を記録し、補助金プログラムにより投資回収期間が2年未満となりました。10メガワット超のモーターは風力タービンや大型水力発電機に引き続き定着していますが、膨らむ1メガワット未満のベースは、小馬力のイノベーションが同期モーター市場規模の次の拡大を支えることを示しています。
最終ユーザー産業別:
EV OEMが従来の重工業のモメンタムを凌駕石油・ガスは2025年需要の24.30%を保持し、パイプラインおよび液化天然ガスプラント沿いのコンプレッサーとポンプのフリートによって維持されています。しかし、電気自動車OEMは13.50%のCAGRで最も急速に成長する顧客層を形成しており、世界的な乗用EVの普及率と800ボルトのドライブトレインアーキテクチャを反映しています。化学、水道事業、金属が合わせて収益の約3分の1を構成し、攪拌機、ブロワー、粉砕ミルに可変速同期モーターを活用しています。
食品・飲料プラントは衛生的なコンベヤーと冷凍コンプレッサー向けにステンレス製IP定格同期モーターをますます指定するようになっています。個別製造、特に自動車および電子機器の組み立ては、Mitsubishi Electricおよびヤスカワの制御エコシステムに誘導され、ロボットアームやCNCステージに渡ってサーボグレード同期モーターを展開しています。この多様な採用は、同期モーター市場がもはや一枚岩ではなく、高成長のe-モビリティユーザーと安定した産業の主力企業のモザイクであることを示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:
牽引・推進が静止負荷を凌駕ポンプは2025年に29.10%で最大のシェアを維持し、水道事業および化学処理における大規模な設置基盤を反映しています。しかし、牽引・推進用途は電気自動車、電動バス、鉄道、海洋電動化に牽引され14.20%のCAGRで加速しています。Siemens MobilityのVelaro Novo高速列車は永久磁石ドライブを採用し、牽引電力を30%削減しながら制動時に最大15%のエネルギーを回収しています。ファン、ブロワー、コンプレッサー、マテリアルハンドリング機器が合わせて総設置数の約半分を占めています。
海洋採用者はクルーズ船やフェリーに同期ポッド型ドライブを採用し、操縦性の向上と静粛性の利点を挙げています。モバイルユースケースが拡大するにつれ、回転子トポロジー、冷却システム、統合ソフトウェアがより軽量で熱効率の高いアセンブリに調整され、同期モーター市場をさらに多様化させています。
地域分析
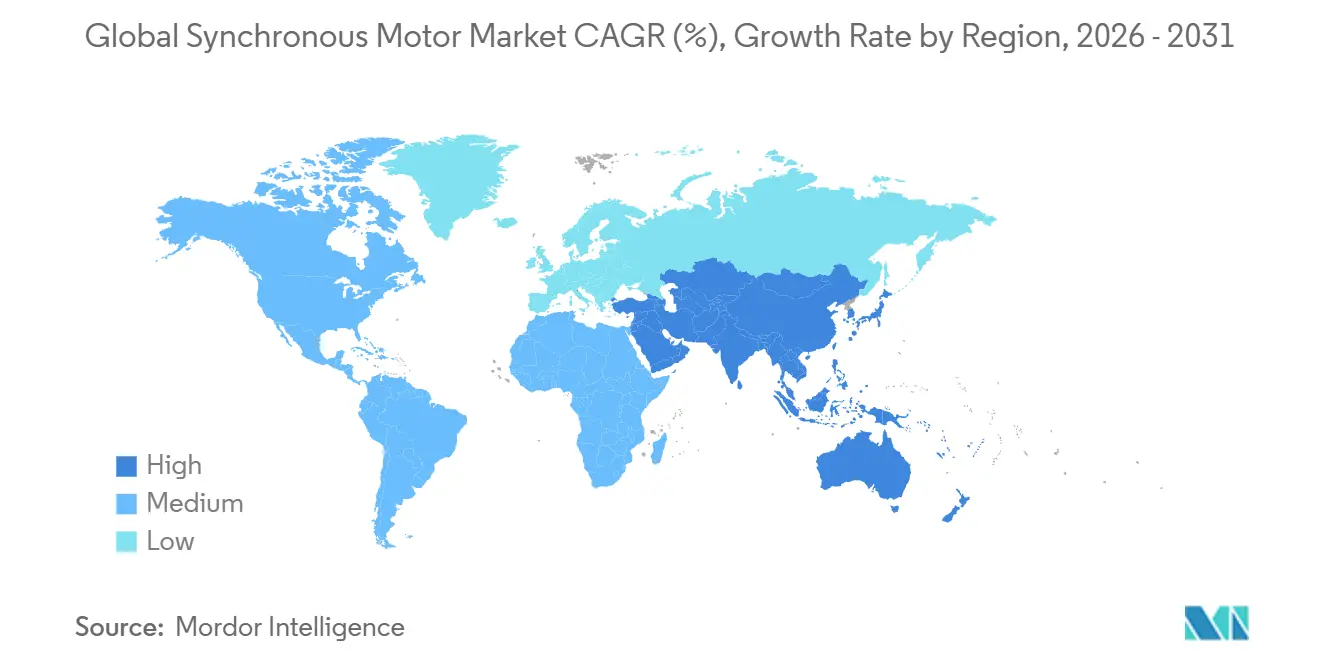
アジア太平洋地域の同期モーター市場
アジア太平洋地域は2025年の収益の34.80%を占めており、中国、インド、および東南アジア諸国が最低効率基準を引き上げ、工場自動化を拡大するなか、2031年までに12.10%のCAGRを達成する軌道に乗っている。Wolong Electricなどの中国メーカーは、IE3以上のユットを拡大生産するため、2025年に浙江省の施設へ5億人民元(7,000万米ドル)を投入した。一方、インドの生産連動型インセンティブ制度は、Kirloskar Electricによるマハラシュトラ州の新工場建設を促進し、同工場は年間5万台の高効率モーターを生産可能である。NidecはFY2024において同期モーター部門の収益が18%成長し、中国および欧州におけるトラクションモーター設計受注の恩恵を受けた。
北米・欧州・中東の同期モーター市場
北米と欧州は合わせて2025年の市場価値の約45%を占めた。米国では、産業評価センターが、モーターシステムのアップグレードが推奨効率化プロジェクトの22%を占めることを記録しており、同期機器は交換案件の3分の1以上で指定されている。欧州のグリーンディール産業計画は、国内クリーンテック製造を支援するために30億ユーロ(33億米ドル)を充当し、ポーランドおよびスペインにおける新たなモーター生産ラインへの資金提供を行った。中東は海水淡水化向けの大型同期ポンプモーターの導入を推進しているが、地域シェアは5%未満にとどまっている。
南米・アフリカの同期モーター市場
南米はブラジルを中心としており、WEGのジャラグア・ド・スル工場は2024年に200万台以上のユニットを生産し、エネルギーコストの上昇を背景に同期モーターの比率が高まっている。アフリカの需要は南アフリカおよびカッパーベルトの鉱業集積地に集中しており、粉砕ミルおよび換気設備向けにABBおよびSiemensの高馬力ソリューションが活用されている。各地域を通じて、同期モーター市場は二層構造のパターンを示している。すなわち、成熟経済圏では高効率化に向けた改修が進む一方、発展途上市場では新たな工業化の進展とともに、プレミアムグレードの同期モーターへの直接移行が見られる。

規制環境
規制はますます効率クラスの調和分類と検証に重点を置くようになっており、IEC 60034-30-1(第2版、2025年12月1日発行)が、系統電源で動作するAC電動機のIEクラス定義における主要な参照基準となっている。欧州連合では、エコデザイン規則(EU) 2019/1781が電動機および可変速ドライブの調達要件を引き続き規定しており、欧州委員会による継続的な評価と影響評価は2024年12月から2027年春まで実施されるため、静的な規則というよりは進行中の政策サイクルであることを示している。
米国では、エネルギー省が2025年4月7日発効の最終規則を通じて、拡張範囲電動機に関する省エネ基準を改正し、遵守は2029年1月1日から求められることとなり、北米向けに供給するOEMにとって長期的な再設計と認証のリードタイムが生じている。エネルギー省はまた、2026年6月10日に施行方針を発表し、インバータ専用機、同期機、および拡張範囲電動機を対象とする自主申告に関する執行延期期間を2026年10月14日まで延長した。これにより、試験手順と執行タイミングが固まっていく中で、サプライヤーが性能をどのように伝達するかに影響が及んでいる。純粋なエネルギー性能を超えて、EUの政策枠組みも、持続可能な製品のためのエコデザイン規則(ESPR)を通じて、耐久性とリサイクル性の基準へと拡大しており、欧州向けに販売される電動機プラットフォームにおける材料開示と修理可能性の重要性が高まっている。
バリューチェーン分析
バリューチェーンは、上流の電磁鋼板および銅材から始まり、精密なロータおよびステータ部品の製造(積層打抜き、スタック組立、巻線、機械加工)を経て、電動機の組立、試験、認証、そしてドライブ、ギアボックス、センサー/エンコーダー、制御機器と組み合わせたシステムへの統合へと続く。繰り返し発生するボトルネックは、同期機設計向けのロータ積層打抜き工程にあり、専用工具、厳しい許容差、限られたサプライヤー能力(特に北米において)が対応力を制約している。米国への輸入部品については、約10~16週間のリードタイムに加え、通関・物流でさらに2~4週間が必要となり、地域内組立とデュアルソーシングの価値を高めている。
下流では、OEM経路(HVAC、ポンプ、コンプレッサー、自動化機器)を通じて販売される統合電動機・ドライブパッケージ、および系統関連の同期機用途に対するEPC/電力会社からの需要が、需要を押し上げる要因として増加している。一方、サービス網(部品、市場規模には含まれない再巻線、状態監視、エネルギー分析)はライフサイクル価値を支えている。サプライヤー基盤も、希土類永久磁石への依存を低減する無磁石同期リラクタンス構造への移行に伴い変化しており、主要メーカーは標準化されたSynRM製品群を拡大している。例えば、ABBはIE5等級のSynRM製品範囲を追加の枠サイズにも拡張し、約0.75kWから450kWまでを対象とすることで、調達の簡素化と改修展開の加速を図っている。カスタムまたは安全上重要な構成については、購入者は長期的な一括発注を通じて生産枠を確保する傾向が強まっており、これはコモディティ誘導電動機と比較してエンジニアリング内容と部品特異性が高いことを反映している。
競争環境
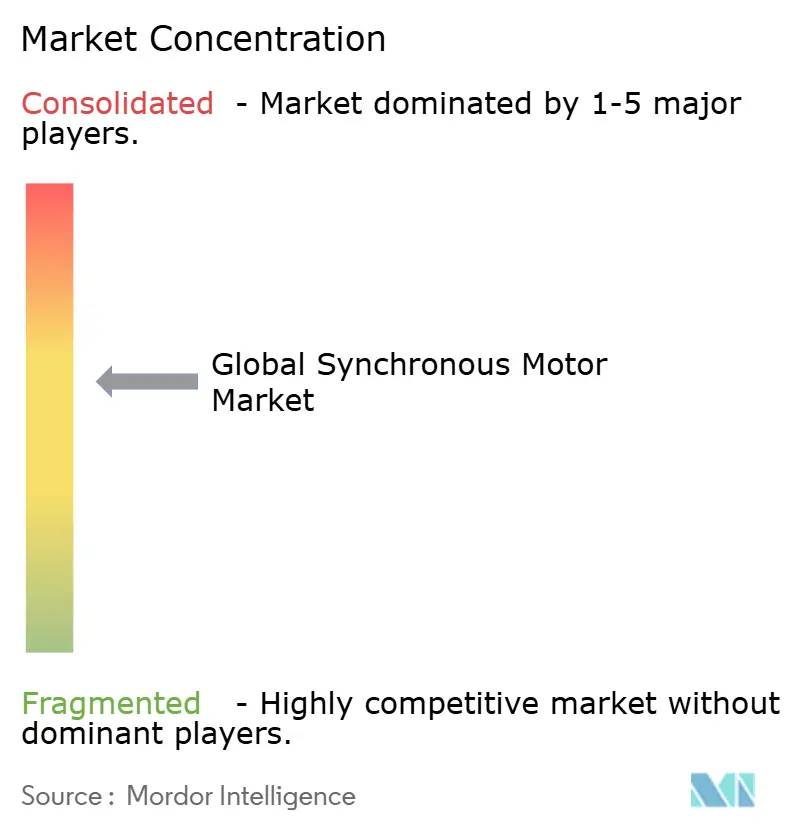
同期モーター市場は中程度の集中度を示しており、ABB、Siemens、WEG、Nidec、Toshibaが2025年収益の推定40%~45%を占めています。ベンダーは回転子技術、統合ドライブ、状態監視とエネルギー分析を組み込むデジタルサービスエコシステムによって差別化を図っています。ABBは2025年にフィンランド、インド、中国でIE5リラクタンス生産を拡大し、希土類フリープラットフォームへの賭けを強化し、SiemensはTIA Portalソフトウェアスタックを活用してドライブと自動化レイヤーを結びつけています。
合併・買収は商品化された誘導モーターポートフォリオから高マージンの同期製品への移行を加速させています。WEGは2024年にRegal Rexnordのモーター部門をUSD 17億で買収し、リラクタンスIPを獲得して米国とメキシコのフットプリントを拡大しました。EBARAの2026年に計画されたMitsubishi Electricの三相モーター事業閉鎖は、水道事業向けポンプ・モーターパッケージ周辺の統合を深めます。SEVA-tecおよびDunkermotorenなどの小規模専業メーカーは、サーボおよびマイクロモーターのニッチで存続し、大手の大量生産モデルが機敏さを欠く場面でカスタマイズされた回転子と組み込みエンコーダーを提供しています。
IEC 60034-30-2の改訂に向けた規格の調和は検証プロトコルを厳格化し、効率の誇張を抑制して価格性能競争を鋭くするでしょう。並行して、電動航空と高速マイクロタービンにおける次世代用途は既存企業とスタートアップの両方を誘引し、熱管理と回転子トポロジーの突破を評価する将来の市場フラグメントを示唆しています。統合、R&D再編、規制上の精査の相互作用が、ますますイノベーション主導の同期モーター市場への舞台を整えています。
同期モーター産業リーダー
ABB Ltd.
Siemens AG
WEG S.A.
Nidec Corporation
Toshiba Corporation
- *免責事項:主要選手の並び順不同
同期モーター市場
- ABB Ltd.
- Siemens AG
- WEG S.A.
- Nidec Corporation
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Regal Rexnord Corporation
- Schneider Electric SE
- General Electric Company
- TECO-Westinghouse Motor Company
- Johnson Electric Holdings Limited
- Franklin Electric Co., Inc.
- Kirloskar Electric Company Ltd.
- SEVA-tec GmbH
- Dunkermotoren GmbH
- BEN Buchele Elektromotorenwerke GmbH
- Hyosung Heavy Industries Corporation
- CG Power and Industrial Solutions Ltd.
- Hitachi Ltd.
- Motion Drivetronics Pvt. Ltd.

市場機会と将来展望
IEC 60034-30-1(第2版、2025年12月)およびEUのエコデザイン見直し活動の継続により、測定性能への監視が強化され、ESPRの下で材料属性への注目もますます高まる中、超高効率のアップグレードおよびコンプライアンス対応プラットフォームを中心とした短期的な機会群が形成されている。ABBが2026年5月に発表した、ATEXおよびIECExの危険区域認証を取得した無磁石IE6ハイパー効率電動機のような製品展開は、標準化と認証が採用の主要な条件となる規制対象の安全性重視の産業環境へ、同期リラクタンス電動機の対象範囲を拡大するものである。
系統接続および電力品質に関するニーズも、従来型ドライブを超えた同期機の新たな成長分野を生み出している。特に、再生可能エネルギー比率の高いシステムや大規模な新規負荷が慣性および無効電力サポートを必要とする場合に該当する。ABBが2026年6月に発表した、データセンターの系統接続点向けに設計された事前設計・モジュール式同期調相機パッケージは、電力会社やハイパースケーラーにとってエンジニアリングサイクルを短縮できるパッケージ型設備の道筋を示している。供給側では、高電圧PMSM生産における能力増強と現地化投資が、重工業および高出力デューティサイクル分野に新たな余地をもたらしている。例えば、インボランス・テクノロジー(Inovance Technology)は2026年4月、大連に高電圧永久磁石同期電動機向けの新たな製造・研究開発拠点(投資額20億人民元)の開発を開始し、高出力セグメントでの競争激化を示すとともに、直接駆動効率改善を追求する最終需要者にとっての入手可能性向上にも寄与している。
Recent Industry Developments in 同期モーター市場
- 2026年5月:ABBは、無磁石同期リラクタンス技術を用いた、ATEXおよびIECExの危険区域(ゾーン1および2)認証を取得した初のIE6ハイパー効率電動機を発売した。この発売により、希土類材料への依存なしにIE6クラスの効率を求める石油・ガス、化学、その他の規制対象産業拠点向けの適合オプションが拡大した。また、危険区域用パッケージにおいて電動機と可変速ドライブを組み合わせるOEMにとっての基準を高めるものとなった。
- 2025年11月:荏原製作所(EBARA)は、三菱電機の三相電動機事業(出力500kWまでの電動機、関連する工場および知的財産を含む)を買収する契約について発表した。この取引は、インフラおよび水関連用途における、パッケージ化された効率とライフサイクルサービスが重要な購買基準となる分野での、ポンプと電動機のより緊密な統合を支えるものである。また、三菱電機がすでに拠点を確立している1MW未満および中出力の産業セグメントにおける競争上の位置付けを再編するものである。
- 2024年5月:WEGは、レガル・レクスノード(Regal Rexnord)の電動機事業を17億米ドルで買収する取引を完了し、北米およびメキシコにおける製造拠点を拡大するとともに、同期機関連の知的財産を追加した。この取引により、WEGはOEMおよび販売代理店経路に対して、より広範な同期機および高効率電動機プラットフォームを供給する能力を強化した。また、顧客が少数の適格な電動機・ドライブエコシステムへの標準化を進める中で、複数地域展開サプライヤー間の統合の動きを加速させるものである。


同期モーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、世界の同期電動機市場を、ロータ速度が励磁、永久磁石、またはリラクタンス設計を通じて電源周波数に同期するAC同期電動機のうち、完成品として販売される新規製造品の価値として規模を算出している。
対象範囲外:独立型同期調相機、ステッピングモーター、修理済みまたは再巻線された機器、発電機改修パッケージは対象に含まれない。
セグメンテーション概要
- 回転子構造別
- 直流励磁
- 永久磁石
- リラクタンス
- ヒステリシス
- 定格出力別
- 1MW以下
- 1~10MW
- 10MW超
- 最終ユーザー産業別
- 石油・ガス
- 化学・石油化学
- 発電
- 水・廃水処理
- 金属・鉱業
- 食品・飲料
- 個別製造
- HVACおよび冷凍
- 用途別
- ポンプ
- コンプレッサー
- ファン・ブロワー
- コンベヤー・ホイスト
- 牽引・推進
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず同期電動機の需要プールと典型的な設置環境を基点として設定し、その後、同じ最終用途文脈における価格および出荷の兆候を重ね合わせていく。国際エネルギー機関(IEA)、国際貿易センター(ITC)貿易統計ポータル、UN Comtrade、米国エネルギー情報局(EIA)などの公的資料が、電動機需要を動かす傾向にある産業活動と電力セクターの方向性の検証に用いられる。
また、基準および効率政策の参考資料(米国エネルギー省の各種プログラムや欧州委員会の枠組みを含む)、IEEEおよび類似の学術誌の技術論文も取り込み、効率クラスや技術選択(励磁式、永久磁石式、リラクタンス式)が時間の経過とともにどのように構成比を変化させるかを検証している。企業の開示資料、投資家向け説明資料、信頼できるプレスリリースを審査し、能力増強、受注動向、地域別の展開状況を把握し、必要に応じて企業財務、特許、出荷レベルの貿易データに関する有料サブスクリプションと照合している。ここに挙げた出典は例示であり、データの収集、前提の検証、市場範囲の明確化には、他の公開資料および有料資料も用いられている。
一次インタビューおよび調査
一次検証は、重工業および電力会社における電動機メーカー、部品サプライヤー、販売代理店、システムインテグレーター、最終需要者との専門家インタビューおよび構造化調査を通じて実施されており、デスクリサーチで判明したギャップは迅速に補完される。これは世界市場であるため、APAC、EMEA、南北アメリカにおける需要動向と価格行動を対象としている。回答者グループから一貫した回答が得られた後、それに応じて前提を調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):16% | APAC:45% |
| ミドルティア:47% | 機能/事業部門リーダー:29% | EMEA:34% |
| 中小プレイヤー:16% | マネージャー:55% | 南北アメリカ:21% |
市場規模算定と予測
本レポートの規模算定は、産業生産の兆候と貿易フローの方向性を用いて、主要地域におけるAC同期電動機の対象可能な設置済み需要および代替需要を再構築するトップダウン方式から始まる。その総計は、サンプル抽出したサプライヤーの収益分布、典型的な価格帯に関する販路調査、一般的な出力範囲における出荷量×ASPの相互検証といった選択的なボトムアップ近似によって裏付けられ、これにより特定地域の値が過大に見える場合に総計を調整することが可能となる。
モデルにおける主要な入力には、電動機カテゴリーの輸出入動向、産業生産並びに鉱業・金属活動、発電設備の増設および系統への資本支出の兆候、技術構成比を変化させ得る高効率電動機クラスへの可視的な移行が含まれる。平均販売価格の算定ロジックは、定格、デューティサイクル、カスタマイズレベルが価格にどのように影響するかを含む実践的な一連の検証から構築され、その後、最終確定前にインタビューによる裏付けを通じて検証される。予測に関しては、マクロ指標、プロセス産業における資本支出サイクル、高効率電動機ソリューションの採用予測に関する専門家の合意に基づくシナリオ分析を用いている。小規模国におけるボトムアップの証拠が乏しい場合には、産業活動と貿易依存度に紐づいた地域レベルの比率を用いてギャップを補完し、これらの前提は検証可能な形で明示している。
データ検証と更新サイクル
検証は複数回のパスを通じて行われ、モデルの出力結果を貿易動向、セクター別の資本支出に関する見解、地域の産業活動の勢いといった独立した指標と比較し、異常値を精査する。また、地域別および需要要因別のばらつき検証も実施し、単一のデータ系列が結果を支配しないようにしており、その後、承認前に別の分析担当者がロジックと入力データを見直す。
本レポートは年1回更新され、価格、供給の可用性、または最終市場の投資動向に大きな影響を及ぼす重要な事象が発生した場合には、中間更新が行われる。提供前には、その時点で入手可能な最新の見解を提供できるよう、改めて見直しを行っている。
Mordor Intelligenceの世界同期電動機市場規模と他の公表推計との比較
同期電動機に関する公表市場価値がしばしば一致しない理由は、含まれる製品範囲が同一ではないこと、また価格設定と更新タイミングも異なることにある。一部の調査では関連機器やサービス価値を含めているが、他の調査では電動機のみを計上しており、成長の見通しが類似していても最終的な数値は変化する。
主な差異は、独立型同期調相機、修理済みまたは再巻線された機器、発電機改修作業が計上されているかどうかに起因しており、Mordor Intelligenceではこれらの項目を除外することで、値が完成品として販売される新規製造のAC同期電動機のみを追跡するようにしている。差異はまた、一方の発行者が幅広いインフレ前提に基づいてASP成長を構築する一方で、他方が定格構成比や最終用途のデューティ変化に価格を紐づける場合や、為替換算が年内の異なる時点で適用される場合にも生じ得る。更新頻度も重要であり、産業資本支出やエネルギー効率政策の変化は受注を迅速に変化させ得るため、重要な事象の後に更新されていない推計はその影響に遅れをとる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 25.82 B (2026) | |
| 業界データ発行者A | USD 25.38 B (2025) | 異なる基準年を使用しており、新規電動機販売と修理/代替活動を明確に区別していないため、価格構成が定格やデューティサイクルによって更新されない場合、値が圧縮される可能性がある。 |
| プレスリリースB | USD 22.30 B (2026) | より狭い最終用途および製品範囲に依拠している可能性があり、産業需要の一部を除外している可能性がある。また、推計は見出しレベルで提示されており、ASPロジックおよび為替タイミングに関する可視性は限られている。 |
この表は、差異の多くが需要動向に関する見解の相違ではなく、範囲の取り扱い方や価格・タイミングの前提の適用方法に起因することを示している。計上対象を完成品として出荷される新規電動機に限定し、その総計を貿易および産業活動の指標と照合することで、規模算定は読者が確認・再検証できる入力データに追跡可能な形で結び付けられている。


レポートで回答された主要な質問
2026年の同期モーター市場規模はいくらで、どのくらいの速さで成長していますか?
同期モーター市場規模は2026年にUSD 258億2,000万に達し、3.76%のCAGRでUSD 310億6,000万まで成長すると予測されています(2031年まで)。
現在の同期モーターの需要をリードしている地域はどこですか?
アジア太平洋が2025年に34.80%の収益シェアでリードし、2031年まで年率12.10%で最速の成長が期待されています。
どの回転子技術が最も急速に拡大していますか?
リラクタンスベースの回転子は、希土類の供給懸念と規制圧力により永久磁石設計を凌駕して11.80%のCAGRを記録すると予測されています。
電気自動車は同期モーター需要にどのような影響を与えていますか?
電気自動車OEMは高電圧永久磁石およびリラクタンス牽引モーターを採用し、13.50%のCAGRで最も急速に成長する最終ユーザーセグメントを形成しています。
最終更新日:



