
半導体CVD装置市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 17.65 十億米ドル |
| 市場規模 (2031) | 23.20 十億米ドル |
| 成長率 (2026 - 2031) | 5.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
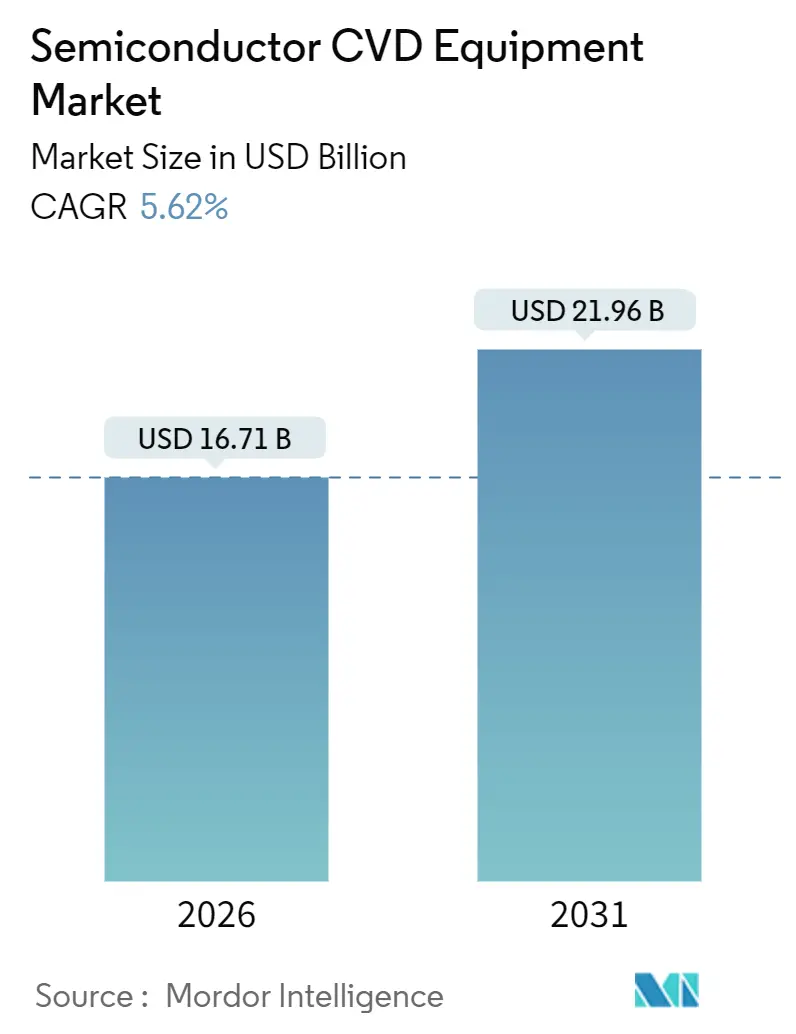
Mordor Intelligenceによる半導体CVD装置市場分析
半導体CVD装置市場の規模は、2025年の167.1 ビリオン 米ドル、2026年の176.5 ビリオン 米ドルから、2031年には232.0 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.62%を記録すると予測されています。3ナノメートル未満のロジック、炭化ケイ素および窒化ガリウムパワー半導体向けの強力な設備投資計画、ならびに300層超の3D-NANDが、新規装置出荷台数の4分の3を支えています。半導体化学気相堆積装置市場はまた、2024年以降に27件のグリーンフィールドファブ建設計画を解禁したCHIPS法型インセンティブの恩恵を受けており、ゲート・オール・アラウンドトランジスタが主流化するにつれてハイブリッドALD-CVDプラットフォームがアドレス可能市場を拡大しています。供給側では、Applied Materials、Lam Research、およびTokyo Electronがプラズマソース設計と前駆体供給制御の改良を続け、アスペクト比能力を100:1超に拡張していますが、中国勢は欧米同業他社比30〜40%低い価格設定で成熟ノード向け受注を獲得しています。装置コストの上昇と輸出規制の強化が、全体的な成長軌道を抑制する2大構造的逆風となっています。
主要レポートのポイント
- 装置構成別では、シングルウェーハクラスターが2025年の半導体CVD装置市場規模の45.09%を占め、バッチ式縦型炉は2031年にかけて年平均成長率6.18%で伸長する見込みです。
- ウェーハサイズ別では、300ミリメートル対応装置が2025年売上高の69.34%を占めて首位であり、新興の450ミリメートルカテゴリーは年平均成長率5.81%で拡大する見込みです。
- 用途別では、ファウンドリーが2025年売上高の41.64%を占め、パワー・アナログファブは2031年に向けて年平均成長率6.04%と最も高い成長率を示すセグメントとなっています。
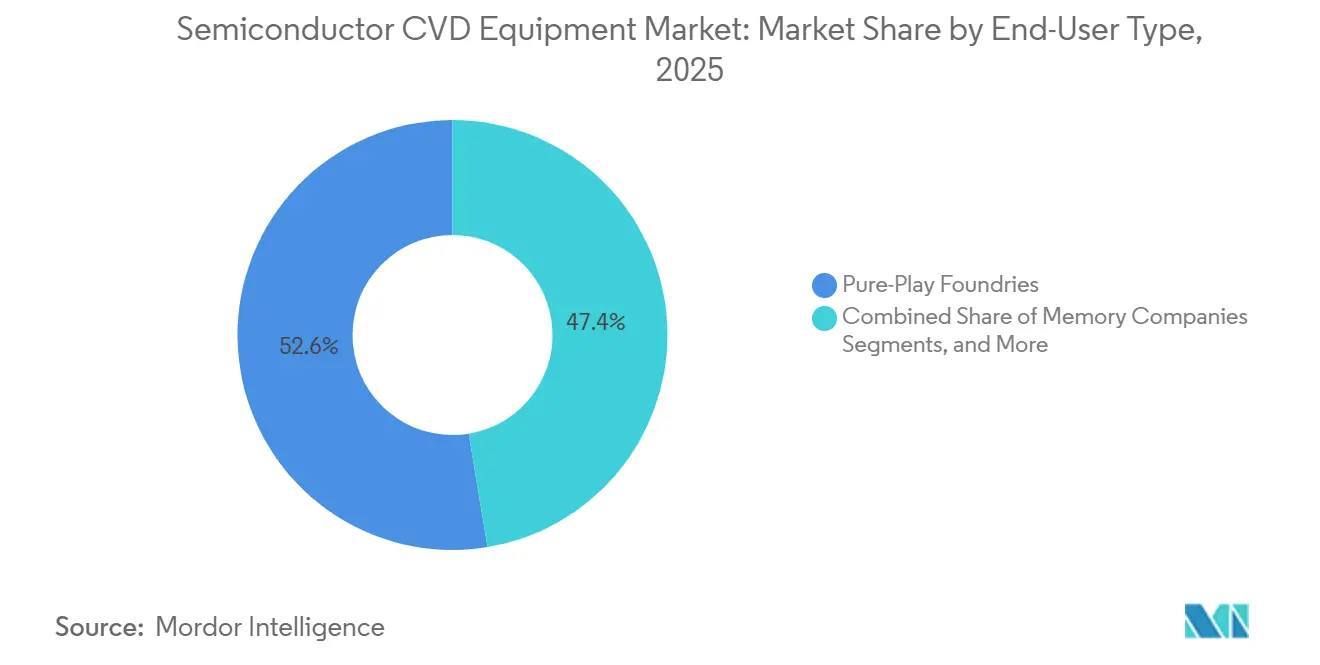
- エンドユーザータイプ別では、純粋ファウンドリーが2025年需要の52.61%を創出し、ファブレスおよびR&D機関は年平均成長率6.66%で成長する見込みです。
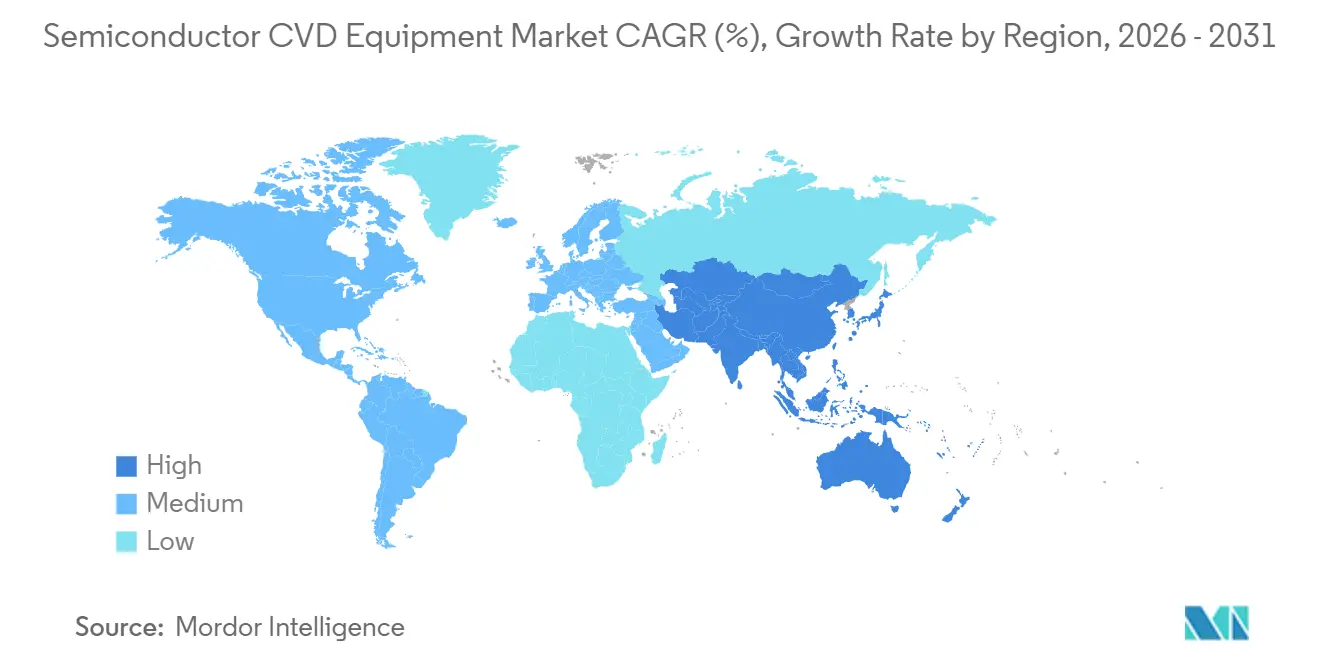
- 地域別では、アジア太平洋地域が2025年売上高の47.57%を確保し、2031年にかけて年平均成長率7.83%で加速する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2nm以下ロジックノード競争の激化によるALDおよびCVD装置需要増 | +1.2% | アジア太平洋地域(台湾、韓国)、北米 | 中期(2〜4年) |
| EVおよび再生可能エネルギー向けSiC/GaNパワーデバイス設備投資の急増 | +1.0% | グローバル(アジア太平洋地域、欧州、北米に集中) | 長期(4年以上) |
| 3D-NAND 400層超のロードマップに必要な超高アスペクト比ギャップフィルシステム | +0.9% | アジア太平洋地域(韓国、日本、中国) | 中期(2〜4年) |
| CHIPS法型インセンティブによる世界規模での30超のグリーンフィールドファブ新設 | +0.8% | 北米、欧州、アジア太平洋地域 | 長期(4年以上) |
| AIを活用したプロセス制御による総所有コスト(CoO)低減とレトロフィット需要の促進 | +0.6% | グローバル | 短期(2年以内) |
| 省エネ回収義務化によるサブファブ向け低排出PECVDラインの優位性 | +0.4% | 欧州、北米、一部アジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2nm以下ロジックノード競争の激化によるALDおよびCVD装置需要増
2ナノメートル閾値以下のゲートオールアラウンドアーキテクチャでは、FinFET前世代比で成膜ステップが40〜50%増加し、ウェーハスタート当たりの装置使用強度が約1.8倍に上昇します。2025年後半より大量生産が開始されたTSMCのN2プロセスは、高誘電率誘電体向けの循環プラズマ強化ALD(原子層堆積法)とコンタクト向けの選択的タングステンCVDに依存しており、Samsungは繰り返しの平坦化・再成膜ループを組み込むバックサイド電力供給を統合しています。2026年下半期に予定されているIntelの18Aノードは、RibbonFETとPowerVia機能を組み合わせ、単一真空下で熱モードとプラズマモードを切り替え可能なハイブリッドALD-CVDチャンバーを必要とします。このため、最先端ファブ1棟当たり80〜100のプロセスチャンバーを購入し、1サイト当たりUSD 20億〜30億の増分成膜支出が生じます。[1]
EVおよび再生可能エネルギー向けSiC/GaNパワーデバイス設備投資の急増
Wolfspeed、Infineon、onsemiはそれぞれ200ミリメートル炭化ケイ素(SiC)ファブの着工を発表し、合計で2025年の設備投資計画においてUSD 100億を超えました。SiCドリフト層の成長速度はスループット律速であるため、有機金属CVDリアクターがこれらの予算の約4分の1を占めています。データセンター向け電源装置における窒化ガリウム(GaN)の採用拡大により、化合物半導体ファウンドリーの稼働率が85%に達し、AIXTRONの惑星型リアクターへの長期装置発注が相次いでいます。ワイドバンドギャップウェーハのスタート数は2030年まで年率18%増加する見込みであり、半導体CVD装置市場における需要は特殊有機金属プラットフォームへとシフトするでしょう。
400層未満3D-NANDのロードマップに必要な超高アスペクト比ギャップフィルシステム
Samsungの400層V-NANDおよびSK Hynixの321層設計はいずれもアスペクト比100:1を超え、従来のPECVD(プラズマ強化CVD)では空隙がセルの耐久性を損なう水準です。メーカー各社は熱処理とプラズマ露光を交互に行うハイブリッドALD-CVDシーケンスを採用し、空隙密度2%のボトムアップ充填を実現していますが、スループットの犠牲を伴います。月産ウェーハ10万枚規模のNANDファブでは、結果として1台USD 1,200万〜1,800万の次世代ギャップフィルチャンバーが30〜40台必要となり、予測期間中のメモリ成膜支出は60%増加します。
CHIPS法型インセンティブによる世界規模での30未満の新規グリーンフィールドファブ新設
米国、欧州、日本、インドにおける直接補助金および税額控除により、2024年から2025年にかけて27件の半導体製造プロジェクトが実現し、建設および設備投資として合計4,200億米ドルが割り当てられた。成膜工程は一般的なファブ設備投資の約15%を占めており、2030年までに約2,500チャンバー分の需要が見込まれる。米国では許認可の遅延により着工スケジュールが延伸しているものの、確約済みの補助金が引き続き装置パイプラインを下支えし、半導体化学気相成長(CVD)装置市場を民生機器需要の循環的な軟調から保護している。[2]
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUR 5,000万超の装置価格と長期ROICが中小ファウンドリーを抑制 | -0.7% | グローバル(特に東南アジアおよびラテンアメリカの新興ファウンドリーに影響) | 中期(2〜4年) |
| 米中輸出規制が市場の15%以上のアドレス可能販売を制限 | -0.9% | 中国(アジア太平洋地域への波及効果あり) | 長期(4年以上) |
| III-V族エピタキシャル向け高純度有機金属前駆体の不足 | -0.4% | グローバル(アジア太平洋地域および北米で深刻) | 短期(2年以内) |
| フッ素系ガス(F-gas)廃止規則による高コストのプロセス再設計 | -0.3% | 欧州、北米、一部アジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EUR 5,000万超の装置価格と長期ROICが中小ファウンドリーを抑制
ゲートオールアラウンドロジック向けに構成された原子層堆積(ALD)クラスターの定価はEUR 5,000万(USD 5,650万)を超え、初期投資額の追加8〜12%相当の年間サービス契約が伴います。このため、成熟ノード専業メーカーは改修済みPECVDチャンバーの実効耐用年数を12年まで延長し、交換速度を抑制しています。設備投資強度の格差により、世界の成膜購入額の78%が上位10社メーカーに集中し、セカンドティアファブでの拡張を緩和する二層構造の顧客情勢が形成されています。
米中輸出規制による市場の15%以上のアドレス可能販売への制限
米国商務省産業安全保障局(BIS)の2024年12月規則は、14ナノメートル未満のゲートオールアラウンド製造が可能なあらゆる装置へのライセンス取得を拡大し、従来の総アドレス可能市場(TAM)の15〜18%を一夜にして消滅させました。中国のファブは国内サプライヤーであるNAURA TechnologyおよびAMECへ転換しましたが、チャンバー間均一性および平均保全間隔(MTBM)は欧米水準を下回っており、国際的な浸透を制約しています。半導体CVD装置市場は、地政学的リスク軽減のためにオンショア生産能力の拡大を加速している台湾、韓国、米国へと再均衡する方向にあります。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
ファウンドリーが首位、パワーデバイスファブが加速ファウンドリー事業は、TSMCとSamsungが3ナノメートルおよび2ナノメートルノードを立ち上げる中、2025年売上高の41.64%を創出し、半導体CVD装置市場を牽引しました。パワー・アナログファブは用途別で最も高い年平均成長率6.04%で拡大する見込みであり、電気自動車(EV)および再生可能エネルギーコンバーターには低圧CVDによって形成された厚いエピタキシャル層が必要です。メモリは19%を占めますが、3D-NANDスケーリングによる装置使用強度の最大の伸びを示します。統合デバイスメーカー(IDM)は23%を寄与し、ロジック向けシングルウェーハクラスターとコスト重視のアナログラインのバッチ炉をバランスよく活用しています。LEDおよびオプトエレクトロニクスはマイクロLEDおよびLiDARの普及によりわずかに勢いを増しているものの、6%とニッチにとどまっています。
ファウンドリーは2031年まで概ね40%のシェアを維持する見込みですが、成熟ノードラインが新規プラットフォームの購入よりも既存チャンバーのレトロフィットを優先するため成長は鈍化します。一方、ドイツ、米国、マレーシアではパワーデバイス生産能力が積極的に拡大しており、特殊MOCVD需要を押し上げています。メモリ支出は引き続き周期的であり、HBMとNANDの価格動向に左右されます。LED生産に関連する半導体化学気相成長装置市場の規模は、拡張現実(AR)ディスプレイのロードマップとともに変動するでしょう。
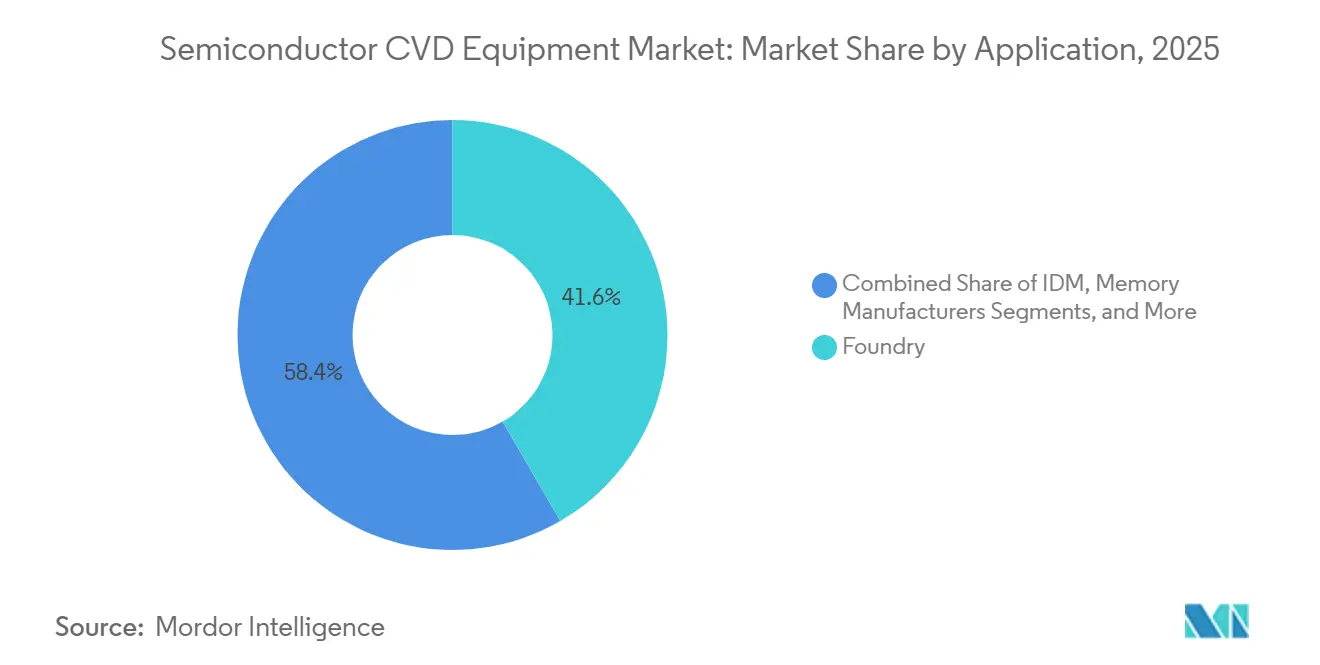
注記: 全セグメントのセグメントシェアはレポートご購入後にご利用いただけます
装置構成別:
シングルウェーハが首位、バッチ炉が急成長シングルウェーハクラスターは2025年の設置数の45.09%を占め、最先端ロジックおよびメモリの全ロードマップを支えています。しかし、バッチ式縦型炉は28ナノメートルおよび40ナノメートルのアナログファブがウェーハ1枚当たりコストを40〜50%削減するためにプロセス精度を妥協する中、年平均成長率6.18%で成長する見込みです。デュアルチャンバークラスターはスループットと柔軟性を融合させることで18%を占め、惑星型リアクターは主に化合物半導体MOCVDで12%を占めました。旧来のシングルチャンバーおよびパイロット装置が残りを占めました。
ゲートオールアラウンドデバイスはウェーハ内均一性1%以下を実現し、最先端領域でのシングルウェーハの優位性を固めています。それでも、グローバルのウェーハスタート構成の72%は成熟ノードであり、±5%の許容誤差で十分な用途で縦型炉がシェアを回復できます。デュアルチャンバー設計はハイブリッドALD-CVDスタックで人気を集めており、サイクルタイムを30%短縮します。惑星型リアクターはLEDエピタキシャル分野で競争力を維持していますが、GaNパワーデバイスではシングルウェーハの浸食に直面しています。
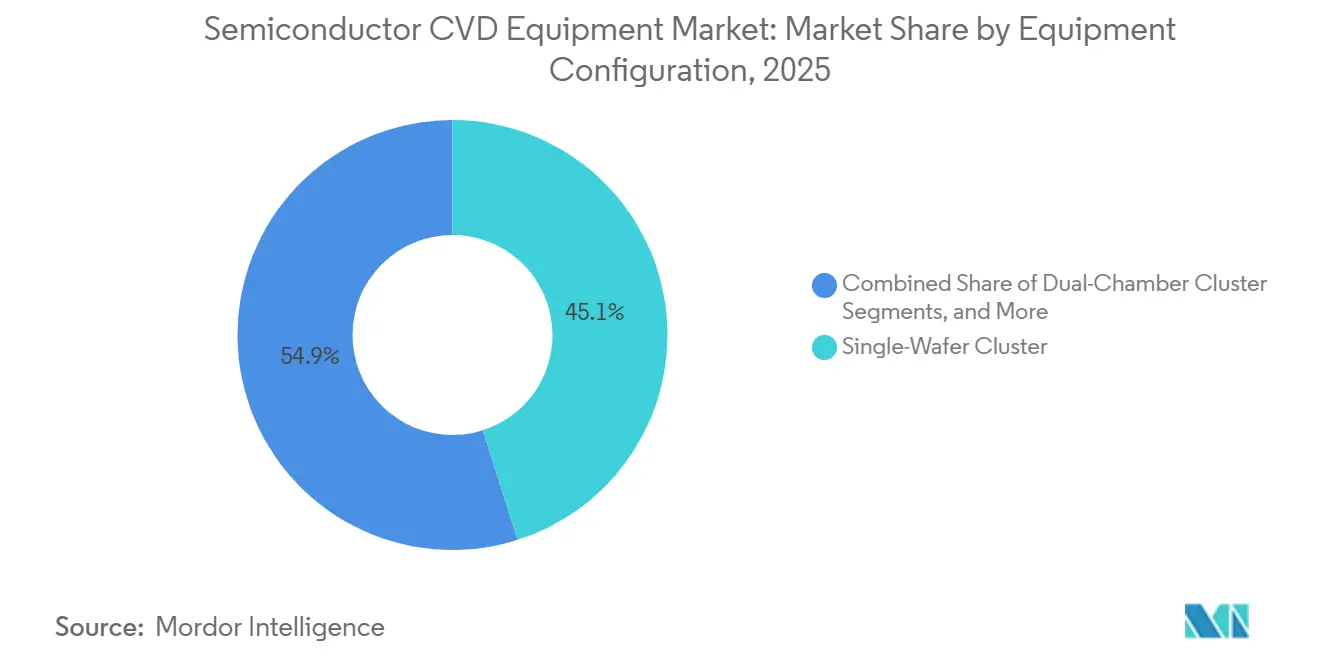
注記: 全セグメントのセグメントシェアはレポートご購入後にご利用いただけます
ウェーハサイズ別:
300mmが首位、450mmが前進300ミリメートル生産に紐づく半導体CVD装置市場規模は2025年に69.34%を占め、140以上の稼働ファブに支えられています。200ミリメートル装置は炭化ケイ素および窒化ガリウム向け生産能力の急増を背景に、全体の24%を占めました。450ミリメートルクラスは依然として1%未満にとどまっていますが、日本および欧州がダイコスト30〜40%削減を目指したパイロットラインを立ち上げれば、年率5.81%の成長が見込まれます。150ミリメートル未満の装置は、GaAs RF デバイスおよびレガシーSOI向けに6%を維持しています。
TSMC、Samsung、およびIntelは300ミリメートル新規生産能力向けに合計850 ビリオン 米ドルの投資を誓約していますが、改修プログラムの成熟に伴い装置出荷は鈍化する見通しです。450リメートルの復活は、300ミリメートルレチクルの限界を押し広げるAIプロセッサによって牽引されており、PECVDおよびALDのプロトタイププラットフォームは2028年までに登場する予定です。一方、200ミリメートルMOCVDリアクターは、自動車OEMがSiCの垂直統合サプライを求めるなか、再び注目を集めています。
エンドユーザータイプ別:
純粋ファウンドリーが首位、ファブレス機関が加速純粋ファウンドリーは2025年売上高の52.61%を確保し、TSMCだけでグローバル合計の約3分の1を占めています。統合デバイスメーカー(IDM)は約28%で、自社向けロジックおよびアナログラインを融合しています。メモリ企業は約14%を供給し、ファブレス設計会社およびR&D研究機関は約5%を寄与しましたが、チップレット開発センターの増殖に伴い年率6.66%の成長が予測されています。
ファウンドリーの設備投資は40%前後のシェアを維持しますが、成熟ノードラインが既存クラスターを最適化するため成長は鈍化します。ファブレス機関は市場投入時間を短縮するためにパイロット能力を内製化しており、オングストローム以下の制御精度を持つ小ロット向けALD-CVDハイブリッドを購入しています。統合デバイスメーカーは自社ファブを外部顧客に開放し、汎用性の高いデュアルチャンバー装置を求めています。メモリ支出はNANDレイヤー移行ごとにピークを迎える周期的な傾向を維持しており、大学は新興材料の評価に常圧CVDベンチを活用しています。
注記: 全セグメントのセグメントシェアはレポートご購入後にご利用いただけます
地域分析
アジア太平洋地域半導体CVD装置市場
アジア太平洋地域は2025年の収益の47.57%を占め、TSMCサムスン、SKハイニックスが先端ノードおよびパワー半導体向けに月間100万ウェーハスタートの生産能力を追加する中、2031年までに7.83%のCAGRを達成すると予測されている。輸出規制にもかかわらず中国の成熟ノード需要は持続しており、NAURA Technology およびAMECが国内シェアを22%まで引き上げている。日本の2兆円の補助金プールは、TSMCの熊本工場およびマイクロンの広島工場の拡張を確保している。東南アジアは、マレーシアにおけるインフィニオンの200ミメートルSiCラインを含む、バックエンドおよびパワーデバイス投資を引き続き吸収している。
北米半導体CVD装置市場
北米は2025年の収益の28%を創出しており、インテル、マイクロン、テキサス・インスツルメンツの拡張を支える527億ミリオン米ドルのCHIPS補助金に支えられている。ただし、予測成長率はアジア太平洋地域を下回っている。これは、許認可の遅延により米国の複数のファブの完成スケジュールが延長されていること、および多くのプロジェクトがツール集約度の低い成熟ノードのアナログ生産を対象としていることによる。カナダのシリコンフォトニクスエコシステムおよびメキシコの新興ウェーハレベルパッケージングラインは、ニッチではあるが拡大する需要を加えている。
EMEA・南米半導体CVD装置市場
欧州は2025年の収益の18%を占め、2031年までに4.8%で拡大する見込みである。インテルの300億ユーロ(350.7億ミリオン米ドル)のマクデブルクファブ、TSMCの100億ユーロ(116.9億ミリオン米ドル)のドレスデン合弁事業、およびインフィニオンの50億ユーロ(58.4億ミリオン米ド)のパワーファブが短期的な受注を牽引している。インサイチュアベートメントが義務化されるにつれ、厳格な環境規制によりPECVDシステムのコストが15〜20%上昇している。中東・アフリカおよび南米は合計で7%未満を占めるにとどまるが、アブダビで提案されているファブや政府支援によるブラジルのラインが進展すれば、追加需要が生まれる可能性がある。
規制環境
半導体CVD装置の出荷は、ツールの適格性とファブの許認可の両方に影響する輸出管理のライセンス要件および環境コンプライアンス要件によって、ますます形が定まってきている。米国では、商務省産業安全保障局(BIS)が2024年12月に半導体製造装置の規制を拡大し、14nm未満のゲートオールアラウンド生産が可能なツールに対するライセンス取得を義務付けた。これにより、一部の先進成膜プラットフォームにとって従来対応可能だった市場の推定15~18%が失われ、顧客は代替となる適合ツール構成の資格取得を進めることとなった。
持続可能性の観点では、ファブおよび装置OEMは、大気排出およびフッ素化ガスに関する制約、さらにツール適格審査で用いられる安全基準に設計を適合させる必要がある。半導体製造に関する米国EPAのNESHAP枠組み(40 CFR Part 63, Subpart BBBBB)およびEUのFガス規則は、PECVDおよび関連システムにおける現場排出処理(in-situ abatement)、漏洩管理、エネルギー回収モジュールに関する要件を強化している。EUでは、実施規則(EU) 2026/286(2026年2月)により、半導体製造で使用される特定の定置式チラーについて、特定のFガス禁止規定からの対象特例が導入され、熱管理およびサブファブインフラに関する施設レベルの装置選定に影響を与えている。
バリューチェーン分析
半導体CVD装置のバリューチェーンは、真空サブシステム、RF電源、ガス供給、高純度セラミックス、バルブ、プロセス制御電子機器の上流サプライヤーから始まり、OEMによる統合(プロセスチャンバー設計、プラズマ源、ソフトウェア、安全および排出処理)、工場受入試験、そして長期サービスに支えられた現地据付へと進む。重要なサブシステムがツールのリードタイムを左右することが多く、高純度セラミック部品、RFジェネレーター、真空ポンプなどの制約のある部品は、一般に12~20カ月の範囲で挙げられる。その結果、複数調達、入手可能部品への再設計、地域化された供給体制が、ファブの立ち上げを期限内に行う上で重要となっている。
下流の需要は、ノード固有のプロセス・オブ・レコード要件に対してツールの適格性を確認する、ファウンドリ専業企業、IDM、メモリメーカーに集中しており、その後、スペアパーツ、アップグレード、サービス契約を通じて継続的な収益を確保する。このチェーンは、新しい膜スタックのリスクを低減し、高アスペクト比のギャップフィルを量産化するための研究機関やデバイスメーカーとの共同開発によって、ますます強化されている。Lam Researchは、専門技術および1nm未満のロジックスケーリングに関して、CEA-Leti(2026年2月)およびIBM(2026年3月)との研究開発協力を拡大し、プロセスの知見とOEMのツールロードマップとの結びつきを強化した。化合物半導体分野では、OEMとデバイスメーカーとの連携も重要であり、AIXTRONがRenesasにGaNパワーエレクトロニクス拡張向けのPlanetary G5+C MOCVDシステムを供給した事例(2026年5月)は、消耗品、保守、プロセス支援を装置バリューチェーンのさらに深部まで拡張するものである。
競争環境
Applied Materials、Lam Research、Tokyo Electronは2025年の成膜売上高の約60%を合算して保有しているものの、特定分野での競争に直面しています。ASM InternationalはハイブリッドALD-CVDナノシートプラットフォームを席巻し、AIXTRONはワイドバンドギャップデバイス向け有機金属CVDを主導し、Kokusai Electricは成熟ノードのバッチ炉を支配しています。ホワイトスペースにおけるイノベーションは、界面汚染を低減するためにALDとPECVDを単一真空下で統合するハイブリッドクラスター、およびポンプを不要とする常圧エピタキシャル装置に集中しています。
Applied Materialsは計測・エッチングを統合することでCenturaおよびEnduraプラットフォームに顧客を囲い込み、推定USD 35億相当の複数年サービス契約を確保しています。Lam Researchのパルス高周波Strikerチャンバーは、SK Hynixによって検証された100:1の3D-NANDトレンチにおけるアスペクト比非依存プロファイルを実現します。Tokyo ElectronのTactras炉は光学発光分光法を活用して膜厚変動3%未満を達成し、GlobalFoundriesおよびTower Semiconductorの設計採用を獲得しています。中国の新興企業であるNAURA TechnologyおよびAMECは2025年までに国内成熟ノード市場の22%を獲得しましたが、平均保全間隔(MTBM)の差が輸出展望を制約しています。
Wonik IPSおよびJusung Engineeringは、保守間隔を8,000ウェーハまで延長するインサイチュプラズマクリーニングのバッチ設計をパイロット展開中です。Veecoは欧州コンソーシアムと提携し、GaN-on-シリコンMOCVDを300ミリメートル基板に向けてスケールアップしています。SEMI S2/S8安全規格およびISO 14001環境規格への準拠は装置認定の必須条件であり、すべてのサプライヤーが排気処理・エネルギー回収モジュールの組み込みを余儀なくされています。
半導体CVD装置業界リーダー
-
AIXTRON SE
-
ASM International
-
Applied Materials, Inc
-
LAM Research Corporation
-
Tokyo Electron Limited
- 注:主要企業の掲載順は順位を示すものではありません。
半導体CVD装置市場
- Applied Materials, Inc.
- Lam Research Corporation
- Tokyo Electron Limited
- ASM International N.V.
- AIXTRON SE
- Veeco Instruments Inc.
- ULVAC, Inc.
- Kokusai Electric Corporation
- Advanced Micro-Fabrication Equipment Inc. China
- NAURA Technology Group Co., Ltd.
- Wonik IPS Co., Ltd.
- Eugene Technology Co., Ltd.
- Jusung Engineering Co., Ltd.
- TES Co., Ltd.
- SPTS Technologies Ltd.
- CVD Equipment Corporation
- Piotech Co., Ltd.
- Plasma-Therm LLC
- Oxford Instruments plc
- Taiyo Nippon Sanso Corporation
- Topecsh Co., Ltd.
- TDK Corporation
- Lumichem Korea Co., Ltd.
市場機会と将来展望
半導体CVD装置における空白領域は、デバイスアーキテクチャが成膜工程数を増やし、フィーチャー内のコンフォーマリティ要件を厳しくする分野で拡大している。特に、ゲートオールアラウンドロジック、多層HBM/DRAM、極端なアスペクト比の3D NANDが該当する。ツールメーカーは、ハイブリッドALD-CVDプラットフォーム、先進的なPECVD膜エンジニアリング、新たな金属充填手法によって、微細化された配線やメモリワード線における信頼性および抵抗の課題に対応している。近い将来を示す指標として、先進メモリのスケーリングに向けた製品化が進んでいる。Applied Materialsは、多層HBM設計で用いられる極薄DRAMダイの機械的安定性を目標としたProducer Avila 2 PECVDシステムを発表(2026年6月)し、Lam Researchは、DRAM向け誘電体ギャップフィル用のStriker ALDおよびモリブデンベースのワード線方式向けALTUS Halo(2026年2月)を取り上げた。これらの発表は、成膜ロードマップにおいて、より高いコンフォーマリティと特殊材料への移行が進んでいることを反映している。
政策およびコンプライアンス主導のローカライゼーションも、CHIPS型の優遇策が新設プロジェクトへとつながり、輸出規制が能力クラス別に対象市場を分断する中で、ツール構成およびサービス全体にわたって機会を生み出している。EUは、Chips Act 2.0案(2026年6月)により産業規模の生産と強靭性の強化を進めており、米国BISの輸出管理は、どの先進成膜システムを出荷できるかを引き続き規定している。これにより、OEMは適合バリアントの提供、サプライチェーン全体のトレーサビリティの改善、補助を受けたファブ集積地に近いフィールドサポートの拡大を進めている。Fガスおよび排出規制の強化を含む環境規制は、PECVDラインにおける統合排出処理、エネルギー回収、レトロフィットパッケージの対象範囲をさらに拡大させており、特に許認可や運用報告要件がより規定的になっている地域で顕著である。
Recent Industry Developments in 半導体CVD装置市場
- 2026年6月:Applied Materialsは、多層HBM設計で用いられる極薄DRAMダイの機械的安定性向上を目的としたProducer Avila 2 PECVDシステムを発表した。この発表は、メモリパッケージングの制約に対するレバーとして成膜イノベーションを再強化し、従来の膜厚や均一性指標を超えたツールの差別化を後押しする。
- 2026年2月:Lam Researchは、4F2セル密度への高度なDRAMスケーリングを目標とした、誘電体ギャップフィル、スペーサー、バリア層向けのStriker ALDプラットフォームを発表した。重要なメモリ工程においてCVDと並んでALD能力を位置付けることで、Lamはコンフォーマリティと欠陥制御が歩留まりを左右する統合成膜ロードマップにおける訴求力を強化している。
- 2025年9月:Lam Researchは、JSR CorporationおよびInpria Corporationとクロスライセンスおよび協業契約を締結し、高純度前駆体やレジスト関連統合を含む半導体材料・プロセスの発展を推進し、先進成膜フローに関連するものとした。この契約は、知財上の摩擦を減らし、材料の準備状況を次世代ツールプラットフォームと整合させることで、新しい膜材料の採用を早める。
半導体CVD装置市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要なウェーハサイズおよびファブタイプにわたり、ウェーハ製造工程内で半導体ウェーハへの薄膜成膜に使用される半導体化学気相成長(CVD)装置から生じる収益を対象とし、装置レベルで米ドル建てにて計上している。
調査範囲の除外事項:中古装置の転売、設置のみのサービス、消耗品、および装置とは別に価格設定・追跡されるスタンドアロンのプロセス化学品は除外している。
セグメンテーション概要
- 用途別
- ファウンドリー
- IDM
- メモリメーカー
- パワー・アナログデバイスファブ
- LEDおよびオプトエレクトロニクス
- 装置構成別
- シングルウェーハクラスター
- バッチ式縦型炉
- デュアルチャンバークラスター
- 惑星型マルチウェーハリアクター
- ウェーハサイズ別
- 150mm以下
- 200mm
- 300mm
- 450mm
- エンドユーザータイプ別
- 純粋ファウンドリー
- 統合デバイスメーカー
- メモリ企業
- ファブレスおよびR&D研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクサーチは、需要の背景を設定し、成膜装置の受注に影響を与える主要な設備能力の動向を見落とさないために活用した。SEMIのファブ見通しスタイルのリリースや装置受注額、世界半導体市場統計(WSTS)の更新情報、関連装置カテゴリーに関するUSITCおよびUN Comtradeの貿易統計、ならびにプロセスの方向性と装置集約度を把握するための特許データベースなど、公開情報を参照した。ノード移行および技術ミックスについては、より複雑なスタックなどのプロセスフローの変化が定量的に議論されているIEEEおよびその他の査読済み学術誌も活用した。
企業の事業エクスポージャーおよび収益ミックスを把握するため、年次報告書、10-K形式の開示書類、投資家向けプレゼンテーション、ならびにファブプロジェクトおよびツール認定サイクルに関する信頼性の高い報道を精査した。また、企業財務情報やニュースを追跡する有料サブスクリプションサービスも、会計年度の標準化や大型受注発表のクロスチェックに活用した。これらはあくまで例示であり、データ収集、検証、および調査中の確認作業においては、他の公開情報源も幅広く活用した。
一次インタビューおよびサーベイ
一次調査は、ウェーハ投入枚数、技術シフト、稼働率の変化に伴うCVD装置需要の変動を確認し、価格設定および納期のタイムラインを検証することに重点を置いた。APAC、EMEA、アメリカ大陸にわたる装置エコシステム参加者、ファブの操業・プロセス責任者、サプライチェーン担当者など多様な関係者と対話し、公開データでは補えないギャップを埋め、情報源間の相違点を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:32% | CXO:17% | APAC:38% |
| 中堅企業:48% | 部門・ユニットリーダー:29% | EMEA:35% |
| 中小企業:20% | マネージャー:54% | アメリカ大陸:27% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、ファブ設備能力のシグナル、ウェーハ投入枚数、および技術ミックスを用いて、地域別・ファブタイプ別に成膜装置の需要プールを再構築し、観察された価格帯を用いて米ドルに換算した。この構造が確立された後、チャネルチェックからのサンプリングによる装置出荷ロジックや、報告された設備投資サイクルに対する受注タイミングのサニティ集計など、選択的なボトムアップ推計によって合計値を裏付けた。
この市場において収益に大きく影響するいくつかの重要な投入変数を慎重に追跡した。具体的には、200mmと300mmウェーハのシェアシフト、先端ロジックおよび3D NANDの設備能力シェア(CVDステップ数に影響)、新規ファブ稼働後の稼働率とランプカーブ、四半期をまたぐ収益認識に影響する納期リードタイム、および構成別(シングルウェーハクラスター対バッチ炉スタイルシステム)の平均販売価格の動向が含まれる。予測は、設備能力増強、ノード移行ペース、およびメモリアップサイクルの見込みタイミングに関する専門家コンセンサスに基づくシナリオ分析に依拠した。小規模ファブや新興地域においてボトムアップの見解が不完全な場合は、ウェーハ設備能力に連動した普及率仮定を用いてギャップを補完し、確定前にインタビューフィードバックで再確認した。
データ検証と更新サイクル
アウトプット、半導体設備投資の方向性、装置受注額のトレンド、および地域別の既知のファブランプスケジュールなど、独立したシグナルとモデルを比較することで検証した。差異が異常に見えた場合は、その要因を再検討し、通常はウェーハ投入枚数の仮定、価格帯、または収益認識のタイミングを再確認した上で、フォローアップのアウトリーチにより確認を行った。
最終承認前に、計算誤りや不整合な仮定を早期に発見するため、複数のアナリストによるレビューを実施している。レポートは年次で更新され、大規模なファブ遅延や急激な需要ショックなど重要なイベントが発生した場合には中間更新も行われる。納品直前には最終確認を実施し、最新の公開情報と再検証済みの仮定に基づく最新の見解をクライアントに提供している。
Mordor Intelligenceの半導体CVD装置市場規模と他の公表推計値との比較
半導体CVD装置の公表市場規模は、同一の最終産業を対象としていても大きく異なる場合がある。その差異は通常、装置収益として計上される範囲と隣接する成膜関連支出との違い、基準年の選択、なびに価格設定と出荷タイミングの取り扱い方に起因する。
中古装置の転売はMordor Intelligenceの調査範囲外であり、情報源が景気後退期に中古装置取引と新規装置収益を混在させている場合、この単一の算入差異が合計値を大きく動かす可能性がある。また、一部の出版社がCVDの定義をごく少数のタイプに限定している場合や、構成ミックスおよびウェーハサイズシフトと結びつけることなく平均販売価格の急速な上昇を仮定している場合にも乖離が生じる。成膜受注はメモリおよびロジックの投資サイクルに伴い大きく変動するため、通貨換算のタイミングや更新頻度も重要な要因となる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.71 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.50 ビリオン 米ドル(2023年) | より早い基準年を使用しており、半導体CVD装置の収益プールをより狭い範囲で追跡しているとみられ、近年の装置価値を押し上げているマルチテクノロジー構成や新しいハイブリッドプラットフォームを過小評価する可能性がある。 |
| 業界出社B | 8.70 ビリオン 米ドル(2025年) | 限定的なCVD製品タイプを重視し、より広いアプリケーションの枠組み(例えば、非ウェーハ半導体関連用途)を含んでいるため、半導体ファブ成膜装置収益として計上される範囲が変わる。 |
3つの数値の乖離は主に、CVDの定義の狭さ、新規装置収益のみが計上されているかどうか、および基準年のタイミングが設備投資サイクルとどのように一致しているかによって説明される。投入変数をウェーハ設備能力、技術ミックス、および観察可能な価格帯に結びつけることで、算出された数値は明確な需要シグナルに対して追跡可能な状態を保ち、新たなデータポイントが得られた際に再現することができる。
レポートで回答される主要質問
2026年における半導体化学気相成長装置市場の規模はどのくらいですか?
半導体化学気相成長装置市場規模は2026年にUSD 167億1,000万に達し、2031年にはUSD 219億6,000万に拡大する見込みです。
現在の売上高において主導的なCVD技術はどれですか?
プラズマ強化CVDは2025年売上高の51.44%を占めて首位であり、400°Cで幅広い誘電体を成膜できることがその理由です。
最も成長の速いウェーハサイズカテゴリーはどれですか?
450mmウェーハ向け装置は、日本と欧州がパイロットラインを推進する中、2031年にかけて年平均成長率5.81%で成長する見込みです。なお、半導体CVD装置市場に参入する企業についても同様の分析が提供されています。
パワーデバイスファブが装置需要にとって重要な理由は何ですか?
電気自動車(EV)および再生可能エネルギー向けの炭化ケイ素(SiC)および窒化ガリウム(GaN)生産能力の拡大が、ワイドバンドギャップエピタキシャル受注を押し上げ、市場全体の成長を牽引しています。
輸出規制は装置サプライヤーにどのような影響を与えますか?
2024年12月の米国規制は、14nm未満のゲートオールアラウンド成膜システムの中国向け輸出を禁止し、従来のアドレス可能市場の15〜18%を消滅させ、台湾、韓国、米国への需要シフトを加速させました。