
セマグルチド市場規模とシェア
Mordor Intelligenceによるセマグルチド市場分析
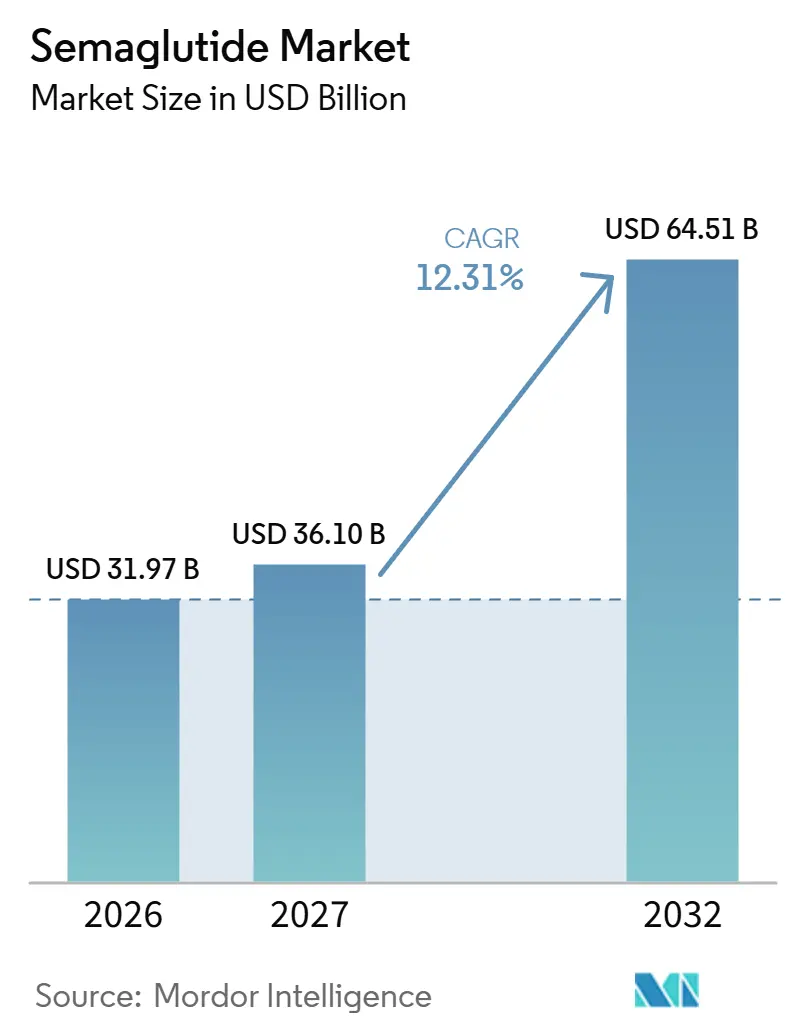
セマグルチド市場規模は2026年に31.97 ビリオン 米ドルと評価され、2027年の36.1 ビリオン 米ドルから2032年には64.51 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)のCAGRは12.31%です。
肥満および糖尿病の疾病負担は持続的な治療需要を支えていますが、適格性と償還が実際に資金提供される医療の規模を決定します。米国では、メィケイドのコスト圧力が任意の肥満治療のカバレッジを制限する一方、適応症別のメディケアルートが適格な経口および注射治療をサポートしています。自費払いの薬局およびテレヘルスチャネルは別のアクセス経路を提供していますが、チルゼパチドおよびインドのジェネリック医薬品との競争がブランド品の価格に圧力をかけています。したがって、サプライヤーは治療のリーチと処方1件あたりの収益のトレードオフに直面しており、価格譲歩には売上成長を支えるための十分な追加需要が必要です。
主要レポートのポイント
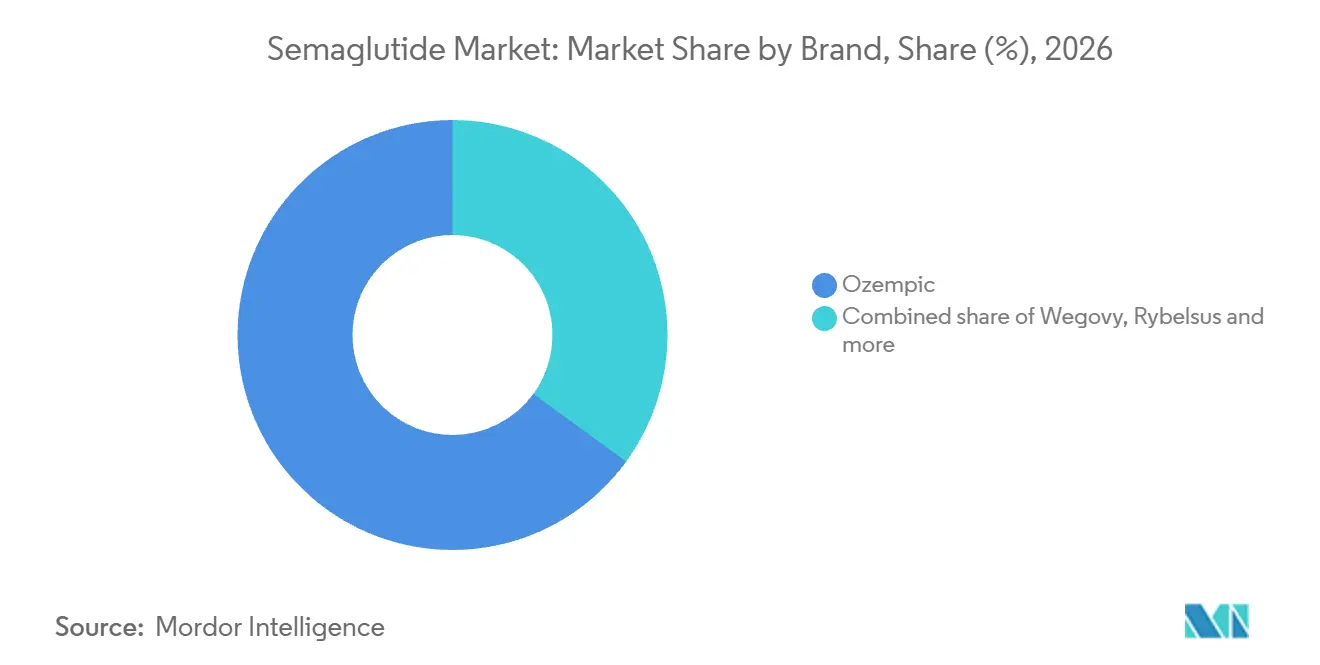
- ブランド別では、Ozempicが2026年のセマグルチド市場シェアの64.98%をリードし、Wegovyは2027年〜2032年にCAGR 14.52%で最も速く成長すると予測されています。
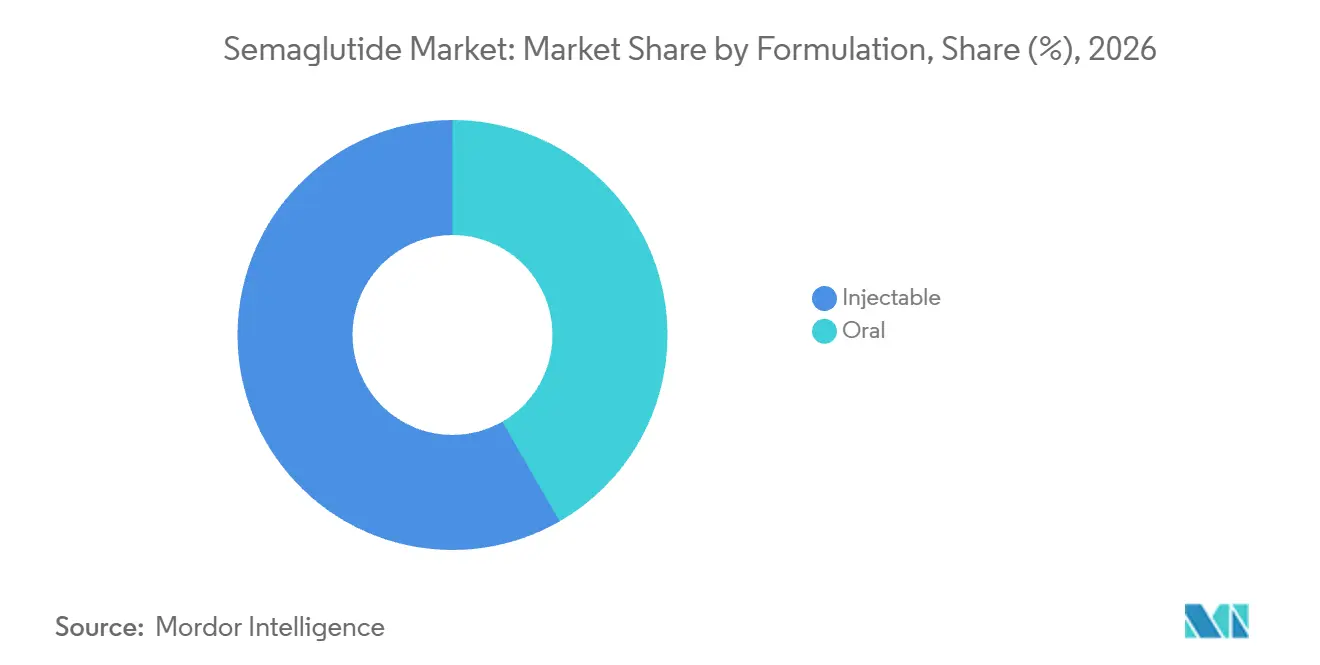
- 注射製剤は2026年のセマグルチド市場規模の58.31%のシェアを占め、経口製剤は2027年〜2032年にCAGR 16.25%で最も速く成長すると予測されています。
- 適応症別では、2型糖尿病が2026年のセマグルチド売上高の45.8%をリードし、心血管リスク低減は2027年〜2032年にCAGR 12.7%で最も速く成長すると予測されています
- 病院薬局が2026年のセマグルチド売上高の65.06%をリードし、オンライン薬局は2027年〜2032年にCAGR 13.75%で最も速く成長すると予測されています。
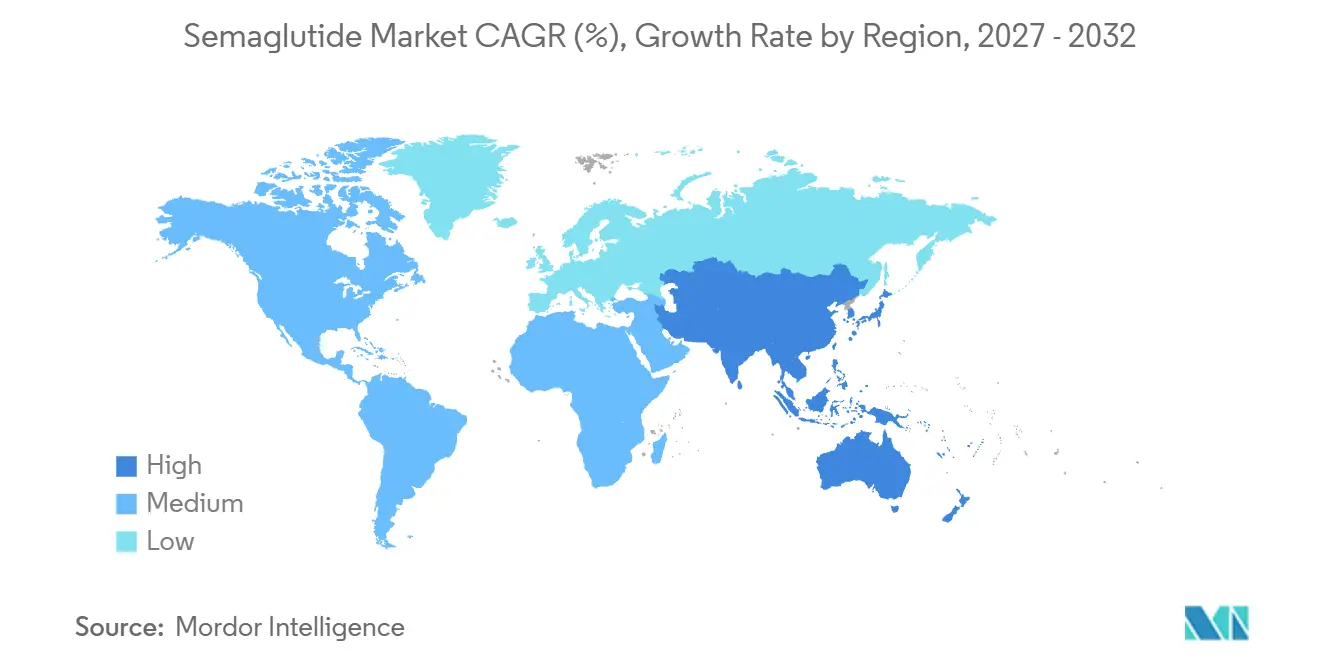
- 地域別では、北米が2026年のセマグルチド売上高の45.64%を占め、アジア太平洋地域は2027年〜2032年にCAGR 16.4%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 肥満および2型糖尿病の有病率の上昇 | +4.5% | 北米、欧州およびアジア太平洋 | 長期(4年以上) |
| 他のGLP-1 RAと比較した優れた体重減少効果 | +3.8% | 米国内 | 短期(2年以内) |
| CVDリスク低減に向けた規制当局の承認拡大 | +3.1% | 米国および欧州連合 | 中期(2〜4年) |
| 自己注射ペンおよび経口錠剤の採用拡大 | +3.3% | 米国および英国 | 短期(2年以内) |
| 雇用主主導の肥満管理プログラム | +1.2% | 米国内 | 中期(2〜4年) |
| アジアにおけるAPI(原薬)サプライチェーンの現地化インセンティブ | +0.6% | インド国内 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肥満および2型糖尿病の有病率の上昇
肥満および糖尿病の規模は、セマグルチドサプライヤーにとって相当な治療機会を生み出しています。国際糖尿病連合は、2024年に世界で20〜79歳の成人5億8,900万人が糖尿病(診断済みおよび未診断を含む)を抱えていると推定しました。世界肥満連合は、2030年に世界で20歳以上の成人11億人がBMI 30 kg/m²以上と定義される肥満を有すると予測しました。糖尿病ケアプロバイダーにとって、未診断の患者を特定することが適切な医薬品使用への経路の一部となっています。糖尿病の推定値は既存の疾病負担における治療ポテンシャルを示し、肥満の予測は2030年に向けた長期的な処方機会を指し示しています。
他のGLP-1 RAと比較した優れた体重減少効果
臨床医が古い単一受容体GLP-1薬と比較する際、体重減少における差別化がセマグルチドに有利に働く可能性があります。米国の成人肥満コホートを対象とした後ろ向き研究が、2006年1月1日から2023年9月30日までの治療開始後12ヶ月のアウトカムを分析しました。2026年に発表されたこの研究は、セマグルチドをリラグルチドと比較して1.84パーセントポイント高い調整済み体重減少と関連付けました。治療目標が体重減少に集中している場合、この差はその比較においてセマグルチドを選択する臨床的根拠を強化する可能性があります。セマグルチド市場における肥満治療に特化したサプライヤーにとって、商業的優位性は古いモノアゴニストに対する特定のアウトカムベースの差別化であり、製品ポジショニングは研究対象集団と観察的結果に基づいています。
CVDリスク低減に向けた規制当局の承認拡大
心血管系のラベリングにより、セマグルチドはグルコース低下を超えた治療上の意思決定に関連するものとなっています。2025年、FDAおよびEMAは、SOUL試験の結果に基づき、2型糖尿病患者における主要心血管イベントリスクの低減を反映したリベルサスのラベル拡大を承認しました。[1]米国糖尿病学会の2026年診療基準は、アテローム性動脈硬化性心血管疾患が確立しているか、またはそのリスクが高い2型糖尿病の成人に対して、心血管ベネフィットが実証された薬剤を推奨しています。クラスレベルのガイダンスには、A1Cに関わらず血糖管理および包括的な心血管リスク低減のためのGLP-1受容体アゴニストが含まれています。承認された対象集団において、リベルサスは追加的なグルコース低下が主要な目的でない場合でも、心血管リスクによって促される治療上の意思決定において競合し得ます。
自己注射ペンおよび経口錠剤の採用拡大
デリバリー形式の拡大は、実質的な注射剤治療基盤を維持しながら、セマグルチドの需要を広げる可能性があります。Novo Nordiskは、2026年7月17日終了週において、米国での注射剤ウゴービの週間処方数が約31万件であったと報告しました。2025年12月22日、FDAは1日1回服用のウゴービ錠剤を承認しました。これは米国における肥満治療向け初の経口GLP-1薬であり、肥満の成人、または体重関連の健康問題を有する過体重の成人、および過体重もしくは肥満で心血管疾患が確立している成人における主要有害心血管イベントリスクの低減を適応としています。[2]この錠剤は、カロリー制限食および身体活動の増加と併用されます。適格な成人にとって、承認された錠剤は治療を提供できるもう一つの製剤形式を提供し、サプライヤーがセマグルチド市場全体で提供できるセマグルチドケアの範囲を広げています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い治療費および限られた償還 | -2.4% | 米国内 | 中期(2〜4年) |
| ペンフィルおよびカートリッジ容量に関連する供給中断リスク | -0.9% | 米国内 | 短期(2年以内) |
| 消化器系副作用による実臨床での治療中断 | -0.7% | イタリア国内 | 短期(2年以内) |
| 適応外の美容目的使用に対する規制当局の精査 | -0.2% | イタリア国内 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い治療費および限られた償還
保険適用の決定により、肥満ケアを求める患者にとって臨床的適格性が公的助成による治療に結びつかない場合があります。KFFは2025〜2026年度の調査において、高コストが州メディケイドの肥満治療薬の保険適用決定における主要な考慮事項であり、予算上の課題が拡大への関心を弱めていると報告しました。[3]州は体重減少薬を保険適用するかどうかを選択できる一方、特定の他の医学的に認められた適応症については保険適用が義務付けられています。製造業者にとって、適応症は州が治療を保険適用しなければならないか、または薬剤が入手可能であるにもかかわらず体重減少の保険適用を拒否できるかを決定します。したがって、肥満の適格性の拡大は、公的助成による需要の同等の拡大に直接つながるわけではありません。残る障壁は、任意の保険適用が制約された州予算と競合する中で、継続的な治療を確保するためのコストです。
ペンフィルおよびカートリッジ容量に関連する供給中断リスク
2025年2月、FDAは米国のセマグルチド注射剤の不足が解消されたと宣言しました。Novo Nordiskはその後、2025年の報告において需要の変化に伴う条件付き中断リスクについて説明しました。この区別は注射治療にとって重要です。なぜなら、不足解消の指定自体は変化する需要下での継続性を保証するものではないからです。同社は米国のフィルフィニッシュおよびパッケージング能力を拡大し、規制当局およびサプライパートナーと協力していると述べました。いかなる中断も完成した注射用製剤へのアクセスを遅らせ、患者はサプライヤーの入手可能性の変化ではなく、治療の中断にさらされることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ブランド別:
収益維持がブランドリーダーシップを形成オゼンピックは2026年のセマグルチド市場規模において64.98%のシェアを占めました。Novo Nordiskは2025年のオゼンピックのグローバル売上高をDKK 1,271億(19.2 ビリオン 米ドル)と報告しました。Novo Nordiskは売上成長を米国事業および国際事業の両方に帰因しました。同社の米国売上高はその年、グロス・トゥ・ネット売上調整によりプラスの影響を受けました。Novo Nordiskにとって、この調整は処方件数だけではブランドの報告収益を説明できないことを意味し、最大のブランド別セグメントを維持するうえで処方1件あたりの純収益が重要となります。
ウゴービは2027〜2032年においてCAGR 14.52%で最も成長の速いブランド別セグメントと予測されています。Novo Nordiskは、2026年7月17日までの処方データを用いて、発売から30週間で米国でのウゴービ錠剤の累積処方数が500万件を超えたと報告しました。この累積処方基盤は、経口剤の発売実行がブランドの成長ポテンシャルに関連することを示しており、完了した処方件数において拡大の商業的基盤を与えています。その拡大を持続させるには、予測期間中に処方規模を継続的な医薬品売上に転換することが必要であり、錠剤がより広範なウゴービフランチャイズの発展に貢献することになります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製剤別:
既存ブランド内でのデリバリー選択の拡大注射製剤は2026年のセマグルチド市場シェアの58.31%を占めました。Novo Nordiskは2026年6月1日に英国でWegovy 7.2 mg単回投与注射ペンを入手可能にしました。入手可能性は、承認された適応症および現地の処方規定に基づく適切な成人患者向けでした。サプライヤーにとって、これは特定の国の処方システム内で定義された用量とデバイスの組み合わせを通じて最大セグメントを拡大します。したがって、製剤の商業的役割には注射療法自体の中での発展が含まれており、承認された患者選択が追加の製剤の到達範囲とそれが対応できる治療需要を規定します。
経口製剤は最も速く成長するセグメントと予測されており、2027年〜2032年のCAGRは16.25%です。Novo Nordiskは2026年7月に英国で経口Wegovyセマグルチドピルを発売しました。Wegovyの提供への追加により、投与経路が同じブランドフランチャイズを拡大するためのレバーとなります。製造業者にとって、国別の拡大は確立された製品アイデンティティと新しいデリバリー選択を組み合わせることができます。機会は、新たに参入する各国で経口処方基盤を開発しながら、そのフランチャイズの治療リーチを広げることであり、製剤開発と国内発売の商業的取り組みを結びつけます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
適応症別:
支払者の経路が治療機会を分ける2型糖尿病は2026年のセマグルチド売上高の45.8%を占め、適応症別で最大のセグメントとなりました。Novo Nordiskは、GLP-1療法が2025年の世界の糖尿病処方の8.1%を占めると推定しました。患者は複数の糖病治療薬の処方を受けている場合があります。GLP-1療法が世界の糖尿病処方の少数派を占めていることから、セマグルチドは既存のレジメンへの追加または代替を通じて2型糖尿病の売上を獲得できます。
心血管リスク低減は適応症別で最も速く成長するセグメントと予測されており、2027年〜2032年のCAGRは12.7%です。CMSは、確立された心血管疾患と過体重または肥満を有する成人における主要有害心血管イベントを低減するためのWegovy使用をメディケアパートDの下でカバー可能と認定しています。プランはこれらのリクエストに対して既存のフォーミュラリー例外プロセスに従う必要があり、これはメディケアGLP-1ブリッジとは異なる経路です。これにより、治療された適応症が基本的な薬剤給付への経路となり、アクセスはプランのカバレッジプロセスと患者の適格性に依存します。適格な心血管用途をその支払者経路と結びつけることで、サプライヤーはこの適応症を発展させるための特定の商業的メカニズムを得ます。
流通チャネル別:
調剤関係がアクセスを形成病院薬局は2026年のセマグルチド売上高の65.06%を占め、流通チャネル別で最大のセグメントとなりました。2025年の中国では、セマグルチド注射剤の病院エンド売上高がCNY 47.7億(663.7 ミリオン 米ドル)に達しました。この規模により、サプライヤーは注射治療を中心に病院チャネルの関係を構築する理由を持ち、より広いグローバルチャネルポジションと並行しています。病院薬局を通じた売上を維持するには、その後の処方がどこで調剤されるかに依存するため、サプライヤーは機関的な治療関係と継続的な薬局調剤を区別する必要があります。
オンライン薬局は最も速く成長するセグメントと予測されており、2027年〜2032年のCAGRは13.75%です。2025年7月、Novo Nordiskはテレヘルスとの協力を含むNovoCare薬局を通じた米国でのWegovy週間処方数を約11,000件と報告しました。この薬局は2025年3月に開設され、処方活動は稼働中の製造業者連携チャネルの例となっています。その構造はブランドサプライヤーを薬局調剤およびテレヘルス参加と結びつけ、オンライン拡大に識別可能な商業的経路を与えます。したがって、サプライヤーのオンライ成長は、その医薬品を処方および調剤と結びつける薬局調剤およびテレヘルスの関係に依存します。
地域分析
北米セマグルチド市場
北米は2026年のセマグルチド市場シェアの45.64%を占め、最大の地域となりました。Novo Nordiskは、2026年7月17日終了週における米国でのWegovyピルの週間処方数合計が265,000件を超えたと報告しました。この単一の経口製品の規模は、錠剤の実行が地域の商業的機会の重要な部分となることを示しており、製品の入手可能性はすでに処方に転換されています。北米に参入するサプライヤーは、継続的なブランド治療を通じてその稼働基盤を構築でき、経口フランチャイズがセマグルチドの地域完成医薬品収益への貢献を拡大するための特定の経路を提供します。
アジア太平洋セマグルチド市場
アジア太平洋地域は最も速く成長する地域と予測されており、2027年〜2032年のCAGRは16.4%です。2026年3月、Novo NordiskはインドでのOzempicおよびWegovyの価格をそれぞれ最大36%および48%引き下げました。同社は低価格の現地ジェネリック医薬品との競争の中でこの対の値下げを実施ました。ブランドセマグルチドサプライヤーにとって、これはインドでの頃な価格を広げる方法を提供する一方、アクセス開発と価格保護のトレードオフにビジネスをさらします。したがって、地域の成長機会には競争力のある価格設定と治療拡大の両方が含まれており、より広い使用が影響を受けた医薬品製剤から保持される価値を支える必要があります。
欧州、中東・アフリカ、および南米は、製剤承認、製品登録、および公的カバレッジがどのように異なる商業的経路を形成できるかを示しています。欧州連合はWegovyをドイツを含む注射ペンおよび経口錠剤として供給される処方箋のみのセマグルチド医薬品として承認しています。南アフリカは2025年2月11日にNovo Nordisk(Pty)Ltdの下で0.25 mgから2.4 mgまでの5つのWegovy注射強度を登録しました。2025年9月、ブラジルは45歳以上で糖尿病のないグレードIIまたはIIIの肥満と確立された心血管疾患を有する患者に対して、公的医療システム(SUS)でのセマグルチドのカバレッジを拒否しました。サプライヤーにとって、EUの製剤承認は利用可能な治療提供を定義し、南アフリカの登録は製品の適格性を確立し、ブラジルの範囲を限定したカバレッジ決定は公的資金調達の経路を制限します。
規制の枠組みと見通し
選択された管轄区域のこの比較は、承認されたブランドセマグルチド医薬品の製造業者の商業環境を検討します。中心的な区別は、ブランド供給に対する義務と、別個のコンパウンディングまたは償還経路に対する管理との間にあります。ブラジルでは、2025年6月23日に発効した規則に基づき、処方者はセマグルチドを含むGLP-1医薬品を調剤する際に2部複写の処方箋を発行し、薬局または薬店が1部を保持します。ブラジルのブランドサプライヤーにとって、製品登録だけでは調剤経路が完結しません。なぜなら、薬局も処方者が発行した処方箋を保持しなければならないからです。
規制テーブル
| 決定要因 | 米国 | 英国 | オーストラリア | 南アフリカ | ブラジル |
|---|---|---|---|---|---|
| 主要当局 | FDA | MHRA | 医薬品行政局 | SAHPRA | Anvisa |
| 主要な手段または方向性 | Wegovy注射剤のラベリング;不足例外を伴う503Bバルク物質除外の提案 | MHRAの安全性情報;イングランドおよびウェールズにおけるNICE TA1152;より広い体重管理評価の提案 | 2026年10月毒物基準、スケジュール4 | 製造業者のライセンスおよびGMP(適正製造規範)ガイダンス;医薬品法第14条(4)項;2026年6月の改正提案 | RDC 973/2025およびIN 360/2025;技術ノート200/2025;2026年5月のコンパウンディング提案 |
| 商業的効果 | 承認されたラベリングがブランド使用を規定;提案はアウトソーシング施設の原材料に関するもの | イングランドおよびウェールズにおける確立された心血管疾患と過体重または肥満を有する成人に対する定義された心血管アクセス | 薬剤師を通じた処方箋のみのセマグルチド供給 | 製造業者の品質義務;登録されたセマグルチドと異なるコンパウンド形態に対する別個の制限 | 処方者が2部複写を発行;薬局が1部を保持;別個のGLP-1コンパウンディング管理 |
| 現在の政策の魅力度 | 高 | 高 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の魅力度は確立されたブランドラベル経路に基づいており、2026年5月の提案は503Bアウトソーシング施設に関するもので不足例外を維持しています。英国の魅力度には、イングランドおよびウェールズにおける定義されたNICEの心血管取り決めが含まれており、2026年10月のより広い体重管理評価は提案として説明されています。オーストラリアの処方箋のみの枠組みは継続性を支えており、2025年11月の確立された心血管疾患と肥満を有する人々に対するWegovy補助金の推奨は価格引き下げとリスク分担を条件としていました。南アフリカのライセンス枠組みとブラジルの調剤規則は運用上の基準を提供しており、それらの提案された立法およびコンパウンディングの取り組みは、ブランド医薬品供給義務への採択された変更とは区別されます。
バリューチェーンの段階
バリューチェーンは、原料生産、医薬品仕上げ、卸売流通、および薬局調剤をサプライヤー収益の異なる源泉として比較します。Novo Nordiskはノースカロライナ州クレイトンでWegovyピルの原薬を製造し、ダーラムで錠剤を製造・包装しています。Novo HoldingsがCatalentを買収した後、インディアナ州ブルーミントンのサイトは2024年12月にCatalentのネットワークを離れ、Catalentは2026年6月にNovo Nordiskが無菌フィルフィニッシュ施設を所有・運営していることを確認しました。原料および錠剤生産を所有することで、Novo Nordiskはそれらの段階にわたって完成医薬品収益を獲得できます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原薬生産 | Novo Nordisk A/Sなどの統合医薬品製造業者 | 完成医薬品販売を通じて回収される統合生産価値 | 原料から製剤へのスループット調整 | 製剤スケジュールに合わせた原料生産の調整 |
| 製剤化、充填および包装 | Novo Nordisk A/Sなどの完成医薬品製造業者 | 完成医薬品販売 | 追加の仕上げラインの生産的使用への移行 | フェーズラインの追加と包装拡大 |
| 卸売流通 | Cencora、Cardinal Healthなどの医薬品流通業者 | Cardinal Healthの米国製造業サービス報酬および現金割引 | 契約依存のサービス報酬 | 製造業者の支払い契約にサービス範囲を合わせる |
| 薬局調剤 | CVS Pharmacy、Walgreensなどの小売薬局ネットワーク | 処方調剤収益 | 処方処理の作業負荷 | 店舗ネットワーク全体で適格な処方処理を集中化 |
| 情報源: Mordor Intelligence | ||||
Novo Nordiskは2025年に米国製造に約2 ビリオン 米ドルを投資し、フィルフィニッシュおよびパッケージング能力を追加するプロジェクトを含みます。2025年5月20日、Walgreensはミネソタ州ブルックリンパークのフルフィルメントセンターを開設し、中西部の約200店舗にサービスを提供し、年間約1,300万件の処方を処理することが見込まれています。これらの対応は異なる運用上の制約に対処しており、生産投資は医薬品仕上げ能力を開発し、集中処理は薬局調剤をサポートします。生産は統合されたまま維持でき、処方調剤は薬局ネットワーク全体でスケールアップし、完成医薬品販売と調剤収益は異なる所有者と運用能力に帰属します。
競合環境
市場集中度
ブランドセマグルチドの供給はNovo Nordisk A/Sを中心に集中していますが、その肥満ビジネスはより広いGLP-1ベースの療法の分野で競合しています。Novo Nordiskは、IQVIAデータに基づき、2025年11月終了の12ヶ月間のグローバルブランドGLP-1肥満市場ボリュームの59.6%のシェアを報告しました。したがって、商業的競争は同じ分子の製造業者を超えて、競合するブランドの肥満治療にまで及びます。Novo NordiskはOzempic、Wegovy、およびRybelsusを供給しているため、そのポジションを守るには処方者がそのブランドを選ぶ理由を与える臨床的ポジショニングとアクセス条件が必要です。
2026年3月9日、Novo NordiskはHims & HersがNovo Nordiskの自費払い価格で米国消費者にFDA承認のOzempic注射剤およびWegovy注射剤と錠剤を提供する契約を発表しました。この契約は同月後半に発効する予定でした。その条件は、そのブランドアクセス経路とHims & HersのプラットフォームおよびマーケティングにおけるコンパウンドGLP-1製品の広告を終了するコミットメントを組み合わせました。そのプラットフォームでセマグルチドを検索するテレヘルス患者は、コンパウンド代替品のプロモーションではなく、Novo Nordiskが設定した価格条件でブラド製品に出会うことになりました。
2026年3月19日、米国FDAはNovo Nordiskの週1回投与Wegovy HD 7.2 mg注射剤を過剰体重を減少させ長期的に体重減少を維持するために承認しました。隣接するチルゼパチドビジネスでは、Eli Lilly and Companyが2026年第2四半期の米国Zepbound収益を49億 米ドルと報告し、2025年第2四半期から44%増加しました。需要が主にその増加を牽引しましたが、現金払い削減を含む実現価格の低下が一部相殺しました。したがって、競争の方向性は承認されたセマグルチド製剤による差別化と他の肥満医薬品からの価格敏感な競争を組み合わせています。より高用量のWegovy製剤はNovo Nordiskの治療提供を強化でき、隣接する競合他社による価格引き下げはアクセス経済学をその商業的ポジションを守る重要な部分にします。
セマグルチド産業のリーダー
-
Novo Nordisk A/S
- 注:主要企業の掲載順は順位を示すものではありません。
セマグルチド市場 このレポートでカバーされる企業
- Novo Nordisk
市場参加者にとっての主要な機会
米国のセマグルチドアクセス機会は、即時実証調剤と交渉された支払者カバレッジへの参加を比較します。CMSのメディケアGLP-1ブリッジは、2026年7月1日から2027年12月31日まで、50米ドルの自己負担で体重管理のためのWegovy注射剤および錠剤への全国的なアクセスを適格受益者に提供します。適格なメディケアパートD受益者はプランタイプおよび臨床基準を満たす必要があり、この実証は通常のパートDのカバレッジおよび支払いフローの外で運営されます。これらの条件により、適格処方と別個の請求経路が即時の商業的開口部の中心となります。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ブリッジ支援によるWegovy治療 | 2027年12月31日まで全国的な実証が運営中 | 体重管理を求める適格なメディケアパートD受益者 | 患者の適格性をブリッジ固有の薬局請求に結びつける | 臨床およびプランタイプの制限が適格性を絞り込む | Novo Nordisk A/Sおよび調剤薬局 |
| 州メディケイドカバレッジの拡大 | 任意のBALANCE参加ウィンドウは2027年1月1日まで | 参加するメディケイド薬剤リベートプログラムの州および準州 | Wegovyのアクセス条件を交渉し事前承認を実施 | 交渉された格と事前承認がカバーされる使用を制限 | Novo Nordisk A/Sおよび適格な州プログラム患者 |
| BALANCEの下でのパートDカバレッジ設計 | CMSの2026年モデルが適格スポンサーへの任意の交渉カバレッジを開放 | 処方薬プランおよび適格なメディケアアドバンテージ、特別ニーズ、および雇用主・組合パートDプラン | 製造業者の条件をプランの適格性および薬局支払い取り決めに合わせる | カバレッジは任意の製造業者参加と交渉された条件に依存 | Novo Nordisk A/Sおよび参加するパートDプラン |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は、定義された体重管理給付を完了した適格処方に転換することであり、支払い管理はアクセスの一部として扱われます。Novo Nordiskはそのセマグルチドポートフォリオに含まれるWegovy注射剤とピルの両方を通じて恩恵を受けることができます。実証終了後の商業的価値はその後のカバレッジ決定に依存するため、近期の治療アクセスと持続的な償還は別個のビジネス目標となります。
最近の産業開発事情 セマグルチド市場
- 2026年9月:シンガポールのHSAは、カロリー制限食および身体活動の増加と併用して、非肝硬性代謝機能障害関連脂肪性肝炎(MASH)および中等度から進行性のF2〜F3肝線維症を有する成人に対するNovo NordiskのWegovy 2.4 mg注射剤を承認しました。
- 2026年7月:Novo Nordiskは英国で経口Wegovyセマグルチドピルを発売しました。
- 2026年7月:7月1日、CMSのメディケアGLP-1ブリッジが50米ドルの自己負担で2027年12月31日まで全国的な体重管理のためのWegovy注射剤および錠剤へのアクセスを提供し始めました。適格なメディケアパートD受益者は、通常のパートDのカバレッジおよび支払いフローの外で運営されるこの短期実証においてプランタイプおよび臨床基準を満たす必要があります。
セマグルチド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルセマグルチド市場は、世界中で患者治療のために供給される処方セマグルチド医薬品の年間売上価値を測定します。売上はブランド、製剤、適応症、調剤チャネルおよび地域別に分類されます。
対象外の範囲:コンパウンドセマグルチド製品、別途販売されるセマグルチド原薬、研究開発費、臨床試験予算、および非商業的な人道的使用供給は除外されます。
セグメンテーション概要
- ブランド別
- Wegovy
- Ozempic
- Rybelsus
- 製剤別
- 注射剤
- 経口剤
- 適応症別
- 2型糖尿病
- 慢性体重管理
- 心血管リスク低減
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公衆衛生および規制上のエビデンスは、疾病負担に関する世界保健機関の糖尿病および肥満ファクトシート、定義された保険適用経路に関する米国メディケア・メディケイドサービスセンターのメディケアGLP-1ブリッジ情報、および償還制約に関するKFFの州メディケイド調査など、適格な治療コンテキストの規模算定に役立ちます。世界保健機関およびKFFのソースは、広範な臨床ニーズと公的助成による使用を区別するのにも役立ち、規制通知および製品情報はどの製剤および適応症が供給可能かを確立します。
企業の年次報告書および財務申告書は、報告された売上、製品ミックス、地域別業績および生産能力のコンテキストを提供し、信頼性の高いプレスが材料アクセス、価格設定および供給動向のクロスチェックに使用されます。これらのソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイプログラムには、主要および中小市場参加者全体にわたる製薬会社の経営幹部ならびに商業、市場アクセス、規制、供給および薬局のリーダー、ならびに関連する処方および流通の専門家が含まれます。質問は、適格な使用の二次推定値、実現した売上価値、治療継続性、製剤および適応症ミックス、チャネルルーティング、地域アクセスおよび予測の前提条件をテストします。エビデンスが相反する場合、または変数が報告されていない場合、アナリストはギャップを文書化し、独立した企業および公的シグナルを比較し、推定値を三角測量する前に適切な回答者から明確化を求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:20% | アジア太平洋:40% |
| 中位層:46% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:25% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
トップダウンモデルは完成処方セマグルチド医薬品のグローバル年間メーカー売上を推定し、次に企業の売上開示、製品ミックス、承認された用途、アクセス条件および市場レベルのシグナルからブランド、製剤、適応症、調剤チャネルおよび地域別シェアを構築します。主要インプットには、適格集団を枠組みするための糖尿病および肥満の負担、対応可能な用途を定義するための規制承認、公的助成アクセスを推定するための保険適用と償還、治療量を把握するための継続性とリフィル行動、ならびに価値を推定するための実現メーカー価格と製剤ミックスが含まれます。アナリストは2027〜2032年の予測にシナリオ分析を使用し、アクセス、普及、継続性および価格またはミックスの経路を変化させ、結果として得られる変数レベルの予測を関連する商業、臨床、アクセスおよび流通の専門家と照合します。
選択的なボトムアップチェックは、開示された製品売上を積み上げるか、または両方が支持できる場合にサンプリングされた治療量を実現した売上価格と比較します。これらのチェックはグローバル結果をテストするものであり、それを置き換えるものではありません。セグメントシェアは、利用可能な場合は報告された売上分割から構築され、そうでない場合は治療およびアクセス指標から構築され、分類が同じカウントされた売上を記述するように調整されます。製品、国またはチャネルに報告された分割がない場合、アナリストは隣接する観察されたミックスおよび関連するアクセスエビデンスから推定し、内部的に前提条件にフラグを立て、ソースによって裏付けられていない精度を示唆するのではなく、シナリオを通じてその影響をテストします。
データ検証と更新サイクル
アナリストは企業申告書、公衆衛生および規制上のエビデンス、保険適用シグナルおよび市場推定値を三角測量し、次に独立した売上、量、価格および普及指標の一貫性を比較します。重大な差異、急激なシェア変化、一貫性のない単位または説明のない予測の変化は、ソース記録に照らして調査され、第二のアナリストによってチェックされ、承認前に解決されるか、または対象回答者の明確化のために差し戻されます。モデルは年次で更新され、重要な承認、償還、価格設定または供給イベントの後にサイクル間でレビューされ、ソース日付、計算、対象範囲および記述の一貫性について納品前に新たなパスが行われます。
Mordor Intelligenceのセマグルチド市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。売上はブランド、製剤、適応症、調剤チャネルおよび地域別に分類されます。
主要なギャップの要因には、研究の定義された対象範囲と市場固有のモデリングの選択が含まれます。主要インプットには、適格集団を枠組みするための糖尿病および肥満の負担、対応可能な用途を定義するための規制承認、公的助成アクセスを推定するための保険適用と償還、治療量を把握するための継続性とリフィル行動、ならびに価値を推定するための実現メーカー価格と製剤ミックスが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.1 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 289億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値である36.1 ビリオン 米ドルを1年後として19.9%下回っています。公表された予測軌跡は本レポートよりも緩やかであり、低い推定値と一致しています。 |
| グローバルコンサルタンシーB | 262.8億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値である36.1 ビリオン 米ドルを2年後として27.2%下回っています。公表された予測軌跡は本レポートよりも緩やかであり、低い推定値と一致しています。 |
Mordor Intelligenceのアナリストは企業申告書、公衆衛生および規制上のエビデンス、保険適用シグナルおよび市場推定値を三角測量し、次に独立した売上、量、価格および普及指標の一貫性を比較します。
レポートで回答される主要な質問
セマグルチド市場の規模と成長見通しは?
2027年に36.1 ビリオン 米ドルと推定され、2027年〜2032年のCAGR 12.31%で2032年までに64.51 ビリオン 米ドルに達すると予測されています。
処方セマグルチドの需要を牽引するものは何ですか?
需要は糖尿病および肥満ケアのニーズとより広い処方オプションを反映しています。世界肥満連合は、2030年に世界でBMI 30 kg/m²以上と定義される肥満を有する20歳以上の成人が11億人に達すると予測しました。
最大のシェアを持つ処方セマグルチドブランドはどれですか?
Ozempicは2026年の売上高の64.98%を占めました。Wegovyは2027年〜2032年にCAGR 14.52%で最も速く成長すると予測されています。
Ozempic、Wegovy、およびRybelsusを製造している企業はどこですか?
Novo Nordisk A/SがOzempic、Wegovy、およびRybelsusを製造しています。
セマグルチド治療の見通しを制限する可能性があるものは何ですか?
高コストと限られた資金提供によるアクセスが治療を制限する可能性があります。KFFの2025〜2026年度調査は、米国メディケイドの肥満治療薬カバレッジ決定における高コストと州の予算圧力を特定しました。
どの地域がセマグルチド売上をリードし、どこで成長が最も速いですか?
北米は2026年の売上高の45.64%を占めました。アジア太平洋地域は2027年〜2032年にCAGR 16.4%で最も速く成長すると予測されています。