
セールス・イネーブルメント・プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.04 十億米ドル |
| 市場規模 (2031) | 12.35 十億米ドル |
| 成長率 (2026 - 2031) | 19.65 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセールス・イネーブルメント・プラットフォーム市場分析
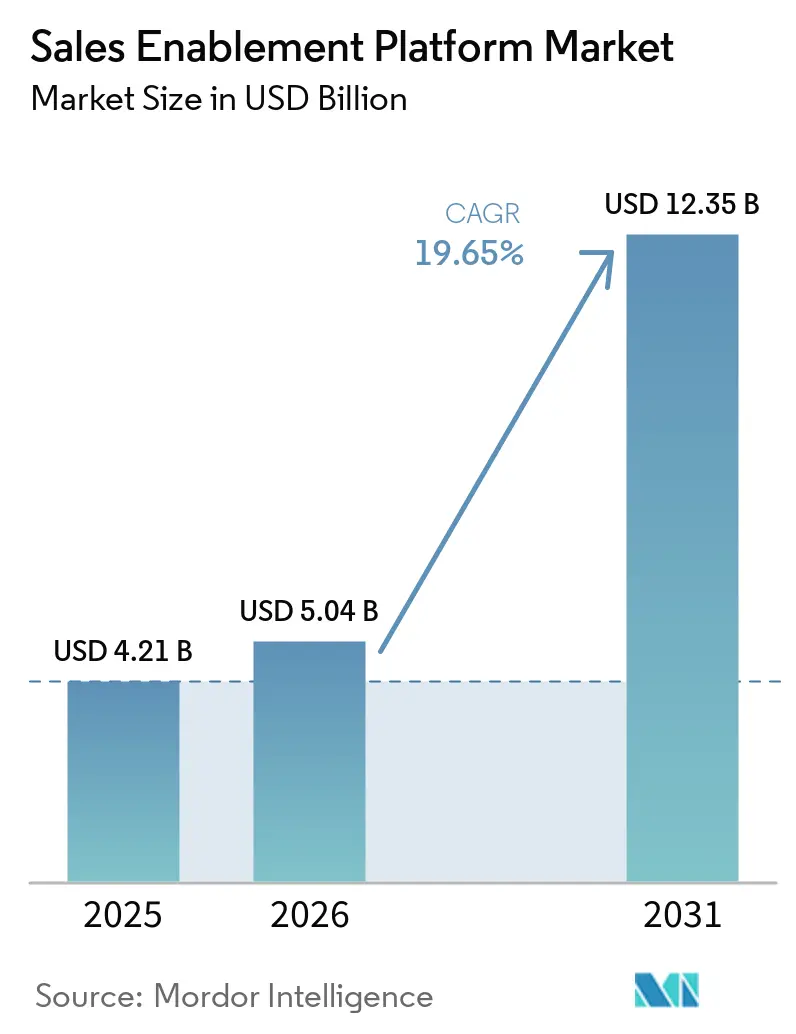
セールスイネーブルメントプラットフォーム市場規模は2025年に4.21 ビリオン 米ドルと評価され、2026年の5.04 ビリオン 米ドルから2031年には12.35 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは19.65%となっています。この上昇傾向は、企業が活動ベースの販売をAIオーケストレーション型の収益ワークフローに置き換えていること、ハイブリッドワークフォースの常態化、および営業生産性指標への圧力の高まりによって牽引されています。生成AI、リアルタイム分析、コパイロットを組込んだプラットフォームベンダーは、自社ソリューションをユーティリティソフトウェアではなく戦略的収益エンジンとして位置づけており、イノベーターと機能同等の追随者との差を広げています。クラウド展開は引き続き優位を保っています。これは、大規模言語モデルのワークロードに必要な弾力的なコンピューティングを提供しながら、大企業とリソースに制約のある中小企業の双方にとってインフラの摩擦を取り除くためです。プライベートエクイティが支援する統合がベンダー環境を圧縮し、以前はサイロ化されていたマーテックとセールステックのカテゴリーを統合するエンドツーエンドの収益オーケストレーションスイートへの移行を加速させています。[1]
主要レポートのポイント
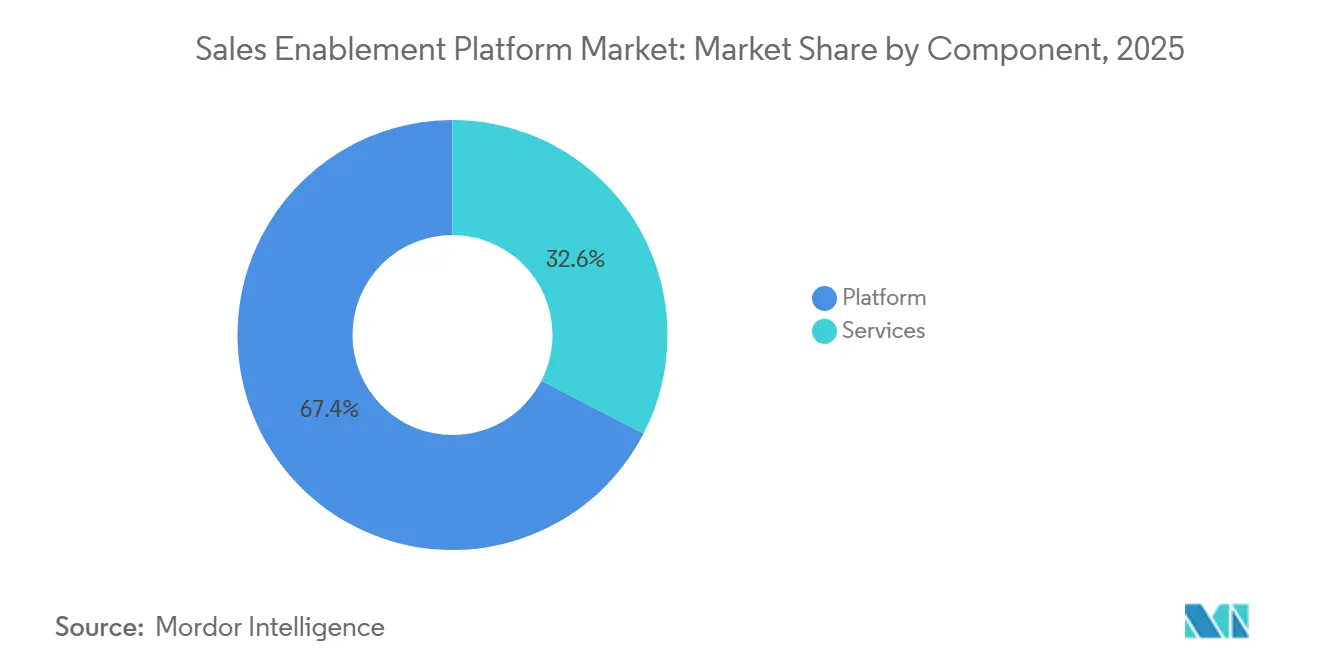
- コンポーネント別では、プラットフォームソフトウェアが2025年のセールスイネーブルメントプラットフォーム市場シェアの67.42%を占め、サービスは2031年までのCAGR 24.2%で最も速い成長が予測されています。
- 組織規模別では、大企業が2025年の収益の58.31%を占め、中小企業はCAGR 26.6%で拡大すると予測されており、これはセールスイネーブルメントプラットフォーム市場全体のCAGRの2倍以上です。
- 展開モード別では、クラウドソリューションが2025年のセールスイネーブルメントプラットフォーム市場規模の82.18%を占め、2031年までCAGR 22.8%で拡大する見込みです。
- 業種別では、ITおよびテレコムが2025年に21.08%の収益シェアでトップとなり、ヘルスケアおよびライフサイエンスが2031年までのCAGR 23.9%で最も速い成長を遂げています。
- 地域別では、北米が2025年のグローバル収益の42.70%を維持し、アジア太平洋地域が2031年までのCAGR 21.8%で最も速く成長している地域です。
- 機能別では、コンテンツ管理が最大のセグメントですが、分析およびレポーティングが2031年まで最も速く拡大しているサブセグメントです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インサイト主導型販売ワークフローへの急速な移行 | 4.20% | 北米およびEUでの早期採用を伴うグローバル | 中期(2〜4年) |
| COVID後のハイブリッド・リモートセールスチームの急増 | 3.80% | アジア太平洋および北米で特に強く、グローバル | 短期(2年以内) |
| AIコパイロットおよびジェネレーティブAIコンテンツ自動化の統合 | 5.10% | 北米・EUがリード、アジア太平洋が追随 | 中期(2〜4年) |
| マーテックおよびセールステックスタック全体でのベンダー統合 | 2.90% | 北米・EU市場に牽引されたグローバル | 長期(4年以上) |
| ISO/IEC 42001 AI管理標準が採用リスクを軽減 | 1.70% | EU・北米を中心に、アジア太平洋へ拡大 | 長期(4年以上) |
| EU「切断の権利」法が非同期型セラーイネーブルメントの必要性を高める | 1.40% | 主にEU、他の規制市場への波及あり | 中期(2〜4 |
| 情報源: Mordor Intelligence | |||
インサイト主導型販売ワークフローへの急速な移行
収益チームは汎用的な活動指標を廃止し、販売者の行動を案件の進捗に結びつけるAIインサイトを採用しています。プラットフォームはクリックストリーム、CRM、会話データを取り込み、次に最適なアクションを推奨することで、Docket AIのクライアントのパイプライン創出を15%、販売者の効率を33%向上させています。導入は、データに基づいた価値提案を求めるバイヤーが多いテクノロジー、BFSI、プロフェッショナルサービス企業で最も強くなっています。[2]
COVID後のハイブリッド・リモートセールスチームの急増
恒久的なハイブリッドモデルは、タイムゾーンとデバイスをまたぐ非同期イネーブルメントへの需要を高めています。プラットフォームは現在、販売者がオンデマンドでアクセスできるマイクロラーニング、ロールベースのコンテンツヒント、短編動画コーチングを組み込んでいます。SpekitはCquenceを買収することで「ジャストインタイムイネーブルメント」の取り組みを深化させ、通話中にCRMから抽出したイサイトを表示できるようにしました。柔軟なトレーニングにより、コンプライアンス追跡を犠牲にすることなくランプアップ時間を短縮できます。[3]
AIコパイロットおよびジェネレーティブAIコンテンツ自動化の統合
ジェネレーティブAIは試験的機能から必須機能へと進化しました。組み込まれた言語モデルは、セラーのワークフロー内でメールの自動草稿作成、販促資料のパーソナライズ、商談勝率の予測を行います。GTM BuddyユーザーはAIコパイロットを有効化した後、リードコンバージョンが50%向上し、生産性が30%改善したと報告しています。モデル品質、幻覚(ハルシネーション)に対するガードレール、および独自データセットが主要な差別化要素です。
時間外接触を制限するEUの規制により、セールスチームは非同期コミュニケーションおよびコーチングへのシフトを余儀なくされています。自己学習ペースと自動生成された要約を促進するイネーブルメントプラットフォームは、労働政策の規定と整合しており、フランス、ドイツ、スペインにおけるベンダーの牽引力を高めています。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SaaS合理化に伴う予算圧縮 | -3.20% | 北米・EUで特に顕著なグローバル | 短期(2年以内) |
| 分断されたCRMおよびCMSエコシステムがデータ品質を阻害 | -2.10% | 市場成熟度により強度が異なるグローバル | 中期(2〜4年) |
| ジェネレーティブAIの幻覚リスクの上昇がより厳格なITガバナンスを誘発 | -1.80% | 主に北米・EU、グローバルへ拡大 | 中期(2〜4年) |
| セラーのワークフロー内マイクロコーチングアラートへの抵抗 | -1.30% | 地域によって文化的差異を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
SaaS合理化に伴う予算圧縮
SaaSインフレーションが11.3%に達する中、CFOはソフトウェアポートフォリオを精査しています。Verticeは有料ライセンスの45.7%が未使用であることを把握しており、財務チームは更新前に明確なROIを要求しています。イネーブルメントベンダーは現在、勝率およびサイクルタイムの改善を示す収益帰属ダッシュボードを前面に打ち出しています。
分断されたCRMおよびCMSエコシステムがデータ品質を阻害
多くの企業は買収後に複数のCRMとコンテンツリポジトリを運用しており、AIモデルのパフォーマンスを阻害しています。作業の60〜70%がデータクレンジングに費やされる場合、実装期間が長期化します。堅牢なAPIとデータ正規化レイヤーを持つベンダーが優位性を獲得します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームの優位性がサービスイノベーションを牽引プラットフォームソフトウェアは2025年のセールスイネーブルメントプラットフォーム市場の67.42%を占めており、コンテンツ、エンゲージメント、分析を1つのインターフェースに組み込んだ統合スイートに対する企業の選好を反映しています。組織がAIモデルのチューニング、ワークフローの再設計、変更管理の専門知識を求めるため、サービス収益はCAGR 24.2%で成長しています。ベンダーは継続的な最適化のためのアドバイザリーリテーナーをバンドルするケースが増えており、単発プロジェクトをサブスクリプション型の年金収入に転換しています。このシフトにより、総契約額が拡大し、顧客のロックインが深まります。
サービスセグメントは、慎重なプロンプトエンジニアリング、ドメイン固有のモデルファインチューニング、倫理的使用ポリシーを必要とする生成AIデプロイメントの複雑さから恩恵を受けています。専門パートナーは現在、ハルシネーションリスクの管理とモデル出力の解釈についてクライアントの管理者をトレーニングしています。その結果、企業はプロフェッショナルサービスへのイネーブルメント予算をより多く配分するようになり、プラットフォームベンダーとシステムインテグレーターのクロスセル機会を促進しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
クラウドの民主化を通じた中小企業の採用加速大企業はAI分析から最も恩恵を受ける複雑なマルチプロダクト販売活動により、収益の58.31%を占めています。しかし、中小企業はサブスクリプション価格設定が従来のCAPEX障壁を取り除いたことで、CAGR 26.6%で最も速く成長しているバイヤーとなっています。Tata Steelが2,000人の販売者にBigSpringの多言語学習ハブを展開した事例は、フォーチュン500企業の枠を超えた大規模導入を示しています。
中小企業はベンダーのUXシンプルさ、迅速なオンボーディング、管理オーバーヘッドを削減する既製の統合を好みます。「クリックしてデプロイ」のプレイブックをパッケージ化し、成果ベースの価格設定を提供するベンダーは、重いITリフトなしにエンタープライズグレードの機能を求める成長段階のテックスタートアップやミッドマーケットメーカーの間でシェアを獲得しています。中小企業のモメンタムは大企業のシェアを徐々に希薄化させますが、絶対的な支出はグローバルコングロマリットに偏ったままです。
導入形態別:
クラウドの優位性がスケーラビリティ要件を強化クラウド展開は2025年のセールスイネーブルメントプラットフォーム市場シェアの82.18%を占め、CAGR 22.8%で拡大し続けています。弾力的なコンピューティングにより、ベンダーはオンプレミスインフラではコスト効率よく処理できないトランスフォーマーモデルとリアルタイム音声分析を実行できます。エンタープライズのセキュリティ懸念は、即時の機能リリースと世界規模のコンテンツデリバリーネットワークのメリットによって今や上回られています。
ベンダーはゼロトラストアーキテクチャ、独自キー暗号化(BYOK)、地域ベースのデータレジデンシーによって差別化を図っており、これらはかつてレガシーオンプレミス製品に独占的だった機能です。一方、総所有コストはクラウドに有利です。ベンダーが顧客間でコンピューティングを償却し、規模の経済を還元するためです。オンプレミスソリューションは、エアギャップネットワークが依然として必須である防衛調達などの超規制サブセグメントにのみ残存しています。
機能別:
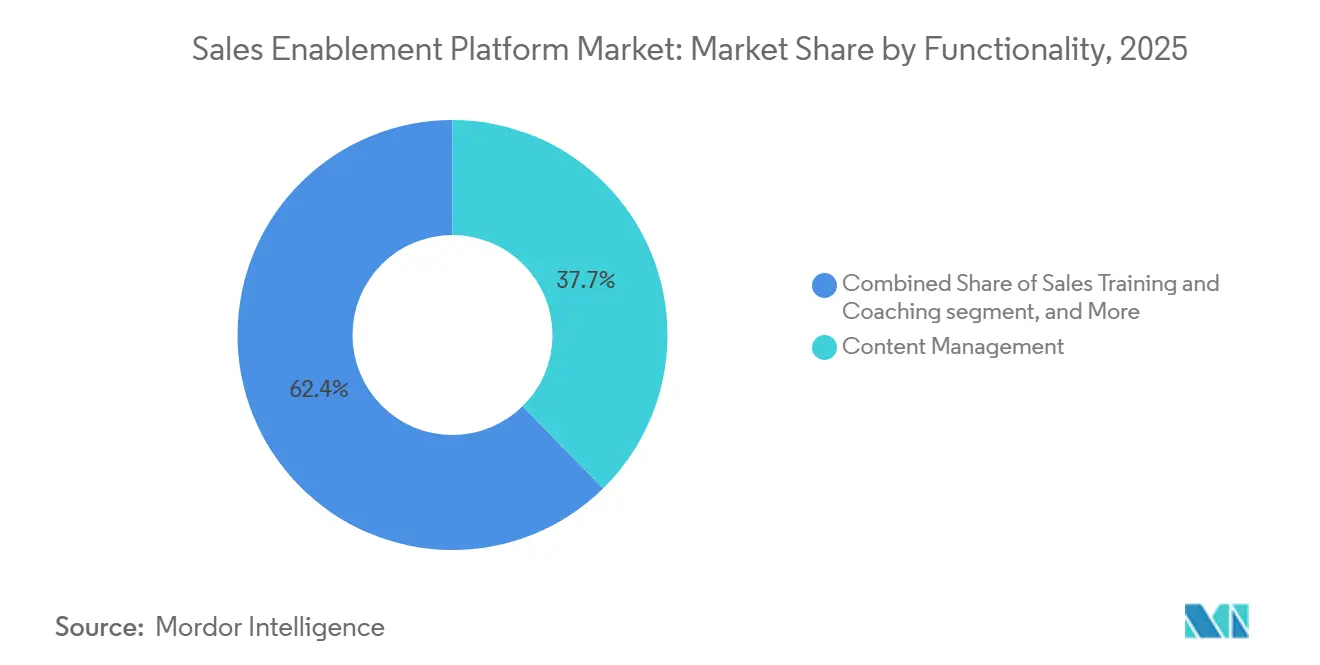
分析の統合が意思決定を変革コンテンツ管理は依然として大多数のバイヤーのエントリーゲートですが、リーダーたちがイネーブルメント活動をパイプライン影響に結び付けることを主張する中、分析・レポーティングが最も速く成長しています。HighspotとSeismicは、コンテンツエンゲージメントと商談速度を相関させるダッシュボードを組み込み、最高収益責任者(CRO)がリアルタイムで影響の低い資産を削除できるようにしています。
セールス・トレーニング・コーチングは、会話のギャップを検出し、通話中に修正プロンプトを提示するAI駆動のマイクロコーチングによって勢いを増しています。ガイデッドセリングとプレイブックは現在は小規模ですが、組み込まれたコパイロットが予測的インサイトを処方的な次のステップへと変換するにつれて台頭する見込みです。分析、コーチング、ガイデッドセリングの融合により、最終的に静的なコンテンツライブラリは時代遅れとなり、プラットフォームは収益オペレーティングシステムとして再位置づけされます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
ヘルスケアコンプライアンスが専門的採用を促進ITおよびテレコムは、複雑な製品カタログと大規模で分散した営業部隊により、セールスイネーブルメントプラットフォーム市場で21.08%の収益シェアをリードしています。しかし、ヘルスケアおよびライフサイエンスは、厳格な規制監督が詳細なコンテンツ承認、リアルタイム監査証跡、ロールベースのアクセス制御を要求するため、CAGR 23.9%で成長のペースセッターとなっています。BayerのEUR 2億5,000万(2億9,302万 米ドル)の「データ活用型営業」プログラムは、コンプライアントなパーソナライゼーションへの業種の投資を例示しています。
その他の高成長業種には、進化するKYC要件が正確な文書ガバナンスを強制するBFSI、および多言語プレイブックがチャネルパートナーのイネーブルメントを加速させる製造業が含まれます。事前承認済みの医療法務レビューワークフローなど、業種固有のモジュールを持つベンダーは、規制プロセスに深く組み込まれることでプレミアム価格設定と低い解約率を確保しています。
地域分析
北米セールスイネーブルメントプラットフォーム市場
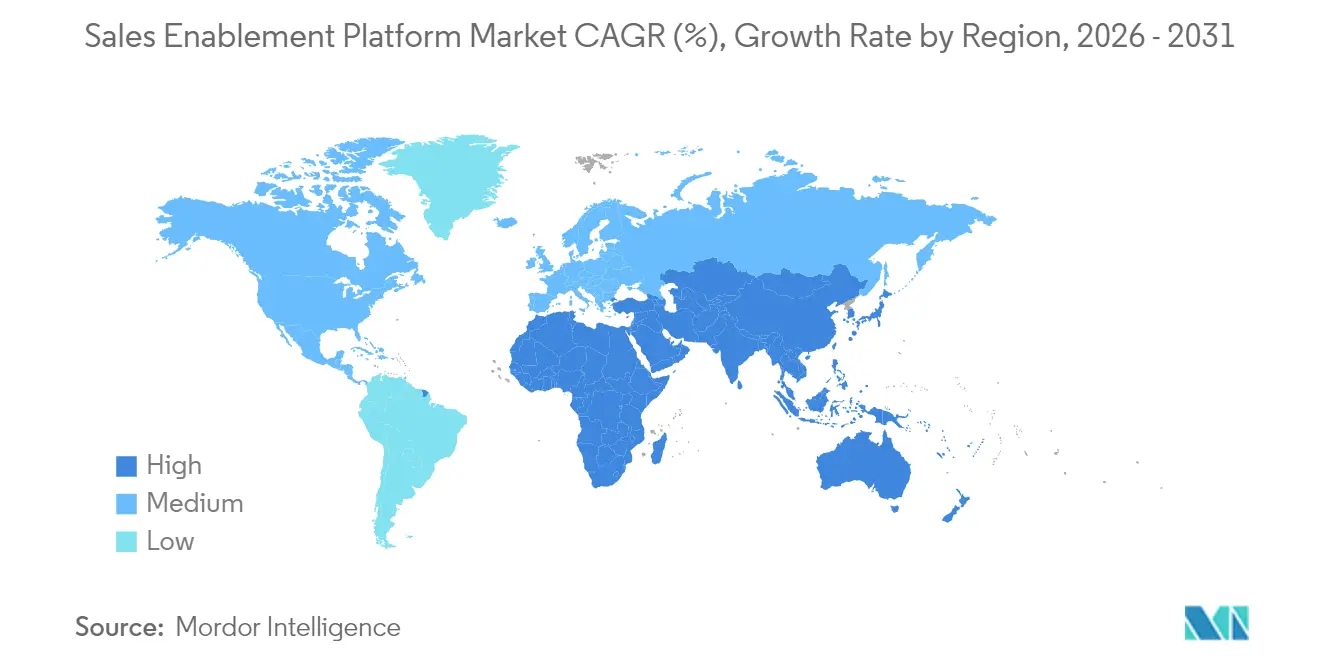
北米は2025年に世界収益の42.70%を創出した。数十億ドル規模の大企業がクォータ達成を維持するためにAI搭載のイネーブルメントを優先したことが主な要因である。Seismicだけでも同地域に8,500万ドル以上のARR顧客を抱えており、導入規模の大きさを示している。クラウドの成熟度、ベンチャーキャピタルによる資金調達、および生成AIに対する早期のエンタープライズ需要が北米のリードを維持している。
アジア太平洋セールスイネーブルメントプラットフォーム市場
アジア太平洋地域は2031年までのCAGR 21.8%で最も成長が速い地域であり、デジタルトランスフォーメーションに向けた政府のインセンティブ、クラウド支出の急増、および中小企業における豊富なグリーンフィールド需要によって牽引されている。タタ・スチールの多言語イネーブルメント・イニシアチブは、多様な言語とタイムゾーンにわたってトレーニングを拡大する地域のイノベーションを示している。特にインドおよび東南アジアは、モバイルファースト・クラウドネイティブのプラットフォームを採用することで、レガシーツールを飛び越えて前進している。
EMEAおよびラテンアメリカセールスイネーブルメントプラットフォーム市場
欧州の軌跡は、厳格なプライバシー規制および「つながらない権利」のような新興の労働法によって形成されており、これらが非同期イネーブルメントの普及を促進している。詳細なデータ主権管理とローカライズされた言語サポートを提供するベンダーが優位性を獲得している。一方、ラテンアメリカ、中東、アフリカは現時点では小さなシェアにとどまっているが、多国籍企業の拡大および地域の有力企業による営業オペレーションの近代化が進むにつれ、長期的な成長余地を有している。
規制環境
セールスイネーブルメントプラットフォームに影響する規制は、これらのプラットフォームが顧客データ、会話インテリジェンス、AI生成コンテンツを扱うため、AIガバナンス、プライバシー、ソフトウェア保証にますます結びついています。欧州連合では、AI法(規則(EU)2024/1689)がAIシステムの人間による監視と透明性に関する要件を定めており、第50条に基づく主要な透明性規定と第14条に基づく人間監視義務が2026年8月2日から発効します。このスケジュールにより、アウトバウンドおよびワークフロー内の販売者ガイダンスに生成AIが使用される場合の開示、承認ワークフロー、監査証跡の必要性が高まります。
米国では、連邦政府の調達および保証に関する動向が、SaaSベンダーに対する企業要件の形成を続けている。OMBメモランダムM-26-05(2026年1月)は、ソフトウェアサプライチェーンのセキュリティ認証をリスクベースのアプローチへと移行させ、購入者によるベンダー管理体制、インベントリ、ガバナンスへの精査を強めている。隣接するコンプライアンス体制もプラットフォームの開発および実装要件に影響を与えており、PCI DSS 4.0(要件6.3.2は2025年3月31日に発効)は、調達チームが統合された営業テクノロジースタック全体に拡張することが多いソフトウェアコンポーネントのインベントリ管理を推進している。加えて、連邦取引委員会によるテレマーケティング販売規則に基づくアウトバウンド行為および表示の実証に関する継続的な執行も影響を与えている。
バリューチェーン分析
バリューチェーンは、(1) CRMおよび生産性スイートを中心としたデータおよびワークフローのシステム・オブ・レコード、(2) コンテンツ管理、コーチング、分析、ガイド付き販売などの中核的なセールスイネーブルメントプラットフォーム、(3) 会話インテリジェンス、動画、提案書/RFPインテリジェンスなどの専門的なAIおよびエンゲージメント層、(4) 導入、変革管理、モデルガバナンス、収益帰属のためのサービス、の各層にわたる。生成AI機能がガバナンスされた企業データへのアクセスとスケーラブルなコンピューティングに依存しているため、クラウドおよびデータ層はプラットフォームのパフォーマンスをますます形作っており、イネーブルメントをデータプラットフォームやコンテンツ生成ツールに結びつけるベンダー間の提携がこの依存関係を反映している。
エコシステムの統合も、製品差別化への主要な手段となっている。ベンダーはエンゲージメント信号とコンテンツ生成を営業担当者の日常業務に取り込むことで、コンテキストの切り替えを減らすことができるためである。例として、企業内のAI分断に対応するためSnowflakeおよびCanvaと協力して2026年3月に開始されたEY.ai Agentic for Sales、そして動画と購買者エンゲージメント信号を収益ワークフローに組み込むためのClariとSalesloftによるVidyardとの提携拡大(2026年4月)が挙げられる。能力の専門ベンダーもスキルおよびレディネス層を通じてチェーンを拡張しており、2026年4月のYoodliの提携(提案インテリジェンス統合のためのIrisとの提携)と2026年6月の提携(AI駆動型コーチングの拡張のためのWEKAとの提携)、さらにSeismicはMicrosoft Copilot for Salesとの継続的な統合(2026年7月)を強調し、大規模な生産性プラットフォームがワークフローの中心的な基盤としての役割を強めていることを示している。
競合情勢
市場集中度
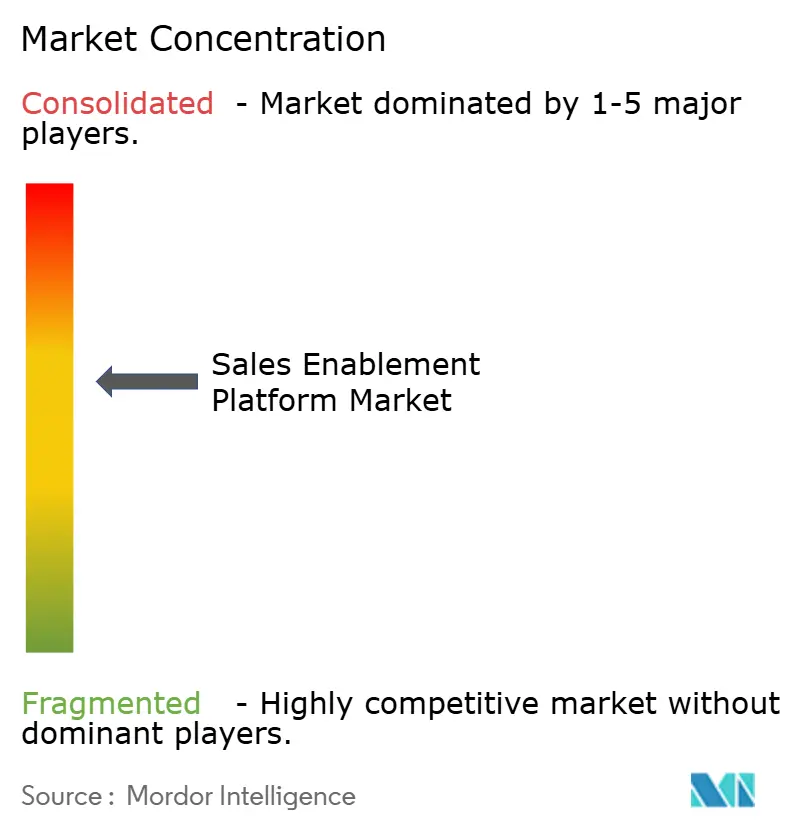
セールスイネーブルメントプラットフォーム市場は適度に集中しているものの、急速に統合が進んでいます。Seismicは年間収益3億7,500万 米ドルを超え、買収とAI研究開発資金として5億 米ドルのクレジットファシリティを確保しました。Vista EquityはSalesloftとDriftを合併させ、統合された収益オーケストレーションへの戦略的転換を示しました。
競争上の差別化は、生成AIモデルの深度、独自のトレーニングデータ、イネーブルメントを収益に結びつける組み込み分析にかかっています。Allego 8は高度に規制された業種をターゲットとしたAI搭載の生産性ツールを発表し、OutreachはSAPと提携してAIガイドワークフローをERP環境に組み込みました。
知的財産の申請は、クリックストリームベースの関心予測とリアルタイムの知識検索に焦点を当てており、新規ベンダーの参入障壁を高めています。しかし、ローカライズされたサポートを必要とするサービス不足のミッドマーケットセグメントと地域にはホワイトスペースが残っています。ROIを定量化し、摩擦のない統合を提供し、業種固有のコンプライアンス機能を提供できるベンダーは、支出が引き締まる中でも競合他社を上回るでしょう。[4]
セールス・イネーブルメント・プラットフォーム業界リーダー
-
Seismic Software Inc.
-
Highspot Inc.
-
Bigtincan Holdings Ltd.
-
Showpad NV
-
Salesloft Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
セールスイネーブルメントプラットフォーム市場 このレポートでカバーされる企業
- Seismic Software Inc.
- Highspot Inc.
- Bigtincan Holdings Ltd.
- Showpad NV
- Salesloft Inc.
- Outreach Corp.
- MindTickle Inc.
- GetAccept Inc.
- Upland Software Inc. (Altify)
- Mediafly Inc.
- ClearSlide (Corel Corp.)
- Accent Technologies Inc.
- Allego Inc.
- Quark Software Inc.
- Pitcher AG
- DocSend Inc. (Dropbox)
- Qstream Inc.
- Rallyware Inc.
- Enable.us Inc.
- Showell Oy
市場機会と将来展望
生成AIに関する企業の調達とガバナンスは、特にアウトバウンドおよび会話インテリジェンスの用途において、営業担当者のワークフローにAIの透明性、人的監視、監査可能性を組み込むプラットフォームにとって明確な機会を生み出している。EU AI法(規則(EU) 2024/1689)は具体的なコンプライアンス要件を定めており、ベンダーにセキュリティレビューで証明可能な開示メカニズム、承認ルーティング、ログ記録の組み込みを促している。これは、SaaSの合理化におけるROIおよびガバナンス圧力への広範な市場シフトとも合致している。顧客が幻覚(ハルシネーション)リスクを低減し帰属分析を改善するために、データの正規化、AIガードレール、ワークフローの再設計に導入作業を注力させることから、サービスおよびパートナーエコシステムも恩恵を受けている。
統一された収益ワークフローへのプラットフォーム収斂も、市場の動きや製品リリースにおいて可視化されつつあり、イネーブルメントコンテンツおよびコーチングをライブの購買者信号、提案自動化、CRMネイティブのオーケストレーションに結びつけるベンダーにとって新たな空白地帯が開かれている。Showpadは2026年7月にSummer 26リリースを発表し、GenAI搭載エージェントや、SAP Sales CloudおよびHubSpotとのCRM同期強化を含む統合機能を提供した。これは、エージェント型・統合主導型のロードマップへのベンダー投資の継続を裏付けている。統合および統合化の取り組みは、企業がコンテンツ、トレーニング、分析、エンゲージメント層にわたってより少数の、より深く連携したシステムに標準化する中で、クロスプラットフォームの相互運用性および移行ツールに関する機会をさらに強めている。
最近の産業開発事情 セールスイネーブルメントプラットフォーム市場
- 2026年7月:ShowpadがGenAI搭載エージェントと、SAP Sales CloudおよびHubSpotとのより深いCRM統合を特徴とするSummer 26リリースを発表し、コンテンツ、コーチング、分析、エンゲージメントをエンドツーエンドの収益ワークフローに拡張した。この更新は、統合プラットフォームを求める大企業の購買者にアピールするエージェント型・統合主導型ロードマップへのベンダー投資の継続を示している。
- 2026年3月:企業内の営業ワークフローにおけるAI分断に対応するため、SnowflakeおよびCanvaと協力してEY.ai Agentic for Salesが開始された。この発表は、コンテンツ、コーチング、データ信号を営業担当者の業務プロセス内に統合し、統一された収益オペレーションへのシフトを強めている。
- 2025年10月:Vector CapitalはShowpad NVの買収を完了し、Bigtincan Holdings Ltdと統合してShowpadブランドの下で運営することとした。この統合は、AIネイティブな収益効率化ポートフォリオを拡大し、トップティア企業導入向けの規模を拡大するものである。
セールスイネーブルメントプラットフォーム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、営業チームがコンテンツを見つけて活用し、プレイブックに従い、担当者をトレーニング・コーチングし、分析を通じてパフォーマンスを追跡するのを支援するセールスイネーブルメントプラットフォームおよび関連サービスから得られる収益を対象としています。
対象外の範囲:セールスイネーブルメントプラットフォームとして販売・使用されていない場合の、汎用CRM、スタンドアロンのマーケティングオートメーションツール、汎用ファイルストレージまたはコラボレーションツールは除外します。
セグメンテーション概要
- コンポーネント別
- プラットフォーム
- サービス
- 組織規模別
- 大企業
- 中小企業
- 導入形態別
- クラウドベース
- オンプレミス
- エンドユーザー業種別
- BFSI
- 消費財・小売
- IT・通信
- メディア・エンターテインメント
- ヘルスケア・ライフサイエンス
- 製造業
- その他(エネルギー、公共部門など)
- 機能別
- コンテンツ管理
- セールス・トレーニング・コーチング
- 分析・レポーティング
- ガイデッドセリング・プレイブック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルが構築・テストされる前に、セールスイネーブルメントプラットフォームとして適格なものの事実基盤と境界を設定するために使用されました。米国SEC提出書類、米国労働統計局(営業・マーケティング雇用シグナル)、OECDおよび世界銀行のデジタル導入指標、ソフトウェアおよびITサービス貿易の文脈で関連する場合の米国国際貿易委員会のノートなどの公開ソースを参照しました。
これに加えて、製品ドキュメントと公開価格情報、決算説明会のトランスクリプト、投資家向けプレゼンテーション、信頼性の高いテックプレスの報道を確認し、クラウドサブスクリプションミックスやサービスのアタッチレートなどのパッケージングトレンドを把握しました。必要に応じて、企業財務・インテリジェンス、特許データベース、ニュースおよび財務情報に特化した有料サブスクリプションを使用して、ベンダーの収益動向と主要な製品変化をクロスチェックしました。このデスクソースリストは例示的なものであり、収集、確認、明確化のために他の多くの公開参照資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、プラットフォームプロバイダー、チャネルパートナー、システムインテグレーター、営業オペレーションを運営するエンドユーザーを対象に、大企業と中小企業全体の導入、価格設定、展開行動を検証するために使用されました。盲点を減らすため、コンテンツワークフロー、コーチングケイデンス、分析の成熟度における地域差が最終的な前提に反映されるよう、南北アメリカ、EMEA、アジア太平洋地域の回答者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:13% | アジア太平洋:50% |
| 中位層:44% | 機能・ユニットリーダー:35% | EMEA:30% |
| 中小規模プレイヤー:18% | マネージャー:52% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、エンタープライズソフトウェア支出とクラウドアプリケーション導入を使用してセールスイネーブルメントユースケースの対応可能な需要プールを再構築するトップダウン構築から始まり、次に地域別の普及率と展開シグナルを使用してこのプールを絞り込みます。合計値を現実的に保つため、サンプリングされたベンダー収益、チャネルチェック、および市場の一部についての平均販売価格×アクティブ顧客ベースの視点に基づく選択的なボトムアップ近似値と照合します。
モデルで使用される主要インプットには、プラットフォーム対サービス収益のシェア、クラウド対オンプレミスのミックス、組織規模別の平均契約額の範囲、分析とガイデッドセリングにおけるAI主導の機能導入ペース、BFSI、小売、製造などの分野におけるバイヤーの業種別意欲が含まれます。小規模サプライヤーのボトムアップ情報が不足している場合、ギャップは観察された価格帯と推定ターゲット顧客数に結びついた保守的な収益バンドを適用することで処理され、その後インタビューを通じて再度検証されます。
予測については、導入がITバジェットサイクルと営業生産性の優先事項に依存しており、マクロ条件によって変化する可能性があるため、シナリオ分析が使用されます。サブスクリプション更新率、サービスアタッチ、価格進行に関する前提は、一次討議からの専門家コンセンサスを使用して調整され、2026年から2031年の期間全体に一貫して適用されます。
データ検証と更新サイクル
検証は、異常な急変が最終数値に紛れ込まないよう、複数層で行われます。モデルアウトプットを、提出書類で開示されたベンダーミックスの変化、営業オペレーションおよびイネーブルメント職の採用トレンド、観察されたクラウドソフトウェアの成長パターンなどの独立したシグナルと比較し、大きな乖離を確認・修正します。
承認前に、前提はアナリスト間のレビューを経て、価格設定、展開ミックス、またはサービス強度が市場のナラティブと一致しない場合は回答者に再連絡します。レポートは年次で更新され、主要な製品変更や需要ショックなどの重大なイベントが発生した場合は中間更新が行われます。納品直前に最終確認が完了し、クライアントは古いスナップショットではなく最新の見解を受け取ります。
Mordor Intelligenceのセールスイネーブルメントプラットフォーム市場規模と他の公表推計との比較
セールスイネーブルメントプラットフォームの公表市場規模は、全員が同じバイヤーニーズについて話していても、大きく異なって見えることがあります。その差は通常、企業がサービスをどのように扱うか、プラットフォームの機能セットとして何をカウントするか、どの年を基準にするか、地域間でサブスクリプション価値をどのように換算するかによって生じます。
ベンチマーク表は、開始年と成長ペースの明確な違いを示しており、Mordor Intelligenceのモデルでは2026年の値は、隣接する販売ソフトウェアカテゴリーを折り込むのではなく、セールスイネーブルメントユースケースに特化して取り込まれたプラットフォームとサービスの収益に結びついています。他の推計も、より速いAI主導の価格上昇を想定しているか、積極的なクラウド移行曲線を使用しているか、または最近のインタビューで再確認されていない古いベンダーミックスの分割に依存しているかによって異なります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.04 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 6.01 ビリオン 米ドル(2025年) | より早い基準年と、セールスイネーブルメントをより広い販売ソフトウェア支出と混合する可能性のある広範なパッケージング視点を使用しており、プラットフォーム対サービスの分割が公表サマリーで常に明示されているわけではありません。 |
| 業界出版社B | 6.13 ビリオン 米ドル(2025年) | クラウドファーストの展開とAI主導のアップセルからより高い近期拡大パスを想定しており、これにより平均販売価格の期待値が上昇する可能性があり、通貨換算のタイミングと更新ケイデンスが報告されたUSD合計を変動させる可能性があります。 |
総合すると、差異のほとんどは対象範囲の境界と、価格設定および導入の基準として使用された年によって説明されます。インプットを顧客導入、プラットフォーム対サービスのミックス、および一次通話で確認された現実的な価格帯に追跡可能な状態に保つことで、最終的な数値は意思決定のためにバランスが取れており、再現可能な状態を維持しています。
レポートで回答される主な質問
セールス・イネーブルメント・プラットフォーム市場の現在の規模は?
市場は2026年に50億4,000万米ドルに達しており、2031年までに123億5,000万米ドルに達すると予測されています。
最も成長が速い導入形態はどれですか?
クラウドベースの導入は2025年の収益シェアで82.18%をリードしており、2031年にかけて22.8%のCAGRで拡大しています。
なぜサービスはプラットフォーム収益よりも速く成長しているのですか?
企業はAIモデルチューニング、データ統合、変更管理において専門的な専門知識を必要としており、サービスは24.2%のCAGRで成長しています。
最も高い成長ポテンシャルを示す地域はどこですか?
アジア太平洋はデジタルトランスフォーメーションの加速と中小企業のクラウド採用により21.8%のCAGRで前進しています。
予算制約はプラットフォーム採用にどのような影響を与えていますか?
SaaS合理化の圧力により、ベンダーはROIを証明することを迫られており、VerticeはソフトウェアインフレーションがI11.3%、未使用ライセンスが45.7%に上ると指摘しています。
主要ベンダーを差別化するものは何ですか?
ジェネレーティブAI機能の深度、独自のトレーニングデータ、業種固有のコンプライアンスモジュール、およびイネーブルメントを収益に結び付ける統合分析。