
冷蔵コンテナ輸送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 10.48 十億米ドル |
| 市場規模 (2031) | 12.64 十億米ドル |
| 成長率 (2026 - 2031) | 3.81 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる冷蔵コンテナ輸送市場分析
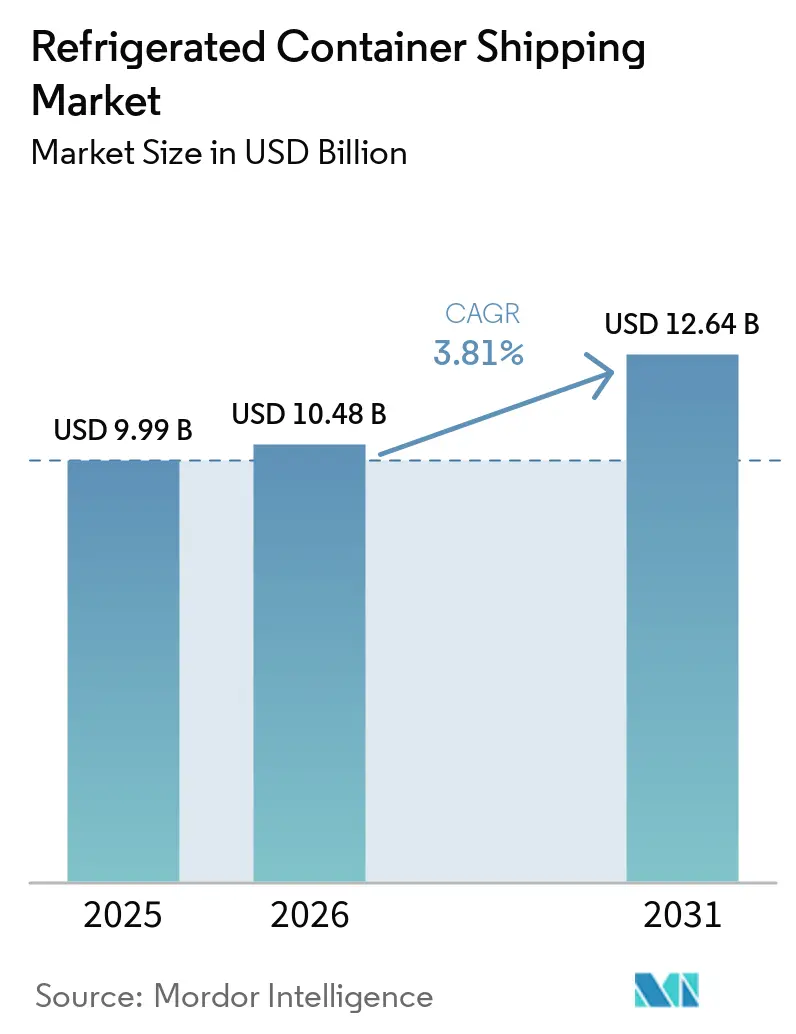
冷蔵コンテナ輸送市場は、2025年の9.99 ビリオン 米ドルから2026年には10.48 ビリオン 米ドルへと拡大し、2031年までに12.64 ビリオン 米ドルに達すると予測されており、2026年〜2031年の間にCAGR 3.81%を記録する見込みです。
成長の基盤はアジア太平洋地域における食肉タンパク質貿易の拡大と、低地球温暖化係数(GWP)冷凍技術を後押しする規制の追い風にありますが、スエズ運河を迂回する最近の航路変更により実質的な輸送能力が逼迫し、スポット運賃が上昇して荷主はコスト変動リスクにさらされています。バイオ医薬品、細胞・遺伝子治療薬、プレミアム生鮮農産物がリアルタイムテレメトリー、±0.25 °Cの精度、ブロックチェーンによる保管追跡を求めるなか、IoT対応リーファーへの投資が加速しています。テキステイナー・シーコおよびハパックロイド・ZIMの提携に代表されるリース業者・船社間の統合は価値連鎖上の価格決定力を上流へ移行させ、中国の政策主導による船隊更新と欧州連合のFガス段階的廃止は非効率な機器の退役を事業者に迫っています。代替の鉄道・海上複合輸送回廊がドア・ツー・ドアの輸送時間を短縮してチョークポイントを回避するなか、冷蔵コンテナ輸送市場は海上輸送の枠を超えて多様化しており、キャリアはシームレスな可視性を伴うマルチモーダルコールドチェーンの引き渡しを調整することを余儀なくされています。
主要レポートのポイント
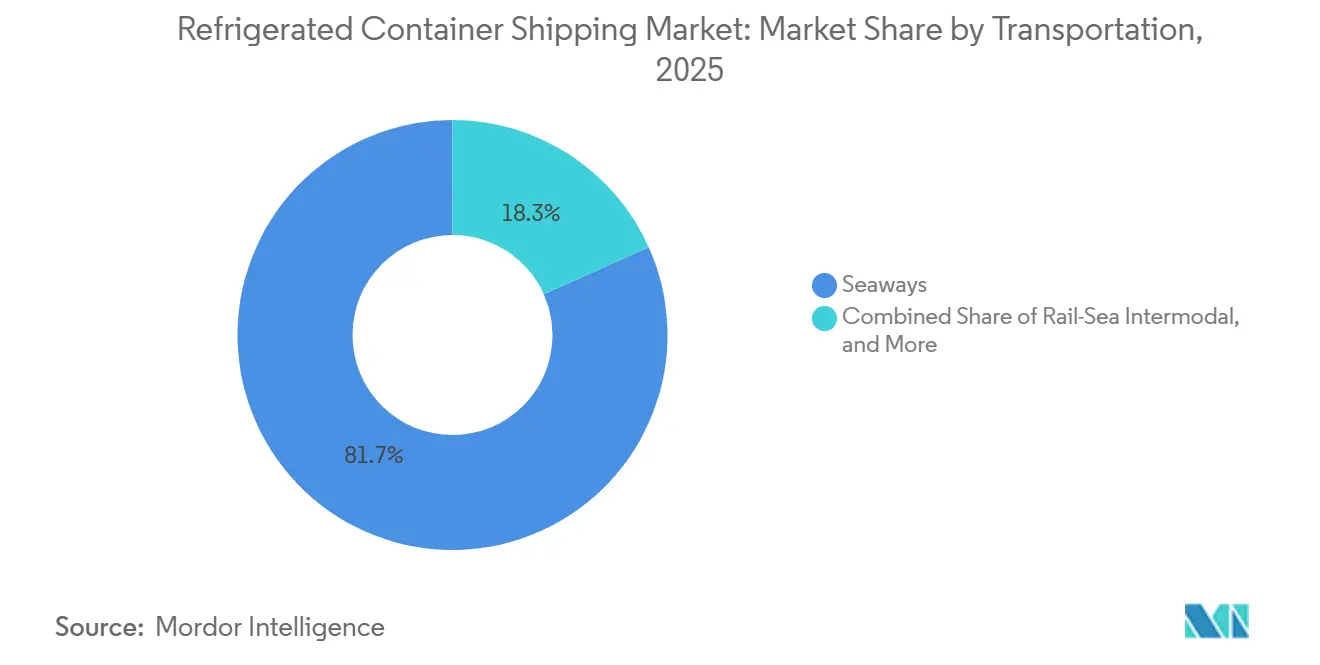
- 輸送モード別では、海上輸送が2025年に81.69%の市場シェアを占めてトップを維持しており、その他のモードは2031年にかけてCAGR 4.55%で拡大すると予測されています。
- コンテナサイズ別では、ハイキューブユニットが2025年の冷蔵コンテナ輸送市場シェアの47.79%を占め、2031年にかけてCAGR 4.01%でリードをさらに拡大する見込みです。
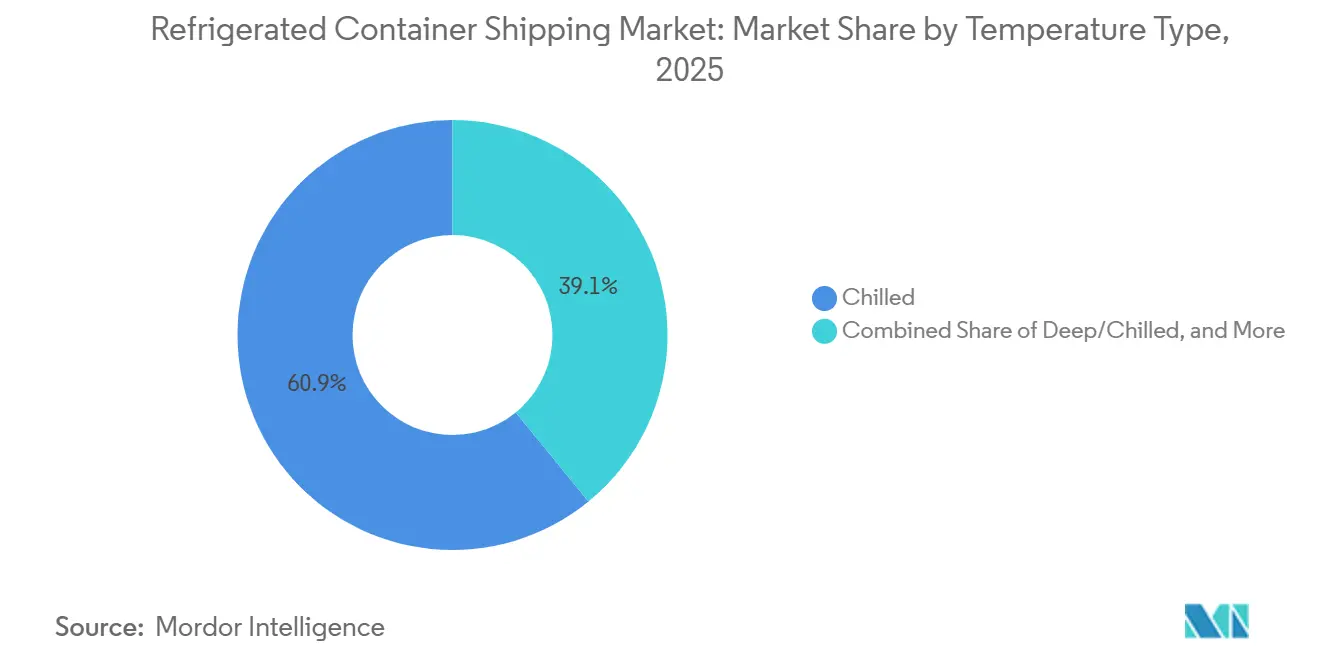
- 温度帯別では、チルド貨物が2025年の冷蔵コンテナ輸送市場規模の60.90%を占め、冷凍貨物は2031年にかけてCAGR 3.86%で拡大しています。
- 用途別では、食肉・魚・家禽が2025年の市場シェアの37.65%を占め、医薬品・ライフサイエンスが2031年にかけてCAGR 5.21%で最も速い成長が見込まれています。
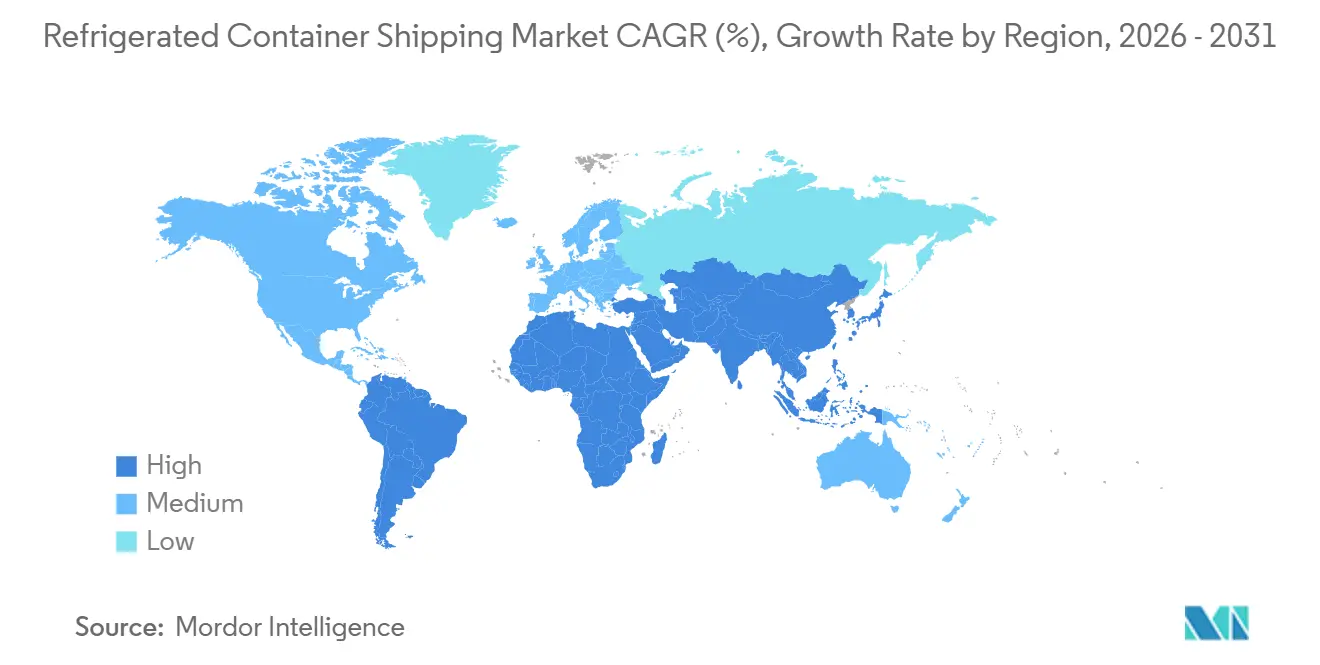
- 地域別では、アジア太平洋が2025年の売上シェアの41.02%を占め、2031年にかけてCAGR 4.10%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 貿易関係の拡大 | +0.6% | RCEP アジア太平洋および中南米・アジア回廊を重点とするグローバル | 中期(2〜4年) |
| 生鮮品需要の増加 | +0.8% | アジア太平洋、中南米、北米 | 短期(2年以内) |
| 温度管理が必要な医薬品需要の増加 | +0.9% | 北米、欧州、アジア太平洋に集中するグローバル | 長期(4年以上) |
| 越境Eグロサリーおよびミールキットサブスクリプションの急成長 | +0.4% | 欧州、北米、都市部アジア太平洋 | 短期(2年以内) |
| 新興アジアにおけるタンパク質豊富な食事へのシフト | +0.7% | アジア太平洋(中国、インド、東南アジア) | 中期(2〜4年) |
| 気候変動による漁業の移転 | +0.3% | 東南アジア、南米、アフリカに深刻な影響をもたらすグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
貿易関係の拡大
RCEPなどの特恵関税枠組みにより、中国の輸出業者は果物・野菜の92%を低関税で輸出できるようになり、2026年初頭の生鮮農産物輸出は前年比18.7%増加しました。広西省からホーチミン市を結ぶ急行リーファーループは輸送時間を最大2日短縮し、航空輸送比で60〜70%のコスト削減を実現することで、リーファー需要を長距離ポイント・ツー・ポイントモデルから機動的なアジア域内フィーダーへと誘導しています。メキシコの100 ビリオン 米ドル規模の農産物貿易はUSMCAの通関合理化を活用し、北米への南北リーファー回廊を強化しています[1]。関税最適化と納期短縮の引力が船隊を再編しおり、キャリアはコンテナを混雑した幹線航路から地域ハブ・アンド・スポークネットワークへと再配置しています。
生鮮品需要の増加
中国のコールドチェーン物流量は2025年に3億8,140万トンに増加し、即日配送を約束するオンライン食料品プラットフォームに牽引されて4.5%増加しました。下位都市部のインフラ整備により、チリ産チェリーが20日間の輸送ルートを品質を損なうことなく管理雰囲気下で通過できるようになりました。生鮮チルド魚の輸入量は97%急増し、買い手が低コストの東南アジア産品を調達したことを示しており、コモディティフローが効率を追求する一方でプレミアム貨物が確実なプラグポイントに対価を払うバーベル市場を浮き彫りにしています。この二極化により、冷蔵コンテナ輸送市場は2つの異なる価値プールに対して輸送能力、価格設定、サービスレベルを調整することを余儀なくされています。
温度管理が必要な医薬品需要の増加
温度逸脱により毎年世界のワクチンの最大50%が無駄になっており、業界が許容できない350 ビリオン 米ドルの損失となっていす。米国の医薬品サプライチェーン安全保障法および欧州連合のGDPガイドラインはエンド・ツー・エンドの温度記録を義務付け、±0.25 °Cの精度とブロックチェーンによる保管管理を備えたスマートリーファーへの投資を促進しています。航空輸送が依然として医薬品コールドチェーン量の41%を占めていますが、海上輸送オプションはコストが速度を上回るバルク原薬(API)および予測可能な地域ルートにおいて信頼性を高めています[2]。完全性が保証されたコンテナへの需要は、検証済みプロセスを備えた既存事業者にコンプライアンス主導の参入障壁を与えています。
新興アジアにおけるタンパク質豊富な食事へのシフト
OECD・FAOの予測では、2034年まで食肉および水産物の摂取量が持続的に増加し、ブラジルは2025年に290万トンの牛肉を輸出し、チリはアジアの需要を満たすために70万トン以上のサーモンを出荷しています。−18 °C〜−25 °Cで稼働する冷凍リーファーがこれらの流通を支え、チルドリーファーは短いサイクルで流通するプレミアム生鮮カットに対応しています。食生活の転換はリーファー貨物の量と多様性の両方を押し上げ、船社はキューブアウト効率と厳格な衛生・トレーサビリティへの期待のバランスを取ることを余儀なくされています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リーファーの維持コストの高さ | -0.5% | コールドチェーンインフラが限られた新興市場で特に深刻なグローバル | 短期(2年以内) |
| 燃料サーチャージに連動したリーファー運賃の変動 | -0.6% | アジア・欧州間および太平洋横断航路で最も変動が大きいグローバル | 短期(2年以内) |
| 港湾混雑による腐敗リスク | -0.4% | アジア太平洋、中東、北米のゲートウェイ港 | 短期(2年以内) |
| リーファーテレメトリーへのサイバー攻撃の増加 | -0.2% | デジタル接続された船隊に集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リーファーの維持コトの高さ
可変速ファンと高度なコンプレッサーはエネルギー使用量を最大20%削減できますが、オーバーホールとキャリブレーションは依然として年間ユニット収益の10〜20%を消費します。欧州連合のFガスおよび米国のAIM法の義務付けはR744などの自然冷媒への切り替えを加速させ、資本要件を引き上げて中小事業者を圧迫しています[3]。2025年12月の低炭素コールドチェーンを推進する中国の指令も同様に旧式トラックを退役させ、回収期間を圧縮しながらも長期的な効率配当を約束しています。
燃料サーチャージに連動したリーファー運賃の変動
上海〜ロサンゼルス間のスポット運賃は2026年第1四半期にFEUあたり1,200〜3,400 米ドルの間で変動し、ブレント原油が1バレル100 米ドルを超えるとバンカーサーチャージが加わって183%のスウィングとなりました。2026年3月1日に5つのアライアンスがスエズ運河通過を停止した後、喜望峰経由の迂回により10〜15日が追加され、アジア・欧州間のスポット運賃が週次で12%上昇し、鮮度の窓が圧縮されました。現在のベストプラクティスは、リーファースロットの60〜70%を契約ベースとし、30〜40%をスポットトン数とし、緊急航空転換を回避するために年間フレート支出の10分の1に相当するコンティンジェンシー予算を確保することです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
海上輸送の規模とマルチモーダルの実験海上輸送は2025年に81.69%の市場シェアを占め、冷蔵コンテナ輸送市場がキログラムあたりのコスト効率から恩恵を受ける大陸間航路での優位性を維持しました。しかし、鉄道・海上複合輸送は中国・ASEAN間の急行ループがドア・ツー・ドアのスケジュールを最大2日短縮することで、CAGR 4.55%で成長すると予測されています。非海上モードの冷蔵コンテナ輸送市場規模は依然として小規模ですが、プラグポイント鉄道ランプや電動都市トラックへの投資を引き付けており、機動的な複合ネットワークへの転換示しています。モード移行時にコールドチェーンの完全性が損なわれる可能性があるため、機器の標準化とリアルタイムの調整が重要になります[4]。
地政学的緊張が海洋を混乱させると、モードシフトが加速します。アジア・欧州間航路での喜望峰迂回は、より高い関税にもかかわらず荷主を中央アジアの鉄道回廊へと向かわせ、2025年半ばまでに中国で35%を超える電動トラックの普及率が汚染された大都市でのゼロエミッションのラストマイルループを可能にしています。しかし制約は続いています。シャーシプールの不足、都市配送の夜間制限、二次港でのジェンセット燃料インフラの不足は、キャリアが関係者間で調整しない限りサービスギャップのリスクをもたらします。
注記: 個別セグメントのシェアはレポート購入にご確認いただけます


コンテナサイズ別:
ハイキューブのペイロード経済性が採用を促進ハイキューブユニットは2025年に47.79%の市場シェアを占め、CAGR 4.01%で拡大しています。13%の追加容積により、密度の高い貿易航路でのキログラムあたりのフレートが低下し、5〜15%のプレミアムがあっても新造注文がこのフォーマットを好む理由を説明しています。橋梁の高さ制限、内陸鉄道トンネル、または構内荷役機器が9フィート6インチの高さを制限する場合、標準40フィートコンテナの冷蔵コンテナ輸送市場は存続します。小型コンテナはスケールよりも柔軟性を重視するEグロサリーおよび医薬品サンプルフローに対して引き続き有効です。
CIMCは2025年上半期に9万2,000 TEUのリーファーを販売し、前年比2倍以上となりました。一方、Singamasはエネルギー貯蔵および多温度設計のカスタムビルドを加速させました。これらの投資は、サイズセグメンテーションが寸法カテゴリーを超えて、断熱グレード、ドア構成、IoTパッケージのスペクトルへと進化し、総所有コストを貨物ニーズに合わせて調整していることを示しています。
温度帯別:
チルド貨物が量をリード、冷凍が拡大チルド貨物は2025年の市場規模の60.90%を占め、生鮮農産物、乳製品、高価値バイオ医薬品にわたっています。冷凍貨物はタンパク質需要と物流の回復力を背景にCAGR 3.86%で増加しています。−18 °Cの設定温度は長い滞留時間を許容し、荷主に混雑に対するクッションを与えます。チルドコンテナの冷蔵コンテナ輸送市場シェアは気流の均一性とエチレン抑制にかかっており、キャリアはデュアルエバポレーターと精密ファンの設置を余儀なくされています。
一方、冷凍リーファーは堅牢な断熱材と高いコンプレッサー負荷を必要としますが、マージンの希薄化はコモディティの長い賞味期限によって相殺されます。チルドと冷凍モードを切り替えられる多温度リーファーは、バックホール利用を最適化する3PLに支持されていますが、この技術はプレミアムを要求し、メンテナンススケジュールを複雑にします。

用途別:
タンパク質がリード、医薬品が上回る食肉・魚・家禽は2025年に37.65%の市場シェアと価値貢献を占めました。中国向けの中南米産牛肉と日本向けのチリ産サーモンが冷凍航路を支配し、予測可能なバルク輸送を支えています。しかし医薬品はCAGR 5.21%で上回ると予測されており、検証済み航路、保管連鎖文書、リーファーテレメトリーへの要件を高めています。冷蔵コンテナ輸送業界は現在、データギャップ15分以内および自動例外アラームを規定するサービスレベル契約でバイオ医薬品荷主を獲得しようとしています。
園芸はアジア域内フィーダーの短縮から恩恵を受け、乳製品の輸送は微生物汚染を引き起こす軽微な温度逸脱に敏感です。加工食品は中間的な位置を占め、コスト効率と適度な管理を求めています。したがって、用途のモザイクはキャリアに対し、コンテナ仕様を貨物リスクプロファイルに合わせる船隊構成とデジタルプラットフォームの微調整を促しています。
地域分析
アジア太平洋および南米の冷蔵コンテナ輸送市場
アジア太平洋地域は2025年の収益の41.02%を生み出し、4.10%のCAGRで成長しています。中国の冷蔵倉庫容量は2億7,700万立方メートルに達し、2025年中に5.53%増加しており、チリ産チェリーや東南アジア産魚介類の流通を吸収しながら、低層都市への都市配送を支えています。電気トラックはすでに中国の冷蔵道路輸送車両の35.8%を占めており、ラストマイルの排出量を削減し、他の新興市場が目指すベンチマークを設定しています。
北米および欧州の冷蔵コンテナ輸送市場
北米は輸入需要の軟化に直面しています。全米小売業協会(NRF)は2026年第1四半期の入港コンテナ数を前年比7%減と予測しており、農産物や生活必需品に関連するリーファー輸送量を直接圧迫しています。一方、欧州は喜望峰経由の迂回ルートの長期化という課題を抱えていますが、ル・アーブルのターミナル整備およびHapag-Lloydのダミエッタ新ハブが、リーファープラグポイントの回転率を高めることで一部の輸送能力不足を緩和しています。
ラテンアメリカの冷蔵コンテナ輸送市場
ラテンアメリカの輸出モデルはコールドチェーン需要の40%を占めています。ポーラーポート・ベラクルスの取扱量は2025年初頭に57%急増し、ソケットの利用可能性と発電機ロジスティクスに負荷をかけています。ブラジルの牛肉とチリのサーモンはほぼ完全に海上リーファーに依存しており、地域経済をフレートショックにさらす一方で、ドライカーゴ市場が軟化した場合でもチャーター需要を下支えしています。
中東・アフリカの冷蔵コンテナ輸送市場
中東・アフリカは輸送量は少ないものの、過大なリスクを抱えています。ホルムズ海峡でのAISスプーフィング事案および2026年のスエズ通過停止により、戦争リスクプレミアムが1TEUあたり1,500 ミリオン 米ドルに達し、船社はサービスローテーションの再計算を余儀なくされました。欧州およびアジア向けの南アフリカ産柑橘類は現在、より広いバッファーを予算に組み込む必要があり、東アフリカの水産物輸出業者は海上滞留時間が賞味期限を超える場合にチャーター便へ切り替えています。

競合環境
統合が冷蔵コンテナ輸送市場を再形成しています。2026年4月のTextainerによる50 ビリオン 米ドルのSeaco買収により830万CEUの船隊が形成され、リース能力が集中してコンテナリース料が上昇しました。Tritonの2025年のGlobal Container International買収による50万TEUの追加は、規模が船社クライアントとの交渉力の前提条件であることを示しています。
船社側では、Hapag-Lloydによる40 ビリオン 米ドルのZIM買収により2027年までに300万TEU以上とリーファー重視の中南米フットプリントを持つ第5位の船社が誕生します。Maerskの2026年2月のメタノール対応18,600 TEU船8隻の発注と90%のスマートコンテナ普及率は、技術リーダーシップ戦略を強化しています。MSCの2025年に開始されたiReeferプラットフォームはエンド・ツー・エンドの温度、湿度、バッテリー監視を提供し、データ透明性で差別化しています。
コンテナメーカーも同様に統合しています。CIMCは世界のリーファー生産量の50%以上を占め、冷媒選択とIoTアーキテクチャに対する仕様への影響力を持っています。機器OEMは持続可能性へと方向転換しています。Carrierのセミ電動Vector S 15はディーゼル使用量を20%削減し、Thermo Kingの2026年3月のE-Volutionユニットはゼロエミッションの都市配送を目標としています。全体として、競争は純粋な輸送能力よりも、検証済みコールドチェーンプロセス、デジタル可視性、排出量に対応した資産を組み合わせた差別化されたサービスポートフォリオに依存しています。
冷蔵コンテナ輸送業界のリーダー企業
-
Almar Container Group
-
Seaco Srl
-
Ocean Network Express Pte. Ltd.
-
SeaCube Container Leasing Ltd.
-
A.P. Moller - Maersk
- 注:主要企業の掲載順は順位を示すものではありません。
冷蔵コンテナ輸送市場
- A.P. Moller-Maersk
- MSC Mediterranean Shipping Co. S.A.
- CMA CGM Group
- China International Marine Containers (CIMC) Group
- Hapag-Lloyd AG
- Ocean Network Express Pte. Ltd.
- ZIM Integrated Shipping Services Ltd.
- Triton International Ltd.
- Seaco Srl
- SeaCube Container Leasing Ltd.
- Singamas Container Holdings Ltd.
- BSL Containers Ltd.
- Almar Container Group
- Textainer Group Holdings Ltd.
- Daikin Reefer
- Carrier Transicold Container Refrigeration
- Thermo King Marine
- Klinge Corp.
- Hyundai Translead
- Dong Fang International Container (DFIC)
- Polar Leasing Inc.
- C & C Reefer Services

Recent Industry Developments in 冷蔵コンテナ輸送市場
- 2026年3月:Thermo Kingがゼロエミッション都市配送を目的としたE-Volution電動トラック冷凍ユニットを発売しました。
- 2026年2月:Hapag-Lloydが40 ビリオン 米ドル超でZIMを買収することに合意し、規制当局の承認を条件に2026年末までの完了を目指しています。
- 2026年1月:Utility TrailerとSchmitz Cargobullが長距離ルート向けに電動とディーゼルを組み合わせたハイブリッドトレーラー冷凍ユニットを発表しました。
- 2025年12月:Hapag-Lloydが2030年気候目標達成に向けて、CIMC Rafflesに4,500 TEUデュアル燃料メタノール船8隻を500 ミリオン 米ドルで発注しました。


世界の冷蔵コンテナ輸送市場レポートの調査範囲
| 海上輸送 |
| その他 |
| 小型コンテナ |
| 大型コンテナ |
| ハイキューブコンテナ |
| チルド |
| 冷凍 |
| 園芸(生鮮果物・野菜) |
| 乳製品(牛乳、アイスクリーム、バターなど) |
| 食肉・魚・家禽 |
| 加工食品 |
| 医薬品・ライフサイエンス |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 輸送モード別 | 海上輸送 | |
| その他 | ||
| コンテナサイズ別 | 小型コンテナ | |
| 大型コンテナ | ||
| ハイキューブコンテナ | ||
| 温度帯別 | チルド | |
| 冷凍 | ||
| 用途別 | 園芸(生鮮果物・野菜) | |
| 乳製品(牛乳、アイスクリーム、バターなど) | ||
| 食肉・魚・家禽 | ||
| 加工食品 | ||
| 医薬品・ライフサイエンス | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
冷蔵コンテナ輸送市場の現在の規模はどのくらいですか?
市場は2026年に10.48 ビリオン 米ドルと評価されており、2031年までに12.64 ビリオン 米ドルに達すると予測されています。
リーファー貿易で最大のシェアを占める地域はどこですか?
アジア太平洋が世界売上の41.02%でトップを占め、CAGR 4.10%で拡大しています。
ハイキューブリーファーはどのくらいの速さで成長していますか?
ハイキューブユニットはすでに47.79%のシェアを占めており、2031年にかけてCAGR 4.01%で成長する見込みです。
最も成長が速い用途セグメントはどれですか?
医薬品・ライフサイエンスは、より厳格な温度管理義務付けにより、CAGR 5.21%で増加すると予測されています。
地政学的混乱は航路にどのような影響を与えていますか?
スエズ運河を迂回することでアジア・欧州間の航海に10〜15日が追加され、運賃が上昇して生鮮品の鮮度の窓が圧縮されています。
競合環境を再形成している企業の動きはどのようなものですか?
Textainer・Seacoの統合、Hapag-Lloyd・ZIMの合併、MSCのiReeferプラットフォームが機器の可用性、輸送能力、デジタル可視性を再定義しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

