
リサイクル炭素繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
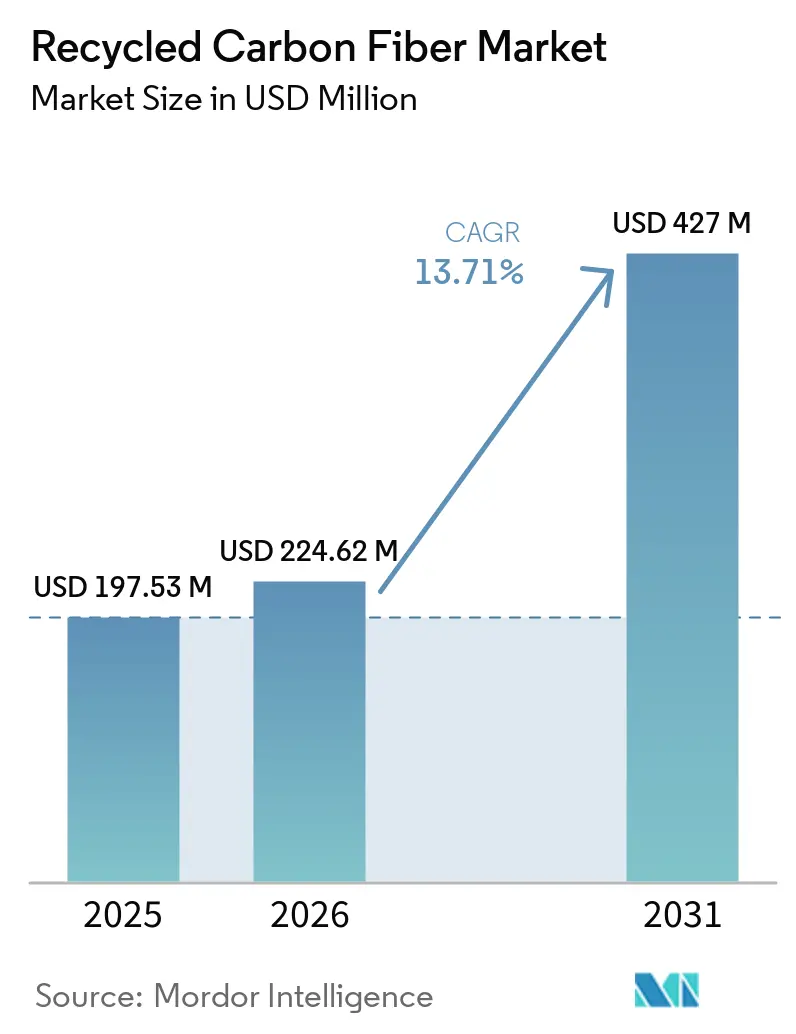
| 市場規模 (2026) | 224.62 百万米ドル |
| 市場規模 (2031) | 427 百万米ドル |
| 成長率 (2026 - 2031) | 13.71 % |
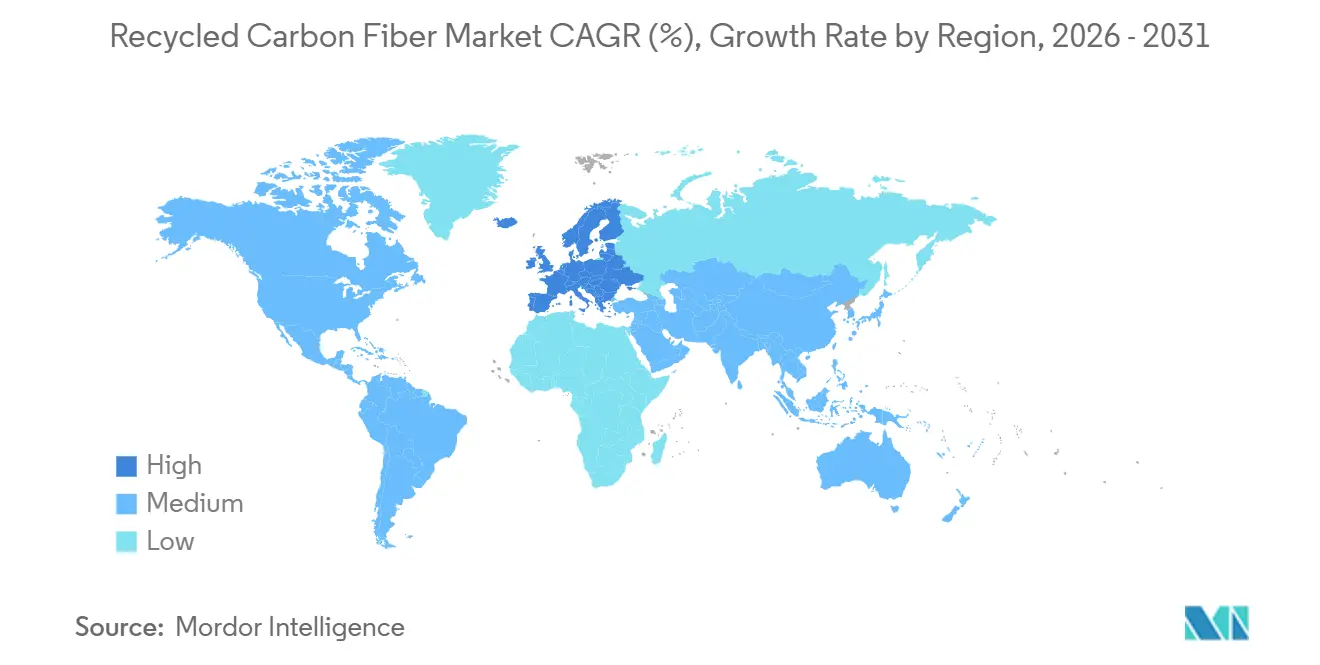
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
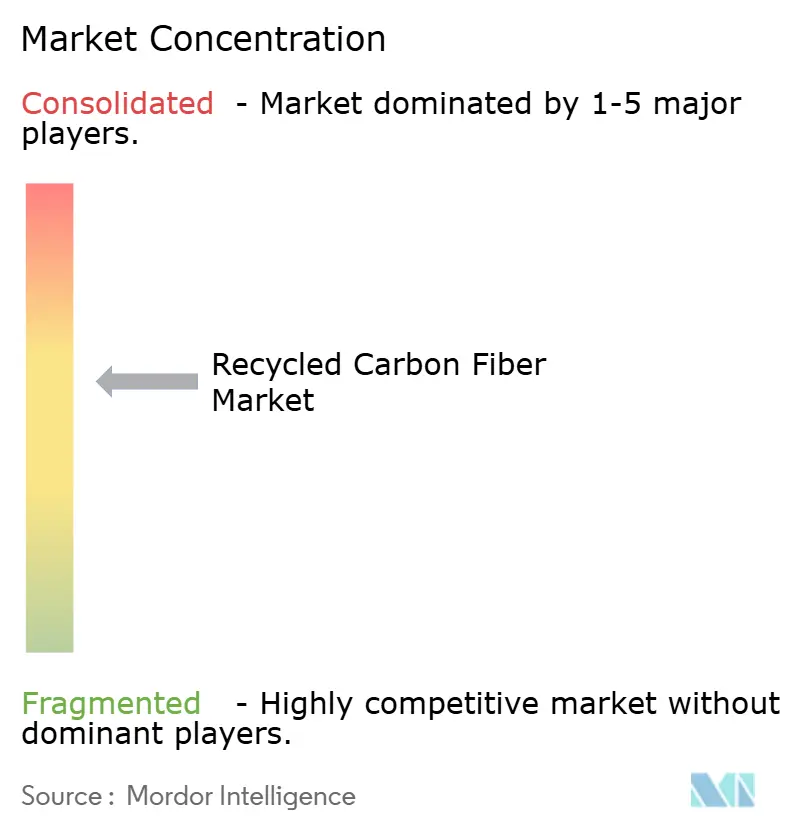
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリサイクル炭素繊維市場分析
リサイクル炭素繊維市場規模は2025年に1億9,753万USDと評価され、2026年の2億2,462万USDから2031年には4億2,700万USDに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は13.71%です。航空宇宙および自動車メーカーが、バージンファイバーが提供する剛性対重量比を維持しながら内包炭素を削減しようと競い合う中、需要は高まっています。チョップドグレードが主流を占めているのは、ガラス繊維向けにすでに認定済みの射出成形・圧縮成形ラインに直接投入できるためです。同時に、エネルギー収支がプラスの熱分解プラントが加工コストを1キログラム当たり8USD以下に押し下げ、リサイクル炭素繊維市場の採用を大量生産プラットフォームへと拡大しています。ネットゼロへのコミットメント、拡大生産者責任規制、および廃棄された風力タービンブレードが収束し、価格変動を抑制し、OEMとの複数年にわたる引き取り契約を支える予測可能なスクラップ供給を確保しています。
主要レポートのポイント
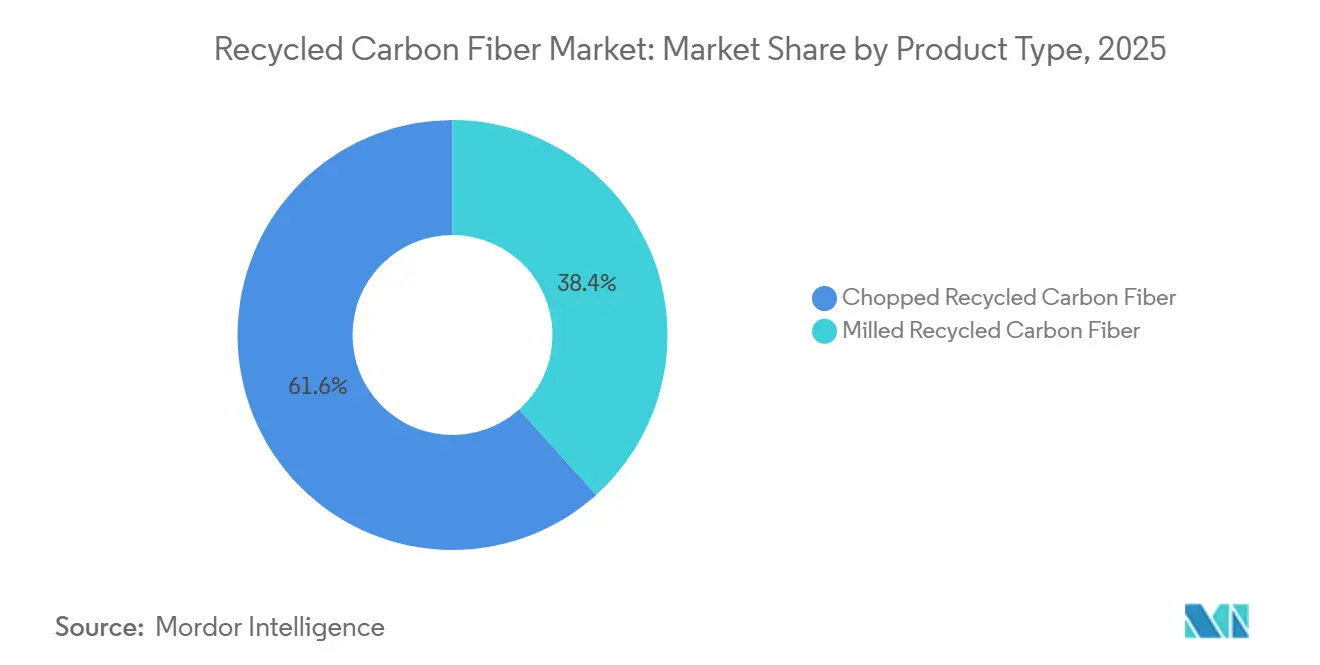
- 製品タイプ別では、チョップドリサイクル炭素繊維が2025年に61.65%の収益シェアを占め、2031年にかけて13.91%のCAGR拡大する見込みである。
- 供給源別では、航空宇宙スクラップが2025年のリサイクル炭素繊維市場シェアの45.82%を占め、同セグメントは2031年にかけて14.44%のCAGRで成長すると予測される。
- リサイクルプロセス別では、熱分解が2025年に市場の70.45%を支配し、溶媒分解は2031年にかけて15.66%と最も高い予測CAGRを記録する。
- マトリックス別では、熱硬化性複合材料が2025年のリサイクル炭素繊維市場規模の67.29%を占め、熱可塑性複合材料は2031年にかけて15.08%のCAGRで進展している。
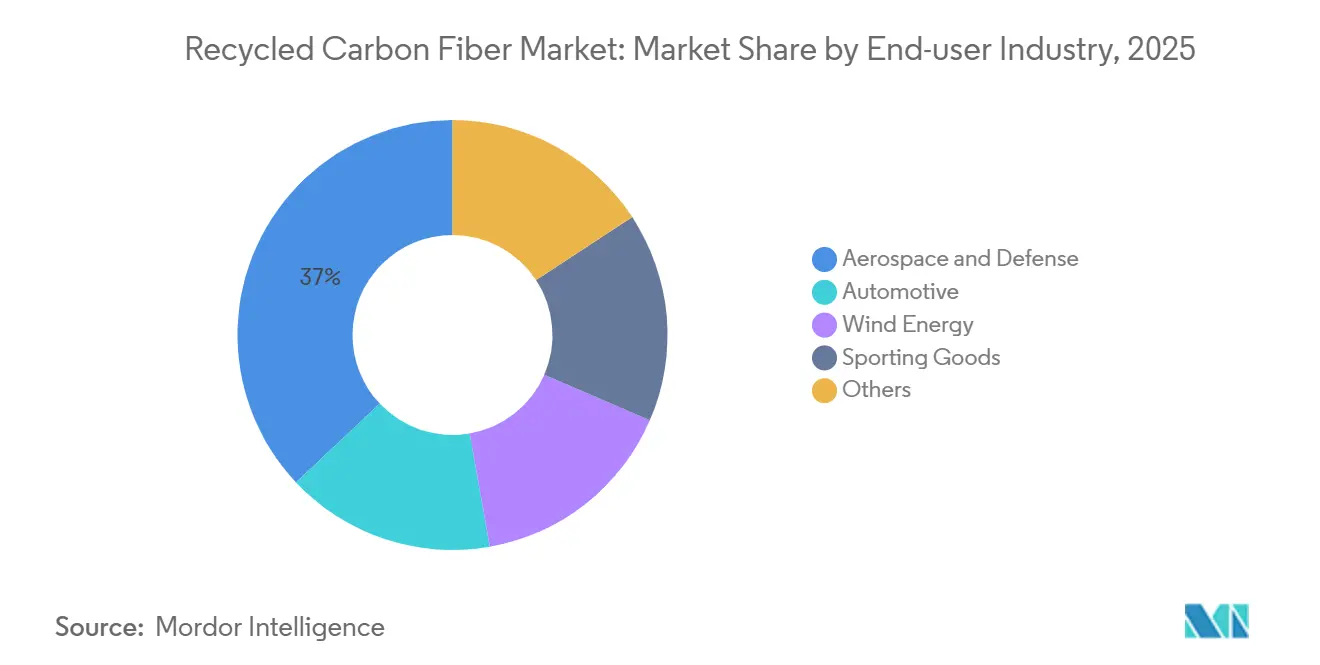
- エンドユーザー産業別では、リサイクル炭素繊維市場シェアは航空宇宙・防衛が2025年に37.01%のシェアで支配し、自動車は2031年にかけて最速の14.82%のCAGRを記録すると予想される。
- 地域別では、北米のリサイクル炭素繊維市場が2025年に38.15%のシェアを保有し、欧州は2031年にかけて14.99%のCAGRで拡大する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 欧州および米国における循環経済義務 | +2.8% | 欧州(ドイツ、フランス、英国)、北米(米国、カナダ) | 中期(2~4年) |
| EVにおけるリサイクル炭素繊維含有量を高めるOEMネットゼロ目標 | +3.2% | グローバル、欧州および北米に集中 | 長期(4年以上) |
| 高品質スクラップを生み出す使用済み風力タービンブレード | +2.1% | 欧州(北欧諸国、ドイツ、スペイン)、北米 | 中期(2~4年) |
| アジア太平洋地域における航空機退役加速による航空宇宙スクラップの解放 | +2.5% | アジア太平洋(中国、日本、韓国)、北米への波及 | 短期(2年以内) |
| エネルギー収支プラスの熱分解プラントの規模拡大によるコスト均衡 | +3.1% | グローバル、北米および欧州での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州および米国における循環経済義務
拡大生産者責任指令は、複合材料メーカーに引き取りスキームの資金調達を義務付けており、リサイクル炭素繊維市場に影響を与えている。2024年に改正されたEU廃棄枠組み指令は、2030年までに炭素繊維複合材料の30%リサイクル率を義務付けており、ドイツのVerpackGは非準拠製品に対してトンあたり120ユーロの課徴金を徴収している。米国では、カリフォルニア州上院法案54号により、メーカーは2028年までに炭素繊維含有量の25%についてクローズドループを実現することが義務付けられている。これらの措置により、西欧における埋め立て処分費用はトンあたり95ユーロに引き上げられ、認定リサイクル業者に有利なコスト方程式が成立している。その結果、加工業者は2025年第4四半期以降、長期スクラップ供給契約が40%増加したと報告している[1]。
EVにおけるリサイクル炭素繊維含有量を高めるOEMネットゼロ目標
自動車メーカーは、スコープ3目標を達成するためにリサイクル炭素繊維をバッテリーエンクロージャーおよびボディ・イン・ホワイト部品に組み込んでおり、リサイクル炭素繊維市場の成長を支えている。BMWのiXは15%のリサイクル炭素繊維を使用し、車両1台あたりの内包炭素を2.3 kg CO₂-eq削減しており、メルセデス・ベンツは2030年までにEQモデル全体で40%のリサイクル複合材料を計画している。テスラのベルリン工場は、航空宇宙スクラップを処理する地元の熱分解業者から調達したチョップドリサイクル炭素繊維を使用したアンダーボディシールドの試験を開始した。リサイクルグレードはキログラムあたり18米ドルで、バージントウに対して35%の割引となっており、工具統合を考慮するとアルミニウム押出材と同等のコスト競争力を持つ[2]。
高品質スクラップを生み出す使用済み風力タービンブレード
欧州の第一世代陸上風力タービンが廃役段階に入り、2026年まで年間45,000トンのブレード廃棄物が発生している。VestasとSiemens Gamezaはデンマークにおいて12,000トンの溶媒分解プラントを開設するためReFiberと提携し、90%の繊維収率と自動車圧縮成形に適した繊維長を実現した。ドイツは2025年に地域解体ハブに5,000万ユーロを拠出し、遠隔地タービンの輸送コストを低減してリサイクル炭素繊維市場を支援している。ブレードスキンは一方向炭素プライを使用しているため、熱分解後の繊維はバージン引張強度の85%以上を保持し、欧州EVプラットフォームに構造ブラケットを供給するコンパウンダーを引き付けている。
アジア太平洋地域における航空機退役加速による航空宇宙スクラップの解放
アジア太平洋地域の航空会社は2025年に320機以上のワイドボディを退役させ、リサイクル炭素繊維市場のリサイクルチェーンに高弾性率スクラップを放出した。中国の航空規制当局は、2027年までに複合材料廃棄物の50%を認定リサイクル業者に流すことを義務付け、原料量を保証している。三菱ケミカルは豊橋の設備能力を増強し、年間1,800トンの機体スクラップを処理して、250 GPaの弾性率繊維を重視するスポーツ用品および自動車顧客に供給している。韓国の大韓航空合弁会社は777型機の機体を解体し、チョップド繊維を米国のコンパウンダーに輸出して、埋め立て処分に対してキログラムあたり12米ドルのマージンを確保している。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 代替軽量材料(アルミニウム、マグネシウム、ガラス繊維)の入手可能性 | -1.9% | グローバル、コスト重視の自動車セグメントでより高い影響 | 中期(2~4年) |
| 断片化したスクラップ収集ロジスティクス | -1.4% | 北米、欧州、アジア太平洋で新興 | 短期(2年以内) |
| 品質管理に影響する繊維長分布のばらつき | -1.2% | グローバル、特に自動車およびスポーツ用品に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替軽量材料の入手可能性
アルミニウム、マグネシウム、およびガラス繊維は、コスト重視の自動車プログラムにおいてリサイクル炭素繊維より依然として価格面で優位に立っている。アルミニウム6000系押出材は2025年にキログラムあたり4.20米ドルで、リサイクル炭素繊維の約5分の1の価格であった。マグネシウダイカストは昨年北米で18%成長し、複合材料向けに予定されていたEVバッテリーエンクロージャーの受注を獲得した。キログラムあたり2.80米ドルのガラス繊維シートモールディングコンパウンドは、非構造パネルの衝突エネルギー要件を満たし、リサイクル炭素繊維市場の浸透をその40%の密度優位性がプレミアムを相殺できる部品に限定している。代替の脅威は、調達判断においてライフサイクル炭素指標の重みが小さいアジアで増幅されている。
断片化したスクラップ収集ロジスティクス
標準化された収集ネットワークの欠如が輸送コストを押し上げ、スクラップの価値を低下させる汚染をもたらしています。2025年の業界調査では、欧州の炭素繊維端材の60%が依然として一般廃棄物流に入り、平均輸送距離が450 kmを超えていることが判明しました。北米の航空宇宙スクラップは中西部の熱分解プラントに到達するまでに1,200 km以上を移動することが多く、輸送費としてトン当たり50USDが加算され、リサイクル炭素繊維市場の経済性が損なわれています。小規模なスポーツ用品メーカーは50トン未満の量を生成しており、集約するにはコストがかかりすぎるため、材料が埋め立て地に向かっています。アジア太平洋地域では、機体解体が収集インフラを上回るペースで進んでいるため、リサイクル業者での拒否率が25%に達するという同様の問題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チョップドグレードがリードを維持し、ミルドグレードが上昇チョップド繊維は2025年のリサイクル炭素繊維市場シェアの61.65%を占め、13.91%のCAGRで成長すると予測されており、射出成形および圧縮成形における主要強化材としての地位を確固たるものにしている。ほとんどの熱分解ラインは自然に3〜12 mmの繊維を生産し、熱可塑性コンパウンドに容易に流れ込むため、Magnaなどの自動車ティアワンサプライヤーは再工具化なしにガラス繊維部品に対して15〜20%の軽量化を実現できる。
ミルド繊維はニッチな位置づけにとどまり、引張性能よりも均一な分散を重視するコーティング、接着剤、および3Dプリンティングフィラメントに供給されている。成長は積層造形の需要と、半構造部品に適した長繊維を提供できる溶媒分解の技術革新に依存している。15〜25 mmの保持が量産化されれば、特に設計者が連続繊維積層なしに高弾性率を求めるバッテリーエンクロージャーリブにおいて、チョップド繊維はより激しい競争に直面する可能性がある。
供給源別:
航空宇宙スクラップが品質プレミアムを維持航空宇宙スクラップは原料の45.82%を供給し、アジア太平洋地域の機体退役とボーイング787およびエアバスA350ラインからの安定したトリミング廃棄物に支えられ、2031年にかけて14.44%のCAGRで成長する見込みである。航空宇宙プリプレグの樹脂含有量は35%未満であり、熱分解後の繊維収率が92%を超えるため、25〜30%の価格プレミアムが正当化される。
自動車および風力エネルギースクラップはより多くのトン数を提供するが純度が低く、リサイクル業者は汚染物質を除去するための前処理を余儀なくされる。欧州のタービンが耐用年数に達するにつれてブレード廃棄物は急増し、大量の原料をもたらすが、高温熱分解または溶媒分解設備を持たない小規模事業者には課題となる。スポーツ用品スクラップは分散しており小ロットであるが、2025年に開始されたブランドの引き取りプログラムにより、予測期間中のリサイクル炭素繊維市場における集約が改善される可能性がある。
リサイクルプロセス別:
熱分解が支配、溶剤分解法が勢いを増す熱分解は2025年に70.45%のシェアを保有し、熱硬化性スクラップへの汎用性と成熟したコストプロファイルにより優位を維持しています。Gen 2 CarbonのLake Cityプラントはトン当たり14.2 MWhで稼働し、90%の繊維収率を達成し、1キログラム当たり7.20USDで自動車顧客に供給しています。
溶剤分解法は規模は小さいものの、Mitsubishi Chemicalなどの事業者が低温溶剤システムを使用して50 mmの繊維長保持と95%の引張強度保存を実証するにつれ、15.66%のCAGRで上回る成長を遂げるでしょう。機械的粉砕は導電性フィラーおよびバルクモールディングコンパウンドにおける足場を維持しますが、顧客がわずかに高い価格帯でより高い構造性能を求めるにつれ、シェアを譲ることになるでしょう。
マトリックス適合性別:
熱硬化性シェアが既存設備を反映熱硬化性複合材料は2025年のリサイクル炭素繊維市場規模の67.29%を占め、航空宇宙および風力用途におけるエポキシの優位性を反映しています。熱分解は硬化樹脂を容易に除去しますが、再含浸によりコンパウンディング工程が追加され、部品総コストが上昇し、価格重視のブラケットでの採用が制限されます。
熱可塑性需要は、EVメーカーが真のクローズドループリサイクルを可能にする再溶融能力を活用するにつれ、15.08%のCAGRで上昇するでしょう。BMWは、使用寿命終了時に粒状化されたポリアミド6バッテリーエンクロージャーを特性損失なしに新しい部品に射出成形できることを実証し、大量採用への道を開き、ニッチプログラムを超えてリサイクル炭素繊維市場の魅力を広げています。
エンドユーザー産業別:
自動車が成長エンジンとして台頭航空宇宙・防衛は、2024年に規制当局が承認したキャビンインテリア、カーゴライナー、および非主要構造物にリサイクル炭素繊維を活用することで、2025年収益の37.01%を維持し、リサイクル炭素繊維市場を支援している。認証サイクルと長い航空機寿命が急速な量的変化を抑制しているが、整備・修理・オーバーホールのスクラップが供給を予測可能に保っている。
自動車は、EVプラットフォームが航続距離延長のために節約できるすべてのキログラムを追求する中、2031年にかけて14.82%のCAGRで成長する見込みである。メルセデス・ベンツのEQSセダンはフロントエンドキャリアにリサイクル炭素繊維を統合し、1台あたり8 kgおよび18 kg CO₂-eqを削減している。スポーツ用品および民生用電子機器は小規模ながら安定しており、環境ブランディングと適度な軽量化のためにリサイクル繊維を活用している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米リサイクル炭素繊維市場
北米は2025年に38.15%の収益シェアでリサイクル炭素繊維市場をリードしており、高品質スクラップを供給する航空宇宙ハブと、新たなリサイクル設備を補助する連邦税額控除がその基盤となっています。ボーイングは複合材廃棄物の68%をリサイクル業者に転送し、米国エネルギー省は熱分解および溶剤分解プロジェクトの共同資金として850 ミリオン 米ドルを助成し、機械的粉砕からの移行を加速させました。カナダのティア1サプライヤーはリサイクル炭素繊維製バッテリートレイの成形を開始し、メキシコの航空宇宙クラスターは生産端材を米国の炉に供給しています。
欧州リサイクル炭素繊維市場
欧州は、拡大生産者責任規制強化とブレード廃棄の加速を背景に、14.99%のCAGRに向けて順調に推移しています。ドイツは熱分解能力を年間18,000トンに拡大し、フランスはEV部品向けのクローズドループサプライチェーンを構築し、英国はエアバスのキャビン仕切り向けに適した溶剤分解繊維を実証しました。北欧諸国はブレード廃棄物を収益化するため、チョップド繊維をイタリアおよびドイツのコンパウンダーに輸出し、スペインは自転車ハブを中心にスポーツ用品リサイクルを拡大しています。
アジア太平洋リサイクル炭素繊維市場
アジア太平洋地域は、スクラップ発生と需要の交差点に位置しています。鉄道および自動車部品向けリサイクル炭素繊維に関する中国の草案規格、日本の35%の能力増強、およびIoniq 6向けリサイクルグレードの韓国による認定が、リサイクル炭素繊維市場における地域的な勢いを支えています。しかし、東南アジアおよびインドにおける分散した回収体制と限られた処理能力が本格的な展開を遅らせており、国境を越えてスクラップを集約できる新規参入者にとってのホワイトスペースを生み出しいます。
バリューチェーン分析
リサイクル炭素繊維(rCF)のバリューチェーンは、航空宇宙製造・MRO、自動車複合材トリミングくず、風力エネルギー用ブレードおよびスパー廃材からの原料生成・回収から始まり、その後、選別、除染、物流集約の工程へと進む。リサイクル業者はCFRPを熱処理経路(熱分解、これが主流の工業的経路である)または化学処理経路(溶解法)で処理し、続いて繊維洗浄、サイジングおよび表面処理を行い、チョップド繊維、不織布・マット、ペレット、コンパウンド用エンジニアードバンドルといった販売可能な中間製品へと変換する。
下流では、コンパウンダーおよび樹脂サプライヤーがrCFを熱可塑性および熱硬化性の配合物に混合し、ティアサプライヤーおよびOEMが射出成形、圧縮成形、シートモールディングを通じてこれらの材料を自動車、航空宇宙内装・二次構造部品、スポーツ用品、その他の用途向けに変換する。クローズドループ・プログラムは、材料サプライヤーおよびリサイクル業者と廃棄物所有者との連携を強めており、例としてSyensqoによるVartega(北米)との協業や、プリプレグ廃材をエンジニアード材料に変換するFairmat(英国)とのリサイクル契約が挙げられる。イタリアを拠点とするHerambienteおよびAngeloni Groupも、Imolaの施設を活用したクローズドループのアプローチを追求しているが、主要な制約としては、特性のばらつき、熱処理によるすす付着や界面接着への影響、より重要度の高い部品向けの標準化された適格性評価のコストと入手可能性が依然として残っている。
競合環境
リサイクル炭素繊維市場は中程度の集中度を示しています。技術的リーダーシップが競争格差を縮小しています。Vartegaのエネルギー収支プラスのプラントはトン当たり1.8 MWhの余剰電力をコロラド州の電力網に売却し、Carbon Fiber Remanufacturingはプラズマ処理による表面エネルギー回復を行う2段階熱分解特許を申請し、バージンT700に近い引張特性を追求しています。熱可塑性複合材料リサイクルおよび付加製造においてホワイトスペースが残存しています。スタートアップ企業は使用寿命終了時の分離を簡素化するバイオベース樹脂を開発しており、スクラップ回収を調整し拒否率を低下させるデジタルプラットフォームが台頭しています。
リサイクル炭素繊維産業リーダー
-
Carbon Conversions
-
Gen 2 Carbon Limited
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Group Corporation
-
SGL Carbon
- 注:主要企業の掲載順は順位を示すものではありません。
リサイクル炭素繊維市場 このレポートでカバーされる企業
- Alpha Recyclage Composites
- Carbon Conversions
- Carbon Fiber Recycling
- Carbon Fiber Remanufacturing
- Carbon Nexus
- ELG Carbon Fibre Ltd.
- Gen 2 Carbon Limited
- Hexcel Corporation
- Mitsubishi Chemical Group Corporation
- Procotex
- RECARBON
- ReFiber ApS
- SGL Carbon
- Shockercomposites
- Sigmatex
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Vartega Inc.
市場機会と将来展望
短期的な空白領域は、地域的にバランスの取れた回収・処理体制の拡大に集中しており、これにより航空宇宙グレードおよび工業用プリプレグ廃材を、コンパウンダーが既存の成形ラインで使用できる一貫した適格中間形態(バンドル、ペレット、不織布)に変換できるようになる。最近の発表からは、供給が拡大している地域が見えてきており、Apply Carbonによるフランス・プルアイでの量産型リサイクル炭素繊維生産や、2026年2月のNandina REMによるシンガポールでの商業規模の炭素繊維生産施設の設立が挙げられ、これにより東南アジアの炭素繊維生産における役割が強化されている。
技術主導の機会は、rCFを不連続なチョップド形態から、より高付加価値の強化材や、より閉ループ化された航空宇宙経路へと発展させることにある。日本のNEDOは2026年5月に、退役航空機から新規航空機への閉ループCFRPリサイクル供給チェーンを2030年までに構築することに重点を置いた研究開発イニシアチブを開始し、リサイクル業者、解体業者、材料適格性評価の関係者を飛行関連のくず材の流れを中心に集結させている。製品・提携の動きも対応可能な最終市場を拡大しており、Teijin Carbonは2026年3月、製造残渣由来の循環型炭素繊維を用いてTenax Next製品ラインを工業用途向けに拡大し、また2026年3月のCatack-HとPosco Internationalの間の覚書は、輸出可能なrCF技術の商業化に対するより広範な関心を示している。
最近の産業開発事情 リサイクル炭素繊維市場
- 2026年3月:Carbon Fiber Conversionsは、プラスチック分野におけるリサイクル炭素繊維の世界市場を拡大するため、Barnetとの戦略的提携を発表し、CarboFlow製品ラインを推進した。この協業は、分断された購買チャネルの課題に対応し、信頼できる供給と技術支援を必要とするコンパウンダーやプラスチック加工業者の間での採用を加速させる可能性がある。
- 2026年2月:Nandina REMはシンガポールで商業規模の炭素繊維生産施設を開設し、東南アジアを炭素繊維生産の拠点として強化した。この動きにより、地域の航空機および複合材廃棄物流に対する現地処理の選択肢が加速し、再生・再製造のために北米や欧州への長距離輸送への依存が減少する。
- 2025年5月:Gen 2 Carbonは、英国工場向けにフルスケールの炭素繊維回収炉を発注した。この炉は年間少なくとも1,600トンのCFRP廃材を処理し、約1,000トンのリサイクル炭素繊維を生産する設計となっている。この投資は回収能力の産業規模拡大を示すものであり、自動車およびその他の大量用途向けの長期的な供給契約を支えるものである。
リサイクル炭素繊維市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるリサイクル炭素繊維市場は、廃棄物流から回収され、使用可能な繊維形態に加工され、各産業にわたる新たな部品おび製品の製造のために販売される炭素繊維の価値として定義する。
対象範囲の除外事項:本市場規模の算定は、カーボンブラック系添加剤、炉残渣としてのみ回収される繊維、およびリサイクル変換工程を経ない未硬化プリプレグスクラップの単純な再利用を除外する。
セグメンテーション概要
- 製品タイプ別
- チョップドリサイクル炭素繊維
- ミルドリサイクル炭素繊維
- 供給源別
- 航空宇宙スクラップ
- 自動車スクラップ
- その他の供給源
- リサイクルプロセス別
- 熱分解
- 溶剤分解法・化学的リサイクル
- 機械的粉砕・ミリング
- マトリックス適合性別
- 熱硬化性複合材料
- 熱可塑性複合材料
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 風力エネルギー
- スポーツ用品
- その他
- 地域別
- アジア
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジアのその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカのその他
- アジア
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは実際的な境界を設定し、供給、需要、および価格前提の最初のインプットシートを構築するために使用された。材料の文脈についてはUSGS、炭素および複合材料製品に関連する貿易コードについては米国国際貿易委員会データポータル、廃棄物および循環経済規則に関する欧州委員会の刊行物、ならびに販売可能なリサイクル繊維として認定されるものに影響を与える用語および試験規格についてはISOおよびASTMのページなど、公的および公式情報源を参照した。
その基盤を使用可能な市場モデルに変換するため、炭素繊維および複合材料参加企業の年次報告書および投資家向けプレゼンテーション、ならびにリサイクル設備の増強と新たな認定獲得を追跡する協会サイトおよび信頼性の高い技術系メディアも参照した。並行して、企業財務および情報インテリジェンスの有料サブスクリプションを使用して収益エクスポージャー、プラント発表、および拡張のタイミングを相互確認し、プロセス強度がどこで変化しているかを特定するために特許データベースを使用した。これらのデスクリサーチソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために多数の追加ソースが使用された。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、リサイクル業者、コンパウンダー、コンバーター、ならびにエンドユーズセクターの調達および技術ステークホルダーを対象に実施され、需要プールを実際に認定・購入されているものと照合できるようにした。また、物流およびチャネル参加者とも対話し、収率損失、繊維形態別の典型的な価格設定、およびトライアルから本格購入までのタイムラグを把握し、これらを地域全体のデスク前提の調整に活用した。
一次調査フィールドワーク回答者分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:18% | アジア太平洋:49% |
| 中位層:48% | 機能・ユニットリーダー:25% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:18% | マネージャー:57% | 南北アメリカ:20% |
市場規模算定と予測
市場規模はトップダウンアプローチを用いて一度算定され、リサイクル繊維量はリサイクル設備能力、典型的な稼働率、およびプロセス収率から再構築され、繊維形態ミックスおよび平均販売価格前提を用いて価値に換算された。合計値を現実に即したものに保つため、主要なサプライヤー収益のサンプリング、主要な用途グループのチャネルチェック、および一部の高使用エンドマーケットにおける(消費トン数)×(典型的な$/kg)のスポット計算を含む選択的なボトムアップ近似値を検証として使用した。
この市場にとって重要なインプットはシンプルかつ追跡可能な状態に保たれた。主な例としては、プロセスルート別の利用可能なリサイクル設備能力、航空宇宙および産業スクラップからの平均回収収率、チョップド・ミルド・マッ形態間の分割、自動車および航空宇宙における認定・採用サイクル、ならびにリサイクル炭素繊維とバージン炭素繊維の価格差(代替に影響する)が挙げられる。企業開示に欠落がある場合、欠落点は一次フィードバックを用いて絞り込まれた範囲ベースの前提によって処理され、その後地域全体に一貫して適用された。
予測については、設備能力の増強と需要採用のタイミングに基づくシナリオ分析に依拠し、過去の成長シグナルのトレンド平滑化を用いてパスをストレステストした。最終的な年次アウトプットは、示唆される稼働率または価格カーブが、インタビュー対象者が典型的な契約サイクルにおいて実現可能と述べた内容と矛盾する場合にのみ調整された。
データ検証と更新サイクル
モデルアウトプットは、発表されたプラント設備能力、複合材料生産の手がかり、ならびにスクラップ入手可能性を変化させる可能性のある貿易および規制動向などの独立したシグナルと照合された。差異が発見された場合、ドライバー(量、稼働率、ミックス、または価格)を特定し、承認前に内アナリストによるレビューを経た。
レポートは年次で更新され、主要な設備能力の稼働開始、プロセスの停止、または主要なエンドユーズセグメントからの需要の急激な変化など、重要なイベントが発生した場合には中間更新が実施される。納品前に最終データパスを実施し、公開されたビューが最新の公開情報と検証済みのインタビュー知見を反映するようにしている。
Mordor Intelligenceのリサイクル炭素繊維市場規模と他の公表推計値との比較
リサイクル炭素繊維の公表数値はしばしば一致しない。これは製品の境界が拡張されやすく、スクラップの再利用、リサイクル中間材料、およびエンドユーズ変換価値を全員が同じ方法で扱っているわけではないためである。差異は価格の構築方法(スポット見積もり対契約範囲)や成長の起点として使用される年にも現れる。
表は、主にリサイクル繊維販売として計上されるものと除外されるものの違い、そして初期年における価格と稼働率の変動速度によって説明される乖離を示している。Mordor Intelligenceのモデルでは、2025年の価値は、販売可能な形態に加工されエンドユーズサプライチェーンに販売されるリサイクル炭素繊維に焦点を当てており、一部の刊行物がより広範な循環複合材料の数値に含めているカーボンブラック系添加剤および未硬化プリプレグスクラップの単純な再利用を除外している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 197.53 ミリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 177.60 ミリオン 米ドル(2025年) | 開示された消費量に依拠する傾向が強い、より狭い需要捕捉を使用しており、小規模なリサイクルルートおよび非航空宇宙スクラップストリームを過小評価する可能性があり、2025年の推計合計値が低下する場合がある。 |
| 産業刊行物B | 202.16 ミリオン 米ドル(2025年) | 隣接するリサイクル複合材料中間材料を含む可能性のある広範な製品フレーミングと、より積極的な初期年の平均販売価格の進行を適用しており、物理的な繊維量が類似していても2025年の価値を引き上げる可能性がある。 |
3つの数値の乖離の方向性は、単一のデータポイントよりも対象範囲と価格ロジックに起因している。市場を識別可能なリサイクル繊維販売に結び付け、実際の操業フィードバックに基づいて稼働率と価格を確認することで、新たな設備能力と認定マイルストーンが発生した際に再現・更新が容易な推計値を維持している。
レポートで回答される主要な質問
リサイクル炭素繊維市場の現在の市場規模はどのくらいですか?
リサイクル炭素繊維市場の規模は2025年に1億9,753万米ドルと評価され、2026年の2億2,462万米ドルから2031年には4億2,700万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは13.71%です。
2025年にリサイク炭素繊維市場をリードした地域はどこですか?
北米は2025年にリサイクル炭素繊維市場をリードし、総収益の38.15%を占めました。
航空宇宙産業はグローバルなリサイクル炭素繊維市場にどのように貢献していますか?
航空宇宙製造業は大量の高品質炭素繊維スクラップおよび生産端材を生み出しており、リサイクルの重要な原料を提供し、グローバルなリサイクル炭素繊維市場の拡大を支えています。
先進的なリサイクル技術はグローバル市場においてどのような役割を果たしていますか?
熱分解法や溶剤分解法などの先進技術は、より高品質なリサイクル炭素繊維の回収を可能にすることで、従来の機械的粉砕から脱却する移行を加速させています。