
Mordor Intelligenceによる炭素繊維市場分析
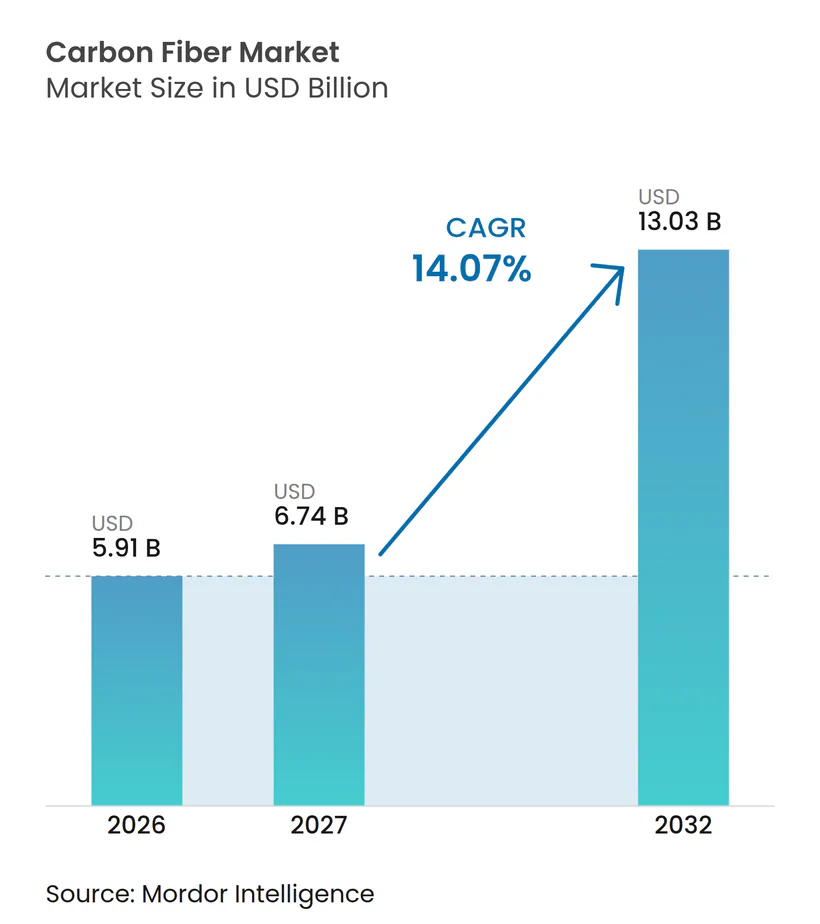
炭素繊維市場規模は2026年に5.91 ビリオン 米ドルと推定され、2027年には6.74 ビリオン 米ドル、2032年までに13.03 ビリオン 米ドルに達し、2027年から2032年にかけて14.07%のCAGRで成長すると予測されています。炭素繊維市場の数量は2026年に246.3キロトンと推定され、2027年には289.7キロトン、2032年までに651.5キロトンに達し、2027年から2032年にかけて17.6%のCAGRで成長すると予測されています。
中国における洋上ブレードプログラムおよびオプションのEV部品は、炭素強化仕様を繰り返しの繊維需要へと転換させています。メーカーは大型トウおよび高弾性率ラインの追加と、自動車バイヤー向けの中間材料共同開発で対応しています。エネルギー集約型の変換プロセスは価格柔軟性を制限し、リサイクル原料供給の不確実性は自動車分野でのスケール拡大を制約しています。これらの制約は、原料依存型の大量リサイクル自動車用途よりも、ブレードおよびプレミアム部品プログラムを優位に立たせています。
主要レポートのポイント
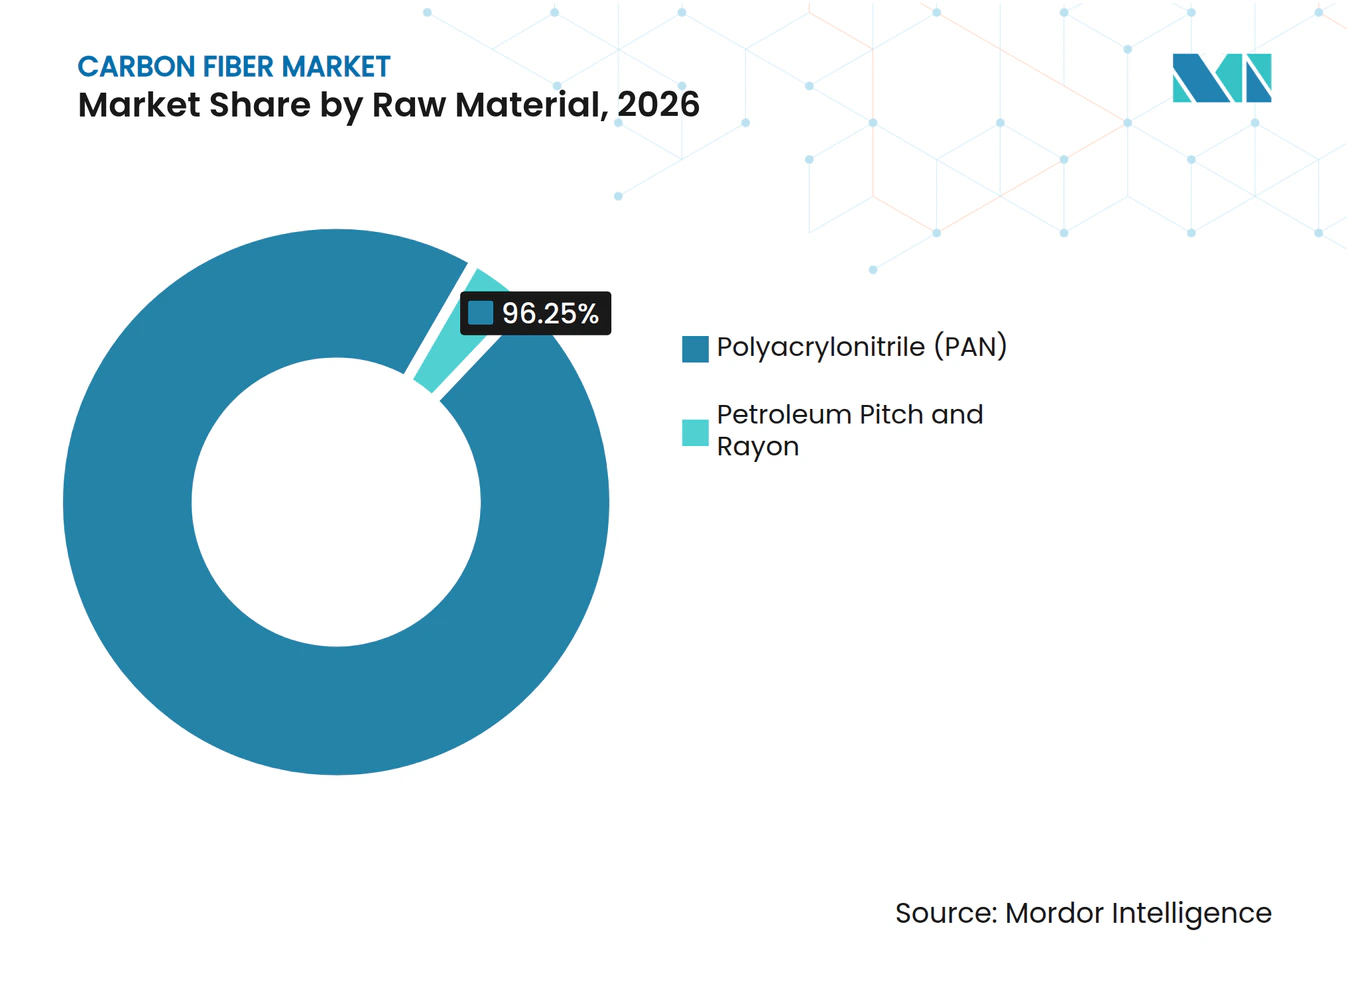
- 原材料セグメントはポリアクリロニトリル(PAN)が主導し、2026年の数量シェアの96.25%を占め、2027年から2032年にかけて17.8%の数量CAGRで最も速く成長すると予測されています。
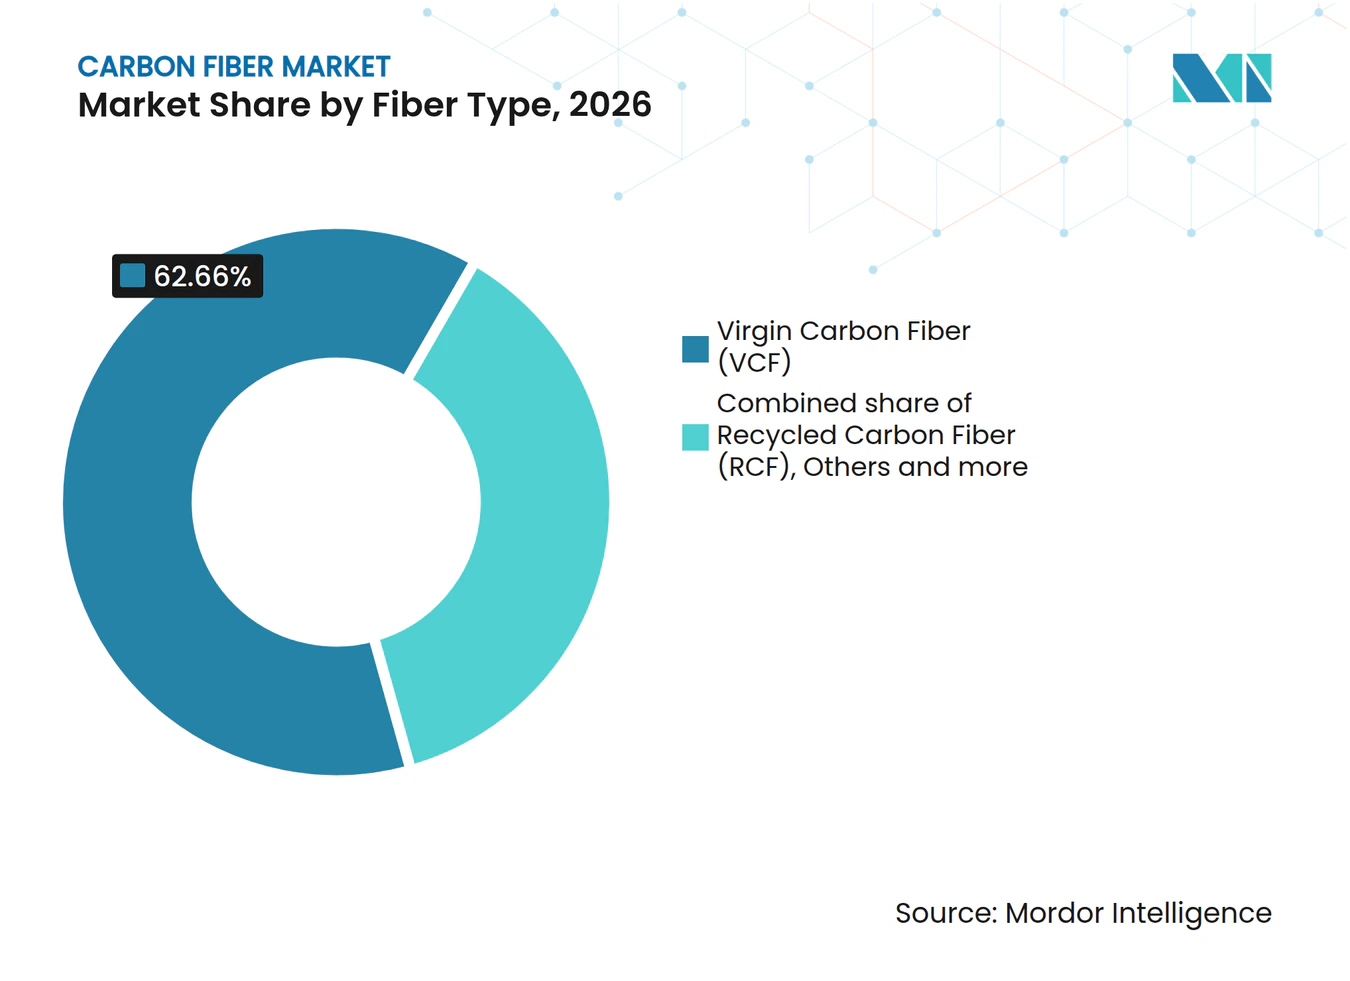
- 繊維タイプでは、バージン炭素繊維が2026年の数量シェアの62.66%を占め、リサイクル炭素繊維は2027年から2032年にかけて19.4%の数量CAGRで最も速く成長すると予測されています。
- 複合材料が用途をリードし、2026年の数量シェアの87.64%を占め、マイクロ電極は2027年から2032年にかけて25%の数量CAGRで最も速く成長するセグメントと予測されています。
- エンドユーザー産業では、代替エネルギーが2026年の数量シェアの27.77%でリードし、その他のエンドユーザー産業は2027年から2032年にかけて25.5%の数量CAGRで最も速く成長すると予測されています。
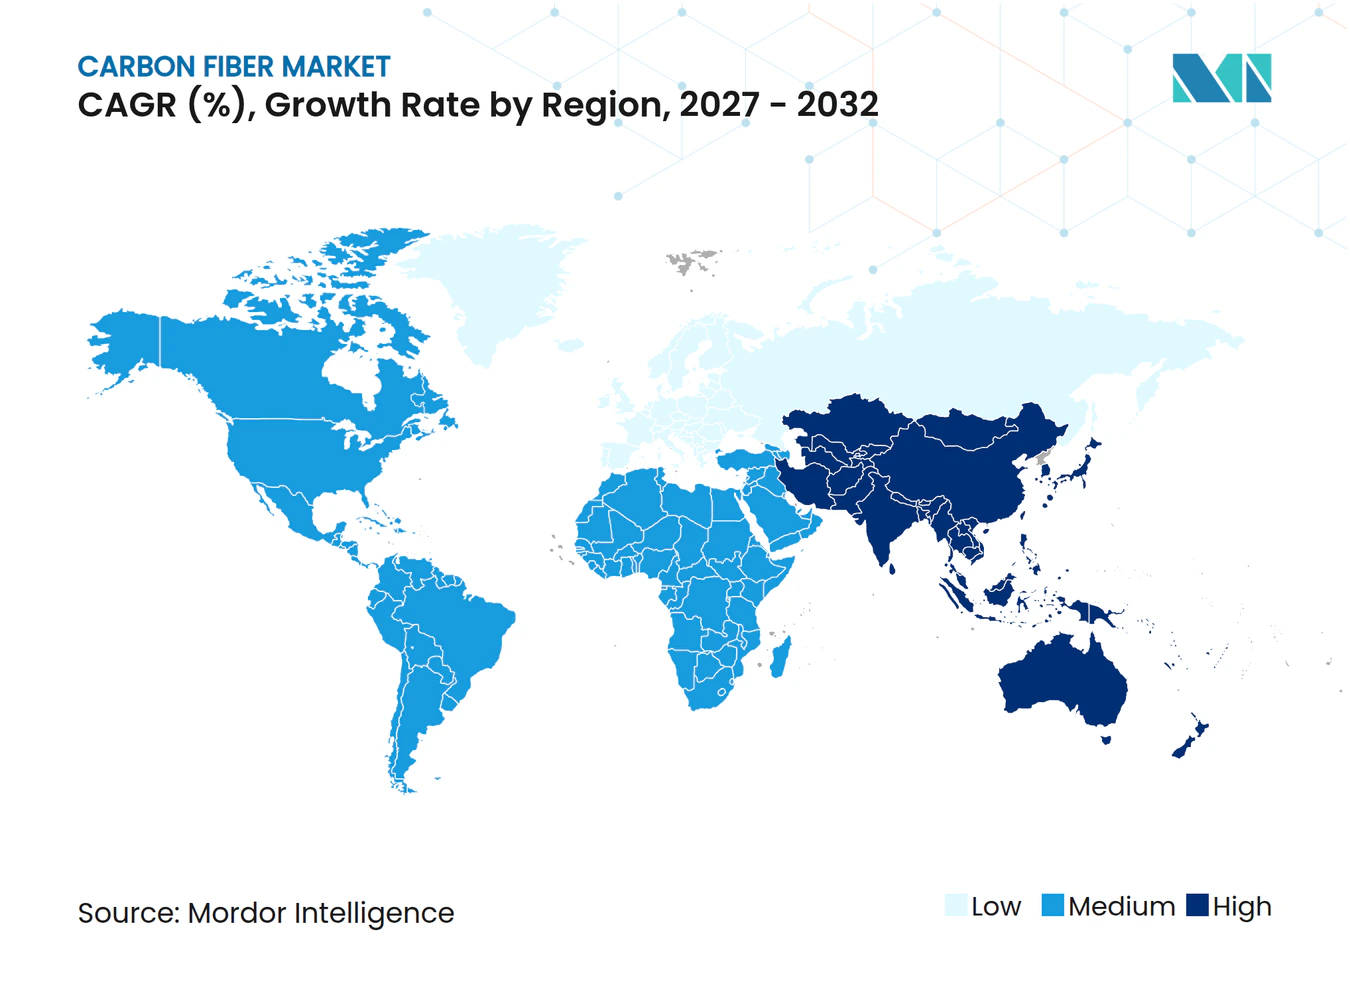
- 地域別では、アジア太平洋が2026年の数量シェアの45.97%を占め、2027年から2032年にかけて20.2%の数量CAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 商業モビリティ向け水素およびCNG圧力容器の生産増加 | +4.2% | アジア太平洋、特に中国 | 中期(2〜4年) |
| 高強度ブレードを必要とする洋上風力タービンの急速な普及 | +5.1% | アジア太平洋、欧州および北米 | 短期(2年以内) |
| EVプラットフームにおけるバッテリーパックエンクロージャーの採用と軽量化 | +3.6% | アジア太平洋、特に中国 | 短期(2年以内) |
| 複合材サイクルタイムを大幅に短縮する3次元自動ファイバープレースメントライン | +3% | オーストリアおよびアメリカ合衆国 | 中期(2〜4年) |
| インドおよびMENA航空宇宙オフセットプログラムにおける現地調達義務 | +1.2% | インドおよびアラブ首長国連邦 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業モビリティ向け水素およびCNG圧力容器の生産増加
商業モビリティは、車両貯蔵仕様が炭素繊維シリンダーを必要とする場合に強化材需要を増加させる可能性があります。澳盛水素エネルギーは2025年2月、中国の呉江でファイバーワインド式ガスシリンダーの最初の製品をラインオフし、2025年9月30日には同地でメタルライナーファイバーワインド式ガスシリンダーのB3生産ライセンスを取得し、商業生産の準備が整ったと発表しました。同社はファイバーワインド式シリンダーを公共交通機関および産業生産に使用されるものとして説明しました。同社の自動車用水素シリンダーはアルミニウム合金ライナー、フル炭繊維ラップおよびガラス繊維保護層を備え、35 MPaの定格で9〜450リットルの容量を持ちます。炭素繊維シリンダー設計における強化材需要は、ライセンス発行のみではなく、輸送および産業プログラムに納入されるシリンダーに応じてスケールします。
高強度ブレードを必要とする洋上風力タービンの急速な普及
新規洋上設置は、高強度ブレード材料のサプライヤーにとってのアドレス可能なプロジェクト基盤を拡大します。世界風力エネルギー協議会(GWEC)は、2025年に世界で9.3 GWの新規洋上風力容量が系統連系され、2024年比16%増となり、記録上3番目に高い年間合計となったと報告しました。[1] 炭素繊維メーカーは、ブレード仕様が炭素強化材を必要とするプロジェクトを通じて参加しています。したがって、需要エクスポージャーはその材料を使用する展開済みタービン設計のサブセットに従います。拡大する設置基盤はそれらのサプライヤーにより多くの潜在的なブレードプログラムを提供し、炭素強化設計への選定が洋上展開を繰り返しの繊維受注に転換するステップとなります。
EVプラットフォームにおけるバッテリーパックエンクロージャーの採用と軽量化
電気自動車の軽量化は、個別に選択された部品を通じて繊維需要を生み出す可能性があります。2026年1月、現代自動車グループはアバンテNおよびフル電動IONIQ 5Nへの炭素繊維強化プラスチックの使用を報告し、重量削減と空力性能のための部品例としてスポイラー、サイドミラーおよびエキゾーストトリムを挙げました。小米は2025年2月に21個のオプション炭素繊維部品を搭載したSU7 Ultraエレクトリックセダンを発売しました。最初の3日間で、同車両の予約注文は19,000件を超え、確定注文は10,000件を超えました。繊維メーカーにとって、オプション装備は販売機会が車両需要だけでなく部品選択と材料含有量にも依存することを意味します。現代自動車の外装およびトリム用途は、したがって、車軽量化に携わる繊維サプライヤーにとってパフォーマンスモデル部品を明確な販売ターゲットとしています。
複合材サイクルタイムを大幅に短縮する3次元自動ファイバープレースメントライン
自動ファイバープレースメントは、メーカーがロボット制御テープ配置で製造できる複合材形状の範囲を拡大します。FACCはオーストリアのプラント4に新しい自動ファイバープレースメントシステムを2026年第3四半期に稼働させる予定を組みました。FACCの2025年マガジンは、プラント4システムを翼シェルや操縦面などの複雑な構造物へのプリプレグ繊維テープの3次元配置向けに設計されたものとして説明しました。航空宇宙コンバーターにとって、そのようなシステムは自動積層を複雑な形状に拡張するため、強化テープの繰り返し使用はそれらの構造物が生産に到達するかどうかに依存します。積層能力を後続の製造ステップに合わせることで、追加材料がどれだけ使用可能な出力になれるかが決まります。繊維の機会は、それらのテープを吸収する完成した翼および操縦面構造物に続きます。
制約の響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギー集約型の酸化および炭化 | -1.8% | 中国、日本およびアメリカ合衆国 | 長期(4年以上) |
| リサイクル炭素繊維原料のサプライチェーンリスク | -0.9% | アジア太平洋、特に日本 | 中期(2〜4年) |
| スポーツ用品における高性能熱可塑性プラスチックとの競合 | -0.3% | アジア太平洋、特に中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型の酸化および炭化
エネルギー需要は、繊維サプライヤーが価格のみで競争できる範囲を制限する変換コストの下限を生み出します。2025年の研究レビューによると、化石ベースの前駆体からの生産はコストがかかりエネルギー集約的です。このレビューは、安定化と炭化を製造エネルギー需要の主要な寄与因子として特定しています。価格に敏感な部品を検討しているコンバーターにとって、これは上流の熱的ルートの経済性を部品の性能と並んで関連させます。したがって、下流需要の拡大だけでは繊維変換に組み込まれたエネルギー負担を取り除くことはできません。低付加価値用途にわるメーカーは、高価な変換が価格引き下げの余地を少なくするため、より困難な商業的トレードオフに直面します。
リサイクル炭素繊維原料のサプライチェーンリスク
原料の安全確保は、リサイクル繊維サプライヤーが対応できる自動車プログラムを制限する可能性があります。2025年12月、三菱重工業(MHI)は、廃棄物供給が部品重量や車両モデルによっては不十分になる可能性があるため、リサイクル炭素繊維は量産自動車部品には適していないと述べました。[2] 特定の部品へのより大きなコミットメントは、したがって、対応する廃棄物ストリームを必要とします。これにより、材料コミットメントはリサイクル業者の処理能力だけでなく、意図する部品と生産規模に特有のものとなります。2025年12月までに、MHIは航空機複合材廃棄物を複数のリサイクルパートナーに定的に供給するシステムを確立しました。MHIは安定した廃棄物供給を伴う中・低量生産用途を推奨し、大量自動車採用は十分な原料確保を条件としました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
PANが生産規模とグレード拡張を結びつけるポリアクリロニトリル(PAN)は2026年の数量シェアの96.25%を占め、最大セグメントかつ最も速く成長するセグメントであり、2027年から2032年にかけて17.8%の数量CAGRが予測されています。Zhongfu Shenying Carbon Fiber Co., Ltd.は2026年3月、中国における年間PANベースの乾式湿式紡糸能力が29,000メトリックトンであり、さらに31,000メトリックトンが建設中であると報告しました。この製造基盤は前駆体の選択を商業繊維生産のための確立されたルートと結びつけています。建設プログラムはその生産者のPANベースの製造プラットフォームを拡張し、同じ前駆体ルートを通じてより多くのコンバーターに供給する余地を生み出しています。
商業的拡大はまた、特定の用途に必要なグレードに到達する必要があります。東レカーボンファイバーズヨーロッパは2026年3月、フランスのアビドスにT300および高弾性率繊維のユニットを稼働させ、完全稼働は2026年下半期に予定されました。同社のPANベースの高弾性率トレカ繊維は、ロケット、プレミアムスポーツ用品および産業用ローラーにおける剛性と熱膨張要件に対応しています。これらの用途は、グレード拡張を単に未分化の繊維能力を追加することと区別します。したがって、立ち上げの商業的価値は、追加されたグレードをその特定の性能特性を必要とする用途に合わせることに依存します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
繊維タイプ別:
バージンスケールが商業リサイクル供給と融合バージン炭素繊維(VCF)は2026年の数量シェアの62.66%を占め、最大セグメントとなっています。2026年3月時点で、東レグループはレギュラートウTORAYCA炭素繊維の年間能力28,770メトリットンおよびZOLTEKブランドの大型トウ炭素繊維35,000メトリックトンを報告しました。これにより、同一サプライヤーグループ内で実質的なバージン繊維規模と異なるトウフォーマットおよびブランドが組み合わされています。TORAYCAレギュラートウとZOLTEK大型トウの分離により、フォーマット固有の能力がバイヤーの部品プログラムにとって関連する供給指標となります。
リサイクル炭素繊維(RCF)は最も速く成長するセグメントであり、2027年から2032年にかけて19.4%の数量CAGRが予測されています。2026年9月、R&M International Sales CorporationはVartegaの回収技術およびEasyFeedバンドルの処理能力を取得し、リサイクル繊維製品の注文を履行していると報告しました。この取引は既存の商業製品を新しい技術所有者と結びつけ、熱可塑性コンパウンダーへの継続的な供給を支援します。コンパウンダーへの供給には回収繊維と彼らが処理できるフォーマットの両方が必要なため、使用可能な回収・バンドルプロセスの管理が重要となります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
複合材プログラムが需要を支え、電極が拡大複合材料は最大セグメントであり、2026年の数量シェアの87.64%を占めました。エアバスは2025年12月末時点でA350機体の53%が複合材で構成されていると報告しました。2025年12月末までに、エアバスは39のオペレーターに699機のA350を納入しました。[3] 繊維サプライヤーにとって、この組み合わせは確立された製造航空機ファミリー内での繰り返しの複合材使用を示し、材料消費と納入済み機器を結びつけています。A350に携わる複合材サプライヤーにとって、繰り返しの材料需要は、納入が既存のオペレーターに行われる場合も、航空機の製造レートに依存します。
マイクロ電極は最も速く成長するセグメントであり、2027年から2032年にかけて25%の数量CAGRが予測されています。2026年の社説は炭素繊維マイクロ電極を高速スキャンサイクリックボルタンメトリーのゴールドスタンダードとして説明し、手動製造をスケーラビリティと一貫性の制限として特定しました。炭素繊維を指定する設計にとって、再現可能な電極製造は感知用途を材料需要に転換するために重要です。その用途に携わるサプライヤーは、すべての高解像度電極再設計が炭素繊維を保持すると仮定するのではなく、スケーラブルな製造プロセス内で繊維を認定する必要があります。
エンドユーザー産業別:
エネルギー受注が多様化した用途基盤をリード代替エネルギーは最大セグメントであり、2026年の数量シェアの27.77%を占めました。Zhongfu Shenying Carbon Fiber Co., Ltd.は2026年上半期に中国における風力ブレード用途の販売数量が前年比60%成長したと報告しました。同社はその分野での大口顧客と大口注文を強調しました。これにより、エネルギー用途生産者の商業販売戦略と最大エンドユースにおける実現材料数量に結びつけられます。大口風力ブレードアカウントに注力することで、各顧客の生産プログラムがZhongfu Shenying Carbon Fiber Co., Ltd.の繰り返し繊維数量にとって特に重要となります。
その他のエンドユーザー産業は最も速く成長するセグメントであり、2027年から2032年にかけて25.5%の数量CAGRが予測されています。Zhongfu Shenying Carbon Fiber Co., Ltd.は2025年に電子機器および医療用途への商業参加を報告しました。これらの例はカテゴリーに複数の用途ルートを与え、異なる完成品を通じて材料需要が発展することを可能にします。サプライヤーにとって、そのような用途全体での成長は、複数の専門プログラムを繰り返しの材料販売に転換することに依存し、各プログラムが独自の注文スケジュールを持ちます。電子機器と医療用途の両方に対応することで、どちらのカテゴリーもサプライヤーの新規ビジネスを支配しない限り、単一のエンドユースサイクルへの依存を軽減できます。
地域分析
アジア太平洋炭素繊維市場
アジア太平洋は2026年の数量シェアの45.97%を占め、最も速く成長する地域であり、2027年から2032年にかけて20.2%の数量CAGRが予測されています。中国の炭素繊維需要は2025年に132,027メトリックトンとなり、2024年の84,062メトリックトンから57.1%増加しました。2026年6月、中国建材集団の一部門であるZhongfu Shenying Carbon Fiber Co., Ltd.は中国江蘇省連雲港で3ラインを稼働させました。日本炭素繊維製造業者協会によると、日本の炭素繊維の国内外市場向け出荷量は2025年に5.2%減少しました。中国の需要増加と稼働ラインは同国でのさらなる拡大を支援する一方、日本の出荷減少は地域メーカー間の不均一な状況を示しています。
北米では、東レが2026年3月時点で米国のレギュラートウ炭素繊維の年間能力を9,900メトリックトンと報告しました。欧州では、SGL Carbonが2025年の炭素繊維再編を弱い風力需要、世界的な過剰能力、および欧州繊維競争力を損なう持続的な低価格に起因するとしました。欧州の他の地域では、東レの2026年3月の能力表がハンガリーをZOLTEK大型トウ炭素繊維の生産拠点として特定しました。バイヤーは、米国のレギュラートウ能力とハンガリーの型トウ生産から、SGL再編に関連する継続性リスクまで、異なる供給条件に直面しています。
ブラジルの風力ブレード製造基盤は南米の下流需要を支えています。Aerisは2026年第2四半期にブラジルで各3枚の風力タービンブレードセットを17セット請求し、顧客引き取り可能な状態にしました。2025年9月、同社はブレード強化用の引抜成形炭素繊維および樹脂プロファイルへのブラジルの輸入関税引き下げを求めました。中東・アフリカでは、ケープタウンを拠点とするSouth Industriesが2025年に4種類の炭素繊維自転車リム製品を報告し、主に地元の自転車店と欧州の販売代理店を通じて販売しました。Aerisの要請はブレード強化コストに輸入関税を関連させ、South Industriesの流通チャネルは南アフリカのリム生産のリーチを欧州に拡大しています。
地域版
規制の枠組みと見通し
こ比較は、工場操業と複合材製造顧客へのアクセスを評価する炭素繊維メーカーの観点から選択された管轄区域を検討します。中国の枠組みは対象となるPANベースの繊維生産を直接扱い、米国の基準は対象となる主要発生源の熱硬化性複合材顧客に適用されます。共通の商業的問題は、どのコンプライアンス条件が生産者の操業またはそれが対応する顧客用途を規定するかです。
規制表
| 決定要因 | 中国 | アメリカ合衆国 | ドイツ | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 環境省の仕様に基づく地方環境当局 | 米国環境保護庁 | 輸出管理ライセンス機関BAFA | 連邦案件向けIBAMAおよび管轄州または市当局 | 環境許可機関NCEC |
| 主要な手段または方向性 | 対象となる化学繊維製造(PANベースの炭素繊維を含む)に関するHJ 1102-2020 | 熱硬化性樹脂およびゲルコートを使用する複合材を製造する対象主要発生源向けNESHAP | リストに掲載された適格連続繊維に関するEU規則2021/821、附属書I項目1C210(a) | 対象となる資源利用、汚染または劣化活動に関する法律15.190/2025(法律15.300/2025により改正) | 境に影響を与える活動に対するカテゴリーベースの環境許可規制 |
| 商業的影響 | 対象PANファイバー施設の許可要件 | 対象主要発生源の複合材バイヤーの排出コンプライアンス | リストに掲載された適格連続繊維の輸出認可 | 法律の範囲内での建設、設置、拡張および操業の事前ライセンス | 対象建設および操業のカテゴリーベースの許可 |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 厳格化 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
中国の「中」評価は、HJ 1102-2020に基づく定義されたPAN生産許可義務を反映しており、2026年10月に原則承認された一般カタログ改訂の保留とともにあります。アメリカ合衆国では、「中」は対象主要発生源の熱硬化性複合材顧客を通じた間接的なエクスポージャーを反映し、「変化なし」は2020年3月のレビュー後の有効な排出枠組みを反映しています。ドイツの「中」および「変化なし」の判断は、リストに掲載された適格連続繊維の輸出認可を継続的なグレード固有の市場アクセス条件として扱います。ブラジルの「中」よび「変化なし」の判断は、2026年2月に施行された法律15.190/2025に基づく対象建設および操業の事前ライセンスを反映し、サウジアラビアの判断は両プロジェクト段階を規定するカテゴリーベースの環境許可を反映しています。
バリューチェーンの段階
バリューチェーンは、原繊維生産、複合材中間体への変換、および下流部品製造を比較します。東レコンポジットマテリアルズアメリカはデケーターで前駆体と炭素繊維を、タコマでプリプレグを製造しています。帝人カーボンは三島で前駆体、炭素繊維およびテナックスプリプレグを製造し、その前駆体は同社の世界中の繊維ラインで使用されています。これらの統合操業は上流供給と中間変換を調整でき、サプライヤーは各段階で異なる製品から収益を得ます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 前駆体統合と原繊維生産 | 東レコンポジットマテリアルズアメリカや帝人カーボンなどの統合繊維メーカー | 原繊維販売 | 前駆体供給を繊維ライン要件に合わせること | 前駆体と繊維の生産スケジュールを調整する |
| ファブリック、テープおよびプリプレグ変換 | Composite Materials ItalyやToray Composite Materials Americaなどの中間材料メーカー | ファブリック、テープおよびプリプレグ販売 | 強化材と樹脂を用途要件に合わせること | 意図する用途に合わせて樹脂と強化材フォーマットを開発する |
| 複合材部品製造 | 東レカーボンマジックやCarbon Magic Thailandなどの複合材部品メーカー | 部品販売 | 設計を複数サイトにわたる生産に移転すること | 開発と製造間の移転を標準化する |
| 情報源: Mordor Intelligence | ||||
下流の収益は繊維自体を超えた変換能力に依存します。Composite Materials Italyは織物ファブリック、プリプレグおよびテープを製造し、ENEOSテクノマテリアルズは顧客要件に合わせてプリプレグと成形品を設計しています。配合と部品設計による拡張は、サプライヤーの収益を下流フォーマットにシフトさせ、繊維の入手可能性とともに用途エンジニアリングへの依存を高める可能性があります。
競合環境
市場集中度
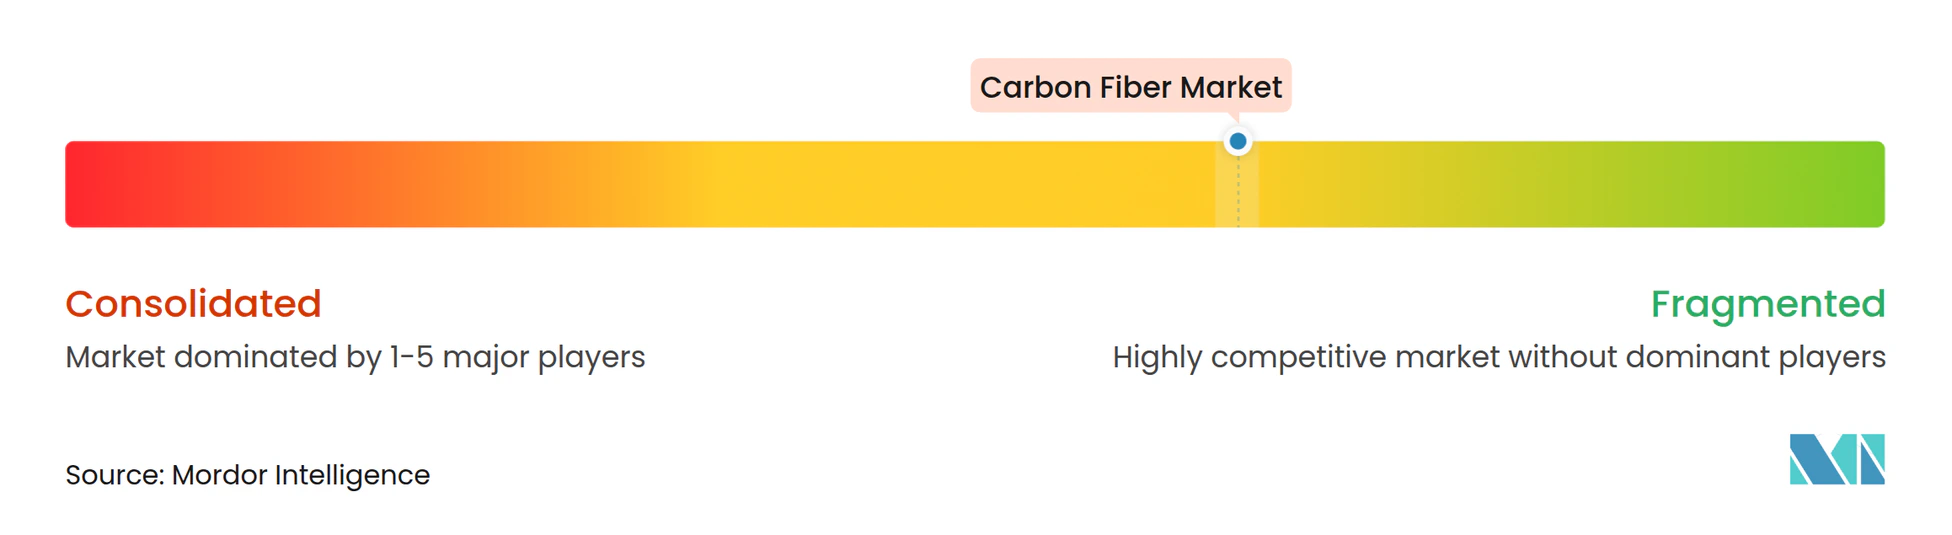
統合サプライヤーのTORAY INDUSTRIES, INC.、Mitsubishi Chemical Corporation、Teijin Limited、Hexcel CorporationおよびSGL Carbonは、繊維と複合材料の各段階で競合しています。東レの炭素繊維複合材料セグメントは2025年度のグループ収益の12%を占め、Hexcelの2025年の全事業を合わせた連結売上高は1.89 ビリオン 米ドルでした。2026年3月、帝人カーボンはサーキュラーフィードストックのテナックスネクスト材料が産業用途に完全に利用可能となり、基準引張および剛性性能を維持しながら監査済みで36%のCO₂削減を達成したと報告しました。SGL Carbonは炭素繊維部門と複合材ソリューション部門を2026年1月1日付でファイバーコンポジットに統合し、繊維と下流複合材活動のための共通の運営構造を提供しました。
2025年10月、TORAY INDUSTRIES, INC.は現代自動車グループと将来のモビリティ複合材を対象とした共同開発契約を締結しました。東レグループは炭素繊維技術を使用した中間材料と成形品の開発を担当し、商業化がコラボレーションの意図する範囲の一部となりました。2025年12月、Mitsubishi Chemical Corporationは2025年から2027年にかけて日本とアメリカ合衆国における高性能繊維能力の段階的強化を計画し、当時の水準の約2倍を目標とすると発表しました。これらの戦略は、用途の共同開発とスポーツ、航空宇宙およびハイパーカー用途向けの意図する能力を組み合わせ、異なるバイヤー要件を持つサプライヤーを結びつけます。共同開発ルートは使用可能な材料仕様に到達する必要があり、能力ルートは稼働供給に到達する必要があるため、契約と工場計画は異なる実行要件を持ちます。
2026年6月17日時点でMitsubishi Chemical Corporationの100%オーナーである三菱ケミカルグループ株式会社は、2025年度末までにより広いコンポジット&シェイプスビジネスグループで約80%の再編完了と収益性の回復を報告しました。2026年9月、同グループは中国および韓国の競争圧力を説明し、選択された自動車用圧力容器市場および風力タービン関連用途からの撤退を報告しました。SGL Carbonは2025年3月に開始した再編が、2年間のマイナス貢献の後、2025年後半に炭素繊維部門をプラスの調整後EBITDAに戻したと報告しました。SGL Carbonはまた炭素繊維事業活動の大幅な縮小を報告しました。これらの撤退は、Mitsubishi Chemical Corporationが計画する能力拡張スポーツ、航空宇宙およびハイパーカーグレードをターゲットとする中、挑戦者にとって用途固有の機会を生み出しています。
炭素繊維産業リーダー
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Corporation
-
Teijin Limited
-
Hexcel Corporation
-
SGL Carbon
- 注:主要企業の掲載順は順位を示すものではありません。
炭素繊維市場 このレポートでカバーされる企業
- A&P Technology, Inc.
- Anshan Senoda Technology Co., Ltd.
- Aksa Carbon
- Formosa Plastics Corporation
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- Jiangsu Hengshen Co., Ltd.
- KUREHA CORPORATION
- Mitsubishi Chemical Corporation
- Nippon Graphite Fiber Co., Ltd.
- Rock West Composites, Inc.
- SGL Carbon
- Sigmatex (UK) Limited
- Syensqo
- Taekwang Industrial Co., Ltd.
- Teijin Limited
- TORAY INDUSTRIES, INC.
- UMATEX
- Zhongfu Shenying Carbon Fiber Co., Ltd.
市場参加者にとっての主要機会
この機会は、高レート航空宇宙繊維認定と部品メーカー向けの商業的に使用可能なリサイクル繊維供給を比較します。2025年7月から2028年9月に予定されているエアバスのHERAプロジェクトは、炭素繊維強化ポリマー(CFRP)胴体バックストラクチャー部品を開発し、高レート製造プロセスを評価しています。2025年12月、MHIは三菱電機がキャニスター型掃除機の下部ケースにリサイクル炭素繊維を適用したと報告しました。MHIは商業化が航空機製造廃棄物に比べてリサイクル繊維の使用量が少なく、樹脂メーカーのバッチ量を満たしていないと述べました。
市場機会表
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益 |
|---|---|---|---|---|---|
| 高レート航空機バックストラクチャーへの繊維認定 | HERAの2025〜2028年プログラムは検証済み高レートCFRP部品をターゲット | 航空宇宙複合材部品メーカー | フレームおよびドアサラウンドプロセッサーと共同で繊維グレードを認定する | 統合された高レートプロセスチェーンの検証が必要 | 認定繊維メーカーと航空宇宙コンバーター |
| 一貫したリサイクル繊維バッチの集約 | MHIは2025年12月に家電用途と未達成の樹脂メーカーバッチニーズを報告 | 家電部品に供給する樹脂コンパウンダー | 認定済み回収繊維ロットを繰り返しのバッチ納品にまとめる | 2025年12月に報告されたバッチ量ギャップ | リサイクル繊維サプライヤーと樹脂コンパウンダー |
| 家電部品経済に合わせたリサイクル繊維オファーの開発 | MHIの2025年12月の評価はガラス繊維価格競争と品質基準のギャップを特定 | 家電部品成形業者 | 重量削減が認定リサイクル繊維オファーを正当化できる部品をターゲットにする | MHIの2025年12月の評価における価格と品質の障壁 | リサイクル繊維メーカーと家電部品成形業者 |
| 情報源: Mordor Intelligence | |||||
中心的機会は、プロセス適合性と再現可能な供給量の両方を含む、繰り返し生産のための材料準備です。MHIの2025年12月の評価におけるバッチ量要件と価格・品質の懸念は、樹脂コンパウンダーの投入ニーズを具体的なターゲットとしています。したがって、一貫した認定繊維ロットは、定義された部品プログラムへのルートなしに追加の回収能力を提供するよりも、より実行可能なオファーとなり得ます。
最近の産業開発事情 炭素繊維市場
- 2026年9月:R&M International Sales CorporationがVartegaの炭素繊維回収技術およびリサイクル炭素繊維EasyFeedバンドルの処理能力を取得しました。
- 2026年8月:Zhongfu Shenying Carbon Fiber Co., Ltd.が2026年上半期に中国における風力ブレード用途の販売数量が前年比60%成長したと報告しました。
- 2026年6月:中国建材集団の一部門であるZhongfu Shenying Carbon Fiber Co., Ltd.が中国江蘇省連雲港でT1100グレード、48K大型トウおよびM40高弾性率製品をカバーする3本の高性能炭素繊維ラインを稼働させました。
炭素繊維市場 レポートの範囲と調査方法論
市場定義と対象範囲
世界の炭素繊維市場は、連続、半連続、チョップド繊維を含む原炭素繊維の年間工場出荷価格を、コンバーターへの世界販売または自社複合材ラインへの供給として測定します。これらの販売は混合実現工場出荷価格で評価され、前駆体、繊維タイプ、用途、エンドユーザー産業、地域によって分類されます。
スコープの除外:完成複合材部品、プリプレグ、個別販売のPAN、石油ピッチおよびレーヨン前駆体材料、および活性炭布は除外されます。
セメンテーション概要
- 原材料別
- ポリアクリロニトリル(PAN)
- 石油ピッチおよびレーヨン
- 繊維タイプ別
- バージン炭素繊維(VCF)
- リサイクル炭素繊維(RCF)
- その他
- 用途別
- 複材料
- テキスタイル
- マイクロ電極
- 触媒
- エンドユーザー産業別
- 航空宇宙・防衛
- 代替エネルギー
- 自動車
- 建設・インフラ
- スポーツ用品
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
公開証拠は、日本炭素繊維製造業者協会の出荷統計、世界風力エネルギー協議会の設置データ、コンポジットユナイテッドの炭素繊維需要レポート、日本の経済産業省の生産統計などのソースを通じて市場需要と生産条件を説明できます。これらのソースは出荷トレンド、エンドユース指標、地域活動、生産コンテキストの確立に役立ち、企業の開示と投資家向け資料は能力、稼働率、製品ミックス、実現売上の確認に役立ちます。
足的なクロスチェックは、年次報告書、規制申請書、投資家向けプレゼンテーション、信頼できるビジネスプレスを使用して、公開指標に対する生産者の拡張、操業変更、エンドマーケットプログラムを追跡できます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全域の主要エンドユース産業における炭素繊維メーカー、前駆体・リサイクル専門家、複合材コンバーター、購買・エンジニアリングリーダーが含まれます。回答者は出荷タイミング、価格と製品ミックス、自社移転、エンドユース需要、地域差に関する二次推定をテストし、未解決のギャップは独立した操業・貿易指標に対して文書化・三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:42% |
| 中間層:46% | 機能・部門リーダー:35% | 欧州・中東・アフリカ:27% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:31% |
市場規模算定と予測
モデルは原繊維の金額と数量のグローバルトップダウン推定から始まり、選択された合計を生産者の開示、出荷指標、および数量に乗じたサンプリング販売価格と照合します。サプライヤーのロールアップは第三者販売と自社繊維使用を区別し、後者は原繊維工場出荷時点で一度評価され、生産者またはチャネル証拠のギャップは地域の出荷・稼働率指標で境界付けられます。
アナリストは需要を航空機・車両生産、風力設置、圧力容器プログラム、発表済み繊維能力に関連付け、それぞれを使用して原繊維要件のタイミングと規模を確認します。セグメントシェアは開示された製品ミックス、用途、エンドユーザーエクスポージャー、地域出荷から構築され、合計に照合されます。金額と数量は別々にモデル化され、価格とグレードミックスが異なるパスを説明できます。シナリオ分析は、注文、稼働率、またはエンドマーケット成長が大幅に変動する場合の予測を提供し、生産者、コンバーター、バイヤーとのインタビューが推定を確定する前に前提をテストし、省略された用途を特定できます。
データ検証と更新サイクル
アナリストはサプライヤーの開示、協会出荷、貿易・エンドマーケット指標、サンプリング価格・数量チェックを三角測量し、外れ値を調査して期間、地域、セグメント間で推定を比較します。第2レビューはソースの日付、単位、二重計上、および説明が観察された分散に適合するかどうかを確認し、矛盾する数値または重大なギャップが残る場合はアナリストが関連する回答者に再連絡します。データセットは年次更新され、能力、政策、またはエンドマーケットイベントが見通しを大幅に変更する場合はサイクル間に更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceの炭素繊維市場規模算定と他の公表推定との比較
これらの販売は混合実現工場出荷価格で評価され、前駆体、繊維タイプ、用途、エンドユーザー産業、地域によって分類されます。アナリストは需要を航空機・車両生産、風力設置、圧力容器プログラム、発表済み繊維能力に関連付け、それれを使用して原繊維要件のタイミングと規模を確認します。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および研究全体のクロスチェックを通じて対処されます。アナリストはサプライヤーの開示、協会出荷、貿易・エンドマーケット指標、サンプリング価格・数量チェックを三角測量し、外れ値を調査して期間、地域、セグメント間で推定を比較します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 金額:6.74 ビリオン 米ドル(2027年)/数量:289.7キロトン(2027年) | |
| グローバルコンサルタンシーA | 5.3 ビリオン 米ドル(2025年) | グローバルコンサルタンシーAの公表予測は2030年まで9.1%の成長パスを使用しており、本レポートの金額成長見通しを下回っています。 |
| 産業ジャーナルB | 146キロトン(2025年) | 産業ジャーナルBは2030年まで年間13.2%の需要成長を予測しており、本レポートの数量成長見通しを下回っています。 |
Mordor Intelligenceは推定を研究の定義された対象範囲と需要モデルに結びつけています。アナリストはサライヤーの開示、協会出荷、貿易・エンドマーケット指標、サンプリング価格・数量チェックを三角測量し、外れ値を調査して期間、地域、セグメント間で推定を比較します。
レポートで回答される主要な質問
炭素繊維市場の規模と成長見通しは?
金額は2027年に6.74 ビリオン 米ドルと予測され、2032年までに13.03 ビリオン 米ドルに達し、2027年から2032年にかけて14.07%の数量CAGRで成長します。数量は2032年までに651.5キロトンに達すると予測されています。
炭素繊維需要を牽引しているものは何ですか?
風力ブレードとオプションの電気自動車部品が需要機会を生み出しています。Zhongfu Shenying Carbon Fiber Co., Ltd.は2026年上半期に中国における風力ブレード繊維の販売数量が前年比60%成長したと報告しました。
どの前駆体ベースの炭素繊維セグメントがリードしていますか?
PANベースの炭素繊維が2026年の数量シェアの96.25%でリードし、2027年から2032年にかけて17.8%の数量CAGRで成長すると予測されています。
炭素繊産業をリードする企業はどこですか?
主要企業にはTORAY INDUSTRIES, INC.、Mitsubishi Chemical Corporation、Teijin Limited、Hexcel CorporationおよびSGL Carbonが含まれます。
リサイクル炭素繊維の拡大に影響する課題は何ですか?
原料の入手可能性が自動車用途を制約する可能性があります。三菱重工業の2025年12月の評価は、潜在的な廃棄物材料の不足を部品重量と車両モデルに関連付けました。
炭素繊維の金額別販売をリードする地域はどこですか?
アジア太平洋が2026年の数量シェアの45.97%を占め、2027年から2032年にかけて20.2%の数量CAGRで最も速く成長すると予測されています。