
軍事航空宇宙シミュレーションおよびトレーニング市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
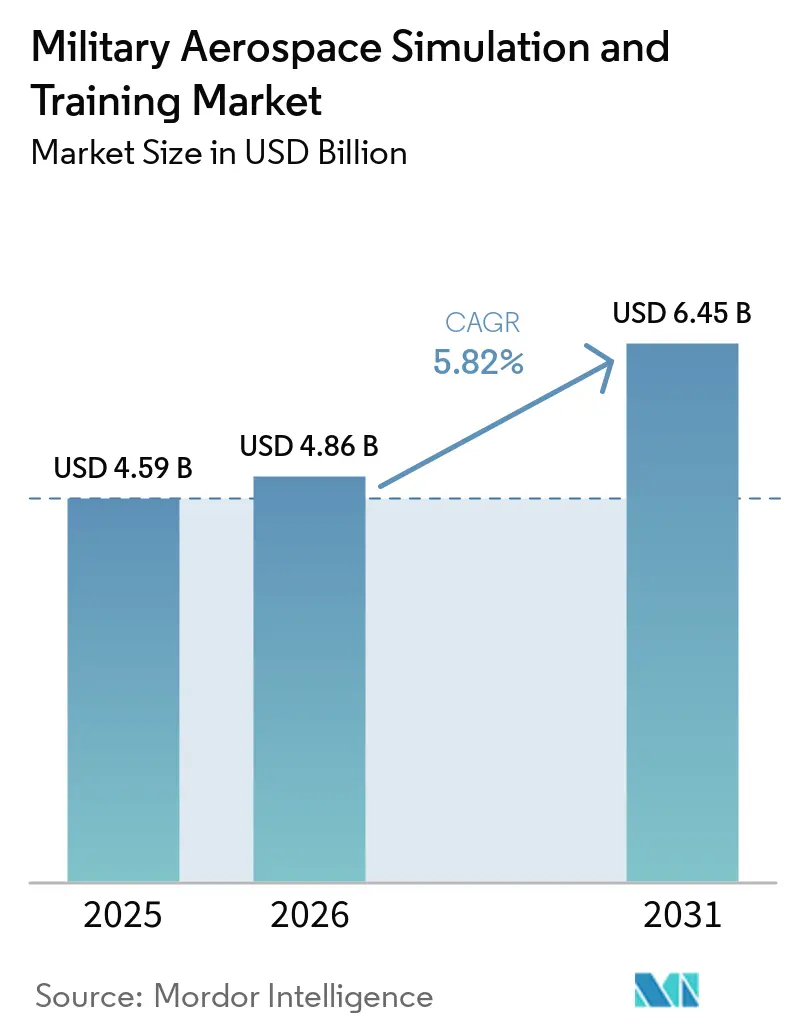
| 市場規模 (2026) | 4.86 十億米ドル |
| 市場規模 (2031) | 6.45 十億米ドル |
| 成長率 (2026 - 2031) | 5.82 % |
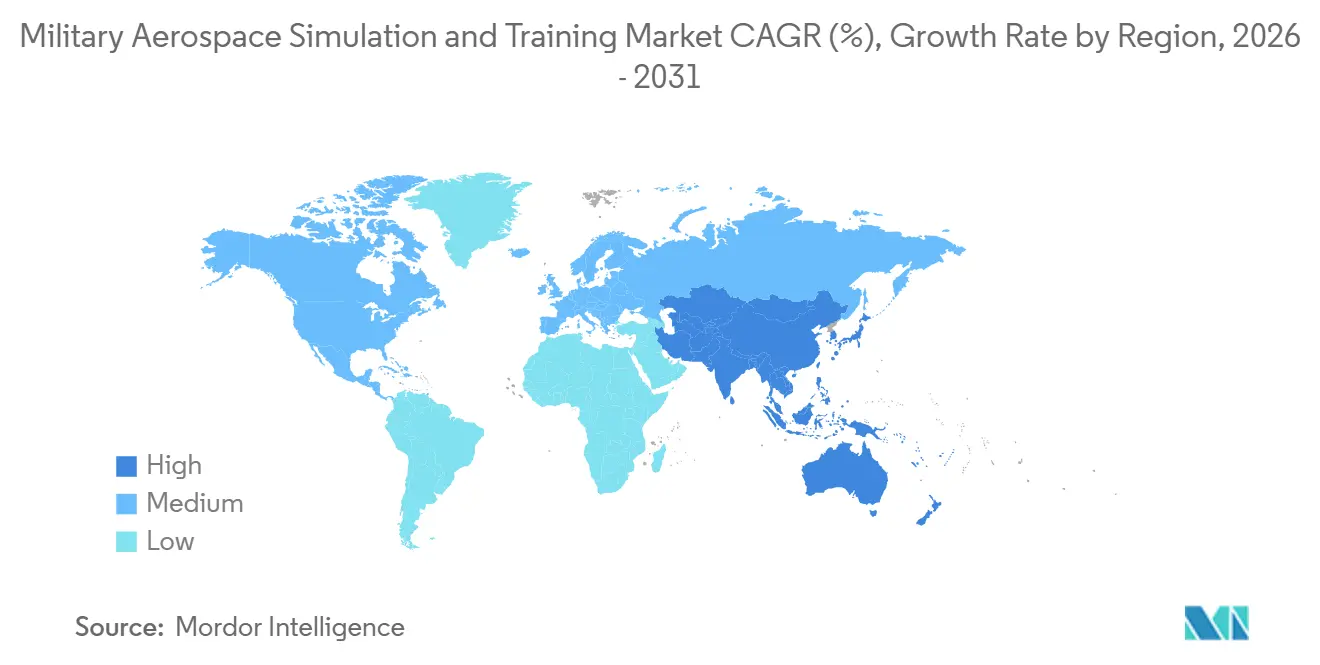
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
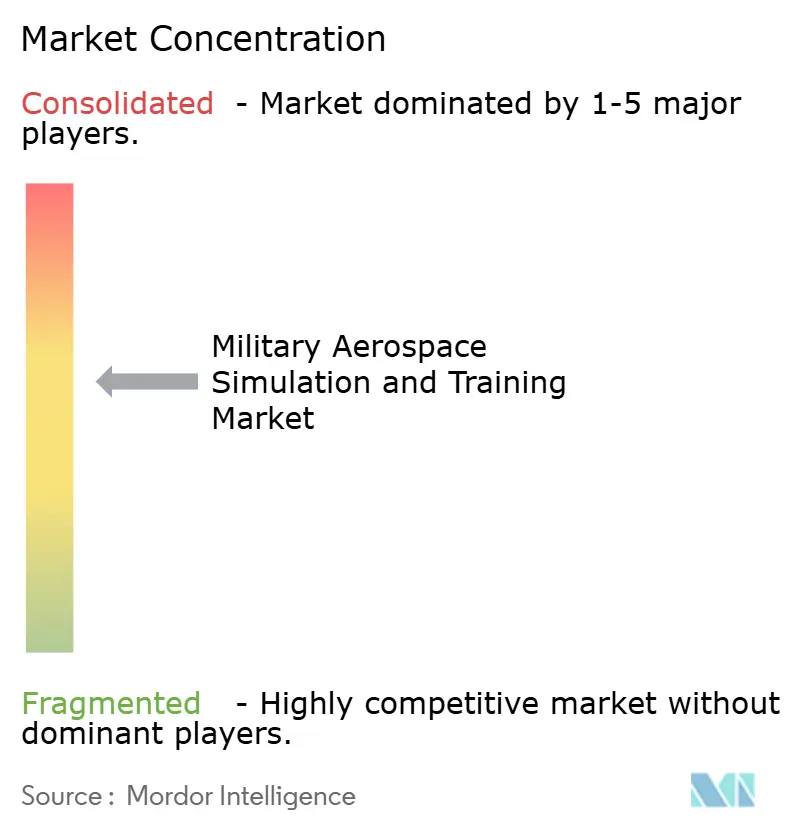
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍事航空宇宙シミュレーションおよびトレーニング市場分析
軍事航空宇宙シミュレーションおよびトレーニング市場規模は2025年に45.9 ビリオン 米ドルと評価され、2026年の48.6 ビリオン 米ドルから2031年には64.5 ビリオン 米ドルへと成長し、2026年から2031年にかけて5.82%のCAGRを記録する見込みです。防衛即応予算は合成トレーニングシステムへの継続的な投資を支援しています。米国はFY2026において戦闘員即応性に1,597.0 ビリオン 米ドルを配分し、トレーニングを単発の調達優先事項としてではなく、より広範な即応プログラムの一環として位置づけています。NATOの同盟国も2025年に、2035年までにGDPの5%を防衛・安全保障支出に充てるという目標を約束し、トレーニングインフラに対するより長期的な計画の地平を支援しています。新世代航空機、パイロット確保の制約、および複雑なミッションのリハーサルの必要性が、接続されたシミュレーターへの需要を高めています。したがって、軍事航空宇宙シミュレーションおよびトレーニング市場は、デバイス、コースウェア、セキュアネットワーク、および長期サポートを組み合わせた統合トレーニングシステムへと移行しています。
主要レポートのポイント
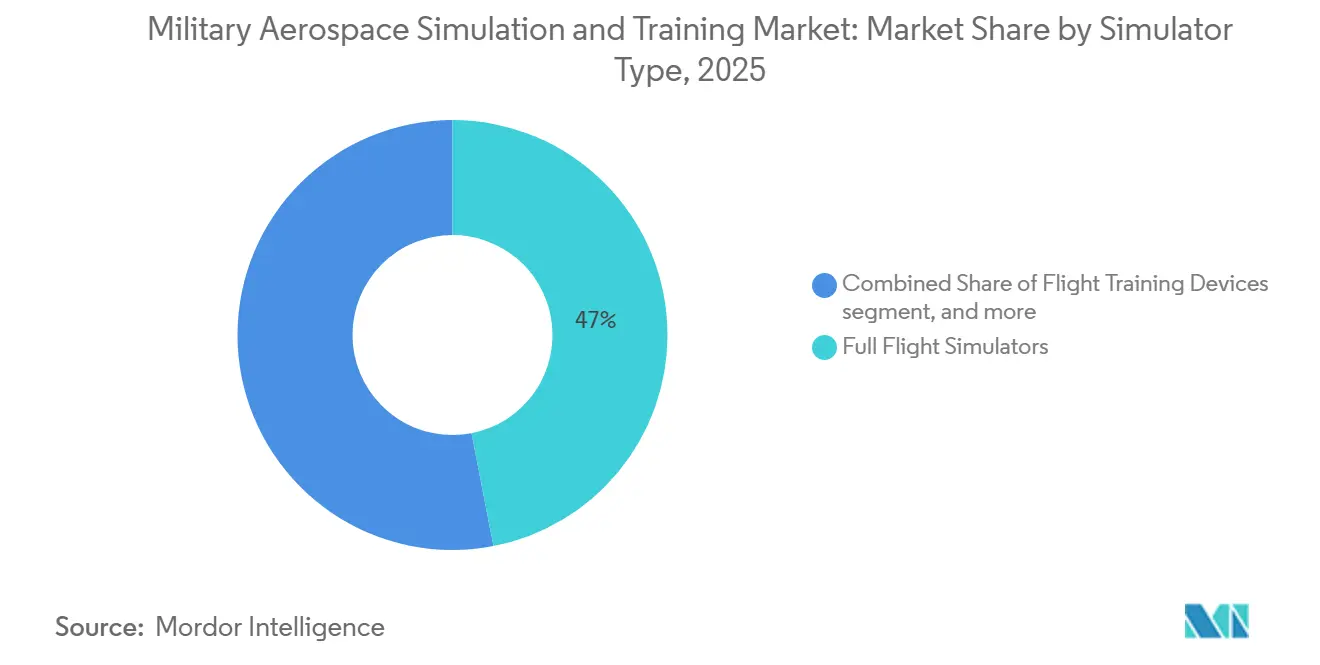
- シミュレータータイプ別では、フルフライトシミュレーターが2026年の軍事航空宇宙シミュレーョンおよびトレーニング市場シェアの46.95%を占め、フライトトレーニングデバイスは2031年にかけて8.38%のCAGRで成長すると予測されています。
- 航空機タイプ別では、固定翼機が2026年の軍事航空宇宙シミュレーションおよびトレーニング市場規模の62.45%を占め、回転翼機は2031年にかけて7.31%のCAGRで拡大すると予測されています。
- トレーニングモード別では、ライブトレーニングが2026年の収益の49.81%を占め、バーチャルトレーニングは2031年にかけて10.62%のCAGRで成長すると予測されています。
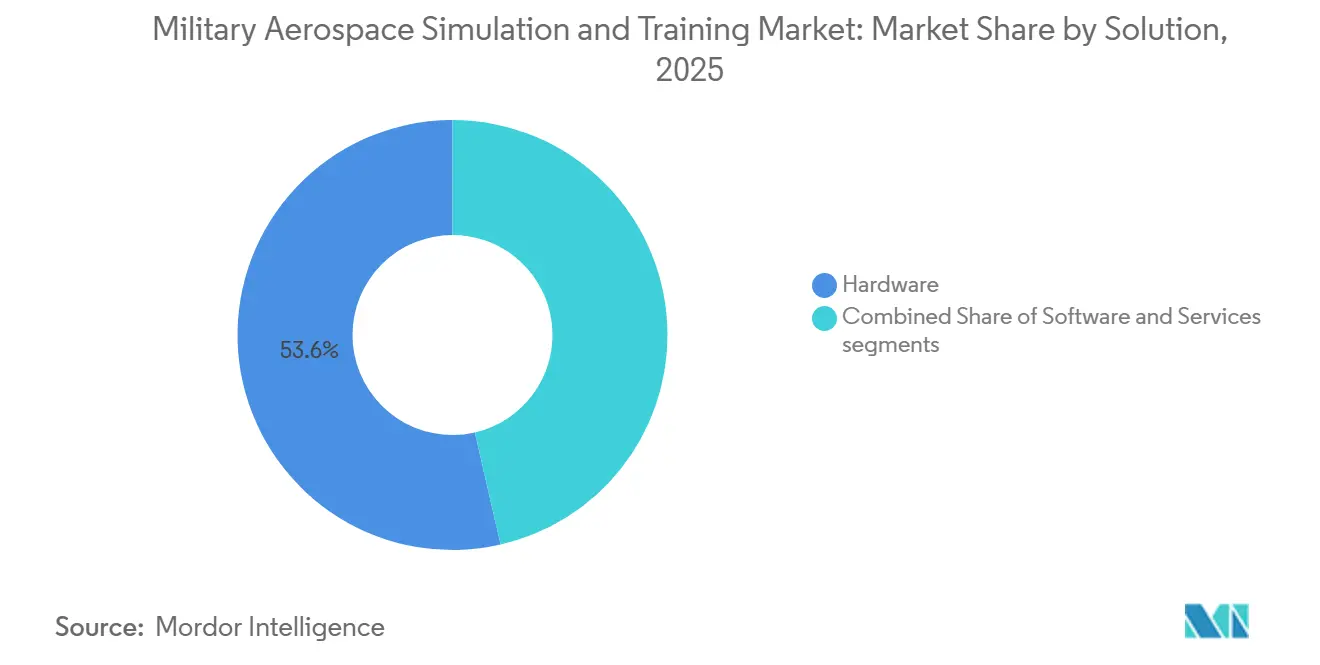
- ソリューション別では、ハードウェアが2026年の収益の53.59%を占め、サービスは2031年にかけて8.22%のCAGRで成長すると予測されています。
- アプリケーション別では、軍事航空が2026年の収益シェアの83.98%を占め、宇宙は2031年にかけて10.29%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益シェアの44.18%を占め、アジア太平洋地域は2031年にかけて7.83%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地政学的緊張の高まりとミッションの複雑化 | +1.80% | グローバル、特に北米、欧州、アジア太平洋地域に集中 | 短期(2年以内) |
| 軍事艦隊の近代化と新世代航空機の導入 | +1.40% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 合成トレーニングのコストおよび安全性上の優位性 | +1.10% | グローバル | 中期(2〜4年) |
| ライブ・バーチャル・コンストラクティブ(LVC)トレーニングの拡大 | +0.90% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ソフトウェア定義航空機向け組み込みデジタルトレーニング | +0.70% | 北米、欧州、トルコ | 長期(4年以上) |
| パイロットおよび整備士不足に対応した分散型トレーニング | +0.60% | 北米、欧州、日本 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地政学的緊張の高まりとミッションの複雑化
地政学的緊張は、新たな作戦要件と訓練済み乗員の必要性との間の時間を短縮しています。NATOの加盟国は2025年に、防衛・安全保障支出5%目標に向けた年次計画を策定することに合意しました。この約束により、トレーニングプログラムはより安定した予算環境を得ることができます。[1] 現代のミッションでは、航空乗員が陸上、海上、宇宙、サイバー部隊と連携して行動することが求められます。ネットワーク化された合成環境は、これらの要素を単のトレーニングイベントに統合することができます。これにより、軍事航空宇宙シミュレーションおよびトレーニング市場は、コックピット訓練を超えて、ミッション計画、乗員調整、および統合部隊リハーサルへと拡大しています。
軍事艦隊の近代化と新世代航空機
新型航空機プログラムには、そのセンサー、ソフトウェア、および運用手順を反映したトレーニングシステムが必要です。米空軍は2026年6月、CAEからレベルD 747-8iシミュレーターを調達しようとしましたが、その際CAEを当該要件に対する唯一の適格メーカーとして特定しました。この事例は、資格認定がプラットフォーム固有のデバイスにおけるサプライヤーの選択肢をいかに制限し得るかを示しています。F-35統合シミュレーション環境も、競合環境における協調戦闘航空機の戦術を探求するために活用されています。完全な合成システムが運用成熟度に達するまでの間、部隊は暫定的なトレーニング支援を必要とすることが多くあります。この期間は、レガシーデバイスのアップグレード、請負業者が運営する施設、および最新のコースウェアへの需要を生み出します。
合成トレーニングのコストおよび安全性上の優位性
合成訓練は、実飛行ソーティに伴う燃料、兵站、および整備の負担を軽減することができる。2026年のTERI評価によると、シミュレーターの広範な活用により、インド軍は年間10億ルピー超(0.10 ビリオン 米ドル)を節約できる可能性があることが明らかになった。同評価はまた、弾薬使用量および兵站活動の削減に伴う節約効果についても言及している。シミュレーターの利用可能性により、航空機を作戦任務のために温存し、高リスク演習における暴露を低減することができる。この利点は、航空機の機数が少ない場合や整備能力が制約されている場合に特に重要となる。調達当局が訓練システムを即応性アウトプットおよび装置の可用性に基づいて評価する際、軍用航空宇宙シミュレーションおよびトレーニング市場はその恩恵を受ける。
LVCトレーニングの拡大
LVCトレーニングは、実際の航空機とシミュレーター、およびコンピューター生成部隊を連携させます。航空教育訓練コマンドは2026年9月に初のT-7A LVCフライトを完了しました。このイベントでは、1機の飛行中のT-7Aと2機の地上ベースのシミュレーターコックピットが、セキュアな戦術データリンクを通じて接続されました。このモデルにより、同数のアグレッサー機を展開することなく、シナリオの複雑性を高めることができます。また、デジタル脅威や模擬兵器効果に対するトレーニングも支援します。軍事航空宇宙シミュレーションおよびトレーニング市場は、セキュアな接続性、シナリオ管理、および互換性のあるソフトウェアに関連する要件から恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い開発・統合・認証コスト | -1.20% | グローバル、特に新興オペレーター | 長期(4年以上) |
| 接続されたトレーニングネットワークのサイバーセキュリティリスク | -0.80% | 北米および欧州 | 短期(2年以内) |
| 相互運用性とオープンアーキテクチャの制限 | -0.60% | 多国間プログラムおよびNATO相互運用性ゾーン | 中期(2〜4年) |
| 生理的・心理的ストレスの再現の限界 | -0.40% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い開発・統合・認証コスト
適格なフルフライトシミュレーターには、長期にわたる技術的検証と正式な承認が必要です。米空軍は2026年の単独調達シミュレーター通知において、スケジュール、ライフサイクルコスト、およびミッショントレーニングリスクを挙げました。このような要件は、プラットフォームの知識と認定済みデバイス設計をすでに保有するサプライヤーを優遇します。小規模な空軍は、監査、構成管理、および定期的なアップデートに高いコストを負担する可能性があります。これらのコストは、デバイスのライフサイクル全体にわたって初期ハードウェア費用を超える場合があります。その結果生じる調達サイクルは、軍事航空宇宙シミュレーションおよびトレーニング市場への新規サプライヤーの参入を遅らせる可能性があります。
接続されたトレーニングネットワークのサイバーセキュリティリスク
接続されたトレーニングネットワークには、機密性の高いミッションデータ、脅威ライブラリ、およびシステムインターフェースが含まれる場合があります。侵害された環境は、作戦乗員の訓練に使用されるシナリオを改ざんする可能性があります。米陸軍は、持続的なサイバートレーニング環境の基本的なニーズとして、サイバーセキュリティと相互運用性を特定しています。欧州の取り組みには、接続された環境全体のサイバー防衛を目的としたCITADEL Rangeプログラムも含まれています。セキュリティ上の義務は、統合作業、コンプライアンスコスト、および契約期間を増大させます。また、信頼できるネットワーク設計を、軍事航空宇宙シミュレーションおよびトレーニング市場における主要な選定要因としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シミュレータータイプ別:
フルフライトシミュレーターが高忠実度即応性を支えるフルフライトシミュレーター(FFS)は、2026年の軍用航空宇宙シミュレーションおよびトレーニング市場において46.95%のシェアを占めた。このリードは、管理された環境において複雑な航空機に乗務員を認定する必要性を反映している。フルモーション装置は、コックピット操作系、飛行力学、視覚システム、および主要な緊急手順を再現する。その調達は一般的に航空機プラットフォームおよびその認定要件と結びついている。この関係は長期的なサプライヤー関係を支え、スイッチングコストを高める。レベルD 747-8iシミュレーターに関する2026年の米国空軍要件は、実証済みの認定能力の重要性を示している。[2]
飛行訓練装置(FTD)は、2031年にかけて8.38%のCAGRで拡大すると予測されている。これらはフルモーション装置よりも低コスで手順訓練およびタスクベースの訓練を支援することができる。TRU Simulation + Training Inc.は2025年11月にヨルダン王立空軍へBell 505 FTDを納入した。パートタスク、整備、および兵器トレーナーも、ますますソフトウェア依存度が高まる航空機システムに対応している。ポータブルおよびコンテナ化されたシステムにより、これらの装置の利用範囲がより多くの場所へと拡大する。したがって、軍用航空宇宙シミュレーションおよびトレーニング市場は、大規模なフルフライトプログラムと、特定の即応性ニーズに対応する小規模システムを組み合わせることができる。
注記: 個別セグメントのすべてのシェアはレポート購入後にご覧いただけます
航空機タイプ別:
固定翼機がリードし、回転翼機の需要が加速固定翼機は2026年の軍事航空宇宙シミュレーションおよびトレーニング市場規模の62.45%を占めました。戦闘機および輸送機艦隊は、広範なトレーニングパイプラインと高価値のミッションリハーサルシステムを必要とします。高速ジェット機プログラムも、高度なセンサーおよび兵器運用をモデル化したフルミッションデバイスに依存しています。Boeingは2026年6月、P-8A乗員・整備士トレーナー、アップグレード、および関連サービスに関して8.8 ビリオン 米ドルの契約を受注しました。これらのプログラムは、固定翼機トレーニングニーズの規模を示しています。また、国内および外国軍事顧客にわたって共通デバイスを維持することの価値も示しています。
回転翼機は2031年にかけて7.31%のCAGRで成長すると予測されています。需要は艦隊の近代化と新たなパイロット訓練プログラムによって支えられています。Lockheed Martinは2026年2月、Flight School Next競争のフェーズIIIに進出しました。その提案はRobinson R66 NxGを使用し、シミュレーション、パフォーマンスモニタリング、およびLVC機能を含んでいます。回転翼機のトレーニングには、地形、低高度飛行、および視界不良条件に関する作業も必要です。これらのミッションは、軍事航空宇宙シミュレーションおよびトレーニング市場全体にわたる専門デバイスのサポートを必要とします。
トレーニングモード別:
バーチャルトレーニングがライブ運用に迫るライブトレーニングは2026年の収益の49.81%を占めました。実際の飛行は、資格維持、安全性、および作戦習熟のために引き続き必要です。乗員に航空機の操縦、空域条件、および実際のチーム調整への習熟をもたらします。多くの軍事シラバスは、そのため、義務的なライブ飛行要件を維持しています。最大のモードは依然として成長する合成トレーニング基盤と並行して運用されています。このバランスは、軍事航空宇宙シミュレーションおよびトレーニング市場がライブ飛行を完全に置き換えるものではないことを意味しています。
バーチャルトレーニングは2031年にかけて10.62%のCAGRで成長すると予測されています。その台頭は、接続されたデバイスと、より高性能な視覚、センサー、および脅威モデルによって支えられています。2026年9月のT-7Aイベントは、シミュレーター乗員が単一の演習において飛行中の航空機と並行して参加できることを実証しました。コンストラクティブツールは、ライブ演習での展開が困難な脅威を表現できるコンピューター生成部隊を追加します。組み込みトレーニングもまた、ラブとバーチャルの活動の区別を縮小しています。Lockheed Martinは、航空機が飛行中に模擬脅威を提示するF-35のトレーニング機能を説明しています。
ソリューション別:
ハードウェアがリードし、サービス契約が収益ストリームを再定義ハードウェアは2026年の収益の53.59%を占めました。このセグメントには、コックピットレプリカ、視覚ディスプレイ、モーションシステム、およびコンピューティングインフラが含まれます。高忠実度システムは、運用開始前に相当な資本支出を必要とします。デバイスハードウェアは、航空機ソフトウェアおよびミッションシステムの進化に伴いアップグレードも必要です。インストールベースにより、サプライヤーは近代化および交換において継続的な作業を得ることができます。物理的なデバイスが多くのトレーニングプログラムの基盤となっているため、ハードウェアは軍事航空宇宙シミュレーションおよびトレーニング市場の中心であり続けるでしょう。
サービスは2031年にかけて8.22%のCAGRで成長すると予測されています。顧客はますます、インストラクター、技術サポート、ソフトウェアアップデート、および測定可能な可用性をカバーする契約を求めています。CAEは2026年7月、2032年3月まで米陸軍にGlobal 6500パイロットトレーニングを提供する契約を獲得しました。同社はまた、オーストラリア海軍のトレーニングシステムのサポート業務も受注しました。このような取り決めは、機器の納入からトレーニングアウトプットへと注目を移します。顧客にとってはより予測可能なサポートを提供しながら、プロバイダーにとってはより長期的な収益の可視性をもたらします。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後に入手可能です
アプリケーション別:
軍事航空が支配し、宇宙が最速成長セグメントとして台頭軍事航空は2026年の収益の83.98%を占めました。飛行訓練、ミッションリハーサル、戦闘機動訓練、および兵器資格認定が含まれます。これらの用途は、空軍および海軍航空部隊の日常的な即応サイクルの中に位置しています。インド空軍は2026年1月、国産のMirage 2000パートタスク戦闘シミュレーターを契約しました。このシステムはレーダー操作、目標識別、兵器選択、および脅威対応をカバーしています。このアプリケーション基盤は、軍事航空宇宙シミュレーションおよびトレーニング市場における軍事航空の中心的役割を維持しています。
宇宙は2031年にかけて10.29%のCAGRで成長すると予測されています。宇宙飛行士およびミッションオペレーターのトレーニングには、まれで高い影響を伴う状況のシミュレーションが必要です。NASAとコロラド州陸軍州兵は2025年に、アルテミス着陸に備えるためのフライトトレーニングを開発しました。PaleBlueは2026年3月、欧州宇宙機関にロG シミュレーションエンジンを納入しました。これらのプログラムは、有人宇宙飛行の準備と高度なシミュレーション技術を結びつけています。また、ミッションモデリング能力を持つサプライヤーにとって、より小規模ながらますます重要なアプリケーション領域を創出しています。
地域分析
北米軍事航空宇宙シミュレーションおよびトレーニング市場
北米2026年の軍事航空宇宙シミュレーションおよびトレーニング市場シェアの44.18%を占めた。同地域は米国の即応態勢支出の規模と長期にわたる航空機プログラムの恩恵を受けている。2026会計年度の即応態勢配分には、空軍向けに457.0億米ドル、海軍向けに517.0億米ドルが含まれていた。パイロット不足も、利用可能なトレーニング能力を効果的に活用する必要性を高めている。空軍は改訂された学部パイロット訓練アプローチを通じて、2026会計年度に1,500名の新規パイロットを卒業させることを目指した。カナダおよび米国を拠点とするサプライヤーも、同盟国のオペレーターを対象としたプログラムにとって引き続き重要な存在である。
欧州および中東軍事航空宇宙シミュレーションおよびトレーニング市場
欧州は、より高い防衛コミットメント、艦隊の更新、および連合軍の相互運用性の必要性を通じて需要を牽引している。NATOの2025年支出コミットメントは、即応態勢システムに関する長期的な計画サイクルを支えている。Rheinmetallは2025年に、オランダ王立空軍向けにC-390シミュレーターを提供する約を受注した。BAE Systems、Boeing、およびSaabは2026年7月に英国向けのパイロット訓練パートナーシップを正式化した。欧州の調達は、即応態勢のニーズと並んで国内産業参加をますます重視するようになっている。中東のオペレーターも、対外有償軍事援助(FMS)および直接装備プログラムを通じて国内トレーニング能力を拡充している。
アジア太平洋軍事航空宇宙シミュレーションおよびトレーニング市場
アジア太平洋地域は2031年までに7.83%のCAGRで成長すると予測されている。インドの2026〜27会計年度の防衛資本支出はINR 2.19 ラーク クローレ(254.7億米ドル)に達した。[3] 同国はまた、国内調達を通じてローカルシミュレーター能力の構築を進めている。インドの2026年1月のミラーュ2000シミュレーター契約はこの方向性を反映している。日本とオーストラリアは、航空および海軍領域にわたるトレーニングシステムの活動を拡大している。これらのプログラムにより、アジア太平洋地域は軍事航空宇宙シミュレーションおよびトレーニング市場における主要な成長エリアとなっている。
競合環境
軍事航空宇宙シミュレーション・訓練市場における単発エンジンセグメント
軍事航空宇宙シミュレーションおよびトレーニング市場は、フルフライトデバイスにおいて中程度の集中度をしています。プラットフォームの知識、資格認定基準、および長いプログラム寿命が、確立された主要請負業者を優遇しています。CAE Inc.、The Boeing Company、Thales Group、FlightSafety International Inc.、およびLockheed Martin Corporationは、高価値トレーニングプログラムにおいて重要なポジションを占めています。Boeingの2026年6月のP-8A受注は、プラットフォーム固有のトレーニングニーズにおける航空機メーカーの優位性を示しています。CAEも専門デバイスカテゴリーにおける資格認定から恩恵を受けています。軍事航空宇宙シミュレーションおよびトレーニング市場のこのセグメントは、参入障壁が高くなっています。
コースウェア、パートタスクデバイス、視覚システム、およびネットワーク化されたトレーニングソフトウェアにおける競争はより分散しています。Shield AIは2026年3月にAechelon Technologyを買収し、自律パイロットプラットフォームに可視化およびシミュレーション能力を取り込みました。この動きにより、シミュレーション技術が自律防衛システムの開発に近づきました。Cubicは2026年5月、F-35 Lot 21航空機をサポートする140基のP5内部サブシステムのフォローオン契約を受注しました。このシステムは第4世代と第5世代の航空機間のライブトレーニングをサポートします。これらの動きは、接続されたトレーニング能力が競争上の焦点であることを示しています。
プロバイダーはまた、機器と長期サポートおよびトレーニング提供を組み合わせることで競争しています。CAEの2026年7月の米陸軍Global 6500トレーニング契約は2032年3月まで続きます。Lockheed MartinのFlight School Next提案は、航空機、シミュレーター、モニタリング、およびネットワーク化されたトレーニング機能を組み合わせています。サイバーセキュリティおよび相互運用性要件を満たすことができるサプライヤーは、より複雑なプログラムへのアクセスを得る可能性があります。小規模な専門業者は、モバイルデバイス、視覚ソフトウェア、および特定のミッショントレーニングにおいて引き続き競争することができます。競争バランスは上位において集中したままですが、専門的な機会は引き続き開かれています。
軍事航空宇宙シミュレーションおよびトレーニング産業のリーダー企業
-
CAE Inc.
-
The Boeing Company
-
FlightSafety International Inc.
-
Thales Group
-
Lockheed Martin Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
軍事航空宇宙シミュレーションおよびトレーニング市場 このレポートでカバーされる企業
- CAE Inc.
- The Boeing Company
- FlightSafety International Inc.
- Thales Group
- Lockheed Martin Corporation
- RTX Corporation
- BAE Systems plc
- Northrop Grumman Corporation
- Rheinmetall AG
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Indra Sistemas, S.A.
- Saab AB
- TRU Simulation + Training Inc.
最近の産業開発事情 軍事航空宇宙シミュレーションおよびトレーニング市場
- 2026年9月:米国航空教育訓練コマンドは、飛行中のT-7Aレッドホーク1機と2機のT-7A地上ベースシミュレーターコックピットを接続することで初のLVCフライトを実施し、同期されたライブおよび合成トレーニングを可能にしました。この演習では、セキュアな高帯域幅戦術データリンクと、飛行中および模擬参加者間の共通作戦状況図が検証され、将来の戦闘航空士向けの統合トレーニングアーキテクチャの開発を支援しました。
- 2026年7月:BAE Systems、Boeing、およびSaabは、Boeing T-7システムを中心とした英国向けの次世代パイロット訓練ソリューションを開発するためのチーミング協定に署名しました。このパートナーシップには、高度な軍事飛行訓練システムにおける国内能力を強化するための英国内最終組立・統合施設の計画も含まれています。
グローバル軍事航空宇宙シミュレーションおよびトレーニング市場レポートの範囲
軍事航空宇宙シミュレーションおよびトレーニング市場は、軍事固定翼機、回転翼機、および宇宙アプリケーション向けのソリューションを包含しています。飛行、ミッション、戦術、戦闘、および兵器トレーニング、ならびに宇宙関連シミュレーションアプリケーションをサポートするハードウェア、ソフトウェア、およびサービスをカバーしています。
軍事航空宇宙シミュレーションおよびトレーニング市場は、シミュレータータイプ、航空機タイプ、トレーニングモード、ソリューション、アプリケーション、および地域によってセグメント化されています。シミュレータータイプ別では、市場はフルフライトシミュレーター、フライトトレーニングデバイス、およびその他のシミュレータータイプにセグメント化されています。航空機タイプ別では、市場は固定翼機と回転翼機にセグメント化されています。トレーニグモード別では、市場はライブトレーニング、バーチャルトレーニング、およびコンストラクティブトレーニングにセグメント化されています。ソリューション別では、市場はハードウェア、ソフトウェア、およびサービスにセグメント化されています。アプリケーション別では、市場は軍事航空と宇宙にセグメント化されています。レポートはまた、異なる地域の主要国における軍事航空宇宙シミュレーションおよびトレーニング市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フルフライトシミュレーター(FFS) |
| 飛行訓練装置(FTD) |
| その他のシミュレーター種別 |
| 回転翼機 |
| 固定翼機 |
| 北米 | 米国 |
| カナダ | |
| 欧州 | 英国 |
| フランス | |
| ドイツ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| その他の地域 |
| シミュレーター種別別 | フルフライトシミュレーター(FFS) | |
| 飛行訓練装置(FTD) | ||
| その他のシミュレーター種別 | ||
| 航空機種別別 | 回転翼機 | |
| 固定翼機 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2031年における軍事航空宇宙シミュレーションおよびトレーニングの予測値はいくらですか?
軍事航空宇宙シミュレーションおよびトレーニング市場は、2026年から2031年にかけて5.84%のCAGRで成長し、2031年までに64.5 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つシミュレーターカテゴリーはどれですか?
フルフライトシミュレーターは2026年の収益の46.95%を占めました。これは、複雑な航空機における高忠実度の資格認定をサポートするためです。
バーチャルトレーニングが急速に成長している理由は何ですか?
バーチャルトレーニングは、LVCネットワークがミッションリハーサルの選択肢を拡大するにつれて、2031年にかけて10.62%のCAGRで成長すると予測されています。
最も急速に成長している地域はどこですか?
アジア太平洋地域は、防衛近代化および国内シミュレーター調達に支えられ、2031年にかけて7.83%のCAGRで成長すると予測されています。
最も急速に成長すると予想されるアプリケーションはどれですか?
宇宙は、宇宙飛行士およびミッションオペレーターのシミュレーション要件が増加するにつれて、2031年にかけて10.29%のCAGRで拡大すると予測されています。
競争環境はどの程度集中していますか?
軍事航空宇宙シミュレーションおよびトレーニング市場は、確立された主要企業がプラットフォーム固有の強力なポジションを保持している一方、専門デバイス、ソフトウェア、およびサービスが多くのサプライヤーに分散しているため、集中度スコアは10点中6点となっています。