
軍事輸送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
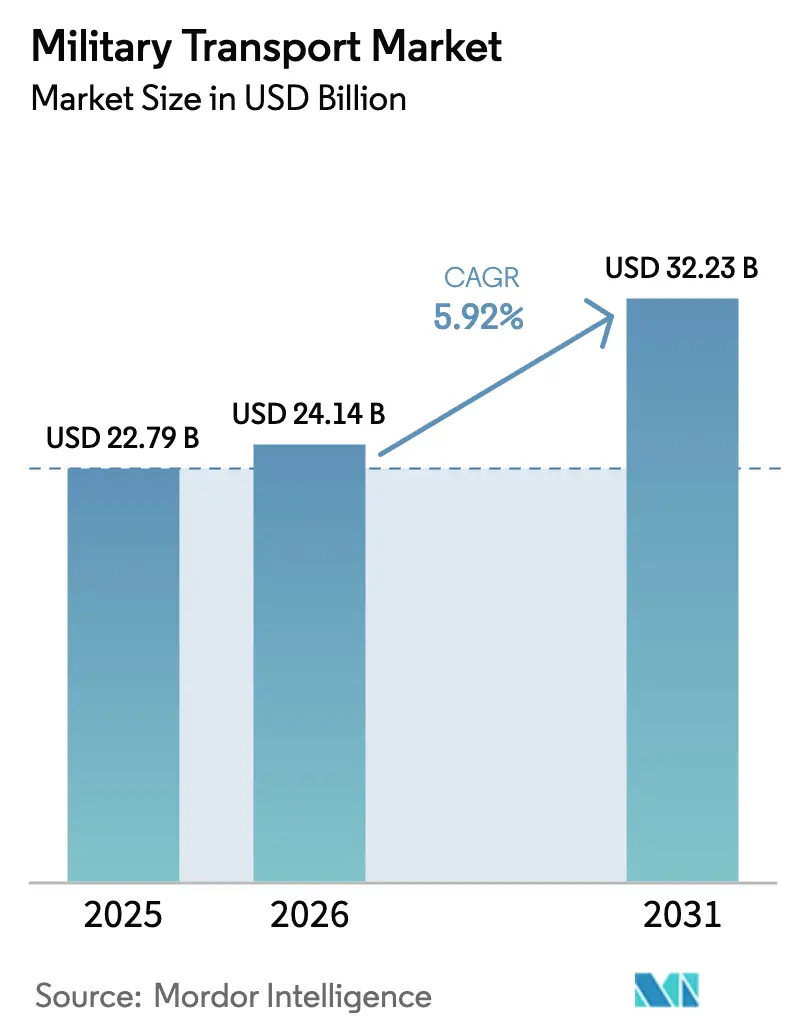
| 市場規模 (2026) | 24.14 十億米ドル |
| 市場規模 (2031) | 32.23 十億米ドル |
| 成長率 (2026 - 2031) | 5.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
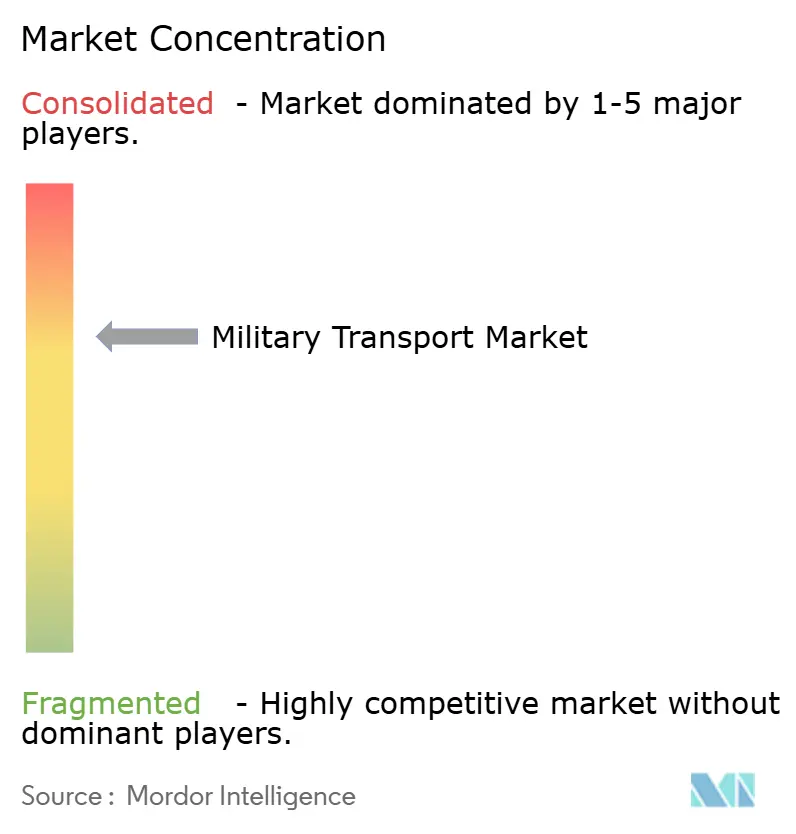
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍事輸送市場分析
2026年における軍事輸送市場規模は240億1,400万米ドルと推定され、2025年の227億9,000万米ドルから成長し、2031年には322億3,000万米ドルに達すると予測されており、2026年〜2031年にかけて5.92%のCAGRで成長します。艦隊の更新(フリート・リキャピタリゼーション)、ハイブリッド電気式推進の採用、AIを活用した保全ソフトウェアが、後方支援プラットフォームにおける軍事近代化のペースを加速させています。米陸軍の2億1,480万米ドル規模のFMTV A2調達計画やドイツの1億6,500万米ドル規模のA400M改修計画など、各国政府が老朽化した車両・航空機を更新しつつ、ダウンタイム削減のためデジタル健全性監視システムを組み込んでいる状況が反映されています。軍事輸送市場は、拡大する人道支援活動からも恩恵を受けており、米国の統合洋上補給(Joint Logistics Over-the-Shore)桟橋を通じてガザへ870万kgの支援物資が輸送されたことは、柔軟な輸送アセットへの需要を示しています。また、LeonardoによるIveco Defenceの17億ユーロ(19億6,000万米ドル)規模の買収と、Rheinmetallによる9億5,000万米ドル規模のLoc Performance買収は、欧州および米国における製品ポートフォリオの拡大を通じてサプライヤー構造を再編しています。
主なレポートのポイント
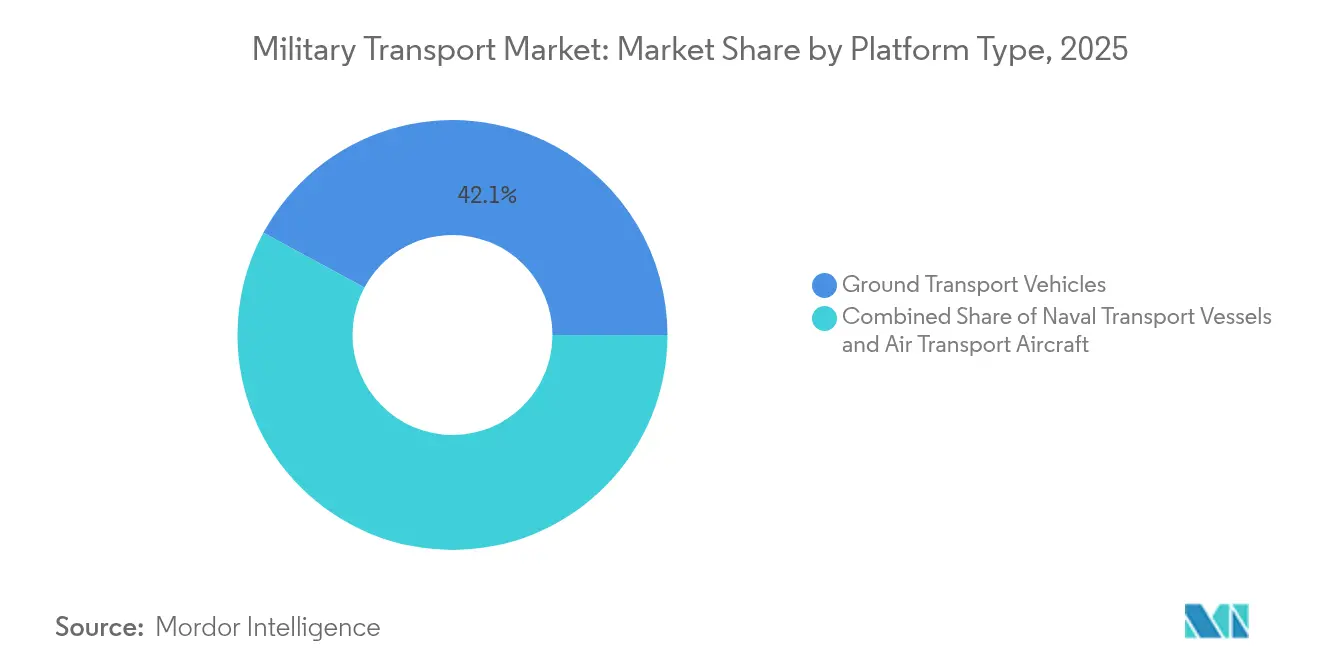
- プラットフォーム別では、地上輸送車両が2025年の軍事輸送市場シェアの42.12%を占め、2031年まで最も高いセグメントCAGRである9.52%を記録すると予測されています。
- 用途別では、貨物・装備輸送が2025年に45.73%の収益シェアを占め、人道・災害救援が最も高い成長率を示す用途となり、2031年まで7.06%のCAGRを記録すると見込まれています。
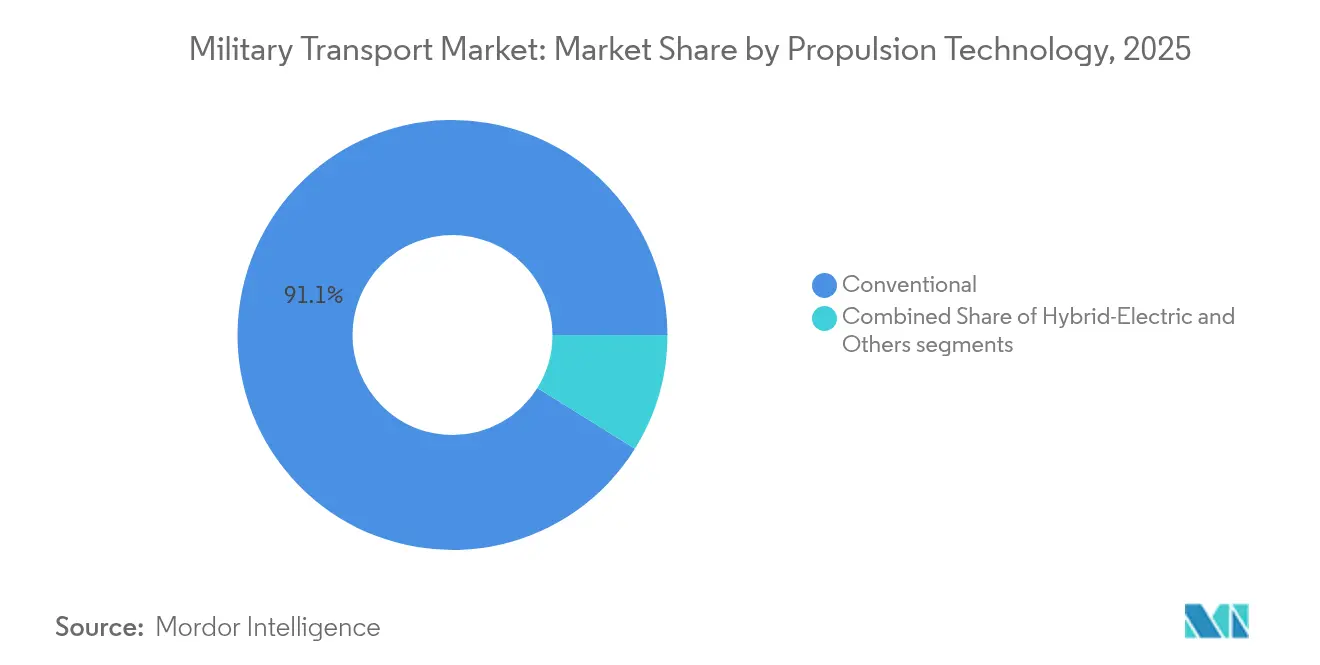
- 推進技術別では、ハイブリッド電気式推進が最も速く成長する推進カテゴリーとなり、2031年まで10.63%のCAGRで拡大する一方、従来型システムが2025年の軍事輸送市場規模の最大シェアである91.12%を維持します。
- エンドユーザー別では、陸軍セグメントが2025年の軍事輸送市場規模の48.23%を占め、空軍セグメントが2031年まで最も高いサービスレベルCAGRである6.95%を記録します。
- 地域別では、北米が2025年に32.12%のシェアで最大市場を維持し、アジア太平洋が2031年まで最も高い地域CAGRである7.18%を記録します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRの予測への影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 戦略・戦術的な航空輸送能力に対する世界的需要の拡大 | +1.8% | アジア太平洋および欧州 | 中期(2〜4年) |
| 分散型戦争環境における迅速展開への作戦的移行 | +1.2% | インド太平洋および東欧 | 短期(2年以内) |
| 老朽化した軍事輸送艦隊の近代化と更新 | +0.9% | 北米および欧州 | 長期(4年以上) |
| 世界的な人道支援・災害救援任務の頻度増大 | +0.7% | 紛争多発地域(世界) | 中期(2〜4年) |
| 民間認証経路を持つ軍民両用輸送プラットフォームの採用増加 | +0.6% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| ライフサイクルコスト最適化のためのAI主導型予知保全の統合 | +0.5% | 技術集約型軍隊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
戦略・戦術的な航空輸送能力に対する世界的需要の拡大
日本がKC-46A空中給油機13機およびCH-47ブロックIIチヌーク17機の追加調達を決定したことは、インド太平洋任務における輸送需要の高まりを示しています。[1]オーストラリアン・ディフェンス・マガジン、「日本はKC-46A調達で空中給油への重点を強化」、australiandefence.com.au 中国はY-20B輸送機をナイジェリアなどの国家に売り込み、従来のサプライヤーを超えた競争を拡大しています。英国空軍(RAF)におけるA400M アトラスの10年にわたる運用実績は、37トンの積載能力と8,900kmの無給油航続距離を戦闘・人道任務において実証しています。長距離にわたって重装備を輸送する多国間演習が需要を強化し、各国空軍は艦隊拡充を迫られています。こうした調達は、軍事輸送市場における整備、訓練、地上支援契約の対象となる基盤を着実に拡大させています。
分散型戦争環境における迅速展開への作戦的移行
現在の教義は、複数のドメインにわたって迅速に分散・再集結できる機動部隊を中心に据えています。米陸軍の次世代戦術車両ハイブリッド(Next Generation Tactical Vehicle-Hybrid)は、サイレントドライブおよびサイレントウォッチモードを備え、秘匿輸送隊行動と車載電力供給を可能にします。35,000名、19か国が参加したオーストラリアのタリスマン・セーバー演習では、米国の水上艦艇が沿岸兵站を迅速に支援したことが示されました。中国は動員計画に高速鉄道を統合し、広大な距離を移動する旅団の輸送時間を短縮しています。[2]IDST、「軍事ロジスティクスにおける高速鉄道」、idstch.com こうした概念は、迅速な積み下ろしが可能な汎用プラットフォームへの需要を押し上げ、軍事輸送市場における戦術トラック、チルトローター機、および機動港湾機材の調達パイプラインを強化します。
老朽化した軍事輸送艦隊の近代化と更新
米国海兵隊は、ReVAMPプログラムを通じてMV-22Bオスプレイ360機を2050年代まで延命するために3億6,000万米ドルを投じており、他の軍種が老朽化航空機に対して模範とするモデルとなっています。ポーランドのC-295M改修契約は、新たなアビオニクスとSATCOMリンクによりNATO相互運用性を強化します。米空軍は、空中給油機の近代化が成熟段階に入ったことから、現在は貨物航空機の更新に軸足を移しています。このような長期的な投資サイクルは、持続的な代替需要を生み出し、軍事輸送市場全体においてシミュレーター、スペアパーツ、デジタルツインへの連続的な受注を促進します。
世界的な人道支援・災害救援任務の頻度増大
軍の輸送アセットは、紛争や気候災害における最初の対応者として展開されるようになっています。インドは2024年〜2025年にかけて、アジャイ作戦、カーベリー作戦、ガンガー作戦などの複数の避難活動を実施し、航空・海上輸送が国家の危機外交を支える基盤となることを示しました。荒天の海況にもかかわらず、米国のガザ沖桟橋は20日以内に870万kgの支援物資を届け、係争沿岸域における洋上荷降ろしの概念を実証しました。ニュージーランドの10億米ドル規模の強化型海上輸送艦は、太平洋全域での支援物資輸送を迅速化するためのウェルドックを組み込む予定です。人道支援活動は、貨物航空機、揚陸艦、戦術トラックのミッションセットを拡大し、軍事輸送市場における収益の可視性を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 航空宇宙グレード材料の可用性に影響するサプライチェーンの脆弱性 | −0.8% | 西側諸国のメーカー | 短期(2年以内) |
| 防衛インフレの高騰による無人システムへの予算シフト | −0.6% | 北米および欧州 | 中期(2〜4年) |
| 大型ロールオン/ロールオフ艦建造のための世界的な造船所容量の不足 | −0.4% | 世界全体 | 長期(4年以上) |
| 老朽化した推進システムの改修を遅らせる排出規制の強化 | −0.3% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空宇宙グレード材料の可用性に影響するサプライチェーンの脆弱性
材料不足は、航空宇宙グレードのアルミニウム、チタン、希土類合金を必要とする航空機、トラック、および艦艇の生産スケジュールを損なっています。米国防総省は280件の重要材料依存性をリスト化しており、その多くが中国のサプライチェーンに結び付いており、特殊金属や電子部品に依存するプログラムを危険にさらしています。欧州のメーカーはデュアルソーシングを採用し、より長いリードタイムを受け入れており、AirbusはA400Mの納入スケジュールを修正する一方、Rheinmetallはチタンの原料と機械加工能力を確保するために米国サプライヤーを買収しています。半導体不足が問題をさらに深刻化させており、軍用グレードチップのリードタイムは12週間から52週間以上に延びており、アビオニクスエンジニアは調達可能な部品を中心に基板を再設計することを余儀なくされています。米国のCHIPS法や欧州重要原材料法などの緩和措置は、新たな生産能力を約束しています。しかし、新たな製造施設や加工プラントが量産体制に入るまでには少なくとも3年かかり、近期の生産リスクは引き続き高い水準にあります。こうした制約は新たな輸送アセットの実戦配備を遅らせ、軍事輸送市場を支える年間納入実績を低下させます。
防衛インフレの高騰による無人システムへの予算シフト
各国の防衛省は調達予算のより大きな割合を自律型プラットフォームに振り向けており、従来の輸送アセット向けの資金が圧迫されています。米国防総省は無人システムへの配分額を2021年度の75億米ドルから2025年度の101億米ドルへと引き上げており、これは有人プログラムの成長率を上回る34.7%の増加です。陸軍の自律型地上補給トラックや海軍の大型無人水上艦艇などの取り組みは、将来の戦術トラックや海上輸送艦の調達と直接競合します。インフレがこの圧迫を増幅させており、特殊金属、熟練労働力、認証コストが軍事輸送の価格を年間8〜12%押し上げ、担当者は数量削減やスケジュール遅延を余儀なくされています。欧州のトレンドもこの方向への転換を反映しており、ドイツの1,000億ユーロ(1,155億7,000万米ドル)規模のゾンダーフェルメーゲン(特別基金)とフランスの海軍予算は、従来型の両用艦艇ではなく無人システムやサイバー能力に新規資金を振り向けています。ウクライナにおけるドローンの戦場での有効性は、自律型ロジスティクスへの政治的勢いを強め、既存の軍事輸送艦隊が直面する予算上の逆風を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:
地上車両がハイブリッド電気式革命をリード地上車両は2025年の軍事輸送市場シェアの42.12%を占め、2031年まで最も速い9.52%のCAGRを記録すると予測されています。15億4,000万米ドル規模のFHTV Vコントラクトや継続的なFMTV A2発注などのプログラムは、重・中型トラック艦隊をペイロード保護強化とデジタル診断機能によって刷新しています。重戦術トラックにおける軍事輸送市場規模は、指向性エネルギー兵器や指揮統制ペイロード向けの電力分配ユニットを統合したモジュラーアーキテクチャを陸軍が採用するにつれて拡大する見込みです。ハイブリッド電気式への転換は、軽・中型プラットフォーム全体に波及しています。GM DefenseのNext Generation Tactical Vehicle-Hybridは、サイレントウォッチ機能と120kWの輸出可能な電力を提供し、僻地においてセンサーや無人システムを支援します。RheinmetallのTGS-Mil Protectedなどの装甲兵站運搬車は、遠征作戦に最適化された4×4駆動系とNATOレベル3防護を統合しています。
海上輸送艦艇は、ロールオン/ロールオフ船型と強化された上陸能力によって進化し続けています。インドの全長200mの揚陸艦(LPD)プログラムは電気推進と60日間の航続耐久性を統合し、インド太平洋の環境における人道支援のスケーラビリティを提供します。同時に、A400M アトラスなどの航空輸送プラットフォームはマルチドメイン統合を実証するマイルストーンを達成しており、Airbusは無人機群とネットワーク接続できる派生型を披露しています。こうした進歩は能力格差を拡大させ、軍事輸送市場全体における複合的な艦隊の調達を促進します。


用途別:
人道支援任務が最速成長を牽引貨物・装備輸送は2025年に45.73%の収益リードを維持し、弾薬、架橋システム、装甲車両の世界的な定常的輸送を支えています。このセグメントでは、C-17グローブマスターとA400M アトラスが大型貨物輸送と不整地滑走路での作戦において引き続き不可欠であり、オーストラリアのピッチブラック演習や多国間救援任務においても高い稼働率を維持しています。
人道・災害救援任務は、他のいかなる用途よりも速く成長すると予測されており、2031年まで7.06%のCAGRを記録します。ガザ沖桟橋作戦は統合洋上補給(Joint Logistics Over-the-Shore)の概念を実証し、モジュラー土手道や海上輸送コネクターへの新たな関心を促しました。地域的な対応者から世界的な避難者へと進化したインドの動向は、迅速で信頼性の高い輸送能力の政治的価値を示しています。遠征型モジュラー自律車両(Expeditionary Modular Autonomous Vehicle)のような自律型傷病者後送ロボットは、無人地上システムが救急治療のタイムラインを短縮できることを示しており、軍事輸送市場規模における人道任務の戦術的・戦略的重要性を高めています。人員輸送は引き続き投資を吸収しており、特に分散した着陸地点に部隊を輸送する回転翼機艦隊に対する投資が続いています。医療後送および緊急救助派生型は、拡張現実(AR)医療ディスプレイとセキュアなテレメトリーリンクを活用し、飛行中のトリアージを改善します。これらの改修サイクルにより、より広範な軍事輸送業界は都市部の捜索救助から遠征型平和維持活動まで、複雑なシナリオに対応します。
推進技術別:
ハイブリッド電気式の急成長が従来型の優位に挑戦従来型推進は、成熟したサプライチェーンと世界的なディーゼル流通網により、2025年の軍事輸送市場の91.12%を維持しました。ディーゼルエンジンとガスタービンは教義とロジスティクスマニュアルに組み込まれたままであり、高テンポの作戦における信頼性が重視されています。
しかし、ハイブリッド電気式技術は2031年まで10.63%のCAGRで進歩しており、作戦概念にステルス性と燃料消費削減をもたらしています。将来のM1E3エイブラムスは米陸軍初の量産型ハイブリッド電気式戦車となり、隠密監視を支援しつつ兵站輸送隊を削減するバッテリーを統合します。GEエアロスペースのメガワット級実証機はCT7ターボシャフトを電気モーターに接続し、ホットアンドハイ性能を犠牲にすることなく回転翼プラットフォームが20%の燃料効率を達成できることを示しています。バッテリー主体の設計への推進力は、2035年以前に非戦術車両艦隊を全電気式にするというサービス目標によってさらに強化されており、この取り組みが軍事輸送市場全体のサプライヤーエコシステムを育成しています。
エンドユーザー別:
空軍の成長が従来の陸軍優位を上回る陸軍は2025年に支出の48.23%を占め、幹線輸送トラック、燃料補給車、および工兵器材に対する広範な要求を反映しています。FMTV戦術トラック240両の追加発注は、現役部隊と州兵部隊の双方の能力を拡充します。
空軍はより速く成長すると予測されており、同期間に6.95%のCAGRを記録します。日本の8億8,200万米ドル規模のCH-47調達とKC-46A13機の取得は、空中給油と航空輸送の自給態勢への新たな重点を示しています。米空軍の計画中の貨物航空機更新計画は、C-130J、C-390、および潜在的な白紙設計機の将来の競争を形成し、固定翼機艦隊に特化した軍事輸送市場規模を拡大します。海軍および海兵隊は、沿岸作戦を支援するために揚陸艦、遠征移送ドック、および連絡艇に投資しています。海上基地化戦略は、弾薬、燃料、および災害救援物資を島嶼地帯に輸送するための大容量海上輸送に依存しており、洋上医療施設やロールオン/ロールオフ傾斜路への需要を押し上げています。この配分は、軍事輸送市場全体にわたる軍種レベルの支出パターンのバランスをとるのに役立っています。
地域分析
北米軍事輸送市場
北米は2025年の軍事輸送市場において32.12%のシェアを占めており、米国による2億1,480万米ドルのFMTV A2トラック調達、3億6,000万米ドルのMV-22B近代化、および複数の空中給油機プログラムによって牽引されている。カナダは北極圏哨戒艦および共同支援艦を配備し、ハイノースにおけるNATOの強靭性を強化している。AI診断およびハイブリッド電動推進における同地域のリーダーシップは、国内サプライヤーが輸出受注を獲得する上で有利な立場をもたらし、軍事輸送市場をさらに拡大させている。
アジア太平洋軍事輸送市場
アジア太平洋地域は7.18%のCAGRで最も成長の速い地域になると予測されている。中国は次世代大型トラックを導入し、Y-20B輸送機の生産を進め、高速鉄道を動員ドクトリンに統合している。日本の数十億ドル規模の空輸・ヘリコプター調達、および韓国の88億米ドルの調達承認は、兵站近代化への幅広いコミットメントを示している。2019年以降の過去の投資動向は、プラットフォームの数量から能力の深化へと着実にシフトしており、同地域における軍事輸送市場の成長見通しを強固なものにしている。
欧州軍事輸送市場
欧州は多国間の枠組みおよび各国プログラムを通じて堅調な需要を維持している。ドイツの35億ユーロ(40億5,000万米ドル)の車両協定は、大陸規模の兵站即応性を支えている。三国間の将来中型戦術貨物輸送機イニシアチブは、2040年までにC-130の後継機を設計するために3,000万ユーロ(3,471万米ドル)を配分しており、協調的なイノベーションを示している。Leonardo社によるIveco Defence Vehiclesの買収などの統合の動きは、専門知識を集約しサプライチェーンを整合させ、欧州が軍事輸送市場における重要な貢献者であり続けることを支えている。


規制環境
軍事輸送の調達は、国防予算の承認・配分と、プラットフォームの契約・提供方法を変えるプログラム構造の方向性によって形作られる。米国では、FY2026大統領予算文書に空軍航空機調達費として177.3億米ドルが含まれており、そのうち28億米ドルが空輸機に配分されており、固定翼輸送機、改修、および関連する任務システムへの資金の可視性を支えている。
立法上の方向性も、主要な機種群における取得モデルおよび維持整備の時間軸に影響を与えている。FY2026 NDAA(P.L. 119-60)は、米海軍に対して中型揚陸艦プログラムに船舶建造管理者(Vessel Construction Manager)方式を導入するよう指示し、要人輸送機の再取得に関する代替案分析を要求すると同時に、VC-25Bに6.02億米ドルを承認した。別途、2026年国防省予算配分法(P.L. 119-75)は、州空軍向けC-130J機6機に対して9.76億米ドルを提供し、年次予算配分が空輸調達の状況に実質的な影響を及ぼし得ることを示した。
バリューチェーン分析
軍事輸送のバリューチェーンは、原材料および電子機器から、プラットフォームの設計・組立(地上車両、海上輸送艦、輸送機)に至る。その後、任務システム統合(航空電子機器、通信、デジタル保守ツール)、試験・認証、そしてライフサイクル支援(部品、デポ整備、訓練システム、ソフトウェアアップグレード)へと拡張する。プログラム構造はモジュール性とアップグレード性をますます重視しており、これによりサブシステム供給業者やデジタル維持支援提供業者の影響力が、プライムOEMと並んで増大している。
最近の契約活動は、プライム企業が複数の施設や下請業者にわたって分散生産と維持整備のエコシステムをどのように調整しているかを示している。例えば、米海軍はTOTE Services LLCに中型揚陸艦プログラムのプライム契約として22億米ドルを発注し、Bollinger ShipyardsやFincantieri Marinette Marineなどのパートナー間で産業実行が調整され、造船所の能力と階層化された下請けが納入時期を左右することを浮き立たせている。空中輸送および補完的能力の分野では、BAE SystemsとLockheed Martinが、Airbus A400MやLockheed Martin C-130などの輸送機からBlizzard無人航空機システムをパレット化して展開する構想を検討しており、既存の輸送機群で運用される追加ミッションキットを中心に、航空機OEM、ペイロード開発企業、統合専門企業を結びつけている。
競争環境
軍事輸送市場は適度に集中しており、政府との関係性と数十年にわたる生産実績によって主要な大手企業の地位が強固になっています。パートナーシップが技術普及を加速させています。Lockheed Martin CorporationとGeneral Dynamics Corporationは固体ロケットモーターの知見を共有し、米国の弾薬基盤を強化しています。同時に、LockheedとRheinmetallは欧州でミサイルを生産し、サプライの自律性を確保しています。JobyアビエーションとL3ハリスのハイブリッドVTOL航空機における提携は、垂直離着陸の新たな経路を提供し、既存のヘリコプターOEMに挑戦しています。
LeonardoによるIveco Defenceの買収は、多用途トラックから8×8装甲輸送車まで製品の幅を拡大し、米国や独国の既存企業と競合する陸上システムの強豪を生み出しています。RheinmetallによるLoc Performanceの買収は、総額600億米ドル超と評価されるXM30歩兵戦闘車とCommon Tactical Truckプログラムへの積極的な入札に向けて同社を位置付けています。
軍事輸送業界のリーダー
Lockheed Martin Corporation
The Boeing Company
BAE Systems plc
Airbus SE
Oshkosh Defense, LLC (Oshkosh Corporation)
- 注:主要企業の掲載順は順位を示すものではありません。
軍事輸送市場
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Rostec
- Embraer S.A.
- Leonardo S.p.A.
- Kawasaki Heavy Industries, Ltd.
- Tata Advanced Systems Limited
- Rheinmetall AG
- Oshkosh Defense, LLC (Oshkosh Corporation)
- BAE Systems plc
- General Dynamics Corporation
- Textron Inc.
- Hyundai Rotem Company
- Israel Aerospace Industries Ltd.
- ANTONOV COMPANY (State Concern "Ukroboronprom")
- ND Defense LLC
- Iveco Defence Vehicles (Iveco Group)

市場機会と将来展望
主要な機会は、旧来の戦略・戦術輸送機の機体寿命延長とデジタル近代化パッケージに集中しており、購入者はより長い維持整備期間と更新サイクルを設定している。米空軍の空輸再取得戦略は、C-5Mを2045年頃まで、C-17Aを2075年まで運用可能状態に保つことを言及しつつ、FY2041の初期運用能力に向けた次世代空輸(NGAL)計画も概説している。これらの時間軸は総体として、長距離代替構想が進展する中でも、既存機種群における航空電子機器の更新、任務コンピューティング、訓練システム、予知保全に対する近中期的な需要を支えている。
もう一つの空白領域は、輸送資産を多任務プラットフォームへ転換するモジュール式パレット化能力の拡大であり、コンテナ化された発射、指揮統制、機上電力・データ管理に対する段階的な需要を生み出している。BAE SystemsとLockheed MartinによるBlizzardモジュール式無人航空機システム構想(A400MやC-130などの輸送機からの放出を含む)に関する取り組みは、新規機体購入なしに拡張できる追加ペイロード・エコシステムへの移行を支えている。海上部門では、米海軍が中型揚陸艦プログラムに船舶建造管理者モデルへ移行したことと、22億米ドルのTOTE Servicesプライム受注が組み合わさり、分散型・沿岸作戦に紐づく新造海上輸送プログラムに、船舶モジュール、コネクタ、物流取扱システムの供給業者が参入できる活発な調達経路を示している。
Recent Industry Developments in 軍事輸送市場
- 2026年5月:Lockheed Martinとカナダ当局は、CC-130Jハーキュリーズの運用支援ならびにRCAF 105型改修に関する2件の契約修正に署名し、それぞれ4億6,250万米ドルおよび6億8,430万米ドルの価値があった。これにより、カナダの重輸送維持整備プログラムが強化され、地域空輸能力に対する複数年にわたる維持・改修契約が拡大する。この動きは、主要な軍事輸送資産の維持整備エコシステムを広げ、稼働率確保のツールを支えるものである。
- 2026年4月:The Boeing Companyは、C-17A機種の稼働率向上のため、予知保全システムAircraft Data Reasonerを導入した。この導入により、大規模な輸送機群における予測的健全性モニタリングが前進し、重輸送航空機のMOSA準拠近代化が実証される。計画外の運用停止を減らし資産寿命を延ばすことで、本プログラムは任務対応率とライフサイクル効率を改善する。
- 2026年3月:Lockheed Martinは、C-130J訓練システムに関して最大19億米ドルの契約を獲得した。この契約により、C-130J機種の訓練・準備能力が拡大し、教育・シミュレーターの強化を通じて長期的な維持整備が強化される。これにより訓練のサプライチェーンが強化され、進行中の近代化目標に合わせた人員の準備状況の整合が支援される。


軍事輸送市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、軍事輸送市場は、陸上、海上、空中で兵員、装備、物資を移動させるために使用される防衛関連プラットフォームおよびシステムを対象とし、輸送任務を直接支援する取得、改修、および関連統合を含む。
対象範囲の除外事項:商業契約のみで使用される民間物流資産は除外し、一般的な基地インフラや非輸送用戦闘システムは対象に含めない。
セグメンテーション概要
- プラットフォームタイプ別
- 地上輸送車両
- 重戦術トラック
- 軽汎用車両
- 装甲兵站車両およびMRAP(耐地雷・伏撃防護車)
- 海上輸送艦艇
- ロールオン/ロールオフ(Ro-Ro)艦および海上輸送艦
- 揚陸艦(LPD/LHD)
- 補助貨物艦および補給艦
- 航空輸送航空機
- 固定翼機
- 回転翼機およびチルトローター機
- 地上輸送車両
- 用途別
- 人員輸送
- 貨物・装備輸送
- 緊急救助および医療後送
- 人道・災害救援
- 推進技術別
- 従来型
- ハイブリッド電気式
- その他
- エンドユーザー別
- 陸軍
- 海軍
- 空軍
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
輸送関連支出は準備態勢の必要性や再取得サイクルに結び付くため、まず公開されている防衛需要の兆候と機種群の状況から出発する。使用するソースには、政府予算文書や調達ポータル、SIPRI防衛支出データベース、NATO能力関連刊行物、関連する車両・航空機分類のUN Comtrade貿易統計などが含まれる。
これらの兆候を規模算定の入力値に変換するため、メーカーの年次報告書、投資家向け説明資料、信頼できる防衛関連報道も参照し、プログラムの時期、納入ロット、近代化の道筋を把握する。入手可能な場合は、企業財務や契約・入札に関する有料サブスクリプションを利用して、モデルに前提条件を設定する前に受注や契約価値を相互確認する。上記の例はあくまで一例であり、データ収集、検証、明確化のために他にも多くのソースを検討した。
一次インタビューおよび調査
一次調査は、発表された契約上限に対する実際の価格設定や、時間の経過に伴うアップグレード内容の変化など、デスクリサーチだけでは十分に説明できない領域を検証するために用いられた。主要地域全体の輸送プラットフォームに関わる防衛調達・維持整備関係者、プラットフォームエンジニアリング・プログラム担当者、および販路関係者などと意見交換を行い、プログラムが実際にどのように実行されているかを前提に反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):14% | APAC:47% |
| 中堅層:48% | 機能/部門責任者:27% | EMEA:32% |
| 中小規模企業:19% | マネージャー:59% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、国防調達計画、機種置き換えサイクル、プログラム単位の需要をトップダウン方式で再構築し、地上、海上、空中輸送にわたるプラットフォーム支出として組み立てる方法で行われる。次に、抽出した契約価値、確認された納入量、プラットフォームクラス別に検証された平均販売価格(ASP)などを用いた選択的なボトムアップ確認により総額を裏付け、両者が一致しない場合には調整を行う。
最も重要な入力要素には、発表・受注済みの輸送調達、計画されている機種再取得の時間軸、航空電子機器・任務システムのアップグレード浸透率、生産能力に紐づく納入計画、複数年契約における為替・インフレの扱いなどが含まれる。予測に関しては、防衛輸送需要が不規則であり、予算サイクル、地政学的事象、プラットフォームの供給状況によって形作られ、年ごとに滑らかには変化しないため、シナリオ分析を用いる。プログラムの公開情報が不完全な場合、比較可能なプラットフォームのベンチマークを用いてギャップを処理し、インタビューによるフィードバックで検証した上で、より良い証拠が得られるまで保守的に適用する。
データ検証と更新サイクル
プログラム総額、国別の国防予算、観測された受注・納入パターン間の内部整合性を確認して出力を検証し、その後、こうした関係性から外れる異常値を調査する。結果は複数段階の分析担当者によるレビューを経て、大規模な契約、契約解除、または納入の遅延が年次の形状を変える場合には再接触が行われる。
レポートは年次で更新され、主要な受注発表や調達計画の変化などの重要な事象が発生した場合には中間更新が行われる。提供前には、分析担当者が主要変数について最新の見直しを行い、同じ再現可能な手順に従いながら、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの軍事輸送市場推定値と他の公表推定値との比較
軍事輸送に関して公表されている市場規模は、分析担当者が輸送として何を数えるか、複数年契約をどう時期区分するか、プラットフォーム間の価格変動をどう処理するかについて異なる選択をするため、しばしば異なる。当社は総額をプログラム活動と機種需要に結び付け、その上で購入者と供給業者がインタビューで報告する内容と相互確認することで、プロセスの透明性を保っている。
差異の一般的な要因は、時期区分と価格ロジックである。一部の数値は受注時点の契約上限を採用する一方、他の数値は単一年の為替レートを用いて通貨換算を行い、アップグレードを完全な新造として扱う場合もある。納入計画に合わせて為替タイミングとASPの算定手順を更新し、大規模受注後に異常値を再確認することで、この推定値は実際に当年に反映される支出により近い状態を保っている。これはMordor Intelligenceが採用している更新方針である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 22.79 B (2025) | |
| グローバルコンサルティング企業A | USD 20.60 B (2025) | 予算配分のみに依拠した保守的な調達換算を用いており、初期の項目とは別に計上される資金付き契約修正やアップグレードパッケージを見落とす可能性がある。 |
| 業界団体B | USD 25.90 B (2025) | より広範な防衛物流・支援サービスを輸送に組み込み、混合的な価格成長率を適用しているため、大型空輸プラットフォームの年度固有の支出を過大評価する可能性がある。 |
この差は主に、何を輸送支出として扱うか、そして受注額、アップグレード、通貨換算の時期区分をどのように単一年のUSD総額に変換するかによって生じる。当社のアプローチは、その数値を観測可能なプログラム活動と再現可能な確認作業に結び付けて追跡可能な状態に保つことを目指しており、意思決定者が総額の内訳とその年次変動の理由を理解できるようにしている。


レポートで回答される主な質問
軍事輸送市場の現在の規模および2031年予測は?
軍事輸送市場規模は2026年に240億1,400万米ドルであり、5.92%のCAGRを反映して2031年までに322億3,000万米ドルに達すると予測されています。
2031年までに最も速く成長するプラットフォームカテゴリーはどれか?
地上車両は、ハイブリッド電気式ドライブトレインとAI診断が戦術トラックに導入されることで、9.52%のCAGRで拡大すると予測されています。
人道輸送の需要はなぜ高まっているのか?
自然災害と紛争地帯の増加が迅速な支援物資輸送を必要としており、最近のガザ沖桟橋作戦やインドの避難任務がこのトレンドを示しています。
2031年まで最も高い成長機会を提供する地域はどこか?
アジア太平洋が7.18%のCAGRでリードしており、中国、日本、韓国の近代化プログラムによって牽引されています。
最も多くの投資を集めている推進技術は何か?
ハイブリッド電気式システムは、陸・空・海のプラットフォーム全体においてステルス性と燃料効率を改善することで、10.63%のCAGRで進歩しています。
最終更新日:



