
クイックサービスレストラン(QSR)市場規模およびシェア
Mordor Intelligenceによるクイックサービスレストラン(QSR)市場分析
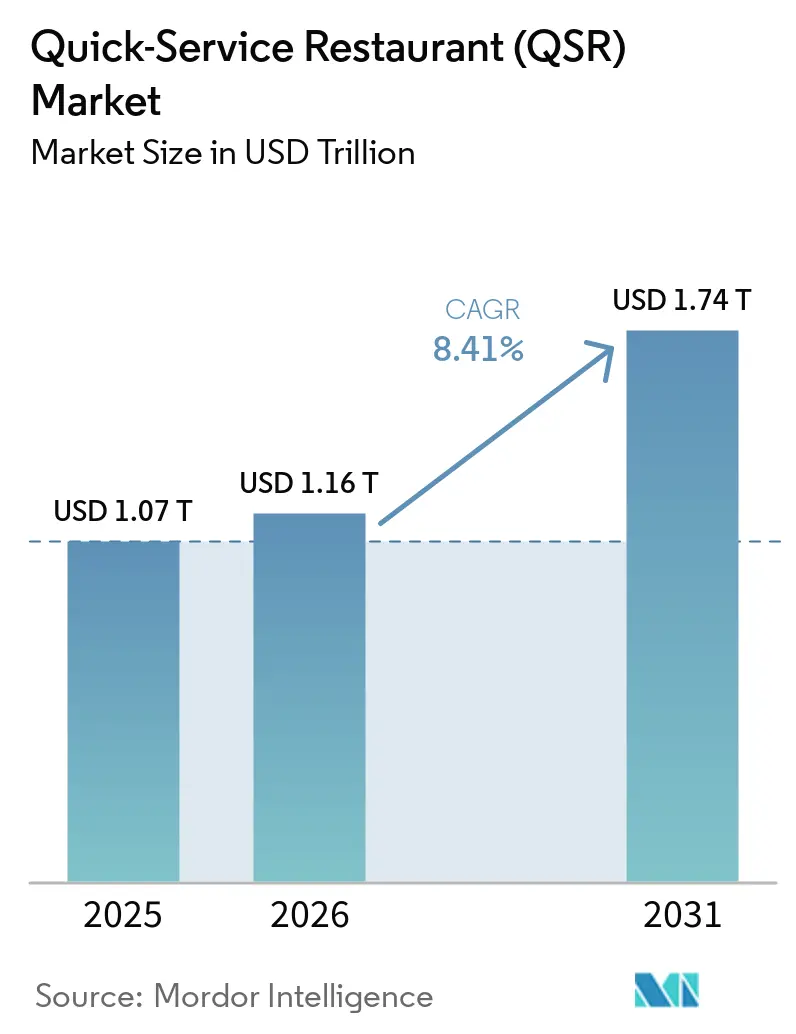
クイックサービスレストラン(QSR)市場規模は、2026年の1.16 トリリオン米ドル、2027年の1.26 トリリオン米ドルから2032年には1.87 トリリオン米ドルへと拡大し、2027年から2032年にかけてCAGR 8.18%を記録する見込みです。
ドライブスルー形式とデジタル注文により、米国の外食客が調理済み食事にアクセスしやすくなっています。都市への人口集中は潜在的な顧客層を形成し、スピードと手頃な価格への需要が利便性の高い食事サービスを後押ししています。事業者はロイヤルティプログラムを通じてリピート注文を促進しながら、レストランネットワークを拡大することができます。サービス速度の向上には人員配置のコミットメントが伴い、デリバリーアグリゲーターはピザデリバリーおよテイクアウト事業者の成長を圧迫する可能性があります。ドライブスルーアクセスとデジタル注文を組み合わせることで販売機会を広げることができますが、カリフォルニア州の賃金引き上げにより、そのリーチを収益性の高いレストラン成長へと転換するコストが上昇しています。
主要レポートのポイント
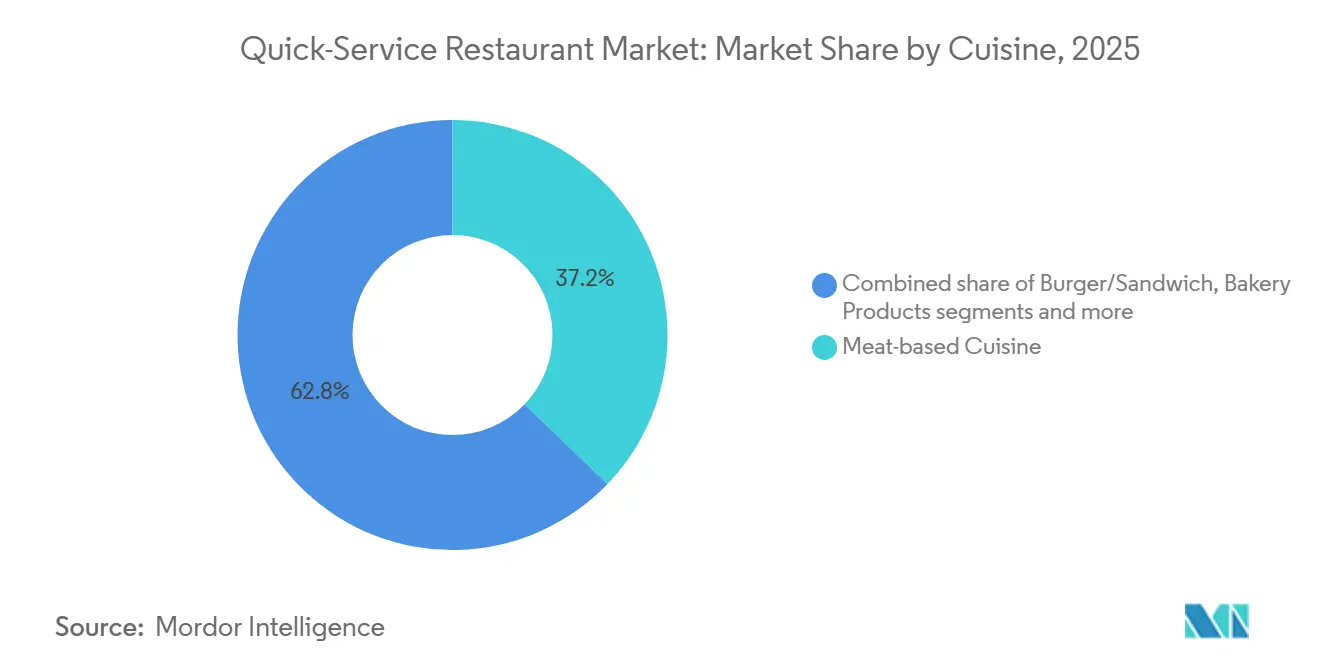
- 料理別では、肉料理が2026年のクイックサービスレストラン(QSR)市場シェアの36.95%を占めてトップとなり、ピザ/パスタは2027年から2032年にかけてCAGR 10.05%で最も速く成長するセグメントと予測されています。
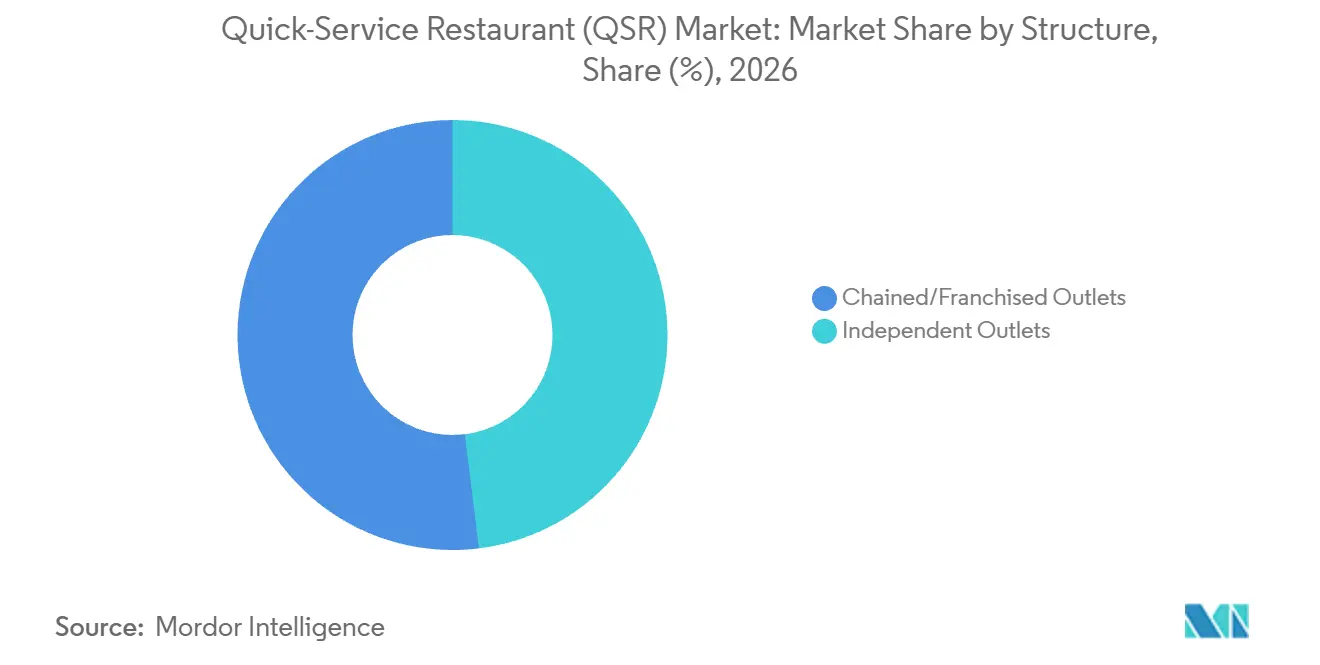
- レストラン構造別では、チェーン/フランチャイズ店舗が2026年のクイックサービスレストラン(QSR)市場規模の51.96%のシェアを占め、独立店舗は2027年から2032年にかけてCAGR 9.05%で最も速く成長すると予測されています。
- サービスモデル別の支出は、2026年に28.93%のシェアで店内飲食がトップとなり、ホームデリバリー(自社配送および第三者配送)は2027年から2032年にかけてCAGR 10.3%で最も速く成長するセグメントと予測されています。
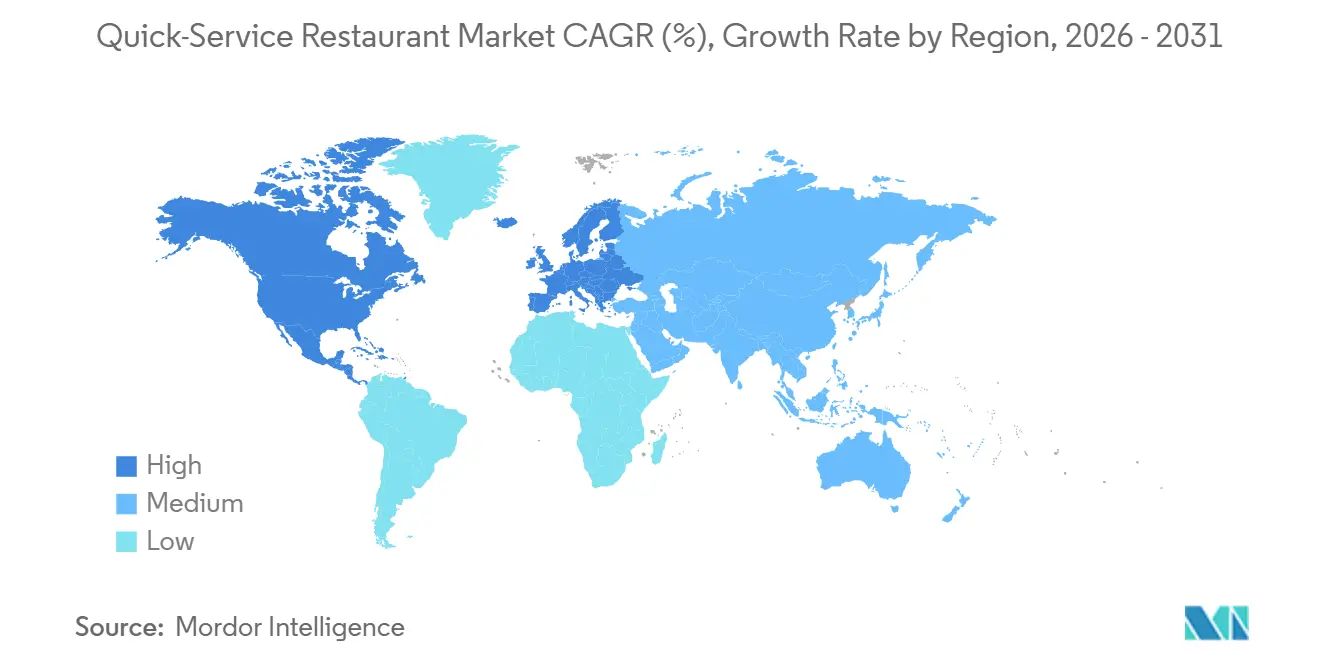
- 地域別では、北米が2026年に32.24%の最大シェアをめ、アジア太平洋は2027年から2032年にかけてCAGR 10.2%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライブスルーおよびオフプレミスチャネルの拡大 | +3% | 米国、ブラジル、メキシコおよびカリブ海諸国 | 中期(2〜4年) |
| 急速な都市化と多忙なライフスタイルがクイックサービスレストランを加速 | +2.5% | 米国およびカナダ | 長期(4年以上) |
| デジタルロイヤルティおよびサブスクリプションプログラムによるリピート来店の促進 | +2% | フランス、オーストラリアおよびシンガポール | 短期(2年以内) |
| デリバリーおよびデジタル注文の拡大 | +2.3% | 米国全土 | 短期(2年以内) |
| 技術統合と自動化 | +1.1% | 米国、カナダ、フランス、ドイツおよびオーストラリア | 中期(2〜4年) |
| 観光および外食需要の増加 | +0.8% | 米国国内目的地 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ドライブスルーおよびオフプレミスチャネルの拡大
店外展開により、レストランの需要は食事室の座席容量と利用可能性を超えて拡大することができます。Arcos Doradosは、21のラテンアメリカおよびカリブ海の国・地域において、2021年から2025年にかけてシステム全体のドライブスルー売上が19.5%成長したと報告しました。このシステムは、Arcos Doradosまたはそのサブフランチャイジーが運営するMcDonald'sブランドのレストランで構成されています。クイックサービス、ファストカジュアル、コーヒー・スナックのコンセプトを含む米国の限定サービスセグメント全体では、Technomic社の推計によると、顧客トラフィックに占める店外シェアは2019年の74.1%から2025年には89.9%に上昇しました。Arcos Doradosはドライブスルーのパフォーマンスを部分的にフリースタンディングレストランのポートフォリオに結びつけており、サイト形式が店外需要の恩恵を受ける事業者を左右することを示しています。
急速な都市化と多忙なライフスタイルによるクイックサービスレストランの加速
都市への人口集中は近隣のクイックサービス食事の潜在的な集客範囲を拡大し、時間を重視する外食客は事業者にサービスを簡素化する理由を与えます。国連経済社会局(UN DESA)は都市化の程度の都市定義を用いて、2025年には世界の82億人の45%が都市に居住していると推計しており、1950年の20%から増加しています。Legerが2025年5月にSquare向けに実施した1,626人のカナダ人成人を対象としたオンラインパネル調査では、QSR来店者の35%が来店の主な動機として迅速なサービスを挙げ、手頃な価格の33%、味の28%を上回りました。したがってスードは食事選択のニーズに応えるものですが、手頃な価格の重要性が同程度であることから、価格も同じ利便性の提案の一部となっています。Ipsosが2026年8月に実施した調査では、過去30日以内にQSRを訪れた18歳から75歳の米国回答者1,700人の74%が、事前注文のためにレストランアプリを使用したことがわかりました。したがって事前注文は、到着前に価値ある時間節約を追求する手段を提供します。
デジタルロイヤルティおよびサブスクリプションプログラムによるリピート来店の促進
ロイヤルティプログラムは、各来店を孤立した取引として扱うのではなく、顧客の次の食事を競い合う手段を提供します。McDonald'sは2025年に70市場で約2億1,000万人の90日間アクティブロイヤルティユーザーを報告しました。ロイヤルティ会員へのシステム全体の売上は2023年から2025年にかけてほぼ倍増し、プログラムのカバレッジは50市場から70市場に拡大しました。McDonald'sはまた、米国の平均的な顧客がロイヤルティプログラムに参加後の12ヶ月間に26回来店したのに対し、参加前の12ヶ月間は10.5回であったと報告しました。この参加前後のパターンにより、リピートの食事機会は、プログラムの地理的リーチよりもロイヤルティ関連需要のより直接的な指標となっています。
デリバリーおよびデジタル注文の拡大
デジタル注文は、レストランへのアクセスを食事の提案の一部とし、カウンターへの顧客の直接的な近接性を超えて需要を拡大します。Domino'sは2025年に米国の小売売上の85%以上をデジタルチャネルを通じて生み出しました。[1] Ipsosが2026年8月に実施した調査では、過去30日以内にQSRを訪れた18歳から75歳の米国消費者1,700人を対象としました。これらの消費者は、注文の正確さ、店内購入と同等の食品品質、および適切な食品温度をモバイル注文の最優先事項として挙げました。Domino'sにとって、デジタル注文はリモートアクセスだけではこれらの主要な購買者の期待を満たさないため、食事を正確に届けることに依存する商業的な開口部を生み出します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ファストカジュアルおよびフードデリバリーサービスとの競争激化 | -1.5% | 米国全土 | 短期(2年以内) |
| 高賃金市場における人件費インフレによるマージン圧縮 | -1.2% | カリフォルニア州のファストフードレストラン店舗 | 短期(2年以内) |
| 肥満および慢性疾患の増加 | -0.5% | 米国全土 | 長期(4年以上) |
| 激しい市場競争 | -0.4% | オーストラリア全土のレストラン店舗 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ファストカジュアルおよびフードデリバリーサービスとの競争激化
食事デリバリーをめぐる競争は、顧客が調理済み食品の注文を続けていても、レストランブランドを制約する可能性があります。Domino'sの2025年度年次報告書では、デリバリーアグリゲーターおよびその他のフードデリバリーサービスとの競争が大幅に激化しており、成長と市場シェアを圧迫する可能性があると述べています。フランチャイザーの開示は、デリバリーおよびテイクアウト事業における顧客とドライバーをめぐる競争をカバーしています。これは商業的な制約を生み出します。なぜなら、レストランは注文を獲得するためだけでなく、それを完了するために必要な能力を確保するためにも競争しなければならないからです。Domino'sは市場シェアを維持するためだけに成長する圧力を説明しており、デリバリーの拡大はピザ事業者に追加利益への道を提供する前に既存需要の防衛となる可能性があります。
高賃金市場における人件費インフレによるマージン圧縮
事業者が効率を改善しても、賃金率の上昇は人件費の下限を引き上げます。Chipotleは2025年の人件費が総収益の25.1%となり、2024年の24.7%から上昇したと報告しました。同社はこの増加を主に売上高の低下と賃金インフレに起因するものとし、メニュー価格の引き上げによって一部相殺されたと説明しました。また、全社的な非GAAPレストランレベルの営業利益率も2024年の26.7%から2025年には25.4%に低下しました。[2] El Pollo Locoは、カリフォルニア州の最低賃金引き上げに関連した2025年度の賃金コスト増加が3.4 ミリオン米ドルであり、5 ミリオン米ドルの人件費効率化節約によって一部相殺され、人件費は0.1 ミリオン米ドル増加したと報告しました。賃金規制へのエクスポージャーは、人件費を抑制するためだけに効率化を必要とする場合があり、事業者がレストラン売上の低下を吸収する余地を狭めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
料理別:
チキン販売密度とピザ拡大肉料理は2026年のクイックサービスレストラン(QSR)市場規模の36.95%のシェアを占めました。Circanaによると、チキン専門のChick-fil-Aは2025年に米国のレストラン全体で平均7.2 ミリオン米ドルのユニット売上高を記録しました。特定のレストランコンセプトにおける相当な売上は、最大セグメントの商業的な重みを示しており、ネットワーク規模と並んで店舗生産性が有用な視点となっています。肉料理に特化したネットワークの拡大は、新しいレストランが既存コンセプトの販売密度に近づくために独自の食事需要を確立する必要があるため、ユニット生産性の再現に依存します。
ピザ/パスタは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 10.05%が予測されています。Jubilant FoodWorksは、2026年9月30日終了の四半期にDomino'sインドの店舗を88店舗追加し、ネットワークを2,601店舗にしたと、法定監査人による限定レビューを受けた暫定アップデートで報告しました。インドのピザ事業者にとって、追加された店舗は既存レストランの届かない顧客に注文と配送を近づけることができます。メキシコ料理の米国限定サービスにおける購入頻度は、クイックサービスおよびファストカジュアル形式全体で2025年に前年比4%上昇し、1回の来店あたりの品数は1%減少し、1品あたりの支出は5%増加しました。その他の料理内のメキシココンセプトの中では、より頻繁な購入が1品あたりの支出の増加と1回の来店あたりの品数の減少と同時に起きました。


注記: 個別セグメントのシェアはレポート購入後に入手可能
構造別:
フランチャイズのリーチとオーナー主導の拡大チェーン/フランチャイズ店舗は2026年のクイックサービスレストラン(QSR)市場シェアの51.96%を占めました。McDonald's Corporationは2025年末時点でシステム全体のレストランが45,356店舗であり、そのうち約95%がフランチャイズであると報告しました。最大セグメントの運営モデルにより、共通のレストランブランドが多くの独立して運営されるビジネスを通じて顧客にリーチし、親会社が直接運営する店舗を超えてその存在を拡大することができます。さらなるフランチャイズ展開は、事業者がレストランに資金を提供し開発する能力に依存するため、親会社自身の開発リソースだけではネットワークのリーチを決定しません。
独立店舗は最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 9.05%が見込まれています。MichaelとLeslie Zanderが所有するファミリー経営のファストカジュアル事業者Hapa Food Co.は、メサのレストランで予想を上回る来客があったことを受け、2025年7月8日にノースフェニックスに2店舗目をオープンしました。より多くの座席はHapaの拡大の重要な部分であり、この2店舗目をオーナーが元のレストランで観察した収容能力のニーズに結びつけています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
サービスモデル別:
飲食容量とデリバリーの優先事項店内飲食は最大のセグメントであり、2026年のグローバルなクイックサービスレストラン支出の28.93%を占めました。McDonald'sのフランチャイジーであるJan Frissenは、2025年10月16日にベルギーのMassenhoven(マッセンホーフェン)に214の屋内席と56のテラス席を備えたレストランをオープンしました。同サイトはその座席とダブルドライブスルーを組み合わせています。この組み合わせは、1つの開発においてレストランが相当な店内飲食容量を維持しながら車両ベースの注文にも対応できることを示しています。
ホームデリバリー(自社配送および第三者配送)は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 10.3%が予測されています。Yum Chinaは、KFCの中国におけるデリバリー売上が2026年第2四半期に前年比26%成長し、KFC企業売上の約54%を占め、2025年第2四半期の45%から上昇したと報告しました。テイクアウトは、クイックサービス、ファストカジュアル、コーヒー・スナックのコンセプト全体で、2025年に店外ビジネスが強化されたと報告した米国の限定サービス事業者の25%にとって、トップの店外チャネルでした。KFC中国の約9パーセントポイントのシフトにより、デリバリーは1年以内に企業売上の半分以上を占めるようになり、店外での履行がこのブランドの売上ミックス中心となりました。
地域分析
北米クイックサービスレストラン(QSR)市場
北米は2026年のクイックサービスレストラン(QSR)市場シェアの32.24%を占め、最大の地域となりました。米国の限定サービス施設は2025年にインフレ調整後の食品売上として516.1 ビリオン米ドルを記録し、1997年の273.8 ビリオン米ドルと比較して、その期間に88.5%増加しました。USDAは限定サービス店舗を、顧客が一般的に食事前に注文・支払いを行い、店内で食事するか、テイクアウトするか、デリバリーされる施設と定義しています。この確立された支出基盤はレストラン事業者に対処すべき相当な食事需要を与え、注文モデルは便利なアクセスをその需要を売上に転換する能力の一部とします。
アジア太平洋クイックサービスレストラン(QSR)市場
アジア太平洋は最も速く成長する地域であり、2027年から2032年にかけてCAGR 10.2%が予測されています。Yum China Holdingsの中国における同店舗取引数は2026年第2四半期に前年比5%成長し、14四半期連続の成長となりました。同四半期に中国で560店舗の純増を達成し、2025年第2四半期比67%増となり、純増店舗の41%がフランチャイジーによってオープンされました。フランチャイジーは2026年6月30日時点の19,297店舗ネットワークの18%を運営しています。フランチャイジーの新規開店への貢献が既存店舗への貢献よりも大きいことは、その四半期の拡大において彼らの開発能力が不均衡な役割を果たしていることを示しています。
欧州では、KFCが2025年10月にローマのトレビの泉近くにデジタルファーストのフラッグシップ店をオープンしました。ローマのフラッグシップ店のレストラン環境とスペシャルティドリンクは、その欧州の都市部の立地に対応するフォーマット主導のアプローチを示しています。南米では、PluxeeとAbraselが2025年のブラジルにおける測定された外食消費量の水曜日のシェアが21.54%であったと報告しました。中東・アフリカでは、Americana Restaurantsが2025年にアラブ首長国連邦のドバイ、シャルジャ、アジュマーン、フジャイラに4店舗のPizza Hutをオープンしました。これらのブラジルの食事機会を提供するレストランにとって、すべての平日に同じ人員配置と補充能力を割り当てることは、水曜日への需要の測定された集中を見落とすことになります。
規制の枠組みと見通し
この比較は、再現可能なメニューと店舗プロセスを実施する複数店舗のクイックサービスレストラン事業者の観点から、選択された管轄区域をカバーしています。ライセンス、衛生手順、およびメニュー情報は異なる実施タスクを生み出し、規制への適合は事業者が店舗全体で再現できる能力に依存します。米国の連邦メニュー規則は、実質的に類似したメニュー項目を提供する同名の20店舗以上のチェーンと任意の登録者をカバーしています。ドイツの枠組みは、衛生コンプライアンスと危害分析重要管理点(HACCP)に基づく恒久的な手順を要求しています。
規制テーブル
| 意思決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 食品医薬品局(FDA) | 州・地方当局が指定するレンダー(Länder) | 国家市場監督管理総局(SAMR)および地方市場規制部門 | ライセンスおよび検査のための州・市の衛生監視機関 | サウジ食品医薬品庁(SFDA) |
| 主要な手段または方向性 | 21 CFR 101.11 メニューラベリング | 規則(EC)第852/2004号 衛生および施設登録;EU テイクアウト詰め替え・再利用義務 | 食品安全法ライセンス;2017年のオンラインケータリング措置に代わる2026年6月1日施行の第123号命令 | 2026〜2027年規制アジェンダに記載されたRDC 216/2004レビュー | 2025年7月1日施行のSFDAメニュー開示 |
| 商業的効果 | 標準メニューおよびメニューボードのカロリー表示;要請に応じた特定の書面による栄養情報 | 2027年2月12日までの自己容器システム;適格なマイクロ企業を除き2028年2月12日までの再利用可能包装オプション;販売時点での通知 | オンラインレストラン事業者は、ライセンスを受けた物理的な店舗、実際の住所とライセンス上の住所の一致、および承認されたビジネス範囲内での運営が必要 | 地方の衛生ライセンスおよび検査が店舗コンプライアンスを形成 | 物理的・オンラインメニューおよび注文プラットフォームでの高塩分食事ラベル、飲料カフェイン含有量、および推定食事カロリー消費時間 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国のカロリー開示ルーティンは定義されたコンプライアンスのベースラインを提供し、FDAのヒューマンフーズプログラムは2026年1月に、2026年の添加糖戦略の計画がメニューラベリング要件を調査すると述べました。EU包装・包装廃棄物規則の下、ドイツのHORECAテイクアウト販売業者は、2027年2月12日から、使い捨て包装よりも高いコストや不利な条件なしに、温かいまたは冷たい飲み物や調理済み食品に顧客が自分の容器を持参できるようにし、適格なマイクロ企業を除き2028年2月12日までに再利用システム内で再利用可能な包装を提供しなければなりません。中国のライセンス施設規則とブラジルの地方衛生管理は、2026年をカバーする政策プログラムに記載された食品安全レビュー作業とともに、運営要件の継続性を支援します。サウジアラビアの確立された栄養開示はメニューワークフローの継続性を支持し、物理的およびオンラインチャネルのカバレッジにより、一元管理されたメニュー情報が商業的に有用となります。
バリューチェーンの段階
バリューチェーンは、ブランドシステムの形成、レストランへの供給、および食事の準備と販売を比較します。McDonald'sは一般的に食品、紙、および関連するレストランアイテムについて独立したサプライヤーに依存しており、サプライヤーはその基準と仕様を満たすことが求められます。この分離により、顧客が販売時点で単一のブランドに接触する場合でも、サプライヤーの資格認定とレストランの実行は異なる能力となります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ブランドシステムの形成とライセンス | McDonald's CorporationおよびRestaurant Brands Internationalなどのフランチャイザーおよびブランドオーナー | フランチャイズおよびライセンス料 | 独立して運営される店舗全体での一貫した実行 | ネットワーク拡大前に運営要件を定義する |
| 食品および関連製品の流通 | Syscoなどのフードサービスディストリビューター | 食品および関連製品の販売 | 供給代替品全体でのレストラン仕様の維持 | 同じ仕様に対して代替サプライヤーを資格認定する |
| 食事の準備とレストラン販売 | 直営店舗を通じたMcDonald's Corporationなどのレストラン事業者 | 調理済み食品および飲料の販売 | 各レストラン内の準備能力 | 受け付けた注文をキッチン能力に合わせる |
| 情報源: Mordor Intelligence | ||||
Syscoは2026年度に顧客タイプ別売上の59%をレストランが占めると推計しました。その顧客ミックスは、レストランがヘルスケア、教育、宿泊、エンターテインメントの顧客にも対応するグローバルなフードサービスディストリビューターの基盤となる方法を示しています。流通は複数のフードサービス顧客グループにわたって価値を獲得できますが、フランチャイジングはブランドレストランシステムを通じてフィー収入を拡大します。
競合環境
市場集中度
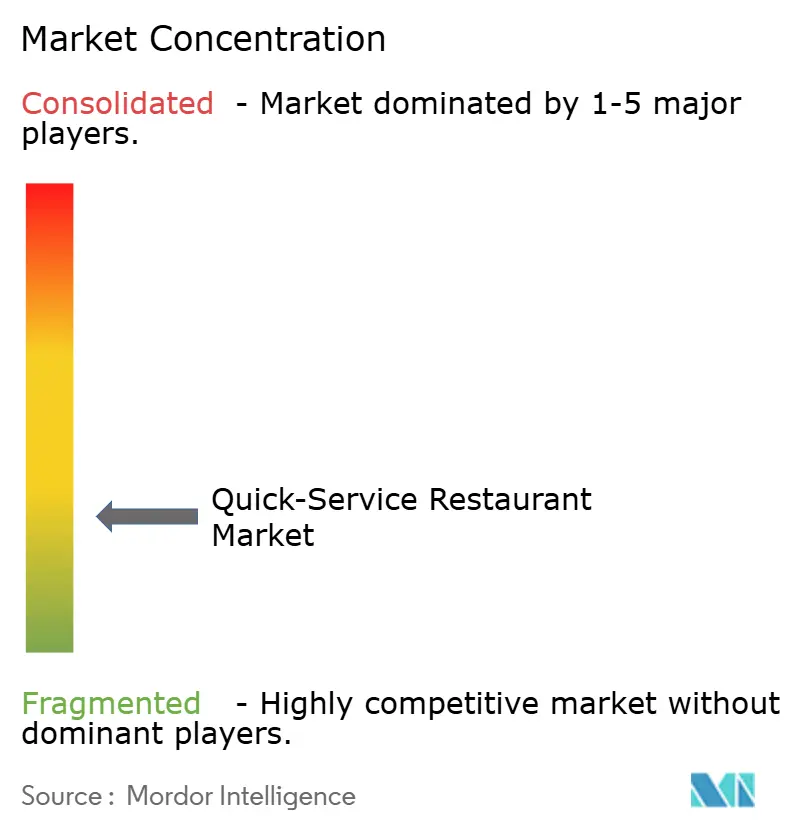
競争は大規模なブランドシステムと相当な独立参加者を組み合わせており、分散したレストラン所有権を持つ市場を形成しています。主要な競合他社には、McDonald's Corporation、Yum! Brands Inc.(KFC、Taco Bell、Pizza Hut)、Restaurant Brands International(Burger King、Popeyes、Tim Hortons)、Domino's Pizza Inc.、およびStarbucks Corporationが含まれます。Yum! Brandsは2025年の年次報告書で、約1,500のフランチャイジーが155の国・地域にわたる63,000店舗以上の大部分を運営していると述べました。この構造により、ブランドの提案の実行が部分的にフランチャイズ事業者の手に委ねられるため、独立して管理されるレストラン全体の調整は純粋に管理的な機能ではなく競争力となります。
Domino'sは2026年第3四半期に、直営店とフランチャイズ店全体で外国為替の影響を除いたグローバル小売売上が3.2%成長したと報告しました。また、米国で26店舗、国際的に149店舗の合計175店舗の純増を記録しました。同店舗売上は2026年第3四半期に米国で0.3%、国際的に0.2%成長し、国際的な数字は外国為替の影響を除いています。追加された店舗はDomino'sの物理的なリーチを広げますが、控えめな同店舗成長は既存レストランでの成長を別の競争課題として残します。
21 CFR 101.11に基づく米国のメニューラベリング義務は、実質的に同じメニュー項目を提供する同名の20店舗以上のチェーンに共通のコンプライアンスベースラインを提供しますが、サービスの信頼性が競合他社を差別化することができます。Starbucksは2025年8月に北米の直営店全体でグリーンエプロンサービスを開始しました。2026年度第1四半期にカフェとドライブスルー全体でピーク時の平均サービス時間が4分未満であったと報告しました。Starbucksはまた、ピーク時の追加サポートを含む5億米ドルの人員配置投資にロールアウトを結びつけました。Starbucksの投資はサービスベンチマークの背後に人員配置コストを置いており、同等のピーク時サービスを求める競合他社は注文処理の変更とともに追加の人件費を検討しなければなりません。
クイックサービスレストラン(QSR)業界リーダー
-
McDonald's Corporation
-
Yum! Brands Inc.(KFC、Taco Bell、Pizza Hut)
-
Restaurant Brands International(Burger King、Popeyes、Tim Hortons)
-
Domino's Pizza Inc.
-
Starbucks Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
クイックサービスレストラン(QSR)市場 このレポートでカバーされる企業
- McDonald's Corporation
- Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
- Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
- Domino's Pizza Inc.
- Starbucks Corporation
- The Wendy's Company
- Doctor's Associates LLC (Subway)
- Chick-fil-A Inc.
- Chipotle Mexican Grill Inc.
- Deep Blue Restaurants
- Panera Bread Company
- Papa John's International Inc.
- Shake Shack Inc.
- Jack in the Box Inc.
- Inspire Brands, Inc.
- Jollibee Foods Corporation
- Jubilant FoodWorks Ltd (Domino's India)
- Yoshinoya Holdings Co. Ltd.
- Little Caesar Enterprises Inc.
- Five Guys Enterprises, LLC
市場参加者にとっての主要な機会
この機会は、EU のレストラン事業者向けの包装コンプライアンスと、拡大する直営チェーン向けのプラットフォーム統合を比較します。2026年8月12日以降、EU規則により、厳格な制限を超えるペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)を含む食品接触包装がEU市場から禁止されています。[3] Shake Shackは2026年4月にデジタル、データ、および運営プラットフォームを拡大するためのプロジェクトカタリストを発表しました。包装制限は即時のコンプライアンスタスクを生み出し、Shake Shackの発表されたプログラムは統合作業を1,500店舗の直営シャックという目標に結びつけています。
市場機会テーブル
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| コンプライアント・テイクアウト包装 | 食品接触包装におけるPFASの適用可能な制限 | 影響を受けるEU包装を使用するQSR事業者 | 影響を受ける形式をコンプライアントな代替品に置き換える | 意図した食品接触用途を維持しながら制限を満たすこと | コンプライアント包装サプライヤーおよびテイクアウト事業者 |
| チェーン全体の包装資格認定 | コンプライアンスの決定は使用可能なレストラン供給品に転換されなければならない | EU内の複数店舗QSR事業者 | 店舗全体で資格認定と交換仕様を標準化する | 複数の包装形式全体での一貫した適合 | 資格認定スペシャリストおよびレストラン供給コーディネーター |
| 調整されたレストランプラットフォームの実装 | Shake Shackの発表されたプラットフォーム拡大イニシアチブ | 拡大する直営レストランシステム | コミットされた販売時点管理およびキッチンシステムを中心に統合を順序付ける | 実装、ベンダーパフォーマンス、タイミング、およびコストリスク | 統合プロバイダーおよびレストラン事業者 |
| 情報源: Mordor Intelligence | |||||
プロジェクトカタリストが発表された時点で、QuはすでにShake Shackの販売時点管理およびキッチンディスプレイシステムに関与していました。このコミットメントにより、隣接する統合サポートはコアシステム契約が利用可能であると仮定するよりも信頼性の高い開口部となります。コンプライアント包装は、単一の発表されたプログラムに結びついた技術需要よりも即時の商業的基盤を持っています。なぜなら、それは有効な運営要件に対応するからです。
最近の産業開発事情 クイックサービスレストラン(QSR)市場
- 2026年9月:El Pollo Locoはニューヨーク進出計画を発表し、2027年半ばのオープンを目標とするクイーンズのレストランの賃貸契約に署名しました。同社は5年間で15店舗をカバーする3つの開発契約の条件に合意しました。
- 2026年9月:Five Guysはフロリダ州ユニバーサルオーランドリゾートのユニバーサルシティウォークで世界2,000店舗目をオープンしました。
- 2026年9月:McDonald'sは米国および国際的な直営市場全体でGenAI対応のArchIQを大規模に展開する計画を発表し、レストランレベルの総効率改善で約250ベーシスポイントを目標としています。
クイックサービスレストラン(QSR)市場 レポートの範囲と調査方法論
市場の定義と範囲
クイックサービスレストラン(QSR)市場は、世界中のクイックサービスレストラン店舗が販売する調理済み食品および飲料に対する年間消費者支出を測定します。料理の種類とサービスモデルにわたる独立店舗およびチェーン・フランチャイズ店舗をカバーします。
スコープの除外:フルサービスおよびカジュアルダイニングレストランの売上、食料品店およびコンビニエンスストアによる調理済み食品および飲料の販売、デリバリープラットフォームの手数料およびコミッション、ならびに個別に販売される食材および供給品は除外されます。
セグメンテーションの概要
- 料理別
- バーガー/サンドイッチ
- ピザ/パスタ
- 肉料理
- シーフード
- アイスクリーム/デザート
- ベーカリー製品
- その他の料理(メキシコ料理、アジア料理など)
- 構造別
- 独立店舗
- チェーン/フランチャイズ店舗
- サービスモデル別
- 店内飲食
- ドライブスルー
- テイクアウト/ウォークアップカウンター
- 宅配デリバリー(ファーストパーティおよびサードパーティ)
- カーブサイドピックアップ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国連経済社会局の世界都市化見通しは、潜在的な需要集客範囲を組み立てるのに役立つ比較可能な都市、町、および農村の人口推計と予測を提供します。USDA経済調査局の食品支出シリーズは、限定サービスレストランの支出をその他の外食店舗と区別し、フードサービス業界の市場セグメント分析は歴史的および季節的な売上指標を提供します。米国国勢調査局の月次小売業売上高速報調査は、フードサービス売上と消費者支出の変化に関する定期的に更新される別のシグナルを提供します。
企業の年次報告書と投資家向け資料は、店舗数、フランチャイズ対直営の構造、比較売上トレンド、チャネルミックス、および運営コストを明確にすることができ、信頼できる金融・業界プレスは日付のある開店、閉店、および市場イベントの確認に役立ちます。これらのソースは例示的なものであり、網羅的ではありません。さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューと構造化されたサーベイには、グローバルな地域にわたるレストランエグゼクティブ、フランチャイズおよび独立事業者、財務・戦略リーダー、ならびに運営、デジタル注文、デリバリー、およびメニュー計画を担当するマネージャーが含まれる場合があります。回答者は、販売チャネル、店舗構造、メニューミックス、地域の状況、および運営上の制約関する二次的な調査結果を確認することができ、ターゲットを絞ったフォローアップ質問が矛盾するまたは欠落している入力を明確にします。アナリストの推計は、公開指標と回答者の説明に対して三角測量され、未解決のギャップは作り上げられた観察ではなく明示的な範囲またはシナリオ仮定を通じて処理されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:38% |
| 中位層:42% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:28% |
| 小規模プレイヤー:24% | マネージャー:45% | 南北アメリカ:34% |
市場規模算定と予測
トップダウンモデルは現在の米ドルでのグローバルな年間レストラン売上を推計し、店舗収益、セグメント売上指標、および観察されたレストラン形式のミックスを使用して、料理、店舗構造、サービスモデル、および地域にわたって合計を配分します。主要な入力には、限定サービスのフードサービス売上、店舗数と開店数、比較売上成長、平均顧客支出とメニュー価格の変化、ならびに店内飲食、ドライブスルー、テイクアウト、およびデリバリーを通じた売上シェアが含まれます。これらの指標はそれぞれ市場規模、物理的容量、同店舗需要、チケット価値、およびチャネルミックスを固定します。歴史的な売上と店舗トレンドは多変量回帰またはシナリオ分析を支援し、価格とサービスミックスの変化は名目支出に影響する場合に別々に考慮されます。
セグメントシェアは利用可能な売上分割と店舗またはチャネルの証拠から構築され、グローバル合計に対して確認され、比較可能な公開データが利用可能な場合に精緻化されます。サンプリングされた店舗収益と価格×数量チェックは、選択された国とフォーマットの推計をテストすることができます。予測変数は、文書化されたトレンドを使用して地域とセグメントによって延長され、証拠が限られている場合はレストラン拡大、注文あたりの支出、およびチャネルミックスの代替仮定が使用されます。アナリストは一次回答者に各主要ドライバーと予測仮定を評価するよう求め、その説明を独立した売上と店舗指標と照合することができます。矛盾する入力はフラグが立てられ、証拠が中央推計を支持するまで範囲またはシナリオケースとして保持されます。
データ検証と更新サイクル
アナリストはレストラン売上推計を独立したフードサービス支出、店舗成長、比較売上、およびチャネル指標と三角測量し、合計とセグメントシェアの異常と説明のつかない前年比変化を確認します。第2のレビューは重要な差異をソース定義、期間、通貨処理、または市場イベントに遡り、ギャップが重要なままであるかソースが変更された場合にアナリストは関連する回答者に明確化を求めます。モデルは毎年更新され、重要なイベントが市場見通しを変える場合はサイクル間に更新され、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのクイックサービスレストラン市場規模算定と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。クイックサービスレストラン(QSR)市場は、世界中のクイックサービスレストラン店舗が販売する調理済み食品および飲料に対する年間消費者支出を測定します。
主要ギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。主要な入力には、限定サービスのフードサービス売上、店舗数と開店数、比較売上成長、平均顧客支出とメニュー価格の変化、ならびに店内飲食、ドライブスルー、テイクアウト、およびデリバリーを通じた売上シェアが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.26 トリリオン米ドル(2027年) | |
| グローバルコンサルタンシーA | 971 ビリオン米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年の値である1.26 トリリオン米ドルを2年後に22.9%下回っています。公表されたベースは早期であるため、その間の市場成長が低い比較に寄与しています。 |
| 地域コンサルタンシーB | 1.11 トリリオン米ドル(2026年) | 2026年のベースでは、この推計は本レポートの2027年の値である1.26 トリリオン米ドルを1年後に11.9%下回っています。記載された成長率は本レポートの予測率を下回っており、より低い将来推計に寄与しています。 |
Mordor Intelligenceのアナリストはレストラン売上推計を独立したフードサービス支出、店舗成長、比較売上、およびチャネル指標と三角測量し、合計とセグメントシェアの異常と説明のつかない前年比変化を確認します。
レポートで回答される主要な質問
クイックサービスレストラン(QSR)の市場規模と成長見通しはどのくらいですか?
規模は2027年の1.26 トリリオン米ドルから2032年には1.87 トリリオン米ドルへ、2027年から2032年にかけてCAGR 8.18%で上昇する見込みです。
クイックサービス食事のリピート需要を支えるものは何ですか?
デジタルロイヤルティと便利な注文は顧客関係を維持するチャネルを生み出します。McDonald'sは2025年に70市場で約2億1,000万人の90日間アクティブロイヤルティユーザーを報告しました。
どの料理がクイックサービスレストランの支出をリードしていますか?
肉料理は2026年の支出の36.95%を占め、料理の中で最大のシェアを持っています。
クイックサービスの主要な競合他社はどの企業ですか?
McDonald's Corporation、Yum! Brands Inc.、Restaurant Brands International、Domino's Pizza Inc.、およびStarbucks Corporationが主要な競合他社です。
クイックサービスレストランのマージンを制約するものは何ですか?
人件費が主要な制約です。Chipotleの人件費は、主に売上高の低下と賃金インフレにより、メニュー価格の引き上げによって一部相殺されながら、2024年の24.7%から2025年には総収益の25.1%に上昇しました。
どの地域がクイックサービスセクターをリードしていますか?
北米は2026年の支出の32.24%でトップとなりました。アジア太平洋は2027年から2032年にかけてCAGR 10.2%で最も速く成長する地域と予測されています。