
広報市場規模とシェア
Mordor Intelligenceによる広報市場分析
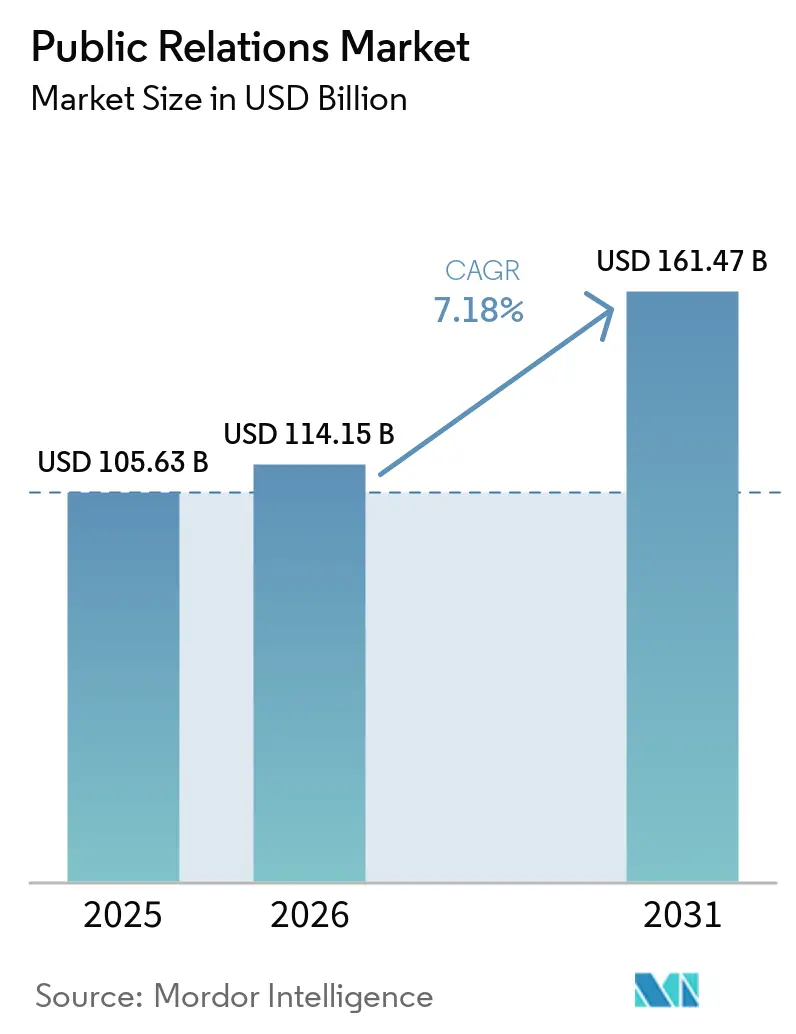
パブリックリレーションズ市場規模は、2026年の1,142億米ドル、2027年の1,224億米ドルから2032年までに1,710億米ドルに拡大し、2027年から2032年にかけてCAGR 6.92%を記録すると予測されています。
ソーシャルプラットフォームにおけるレピュテーションリスクの高まりにより、準備された企業対応の価値が増しています。また、米国におけるクリエイターとのコーディネートおよびアーンドメディア活動の拡大が、消費者ブランドのコミュニケーション業務の幅を広げています。欧州のサステナビリティ開示義務は、改訂された報告対象範囲内の企業に対して、一貫した説明を行うための業務を生み出しています。プロバイダーはメディアアナリティクスや専門的なサイエンティフィックコミュニケーションで対応しており、これらはアドバイザリー業務の範囲を拡大する可能性があります。しかし、測定の困難さと個人データに関する規制は、それらの能力がビジネス成果の約束を支える確信度を制約しています。商業的な成長は、解釈をクライアントの意思決定に結びつけるサービスを優遇しており、コンテンツ量だけでなく専門化がより重要な役割を果たしています。
主要レポートのポイント
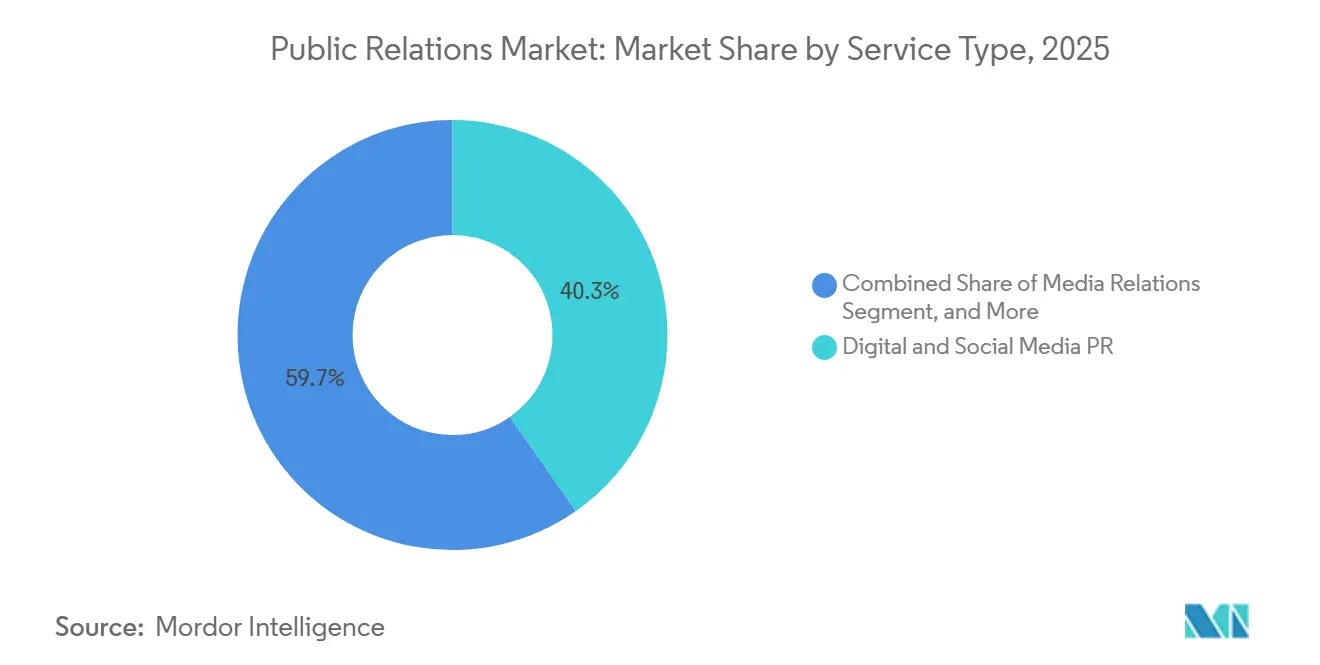
- サービスタイプ別では、デジタル・ソーシャルメディアPRが2026年のパブリックリレーションズ市場シェアの40.34%をリードし、アナリティクス・インサイトサービスは2027年から2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。
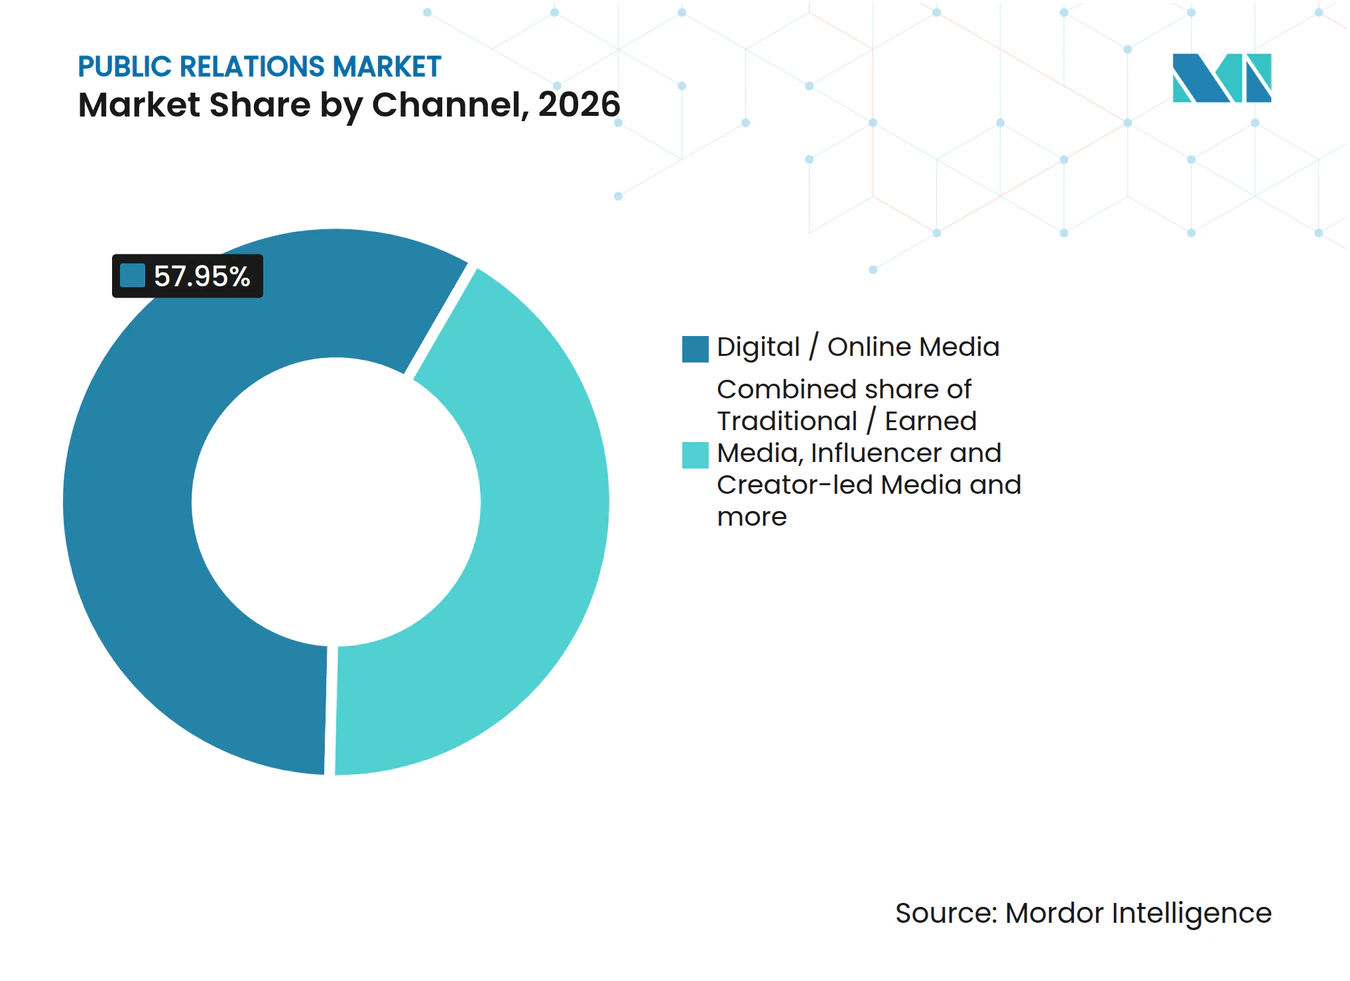
- チャネル別では、デジタル/オンラインメディアが2026年のパブリックリレーションズ市場規模の57.95%のシェアを占め、インフルエンサー・クリエイター主導メディアは2027年から2032年にかけてCAGR 7.7%で最も速く成長すると予測されています。
- エージェンシーベースのアウトソーシングPRがデプロイメントモデルの中で61.85%のシェアでリードし、2027年から2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。
- 組織規模別では、大企業が2026年にリードする53.2%のシェアを保持し、中小企業は2027年から2032年にかけてCAGR 7.8%で最も速く成長すると予測されています。
- 消費財・小売がエンドユーザー産業の中で2026年に23.25%のシェアでリードし、ヘルスケア・ライフサイエンスセグメントは2027年から2032年にかけてCAGR 7.75%で最も速く成長すると予測されています。
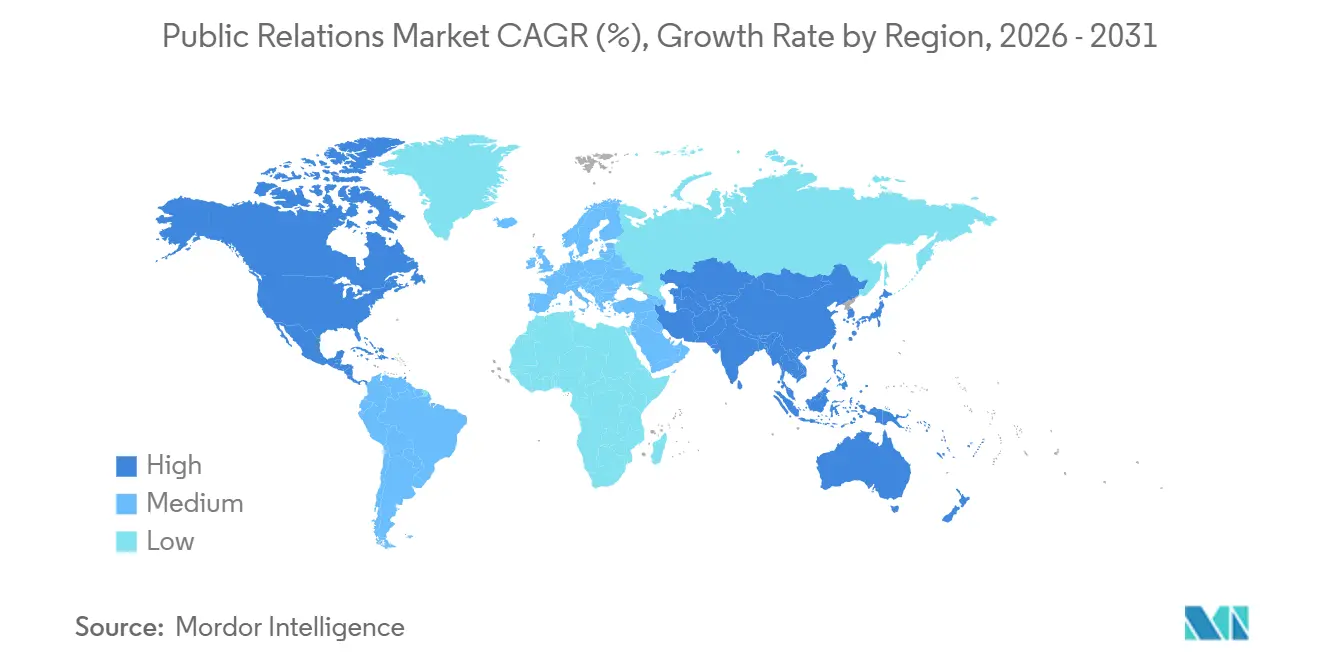
- 地域別では、北米が2026年に34.5%のシェアでリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 8%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおけるソーシャルプラットフォーム上のブランド評判リスクの高まり | +2.1% | アジアのマレーシア | 短期(2年以内) |
| ヨーロッパにおけるESG主導の情報開示義務が企業ナラティブ管理を高度化 | +1.5% | 欧州連合加盟国 | 中期(2〜4年) |
| 北米消費者ブランドにおけるインフルエンサー主導の獲得メディアブーム | +1.9% | 北米の米国 | 短期(2年以内) |
| AI搭載メディアアナリティクスの導入によるPR予算配分の最適化 | +2.6% | 米国、中東・北フリカ | 中期(2〜4年) |
| 新型コロナウイルス感染症後のバーチャル・ハイブリッドイベントの拡大 | +0.8% | アフリカのナイジェリア | 長期(4年以上) |
| 中東・アフリカにおけるベンチャーキャピタルの急増がインベスターリレーションズPRを促進 | +0.7% | 中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジアにおけるソーシャルプラットフォーム上でのブランドレピュテーションリスクの高まり
経営幹部の個人的な投稿は、視聴者が個人と雇用主を結びつけた場合、組織のコミュニケーション問題を引き起こす可能性があります。2025年8月22日、マレーシアのバーガーチェーンmyBurgerLabは、COOのアンドリュー・チョン氏の個人ソーシャルメディア投稿が特にムスリムの間で怒りと失望を引き起こしたことを受け、同氏の雇用および関連する役職を終了させました。[1] このケースは、個人のオンライン行動と完結した企業対応を結びつけています。消費者向け事業者にとって、このリスクはリーダーシップの行動、公的な説明、および視聴者への配慮を組み合わせた対応計画の必要性を生み出しています。PRチームは、組織の代弁者を誰にするか、また投稿によって提起された視聴者の懸念にどのように対応するかを定義する支援ができます。サービス要件は、投稿のモニタリングにとどまらず、経営幹部と企業のアイデンティティが結びついた際に一貫した組織的対応を準備することにまで及びます。
ESG主導の開示義務によるヨーロッパにおけるコーポレートナラティブ管理の高度化
サステナビリティ報告の義務化は、対象企業が実証できる内容に関するコミュニケーション業務を生み出しています。EU規則は、大企業および上場企業に対して社会的・環境的リスクを定期的に報告することを義務付けています。[2] 指令(EU)2026/470は、2027年に始まる会計年度から対象範囲を縮小し、国内法への移行期限は2027年3月19日となっています。この改正により、加盟国は2025〜2026年に始まる会計年度について一部の企業を免除することも認められています。引き続き対象範囲内にある企業にとって、この義務は文書化されたリスクを外部の視聴者向けの一貫した説明に変換する需要を支えています。プロバイダーは、企業の開示内容をコーポレートナラティブに結びつける点で競争しており、報告対象の絞り込みにより、その機会は対象組織に集中しています。
北米消費者ブランドにおけるインフルエンサー主導の獲得メディアブーム
消費者ブランドは、アーンドアウトリーチとクリエイターエンゲージメントをPRブリーフに組み合わせることができ、その商業的価値は文化的調整とチャネル調整の両方に依存します。2026年2月25日、グラン・センテナリオはBODENエージェンシーを米国のPRおよびインフルエンサーエージェンシー・オブ・レコードに指名しました。割り当てられた業務範囲は、アーンドメディアリレーションズ、インフルエンサーエンゲージメント、コミュニティマネジメントをカバーしていました。このブリーフは、より広いメインストリームの視聴者よりも先にヒスパニックコミュニティとのブランド親和性を優先しました。この視聴者の順序は、クリエイターとのコンタクト、ジャーナリストへのアウトリーチ、コミュニティへの対応全体での一貫性を、指名されたエージェンシーにとって明確な納品課題にしています。この立場にあるブランドは、定義されたコミュニティを中心に構築され、クリエイター活動が広範なナラティブに結びついた統合コミュニケーション戦略を必要としています。
AI搭載メディアアナリティクスの導入によるPR予算配分の最適化
AIを活用したモニタリングは、商業的な問いをカバレッジの収集から、どのカバレッジが対応に値するかの判断へとシフトさせます。2025年、インスタカートのコーポレートアフェアーズチームは日々のメディアクリップ処理にFeedly AIの使用を開始しました。PRCA MENAの231名のコミュニケーション専門家を対象とした2025年調査では、36%がAI駆動のアナリティクスを使用していることが判明しました。コミュニケーションチームにとって、繰り返し発生する情報収集タスクを自動化することで、解釈自体を自動化することなく、解釈により多くの余地を生み出すことができます。これにより、PRプロバイダーがモニタリングの出力をメッセージとチャネルに関する意思決定に結びつける余地が生まれます。別途スコープ化された解釈サービスは、クリップをすでに自動化しているクライアントに対して、PRアドバイザーを雇う明確な理由を提供します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した測定基準によるROI透明性の阻害 | -1.1% | 北米の米国 | 中期(2〜4年) |
| データ保護規制(GDPR、CPRA)による視聴者ターゲティングの制限 | -0.9% | 欧州連合加盟国 | 長期(4年以上) |
| 高成長非英語圏市場におけるバイリンガルデジタルPR人材の不足 | -0.4% | 南アフリカ、ケニア、ナイジェリアを含むアフリカ | 中期(2〜4年) |
| 社内コンテンツスタジオによるエージェンシーリテイナーの侵食 | -0.3% | ヨーロッパの英国 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
断片化した測定基準がROIの透明性を阻害
測定の不確実性は、拡大されたコミュニケーション業務を財務的根拠で正当化することを困難にします。メルトウォーターとWe. Communicationsの2026年グローバル調査では、PR専門家の21%が影響とROIの測定困難を課題として挙げており、回答者の大半は米国を拠点としていました。コーポレートコミュニケーションの購買担当者にとって、不確かな帰属は、一貫して比較できない結果に対してより多くの費用を支払う根拠を弱めます。したがって、より大きな報告業務は、別のサービスやキャンペーンの増分価値に対する限られた確信と共存する可能性があります。商業的な制約は、拡大を正当化するために必要な追加作業であり、これは確立されたプログラムであっても意思決定を遅らせる可能性があります。
データ保護規制(GDPR、CPRA)による視聴者ターゲティングの制限
パーソナライズされたアウトリーチは、その視聴者選定が個人データに依存する場合、コンプライアンス上の負担を伴います。2021年4月に採択された欧州データ保護委員会のガイダンスの下、ソーシャルメディアプロバイダーと共同管理者として行動するターゲティング担当者は、ターゲティング関連の処理に対してGDPRの法的根拠を確立しなければなりません。正当な利益への依拠には、必要性テストとバランシングテストも必要ですこれらの要件により、ターゲティング担当者の役割と提案された処理は、プラットフォームを選択することで解決される問題ではなく、サービス設計の一部となります。PR購買担当者にとって、この制約は精密に選定されたソーシャルメディア視聴者を約束するエンゲージメントに特に関連します。追加の法的審査と使用可能なデータの縮小は、納品コストを引き上げ、プロバイダーがその特定性を安価に提供できる範囲を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
大規模デジタルプログラムが評価専門知識を重視デジタル・ソーシャルメディアPRは2026年のパブリックリレーションズ市場規模の40.34%のシェアを占めました。BuzzStreamの2026年調査では、デジタルPR回答者の8.8%が月次予算として20,000米ドル以上を報告しており、前回レポートの4%と比較して増加しています。最大セグメントの高支出層にサービスを提供するプロバイダーにとって、月次の配分は別途スコープ化されたコンテンツタスクではなく、コミュニケーション目標に関する継続的な業務を支援できます。このようなプログラムは、プロバイダーに月次の優先順位付けを委ねるため、新規案件と並行して既存アカウント内での成長が可能になります。
アナリティクス・インサイトサービスは最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 7.3%が見込まれています。2025年2月20日、英国外務・英連邦・開発省はPrecise Media Monitoring Ltd(Onclusive)に対し、2025年4月1日から2027年3月31日までのメディアモニタリングおよび評価契約を授与しました。[3] 購入スコープ内でモニタリングと評価を組み合わせることは、カバレッジを収集するだけでなく説明することへの需要を示しています。メルトウォーターとWe. Communicationsは2026年1月に、調査対象のPR専門家の3分の1以上がメトリクスをビジネス目標に合わせることを最優先事項として挙げたと報告しました。カバレッジ指標をクライアントのビジネス目標に結びつけることで、評価プロバイダーはモニタリング結果を提供するだけよりも具体的な業務範囲を持つことができます。



チャネル別:
エグゼクティブの可視性がデジタルマンデートを拡大デジタル/オンラインメディアは2026年のパブリックリレーションズ市場シェアの57.95%を占めました。PRGNの48カ国1,800名以上の専門家を対象としたGDP加重2026年調査では、80%がソーシャルメディアがブランド影響力に最も大きな影響を与えると回答しました。DGAグループの2026年グローバルチャネルインデックスでは、コミュニケーション責任者の3分の2がCEOおよびエグゼクティブコミュニケーションにLinkedInを最も活用または重視していることが判明しました。ブランドおよびコーポレートコミュニケーションの購買担当者にとって、オンラインでの存在感は企業レピュテーションと個々のエグゼクティブの可視性の両方に及びます。オンラインリーチは視聴者の専門化を排除するものではなく、エグゼクティブコミュニケーションチームに広範なブランド露出とは異なるマンデートを与えています。
インフルエンサー・クリエイター主導メディアは最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 7.7%が見込まれています。2025年8月、スピンドリフトは炭酸水ブランドが製品ラインを拡大するにあたり、インフルエンサーマーケティングとPRを担当するエージェンシーとしてThe Brand Guildを指名しました。この指名は、拡大期間中にクリエイター活動をより広いコミュニケーション業務と結びつけており、購買担当者のコーディネートニーズを示しています。トラディショナル/アーンドメディアは異なる実行上の制約に直面しており、Muck Rackの2026年調査ではPR専門家の71%がジャーナリストの返答率の低さを報告しています。ブランド購買担当者はこれらのチャネルを組み合わせることができますが、単一のエンゲージメントでは、割り当てられたインフルエンサー業務と、カバレッジが編集上の対応に依存するジャーナリストへのアウトリーチを区別する必要があります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
外部スペシャリストが内部の説明責任を補完エージェンシーベースのアウトソーシングPRは2026年に61.85%のシェアで最大セグメントであり、2027年から2032年にかけてCAGR 7.3%で最も速く成長するセグメントと予測されています。O'Dwyerのランキングに掲載された140社の独立系PR会社は、2025年に合計手数料収入48億米ドルを記録し、2024年比3.8%増となりました。購買担当者にとって、アウトソーシングモデルは拡大または専門化できる業務の周囲に契約上の境界を設けます。独立系サプライヤーにとって、手数料収入は商業的規模を外部委託されたサービス提供に結びつけます。サプライヤーは複数のアカウントにわたって専門知識を構築しながら、各クライアントが委託した業務に対して説明責任を持ち続けることができます。
社内PRチームはアイルランドで重要な公共部門の役割を果たしています。PRIIの2025年センサスでは、社内公共部門の役職がアイルランドのPR労働力の42%を占め、2022年の31%、2019年の25%から増加していることが判明しました。この雇用基盤は、外部エージェンシーの組織的な対応相手を提供します。内部の説明責任と定義された外部の割り当てを組み合わせたモデルは、機関の所有権を維持しながら、購買担当者が専門的な支援にアクセスできるようにします。外部の業務範囲はすべてのコミュニケーション責任を引き渡すことを必要とせず、エージェンシーの成長は相当規模の社内機能と並存できます。
組織規模別:
エンタープライズ業務と中小企業向けエントリーサービスの分岐大企業は2026年に53.2%で最大のセグメントシェアを保持しました。コーン・フェリーの2025年8〜9月における米国フォーチュン500企業78社の最上位コミュニケーション専門家を対象とした調査では、54%が年間コミュニケーション機能予算が500万米ドル超と報告しした。この規模は、複数の優先事項を持つ継続的なコミュニケーション機能のための余地を生み出し、スペシャリストサポートをより大きな組織業務の一部にしています。回答者のわずか5%がコミュニケーション機能予算を100万米ドル未満と報告しており、これらの企業の外部プロバイダーはすでに資金が確保された機能に参入することになります。割り当てられた業務は、専門知識と実行が評価される条件を設定するエンタープライズ自身のコミュニケーションリーダーシップに適合する必要があります。
中小企業は最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 7.8%が見込まれています。ローゼングループの2025年3月28〜31日における米国中小企業オーナー1,000名を対象とした調査では、56%が今後12カ月間のPRイニシアチブの中でソーシャルメディア管理が最も大きな影響を与えると選択しました。この優先事項は、これらの購買担当者にとってソーシャルメディア管理が具体的なエントリーサービスであることを示しています。同調査では、コンテンツマーケティングが49%、メディアリレーションズが31%を集め、ソーシャルメディア管理は中小企業オーナーが選択した他の主要なPRイニシアチブよりも上位にランクされました。
エンドユーザー産業別:
グローバルブランドとヘルステクノロジーが異なる専門知識を必要とする消費財・小売は2026年に23.25%で最大のセグメントシェアを保持しました。2025年6月、マーズはThe Weber Shandwick Collectiveにマーズスナッキングとマーズペットケアのグローバルアーンドメディア業務を割り当て、2026年初頭に開始する予定です。この割り当ては、6大陸70以上の市場にまたがるエージェンシーモデルの一部を形成しました。一つのブランドボイスを複数の拠点で一貫して維持することが、指名されたエージェンシーにこの広さが課す商業的要件です。
ヘルスケア・ライフサイエンスは最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 7.75%が見込まれています。2026年5月、ヘルスにおける責任あるAIに焦点を当てたジュネーブ拠点の非営利団体HealthAIは、メディアリレーションズと集中的なソーシャルエンゲージメントをリードするためにMD Healthを指名しました。O'Dwyerの2026年ランキングでは、50社のヘルスケアPR会社の合計手数料収入が2025年に1.6%減少し、7億5,740万米ドルとなりました。その縮小に対して、HealthAIのヘルスにおける責任あるAIに関する狭くスコープ化されたマンデートは、個別のエンゲージメントを通じたスペシャリストヘルスケアコミュニケーションへの需要を示しています。
地域分析
北米パブリックリレーションズ市場
北米は2026年のパブリックリレーションズ市場規模の34.5%のシェアを占めました。Edelman(DJE Holdings)は2025年に米国地域から5億4,100万米ドルの収益を報告し、前年比8.1%減となりました。米国事業は地域内の観察可能なサプライベースを提供する一方、その年次縮小は規模がエージェンシーを収益圧力から守るものではないことを示しています。
アジア太平洋パブリックリレーションズ市場
アジア太平洋地域は最も速く成長する地域と予測されており、2027年から2032年にかけてCAGR 8%が見込まれています。アゴダ(コーポレート)は2026年6月、アジア太平洋全域のコーポレート視聴者向けのメディアリレーションズ、地域キャンペーン、コンテンツ開発を担当するPRエージェンシー・オブ・レコードとしてWe. Communications Singaporeを指名しました。このような地域コーポレート業務は、共通の企業ナラティブを複数の拠点と視聴者コンテキストにわたる実行に結びつけることができるプロバイダーへの需要を生み出しています。
南米では、ブラジルのエージェンシーがAbracomの2025年センサスにおいてクライアントの最も要求されるサービス上位3つに関する回答の82.2%でプレスリレーションズを挙げており、2023年の84.5%と比較されます。ヨーロッパでは、欧州委員会が2025年12月にServiceplan GroupとブリュッセルのPhrenos社に360度コミュニケーションフレームワークを授与しました。中東では、ICCOの30名未満のPR専門家を対象とした2025〜2026年サンプルで、PR会社が非伝統的サービスをリードすることへのクライアントの意欲を10点満点中5.7点と評価しました。アフリカ全体では、PRCA AfricaとAPRAの2025年調査に回答したPR専門家の38%がビジネスリーダーがPRの助言にこれまで以上に依存していると述べており、2024年の31%から増加しています。これらの異なる出発点は、メディアアクセス、公共部門のコミュニケーション、エグゼクティブカウンセルにおける専門化を支持しており、サービスの提案は各購買担当者のコンテキストによって形成されます。
規制の枠組みと見通し
選択された法域は、商業的なソーシャルメディアおよびインフルエンサーコミュニケーションを管理するPRプロバイダーの観点から比較されています。この比較は、広告識別、プラットフォーム制限、および納品に影響する役割固有の承認確認をカバーしています。現在および将来の評価はそれらの運営条件を評価しており、サウジアラビアの項目は医療機器広告に焦点を当てています。
規制テーブル
| 意思決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | 連邦ネットワーク庁のデジタルサービスコーディネーター | 国家市場監督管理総局および市場規制部門 | CONAR、広告自主規制機関 | 医療機器広告に関するサウジアラビア食品医薬品庁 | 広告規制委員会、自主規制管理者 |
| 主要な法令または方向性 | FTC法第5条;行政解釈としての推薦ガイド | デジタルサービス法のプラットフォーム義務 | インターネット広告措置;2026年2月1日施行のライブストリームコマース規則 | 2026年6月1日施行のインフルエンサーマーケティングガイド | 2026年7月20日付バージョン4の医療機器広告要件 | 2026年コードセットに収録された2019年テキストのソーシャルメディアコード |
| 商業的効果 | 視聴者が合理的に期待せず、推薦の信頼性に重大な影響を与える可能性のある関係に対する明確な開示ガイダンス | プラットフォームの広告透明性義務と機密データターゲティングの制限がキャンペーン設計を形成 | ライブストリームコンテンツが商業広告を構成する場合に関連する広告役割義務を適用 | 自主規制ガイダンスの下で商業的インフルエンサーコンテンツを明確に識別 | 医療機器クリエイター広告については、個人がMawthooqを必要とし、広告申請者がSFDAの素材承認を必要とする | プラットフォムの慣行がすでに有料性を明確にしていない場合に有料コンテンツの識別を追加 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 高 | 中 | 高 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
米国の枠組みは重要な関係の開示をFTC法に結びつけており、「中」の魅力度を支持しています。2023年7月26日の推薦ガイドは「変化なし」の確立された根拠を提供しています。EU デジタルサービス法はセンシティブデータに基づくプラットフォームの広告ターゲティングを禁止しており、ドイツの「中」評価を支持しています。連邦ネットワーク庁のデジタルサービスコーディネーターが執行を調整しています。2024年2月17日からすべてのEUプラットフォームおよびホスティングサービスへの適用により、それらのチャネル制約は既存の運営ベースラインとなっており、ドイツの「変化なし」を支持しています。2026年2月1日施行の中国の規則は、ライブストリームコンテンツが商業広告を構成する場合に適用可能な広告義務を割り当てており、「中」の魅力度と、それらの責任がすでに発効していることによる「変化なし」を支持しています。ブラジルの2026年6月1日の自主規制インフルエンサーガイドは広告識別を実際の納品タスクとしており、明確な審査手順を持つプロバイダーにとって「高」の魅力度と「変化なし」を支持しています。サウジアラビアは「中」と評価されています。これは2026年7月20日の医療機器要件が個人クリエイターのライセンスと申請者の素材承認を組み合わせているためであり、2023年6月に説明された一般的なMawthooq義務が「変化なし」を支持しています。南アフリカの2019年コードテキストは2026年コードセットに収録されており「変化なし」を支持しています。また、プラットフォームの慣行が平均的なユーザーに対してすでに有料性を明確にしている場合の追加開示免除が「高」の魅力度を支持しています。
バリューチェーンの段階
バリューチェーンは、実施される業務とプロバイダーが得られるサービス収入に従って、戦略、実行、評価を比較しています。オグルビーはPR戦略、キャンペーン実行、コンテンツ、メディアリレーションズ、測定を組み合わせており、複数の段階を一つのエージェンシー関係の中に収めることができます。PR Newswireもメディア戦略、マルチメディア制作、アーンド・オウンド・シェアード・ペイドチャネルにわたる配信を組み合わせています。購買担当者にとって、これは統合された業務範囲と別途委託されたスペシャリスト業務の選択を生み出しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 戦略的計画 | オグルビーなどのコミュニケーションエージェンシー;PR Newswireなどのメディア戦略プロバイダー | アドバイザリーサービス手数料 | 目標とチャネルの不一致 | 実行前に視聴者とコミュニケーション目標について合意する |
| コンテンツ制作と配信 | オグルビーなどのエージェンシー実行チーム;PR Newswireなどのマルチメディア制作・配信プロバイダー | 制作、キャンペーン実行、配信手数料 | フォーマットとリリースタイミングの調整 | 承認済みのコアメッセージと順序立てたリリース計画を使用する |
| 測定とフィードバック | アジア太平洋地域のCisionやPR Newswireなどのモニタリング・アナリティスプロバイダー | モニタリングおよびカスタム分析サービス手数料 | カバレッジ量をキャンペーン価値として扱うこと | 活動を変更する前に、設定された目標に対してカバレッジを評価する |
| 情報源: Mordor Intelligence | ||||
価値は各段階での委託サービスを通じて生まれるため、情報や配信へのアクセスだけではアドバイスの価値を確立しません。重要な引き渡しは納品から評価へのものであり、共有された目標がモニタリング結果を次のコミュニケーション決定に関連させます。統合は断片化した責任を減らすことができますが、明示的な評価段階を維持することで、購買担当者が実行量を成功の最終指標として扱うことを防ぎます。
競合環境
市場集中度
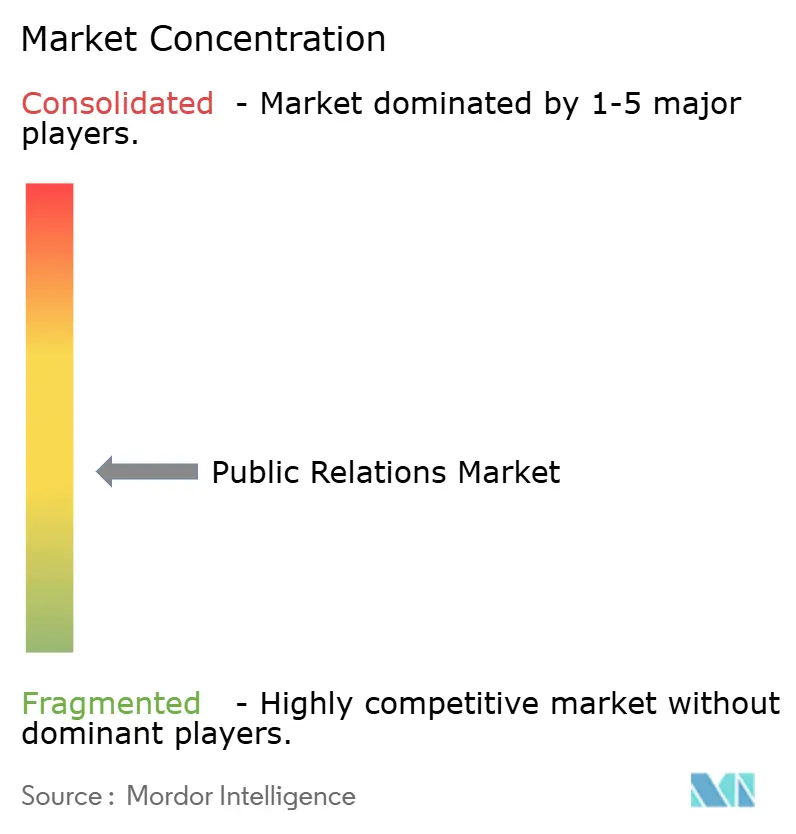
この産業はネットワーク主導の構造を持ち、WPP plcのBursonなどの専門的な運営エージェンシーを擁しています。2026年4月、O'DwyerはThe Timesを引用して、WPP CEOのシンディ・ローズ氏がBursonの戦略的オプションを検討するためにゴールドマン・サックスを起用したと報告しました。Omnicom Group Inc.は、規制当局の承認を受け、その他のクロージング条件を満たした後、2025年11月26日にInterpublic Group of Companies Inc.の買収を完了しました。Publicis Groupe SAはスペシャリストネットワークのPublicis Healthを通じて参加し、Dentsu Group Inc.は電通PRコンサルティングを通じて参加しています。オムニコムの2025年12月のPR体制にはFleishmanHillard、Golin、Ketchum、Porter Novelli、Weber Shandwickが含まれており、共通のグループ内に複数のエージェンシーの選択肢をもたらしています。
競争戦略は、より広範なアドバイザリーサービスをより具体的な分析的・科学的能力と結びつけています。Bursonは2025年6月にAI搭載のテクノロジーおよびコンサルティングオファーであるReputation Capitalを立ち上げ、レピュテーションドライバーを株価、売上、購買意向などの成果に結びつけるよう設計されました。Publicis Healthは2025年9月に米国の医療コミュニケーション会社p-Value Groupを買収し、治療上の問題と製品ライフサイクル管理に関する科学的専門知識を強化しました。これらの動きは異なるクライアントの問題に対処しており、レピュテーションツールはビジネス成果との接続を求め、医療コミュニケーションはメッセージが視聴者に届く前に科学的な深みを必要とします。
電通PRコンサルティングは2025年フォーチュングローバル500の38社を支援しました。このクライアントベースは、運営エージェンシーを主要な企業購買担当者との確立された関係に置いています。オムニコムが2025年12月1日に体制を発表した際、FleishmanHillard、Golin、Ketchum、Porter Novelli、Weber Shandwickをクリス・フォスター氏の下に一人の最高経営責任者のもとに置きました。エンタープライズアカウントを求めるチャレンジャーは、電通PRコンサルティングの大企業との関係と、5つのオムニコムエージェンシーブランドにわたる単一のリーダーシップに直面しています。
パブリックリレーションズ産業リーダー
-
WPP plc
-
Omnicom Group Inc.
-
Interpublic Group of Companies Inc.
-
Publicis Groupe SA
-
Dentsu Group Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
パブリックリレーションズ市場 このレポートでカバーされる企業
- WPP plc
- Omnicom Group Inc.
- Interpublic Group of Companies Inc.
- Publicis Groupe SA
- Dentsu Group Inc.
- Edelman (DJE Holdings)
- Weber Shandwick
- FleishmanHillard
- Burson
- FTI Consulting Inc.
- Havas Group
- Golin Ketchum
- Hill & Knowlton
- Brunswick Group LLP
- MSL Group
- Grayling Inc.
- APCO Worldwide
- Finn Partners
- Porter Novelli
市場参加者にとっての主要な機会
これらの機会は、表明されたクライアントニーズに対応できる明確なサービスとして、戦略的カウンセル、マネジメントコミュニケーション、測定を比較しています。PRCAの2025年英国センサスでは、加盟回答者の79%が組織のPR、パブリックアフェアーズ、コミュニケーションクライアントが戦略的またはマネジメントアドバイスを頻繁または常に求めていると述べました。センサスは、有効性を実証する必要性を挙げ、インサイトと測定を加盟者の優先事項の中で2位にランク付けしました。これらの知見は、識別可能な意思決定者と成果物を持つ明確なアドバイザリーおよび測定オファーを支持しています。
市場機会テーブル
| 機会 | 今なぜか | 購買担当者/リードセグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 定義された戦略的コミュニケーションカウンセル | 2025年英国センサスにおける戦略的またはマネジメントアドバイスへの頻繁なクライアント要求 | 戦略的カウンセルを求めるPRおよびコミュニケーションクライアント | 特定のポジショニング決定を中心にアドバイザリーエンゲージメントをスコープ化する | アドバイス要求を合意された有償業務に転換すること | 戦略的PRアドバイザー |
| 目標ベースの測定設計 | インサイトと測定がPRCA加盟者の2025年英国優先事項で2位にランク付け | 有効性を実証しようとするコミュニケーションリーダー | 実行前にコミュニケーション目標と評価基準を定義する | コミュニケーション効果を他のビジネス影響から分離すること | 測定・評価スペシャリスト |
| マネジメントメッセージ準備 | PRCAの2025年英国センサスにおける戦略的またはマネジメントアドバイスへのクライアントニーズの報告 | コミュニケーションアドバイザーに支援されるマネジャー | 定義された戦略的決定を一貫して説明するためにリーダーを準備する | リーダーシップの時間とビジネスコンテキストへのアクセス | エグゼクティブコミュニケーションスペシャリスト |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、頻繁に要求されるアドバイスを識別可能な意思決定者を持つ定義されたPRサービスに変えることです。開始時に評価基準を確立することで、クライアントとプロバイダーに業務が有用であったかどうかを判断するための共通の根拠を与えます。マネジメントに焦点を当てた納品は、説明されているビジネス上の主題とエンゲージメントが支援することを意図したコミュニケーションの変化との間に明確な境界を持つことになります。
最近の産業開発事情 パブリックリレーションズ市場
- 2026年6月:アゴダ(コーポレート)は、メディアリレーションズ、地域キャンペーン、コンテンツ開発をカバーするアジア太平洋全域のコーポレート視聴者向けのPRエージェンシー・オブ・レコードとしてWe. Communications Singaporeを指名しました。
- 2026年5月:ヘルスにおける責任あるAIに焦点を当てたジュネーブ拠点の非営利団体HealthAIは、メディアリレーションズと集中的なソーシャルエンゲージメントをリードするためにMD Healthを指名しました。
- 2026年3月:ハイワイヤーは、The Bliss GroupとBliss Bio Healthの買収に続き、コーポレートナラティブ、レピュテーション、エビデンスコミュニケーション、イシューズレディネスをカバーする統合ヘルスケアマーケティング・コミュニケーションプラクティスであるHighwire Healthを立ち上げました。
パブリックリレーションズ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルパブリックリレーションズ市場は、社内チームと外部プロバイダーによって提供されるプロフェッショナルなパブリックリレーションズ業務に対する年間組織支出を測定しています。これは、納品チャネル、プロバイダーモデル、顧客規模と産業、地域によって分類された、世界中の組織のコミュニケーションおよびリレーションシップマネジメント業務をカバーしています。
スコープの除外事項:有料広告掲載とメディアバイイング、スタンドアロンのメディアモニタリングまたはマーケティングテクノロジーソフトウェアライセンス、PR以外のイベント制作と会場サービス、パブリックリレーションズに関連しない一般的なマーケティングリサーチは除外されています。
セグメンテーション概要
- サービスタイプ別
- メディアリレーションズ
- デジタル・ソーシャルメディアPR
- 危機・問題管理
- イベント・体験型コミュニケーション
- コンテンツ開発・ソートリーダーシップ
- アナリティクス・インサイトサービス
- インベスター・ファイナンシャルコミュニケーション
- チャネル別
- 従来型/獲得メディア
- デジタル/オンラインメディア
- インフルエンサー・クリエイター主導メディア
- 展開モデル別
- 社内PRチーム
- エージェンシーベースのアウトソーシングPR
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 消費財・小売
- 銀行・金融サービス・保険
- ITおよび通信
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- エンターテインメント・メディア
- 旅行・ホスピタリティ
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、欧州委員会のコーポレートサステナビリティ報告ガイダンス、PRCA英国PRセンサス、ICCOワールドPRレポート、O'Dwyerの公開エージェンシー手数料ランキングなどの公開資料を活用しています。これらの資料は、規制コンテキスト、専門的慣行、プロバイダーの手数料活動、業界トレンドの確立に役立てられており、各ソースはそれが測定する問いにのみ適用されます。
企業の年次報告書、規制当局への提出書類、投資家向け資料、信頼できるビジネスまたは業界プレスは、コミュニケーション支出、エージェンシー活動、契約授与、買収、サービス提供の変化を特定することでこのエビデンスを補完できます。挙げられたソースは例示的なものあり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、エージェンシーリーダー、社内コミュニケーション担当役員、メディアリレーションズ・アナリティクス・クライシス業務の機能スペシャリスト、グローバル地域にわたるPR購買を担当するマネジャーが含まれます。彼らのエビデンスは、サービス境界、納品モデル、支出パターン、予測ドライバーに関する二次ソースの解釈をテストするために使用され、一貫性のない回答は文書化された市場指標と照合して確認されます。情報が欠落している場合、アナリストはそのギャップを記録し、スコープが明確な場合にのみ比較可能な地域またはサービスのエビデンスを使用し、結論を導く前に独立したソースで推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:20% | アジア太平洋:38% |
| 中位層:42% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:22% | マネジャー:45% | 南北アメリカ:30% |
市場規模算定と予測
このモデルは、世界中のプロフェッショナルなPR業務に対する年間組織支出のトップダウン推定から始まり、エージェンシーを通じてすでに請求されている再委託業務の二重計上を避けながら、エージェンシー手数料収入とサンプリングされたサービス契約に対して選択された合計を確認します。指標には、エージェンシー手数料、社内PRスタッフィングと帰属可能な運営コスト、公共契約授与、デジタル・インフルエンサー・アナリティクス・クライシスサービスへの報告された需要が含まれます。これらを合わせて、支出プールとサービス・チャネル・プロバイダー・購買者規模・産業・地域シェアを把握します。シナリオ分析はこれらの指標を使用して、需要と納品パターンの変化が2027〜2032年の見通しにどのような影響を与えるかをテストします。一次調査は測定されたエビデンスの代替ではなく、個々のインプットの方向性と関連性に異議を唱えることができます。直接的な観察が少ない場合、アナリストは比較可能なサービスまたは地域から明確にスコープ化されたプロキシを使用し、その効果を他の独立した指標に対してテストし、根拠のない精度を示唆するのではなくレビューのためにギャップを保持します。
データ検証と更新サイクル
アナリストは、プロバイダーの手数料収入、組織の支出開示、契約授与、サービス需要エビデンスなどの独立した指標に対して推定値を三角測量し、サインオフ前にソース間の異常と重大な差異を調査します。第二のレビューでは、単位、地理、タイミング、エージェンシーと社内支出の重複、セグメントシェア、予測前提を確認し、ソースが曖昧または別の信頼できる指標と矛盾する場合は再コンタクトを検討します。エビデンスは年次で更新され、重大な市場イベントが支出またはサービス提供を変化させた場合はサイクル間でレビューされ、新鮮な納品前パスで再確認されます。
Mordor Intelligenceのパブリックリレーションズ市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。グローバルパブリックリレーションズ市場は、社内チームと外部プロバイダーによって提供されるプロフェッショナルなパブリックリレーションズ業務に対する年間組織支出を測定しています。
主なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。指標には、エージェンシー手数料、社内PRスタッフィングと帰属可能な運営コスト、公共契約授与、デジタル・インフルエンサー・アナリティクス・クライシスサービスへの報告された需要が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,224億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,051.2億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1,224億米ドルを2年後として14.1%下回っています。公表された値は2025年のグローバルパブリックリレーションズ市場収益を測定しており、本レポートの2027年市場年の2年前です。 |
| グローバル市場調査出版社B | 1,062億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1,224億米ドルを2年後として13.2%下回っています。この推定値は2025年のグローバルPR市場を対象としており、測定年が早いことが予測成長期間中の2027年推定値より低い合計に寄与しています。 |
Mordor Intelligenceのアナリストは、プロバイダーの手数料収入、組織の支出開示、契約授与、サービス需要エビデンスなどの独立した指標に対して推定値を三角測量し、サインオフ前にソース間の異常と重大な差異を調査します。
レポートで回答される主要な質問
パブリックリレーションズ市場の規模と成長見通しは?
この産業は2027年に1,224億米ドル、2032年までに1,710億米ドルに達し、2027年から2032年にかけてCAGR 6.92%が見込まれています。
PRサービスへの需要を牽引しているものは何ですか?
レピュテーションリスク、クリエイターとのコーディネート業務、サステナビリティ開示がコミュニケーションニーズを生み出しています。PRCA MENAの231名のコミュニケーション専門家を対象とした2025年調査では、36%がAI駆動のアナリティクスを使用しており、別のサービス機会を示しています。
PR産業をリードするサービスカテゴリーはどれですか?
デジタル・ソーシャルメディアPRが2026年に40.34%のリードシェアを保持し、最大のサービスカテゴリーとなっています。
PRサービスで競合している企業はどこですか?
WPP plc、Omnicom Group Inc.、Publicis Groupe SA、Dentsu Group Inc.が主要な参加者です。オムニコムは2025年11月にInterpublic Group of Companies Inc.の買収を完了しました。
PRサービス拡大の主な制約は何ですか?
メルトウォーターとWe. Communicationsによる2026年グローバル調査では、PR専門家の21%が影響とROIの測定困難を課題として挙げており、回答者の大半は米国を拠点としていました。
PR産業をリードする地域はどこで、成長が最も速い地域はどこですか?
北米が2026年に34.5%のシェアでリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 8%で最も速く成長すると予測されています。