
タンパク質精製・単離市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
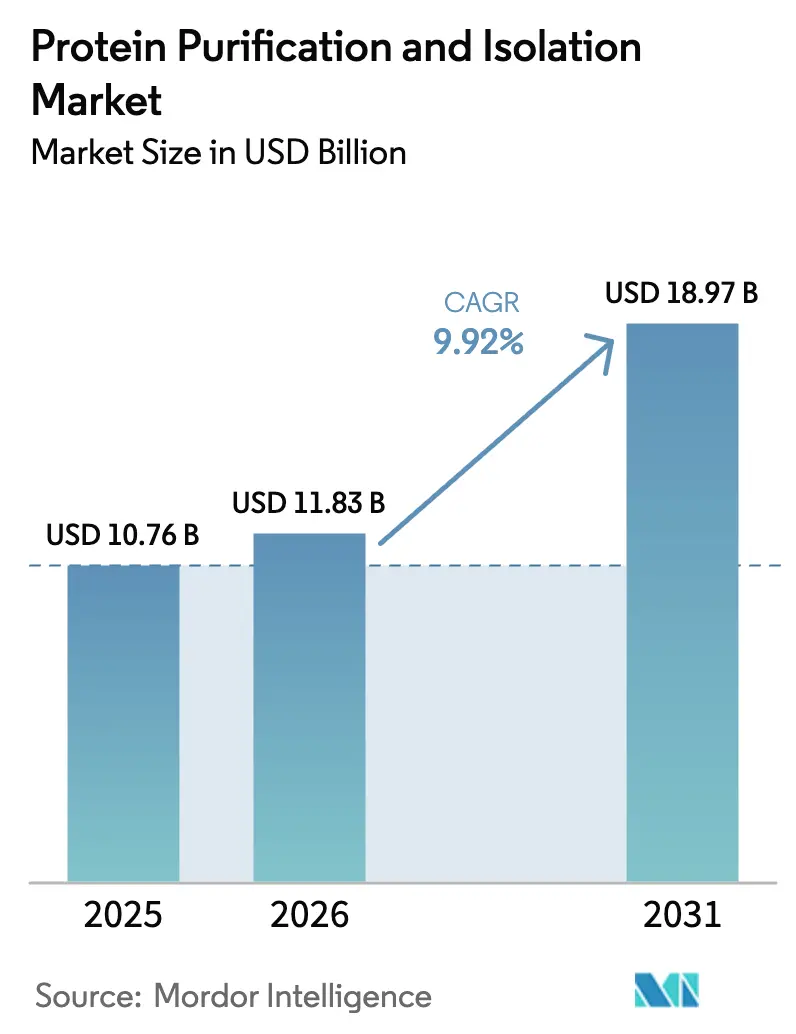
| 市場規模 (2026) | 11.83 十億米ドル |
| 市場規模 (2031) | 18.97 十億米ドル |
| Growth Rate (2026 - 2031) | 9.92 % |
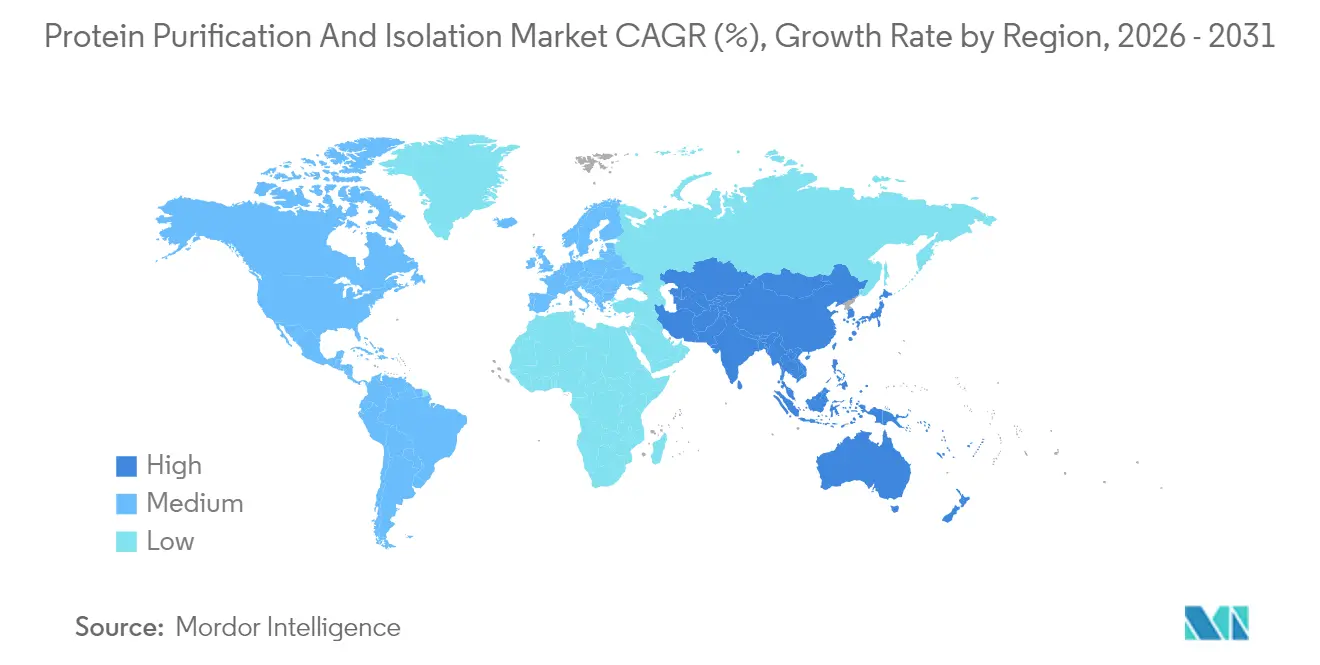
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
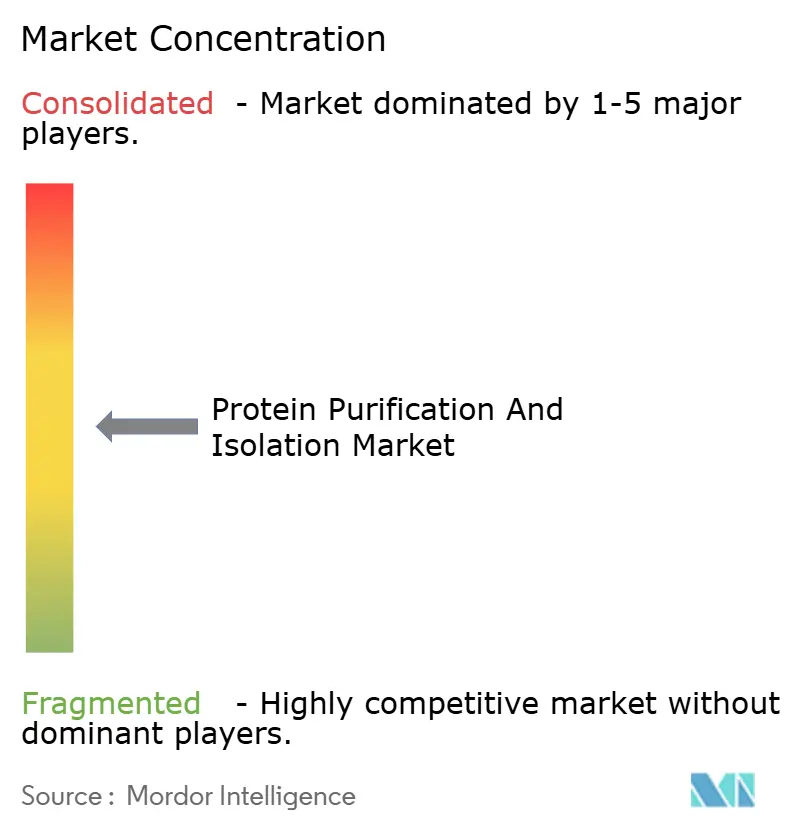
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタンパク質精製・単離市場分析
タンパク質精製・単離市場規模は2026年に110億8,300万USDと推計され、2025年の107億6,000万USDから成長し、2031年には189億7,000万USDに達する見込みで、2026年〜2031年にかけてCAGR 9.92%で拡大します。バイオロジクスパイプラインの継続的な拡大、細胞・遺伝子療法の商業化加速、および人工知能(AI)の下流プロセシングへの急速な統合が、この成長軌道を共同で支えています。医薬品開発製造受託機関(CDMOs)間の競争激化、交差汚染を抑制するシングルユース消耗品の導入拡大、および政府支援による構造プロテオミクスイニシアティブが需要をさらに押し上げています。連続プロセシングとデータドリブンオートメーションに装置ポートフォリオを適合させるベンダーは、クオリティ・バイ・デザイン(Quality by Design)アプローチが規制標準となる中で競争優位を獲得しています。同時に、アジア太平洋地域におけるコスト効率の高い製造拠点が世界の生産能力配分を変化させており、多国籍サプライヤーは生産拠点とアフターサービスの現地化を進めています。
主要レポートの要点
- 製品別では、消耗品が2025年に62.88%の売上シェアを獲得してトップとなり、機器は2031年にかけて最も高い予測CAGR 11.37%を記録しました。
- 技術別では、クロマトグラフィーが2025年のタンパク質精製・単離市場シェアの32.10%を占め、限外ろ過・透析ろ過は2031年にかけてCAGR 10.90%で拡大する見込みです。
- エンドユーザー別では、学術・研究機関が2025年のタンパク質精製・単離市場規模の42.55%を占め、CRO・CMOは最も速い成長見通しとしてCAGR 10.75%を示しています。
- 地域別では、北米が2025年売上の41.95%を占めていますが、アジア太平洋地域は2031年にかけてCAGR 11.66%で加速する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モノクローナル抗体および組換えバイオロジクスパイプラインの拡大 | +2.1% | 北米・EUに集中したグローバル | 中期(2〜4年) |
| 細胞・遺伝子療法製造能力投資の急増 | +1.8% | 北米・EUが中核、APACへ拡大 | 長期(4年以上) |
| 高スループット・シングルユース精製システムに対する需要の増大 | +1.5% | グローバル | 短期(2年以内) |
| 構造プロテオミクスコンソーシアムへの政府資金援助 | +1.2% | 主に北米・EU | 中期(2〜4年) |
| 連続・クロマトグラフィー強化プラットフォームの採用 | +0.9% | 当初は先進国市場、新興国への波及 | 長期(4年以上) |
| AI主導型樹脂・バッファー選択ソフトウェアの統合 | +0.7% | グローバル、先進国市場で先行採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
モノクローナル抗体および組換えバイオロジクスパイプラインの拡大
モノクローナル抗体の生産量は年間約8%のペースで増加し続けており、IgGキャプチャーワークフローを主導するプロテインAアフィニティクロマトグラフィースキッドへの需要を押し上げています。[1]出典:BioProcess International、「プロテインAの秘密の働き」、bioprocessintl.com 富士フイルムは北カロライナ州に12億USDの施設を建設し、抗体生産に特化した160,000リットルのバイオリアクター能力を追加しており、この規模拡大は下流工程への比例的な投資を必要としています。パイプラインは現在、抗体薬物複合体(ADC)や二重特異性抗体フォーマットにまで広がり、それぞれ独自の選択性の課題をもたらし、高容量樹脂への需要を高めています。サイト間でのモジュール式スキッドの標準化は、グローバルメーカーが検証を加速しコスト削減を図る上で役立っています。その結果、深いプロセス開発の専門知識とグローバルサポートチームを持つサプライヤーが、タンパク質精製・単離市場のより大きなシェアを獲得しています。
細胞・遺伝子療法製造能力投資の急増
遺伝子医薬品へのバイオファーマのシフトは、ウイルスベクターやプラスミドDNAが通常タンパク質より大きな分子サイズと厳しい汚染基準を有するため、精製ニーズを再形成しています。旭化成のBionova Scientificはテキサス州にサイトを開設し、これらのモダリティに特化したプラスミドDNAソリューションを供給しています。メーカーは多くの場合、大孔径樹脂用クロマトグラフィーカラムや膜ベースの収穫技術を含む3〜5年の設備投資計画を策定します。規制当局は外来因子管理に対する監視を強化しており、無菌シングルユースフローパスの採用を加速させています。その結果、タンパク質精製・単離市場は、先発療法と後続増設の両方から持続的な収益源を得ています。
高スループット・シングルユース精製システムに対する需要の増大
Thermo Fisherが2025年4月に発売したDynaDrive 5Lシングルユースバイオリアクターは27%の生産性向上をもたらし、5,000Lにシームレスにスケールアップできるため、使い捨て品がプロセス開発ラボと商業スイートの両方に対応するようになったことを示しています。複数クライアントのポートフォリオを常に扱うCDMOがこれらのシステムを好むため、バッグ、フィルター、および使い捨てカラムの反復購買量が増加しています。専用フローパスが製品キャリーオーバーリスクを大幅に削減するため、使い捨て設計は規制コンプライアンスの促進にも貢献しています。
構造プロテオミクスコンソーシアムへの政府資金援助
米国国立科学財団(NSF)は2024年にタンパク質設計研究に4,000万USDを配分し、高分解能クロマトグラフィーおよび電気泳動ハードウェアに対する学術的需要を喚起しました。助成金受給者は多くの場合、多拠点コンソーシアム間の協力を簡素化する標準化された精製キットを購入します。多くの公的助成に組み込まれた国内調達条項は地元サプライヤーを後押しし、納期の不確実性を低減します。こうした官民連携イニシアティブは最終的に商業的治療薬へと移行する初期段階プロジェクトの安定したパイプラインを供給し、高度な分離プラットフォームへの長期的需要を強化しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資本集約的な下流ハードウェアおよび施設の改修 | -1.3% | グローバル、新興市場でより顕著 | 短期(2年以内) |
| 新興拠点における高度精製人材の不足 | -0.8% | APACの新興市場、ラテンアメリカ | 中期(2〜4年) |
| アフィニティ樹脂のバッチ間変動による再利用制限 | -0.6% | グローバル | 中期(2〜4年) |
| バイオプロセシングにおけるシングルユースプラスチックの環境負荷 | -0.4% | 主にEUおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資本集約的な下流ハードウェアおよび施設の改修
現代のクロマトグラフィースキッドはそれぞれ50万〜200万USDの費用がかかることが多く、ステンレス鋼スイートをシングルユース環境に転換するとインフラコストが追加されます。コスト敏感地域の小規模バイオテクノロジー企業やメーカーはアップグレードを頻繁に遅延させ、能力のボトルネックのリスクを生じさせています。通貨変動が輸入装置の着地コストを引き上げる一方、長期資金調達へのアクセスの制限が回収期間を長期化させます。その結果、一部の企業は生産を資本力のあるCDMOにアウトソーシングし、タンパク質精製・単離市場において装置需要を購入者からサービスプロバイダーへと移行させています。
新興拠点における高度精製人材の不足
アジア太平洋地域およびラテンアメリカにおける急速なグリーンフィールド建設は人材育成を上回るペースで進んでいます。連続クロマトグラフィーやAI対応プラットフォームは、古典的な生化学とプログラミングリテラシーを組み合わせた学際的スキルを必要とします。経験豊富な実務者は高い報酬を求めて成熟した拠点に集まり、グリーンフィールドサイトは駐在員スタッフや長期研修に依存せざるを得ない状況となっています。人材不足は技術導入を遅らせ、運営コストを高め、タンパク質精製・単離市場における短期的なセグメント成長を間接的に抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
シングルユース採用が主導する消耗品の優位性消耗品は2025年のタンパク質精製・単離市場の62.88%を占め、使い捨てフィルター、膜、すぐに使用できるカラム、およびバッファーキットがcGMPスイートの標準となったことが背景にあります。キットと試薬はこのリードの中心に位置し、標準化された処方が多拠点ネットワーク間のバリデーションを簡素化します。微生物残留物限界のグローバルな調和が無菌・事前ガンマ線照射フローパスを支持し、需要をさらに強化しています。消耗品購入の反復的な性質は安定した収益をもたらし、サプライヤーのR&Dを支えています。
機器セグメントは規模では小さいものの、メーカーがAI対応クロマトグラフィーシステムやインラインフォーミュレーションスキッドで近代化するにつれてCAGR 11.37%を記録する見込みです。設備投資サイクルは、韓国のSamsung Biologicsの多工場拡張などの施設建設に連動しており、装置の基本出荷量を引き上げています。ハードウェアをデジタルツインや予知保全ダッシュボードと連携させるベンダーは、タンパク質精製・単離市場における機器セグメントの規模シェアを拡大できる立場にあります。
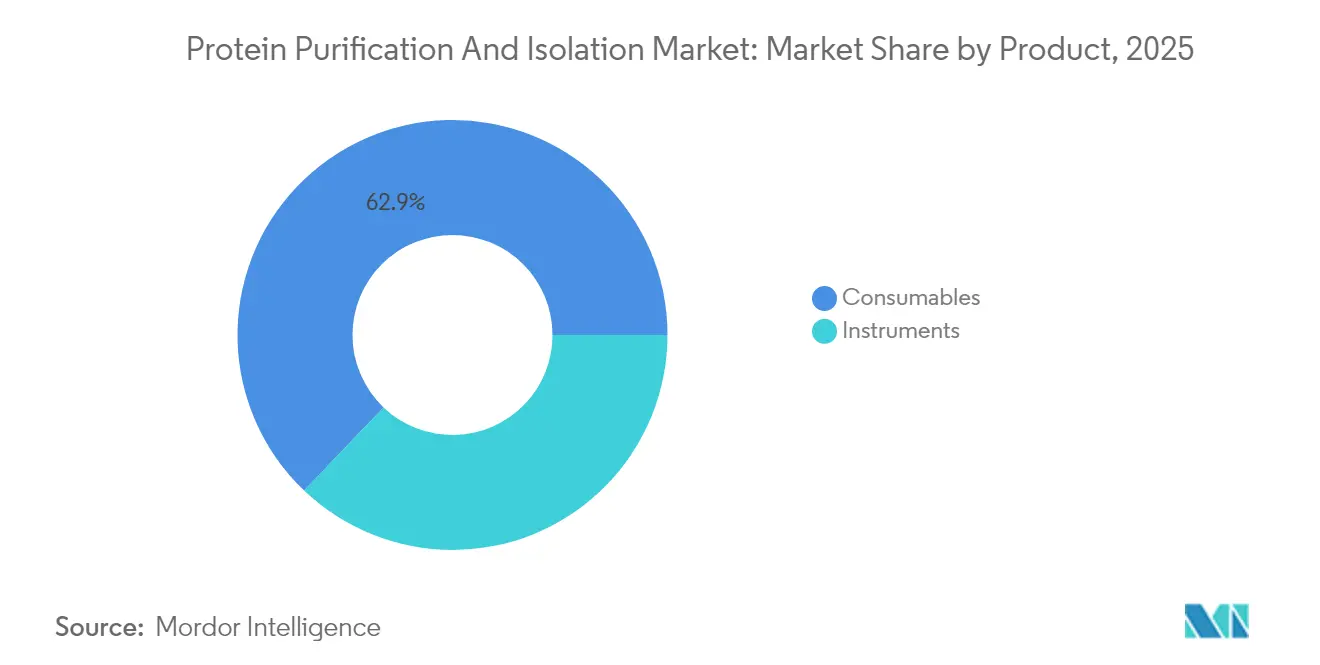
注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます


技術別:
膜イノベーションに挑戦されるクロマトグラフィーのリーダーシップクロマトグラフィーは2025年に市場の32.10%を支配し、抗体キャプチャーのベンチマークとして位置づけられるプロテインAカラムによって支えられています。イオン交換・混合モードフォーマットは、融合タンパク質、酵素、および血漿由来製品への適用性を拡大しています。一方、限外ろ過・透析ろ過は、バッファー消費量とサイクルタイムを削減する新規高分子化学により、2031年にかけてCAGR 10.90%で急速に拡大しています。アーリーアダプターはタンパク質1グラムあたりのコスト削減を報告しており、財務モデルが膜中心のトレインを有利に傾けています。
フロースルークロマトグラフィーと高フラックス限外ろ過を組み合わせたハイブリッドプラットフォームは、上流タイターが上昇する中で増大するタイター変動への対応に最適化された柔軟なトレインを提供します。電気泳動は分析的確認のニッチを保持し、新興の高分解能沈殿キットが迅速スクリーニングをサポートします。この多様化により、技術プロバイダーはタンパク質精製・単離市場全体で収益機会を拡大しています。
エンドユーザー別:
学術の優位性から商業製造へのシフト学術・研究機関は2025年売上の42.55%を占め、コアファシリティのアップグレードにNSF助成金などのグラント資金を活用しています。大学はオペレータの育成機関として機能し、製薬企業への人材供給源となっています。また、ナノ粒子ワクチンなどの初期段階モダリティのパイロット試験も行っており、柔軟な精製セットアップが求められています。
CROおよびCMOはCAGR 10.75%と最も速い成長が見込まれており、後期開発および商業供給のアウトソーシングという製薬業界のトレンドを反映しています。これらの組織は複数クライアントの需要を集約し、カラム、センサー、および樹脂の大口購入者となっています。厳格な契約納期がシングルユーススイートおよび高スループットオートメーションへの需要を高め、タンパク質精製・単離市場における商業的牽引力を強化しています。

注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
地域分析
北米タンパク質精製・単離市場
北米は2025年に世界収益の41.95%を占め、経験豊富な規制当局、充実した資本市場、および大手CDMOによって支えられています。NSFの4,000万米ドルのタンパク質設計プログラムは、高仕様クロマトグラフへの学術機関からの発注を増大させ、地域の優位性を強化しています。Novo Nordiskのノースカロライナ州における41億米ドルの拡張投資は、労働コストのプレミアムにもかかわらず大型プロジェクトを誘致する同地域の能力を証明しています。FDA監督下で操業するメーカーはしばしばグローバルな精製基準を設定しており、北米サプライヤーに輸出上の優位性をもたらしています。
アジア太平洋タンパク質精製・単離市場
アジア太平洋地域はCAGR 11.66%を記録すると予測されており、タンパク質精製・単離市場において最も急速な成長地域となっています。Samsung Biologicsが3つのプラントにわたり36万リットルの生産能力を有し、さらに第4プラントが建設中であることは、地域のスケールアップ能力を示しています。MilliporeSigmaおよびCytivaは、サプライチェーンリスクを低減するため、顧客の動向に合わせてローカルでの樹脂充填および機器サービス拠点を整備しています。中国およびインドの政枠組みは国内整備をさらに促進していますが、米国バイオセキュア法の見通しなど地政学的緊張が将来のサプライルートを再編する可能性があります。
欧州・中東・アフリカおよび南米タンパク質精製・単離市場
欧州はドイツ、スイス、英国に成熟したクラスターを維持しており、国境を越えた機器バリデーションを簡素化する統一規制法規によって支えられています。環境管理規制は、連続処理および低バッファー技術の採用を促進し、グリーンケミストリー志向のサプライヤーに機会をもたらしています。一方、中東、アフリカ、南米では、特に政府がワクチン自給プロジェクトに資金を提供している地域で関心が高まっていますが、コールドチェーンおよび水インフラの不足が大規模な普及を依然として妨げています。

規制環境
治療用タンパク質の精製・単離ワークフローは、米国FDAや欧州医薬品庁(EMA)などの主要規制当局が定めるcGMP要件のもとで管理されており、精製プロセスのバリデーションおよび不純物管理の実証は、出荷判定や比較可能性パッケージにおいて依然として中心的な要素である。生物学的製剤に関するWHOのGMPガイダンス、およびモノクローナル抗体の製造・品質管理に関するWHOガイダンスは、ダウンストリーム処理全体にわたるリスクベースの管理とライフサイクルマネジメントを強化し、樹脂、膜、シングルユースアセンブリの適格性評価と文書化のあり方を形作っている。
クオリティ・バイ・デザインは、ICH Q8(製剤開発)、Q9(品質リスクマネジメント)、Q10(医薬品品質システム)、Q11(原薬の開発及び製造)などの調和されたフレームワークによって支えられている。細胞・遺伝子治療に用いられる補助材料に関するISO 20399:2022のような規格は、先進治療製造における重要材料の適格性評価をさらに体系化し、シングルユース流路の利用拡大やサプライヤーの品質・トレーサビリティに対する要求の高まりと交差している。
競争環境
タンパク質精製・単離市場は中程度に分散しており、グローバルコングロマリットと専門企業が孤立したハードウェアではなく統合プラットフォームで競争しています。Thermo Fisher ScientificおよびMerck KGaAは、カラム、樹脂、シングルユースアセンブリ、デジタルアナリティクスにわたるエンドツーエンドのポートフォリオを活用しています。プラットフォームの幅広さとグローバルサービスセンターにより、迅速なクライアントオンボーディングとアフターマーケット収益が可能となっています。
合併・買収が能力を集約しています。EcolabによるPuroliteの37億USD買収により、高利益率の樹脂フランチャイズを獲得しました。[3]出典:BioProcess International、「樹脂については、サプライチェーンのレジリエンスが鍵」、bioprocessintl.com Thermo Fisherの41億USDのろ過分野買収は、バッファー管理への深い参入を実現しました。これらの動向は、顧客のサプライヤー数を削減し規制監査を簡素化するソリューションバンドルへの競争を示しています。
ニッチなイノベーターは細胞・遺伝子療法精製における未開拓領域を活用し、高スループットのウイルスベクターキットやAI対応プロセスソフトウェアを提供しています。収益規模は小さいものの、専門的なノウハウにより高いプレミアム価格を実現することが多いです。大手ベンダーは能力のギャップを埋めるためにパートナーシップや買収を検討しており、タンパク質精製・単離市場がますます複雑な治療フォーマットを採用するにつれて、この動向は続く見込みです。
タンパク質精製・単離業界のリーダー企業
Thermo Fisher Scientific Inc.
Merck KGaA
QIAGEN
Bio-Rad Laboratories, Inc.
Promega Corporation
- *免責事項:主要選手の並び順不同
タンパク質精製・単離市場
- Thermo Fisher Scientific
- Merck KGaA (MilliporeSigma)
- Danaher Corporation (Cytiva & Pall)
- Sartorius
- Agilent Technologies
- Bio-Rad Laboratories
- QIAGEN
- Promega
- Norgen Biotek
- Abcam
- Purolite (Ecolab)
- Repligen
- 3M Purification Inc.
- Waters Corporation
- Shimadzu
- Revvity Inc. (formerly PerkinElmer)
- Tosoh
- GenScript Biotech
- Takara Bio
- Chromatrap (Porvair Sciences)

市場機会と将来展望
主な機会は、大規模なバイオ製造能力の拡張とダウンストリーム能力の準備状況との間に生じている実務上のギャップであり、顧客はより迅速で標準化された精製導入とともに、より強固な供給保証を求めている。2025年4月、Thermo Fisher Scientificは今後4年間で米国内の製造・研究開発能力拡張に20億米ドルを投じることを表明した。これは、生産拠点の国内回帰が進む中での国内サポート型消耗品、樹脂、統合型ダウンストリームソリューションへの需要と合致している。
主要サプライヤーによるポートフォリオの統合と能力の積み上げは、バリデーション負担を軽減し、技術移転のタイムラインを圧縮するプラットフォームへの需要も後押ししており、特に抗体キャプチャや新興モダリティにおいて顕著である。Merck KGaAが2026年6月に発表したBio-Techneの買収(113億米ドル)、および2026年4月に完了したJSR Life Sciencesのクロマトグラフィー事業(Protein A樹脂製品を含む)の買収は、ダウンストリームの重要コンポーネントへの継続的な投資を反映している。並行して、Bio-Radが2025年6月30日に行ったStilla Technologiesの買収は、精製やプロセス内管理要件と組み合わせ可能な高性能分析・ワークフロー能力への注力が続いていることを示している。
Recent Industry Developments in タンパク質精製・単離市場
- 2026年6月:Thermo Fisher Scientificは、ASMS 2026においてOrbitrap Tribrid ApexおよびOrbitrap Excedion質量分析計を発表し、高度なタンパク質特性解析とプロテオミクスのためのAI対応ソフトウェアを搭載した。この発売により、プロテオミクスワークフロー向けの高性能分析能力が拡大し、ダウンストリーム処理全体にわたるデータ駆動型の知見が支援される。精製データツールとの統合とワークフローデータ取得の効率化により、バイオプロセス分析におけるThermo Fisherのダウンストリーム能力が強化される。
- 2026年4月:Merck KGaAは、JSR Life Sciencesのクロマトグラフィー事業の買収を完了し、Amsphere Protein A樹脂とダウンストリーム精製能力をMilliporeSigmaポートフォリオに追加した。この拡張により、ダウンストリーム精製能力が強化され、顧客プロジェクト向けの樹脂ポートフォリオが拡大する。Merckのエンドツーエンド精製プラットフォームが強化され、より幅広いタンパク質精製パイプライン製品ラインナップが支援される。
- 2026年4月:Thermo Fisher Scientificは、Gibco CHOvantage GS細胞株開発キットを発売し、フェドバッチ培養においてタンパク質力価7g/L以上を達成可能とすることでバイオ医薬品開発を支援する。このキットは高力価生産を支援し、バイオ医薬品開発期間の圧縮に寄与する。精製ワークフロー向けのThermo Fisherの細胞株開発製品ラインナップが拡大し、ダウンストリーム処理ニーズとの整合性が向上する。


タンパク質精製・単離市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、タンパク質精製・単離市場は、下流の研究、診断、およびバイオプロセスワークフローのために複雑なサンプルからタンパク質を分離、単離、精製するために使用される製品およびツールからの収益を対象とする。
対象範囲の除外事項:上流のサンプル採取・培地、精製ワークフローに特化しない一般的な実験室用プラスチック製品、および精製・単離工程に直接関連しないサービスは除外する。
セグメンテーション概要
- 製品別
- 機器
- 消耗品
- キット
- 試薬・バッファー
- カラム・カートリッジ
- その他製品
- 技術別
- 沈殿
- 限外ろ過・透析ろ過
- クロマトグラフィー
- イオン交換
- サイズ排除
- 逆相
- その他
- 電気泳動
- ゲル電気泳動
- キャピラリー電気泳動
- 等電点電気泳動
- ウエスタンブロッティング(ウェスタンブロット)および免疫沈降
- その他技術
- エンドユーザー別
- 学術・研究機関
- 製薬・バイオ医薬品企業
- 医薬品開発・製造受託機関(CROs/CMOs)
- 病院・診断ラボ
- その他エンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、タンパク質関連業務およびダウンストリーム処理ニーズの需要背景を設定するため、公的な科学・保健関連情報源から開始した。NIHおよびNCBIのリソース、生物学的製剤関連承認に関する米国FDAデータベース、OECDの保健データ、WHOなどの機関による統計を用いて、ライフサイエンスおよびバイオ医薬品分野の活動水準を把握した。
次に、企業の開示資料、投資家向け資料、信頼性の高い報道記事を用いて、製品ミックスの変化(例:消耗品と耐久性機器の比較)、価格動向、および能力拡張計画を把握した。特許データベースも確認し、新しいクロマトグラフィー媒体、膜フォーマット、自動化関連のクレームがどこに現れているかを特定した。正規化と相互確認のため、必要に応じて企業財務データを扱う有料サブスクリプションおよび特許記録を扱う別の有料サブスクリプションを使用した。ここに挙げたデスクソースは例示的なものであり、収集、検証、および課題解決のために他の公開資料も参照した。
一次インタビューおよび調査
一次調査は、精製・単離製品を使用、規定、または販売する人々(バイオプロセスチーム、ラボマネージャー、調達担当者、チャネル側の専門家を含む)へのインタビューおよび短時間の調査を中心に行った。これはグローバル市場であるため、採用状況、価格設定、補充サイクルが単一地域に偏らないよう、主要なライフサイエンス拠点間で議論のバランスを取った。これらの対話から得られた情報は、消耗品の一般的な交換率など、実務上のデータギャップを埋めるため、また最終確定前に市場規模算定の積み上げ内容を検証するために活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):12% | APAC: 47% |
| ミドルティア:44% | 機能/部門リーダー:37% | EMEA:35% |
| 小規模プレイヤー:17% | マネージャー:51% | 南北アメリカ:18% |
市場規模算定・予測
市場規模算定は、トップダウンおよびボトムアップのモデルロジックから開始した。トップダウン方式では、ライフサイエンスおよびバイオプロセス活動から需要プールを再構築し、観測された使用・交換パターンを用いて製品支出に変換する。モデルの基準としては、バイオ医薬品の研究開発強度、バイオ医薬品・バイオシミラーのパイプラインの勢い、CDMO製造能力の拡張、シングルユースおよび高スループットのダウンストリームワークフローへのシフトなどのシグナルを用いた。
これらの合計値は、選択的なボトムアップ推計によって裏付けられた。具体的には、サンプリングした平均販売価格を主要カテゴリーの妥当な出荷・補充数量に乗じ、その後チャネル側での妥当性確認を行った。データが不足している場合は保守的な浸透率の前提を用い、インタビューからのフィードバックを踏まえて見直しを行い、観測可能な需要シグナルと整合するまで調整を重ねた。
予測にあたっては、成長がバイオ医薬品生産の拡大、研究資金サイクル、精製工程における技術代替など、急速に変化しうる測定可能な変数群によって左右されることから、シナリオ分析を用いた。価格推移、消耗品のプルスルー、採用時期に関する前提は専門家の意見を踏まえて調整され、最終的な軌道の感応度を検証するため、代替シナリオの短いリストを維持した。
データ検証と更新サイクル
検証は複数の確認作業を通じて行われ、モデルが単一の情報源や前提に依存しないようにした。公的な研究開発・バイオ製造指標、カテゴリー別収益開示、使用・補充に関するインタビューベースの範囲など、独立したシグナルと出力結果を比較した。大きな乖離が見られた場合は、入力データを再確認し、その不一致が対象範囲、価格設定、またはタイミングのいずれに起因するかを確認するためのフォローアップ通話を行った。
最終承認前に、ワークブックとロジックは別のアナリストによって段階的にレビューされ、例外事項は文書化され、最終数値の追跡可能性が確保される。レポートは毎年更新され、需要や価格に影響を与えうる重要な事象が発生した場合には随時更新が行われる。納品直前には最終確認を行い、クライアントが最新の情報を確実に受け取れるようにする。
他の公表推計値と比較したMordor Intelligenceのタンパク質精製・単離市場規模
タンパク質精製・単離市場の公表市場規模が常に一致しない理由は、著者によって製品範囲、基準時点、価格設定の前提が異なるためである。実務上、最も大きな差異は、消耗品のプルスルーが完全に計上されているか、クロマトグラフィー集約型ワークフローがどのように扱われているか、そしてグローバル収益に対して通貨タイミングがどのように適用されているかに起因することが多い。
ベンチマーク表は、2026年の数値を中心としたばらつきを示している。Mordor Intelligenceのモデルでは、合計値には精製ワークフローで使用される機器と消耗品の両方が含まれており、消耗品の補充率はインタビューおよび公的な需要シグナルとの相互確認を通じて検証されている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.83 B (2026) | |
| 業界コンサルティング会社A | USD 10.48 B (2024) | より古い基準年を使用し、消耗品の補充と設置済み機器ベースとの明確な整合を行わないまま広範な成長率を適用しており、これが起点値を圧縮する可能性がある。 |
| 業界リリースB | USD 7.80 B (2024) | 簡略化されたカテゴリーマッピングを用いて支出プールを狭め、バイオプロセス需要ドライバーに対する検証も軽度であるため、クロマトグラフィーおよび膜関連の経常収益の一部が漏れる可能性がある。 |
総合すると、この差異は主に基準年の選択と、経常的な消耗品と耐久性システムの扱い方の違いによって説明される。当社のアプローチでは、各前提を観測可能な活動指標および実務的な使用状況の確認と結び付けており、これにより最終的な市場価値は時間の経過とともに再現・検証しやすいものとなっている。


レポートで回答する主要質問
タンパク質精製・単離市場の現在の規模はいくらですか?
市場は2026年に110億8,300万USDと評価されており、2031年までに189億7,000万USDに達すると予測されています。
どの製品カテゴリーが売上を主導していますか?
消耗品がシングルユース採用の普及により2025年売上の62.88%をリードしています。
どの技術セグメントが最も急速に成長していますか?
限外ろ過・透析ろ過は2031年にかけてCAGR 10.90%を記録する見込みです。
なぜアジア太平洋地域が最も成長の速い地域なのですか?
大規模なCDMO拡張、コスト効率の高い労働力、および政府の支援策がこの地域をCAGR 11.66%へと押し上げています。
新興拠点での技術導入を阻む課題は何ですか?
高度なハードウェアの高い資本コストと熟練した精製人材の不足が導入を遅らせています。
最終更新日:



