
アジア太平洋プログラマブルロジックコントローラー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
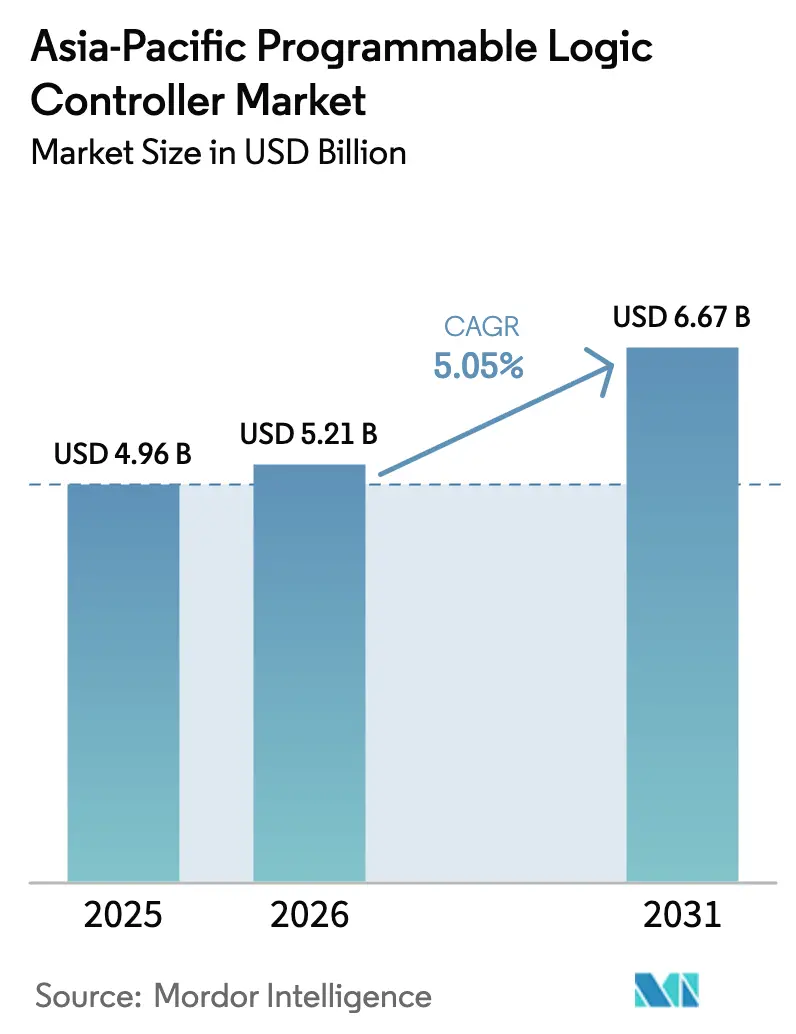
| 基準年の市場規模 (2025) | 4.96 十億米ドル |
| 市場規模 (2026) | 5.21 十億米ドル |
| 市場規模 (2031) | 6.67 十億米ドル |
| 成長率 (2026 - 2031) | 5.05 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋プログラマブルロジックコントローラー市場分析
アジア太平洋プログラマブルロジックコントローラー市場規模は、2025年の49億6,000万USDから2026年には52億1,000万USDへの成長が見込まれ、2026年から2031年にかけて年平均成長率(CAGR)5.05%で推移し、2031年には66億7,000万USDに達すると予測されます。産業デジタル化プログラム、国内製造政策、サイバーフィジカル生産ラインへの移行がこの勢いを後押ししています。中国の43.31%のシェアが地域需要の基盤となる一方、インドの7.5%のCAGRは生産能力の多様化という新興トレンドを示しています。ハードウェアおよびソフトウェアコンポーネントは2024年の収益の75.7%を占め、サービスセグメントの6.2%のCAGRは付加価値統合とライフサイクルサポートへの移行を示しています。モジュラーコントローラーは引き続き主流のフォームファクターですが、仮想化とエッジコンピューティングの成熟に伴い、ソフトPLCプラットフォームが普及しつつあります。自動車セクターが28.6%のシェアで首位を占める一方、スマートシティインフラ支出に支えられた上下水道処理が最も急速な導入を記録しています。半導体供給制約、5G対応のタイムセンシティブネットワーキング(TSN)、高まるサイバーセキュリティ要件が、価格構造、性能指標、総保有コスト計算を継続的に再形成しています。[1]Reuters Staff、「中国EV生産自動化基準」、Reuters、reuters.com
レポートの主要ポイント
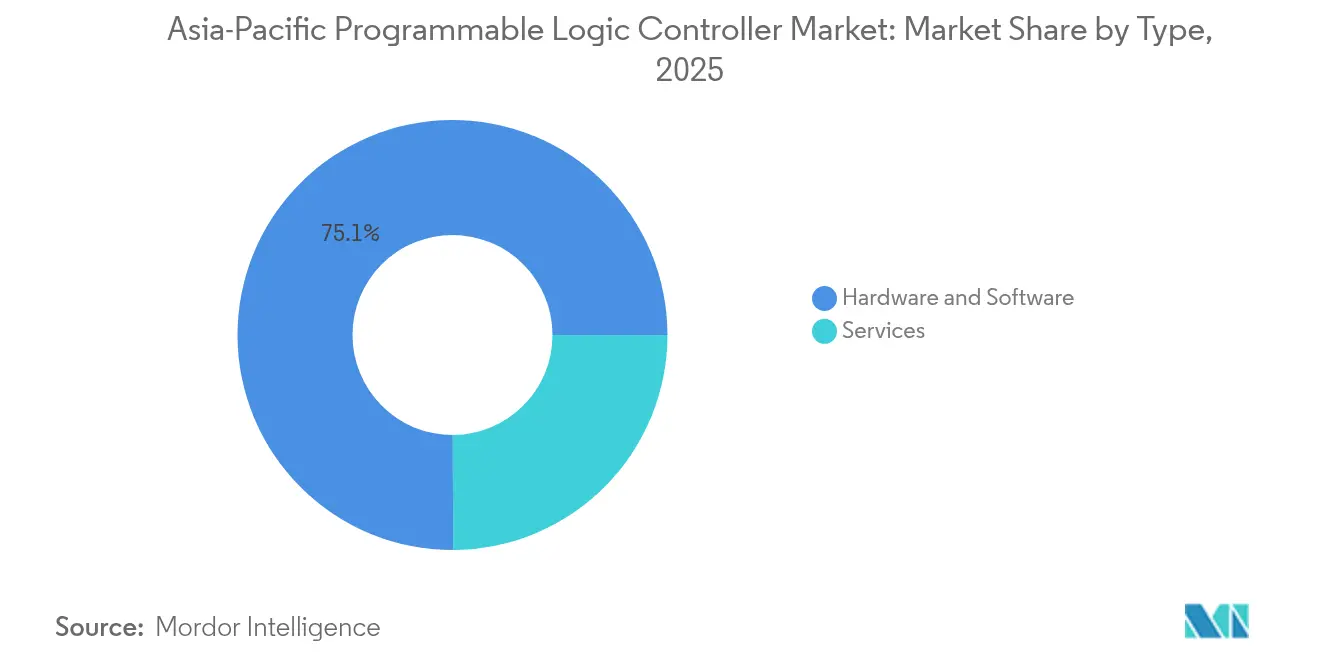
- タイプ別では、ハードウェアおよびソフトウェアが2025年のアジア太平洋プログラマブルロジックコントローラー市場シェアの75.05%を占め、サービスは2031年にかけて年平均成長率(CAGR)6.05%で拡大する見込みです。
- アーキテクチャ別では、モジュラーPLCが2025年のアジア太平洋プログラマブルロジックコントローラー市場において収益シェア55.10%でトップを占め、ソフトPLCプラットフォームは2031年にかけてCAGR 6.68%を記録する見込みです。
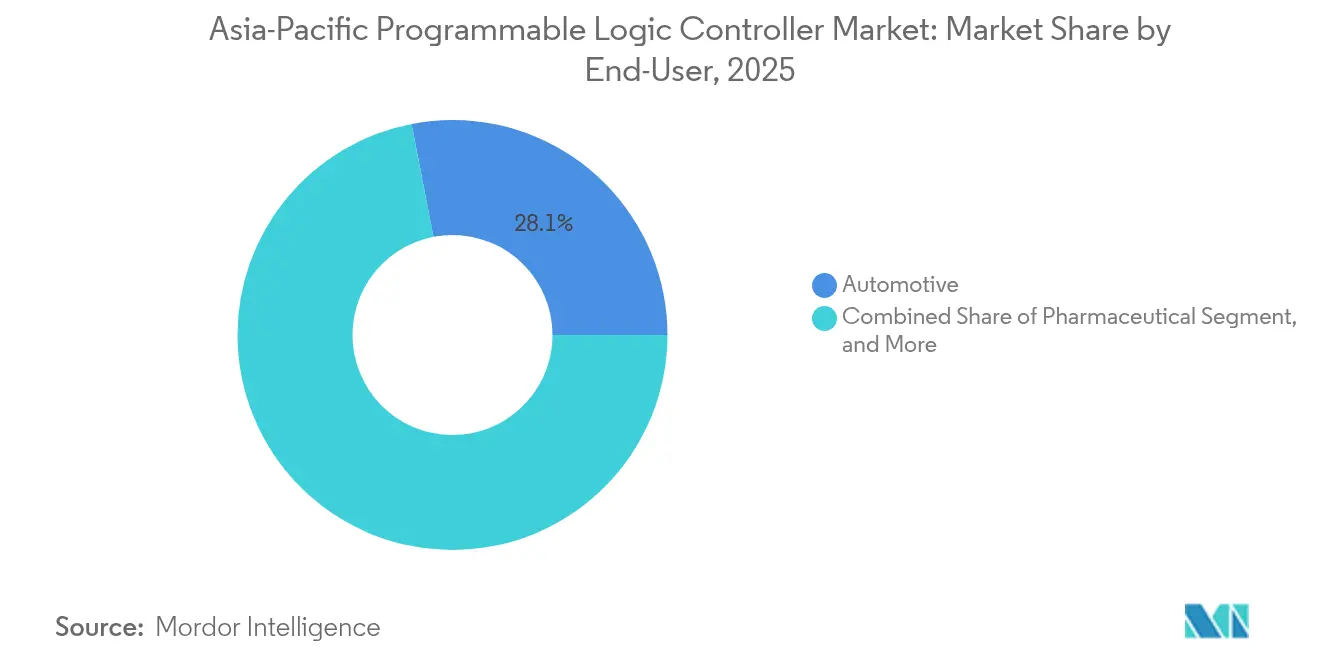
- エンドユーザー別では、自動車セクターが2025年のアジア太平洋プログラマブルロジックコントローラー市場規模の28.05%を占め、上下水道処理セクターは2031年にかけてCAGR 7.75%で成長する見込みです。
- 入出力タイプ別では、デジタルI/Oが2025年のアジア太平洋プログラマブルロジックコントローラー市場の65.12%のシェアを占め、混合I/O構成は2031年にかけてCAGR 6.63%で進展しています。
- 地域別では、中国が2025年のアジア太平洋プログラマブルロジックコントローラー市場を42.95%のシェアで支配しており、インドは2026年から2031年にかけてCAGR 7.18%という最速成長を達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 自動車EモビリティEV生産ラインの急増 | +1.2% | 中国、日本、韓国(インドおよび東南アジアへの拡大を含む) | 中期(2〜4年) |
| 政府主導のスマートマニュファクチャリング補助金 | +0.9% | 中国、日本、韓国、インド(東南アジアの一部プログラムを含む) | 長期(4年以上) |
| 低コストモジュラーPLCの急速な普及拡大 | +0.7% | グローバル(インド、東南アジア、中国の第2層都市での影響が最大) | 短期(2年以内) |
| インダストリー4.0対応サイバーセキュアPLCプラットフォームへの移行 | +0.8% | 日本、韓国、シンガポール(アジア太平洋全域での段階的な導入を含む) | 中期(2〜4年) |
| エネルギー効率の高いユーティリティ自動化への需要 | +0.6% | 中国、インド、東南アジア(再生可能エネルギー統合による需要) | 長期(4年以上) |
| 5G対応タイムセンシティブネットワーキング(TSN)の台頭 | +0.5% | 韓国、日本、中国(シンガポールおよびオーストラリアでのパイロット展開を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車EモビリティEV生産ラインの急増
電気自動車の組み立てには、バッテリーパックの精密な温度管理、多軸モーター巻線の協調制御、および認定済み機能安全コントロールが必要です。中国のOEM(相手先ブランド製造会社)は自動化の参照テンプレートを確立しており、近隣市場もこれを模倣しつつあることから、PLCベンダーは高速処理および拡張された通信スタックの統合を迫られています。EモビリティEVが中国を超えて拡大するにつれて、ISO 26262の義務付けにより技術的参入障壁がさらに高まっています。インドおよび東南アジアのローカルラインビルダーはモジュラーPLCを調達し、展開時間を短縮しています。そのため、ベンダーの差別化はハードウェアの密度から統合モーションライブラリおよびEV固有の診断機能へと移行しています。進化するバッテリーケミストリーに合わせた継続的な製品アップデートが、コントローラーへの長期的な需要を維持しています。
政府主導のスマートマニュファクチャリング補助金
中国の「中国製造2025」、日本のソサエティ5.0、韓国のKデジタルニューディールなどの戦略的プログラムが、自動化調達を加速させる資金を投入しています。[2]経済産業省、「コネクテッドインダストリーズイニシアチブ」、経済産業省、meti.go.jp補助金に連動した期限がプロジェクトのタイムラインを圧縮し、ターンキーサービス能力を持つサプライヤーに有利に働きます。税額控除と低利融資が回収期間の基準を引き下げ、中小製造業者をアジア太平洋プログラマブルロジックコントローラー市場へと引き込んでいます。ただし、需要の前倒しにより、インセンティブ終了後に需要が落ち込むリスクも存在します。インドの生産連動型インセンティブ(PLI)スキームは国内組み立てを促進し、輸入パターンを変える可能性があります。補助金を受けた工場のクラスタリングはエコシステムの知識移転を促進し、地域の成長モメンタムを強化しています。
低コストモジュラーPLCの急速な普及拡大
コスト競争力のある中国系ブランドが基本的なパフォーマンスとIEC 61131-3への準拠を達成しており、既存ベンダーはソフトウェアの価値とライフサイクルサービスの強調を迫られています。[3]Delta Electronics、「Deltaはコスト効率の高いソリューションでPLCポートフォリオを拡充」、Delta、deltaww.comモジュラー設計により段階的な投資が可能となり、新興市場のキャッシュフロー制約に対応しています。インドおよびベトナムにおける現地部品調達は、供給リスクの軽減とランデッドコストの削減に貢献しています。国際的なベンダーは分析機能、クラウドゲートウェイ、延長保証のバンドル提供で対抗しています。エントリーレベルモジュールのコモディティ価格化がマージンを圧縮し、サブスクリプションベースのサービス収益へのピボットを加速させています。このトレンドは、中小企業(SME)の自動化が依然として普及段階にあるアジア太平洋プログラマブルロジックコントローラー市場にとって特に恩恵が大きいです。
インダストリー4.0対応サイバーセキュアPLCプラットフォームへの移行
OT(運用技術)とIT(情報技術)ネットワークの統合が進むにつれ、脅威がエンタープライズドメインから工場フロアのコントローラーへと移行しています。IEC 62443認証およびセキュアバイデザインアーキテクチャは、政府およびユーティリティプロジェクトの調達において必須の基準となっています。ベンダーは暗号化プロトコル、セキュアブートプロセス、ハードウェアルートオブトラストを統合しており、これによりプロセッサのアップグレードを促進するパフォーマンスオーバーヘッドが発生しています。エッジコンピューティングの展開によりデータ処理が現地化され、露出とレイテンシが制限されながら予測分析機能が実現されます。保険会社は認定プラットフォームを導入する工場に対してのみ保険料を割り引く傾向が強まっており、これが導入を後押ししています。そのため、アジア太平洋プログラマブルロジックコントローラー市場は、リアルタイム制御と組み込みセキュリティ機能を組み合わせたプラットフォームへとシフトしています。
制約要因影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期統合コストおよびトレーニングコスト | -0.8% | グローバル(インド、東南アジア、中国の中小企業セクターへの影響が大きい) | 短期(2年以内) |
| 長期化する半導体供給制約 | -1.1% | グローバル(日本、韓国、中国の電子機器ハブへの影響が深刻) | 中期(2〜4年) |
| 低コードソフトPLC代替品の普及 | -0.4% | 日本、韓国、シンガポール(他市場への段階的な拡大を含む) | 長期(4年以上) |
| サイバーセキュリティコンプライアンスコストの上昇 | -0.6% | 中国、日本、韓国(インドおよび東南アジアでの関連性の高まりを含む) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期統合コストおよびトレーニングコスト
システム設計、配線、試運転、オペレーターのスキルアップにより、プロジェクト総支出がハードウェア価格の3倍に達することがあります。インドおよび東南アジアの中小企業(SME)は資金調達に苦労しており、魅力的な回収期間があるにもかかわらず自動化が遅れています。資格を持つインテグレーターの不足が人件費を押し上げ、タイムラインを延長しています。レガシー機器との接続にはカスタムゲートウェイが必要なケースが多く、実装リスクが高まります。長期的な稼働停止を懸念するメーカーは部分的な自動化または自動化なしを選択しており、アジア太平洋市場におけるプログラマブルロジックコントローラーの短期的な需要を抑制しています。ベンダーは事前設計済みテンプレートとリモートトレーニングモジュールを提供することで、学習曲線を短縮しています。
長期化する半導体供給制約
産業グレードのプロセッサは依然として需給がひっ迫しており、一部の製品ラインではPLCのリードタイムが6か月を超えています。自動車安全コントローラーは、より高い温度定格と長期ライフサイクル保証を必要とするため、特に影響を受けています。利用可能なチップへの再設計は、認証の遅れやコスト超過を招くことが多くあります。在庫バッファリングにより運転資本が拘束され、分散した顧客基盤にサービスを提供するディストリビューターに特に影響が出ています。生産能力の増強が計画されているものの、不足状況は中期にかけて続く見通しであり、アジア太平洋プログラマブルロジックコントローラー市場に対してマイナスの影響を及ぼし続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
サービスセグメントが付加価値成長を牽引サービスはCAGR 6.05%で拡大し、最高の増分収益を生み出しました。これはメーカーがスタンドアロンのハードウェアよりも統合の専門知識、予測保全、ライフサイクル最適化を優先しているためです。ハードウェアおよびソフトウェアコンポーネントは2025年の75.05%を占め、アジア太平洋プログラマブルロジックコントローラー市場シェアを引き続き支配しており、中国およびインドにおける継続的な生産能力拡大を反映しています。サービス収益は複数年契約の恩恵を受けており、景気循環に左右されやすいハードウェア販売よりも安定したキャッシュフローをもたらします。リモートモニタリングとクラウドベースの分析機能がこのシフトを支え、計画外のダウンタイムを削減し、プレミアムサービス料金を正当化しています。
システムインテグレーターはドメイン知識を活用してレガシー機器と最新のコントローラーを接続し、展開タイムラインを短縮しています。無線(OTA)ファームウェアアップデートと柔軟なライセンスによりスケーラビリティが向上し、設備投資のハードルが緩和されています。石油化学プラントの大規模設備は依然として高性能なハードウェアに依存していますが、SaaS(サービスとしてのソフトウェア)パッケージを備えたナノおよびマイクロコントローラーが分散したIoT(モノのインターネット)ノードで普及しつつあります。その結果、ベンダーはアウトカムベースのモデルへとポートフォリオを再編し、アジア太平洋プログラマブルロジックコントローラー市場の定期収益の割合を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


アーキテクチャ別:
ソフトPLCプラットフォームが従来の境界に挑戦モジュラーPLCは2025年において収益の55.10%を占め、複雑なラインでの拡張性が評価されてトップの地位を維持しています。それにもかかわらず、ソフトPLCプラットフォームはCAGR 6.68%を記録し、仮想化が産業用PC上で決定論的なパフォーマンスを実現するにつれて既存ベンダーのシェアを侵食しています。自動車バッテリーラインのアーリーアダプターはコンテナ化されたコントロールアプリケーションを展開し、迅速なレシピ変更と一元化されたバージョン管理を可能にしています。ラックマウント構成はプロセス産業における高密度I/Oニーズに対応し、コンパクトユニットはスキッドマウント機器とOEM(相手先ブランド製造会社)機械に対応しています。
エッジゲートウェイはプログラマブルロジック、データ集約、AI(人工知能)推論を1枚のボード上に統合し、異なる機能間の境界を曖昧にしています。ベンダーはリアルタイムハイパーバイザー、セキュアブートシーケンス、ITオーケストレーションツールとの互換性によって差別化を図っています。その結果、購買担当者は個々のコントローラーモデルではなく、システムアーキテクチャ全体を評価するようになり、アジア太平洋プログラマブルロジックコントローラー市場内の調達基準を再形成しています。ソフトプラットフォームの継続的な成熟により、ハードウェアのリフレッシュサイクルが短縮され、サブスクリプションベースのアップグレードが促進される可能性があります。
エンドユーザー別:
上下水道処理自動化がインフラ近代化を加速上下水道処理用途のアジア太平洋プログラマブルロジックコントローラー(PLC)市場規模は、都市化、環境規制、スマートシティ資金によって牽引され、2031年にかけてCAGR 7.75%で成長する見込みです。地方自治体のユーティリティは、PLCに接続されたSCADA(監視制御・データ取得)システムを導入し、薬品注入とポンプスケジューリングを最適化することで、エネルギー使用量と漏水を削減しています。中国では景気刺激パッケージが老朽化施設の改修に資金を割り当てており、インドはスマートシティ交付金を下水処理自動化に充てています。2025年に28.05%のシェアを占めた自動車セクターは、電動パワートレイン用のラインを増設し続けており、安全認定コントローラーの基本的な需要を維持しています。
化学・石油化学・エネルギーユーティリティは、安全性と信頼性の基準を維持するために安定した交換サイクルを続けています。一方、食品・飲料企業はトレーサビリティ確保のために自動化を進め、製薬企業は電子記録規制を満たした検証済みPLCに投資しています。鉱業、パルプ・紙、電子機器プラントは多様なニーズをもたらし、サプライヤーにとってバランスの取れたエンドマーケットへのエクスポージャーを確保しています。この広範な普及が、経済サイクルを通じたアジア太平洋プログラマブルロジックコントローラー市場のレジリエンスを支えています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
入出力タイプ別:
混合I/O構成が柔軟な製造を実現デジタルI/Oは2025年の収益の65.12%を占め、離散製造におけるバイナリ制御に対応しています。それにもかかわらず、混合構成は工場がプラグアンドプレイの柔軟性を求めるにつれてシェアを拡大し、2031年にかけてCAGR 6.63%で前進すると予測されています。混合モジュールはデジタル、アナログ、専用チャンネルを1枚のスライスに統合し、パネルの設置面積と配線作業を削減しています。IO-Link対応のスマートセンサーが診断データを直接コントローラーに送信し、予測保全の取り組みを支援しています。
イーサネットベースのI/Oバックボーンがレガシーフィールドバスに取って代わり、ITデパートメントがサービスできる高帯域幅と標準化されたケーブル配線を提供しています。主要ベンダーが最近投入したワイヤレスI/Oは、モバイル機器やレトロフィットシナリオの展開オプションをさらに拡大しています。強化された診断機能は平均修復時間(MTTR)を短縮し、モジュールコストの高さを相殺しています。その結果、アジア太平洋プログラマブルロジックコントローラー市場は、中央処理能力と同様に高度なI/Oエコシステムを重視するようになっています。
地域分析
中国プログラマブルロジックコントローラ市場
中国の42.95%のシェアは、スマートフォンから造船に至るまで幅広い製造基盤を反映しています。スマートファクトリー補助金と5Gキャンパスネットワークの継続的な展開が、コントローラのアップグレード加速を進しており、国内ベンダーはグローバル大手との機能格差を縮小しています。環境規制が水処理自動化の急速な普及を後押しし、電気自動車大手はギガファクトリーに高度なプログラマブルロジックコントローラを組み込んでいます。
インドプログラマブルロジックコントローラ市場
インドは7.18%という最も高いCAGRを達成しており、自動車、電子機器、再生可能エネルギーサプライチェーン全体にわたる生産連動型インセンティブに支援された生産能力の拡大が牽引しています。基本的なプログラマブルロジックコントローラの国内組み立てが台頭しつつありますが、ハイエンドモデルは引き続き輸入に依存しており、ハイブリッドな供給パターンが生じています。スマートシティや専用貨物回廊を含むインフラプログラムが、公益事業および輸送自動化システムへの需要を刺激しています。
アジア太平洋プログラマブルロジックコントローラ市場
日本と韓国は、高齢化社会における生産性向上と労働力補完を背景に、安定した更新需要を示しています。両国は5G TSNパイロットおよびAI組込みコントローラの先駆けとなっています。東南アジアは製造業の移転から恩恵を受けており、ベトナムとタイはスケーラブルなプログラマブルロジックコントローラアーキテクチャを必要とする電子機器および自動車クラスターを擁しています。オーストラリアとニュージーランドは鉱業および食品加工の自動化に注力しており、これが地域の多様性を補完し、アジア太平洋プログラマブルロジックコントローラ市場の機会の幅を広げています。
規制環境
アジア太平洋地域全体で、PLCのコンプライアンスは電気安全性、EMC、サイバーセキュリティ、貿易文書に関して厳格化されており、モジュール式ハードウェアとネットワーク接続型ソフトPLC導入の両方において認証負担が増大している。インドでは、IS 13252:2025(IEC 61131-2:2023に整合)に基づくPLCおよびHMIに関するインド規格局(BIS)の義務化が2026年10月1日に施行され、新規出荷および入札に関する更新済み試験報告書と製品文書への審査が強化される。
中国と日本もまた、調達仕様や更新サイクルに影響を与える要件を強化している。中国は、重要ネットワーク機器として扱われるPLCに対するセキュリティ機能要件および保証要件を定めたGB/T 45406-2025を発行し、GB/T 47234-2026(PLCを含む知能計測制御装置)は2026年9月1日に施行される予定である。日本では、経済産業省(METI)関連の輸入技術改正により、JIS X 61000-4-30:2026に基づくネットワーク接続型PLCの電磁イミュニティ義務化要件が2026年5月10日に施行され、近代化された生産ラインで使用される接続コントローラに対するコンプライアンス検証が強化される。
バリューチェーン分析
アジア太平洋地域のPLCバリューチェーンは、半導体および産業用コンポーネントの供給(プロセッサ、メモリ、パワーエレクトロニクス、I/Oモジュール、コネクタ)から始まり、コントローラOEMの設計、ファームウェアおよびソフトウェア開発(IEC 61131-3準拠ツール、通信スタック)、認証取得を経て、最終組立とシステム構成に至る。流通は地域のチャネルパートナーおよび認定オートメーション代理店を通じて行われ、一方で自動車、公共事業、プロセス産業向けにコミッショニング、OTサイバーセキュリティ強化、相互運用性試験、ライフサイクルサービスを提供するシステムインテグレーターおよびエンジニアリングパートナーによって、下流でより大きな価値が獲得される傾向が強まっている。
最近の提携関係は、マージンと差別化がどこに集積しているかを示している。OmronとCognizantは製造業顧客向けにIT/OT統合機能を連携させ(2025年4月)、Yokogawa Engineering AsiaはXMProと提携し、東南アジア、オセアニア、台湾で構成可能なデジタルツインソリューションを提供している(2025年1月)、ABB B&Rは地域サービス網を拡大するため、DAANETをオーストラリア初の認定バリュープロバイダーに任命した(2025年8月)。EPCとの連携も拡大の一手段であり、Yokogawa Chinaが国際プロジェクト協力に関する協力覚書をSinopec Engineering (Group)と締結した例が示すように(2025年10月)、大規模産業プロジェクトにおける制御プラットフォーム、PLC関連システム、サービスの需要を牽引している。
競合環境
欧州の主要企業であるABB、Siemens、Schneider Electricは、特に安全性重視およびサイバーセキュリティ認証済みセグメントにおいて技術的なリーダーシップを維持していますが、日本企業および中国系競合他社からの価格圧力が高まっています。中国メーカーはコスト効率と現地サポートネットワークを活用してエントリーレベルのプロジェクトを受注しており、既存ベンダーは統合ソフトウェアスイートとクラウド分析サービスを通じてシェアを守っています。[4]ABB Group、「ABBが産業自動化向けの新PLCプラットフォームを発表」、ABB、abb.com競争の場は、プロセッサ速度からエッジ分析、機械学習ライブラリ、セキュアな接続性を包含するプラットフォームエコシステムへとシフトしています。
最近の投資は戦略的な再編を示しています。Siemensのシンガポールへの2億USDの拡張投資は地域のインダストリー4.0ハブを創出し、Mitsubishi Electricのベトナム新工場はサプライチェーンを多様化し、Rockwellによる北京Wellintech買収は現地ソフトウェア能力を深化させています。ベンダーはシステムインテグレーターやIT企業とのパートナーシップを強化し、ソリューションカバレッジを拡大しています。これはSchneider ElectricとTata Consultancy Servicesのコラボレーションにも示されています。
イノベーションは現在、AIを組み込んだコントローラー、決定論的ワイヤレスネットワーキング、ゼロトラストセキュリティスタックに集中しています。特許出願はハードウェア設計よりもソフトウェアおよびプロトコルの知的財産へのシフトを示しています。したがって、競争の激化は従来の自動化の境界を越え、アジア太平洋プログラマブルロジックコントローラー市場はOT(運用技術)とIT(情報技術)の統合ソリューションの実証の場として位置付けられています。
アジア太平洋プログラマブルロジックコントローラー産業リーダー
ABB Ltd.
Mitsubishi Electric Corporation
Schneider Electric SE
Rockwell Automation Inc.
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。

アジア太平洋プログラマブルロジックコントローラ市場
- ABB Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Rockwell Automation Inc.
- Siemens AG
- Honeywell International Inc.
- Omron Corporation
- Panasonic Holdings Corporation
- Robert Bosch GmbH
- Emerson Electric Co.
- Hitachi Ltd.
- Toshiba International Corporation
- Delta Electronics Inc.
- Beckhoff Automation GmbH and Co. KG
- LS Electric Co., Ltd.
- Fuji Electric Co., Ltd.
- B and R Industrial Automation GmbH
- IDEC Corporation
- Yokogawa Electric Corporation
- WAGO Kontakttechnik GmbH and Co. KG

市場機会と将来展望
コンプライアンス主導の近代化とコネクテッドファクトリー計画は、認証済みハードウェアとサービス・文書サポートを組み合わせられるPLCベンダーに新たな余地を生み出している。インドはその明確な例であり、PLCおよびHMIに対するBIS認証が2026年10月1日に施行される(IS 13252:2025)。このタイミングにより、OEM、代理店、インテグレーターは試験報告書、ラベリング、技術ファイルの更新を迫られ、グリーンフィールドおよびレトロフィット両方のプロジェクトにおいて、準拠した代替ユニットと事前検証済み構成に対する需要を支えている。
オープンで相互運用可能かつサイバーセキュアなアーキテクチャもまた、工場がOTとITを融合させエッジコンピューティングを採用するにつれて、従来のスタンドアロン型コントローラを超えた対象範囲を拡大させている。中国はPLCサイバーセキュリティ要件(GB/T 45406-2025)を制度化し、GB/T 47234-2026を2026年9月1日に施行する一方、日本のネットワーク接続型PLCに対するEMCイミュニティ義務化要件は2026年5月10日に施行された。これらの規則は、セキュア・バイ・デザインのプラットフォームとライフサイクルパッチサービスの価値を高めている。投資とプラットフォームの動きは、サプライヤーがどこにリソースを投じているかを示している。Siemensはシンガポールのデジタルファクトリーキャンパスの拡張とSIMATIC PLC生産の増強に2億米ドルを投じ(2025年9月)、ABBはサイバーセキュリティモジュールと5G接続を内蔵したAC500-eCo PLCプラットフォームを発表し(2025年10月)、Rockwell Automationは北京Wellintechの買収により中国向けソフトウェア能力を強化した(2025年6月)。これらはハードウェア出荷に加え、統合作業を伴う導入への需要を支えている。
Recent Industry Developments in アジア太平洋プログラマブルロジックコントローラ市場
- 2026年7月:ABBはENGIE Australiaに選定され、Pelican Point Power Stationのオートメーションを近代化し、制御インフラをAC 800Mコントローラを備えたABB Ability System 800xAへアップグレードした。本プロジェクトはオーストラリアにおける最新コントローラアップグレードのユーティリティ規模の参照例となり、高可用性オートメーションおよび関連エンジニアリングサービスへの需要を強化している。
- 2026年7月:Rockwell Automationは、インド向けに共同検証済みの産業ネットワーキングおよび製造ソリューションを提供するため、Ciscoとの提携を発表した。この協業は、PLC中心のアーキテクチャを軸としたOT-IT統合層を強化し、工場近代化プログラムに向けたより迅速な導入と標準化された接続性を支えている。
- 2025年10月:ABBは、中堅層のスマートファクトリー用途向けに、サイバーセキュリティモジュールと5G接続を内蔵したAC500-eCo PLCプラットフォームを発表した。この発表により、内蔵セキュリティ機能を備えた接続コントローラを求める購入者向けの選択肢が拡大し、競合他社に対して主力PLCラインにおける統合サイバー・ワイヤレス機能の対応を迫るものとなっている。


アジア太平洋プログラマブルロジックコントローラ市場 レポートの範囲と調査方法論
市場定義と対象範囲
この調査手法において、市場はアジア太平洋地域全体におけるプログラマブルロジックコントローラ(PLC)の販売から生じる収益を対象とし、産業オートメーションにおけるPLCの導入および使用に直接関連する、コントローラハードウェアならびに組み込み/関連ソフトウェアおよびサービスを含む。
対象範囲の除外事項:一般的な産業用ネットワーキング機器、PLC製品の一部として販売されないSCADA/DCSプラットフォーム、およびPLC設置に関連しない無関係なオートメーションサービスは除外する。
セグメンテーション概要
- タイプ別
- ハードウェアおよびソフトウェア
- 大型PLC
- ナノPLC
- 小型PLC
- 中型PLC
- ソフトウェア
- その他のタイプ
- サービス
- ハードウェアおよびソフトウェア
- アーキテクチャ別
- コンパクトPLC
- モジュラーPLC
- ラックマウントPLC
- ソフトPLC(PCベース)
- エンドユーザー別
- 自動車
- 食品・タバコ・飲料
- 化学・石油化学
- エネルギー・ユーティリティ
- 石油・ガス
- 上下水道処理
- 製薬
- パルプ・紙
- その他のエンドユーザー
- 入出力タイプ別
- デジタルI/O
- アナログI/O
- 混合I/O
- 国別
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
データソース、市場規模の算定、および検証
デスクトップリサーチ
デスクワークは、まずアジア太平洋地域におけるPLCの明確な需要マップを構築することから始まり、その後、公開資料から得られる測定可能な指標と照合する。当社は通常、関連するオートメーションおよび電気機器の流通に関するUN Comtrade貿易統計、産業生産動向に関する世界銀行およびIMFのマクロ指標、エネルギー・電力分野の投資動向に関するIEAの情報、製造活動および雇用の代理指標に関するILOまたは各国統計局のデータなどの情報源を活用する。
前提条件を実用的なものに保つため、メーカーの年次報告書や投資家向け説明資料、工場オートメーション支出に関する信頼性の高い報道、産業オートメーションおよび電子機器製造に関連する業界団体の刊行物も確認する。数値の妥当性を確認する必要がある場合、企業財務や情報分析に用いる有料サブスクリプションサービス、また別途、PLCアーキテクチャの方向性(例:ソフトPLCへの言及)を把握するための特許データベースを参照することもある。上記に挙げたデスクリサーチの情報源はあくまで例示であり、データ収集、検証、明確化の過程では他にも多くの公開情報源および有料情報源が使用される。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に特定できないモデルの前提条件を検証するために用いられる。例えば、典型的な更新サイクル、コンパクト型とモジュール型PLCの価格動向、購入者がソフトPLCをどの程度PLC支出として実際に計上しているかなどである。当社はアジア太平洋地域全体の供給側および需要側の専門家(主要産業国のオートメーション業界関係者およびエンドユーザー工場を含む)にインタビューを行い、繰り返されるインタビューでの回答から一貫したギャップが示された箇所については入力値を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:31% | 経営幹部(CXO):15% |
| ミドルティア:49% | 機能/部門リーダー:33% |
| 小規模プレーヤー:20% | マネージャー:52% |
市場規模の算定と予測
市場規模の算定は、産業オートメーション支出の動向、製造生産の方向性、工場レベルの制御密度を用いて地域レベルでのPLC購買を再構築し、それを最も関連性の高い用途環境別に分割するトップダウン型の需要プールから構築される。数値を現実に基づいたものとするため、PLCアーキテクチャ(コンパクト型、モジュール型、ラックマウント型、ソフトPLC)別の平均販売価格(ASP)帯のサンプリングや、インタビューで議論された出荷台数の見通しとの組み合わせなど、選択的なボトムアップ検証によって裏付けを行う。
この市場において重要な入力要素には、アジア太平洋主要経済圏における製造生産の成長、自動車および電子機器工場における資本支出の動向、新規ラインにおけるモジュール型対コンパクト型PLCの採用状況、ASPに影響を与えるI/O構成(デジタル、アナログ、混合)の変化などが含まれる。また、エネルギー、公共事業、水処理分野における近代化プロジェクトの進行速度も追跡している。小規模国においてボトムアップ検証が手薄な場合には、代替指標(産業生産および設置済み基盤の更新動向)を用いてギャップを補い、その後専門家の意見を踏まえて調整する。
予測にあたっては、産業生産およびオートメーション資本支出の方向性を基点としたシナリオ分析を用い、その上でアーキテクチャ構成の変化、特にソフトPLCが適合する用途におけるシェア拡大に関するインタビューベースの見通しを重ね合わせる。前提条件は、通貨のタイミングおよび価格推移について一貫性を保ち、年ごとの変動を説明可能にしている。
データ検証と更新サイクル
検証は段階的に行われ、モデルの追跡可能性と安定性を維持している。当社は、出荷台数の動向、公開資料から得られるオートメーション投資に関する言及、国別の製造業の勢いといった独立した指標と算定結果を比較し、大きな差異が見られた場合には社内承認前に調査を行う。
前提条件が敏感である場合、例えばモジュール型PLCのASP変動やソフトPLCの計上シェアなどについては、専門家に再度確認し、デスクリサーチの根拠を再検証した上で数値を確定する。本レポートは年次で更新され、価格、供給、または主要エンドユーザーの支出に重大な変化が影響する場合には中間更新も行われる。納品直前には最新の見直しを実施し、クライアントに最新の見解を提供している。
Mordor Intelligenceによるアジア太平洋プログラマブルロジックコントローラ市場規模と他の公表推計値との比較
アジア太平洋地域におけるPLCの公表市場価値は、各機関が必ずしも同じ項目を計上しているわけではなく、基準年や価格算定の考え方も異なる場合があるため、差が生じることがある。実際には、主な変動要因はPLC支出として扱われる範囲(ハードウェアのみか、関連ソフトウェアおよびサービスを含むか)と、ソフトPLCのようなアーキテクチャの変化が時系列でどのように記録されているかである。
他の推計値は、隣接するオートメーション分野が混在して計上される場合や、アーキテクチャ構成やI/Oタイプの構成変化を検証せずに、より速い価格上昇を前提とするモデルを用いている場合に高くなる傾向がある。また、ある発行元が世界全体の総計を報告し、そこに固定の地域シェアを適用する場合と、Mordor Intelligenceが採用しているモデリング手法である、産業活動と設置済み基盤の更新動向からアジア太平洋の需要プールを再構築する場合とでも、差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.96 B (2025) | |
| 業界誌A | USD 1.13 B (2024) | この数値は市場全体の価値ではなく、一定期間における増分成長として示されており、その期間および基準年の設定方法により、単年度の市場規模とは比較できない。 |
| 業界データ発行機関B | USD 4.90 B (2024) | 異なる基準年を使用しており、グローバルな視点から地域別に区分して発表されているため、PLC関連ソフトウェアおよびサービス、ならびにソフトPLCのようなアーキテクチャ構成が一貫して含まれているかどうかについては可視性が限られている。 |
この表は、差異の多くが何が報告されているか(市場全体か成長分の加算値か)、そして地域的な視点から対象範囲がどのように構築されているかによって説明されることを示している。対象範囲をPLC販売に厳密に限定し、アーキテクチャ構成、I/O構成、エンドユーザーの採用速度といった実用的な指標と照合することで、最終的な数値は年々説明しやすく、再現しやすいものとなる。


レポートで回答されている主要な質問
アジア太平洋プログラマブルロジックコントローラー市場の現在の価値は?
市場は2026年に57億1,000万USDと評価されており、2031年までに66億7,000万USDに達すると予測されています。
アジア太平洋地域でプログラマブルロジックコントローラーの需要をリードしている国はどこですか?
中国は42.95%のシェアで市場を支配しており、複数のセクターにわたる大規模製造が原動力となっています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
上下水道処理が最も高い成長を示しており、2031年にかけてCAGR 7.75%で前進しています。
半導体不足はコントローラーの供給にどのような影響を与えていますか?
産業グレードのプロセッサの供給制限によりPLCのリードタイムが延長し、コストが上昇しており、予測CAGRに対して−1.1%のマイナス影響を及ぼしています。
なぜこの市場ではサービスがハードウェアよりも速く成長しているのですか?
メーカーは統合、リモートモニタリング、予測保全をますます重視しており、サービスはCAGR 6.05%に向かっています。
従来のPLCアーキテクチャに対して最も破壊的な技術トレンドは何ですか?
仮想化されたエッジハードウェア上で動作するソフトPLCプラットフォームが、柔軟な展開と一元化されたアップデートを提供することにより、専用コントローラーに挑戦しています。
最終更新日:



