
中東プログラマブルロジックコントローラー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
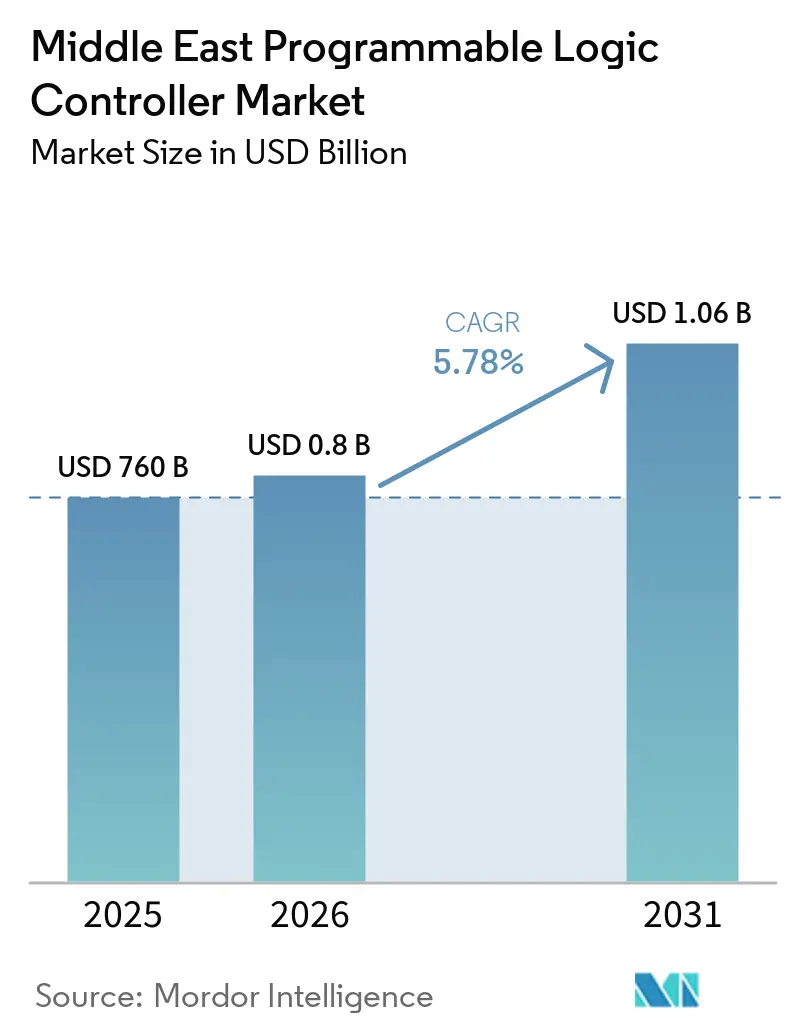
| 基準年の市場規模 (2025) | 760 十億米ドル |
| 市場規模 (2026) | 0.8 十億米ドル |
| 市場規模 (2031) | 1.06 十億米ドル |
| 成長率 (2026 - 2031) | 5.78 % |
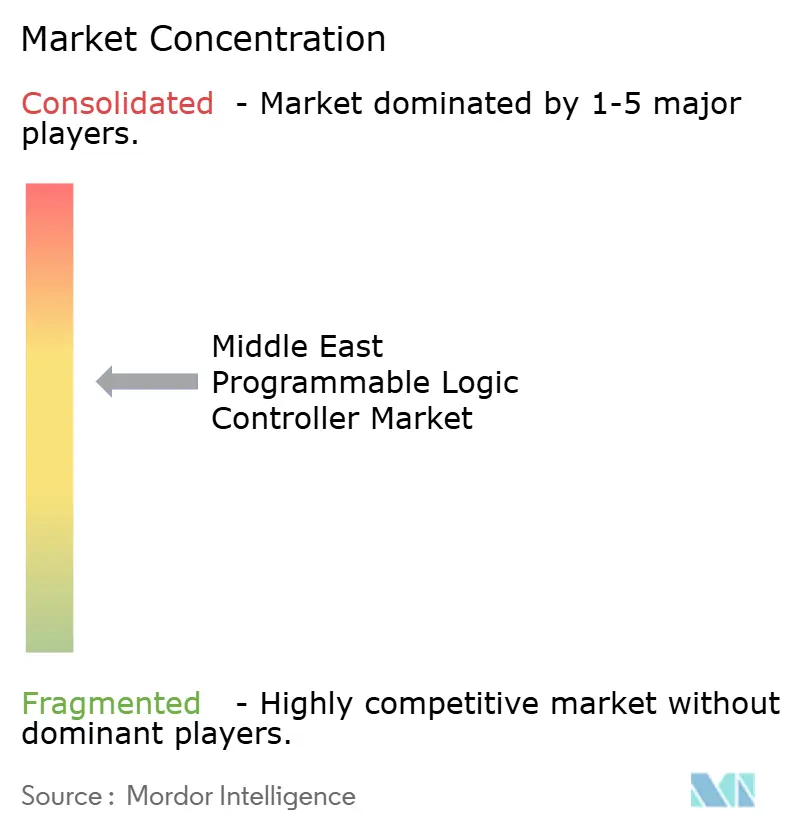
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東プログラマブルロジックコントローラー市場分析
中東プログラマブルロジックコントローラー市場規模は2026年に803.93 ミリオン 米ドルと推定され、2025年の760 ミリオン 米ドルから成長し、2031年には1.06 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて5.78%のCAGRで成長する。この安定した成長は、炭化水素依存からの脱却と、製造業の多様化、再生可能エネルギー、水インフラへの転換という地域的な方向転換を反映しており、これらはすべて安全インターロックおよびリアルタイムデータ収集のためのタイトループPLC制御に依存している。市場におけるサウジアラビアの高い貢献度は、同国のビジョン2030による工場能力拡大を示しており、アラブ首長国連邦(UAE)はトランスフォーム4.0プログラムを背景に最も速い成長軌道を示した。[1]
主要レポートのポイント
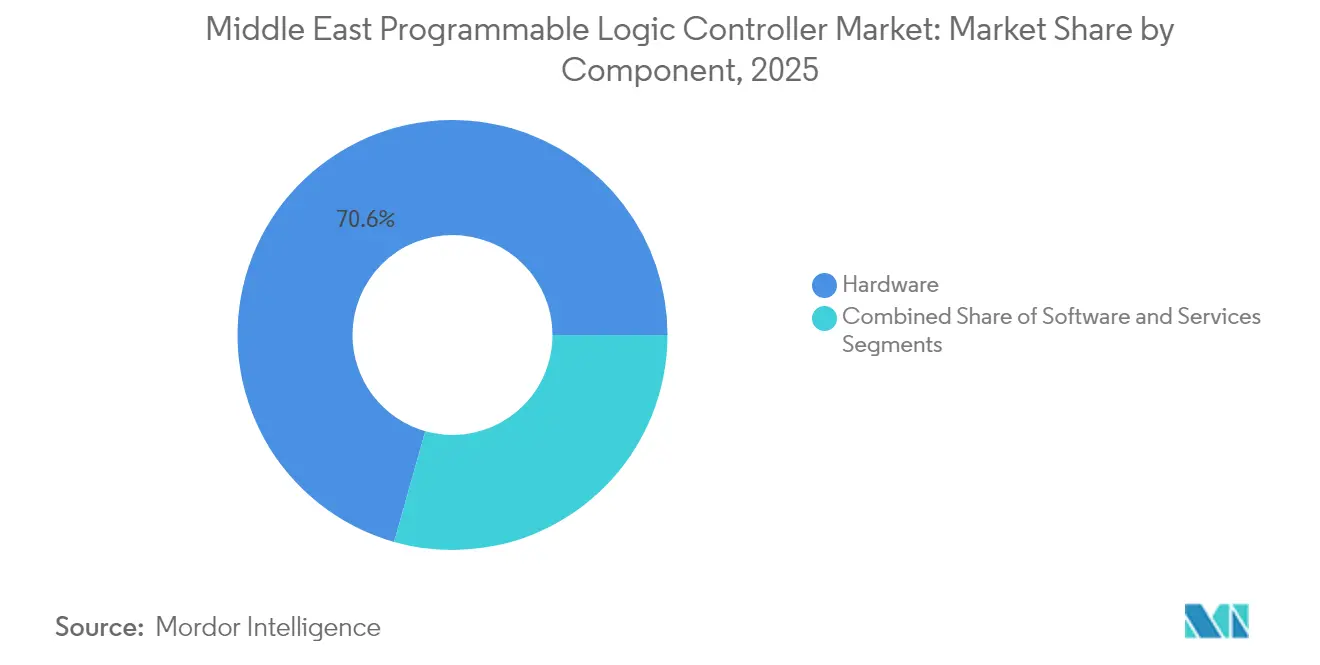
- コンポーネント別では、ハードウェアが2025年の中東プログラマブルロジックコントローラー市場シェアの70.62%を占め、ソフトウェアは2031年にかけてCAGR 6.71%で拡大しています。
- PLCタイプ別では、中型PLCが2025年に収益シェア34.15%を維持し、セーフティPLCは2031年に向けて最高のCAGR 7.26%の見通しを記録しています。
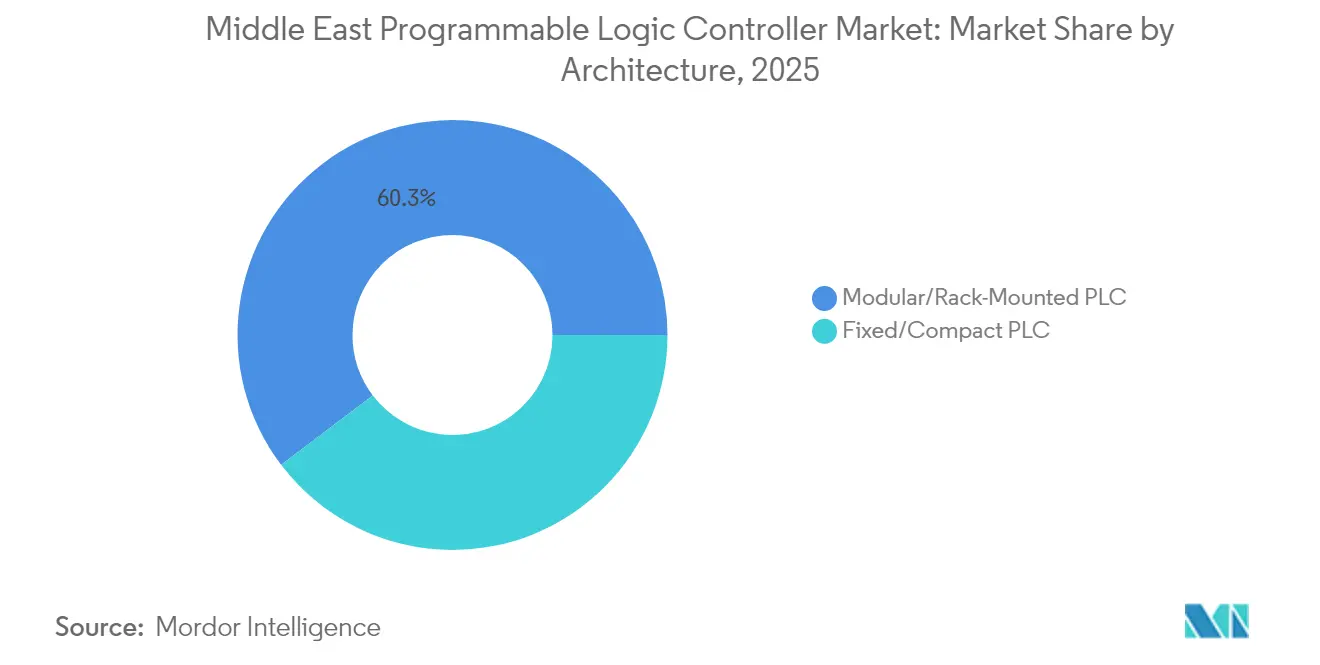
- アーキテクチャ別では、モジュラーラックが2025年に60.32%のシェアを保持し、2031年にかけてCAGR 5.88%で進展しています。
- エンドユーザー別では、石油・ガスが2025年に収益の25.96%を占め、水素製造は2026年〜2031年にかけてCAGR 6.98%で拡大すると予測されています。
- 地域別では、サウジアラビアが2025年に収益シェア39.12%でリードし、UAEは2031年にかけて最強のCAGR 7.35%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 石油・ガスのデジタル化プロジェクトの拡大 | +1.2% | サウジアラビア、UAE、カタール、クウェート | 中期(2〜4年) |
| ブラウンフィールド自動化レトロフィットの急増 | +0.9% | サウジアラビア、UAE、オマーン | 短期(2年以内) |
| GCCビジョン主導の製造ハブの成長 | +1.5% | サウジアラビア、UAE、バーレーン | 長期(4年以上) |
| エネルギーセクターにおける機能安全コンプライアンスの義務化 | +0.8% | GCC全域 | 中期(2〜4年) |
| 水素経済パイロット投資 | +0.7% | サウジアラビア、UAE、オマーン | 長期(4年以上) |
| 海水淡水化におけるAI対応予知保全 | +0.6% | UAE、サウジアラビア、カタール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
石油・ガスのデジタル化プロジェクトの拡大
国営石油会社はPLC中心のデジタルツインを組み込み、掘削サイクルを短縮し、新規坑井の設備投資を先送りしています。ADNOCのNeuron 5プラットフォームは、オフショアおよびオンショア資産全体で計画外シャットダウンを50%削減し、メンテナンス間隔を20%延長しました。Saudi AramcoのRoboWellシステムは、坑内テレメトリと地上PLCを融合させてビット荷重と回転速度を最適化し、非生産時間を30%削減しました。カタールの北部ガス田LNG拡張では、IEC 61511 SIL-3認定セーフティPLCが義務付けられており、複数年にわたるハードウェアおよびソフトウェアのパイプラインが生まれています。これらの展開は、ハードウェアの大きなベースにもかかわらずソフトウェア収益がハードウェアを上回っている理由を示しています。分析がエッジにシフトするにつれ、中東プログラマブルロジックコントローラー市場は既存のラックに重ねられた定期的なソフトウェアアップデートの恩恵を受けています。
ブラウンフィールド自動化レトロフィットの急増
1980年代〜1990年代に建設された老朽化した製油所や石油化学プラントは、より厳しい排出基準に直面しており、エネルギー使用量を削減してリモート診断を追加するモジュラーPLCアップグレードを促しています。ADNOC GasはHabshan-5で空気圧アクチュエーターをラックPLCに置き換え、エネルギー消費量を15%削減しました。Saudi AramcoのYanbu近代化では、IEC 62443サイバーセキュリティガイドラインに準拠したSiemens S7-1500 PLCが統合されました。ブラウンフィールドオペレーターはモジュラーラックを好みます。ホットスワップ可能なI/Oカードにより、ダウンタイムを週末の切り替えに限定できるためです。サウジアラビアとUAEの製油所全体で設置容量が1日1,000万バレルを超えており、レトロフィットの勢いはソフトウェアマージンが成長する中でも安定したハードウェア需要を維持しています。
湾岸データセンター建設の加速
ハイパースケールおよびコロケーションオペレーターは、クラウドおよびAIワークロードの急増に牽引され、2027年までにサウジアラビアとUAEで1.3GW以上の新規データセンター容量を追加しようと競っています。各施設は、99.999%の稼働時間保証を維持するために、PLCベースの配電盤、無停電電源装置のシーケンシング、および冷水プラント自動化に依存しています。2026年に予定されているMicrosoftの21億USDリヤドクラウドリージョンは、負荷変動に対してミリ秒単位で反応しなければならない電力および冷却オーケストレーション用の冗長ラックPLCを指定しています。Amazon Web ServicesとOracleも同様のアーキテクチャに従い、11〜33 kV変電所内のホットスワップ可能なブレーカー制御のためにモジュラーPLCを標準化しています。このセクターの短い開発タイムラインは、即時のハードウェア注文と、同じコントローラーに重ねられたエネルギー効率分析のための定期的なソフトウェア収益に転換されます。建設の急増は、近期のPLC需要のCAGR予測に測定可能な0.8%の押し上げをもたらします。
水ストレス経済における廃水再利用義務
サウジアラビアは、国家水戦略の下で処理済み下水排水の再利用率を2024年の25%から2030年までに60%に引き上げることを目標とし、自治体が既存プラントを高度なPLC制御膜バイオリアクターおよびUV消毒設備にレトロフィットすることを義務付けています。オマーンのHaya Waterは、より厳しい排水水質基準を満たさなければならない薬品注入ループ用のセーフティ定格PLCを指定し、2027年までに三次処理能力を1日568,000 m³に倍増させる計画です。ヨルダンのAs-Samraプラント拡張では65 MWのバイオガスコジェネレーションが追加され、同期発電機、消化ガス、および系統連系ロジック用のPLCが統合されます。これらのアップグレードは栄養除去最適化と予知保全のためのソフトウェアモジュールを必要とし、中期的にCAGRを0.6%押し上げます。サイバーセキュリティ対応コントローラーとSCADA分析をバンドルできるベンダーは、入札にISO 55000ライフサイクル資産管理条項が含まれるようになった現在、最も有利な立場にあります。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進ICのサプライチェーンの不安定性 | –0.7% | グローバル、中東で深刻 | 短期(2年以内) |
| 地域のシステムインテグレーターの人材プールの限界 | –0.5% | 非GCC中東 | 中期(2〜4年) |
| 高いサイバーセキュリティ認証コスト | –0.3% | GCC全域 | 中期(2〜4年) |
| メガプラントにおける分散制御システムへの選好 | –0.4% | サウジアラビア、UAE、カタール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GCC域外における産業用自動化ハードウェアへの輸入関税
非GCC諸国はPLC、電源、I/Oカードに10%〜25%の輸入関税を適用しており、GCC域内貿易は統一関税法の下で無関税のままです。エジプトの政令465/2024はプログラマブルコントローラーへの関税を20%に引き上げ、カイロとアレクサンドリアの廃水処理アップグレードのプロジェクト予算を即座に膨らませました。レバノンとヨルダンは新興の地元組立を保護するために同様の課税を維持していますが、どちらも半導体製造や高精度PCB生産を有しておらず、インテグレーターはいずれにせよ輸入を余儀なくされています。高い陸揚げコストにより、エンドユーザーは不要不急のレトロフィットを先送りし、注文規模を縮小させ、近期のCAGRポテンシャルから0.4%を削減しています。ベンダーはハードウェアの価格ショックを相殺するためにプログラミングソフトウェアを無償でバンドルしていますが、マージンの侵食は続いています。
紅海とホルムズ海峡を通じた貨物輸送の混雑
地政学的緊張と繰り返される海上安全保障事案により、コンテナ化された電子機器の平均輸送時間は2024年半ば以降18日延長されました。東アジアの工場から輸送されるPLC貨物は、バブ・エル・マンデブ海峡通過時にTEUあたり65 USDの追加保険料が発生し、喜望峰回りの迂回が発生した場合は配送スケジュールにさらに2週間が加算されます。湾岸のプロジェクトマネージャーは6ヶ月分のバッファー在庫を発注することで対応しており、運転資本を拘束し、後期サイクルのファームウェア改訂を採用する柔軟性を制限しています。前払い購入のための流動性を欠く小規模システムインテグレーターは、より深い在庫を持つ大手同業者に契約を譲り、競争の多様性を低下させ、地域のCAGR予測から0.3%を削減しています。貨物の不安定性はまた、保証部品の物流を複雑にし、重要な石油・ガスサイトでの計画外ダウンタイムリスクを高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが既存ハードウェアのライフサイクルを延長ハードウェアは2025年収益の70.62%を占めましたが、ソフトウェアのCAGR 6.71%は、オペレーターが設置済み資産に分析およびサイバーセキュリティモジュールを重ねていることを示しています。TAQAの2,600万USD規模のAI SCADAロールアウトは、機械学習モデルをSiemens S7-1500 PLCに直接配置し、薬品使用量を18%削減し、新規逆浸透トレインへの設備投資を先送りしました。サービス収益は長期契約が設備投資を運用費に転換するにつれ5.5%増加しました。ソフトウェアコンポーネントの中東プログラマブルロジックコントローラー市場規模は、サブスクリプション採用の増加を反映し、2031年までに3億2,000万USDに達すると予想されています。
エッジ分析がソフトウェアの勢いを説明しています。Rockwell Automationは、サウジアラビアとUAEで調査した製造業者の87%がPLC層で少なくとも1つのAIモデルを実行し、品質検査と異常検知をサポートしていると報告しました。ベンダーはこのシフトを一度限りのハードウェアマージンではなく年間ライセンスで収益化し、新規ユニット出荷が横ばいになっても総契約価値を拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
PLCタイプ別:
セーフティコントローラーがコンプライアンス予算を獲得中型PLCは食品・飲料・セメントにおけるレガシー優位性により2025年の中東プログラマブルロジックコントローラー市場シェアの34.15%を保持しました。しかし、セーフティPLCはGCC規制当局が新規および改修システムにIEC 61511認証を施行するにつれCAGR 7.26%を記録しています。Qatar Petrochemical CompanyのSIL-3展開は99.9%の可用性とTÜVによる第三者検証を達成しました。セーフティユニットの中東プログラマブルロジックコントローラー市場規模は、LNG、水素、高圧ガスプロジェクトに牽引され、2031年までに1億3,000万USDに倍増すると予測されています。
セーフティPLCはユニットあたりの価格が高いものの、出荷量の10%未満にとどまっており、ミックスシフトの長い余地があることを示しています。ベンダーはファームウェアレベルのOTセキュリティをバンドルし、リードタイムを短縮し、統合サイバー認証義務に対応しています。
アーキテクチャ別:
モジュラーラックが主力として維持モジュラーラックは2025年収益の60.32%を占め、メガプロジェクトがスケーラブルなI/OとホットスタンバイRedundancyを求めるにつれ5.88%で成長しています。NEOMの1日600トンの水素プラントは、99.95%の稼働時間を達成するために冗長電源を備えた1,200台のSiemens S7-1500ラックで稼働する予定です。
固定PLCは、I/O数が少なくコストが重視されるビルオートメーションで5.08%成長しています。中規模の水道事業者は制約されたパネルスペースに収まるコンパクト設計を好みますが、大型海水淡水化プラントはポンプを停止せずにオンラインカード交換を可能にするためにラックを採用し続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
水素と海水淡水化が新たなホワイトスペースを創出石油・ガスは2025年に需要の25.96%をリードしましたが、水素施設はNEOM、オマーン、カタールのパイロットラインを背景にCAGR 6.98%で進展しています。海水淡水化プラントは地域容量が2030年までに1日2,600万m³から3,160万m³に増加するにつれPLC普及率を拡大しています。
ユーティリティはAIベースのエッジ分析を展開して膜ファウリングを予測しメンテナンスをスケジュールし、年間ハードウェア支出が横ばいの場合でもソフトウェア販売を押し上げています。食品・タバコ・飲料加工業者は、ハラール認証と電子食料品フルフィルメント需要を満たすためにトラック・アンド・トレースPLCソリューションを採用することで5.1%成長しています。
地域分析
サウジアラビアプログラマブルロジックコントローラー市場
サウジアラビアは2025年に39.12%の収益シェアを占め、これはビジョン2030の工場数を3倍にし、電力配電網の40%を自動化する計画を背景としている。同国は2024年までに1,100万台のスマートメーターを設置し、2025年には40%のグリッド自化普及率を目標としており、変電所向けPLC受注を持続的に支えている。Siemens AGはタイバ2およびカシム2発電所向けに15億米ドルの契約を獲得し、S7-1500ロジックをタービンガバナーおよび排出ガスモニターと統合した。
アラブ首長国連邦プログラマブルロジックコントローラー市場
アラブ首長国連邦は、トランスフォーム4.0が2030年までに100か所のインダストリー4.0ライトハウスの実現を推進する中、地域最速の7.35%のCAGRを記録している。Emerson Electric Co.の1万3,000平方メートルのSPARKハブはリードタイムを16週間から4週間に短縮し、ローカルコンテンツを強化するとともに、購買者をドル変動リスクから守っている。TAQAのAI SCADAの展開は、水インフラにおけるエッジインテリジェンスのリーダーシップを示している。
中東市場
カタール、オマーン、クウェート、バーレーン、イスラエル、およびその他の中東諸国が2025年の収益の34.28%を占めた。カタールの2030年までに年間1億4,200万トンへのLNG拡張計画は、極低温処理向け安全PLCの需要を牽引している。オマーンのブルー水素経路は防爆PLCの要件を追加し、一方でイスラエルの半導体および医療機器クラスターはナノPLC向けのニッチな機会を創出している。
規制環境
中東の重要インフラ全体でのPLC導入は、ISA/IEC 62443、NIST SP 800-82、ISO 27001といった国際基準を参照する国家OT/ICSサイバーセキュリティフレームワークによって、ますます規制されるようになっている。サウジアラビアでは、国家サイバーセキュリティ庁(NCA)の運用技術サイバーセキュリティ管理策(OTCC-1:2022)が重要インフラにおけるOT資産の最低要件を定めており、これによりPLCベンダーやシステムインテグレーターは、セキュア・バイ・デザインのコントローラー、強化ガイド、および事業者の監査やRFP評価向けの証拠パッケージを提供することを求められている。
UAEでは、2014年ドバイ法第11号および関連決議に基づく産業制御システム向けのドバイ電子セキュリティセンター(DESC)情報セキュリティ規制(ISR)という並行的なコンプライアンス層が加わる。これは、ドバイで電力、水、石油・ガス資産を運用する産業事業者の調達に影響を与える。カタールの国家サイバーセキュリティ庁(NCSA)も、重要な事業者が使用する国家ICSセキュリティ標準を発行しており、これにより、PLCの選定基準が性能やI/O規模を超えて、文書化されたOTセキュリティ管理策、認証への準備状況、ライフサイクル・パッチガバナンスまで及ぶという、地域全体の傾向が強化されている。
バリューチェーン分析
中東向けPLCバリューチェーンは、半導体・電子部品の供給から始まり、その多くは(主に東アジアの)グローバルな製造・モジュール生産拠点から供給される。次に、世界的なOEMメーカー(シーメンス、ABB、シュナイダーエレクトリック、ロックウェル・オートメーション、三菱電機、ハネウェル、エマソン)による製造工程を経て、地域の在庫管理と構成へと移行する。流通とプロジェクト物流は、しばしばUAEを拠点とする貿易・再輸出チャネルを通じて集約されており、ドバイはジュベイル工業都市(サウジアラビア)やKIZAD(UAE)といった主要な産業クラスターへの出荷の集約地点として機能している。これらの地域では、短いプロジェクト期間により、現地在庫、部品供給、パネル製作能力が決定的な要因となる。
システムインテグレーション、パネル製作、コミッショニング、ライフサイクルサービスは、ControlTech Middle East(UAE)、IICS(サウジアラビア)、ESS Middle East(UAE)、MAFA(サウジアラビア)といった、地域の認定インテグレーターおよびディストリビューターによる階層化されたエコシステムを通じて提供され、PLCプラットフォームを工場即応型ソリューションに変換している。この下流層は、SASOに準拠した適合性実践が参照する環境およびEMC要件、ブラウンフィールドにおけるプロトコル移行、そして最終顧客の承認ベンダーリストへの登録をますます左右するOTサイバーセキュリティ実装作業を含む、コンプライアンスおよび相互運用性リスクが管理される場所でもある。
競争環境
中東プログラマブルロジックコントローラー市場は適度に集中しています。Siemens、ABB、Schneider Electric、Rockwell Automationは長期サービス契約と設置ベースのロックインにより合計で約60%の収益を占めています。Siemensは2024年にサウジアラビアの電力契約15億USDを受注し、TIA Portalを統合してコミッショニングを25%削減しました。Schneider Electricは2025年3月に20,000 m²のSPARKプラントを開設し、カタールの北部ガス田とAramcoのJafurahプロジェクトに対応する緊急シャットダウンシステムを製造しています。
Emersonの地元ハブはオフショアプラットフォーム向けに当日スペアを可能にし、レトロフィットプロジェクトサイクルを30%短縮しています。[4] HoneywellはSaudi Arabia製造インセンティブを活用し、公共入札で10%の価格優位性を享受するビルオートメーションラインを開設しました。Mitsubishi ElectricのNozomi Networksとのファームウェアレベルのセキュリティパートナーシップは、IEC 62443主導の入札を獲得する立場に同社を位置付けています。
地元インテグレーターはアラビア語サポートと政府調達への精通において優位性を保持しており、特に海外採用コストが地元レートより40〜60%高い非GCC諸国においてその傾向が顕著です。
中東プログラマブルロジックコントローラー産業リーダー
-
Siemens AG
-
ABB Ltd
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
中東プログラマブルロジックコントローラー市場 このレポートでカバーされる企業
- Siemens AG
- ABB Ltd
- Schneider Electric SE
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Omron Corporation
- Emerson Electric Co.
- Hitachi Ltd.
- HIMA Paul Hildebrandt GmbH
- Yokogawa Electric Corporation
- Vista Automation LLC
- Control Tech Automation LLC
市場機会と将来展望
PLCハードウェアの更新サイクルとソフトウェア主導の近代化が交差する実用的な余地が存在しており、事業者はサイバーセキュリティ、分析、デジタルオペレーション層を通じて、既存のラックベースを継続的なプログラムへと転換している。この変化はメーカーの投資優先事項に表れており、ロックウェル・オートメーションの2026年5月の地域調査によると、中東メーカーの98%がデジタルトランスフォーメーションを不可欠と考えており、産業技術への有意義な運用予算の配分も伴っている。これにより、単発のコントローラー出荷だけでなく、エッジ分析、資産モニタリング、セキュアなリモートアクセスといったPLC関連サブスクリプションへの需要が支えられている。
データセンターおよびデジタル対応インフラの構築も、電力分配、冷却プラント、重要施設のシーケンス制御へとPLCを引き込んでいる。これは、2026年3月にマイクロソフトがUAEにおいて2026年から2029年にかけて79億米ドルを超える投資を行うと表明したような、ハイパースケーラーの資本支出発表によって強化されている。産業面では、コネクテッド製造プラットフォームの工場レベルでの導入が、PLCベンダーやインテグレーターにとって、個別の制御資産にソフトウェアやサービスを付加する経路を提供している。その一例として、2026年7月にUAEを拠点とするHadaf Foodsが、現地チャネルの支援を受けてロックウェル・オートメーションのPlex Smart Manufacturing Platformを導入した事例が挙げられる。同時に、市場動向で指摘されているIKTVAに関連した調達行動を含む、サウジアラビアの現地化政策は、エネルギー、水、製造プロジェクトに応札するPLCサプライヤーの差別化要因として、現地組立、サービスハブ、トレーニング能力を引き続き重視している。
最近の産業開発事情 中東プログラマブルロジックコントローラー市場
- 2026年5月:シュナイダーエレクトリックは、2030年までにサウジアラビアの製造能力をほぼ3倍の32生産ラインに拡大する計画を発表した。この動きは、国家の現地化要件に関連する産業オートメーションおよび制御製品の現地供給力を強化し、大規模プロジェクトのパイプラインに対するリードタイムの耐性を改善する。
- 2025年11月:ロックウェル・オートメーションとalfanarは、産業システムの現地生産を支援するため、リヤドで戦略的な製造協業を開始した。これはサウジアラビアの現地化主導の調達を支援し、現地サービス網を伴うPLC中心のオートメーションシステムを提供するための国内能力を拡大する。
- 2024年9月:Avanceonは、中東の大手エネルギー事業者向けにPLCおよび安全パネルを含む1,650万米ドル規模の重要制御システムプロジェクトを受注し、実行は2027年まで続く予定である。この受注は、安全等級の制御アップグレードへの持続的な投資を反映しており、エンジニアリング、コミッショニング、ライフサイクルサポートに対する複数年にわたる需要をもたらす。
中東プログラマブルロジックコントローラー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場には中東のエンドユーザーにおける産業および社会インフラの自動化に使用されるプログラマブルロジックコントローラーから得られる収益が含まれ、PLCの導入に際して販売されるハードウェア、サポートソフトウェア、および関連サービスを対象として集計している。
対象除外範囲:PLC以外の隣接するファクトリーオートメーション製品(SCADA、DCS、ドライブ、センサー、ロボティクスなど)は、PLCの契約の一部としてバンドルされ価格設定されている場合を除き、対象外とする。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- PLCタイプ別
- ナノPLC
- マイクロPLC
- 中型PLC
- 大型PLC
- セーフティPLC
- アーキテクチャ別
- 固定/コンパクトPLC
- モジュラー/ラックマウントPLC
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- エネルギー・ユーティリティ
- 食品・タバコ・飲料
- 自動車
- 製薬
- その他のエンドユーザー産業
- 国別
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- オマーン
- カタール
- クウェート
- バーレーン
- その他の中東
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを行う前に基本的な需要の全体像と国レベルのコンテキストを構築するために使用した。石油・ガス、エネルギー、製造業におけるPLC需要の主要な牽引要因である産業活動と設備投資の動向を示す公的統計および政策発表を参照した。
参照したソースには、例示的な形で、産業生産高と投資に関する各国統計ポータルおよび中央銀行の発表、電気・制御機器フローに関する税関・貿易統計、電力・産業プロジェクトパイプラインに関するエネルギー規制当局および省庁の資料が含まれる。また、PLC定義を整合させるためにIECやISAなどの機関による規格・技術刊行物、および採用パターンに関する査読済みの自動化・制御工学ジャーナルも使用した。製品ミックスおよび地域へのエクスポージャーを把握するために企業の提出書類、年次報告書、投資家向けプレゼンテーションを使用し、地域収益に関する言及のクロスチェックには企業財務情報およびニュースの有料サブスクリプションを使用した。このリストは網羅的なものではなく、データの収集、検証、および明確化のために他の多くの公開ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、自動化支出のうちどの程度がPLC購入に転換されるか、また購入の意思決定が国およびエンドユースによってどのように異なるかを検証することに重点を置いた。主要な中東市場のシステムインテグレーター、ディストリビューター、EPCおよびプラントエンジニアリングチーム、ならびに運用・保守リーダーと対話し、PLCタイプの選好、交換サイクル、およびサービスアタッチメントを確認した。
前提条件を現実的に保つため、典型的な価格変動、入札行動、および石油・ガス、化学品、ユーティリティにおける安全アーキテクチャとモジュラーアーキテクチャの仕様策定方法についてもフィードバックを収集した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:12% |
| 中位層:40% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:22% | マネージャー:50% |
市場規模算定と予測
規模算定は、地域の産業活動とプロジェクト投資シグナルからPLC需要を再構築し、検証済みの自動化集約度ファクターを用いてその需をPLC支出に配分するトップダウン構築から開始した。その後、一部の国およびエンドユーザーのサプライヤーおよびチャネルのロールアップを用いた選択的なボトムアップ近似によりモデルを検証し、チャネルチェックからの出荷数量レンジに対してサンプリングした平均販売価格の前提条件を乗じた。
モデルを現実に即したものに保つために使用した主要インプットには、計画中および進行中の石油・ガスおよび石油化学プロジェクト、発電および送電網アップグレード支出、製造業の生産動向、新規建設とブラウンフィールドアップグレードの比率、ならびに平均価格に影響するコンパクトPLCとモジュラーPLCアーキテクチャの比率が含まれる。また、高リスクプラントにおける安全PLCの採用、ならびに繰り返し需要に影響する典型的な交換・レトロフィットサイクルも追跡した。
予測にあたっては、地域レベルでの軽量な多変量回帰ビューに支えられたシナリオ分析を使用し、PLC支出を産業生産成長、エネルギーセクターの設備投資、および非石油製造業の拡大に連動させた。ボトムアップの視認性が低い場合(例えば、小規模国や間接輸入)、プロジェクト件数、制御機器カテゴリーの貿易フロー、ディストリビューターのフィードバックなどのプロキシ指標を使用してギャップを処理し、ロングテールの過大評価を避けるために正規化した。
データ検証と更新サイクル
検証は、最終値が産業設備投資の方向性、関連機器カテゴリーの貿易動向、大型プロジェクト受注のペースなどの独立したシグナルと整合しているかを確認することで実施した。急激な段階的変化については、実際のイベント(大型プロジェクトの開始など)によるものか、修正が必要なインプット前提条件によるものかを確認し、その後モデルを再実行した。
承認前に、アウトプットは国別ミックスの問題、非現実的な価格パス、PLCタイプシェアの急激な変化を確認する多段階のアナリストレビューを経る。差異が依然として大きい場合は、専門家に再連絡してそれを引き起こしている特定の前提条件を確認する。レポートは年次で更新され、プロジェクトパイプライン、通貨状況、または支出計画に重大なイベントが影響する場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前レビューが実施される。
他の公表推計値と比較したMordor Intelligenceの中東プログラマブルロジックコントローラー市場規模
中東PLCの公表市場数値は、対象製品セット、サービスの計上方法、通貨換算に選択された年が一致していないため、テーマが同じように見えても差異が生じることがある。一部の推計がより多く出荷プロキシに依存し、他の推計が設備投資およびプロジェクト主導の需要プールにより多く依存している場合にも差異が生じる。
一部の刊行物はPLCをより広範な産業オートメーションにまとめ、広範なコンポーネントシェアを使用して配分し直すため、大型プロジェクトが多い年には数値が上方に引き上げられる可能性がある。Mordor Intelligenceのモデルでは、PLCハードウェア、コントローラーに紐づくPLCソフトウェア、およびPLCサービスのみを計上し、SCADAやDCSなどの非PLC制御レイヤーは同一のプラント予算に含まれていても除外している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.76 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 1.05 ビリオン 米ドル(2025年) | この数値はPLCをより広範な産業制御バンドルに組み込み、シェアダウンアプローチを適用しているようであり、本調査の対象範囲が除外する隣接する制御ソフトウェアや計装機器が含まれる可能性がある。 |
| 産業協会B | 0.63 ビリオン 米ドル(2024年) | この推計はハードウェア重視の集計に近く、より早い年を使用しており、PLCプロジェクトに付随するサービスおよびソフトウェアを十分に捕捉していない可能性があり、安全システムおよびモジュラーシステムの価格を過小評価している可能性がある。 |
ソース間の差異は主に、コントローラーと合わせて何が計上されるか、および各国およびエンドユースにわたって価格とサービスがどのように扱われるかによって説明される。プロジェクト開始、レトロフィットサイクル、アーキテクチャミックスなどの明確な需要指標に合計を紐づけることで、最終的な数値は確認・再現可能な実務的インプットに追跡可能な状態を保つ。
レポートで回答される主要な質問
中東プログラマブルロジックコントローラー市場の現在の価値は?
中東プログラマブルロジックコントローラー市場規模は2026年に8億USDで、2031年までに10億6,000万USDに達すると予測されています。
地域のPLC収益をリードしている国はどこですか?
サウジアラビアはビジョン2030の産業拡大に牽引され、2025年に収益シェア39.12%でリードしました。
最も成長が速いセグメントはどれですか?
セーフティPLCは湾岸エネルギー資産全体でのIEC 61511コンプライアンス義務に牽引され、最高のCAGR 7.26%を記録しています。
なぜソフトウェアがハードウェアの成長を上回っているのですか?
ユーティリティと製造業者がコントローラー層に予測分析とサイバーセキュリティをますます組み込んでおり、ソフトウェア収益を年間6.71%押し上げています。
サプライチェーンの問題はPLC展開にどのような影響を与えていますか?
先進チップの長いリードタイムは最大52週間に達し、ベンダーは大口注文を優先せざるを得ず、小規模インテグレーターのプロジェクトが数ヶ月遅延しています。