
プロフェッショナルスピーカー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
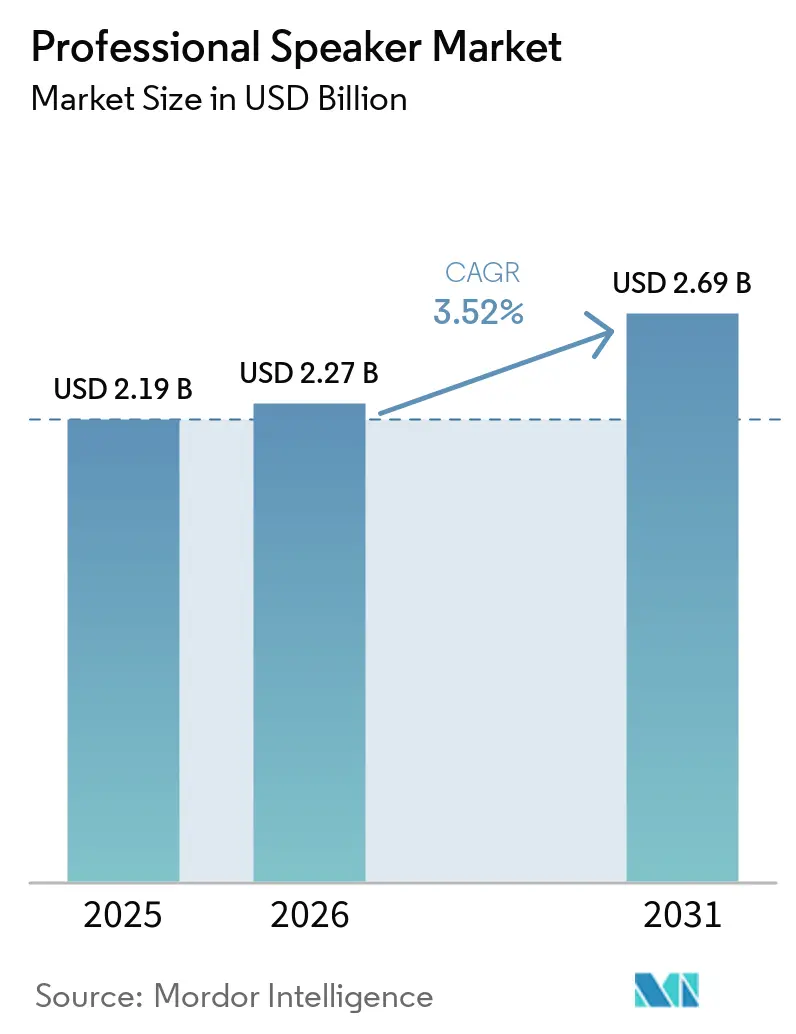
| 市場規模 (2026) | 2.27 十億米ドル |
| 市場規模 (2031) | 2.69 十億米ドル |
| 成長率 (2026 - 2031) | 3.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロフェッショナルスピーカー市場分析
プロフェッショナルスピーカー市場規模は2025年に21億9,000万米ドルと評価され、2026年の22億7,000万米ドルから2031年には26億9,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは3.52%です。北米および欧州における成熟した企業向けおよびツアー向けセグメントがアジア太平洋地域および中東における強い勢いを相殺しているため、成長は緩やかにとどまっています。大企業はハイブリッド会議室の刷新を継続しており、設置とリモート管理を効率化するネットワーク統合型ラウドスピーカーへの需要を牽引しています。会場運営者は騒音規制の強化に対応するため精密制御された指向性を優先しており、カーディオイドおよびビームステアリング設計の機会を創出しています。一方、ネオジム磁石のサプライチェーンの不確実性が垂直統合型の調達戦略を促進しており、AIを活用した処理技術がイマーシブおよびeスポーツ用途においてプレミアム差別化要素として台頭しています。
主要レポートのポイント
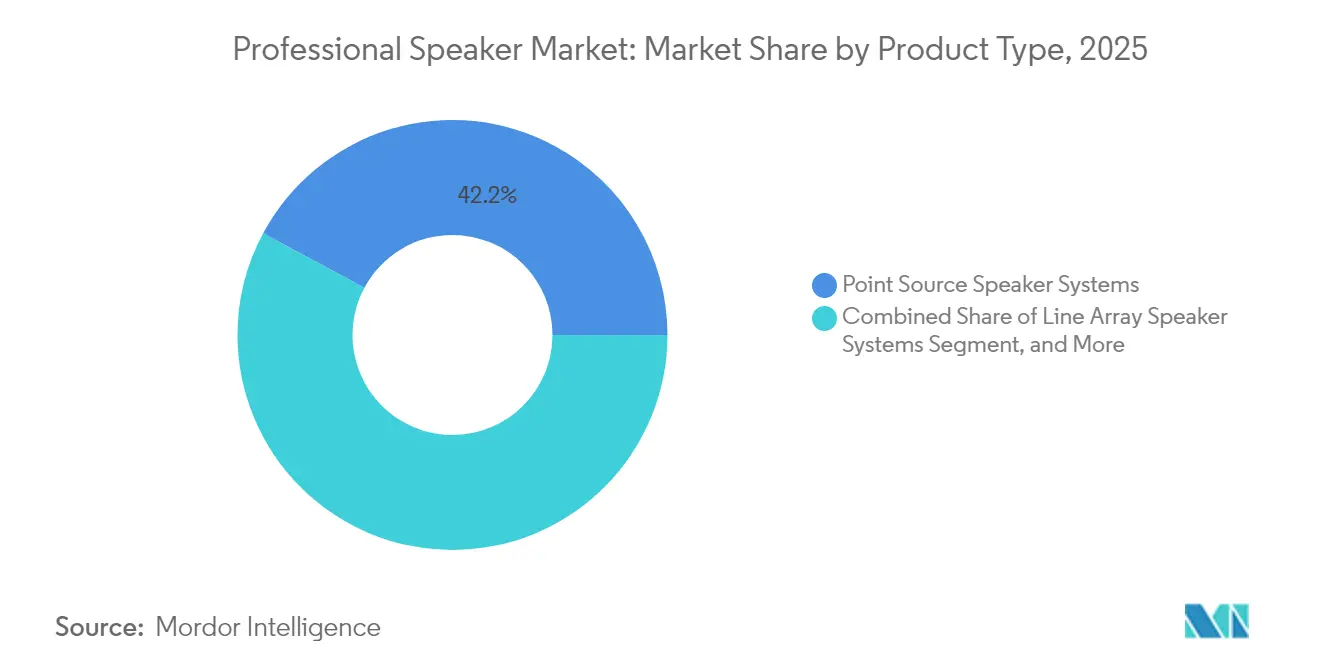
- 製品タイプ別では、ラインアレイスピーカーシステムが2025年のプロフェッショナルスピーカー市場において57.85%の収益シェアでリードしており、サブウーファーは2031年までに4.12%のCAGRで拡大する見込みです。
- 増幅方式別では、パワードスピーカーシステムが2025年のプロフェッショナルスピーカー市場シェアの67.55%を占めており、同セグメントは2031年まで3.63%のCAGRで成長する見込みです。
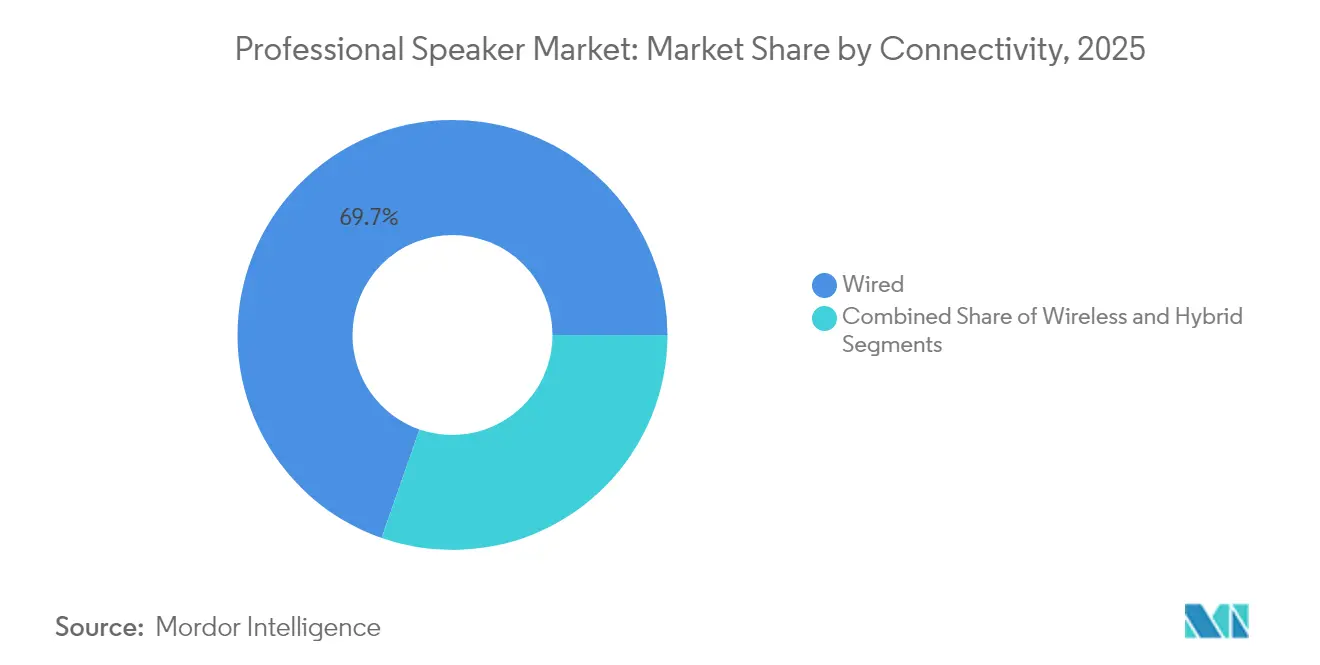
- 接続性別では、有線ソリューションが2025年のプロフェッショナルスピーカー市場規模の69.65%のシェアを占めており、ワイヤレス接続は5.18%のCAGRで拡大しています。
- 出力別では、500 W未満のセグメントが2025年のプロフェッショナルスピーカー市場規模の44.92%を占めており、500〜1,000 Wカテゴリーは2026年〜2031年の間に3.98%のCAGRで成長すると予測されています。
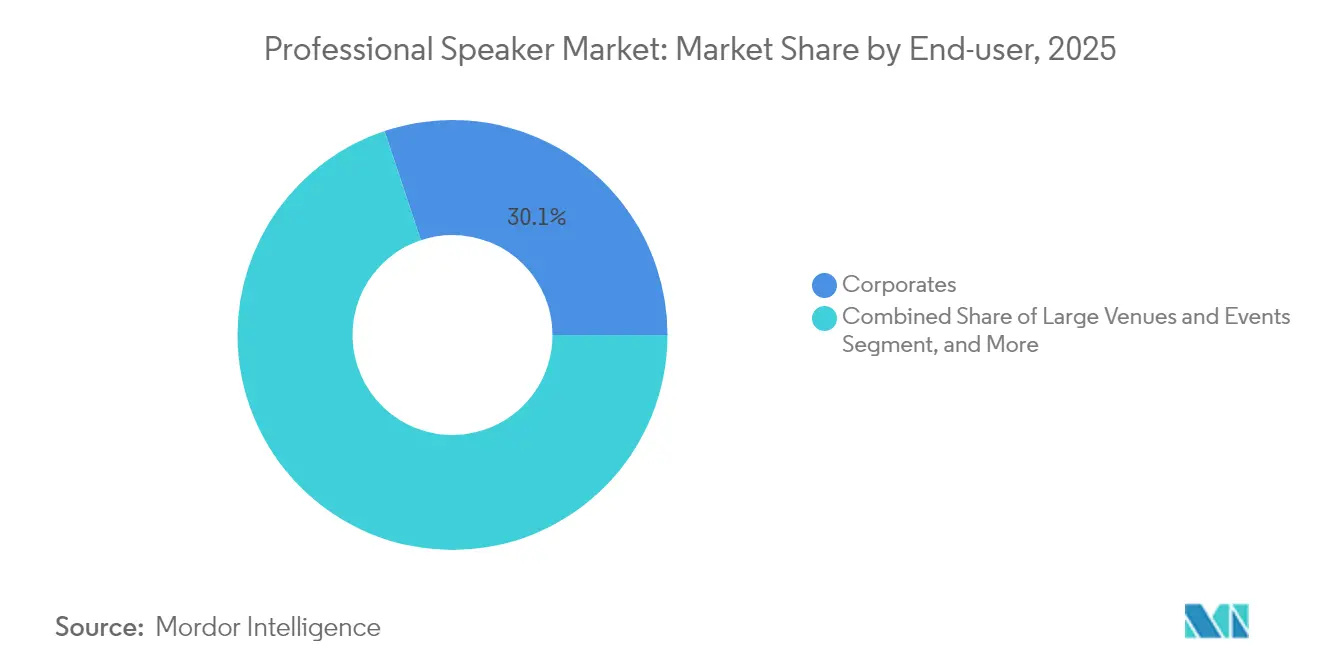
- エンドユーザー別では、企業向け設置が2025年のプロフェッショナルスピーカー市場の30.12%を占めており、大型会場・イベントは2031年まで3.66%という最高のCAGRを示す見込みです。
- 流通チャネル別では、専門小売店が2025年に49.40%のシェアを占めており、対面デモンストレーションおよびターンキー統合サービスが寄与しています。オンラインチャネルは2031年まで3.98%のCAGRを記録する見込みです。
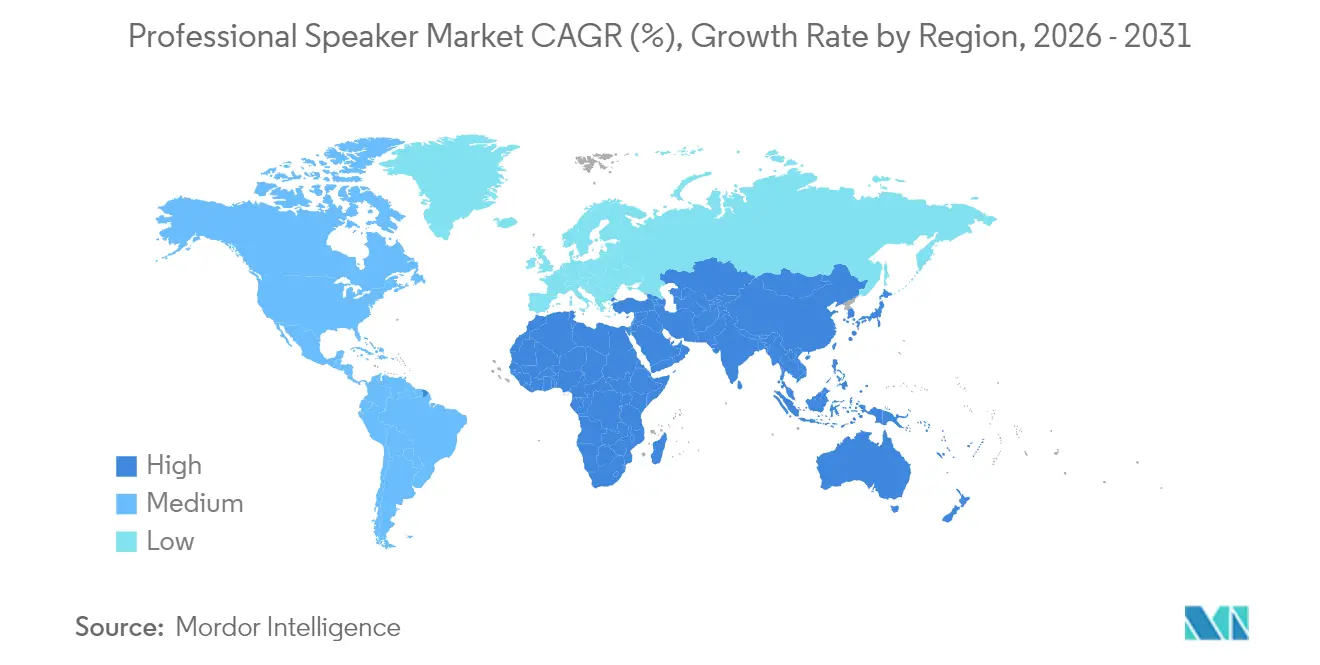
- 地域別では、北米が2025年に33.95%の収益シェアを占めており、アジア太平洋地域は2031年まで4.17%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 企業向けAV近代化 | +0.8% | 北米、西欧 | 中期(2〜4年) |
| ハイブリッドおよびバーチャルイベントの急増 | +0.7% | グローバル(北米および欧州集中) | 短期(2年以内) |
| スマートシティ向けコンベンションインフラ | +0.6% | アジア太平洋(中国、インド、ASEAN) | 長期(4年以上) |
| eスポーツアリーナにおけるイマーシブオーディオ | +0.5% | グローバル(北米および東アジアでの早期採用) | 中期(2〜4年) |
| 観光主導の会場建設 | +0.4% | 中東(UAE、サウジアラビア) | 中期(2〜4年) |
| パワードおよびネットワーク対応スピーカーへのOEM需要 | +0.3% | グローバル(北米および欧州重点) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
北米におけるプレミアムオーディオ採用を牽引する企業向けAV近代化
企業は会議室予算のオーディオ部分を2019年比で15〜20%増加させており、音質とハイブリッドワーク生産性の直接的な関連性を反映しています。分散型シーリングアレイが前方設置型ボックスに取って代わり、座席位置に関わらず一貫した音声収音を実現しています。金融サービス企業が採用をリードしており、フォーチュン500の銀行の78%が音声明瞭度と空間オーディオ機能を重視したキャンパス全体のアップグレードを実施しています。このトレンドは、UCプラットフォームおよびITセキュリティポリシーとネイティブに統合できるネットワーク対応スピーカーへの需要を高めています。インテグレーターは、現地訪問なしに稼働時間を確保するリモート監視契約において二桁成長を報告しています。
高性能スピーカーアレイを必要とするハイブリッドおよびバーチャルイベントの急速な普及
イベント主催者は、重複した信号チェーンなしに対面および配信の両方の視聴者にサービスを提供できるオーディオシステムを指定しています。ネットワーク化されたプロトコルは、会場内での低遅延補強を維持しながら、マルチチャネルフィードを放送エンコーダーにルーティングします。AIを活用したミキサーは音響変化やストリーミングコーデックの損失を自動的に補正し、エンジニアリングの負担を軽減します。企業ショーケース内でのVRおよびARの採用が、空間オーディオオブジェクトをサポートするイマーシブアレイへの需要を加速させています。これらの要件は、統合DSPと広いカバレッジゾーンにわたる厳密な位相コヒーレンスを備えたスケーラブルなラインアレイを優位にします。
アジア全域におけるスマートシティ向けコンベンションインフラへの政府投資
中国、インド、およびASEAN諸国は、ネットワーク化されたAVを当初から組み込んだ大規模な多ホールコンベンションセンターに大規模な公的資金を投入しています。オーディオ予算はテクノロジー配分の8〜12%を占めており、柔軟な部屋構成のためにモジュール式ラインアレイが好まれています。シンガポールは現在、新たな政府資金による会場が物理的およびバーチャルイベントを同時にサポートすることを義務付けており、冗長なIPオーディオバックボーンに向けた入札仕様に影響を与えています。請負業者は、予知保全用ソフトウェアやクラウドベースのシステム健全性ダッシュボードを含むエンドツーエンドソリューションを提供するサプライヤーを好みます。
グローバルなeスポーツアリーナにおけるイマーシブオーディオへの需要の高まり
専用eスポーツ会場は、プレイヤーに空間的な手がかりを提供し、観客に映画的なインパクトを与えるサウンドシステムに技術予算の最大20%を充てています。ハイブリッドアーキテクチャは、観客補強用のPAアレイと、競技者向けのニアフィールドラウドスピーカーおよびヘッドトラッキングモニタリングを組み合わせています。ビームステアリングシステムは、競技エリアを隔離しながら座席ゾーンにSPLを集中させ、競技の公正性と視聴者エンゲージメントをサポートします。需要は北米および東アジアで最も強く、eスポーツ収益は年間20億米ドルを超えています。これらの会場は、観客数の変動に応じてリアルタイムでカバレッジを調整するAI支援チューニングを採用しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ネオジム磁石の供給不安定性 | -0.6% | グローバル(北米および欧州への影響が最大) | 中期(2〜4年) |
| 欧州における会場騒音規制 | -0.5% | 欧州(ドイツ、英国、スカンジナビアで最も厳格) | 長期(4年以上) |
| 教育分野における長い更新サイクル | -0.4% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| ワイヤレス同期の複雑性 | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
部品表コストを増加させるネオジム磁石の供給不安定性
2024年中のネオジム価格の30〜40%の変動はマージンを圧迫し、価格表の頻繁な改定を余儀なくさせました。中国は焼結NdFeB磁石生産量の約85〜90%を支配しており、西側ブランドを地政学的リスクにさらしています。[1] 米国国防総省は現在、軍事プロジェクトに国内調達を義務付けており、MP Materialsなどの企業がフォートワースに年間1,000トンの生産能力を持つ施設を開設することを促しています。メーカーは3つのヘッジ戦略を追求しています。すなわち、2030年までに磁石需要の最大19%をカバーできるリサイクルプログラムへの資金提供、中級製品向けの代替フェライトブレンドへの投資、および多様化されたサプライヤーとの長期契約の交渉です。
欧州における高SPL展開を制限する会場騒音規制
ベルリン、ロンドン、ストックホルムの市条例は屋外イベントを96 dB(A)に制限しており、システム設計者は生の出力よりも指向性制御を優先することを余儀なくされています。精密ビームステアリングおよびカーディオイドアレイは、場外への漏れを抑えながら座席ゾーンに目標SPLを届けます。製品ロードマップは現在、調整可能なウェーブガイドとリアルタイム音場モデリングを重視しています。明確なコンプライアンスを文書化できるメーカーは、特に観客の期待とコミュニティの騒音目標のバランスを取らなければならない公的資金による文化施設において、入札評価で優位に立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ラインアレイシステムがリーダーシップを維持しつつハイブリッドが台頭ラインアレイは2025年のプロフェッショナルスピーカ市場において57.85%のシェアを占めており、多様な会場形状にわたるスケーラビリティと均一なカバレッジを反映しています。プロフェッショナルラインアレイは、より広範なスピーカー市場の一セグメントです。その用途はツアーから固定式の企業向けオーディトリアムへと拡大しており、再構成可能なレイアウトが適応性の高い垂直分散を必要としています。サブウーファーは、没入型コンテンツおよびEDM中心のエンターテインメントが低周波への期待を高めるなか、2031年までに4.12%のCAGRで成長すると予測されています。ポイントソースキャビネットは、シンプルさと低コストを重視する小規模な設置において引き続き好まれており、スリムなコラムアレイは美観上の制約が厳しいプロジェクトで採用されています。
ラインアレイのプロフェッショナルスピーカー市場規模は、現在の成長軌道において2031年までに1.56 ビリオン 米ドルに近づくと予測さています。メーカーはラインアレイの指向性制御とポイントソースのコヒーレンスを融合させ、多目的ホールに適したコンパクトなハイブリッド製品を生み出しています。ウェーブガイドソフトウェアは数分でカバレッジゾーンをシミュレートし、設計サイクルを短縮しています。ネオジム磁石ドライバーの不足により、感度を損なうことなく重量を20%削減するよう改良されたデュアルコイルフェライト代替品の魅力が高まっています。3Dプリント製フェイズプラグを含む精密製造により、高周波応答の均一性が向上しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
増幅方式別:
パワードモデルが統合を牽引パワードスピーカーシステムは2025年に67.55%の収益シェアを獲得し、2031年まで3.63%のCAGRで最速の拡大を遂げる見込みです。ユーザーは簡素化された配線、工場でマッチングされたコンポーネント、および室内音響に合わせてパフォーマンスを調整するネイティブDSPの恩恵を受けます。パッシブボックスは、迅速な交換のための集中ラックアンプから恩恵を受ける大型ツアーリグで引き続き使用されていますが、パワードパッケージが重量とコストの差を縮めるにつれてそのシェアは縮小し続けています。
パワードモデルによるプロフェッショナルスピーカー市場規模は2025年に14億8,000万米ドルを超え、2031年までに18億3,000万米ドルを超える見込みです。クラスDモジュールは15 kg未満のキャビネットから1,000 W以上を供給し、かつてトラック積載のラックを必要としたモバイルユースケースを開拓しています。バッテリー駆動のバリアントは、エネルギー密度の高いリチウムパックと効率的なスリープモードに支えられ、企業向けブレイクアウトやストリートフェスティバルをカバーするようになっています。PowersoftのK-Arrayへの過半数出資は、統合増幅プラットフォームの戦略的重要性を示しており、ラウドスピーカー、DSP、ネットワーク監視を融合したエンドツーエンドソリューションを可能にしています。
接続性別:
企業スペースでワイヤレス採用が加速有線接続は、確定的な遅延とRF混雑への耐性により、2025年も69.65%のシェアで依然として主流です。しかし、ワイヤレスオーディオはセグメント最強の5.18%のCAGRを記録すると予測されており、すっきりとした会議室を求める企業によって牽引されています。ハイブリッドトポロジーは、クロック配信にイーサネットバックボーンを使用しながら、建築上の制約があるゾーンのワイヤレスエンドポイントに給電します。企業ユーザーは、スタッフの80%が毎月ワイヤレスプレゼンテーションを使用していると報告しており、ITチームに安全なオーディオ暗号化の標準化を促しています。
ワイヤレスエンドポイントのプロフェッショナルスピーカー市場シェアは、Wi-Fi 6が堅牢な帯域幅と低遅延を提供するにつれ、2031年までに倍増する軌道にあります。ベンダーは、混雑した都市部での展開におけるドロップアウトを最小化するため、自動的にチャネルをホップするスペクトルスキャニングラジオを組み込んでいます。エンドツーエンドの認証プロトコルは現在、企業のゼロトラストフレームワークと整合しており、以前のセキュリティ上の懸念を軽減しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
出力別:
中出力クラスが成長を牽引500 W未満のモデルは2025年に44.92%のシェアを占めており、適度なSPLで十分な分散型企業向けおよびホスピタリティシステムに適しています。500〜1,000 Wの帯域は、よりダイナミックなマルチメディアコンテンツを採用する中規模会場に牽引され、3.98%のCAGRで最速の拡大を遂げています。効率性の向上により、現代の700 Wキャビネットは出力において従来の1 kWボックスに匹敵し、用途の幅を広げています。
500〜1,000 W帯域のプロフェッショナルスピーカー市場規模は、2025年の7億3,000万米ドルから2031年には9億2,300万米ドルに増加すると予測されています。高度なリミッターアルゴリズムがより高いデューティサイクルでドライバーを保護し、熱シャットダウンなしに長時間の高出力動作を可能にします。ツアー会社は現在、より少ないエンクロージャーでアリーナをカバーでき、輸送コストを削減しています。一方、環境意識の高い会場は、クラスD変換効率が90%を超えることを評価しており、電気代の削減とサステナビリティ目標の達成に貢献しています。
エンドユーザー別:
企業が最大規模を維持、会場は急速に回復企業向け設置は、企業がハイブリッドコラボレーションのためにスペースを改装するにつれ、2025年に30.12%の収益を占めました。オーディオのアップグレードは音声明瞭度に焦点を当てており、シーリングアレイとビームフォーミングマイクロフォンが低プロファイルラウドスピーカーと組み合わさって、リアルなリモート会議を実現しています。企業向けプロフェッショナルスピーカー市場規模は、ITバジェットに連動した継続的な更新サイクルに支えられ、2031年までに7億9,000万米ドルに近づく見込みです。
大型会場・イベントは、ライブエンターテインメントへの抑圧された需要と専用eスポーツアリーナに後押しされ、3.66%のCAGRで成長する見込みです。スタジアムプロジェクトは、同期したファンエンゲージメントのためにオンサイトPAとモバイルアプリオーディオを同期させるイマーシブシステムを指定しています。教育分野は安定した需要を維持していますが、更新間隔が長くなっています。放送・スタジオ環境は規模は小さいものの、高度な機能要求を通じて製品ロードマップを形成しています。特に中東のホスピタリティおよび観光施設は、プレミアムサウンドをブランド差別化要素として捉えるようになっており、ロビー、プール、ルーフトップラウンジをカバーする分散型システムを採用しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
オンライン販売が拡大するも小売の専門性は持続専門小売店は、対面デモンストレーションとターンキー統合サービスに支えられ、2025年に49.40%のシェアを占めました。オンラインチャネルは、コモディティ製品向けの詳細な3D設定ツール、バーチャルデモ、透明な価格設定を活用し、2031年まで3.98%のCAGRを記録する見込みです。ダイレクトOEM統合は、カスタムエンクロージャー仕上げやネットワークセキュリティ認証を必要とする大規模プロジェクトにとって引き続き重要です。
消費者はオンラインで製品を調査してから店頭試聴を予約することが多く、ハイブリッドな購買経路を反映しています。小売業者は、純粋なeコマースサイトが対応しにくいアドバイザリー、設置、長期メンテナンスをサービス契約にバンドルすることで対応しています。メーカーは、プランナーが注文前に実際の部屋内でカバレッジとエンクロージャーの美観を視覚化できる拡張現実ツールを展開しており、意思決定サイクルを短縮し、リモート取引への信頼を高めています。
地域分析
北米プロフェッショナルスピーカー市場
北米は2025年に33.95%の収益シェアを占め、プロフェッショナルスピーカー市場をリードしました。これは企業が会議スペースを刷新し、ライブツアー活動が回復したことによるものです。ツアーおよび常設設置向け高出力システムの米国ユニット販売は2024年に54%急増し、大規模展開を簡素化するネットワーク化されたオーディオプロトコルの早期採用によって支えられました。カナダの会場も同様のパターンに従い、よ厳格な職業上の音響暴露基準を満たすためにレガシーリグのアップグレードを進めています。
アジア太平洋プロフェッショナルスピーカー市場
アジア太平洋地域は最も成長が速い地域であり、中国、インド、東南アジア全域でのコンベンションセンター建設に対する公共投資を背景に、2031年までに4.17%のCAGRを記録すると予測されています。中国だけでも2027年までに第二・第三層都市のコンベンションセンターに150 ビリオン 米ドルを充当し、テクノロジー予算の最大12%をオーディオが占めています。同地域のプロAV収益は5.54%のCAGRにより2029年までに66.44 ビリオン 米ドルに達すると予測されています。インドの商業不動産ブームおよび国際エキスポハブに向けた政府の推進は追加の触媒となっており、日本と韓国は文化施設やテーマパーク向けのイマーシブシステムに注力しています。
欧州プロフェッショナルスピーカー市場
欧州は安定したシェアを維持していますが、SPLを制限し指向性分散への需要を高める厳格な騒音規制に直面しています。ドイツ、英国、スカンジナビアでは現在、外イベントを96 dB(A)以下に抑えることが義務付けられており、ビームステアリングアレイの採用加速を促しています。南欧は観光振興のためにフェスティバルインフラへの投資を行っていますが、設置においては出力と地域住民の許容度のバランスを取る必要があります。
中東・アフリカおよびラテンアメリカプロフェッショナルスピーカー市場
中東は規模こそ小さいものの、サウジアラビアとアラブ首長国連邦が経済多角化計画の中核をなす多目的エンターテインメント複合施設を展開しており、堅調な成長を示しています。アフリカとラテンアメリカは依然として初期段階の市場ですが、ケニアとブラジルにおけるスマートシティパイロットは、マクロ経済状況が安定すれば潜在的な需要が顕在化することを示唆しています。
規制環境
プロフェッショナルスピーカーの製造業者およびインテグレーターは、システム設計と導入に影響を与える公共安全、周波数、環境に関する要件のもとで事業を行っている。欧州では、レポートの文脈で言及されている都市レベルの騒音条例、例えばベルリン、ロンドン、ストックホルムにおける屋外96 dB(A)の上限規制により、聴衆へのカバレッジを損なわずに規制を遵守するため、ビームステアリングやカーディオイド型サブアレイなどの指向性制御技術への需要が高まっている。
デジタル化を重視する政策は、ネットワーク接続オーディオやAI対応DSPが設置環境やイベント環境で一般化するにつれ、さらなる制約を加えている。欧州委員会のEU AI法の実施タイムラインは2026年に施行のマイルストーンを導入し、プロフェッショナルオーディオ制御ソフトウェアに組み込まれたAI支援チューニング、モニタリング、意思決定機能に対するガバナンスおよび文書化要件を強化する。米国では、FCCが2026年にIPベースインフラへの移行障壁を低減することを目的とした措置を採択し、これには緊急警報システムおよびワイヤレス緊急警報の提案に関連する作業も含まれ、規制対象施設や公共部門プロジェクトにおける全IP化・管理型・遠隔監視型AV導入への業界シフトを後押ししている。
バリューチェーン分析
バリューチェーンはネオジム磁石、ボイスコイル、コーン/ダイアフラム、エンクロージャー、クラスDアンプおよびDSPチップセットなどの原材料・部品から始まり、ドライバー製造、キャビネット製作、システム組立、音響試験、そしてネットワーキング・モニタリング・チューニング用のファームウェア・ソフトウェア開発へと進む。供給リスクは磁石と電子部品に集中しており、レポートの文脈では中国が焼結NdFeB出力の約85~90%を管理し、2024年に30~40%のネオジム価格変動があったことが指摘されており、これがサプライヤーやOEMをリサイクル施策、中位製品向けの代替フェライト混合材、より長期的な調達契約といったヘッジ策へと向かわせている。
下流では、プロフェッショナルスピーカーは大規模プロジェクト向けの直接OEM統合、および試運転や管理サービス(遠隔監視・保守を含む)を組み合わせた専門的な小売・統合チャネルを通じて販売されている。システムインテグレーターおよびレンタル・ツアーリング事業者が主要な仕様策定者として機能し、Milan-AVBなどの標準ベースのネットワーキングエコシステムが、アンプ、スイッチ、エンドポイント間の相互運用性の選択に影響を与えている。より広範な電子部品の生産能力制約は、パワードおよびネットワーク接続スピーカーのリードタイムに影響を及ぼす可能性があり、これはアンプモジュール、ネットワーキング用シリコン、先進パッケージングの供給可能性が世界的な半導体投資サイクルおよび地域化と結びついているためであり、企業や施設の現代化プログラムに対応するベンダーにとって、調達戦略と複数ソース化が差別化要因となっている。
競合環境
プロフェッショナルスピーカー市場は中程度の集中度を示しており、上位10社がグローバル収益の約65%を生み出し、ニッチな専門企業の余地を残しています。ブランドが技術の幅と流通規模を追求するにつれ、統合が加速しています。PowersoftによるK-Arrayの51%株式の5,000万ユーロでの買収は、コンポーネントアンプから総合ソリューションへと進化する野心を示しています。Harman Professional Solutionsは、Prolight + Sound 2025においてAI指向のビームステアリングスピーカーを発表し、インテリジェント指向性をめぐる競争を示しました。
差別化は現在、ソフトウェア主導の価値に依存しています。ベンダーは温度、エクスカーション、インピーダンスを監視するファームウェアを組み込み、予知保全のためのクラウド分析にデータを送信しています。マネージドサービス契約を販売するインテグレーターは、これらの診断を活用してダウンタイムを最小化しています。eスポーツでは、L-Acousticsがアリーナ開発者と提携して標準化された仕様を成文化し、そのイマーシブプラットフォームをターンキーリファレンスとして位置付けています。小規模企業は専門化によって勝利しています。欧州のサステナビリティ義務を満たすためにリサイクル可能なエンクロージャーに特化した企業もあれば、リアルタイムで電動関節によってカバレッジを調整するロボットアレイを先駆けている企業もあります。
AIは新たな軍拡競争として際立っています。プロフェッショナルオーディオメーカーズアライアンスは、ソフトウェア統合がシステムコミッショニング時の熟練労働者不足を軽減できると強調しました。様々な観客規模や室内音響に合わせてアレイを自動チューニングできるベンダーは、セットアップ時間を短縮し運用リスクを削減でき、これらの優位性がプレミアム価格設定につながります。深層学習の能力を持つ市場参入者は既存企業を混乱させる可能性がありますが、確立されたブランドはグローバルサポートネットワーク、独自のコントロールエコシステム、およびサプライチェーンショックを緩衝する垂直統合型製造によってシェアを守っています。
プロフェッショナルスピーカー業界リーダー
-
Bose Corporation
-
Harman International(Samsung)
-
D&B Audiotechnik
-
Yamaha Corporation
-
K-Array
- 注:主要企業の掲載順は順位を示すものではありません。
プロフェッショナルスピーカー市場 このレポートでカバーされる企業
- Harman International (Samsung)
- Bose Corporation
- Yamaha Corporation
- L-Acoustics
- D&B Audiotechnik
- Music Tribe (Behringer, Midas)
- Loud Audio (Mackie, EAW)
- Meyer Sound Laboratories
- QSC, LLC
- RCF Group
- Adamson Systems Engineering
- Electro-Voice (Bosch)
- Bowers and Wilkins
- B&C Speakers
- Martin Audio
- K-Array
- Genelec
- Fohhn Audio
- Peavey Electronics
- Carlson Audio Systems
- Sony Corporation
- Nady Systems
- Renkus-Heinz
- Alcons Audio
市場機会と将来展望
規制対象の音響導入とハイブリッド利用シナリオが重なる領域に明確な機会が存在する。屋外SPL(音圧レベル)の厳格な制限を受ける施設や、ハイブリッド会議室を改修する企業スペースでは、制御された指向性とネットワーク管理を組み合わせたソリューションが求められている。企業ユーザーが2025年のエンドユーザー収益の30.12%を占め、有線接続が2025年に69.65%のシェアを保持していることから、ベンダーやインテグレーターは、ビームステアリングやカーディオイド低周波制御などの規制準拠カバレッジ設計と、安全でITと連携した監視・ライフサイクルサービス契約を組み合わせることで、ハードウェア出力だけで競争するのではなく、価値を拡大できる。
設置の複雑さを軽減し、相互運用性を向上させる製品ロードマップは、追加の成長経路を生み出しており、特にオープン標準ベースのオーディオネットワーキングが複数会場を持つコンベンションセンターや大規模施設の入札条件に登場し始めていることが背景にある。レポートの文脈では、アジア全域での政府資金によるコンベンション施設整備が指摘されており、シンガポールでは物理イベントとバーチャルイベントの同時開催要件があり、中国は2027年まで予算を確保している。これにより、2025年に57.85%のシェアを持つスケーラブルなラインアレイ、および冗長化されたIPオーディオバックボーンや予知保全ソフトウェアの需要が支えられている。供給側では、磁石価格の変動性により、多様化したNdFeB調達を確保する、性能が許す範囲でフェライトベースの代替材を採用する、あるいは主要部品を垂直統合してBOMコストと納期を安定させる製造業者に、期限が定められた施設プロジェクトにおける機会が生まれている。
最近の産業開発事情 プロフェッショナルスピーカー市場
- 2026年6月:Bose Corporationは StreamUnlimited Engineering GmbH を買収し、ストリーミングソフトウェアプラットフォームおよびハードウェアモジュール機能を追加した。この取引により、Boseは接続型オーディオスタックへの支配力を強化し、ワイヤレスおよびネットワーク接続オーディオ製品全体でのより深い統合につながる可能性がある。また、ハードウェア性能を補完するソフトウェア定義機能に関して競合他社にとっての基準を高めるものである。
- 2025年5月:Powersoft S.p.A.は約5,000万ユーロで K-Array S.r.l. の株式51%の取得を完了し、増幅技術だけでなく、フルスピーカー・システムソリューションへと事業を拡大した。この動きは、より緊密なハードウェア・ソフトウェア統合を支え、設置サウンドプロジェクト向けの統合ポートフォリオを拡大するものである。また、企業や施設の顧客向けにエンドツーエンドのソリューションを求めるベンダー間で続く業界統合の動きを反映している。
- 2024年6月:L-AcousticsおよびdおよびbオーディオテヒニクはInfoComm 2024でMilan Managerを発表し、Milan-AVBネットワーク向けの共有管理ツールを提供した。このリリースは相互運用性を進展させ、異なるベンダーが混在するシステム全体での標準ベースオーディオネットワーキングの導入を簡素化する。試運転と監視の容易化は、ネットワーク化・遠隔管理型のプロフェッショナルスピーカー導入への市場シフトを支えている。
プロフェッショナルスピーカー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は音響補強を目的として設計されたプロフェッショナルオーディオラウドスピーカーハードウェアから得られる収益を対象としており、設置型商業用途またはポータブル商業用途のいずれかで販売・使用されるものを含みます。製品は完成品スピーカーキャビネット(パッシブまたはセルフパワード)として販売された場合に計上されます。
対象外の範囲:ホームサウンドバー、スマートスピーカー、Bluetoothのみのポータブルスピーカーなど、コンシューマー向けオーディオは除外します。
セグメンテーション概要
- 製品タイプ別
- ポイントソーススピーカーシステム
- ラインアレイスピーカーシステム
- サブウーファー
- その他の製品タイプ
- 増幅方式別
- パッシブプロフェッショナルスピーカーシステム
- パワードスピーカーシステム
- 接続性別
- 有線
- ワイヤレス
- ハイブリッド(有線+ワイヤレス)
- 出力(ワット)別
- 500 W未満
- 500〜1,000 W
- 1,000 W超
- エンドユーザー別
- 企業
- 大型会場・イベント
- 教育機関
- 政府・軍
- スタジオ・放送
- ホスピタリティ
- その他のセクター
- 流通チャネル別
- ダイレクトOEM製造・統合
- 小売店
- オンライン販売チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国(デンマーク、スウェーデン、ノルウェー、フィンランド)
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- GCC
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルを確定する前に市場の境界を設定し、需要マップの初稿を作成するために使用されました。米国国勢調査局の貿易・生産データ、国連コムトレード、世界銀行のマクロ経済指標、国際貿易局の最新情報、およびプロフェッショナルオーディオ製品の分類方法に関してAESなどの団体が公表した規格・ガイダンスなどの公開情報を参照しました。
企業のエクスポージャーおよび地域別収益構成を相互確認するため、年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプトのほか、フォーマット別の標準的な価格体系を示す製品カタログおよびディストリビューターのラインカードも参照しました。一部では、企業財務情報およびニュースのスクリーニングに有料サブスクリプションを使用し、国別の方向性を検証するために輸出入の船積みレベルデータベースを活用しました。このリストは網羅的なものではなく、デー収集、前提条件の検証、未解決の疑問点の解明のために他のソースも使用しました。
一次インタビューおよびサーベイ
一次インタビューは、実際の購買状況においてプロフェッショナルスピーカーハードウェアとして計上されるものを確認し、数量、価格帯、チャネルマージンを検証することに重点を置きました。メーカー、ディストリビューター、インテグレーターのほか、APAC、EMEA、アメリカ大陸のレンタル・イベントバイヤーおよび会場オペレーターと対話し、予測を確定する前に地域別の価格パターンと需要の季節性を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | APAC:46% |
| 中位層:44% | 部門・ユニットリーダー:30% | EMEA:29% |
| 中小規模プレイヤー:21% | マネージャー:55% | アメリカ大陸:25% |
市場規模算定と予測
規模算定は、生産・貿易フローを再構築したトップダウンの積み上げから始まり、プロフェッショナル音響システムの地域別設置および更新需要パターンを用いて調整されまし。合計値の現実性を保つため、モデルのアウトプットは選択的なボトムアップ検証によって裏付けられました。具体的には、フォーマット別のサンプル平均販売価格(ASP)に会場・イベント活動の推定ユニット需要を乗じ、その後ディストリビューターチャネルの確認を行いました。
主要なモデル入力には、ライブイベントおよび会場の活動水準、設置済みベースの更新サイクル、パッシブシステムとセルフパワードシステム間のミックスシフト、大規模会場におけるラインアレイとサブウーファーのシェア、ワット数と構成別のASP動向など、実務者がすぐに認識できる指標セットが含まれています。直接的な数量の視認性が低い場合、インタビューから得た地域レベルの範囲を使用し、保守的なシェア前提を適用することでギャップを処理し、その後、貿易の方向性と企業の収益構成に照らして再検証しました。
予測においては、シナリオ分析を使用することで、ツアースケジュール、建設・改修サイクル、為替変動による短期的な需要の変動を、過学習なく捉えることができました。最終的な予測パは現場から得たコンセンサス範囲に整合しており、ASPとユニット成長前提の感度は作業モデルに示されています。
データ検証と更新サイクル
アウトプットは、前年比変動スキャン、ユニットおよびASPの妥当性確認、貿易動向や上場企業のセグメント開示などの独立したシグナルとの比較を含む複数の検証を通じてトライアンギュレーションされました。国または製品フォーマットに外れ値が現れた場合、前提条件のスタックを再検討し、必要に応じて業界関係者に再連絡し、その変化が実際のものかモデリング上の選択によるものかを確認しました。
承認前に、計算ロジックとスコープの取り扱いが一貫して維持されるよう、作業は多段階の内部レビューを経ます。レポートは年次で更新され、価格、チャネルの利用可能性、または需要見通しに重大な変化が生じた場合には中間更新が行われます。納品直前に、アナリストが最新の公開情報が反映されていることを確認するための最終確認を実施します。
Mordor Intelligenceのプロフェッショナルスピーカー市場規模と他の公表推計値との比較
公表されている市場規模の値は、他の出版物が類似した市場名を使用している場合でも、製品の境界と価格の基準が必ずしも同じ方法で扱われていないため、異なる場合があります。また、更新が同じ通貨換算タイミングに合わせられていない場合や、価格の推移がチャネルおよびバイヤーのインプットを用いて再確認されるのではなく仮定に基づいている場合にも差異が生じます。
この市場における一般的なギャップの要因は、公表数値がコンシューマースピーカーとプロフェッショナル音響補強ハードウェアを混在させているかどうか、またはサービスやレンタルが機器収益に混入しているかどうかです。もう一つの要因はASPのロジックであり、適切な加重なしに高級ツアーシステムと設置型商業用ユニットを混在させると平均値が押し上げられる可能性があります。Mordor Intelligenceは、測定年に近いタイミングで為替前提を更新し、ディストリビューターおよび会場バイヤーとともにASP帯域を再検証することで、地域合計を歪める可能性のある古い通貨レートの固定化を回避しています。
ベンマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.27 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.50 ビリオン 米ドル(2024年) | より古いベースイヤーを使用しており、隣接カテゴリーや混合チャネルを取り込む可能性のある広範なスコープを適用しているようであり、為替とASPが同じタイミングで更新されない場合、前年比の比較可能性が低下します。 |
| 業界統計ポータルB | 1.20 ビリオン 米ドル(2022年) | プロフェッショナルオーディオハードウェアではなくスピーキングサービス経済を反映している可能性が高く、また設置型およびツアーシステムにおける最近の価格・ミックス変化を捉えていない古い年次に依拠しています。 |
表における差異は主にスコープの境界とタイミングによって説明され、次いでASPの導出方法と最新性の維持方法によるものです。ハードウェアのみの収益をサービスおよびコンシューマー機器から分離し、価格と通貨の前提を一貫したサイクルで更新することで、市場規模は再現可能なインプットと検証に遡ることが容易になります。
レポートで回答される主要な質問
プロフェッショナルスピーカー市場の現在の価値はいくらですか?
プロフェッショナルスピーカー市場規模は2026年に22億7,000万米ドルであり、2031年までに26億9,000万米ドルに達すると予測されています。
最大のシェアを持つ製品セグメントはどれですか?
ラインアレイスピーカーシステムが2025年に57.85%の収益シェアでプロフェッショナルスピーカー市場をリードしています。
パッシブモデルに対してパワードスピーカーが人気を集めている理由は何ですか?
パワードシステムは増幅とDSPを統合し、セットアップを簡素化し、配線コストを削減し、リモート監視を可能にすることで、2031年まで3.63%のCAGR成長見通しを牽引しています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は最も成長が速い地域であり、スマートシティ向けコンベンションプロジェクトと新たなエンターテインメント施設により、2031年まで4.17%のCAGRを記録すると予測されています。
サプライチェーンの課題はメーカーにどのような影響を与えていますか?
中国のグローバル生産量の85〜90%のシェアに連動したネオジム磁石価格の変動が部品表コストを引き上げ、リサイクルおよび国内磁石生産への投資を促しています。
新しいラウドスピーカーシステムにおいて人工知能はどのような役割を果たしていますか?
AIアルゴリズムは現在、アダプティブビームステアリング、自動室内チューニング、予知保全を推進し、会場が音響を最適化しダウンタイムを削減するのを支援しています。