
プリント回路基板検査装置市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
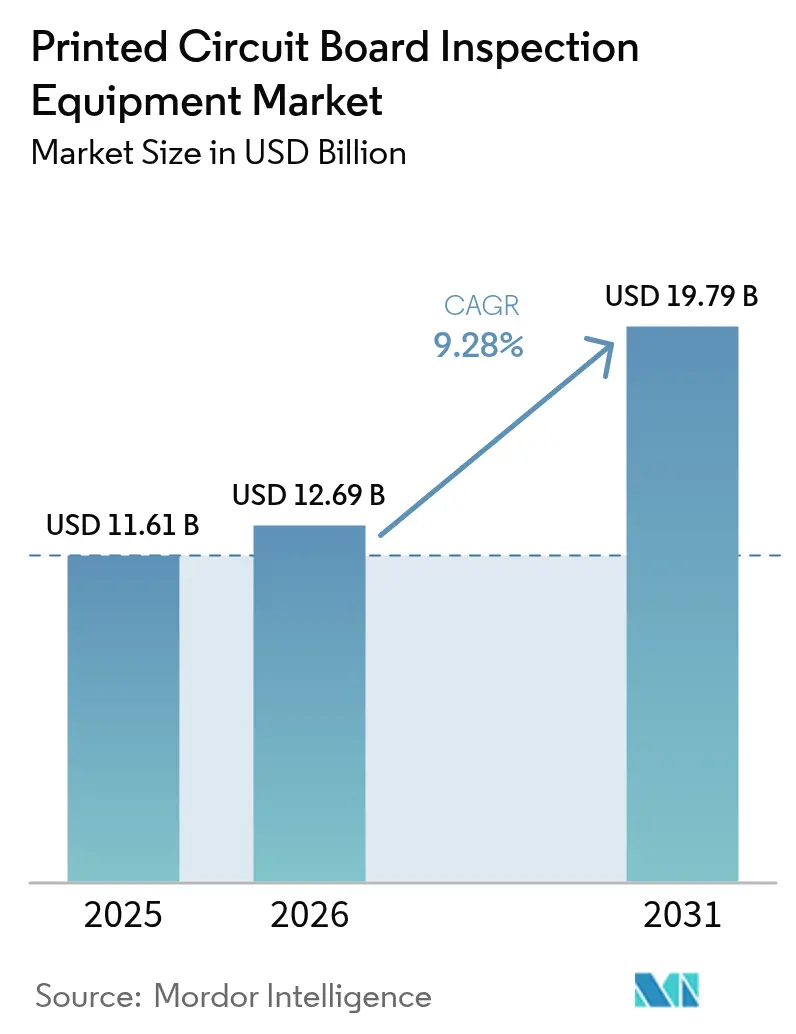
| 市場規模 (2026) | 12.69 十億米ドル |
| 市場規模 (2031) | 19.79 十億米ドル |
| Growth Rate (2026 - 2031) | 9.28 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプリント回路基板検査装置市場分析
プリント回路基板検査装置市場規模は2026年に127億米ドルと推定され、2025年の116.1億米ドルから成長し、2031年には197.9億米ドルとなる見通しで、2026年〜2031年にかけて年平均成長率9.28%で拡大します。急速な小型化、自動車および医療用電子機器におけるゼロディフェクト要求、および先端パッケージングにおけるサブミクロン公差要件が投資優先事項を再形成しています。インライン自動光学検査(AOI)プラットフォームが現在の需要を主導していますが、体積イメージング、コプラナリティ測定、マイクロボイド検出が高密度インターコネクトおよびチップレット基板に不可欠となっているため、3D AOIおよび3D X線システムが加速しています。電子機器メーカーはまた、設備コストをスループットに連動させる検査ごとの課金サービスモデルへの移行を進めており、人工知能対応の欠陥分類が誤検知を削減し実効能力を向上させています。アジア太平洋地域が収益創出をリードしており、電気自動車(EV)が1台あたり1,500〜2,000米ドルの電子コンテンツを追加する自動車用電子機器が最も急成長しているエンドユーザーセグメントです。
主要レポートの要点
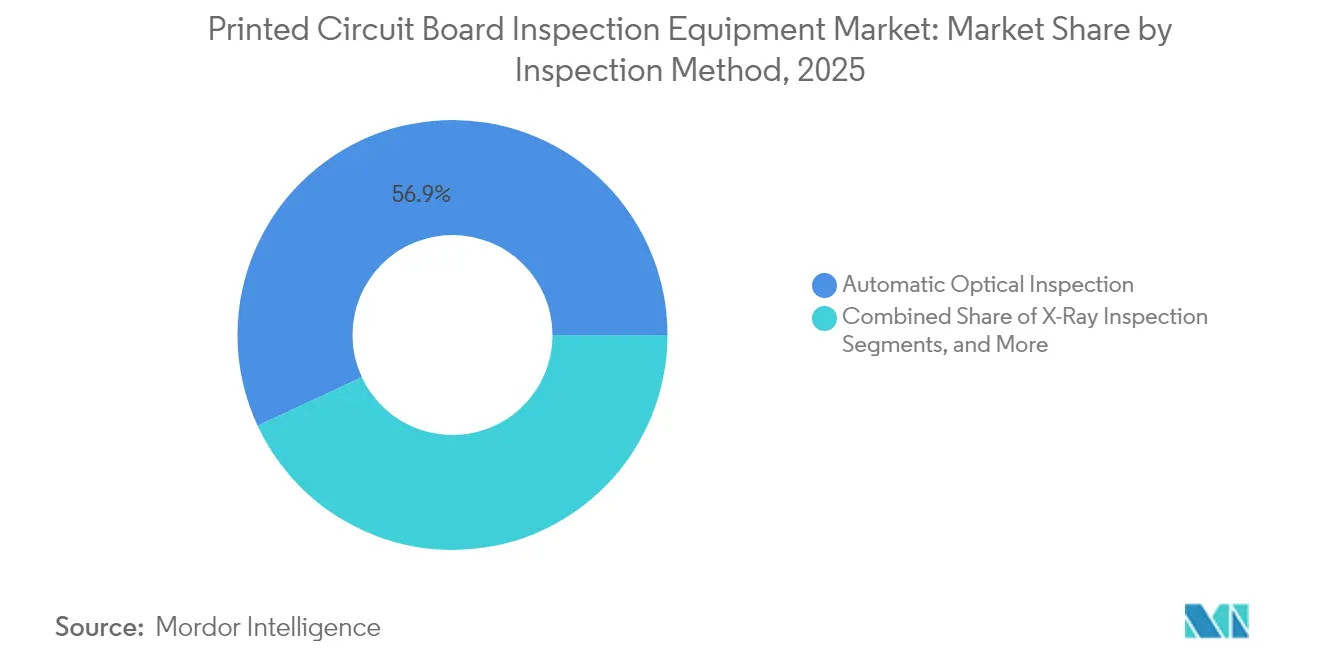
- 検査方法別では、自動光学検査が2025年の収益の56.93%を占めました。X線検査は2031年にかけて年平均成長率10.74%で最も急速な成長が見込まれます。
- システムタイプ別では、インラインプラットフォームが2025年に60.72%のシェアをリードし、同セグメント自体も2031年にかけて年平均成長率11.68%という最高の予測成長率を記録しています。
- 技術別では、2D AOIが2025年の売上の48.02%を占め、3D AOIが2031年にかけて年平均成長率10.03%で最も急成長している技術です。
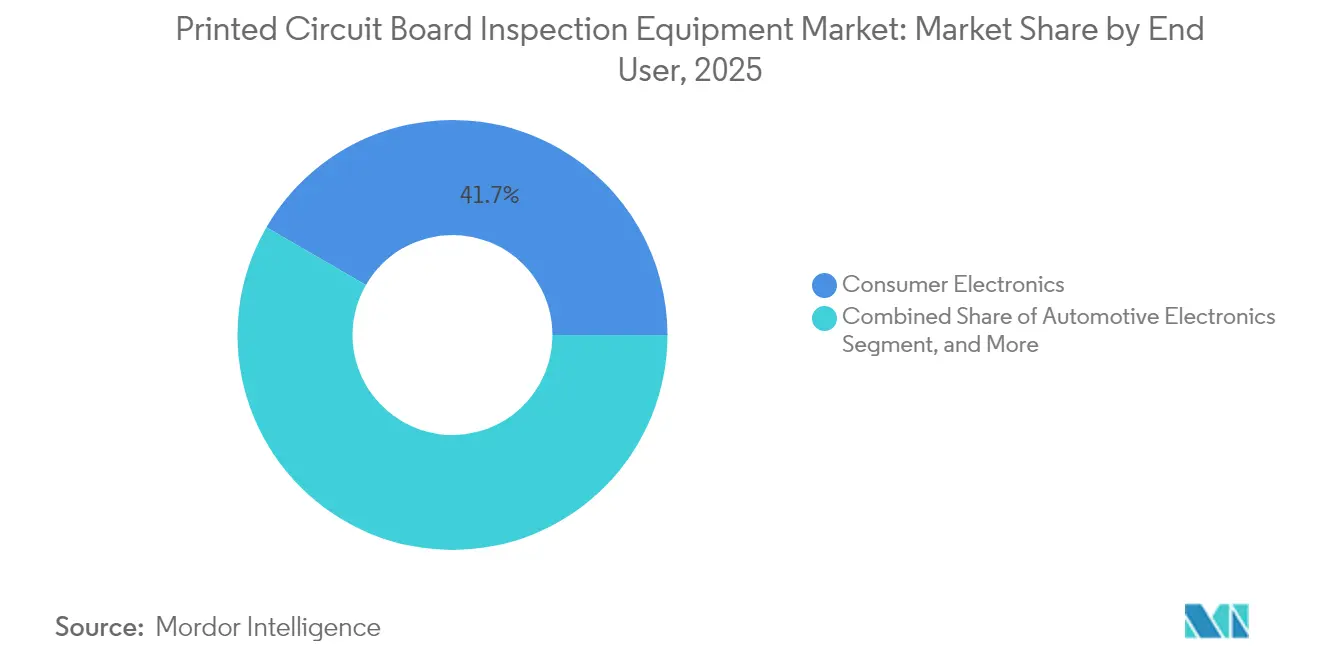
- エンドユーザー別では、民生用電子機器が2025年の需要の41.65%を寄与し、自動車用電子機器が2031年にかけて年平均成長率9.72%で最も急速に成長しています。
- PCBタイプ別では、リジッド基板が2025年の価値の51.74%を占め、高密度インターコネクト基板が2031年にかけて年平均成長率10.24%で拡大しています。
- 地域別では、アジア太平洋地域が2025年の世界収益の37.88%を生み出し、2031年にかけて年平均成長率11.12%という最も速い地域ペースで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電子機器における小型化の進展とコンポーネント高密度化 | +2.10% | グローバル(APACコア、北米へのスピルオーバー) | 中期(2〜4年) |
| インダストリー4.0スマートマニュファクチャリングラインの採用拡大 | +1.80% | グローバル(ドイツ、日本、韓国での早期利益) | 短期(2年以内) |
| 自動車用電子機器および電気自動車の成長 | +2.30% | 北米、欧州、APACの自動車ハブ | 長期(4年以上) |
| 誤検知を削減する先進AI対応欠陥分類の展開 | +1.60% | グローバル(台湾、中国、米国での早期採用) | 短期(2年以内) |
| CapExの障壁を低下させる検査ごとの課金および機器サービスモデル | +1.20% | グローバル(北米および欧州での最も強い普及) | 中期(2〜4年) |
| 先端パッケージングおよびチップレットPCBにおけるサブミクロン3D検査への需要 | +1.50% | APACコア(台湾、韓国)、米国へのスピルオーバー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子機器における小型化の進展とコンポーネント高密度化
スマートフォンのコンポーネントピッチはすでに0.3 mmまで縮小しており、20 µm以下のフィーチャを解像できるAOIシステムを支持して手動目視検査を廃止することをメーカーに強いています。50 µmから150 µmのマイクロビア、ブラインドビアまたはバリードビアスタック、および再配線層下の銅ピラーは2Dグレースケールイメージングでは視認できません。
台湾の工業技術研究院(Industrial Technology Research Institute)は2024年にチップレット基板のマイクロクラックを識別する深紫外線20 nm解像度プロトタイプを実証しました。[1]工業技術研究院(Industrial Technology Research Institute)、「20ナノメートル解像度AOIプロトタイプ」、itri.org.tw 5,000米ドルのデータセンターGPU基板上の単一欠陥が現在スクラップコストをもたらすことから、1基板あたり15秒のインライン3D検査は経済的に正当化されます。
自動車用電子機器および電気自動車の成長
世界のEV生産台数は2024年に1,400万台に達し、2030年までに4,000万台を超えると予想されています。各EVは、パワーモジュール、バッテリー管理基板、および運転支援コントローラーを統合しており、これらが合わさって内燃機関車に比べてPCBコンテンツを3倍にします。
ティア1サプライヤーはIATF 16949信頼性基準を満たすために100%インラインX線検査に移行しており、ISO 26262は安全関連アセンブリの検査結果の電子トレーサビリティを義務付けています。[2]国際標準化機構(International Organization for Standardization)、「ISO 26262:道路車両 – 機能安全」、iso.org 検査強度の増加は、3D AOIおよび3Dコンピュータ断層撮影(CT)プラットフォームの両方に対する需要を押し上げます。
インダストリー4.0スマートマニュファクチャリングラインの採用拡大
クローズドループフィードバックシステムは、はんだペースト検査(SPI)、自動光学検査(AOI)、およびリフローオーブンを単一のデータ主導型ワークフローに緊密に統合することで電子機器製造を変革しています。これらの次世代ラインでは、OPC UAが共通の通信レイヤーとして機能し、異なるベンダーの機械が欠陥位置、プロセスパラメーター、および品質指標を数百ミリ秒以内に交換できます。この迅速で標準化されたデータフローにより、検査ステーションは検出した内容に即座に対応でき、プリンターや部品配置機器に正確な座標レベルのフィードバックを送信することで、小さなずれが組織的な欠陥に発展する前に圧力、アライメント、またはステンシルパラメーターを調整できます。
2024年のフラウンホーファー研究所(Fraunhofer)の事例研究はその影響を示しています。リアルタイムSPIからプリンターへのフィードバックを使用した自動車メーカーは、はんだ関連欠陥を42%削減し、オペレーターの介入が自動パラメーター調整に置き換えられたため、段取り替えを30%高速化しました。検査装置が単なる合否チェックポイントとして機能するのではなく、上流の変動を継続的に修正するアクティブなプロセスオプティマイザーになります。
誤検知を削減する先進AI対応欠陥分類の展開
畳み込みニューラルネットワーク(CNN)は、手動でチューニングされたルールに頼るのではなく、大規模で多様な(「アンサンブル」)画像セットから直接視覚パターンを学習することで自動検査を再形成しています。各欠陥タイプのさまざまな例(異なる基板設計、照明条件、はんだ量、パッドジオメトリ)でトレーニングすることにより、これらのモデルは従来のルールベースビジョンシステムよりもはるかに高い汎化性能を発揮します。実際には、約95%の分類精度を達成し、誤検知を最大40%削減しており、これは品質とライン効率の両方を意味ある形で向上させる変化です。
NVIDIAのTAOツールキットなどのツールキットはこのアプローチを製造チームにとってより使いやすくしています。転移学習と事前学習済みベースモデルを使用することで、プラントは欠陥クラスあたり数百枚程度の比較的小さなデータセットを用いて検査器固有のネットワークをファインチューニングでき、ゼロから数万枚を収集する必要がありません。これにより展開サイクルが大幅に短縮されます。かつて数ヶ月のデータキュレーション、ラベリング、およびモデルエンジニアリングを必要としていたものが、深いAI専門知識を社内に持たなくても数週間で完了できるようになりました。
制約影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進AOIおよびAXIシステムに対する高い初期資本投資 | -1.40% | グローバル(新興市場および中小企業では深刻) | 短期(2年以内) |
| システムプログラミングおよびメンテナンスに対応できる熟練技術者の不足 | -0.90% | グローバル(北米および欧州で最も深刻) | 中期(2〜4年) |
| 圧縮されたROIサイクルをもたらす急速な技術陳腐化 | -0.70% | グローバル(特に早期採用者に影響) | 中期(2〜4年) |
| 高出力X線検査ラインに対する放射線安全コンプライアンスコスト | -0.50% | グローバル(欧州および北米では厳格) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進AOIおよびAXIシステムに対する高い初期資本投資
レーザー三角測量3D AOIプラットフォームの価格は150,000〜400,000米ドルの範囲であり、サブミクロンCT X線システムは600,000米ドルを超える価格帯です。これらの高コストは、特にコスト敏感な市場で事業を行う企業にとって、多大な先行投資を必要とするため重大な課題をもたらします。2022年から2024年にかけて、金利の上昇により加重平均資本コストが150〜200ベーシスポイント上昇し、回収期間を長期化させ設備注文を遅延させることで財務資源をさらに圧迫しました。[3]国際通貨基金(International Monetary Fund)、「世界経済見通し2024」、imf.org この財務的圧力により、多くの企業が資本配分戦略を見直すことを余儀なくされています。機器サービスモデル(Equipment-as-a-Service)は設備投資を運営費(OPEX)に転換し、企業が初期財務負担を軽減できるようにしますが、その採用は主に成熟した経済圏に限定されています。この限られた普及は、これらの地域における先進インフラの可用性、規制環境の整備、および技術的準備レベルの高さなどの要因に起因しています。
システムプログラミングおよびメンテナンスに対応できる熟練技術者の不足
SEMIの2024年労働力調査によると、北米および欧州の電子機器工場の62%が検査技術者の欠員に悩まされており、これらのポジションが平均120日間充足されないままとなっています。この不足は、電子機器製造業界における運営効率を維持するために必要な熟練労働力の可用性における重大なギャップを浮き彫りにしています。AIがルール記述プロセスを合理化した一方で、人間の専門知識の必要性を排除したわけではありません。モデル検証、継続的学習、およびハードウェアキャリブレーションなどのタスクは、容易に代替できない専門スキルを依然として必要としています。[4]SEMI、「労働力調査2024」、semi.org
これらの役割に対応できる適格な人材の不足は、新しい人材のオンボーディングとトレーニングにかなりの時間を要することが多いため、生産タイムラインに著しく影響を与える可能性があります。その結果、専門的な人材への依存により、操業拡大や新技術の効率的な導入を目指すメーカーにとって課題となる、新しい生産ラインの立ち上げタイムラインが最大12ヶ月延長される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査方法別:
X線システムが隠れた接合部で優位に自動光学検査は2025年の収益の56.93%を提供し、2Dおよび新興の3D光学でカバーできるタスクの幅広さを示しています。しかしながら、X線検査は、ボールグリッドアレイ、QFN、およびSiPモジュールの普及に伴い、2031年にかけて年平均成長率10.74%で拡大すると予測されています。コンピュータ断層撮影装置は、マイクロバンプおよびシリコン貫通ビアのボイドを1 µmボクセル解像度で可視化し、破壊的な断面解析に取って代わります。光学専用ステーションは0.5 mmピッチ以上のコンポーネントに対してコスト効果的ですが、0.3 mmピッチが主流になるにつれてカバー可能なシェアは縮小するでしょう。はんだペースト検査はステンシル欠陥を早期に検出するために表面実装ラインに完全に統合されており、後工程の手直しを80%以上削減します。
X線の採用は、チップレットアーキテクチャをPCBアセンブリフロアに押し込む半導体パッケージングトレンドから支持を受けています。CometおよびWaygateなどのベンダーは現在、高スループット基板ラインに適したCTスキャナーを提供しており、半導体クラスの解像度とコンベヤー化されたハンドリングを融合させています。光学ステーションは依然として低リスクな民生用製品を支配していますが、スマートフォンでさえディスプレイ下カメラや折り畳みフレックステールに対して体積チェックが増加しています。全体として、X線の成長は、可視光では到達できない検査ウィンドウを解放することでプリント回路基板検査装置市場を押し上げます。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


システムタイプ別:
インラインプラットフォームがスループット経済性を獲得インラインシステムは2025年の需要の60.72%を保持しており、すべてのフォームファクターの中で最速となる年平均成長率11.68%で進展すると予測されています。そのコンベヤー統合により、フローを中断することなく1枚あたり15〜30秒で100%基板カバレッジが可能です。プリンターおよび部品配置機器とのクローズドループフィードバックにより、欠陥検出が即時のプロセス修正に変換され、オフラインステーションにはできない機能です。検査ごとの課金契約はさらに、検査を少量に連動した変動費として扱うことでインライン購入に経済性を傾けます。
オフラインおよびベンチトップステーションは、速度よりも柔軟性が優先される、エンジニアリングラボ、ファーストアーティクル検査、ならびに少量の医療および航空電子機器製造に引き続き対応しています。しかし、契約製造業者が複数のタスクを単一のインラインノードに統合するにつれて、設置ベースは緩やかに減少しています。したがって、プリント回路基板検査装置市場は、規模だけでなくスマートファクトリー環境に必要なデータ粒度においてもインラインプラットフォームに依存しています。
技術別:
3D AOIがコプラナリティ制御で急成長2D AOIはグレースケールアルゴリズムが成熟し安価であることから、2025年の収益の48.02%を生み出しました。3D AOIは、高さと体積を±5 µmで測定するレーザー三角測量および構造化光モジュールに牽引されて、年平均成長率10.03%で成長すると予測されています。国際電気標準会議(International Electrotechnical Commission)は2024年にIPC-9716を発行し、3Dデータが畳み込みニューラルネットワークに供給されたときに誤検知率が30〜40%低下することを確認するテストパターンとベンチマーク指標を標準化しました。
3D X線(CT)は、光学経路では見えない隠れたボイドおよびスルービアを露出させることで3D AOIを補完します。CTにはプレミアム価格が伴いますが、チップレットベースのアクセラレーターおよび高帯域幅メモリースタックのメーカーは、単一の欠陥逃逸が5,000米ドルの材料を廃棄させる可能性があるためそのコストを受け入れます。その結果、3Dモダリティはプリント回路基板検査装置市場の価値提案に深みを加え、従来の2Dソリューションを超えてアドレス可能な支出を拡大します。
エンドユーザー別:
自動車用電子機器がEV普及により加速民生用電子機器は2025年価値の41.65%を占め、アジア太平洋地域のメガファクトリーで生産されるスマートフォン、タブレット、およびウェアラブルがリードしています。自動車用電子機器は年平均成長率9.72%でより急速に成長しており、EVバッテリーパック、トラクションインバーター、および電力配分ユニットが1台あたりのPCB数を増加させています。ゼロディフェクトポリシーおよびISO 26262トレーサビリティルールにより、ティア1サプライヤーは100%検査を採用することを余儀なくされており、AOIおよびCT X線の両方に対するユニット需要を増加させています。
産業用および電力用電子機器はAOIを使用してインバーターおよびグリッドコンバーターの15〜20年の信頼性を保証します。航空宇宙および防衛セグメントは、AS9100規格の下での根本原因分析のためにオフラインCTおよび音響顕微鏡に依存しています。医療機器メーカーはFDA 21 CFR 820ルールに従い、高スループットよりも文書化されたキャリブレーションとトレーサビリティを優先します。これらのセクターは集合的に、高ボリュームの民生用製品を超えて需要を多様化することでプリント回路基板検査装置市場のバランスを取っています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
PCBタイプ別:
HDI基板が3D採用を牽引リジッドPCBは自動車および産業用途での幅広い使用により2025年の収益の51.74%を占めました。しかし、高密度インターコネクト(HDI)基板は年平均成長率10.24%で成長しています。そのマイクロビア、スタックビア、および薄い銅フィーチャは2Dグレースケール単独では検証が不可能であり、3D AOIを不可欠にしています。2024年のIEEEの研究では、3D AOIが2Dアルゴリズムを置き換えた際に0.3 mmピッチアセンブリで欠陥逃逸が65%減少することが示されました。
フレキシブルおよびリジッドフレックス基板は折り畳み式スマートフォン、ウェアラブル、および航空電子機器をサポートしますが、透明な基板と湾曲したジオメトリが反射アーティファクトを生み出すため検査上の課題をもたらします。ベンダーは現在、これらの問題に対処するためのアダプティブ照明および曲げ固定具を提供しています。チップレット用の先端パッケージング基板は1 µm CTスキャンを必要とし、これは少数のサプライヤーがカバーするニッチです。総じて、新興基板タイプは単一ライン内でマルチモーダル検査を要求することにより、高マージンのボリュームをプリント回路基板検査装置市場に加えます。
地域分析
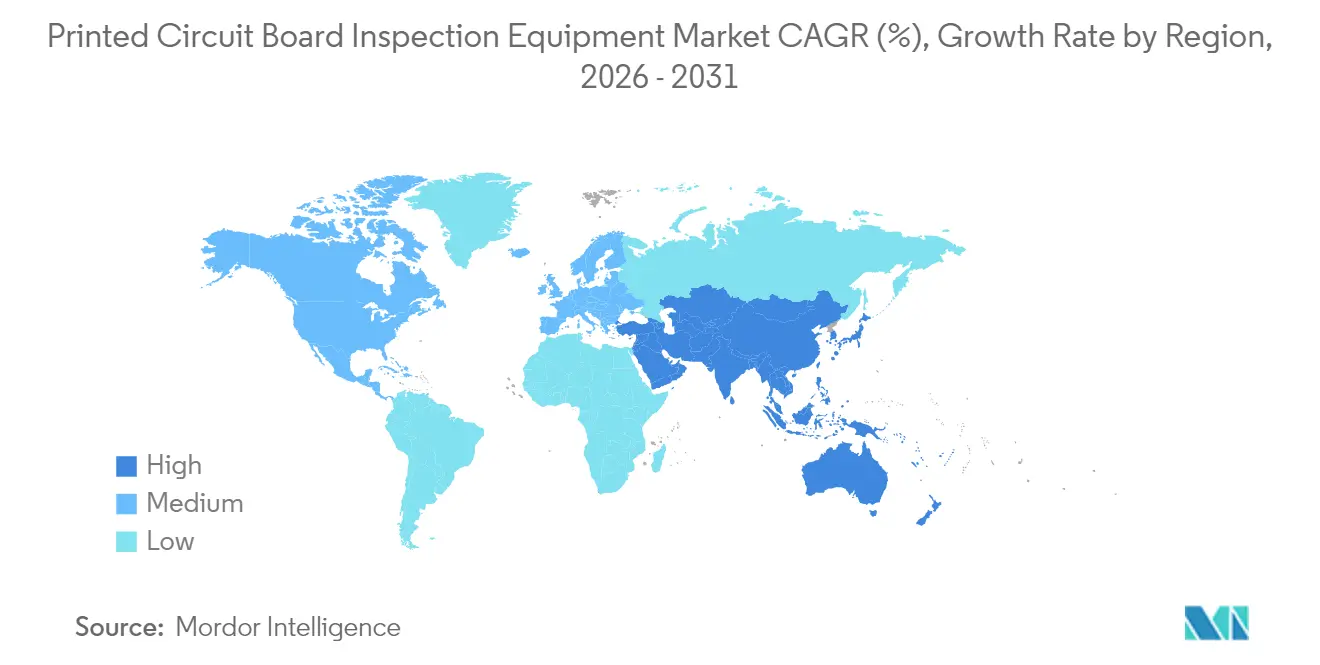
アジア太平洋地域プリント基板検査装置市場
アジア太平洋地域は2025年の世界収益の37.88%を占め、2031年までに11.12%のCAGRで拡大すると予測されている。中国だけで世界の電子機器製造の28%を占め、スマートフォン、ノートパソコン、ウェアラブル製品のラインにインラインAOIを義務付けるFoxconnやLuxshare Precisionなどの受託組立業者を擁している。韓国と台湾はメモリモジュールおよびデータセンター向けアクセラレーター用HDI基板に特化しており、日本は車載・産業用電子機器においてプレミアムニッチを維持し、CT検査の早期導入を正当化している。中国の「中国製造2025」や韓国の「K半導体戦略」などの政府プログラムがスマートファクトリーツールへの補助金を提供し、地域需要をさらに押し上げている。
北米および欧州プリント基板検査装置市場
北米と欧州は2025年の売上高の合計約44.62%を占めた。米国のCHIPSおよび科学法は半導体および先端パッケージング工場向けに520億米ドルを配分しており、その多くが基板およびインターポーザーラインの検査装置を調達する予定である。ドイツ、フランス、イタリアは車載電子機器の生産能力を増強しており、バッテリーパックおよびパワーモジュールの品質を確保するためCT X線を導入している。医療機器向けFDA 21 CFR 820や航空宇宙向けAS9100などの規制体制が、オフラインCTおよびアコースティックマイクロスコピーの販売の基盤を確保している。
中東・アフリカおよび南米プリント基板検査装置市場
中東、アフリカ、南米は小さなシェアにとどまるが、まだらな成長を示している。イスラエルの防衛・医療機器セクターはIPCクラス3のトレーサビリティを要求しており、CT装置の購入を促進している。サウジアラビアとアラブ首長国連邦は多角化アジェンダの一環として国内電子機器プログラムを立ち上げ、中位クラスのAOI需要を生み出している。ブラジルとアルゼンチンは地域消費向けに民生用電子機器および産業用制御機器を組み立てており、コスト競争力のる2D AOIユニットを好みながらも、インダストリー4.0のデータ収集を段階的に取り入れている。これらの新興拠点は総じて、プリント基板検査装置市場のフットプリントを従来の主要拠点を超えて拡大させている。

規制環境
検査装置の調達は、エンドユーザー業界全体における品質管理、トレーサビリティ、マシン接続性に関する業界標準によって、ますます形作られている。自動車エレクトロニクス製造では、検査文書をIATF 16949およびISO 26262に基づく機能安全トレーサビリティ要件に一般的に整合させる一方、医療機器および航空宇宙分野の製造では、ISO 13485/EU MDRに準拠した品質システムおよびAS9100の実践に基づく文書化された管理を重視する。エレクトロニクス分野特有の標準化においては、IPC規格が検査プロセス管理とデータ交換の基盤となっており、AOIプロセス管理とベンチマーキングのためのIPC-9716、SPI/AOI/AXIノード間の機器間通信のためのIPC-2591(IPC-CFX)、目視光学検査補助要件および認証規定のためのIPC-OI-645が含まれる。
最近の正式な標準活動は、インテリジェントでソフトウェア主導の検査と一貫した欠陥分類への移行を強化している。ITU-Tは2025年3月、3D機械視覚による表面欠陥検出サービス要件に関する勧告F.747.16を承認した。また中国は、自動欠陥検出および品質評価に関連する複数の国家標準を発表しており、工業製品表面欠陥自動検出システム(ディープニューラルネットワークベースのアーキテクチャを含む)に関するGB/T 45575-2025、プリント基板の品質評価システムに関するGB/T 33772.3-2025(2025年12月発行、2026年7月1日施行)が含まれる。2026年2月、SACは計測制御機器のインテリジェント化に関する一般技術要件を定めたGB/T 47234-2026を発行し、2026年9月1日に施行される予定であり、工場レベルでの接続性とデータ豊富な検査ツールへの移行を支援し、機器ソフトウェア、データ処理、統合能力に関するコンプライアンス基準を高めている。
競合環境
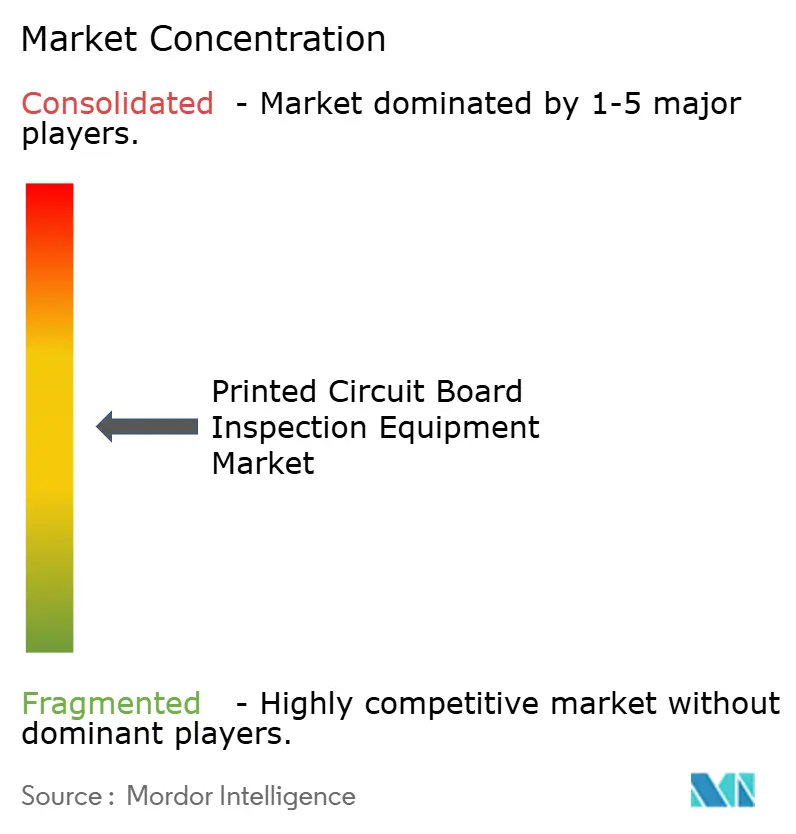
上位5社の装置ベンダーは合わせて約45%の収益を保有しており、市場は中程度の集中度となっています。Nordson、Koh Young、Omronは広範なサービスネットワークと、プリンター、AOI、およびリフローオーブンを連携するバンドルソリューションを活用しています。KLAおよびCamtekは半導体CTプラットフォームを基板アセンブリに移行させ、チップレット基板に対応する1 µmボクセル解像度を提供しています。地域スペシャリストのViTrox、Mirtec、およびSakiは、薄い利益率で事業を行う契約製造業者に響く迅速なカスタマイズとローカライズされたサポートを提供しています。
AI対応の欠陥分類が支配的な競合テーマです。Koh Youngは2024年に60 fpsでのエッジ推論に関する37件のディープラーニング特許を申請しました。NordsonのYESTech Orion 3D AOIは2025年3月にNVIDIA Jetson Orinを搭載して発売され、誤検知を35%削減しました。新興企業のPemtronおよびUnicompはソフトウェアスタックを開放し、顧客が転移学習を介して独自のニューラルネットワークをトレーニングできるようにすることで、ベンダーロックインを軽減しています。パフォーマンス比較を透明にするIPC-9716テスト指標の発行後、成熟した2D AOIでの価格競争が激化しています。
機器サービス(Equipment-as-a-Service)およびクラウド分析が差別化要因として台頭しています。Viscomは現在、CapExをOPEXに転換し基板量に応じてキャッシュフローを調整するサブスクリプション価格を提供しています。CTシステムにバンドルされた予知保全アルゴリズムがX線チューブの摩耗を予測し、計画外のダウンタイムを削減します。このようなサービス中心のモデルはサプライヤーに継続的な収益をもたらし、スイッチングコストを高め、顧客維持率を向上させながらプリント回路基板検査装置市場の機会を拡大します。
プリント回路基板検査装置業界リーダー
Nordson YESTECH Inc
Cognex Corporation
Vision Engineering Inc.
ViTrox Corp Bhd
Omron Electronics LLC
- *免責事項:主要選手の並び順不同
プリント基板検査装置市場
- Nordson Corporation
- Koh Young Technology Inc.
- Omron Corporation
- ViTrox Corporation Berhad
- Mirtec Co., Ltd.
- Viscom AG
- Saki Corporation
- CyberOptics Corporation
- Test Research Inc.
- KLA Corporation
- Camtek Ltd.
- Yamaha Motor Co., Ltd. (Yamaha SMT)
- Unicomp Technology Co., Ltd.
- Nikon Corporation
- Comet Yxlon GmbH
- Waygate Technologies GmbH
- Shenzhen JT Automation Equipment Co., Ltd.
- GÖPEL electronic GmbH
- Machine Vision Products Inc.
- Pemtron Corporation

市場機会と将来展望
AIサーバー、HPC、先進パッケージングの拡大は、ルールベースAOIが対応困難な大型・高密度基板および基材において、より高解像度・高スループットの検査に対する機会を生み出している。2026年、Machvisionは、AIサーバー/HPCおよび先進パッケージング検査用途からの需要に関連して月間売上高の記録を報告した。またOKIは、大型・高密度PCBにおいてAOI後の手動目視検査を約80%削減するAIベース検査の導入を報告した。これらの事例は、3Dデータ(同一平面性、体積、ボイド)とAI分類を組み合わせて誤検出と再作業を減らしながら、多品種生産に対応したインライン・サイクルタイムを維持するという具体的なホワイトスペースを示している。
第二の機会は、技術者不足への対応とクローズドループ品質管理の追求に向けて、自律検査およびライン単位の接続性に集中している。ASYS Groupは2026年のPCIM Europeにおいて、無人検査コンセプトとしてAISPECTUREを発表した。またPEMTRONは2026年7月のSMTA Queretaroにおいて、リアルタイムのプロセス誘導のためのSPI、AOI、AXI、コーティング検査を連携させた検査を紹介した。IPC-2591(IPC-CFX)および機器間で欠陥・プロセスデータを交換するための共通ラインインターフェースが利用される中、検査を標準化された接続性、モデル管理、サービス中心の提供形態(検査ごとの支払いモデルを含む)と組み合わせて提供するベンダーは、複数工場にわたるスマートファクトリー運用を拡大しつつ、追跡可能なトレーサビリティを求める自動車業界その他の規制対象エンドユーザーからの需要を取り込むことができる。
Recent Industry Developments in プリント基板検査装置市場
- 2026年5月:Cognexは、組み込み型の高速エッジAIを検査・視覚アプリケーションに導入するため、Qualcomm Dragonwingプラットフォームを基盤としたIn-Sight 3900ビジョンシステムを発売した。この製品は、外部PCに依存せずに低遅延の欠陥検出を追求するエレクトロニクスメーカーを対象としており、分散したラインにわたる検査性能の標準化に寄与する。
- 2025年3月:Nordson CorporationはNVIDIA Jetson Orinを搭載したYESTech Orion 3D AOIを発売し、60fpsでのリアルタイム分類を実現し、誤検出を35%削減した。これは、従来のルールベース調整がスループットを制限する高密度実装に向けて、AIによる高速化されたインラインAOIへの競争上の移行を強化した。
- 2024年12月:ViTroxは、高さ分解能5マイクロメートルのV810 Ultra 3D AOIを発表し、同業他社の製品に対して約25%低い価格帯に位置付けた。3D計測と積極的な価格設定の組み合わせは、HDIおよび小型化されたPCB用途における体積検査へのアクセスを広げた。


プリント基板検査装置市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、製造工程中、基板が最終組立に移る前に、プリント基板上の欠陥を発見・分類・検証するために使用される機器を対象としている。売上高は、インラインおよびオフライン設置を含む、エレクトロニクス生産ラインに販売される検査システムについて米ドルで計上されている。
対象範囲外:専用のPCB検査機器として販売されない限り、汎用の工場用ビジョンカメラおよびソフトウェアは対象としない。
セグメンテーション概要
- 検査方法別
- 自動光学検査(AOI)
- X線検査(AXI)
- はんだペースト検査(SPI)
- その他の専門的方法(音響、レーザー、サーモグラフィー)
- システムタイプ別
- インラインシステム
- オフライン/ベンチトップシステム
- 技術別
- 2D AOI
- 3D AOI
- 2D X線
- 3D/CT X線
- エンドユーザー別
- 民生用電子機器メーカー
- 自動車用電子機器メーカー
- 産業用および電力用電子機器
- 航空宇宙および防衛
- 医療機器メーカー
- PCBタイプ別
- リジッドPCB
- フレキシブルおよびリジッドフレックスPCB
- 高密度インターコネクト(HDI)PCB
- 先端パッケージング基板
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジアその他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要シグナルを検査装置が実際に設置されている場所にマッピングし、その上でPCB検査装置として認定される条件について現実的な境界を設定するために使用された。米国センサスの製造業データ、国連Comtradeの出荷統計、OECDの産業指標、工場投資サイクルを示す世界銀行のマクロ系列など、公的な情報源がエレクトロニクス出荷量および貿易フローの基盤として役立った。また、IPCなどの団体による標準および技術文献、検査精度と誤検出削減に関する査読済み論文も検討した。これらは代替サイクルおよび平均販売価格に影響を与えるためである。
これらに加え、製品ミックスのシグナル、地域別売上比率、エレクトロニクス製造業からの資本支出コメントを把握するため、企業の年次報告書および投資家向け資料を検討した。必要な場合には、有料データベースサブスクリプションを企業財務情報、特許検索、出荷レベルの輸出入確認のみに使用し、方向性のあるトレンドを確認した。デスク情報源は網羅的ではないため、追加文書を用いて論点を相互確認し、定義に関する疑問を解消した。
一次インタビューおよび調査
一次調査は、EMS事業者、PCB製造業者、品質エンジニア、ライン管理者、部品・機器チャネル関係者へのインタビューおよび短時間調査に重点を置いた。これらの対話を用いて、ラインごとの検査工程数、典型的なインライン対オフライン導入、2D対3D検査の採用状況、ソフトウェアおよびサービスバンドルが追加された際の価格変化に関する前提を検証した。これはグローバルなサプライチェーンであるため、入力情報は、APAC中心の製造拠点、EMEAの需要拠点、多品種生産およびリショアリング関連投資がより頻繁に見られる南北アメリカにわたって均衡させた。
回答者の対象範囲については、以下の分布が企業規模、役職、および3つの主要な需要地域にわたる現地調査を反映している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | CXO:13% | APAC:46% |
| ミドルティア:49% | 部門/ユニットリーダー:42% | EMEA:29% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
主な構築作業は、エレクトロニクス製造活動を主要な生産工程における検査強度に結び付けることによる、対象検査支出のトップダウン再構築から始まる。地域ごとに、PCBおよびエレクトロニクス出荷トレンドを潜在的なライン追加・更新に変換し、その上でAOI、X線、はんだペースト検査の導入率を適用した。次に、機器およびチャネルの価格設定で観察される典型的なシステム構成を反映した平均販売価格帯を使用した。
合計値を実用的なものに保つため、チャネルからのサンプル抽出されたシステム価格、出荷量に関する妥当性確認、可能な場合の公開開示情報からの売上帯分けといった、選択的なボトムアップ的近似によってトップダウン推定を裏付けた。
モデルで使用した入力には、エレクトロニクス生産成長率、PCB複雑性指標(HDIおよび先進基材の浸透率など)、SMTラインにおけるインライン自動化の比率、2Dから3D検査へのミックスシフト、スループット、誤検出率、保守に関連する更新タイミングが含まれる。データギャップが生じた場合には、保守的な範囲を用い、専門家のフィードバックで検証した上で、工場資本支出サイクルや輸出動向などの近接指標を用いて範囲を絞り込んだ。
予測においては、サイクル主導のエレクトロニクス出荷、および自動車・先進パッケージング向け検査要件の段階的変化に応じて需要が変動するため、シナリオ分析を使用した。シナリオは、機器予算に関する一次フィードバックに加え、検査機能が新しいプラットフォームに統合されるにつれて予想される価格変化に基づいて固定された。
データ検証と更新サイクル
検証は複数の層で行われるため、最終的な数値が一つの入力によって決まることはない。エレクトロニクス生産指数、関連機器分類の貿易動向、報告された生産能力拡大計画などの独立したシグナルに対して、モデルの出力を比較する。特定の地域で差異が大きすぎると思われる場合には、その不一致が対象範囲、タイミング、または価格設定の前提のいずれから生じているかを調査する。
承認前に、第二のアナリストがロジック、単位、換算を確認し、地域および世界全体の合計において不整合を検出するために再度チェックが行われる。レポートは毎年更新され、エレクトロニクスにおける急激な需要変動、大きな価格変化、検査工程数を変化させる技術移行などの主要な出来事が発生した場合には、中間的な更新が行われる。提供の直前には最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによるプリント基板検査装置市場規模算定と他の公開推計との比較
PCB検査装置に関する公開された市場規模は、各発行元が境界の設定方法が異なり、また機器売上として計上する時期も異なるため、変動することがある。ある調査がより広範な試験機器、ソフトウェアサービス、または隣接する工場ビジョンシステムを含める一方で、別の調査がPCBおよびSMTラインに販売される専用検査装置に近い範囲を保つ場合、差異が生じる。
主要な検査工程にわたる導入率を追跡し、検証コールを通じて価格帯を更新することにより、Mordor Intelligenceは市場を専用のPCB検査装置に結び付け続けており、合計を過大に見せる可能性のある、緩やかに定義されたビジョンおよび試験項目は除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.69 B (2026) | |
| 大手コンサルティング会社A | USD 4.43 B (2025) | 工場出荷時点での枠組みと、より狭い集計対象の売上プールを使用しており、ソフトウェアバンドルや上位構成が地域間で一貫して扱われない場合、設置済みラインに基づく需要を過小評価する可能性がある。 |
| 業界出版社B | USD 1.47 B (2024) | より狭い製品範囲および早期の基準年を適用していると見られ、対象範囲に関する明確性の欠如により、高密度基板向けにますます購入されているインラインおよび先進的3D検査装置の一部が漏れる可能性がある。 |
この差異は主に、対象範囲の境界、検査システム販売の一部として計上される内容、および年次のタイミングと価格設定のロジックによって説明される。当社のアプローチは、明確な需要要因から合計を構築し、最終的な数値を確定する前にチャネル価格設定および専門家のフィードバックと相互確認するため、再現性を保っている。


レポートで回答されている主要な質問
プリント回路基板検査装置市場の現在の価値はどれくらいですか?
市場は2026年に127億米ドルと評価されています。
プリント回路基板検査装置市場はどのくらいの速さで成長すると予想されますか?
2026年〜2031年にかけて年平均成長率9.28%で拡大し、2031年までに197.9億米ドルに達すると予測されています。
PCB検査ツールの需要をリードしている地域はどこですか?
アジア太平洋地域が2025年の世界収益の37.88%を生み出し、2031年にかけて年平均成長率11.12%で最も急速に成長すると予測されています。
3D AOIシステムが支持を得ているのはなぜですか?
3D AOIはミクロンレベルの精度で高さ、コプラナリティ、およびはんだペースト体積を測定し、HDIおよびチップレット基板における欠陥逃逸を削減します。
自動車用電子機器の検査需要を促進するものは何ですか?
電気自動車は1台あたり最大2,000米ドルの電子コンテンツを追加し、ゼロディフェクトの信頼性を必要とするため、100%インライン検査が促進されています。
ベンダーはどのように顧客の資本障壁を下げていますか?
検査ごとの課金および機器サービスモデルがコストをCapExからOPEXに移行させ、より多くのメーカーが先進ツールにアクセスできるようにします。
最終更新日:



