
プリンター市場規模とシェア
Mordor Intelligenceによるプリンター市場分析
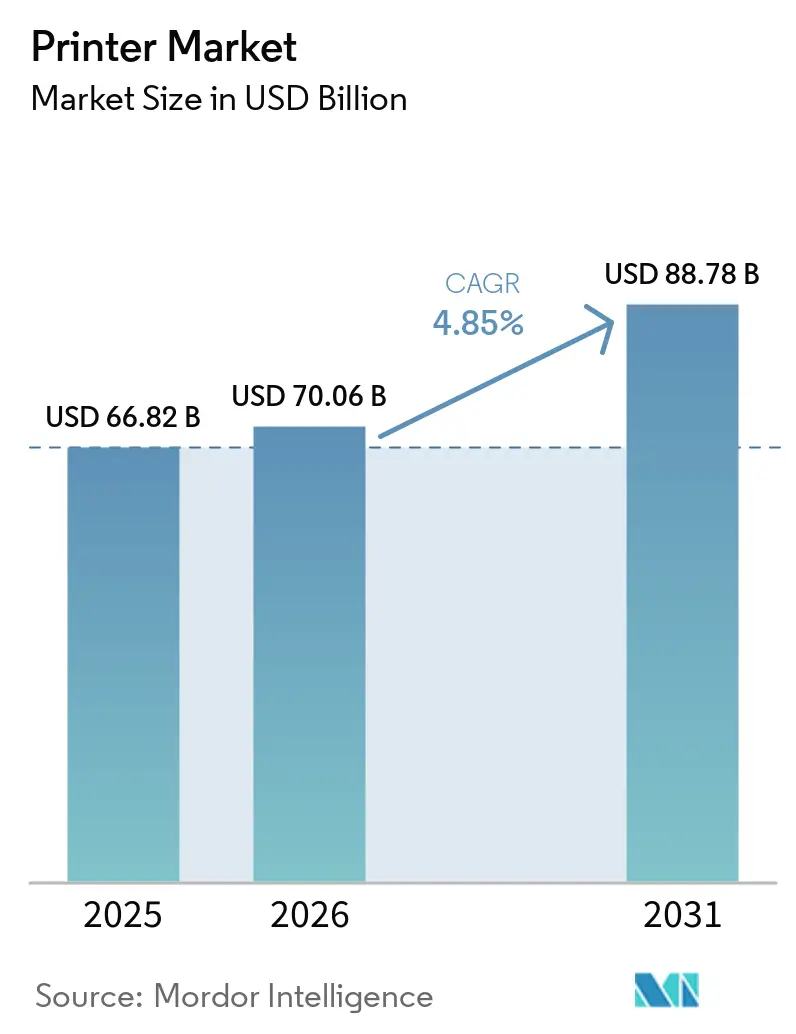
プリンター市場規模は、2026年の70.06 ビリオン 米ドル、2027年の73.46 ビリオン 米ドルから2032年までに90.67 ビリオン 米ドルに拡大し、2027年から2032年にかけて4.3%のCAGRを記録すると予測されています。
中国における物理的配送業務量と記録保管ニーズは機器需要を下支えする可能性がある一方、デジタル取引への代替は企業の印刷能力拡大に対するハードルを高めている。インドでは、インクタンクの低ランニングコスト経済性が小規模フィスの導入を後押しし、ラベル加工業者の短納期要件がデジタル生産能力への別の投資根拠を生み出している。サプライヤーは、機器パートナーシップ、流通アライアンス、デバイスを顧客の業務プロセスに結びつけるワークフローサービスで対応している。この対比は、物流事業者、ラベル加工業者、小規模オフィス購買者にリーチするチャネルパートナーを持つベンダーが、企業向けトランザクション印刷に集中した設置基盤を持つベンダーよりも有利であることを示している。
レポートの主要ポイント
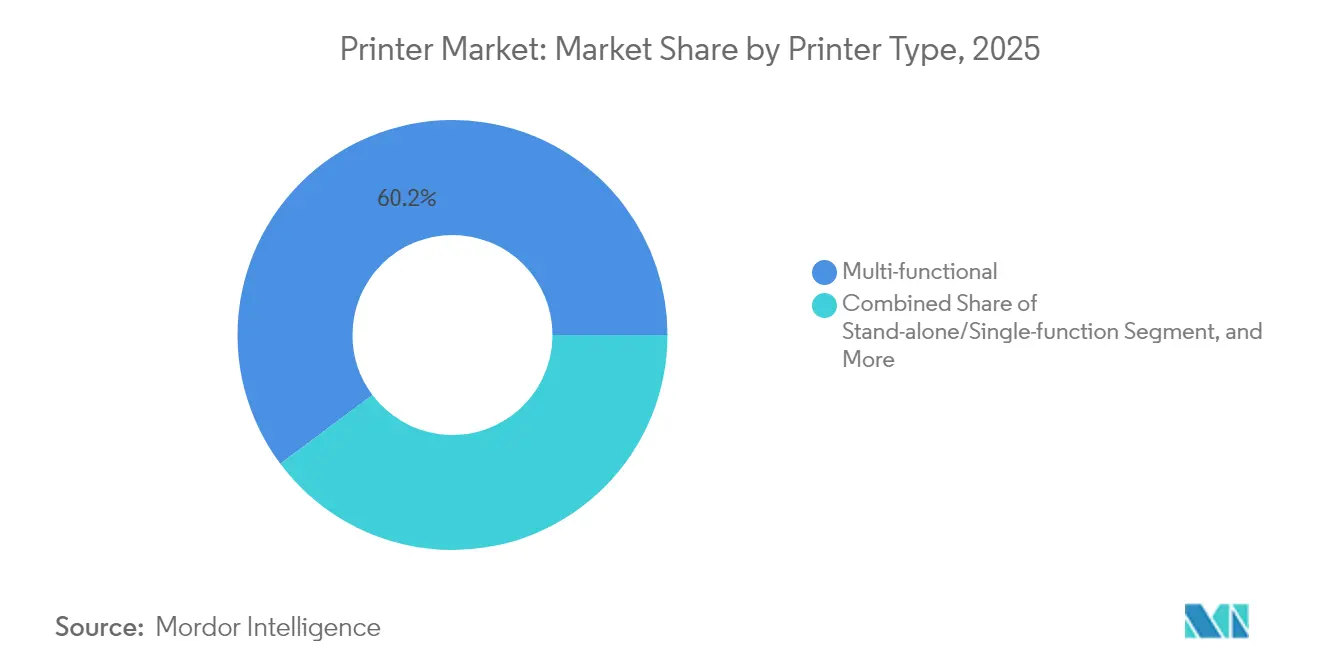
- プリンタータイプ別では、多機能プリンターが2026年のプリンター市場シェアの60.4%をリードし、大判プリンターは2027年から2032年にかけて4.75%のCAGRで最も速く成長すると予測されています。
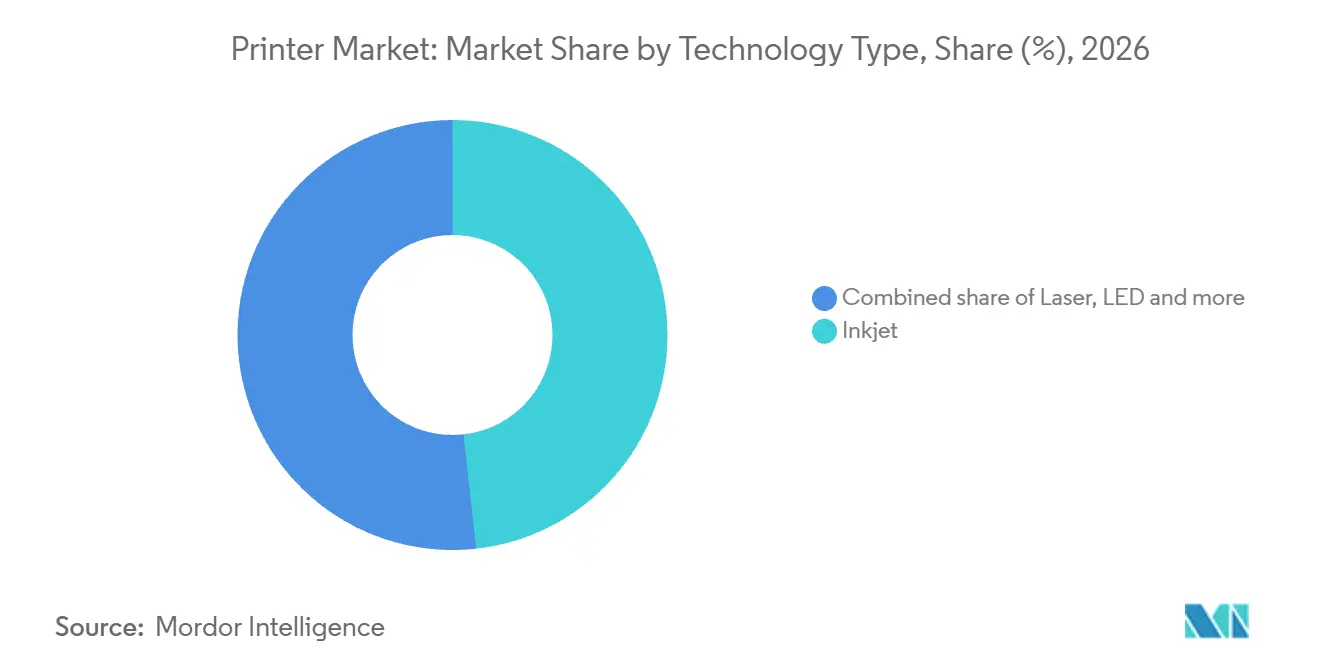
- 印刷技術別では、インクジェットが2026年のプリンター市場規模の48.24%のシェアでリードし、サーマル(ダイレクトおよびトランスファー)プリンターは2027年から2032年にかけて4.9%のCAGRで成長をリードすると予測されています。
- 接続性では、有線プリンターが2026年に53.96%のシェアでリードし、ワイヤレスモデル(Wi-Fi、NFC、BT)は2027年から2032年にかけて4.95%のCAGRで最も速く成長すると予測されています。
- 出力タイプでは、カラーが2026年に58.72%のシェアを占め、2027年から2032年にかけて4.4%のCAGRが予測される最も速く成長するセグメントです。
- エンドユーザーアプリケーションでは、商業・小売が2026年に52.21%のシェアでリードし、ヘルスケアと物流は2027年から2032年にかけて5.8%のCAGRで最も速く成長すると予測されています。
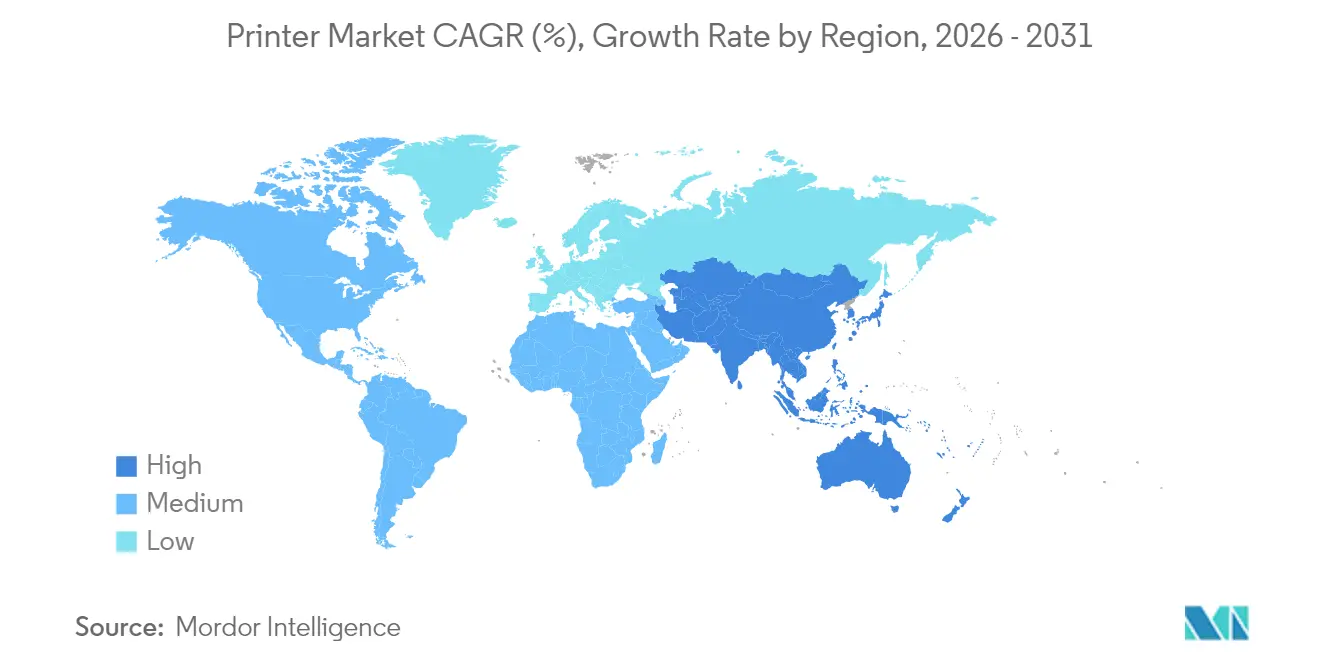
- 地域別では、アジア太平洋が2026年に41.32%のシェアでリードし、2027年から2032年にかけて4.8%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋地域における産業用サーマルベルプリンター需要を押し上げるEコマース小包量の急増 | +2.1% | アジア太平洋内の中国 | 短期(2年以内) |
| 新興国市場における中小規模オフィス・在宅オフィス向けインクタンク・エコタンクモデルの急速な普及による総所有コストの低減 | +1.9% | インドおよび北米 | 中期(2〜4年) |
| 規制上の理由による重要文書のセキュアなハードコピーアーカイブ | +0.8% | 北米内のコロラド州 | 長期(4年以上) |
| 短納期ラベル向けUV硬化型インクジェットプリンターを推進するパッケージングのプレミアム化 | +1.6% | オーストラリアおよびアメリカ合衆国 | 中期(2〜4年) |
| LEDプリンターおよびバイオベーストナーへの移行を加速するサステナビリティへの誓約 | +0.5% | アジア太平洋内のオーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域における産業用サーマルラベルプリンター需要を押し上げるEコマース小包量の急増
小包の増加は、既存機器が対応しなければならない業務量を増大させることで、産業用サーマルラベルプリンターの需要を下支えする可能性がある。中国の宅配便取扱量は2025年に1,990 ビリオン 件に達し、2024年から13.6%増加した。[1] これによるハードウェアの機会は、配送事業者が既存機器で増加した業務量を吸収できない場合に、ラベリングのスループットを追加することにある。
新興国市場における中小規模オフィス・在宅オフィス向けインクタンク・エコタンクモデルの急速な普及による総所有コストの低減
低ランニングコストは、新しいデバイスが回収しなければならない継続的な費用を削減することで、インクタンクプリンターを小規模オフィスにとって魅力的なものにする可能性がある。2025年11月のインタビューで、Epsonインド法人社長のサンバ・ムーシーは、インクタンクのコストを1ページあたり0.2〜0.3インドルピー(1,000ページあたり2.26〜3.38 米ドル)と推定した。彼は、従来のカートリッジ式インクジェットおよびレーザー印刷を1ページあたり2〜4インドルピー(1,000ページあたり22.56〜45.13 米ドル)と位置づけた。詰め替えカートリッジは彼の比較では1ページあたり約0.6インドルピー(1,000ページあたり6.77 米ドル)のコストがかかる。2025年度第4四半期、Epsonは新興市場および北米において、強化された販売施策に牽引され、SOHOおよびホーム向け大容量インクタンクの販売が好調であったと報告した。カートリッジ詰め替えに対しても引用されたコストの低さは、既存の詰め替えユーザーをインクタンク販売の関連ターゲットとし、新品カートリッジを交換する購買者を超えた提案を拡大させる。
規制上の理由による重要文書のセキュアなハードコピーアーカイブ
規制された記録保管は、基盤となるトランザクションシステムがコンピューター化されている場合でも、印刷業務を維持することができる。コロラド州の2025年薬局規則は、コンピューター化された処方箋および長期療養施設のチャートオーダー記録を使用する店舗に対し、電子記録の例外を条件として、毎日のハードコピートランザクション印刷物の保管を義務付けた。この例外には、2年間のオンライン検索と毎日のバックアップが必要であった。また、印刷可能なトランザクションファイルまたは編集ロックアウト、および規制検査のためのアクセスも必要とした。毎日の印刷物ルートに従う店舗にとって、24時間ごとの信頼性の高い出力はコンプライアンス上の価値を持つ一方、電子条件を満たす店舗は検索・検査可能な記録に依存する。
短納期ラベル向けUV硬化型インクジェットプリンターを推進するパッケージングのプレミアム化
ラベル加工業者は、デジタル能力を活用して断片化したジョブミックスに対応するとともに、生産アウトプットを増加させることができる。2026年3月までに、Jet Technologiesはオーストラリアの加工業者PDQ Labelsに2台目のSCREEN Truepress Jet L350UV SAIの設置を完了した。PDQは、短納期および多品種製品バリアントに対応するため、より多くの作業をデジタル生産に移行していた。別途、ロサンゼルスの加工業者Cover LabelはDomino N610iからN730iデジタルUVインクジェットラベルプレスに2025年にアップグレードした。Cover Labelはアップグレードにより生産速度と1シフトあたりのラベル生産枚数が2倍になったと述べた。[2] これらの設置事例は、PDQ Labelsにおけるジョブミックスの柔軟性とCover Labelにおける1シフトあたりのアウトプットという異なる理由でUVインクジェット能力を追加する加工業者を示しており、サプライヤーは速度だけでなく両方の面で競争している。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| トランザクション印刷量を縮小させる企業のクラウド移行 | -1.3% | アメリカ合衆国およびカナダ | 長期(4年以上) |
| 消耗品価格を押し上げ、中小企業のアップグレードを遅らせる原材料コストの上昇 | -0.8% | アジア太平洋内の日本 | 短期(2年以内) |
| 欧州における低コストレーザー製品の発売を制限するRoHS3コンプライアンスコスト | -0.3% | 欧州連合およびグレートブリテン | 中期(2〜4年) |
| 融サービスにおける小切手および帳票印刷を抑制するデジタル署名の普及 | -0.2% | 欧州内のポルトガル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
トランザクション印刷量を縮小させる企業のクラウド移行
デジタルトランザクションへの代替は、専用の紙出力を必要とするビジネス活動の割合を減少させる可能性がある。米国財務管理協会(AFP)の調査では、アメリカ合衆国およびカナダの組織が2025年にB2B支払いの26%を小切手で行っており、2022年から7ポイント低下した。小切手による受取はB2B支払いの25%を占め、2022年から5ポイント低下した。これらの変化は支払いと受取の両方をカバーしており、2025年には調査対象の企業支払いフローのうち紙の小切手を通過する割合が小さくなった。企業の購買者がトランザクションを紙から移行するにつれ、残りのアウトプットが専用印刷能力のコストを正当化しなければならず、機器拡張のハードルが高まる。
消耗品価格を押し上げ、中小企業のアップグレードを遅らせる原材料コストの上昇
消耗品価格の上昇は、新しいハードウェアが継続的な供給コストを露出させる場合にプリンターの交換を正当化することを難しくする可能性がある。Brother Industries Ltd.の国内販売子会社であるブラザー販売株式会社は、2025年4月10日付で一部の日本向け消耗品価格を約5〜15%改定した。この改定は、110品目のインクカートリッジの出荷価格と、57品目のレーザープリンター用トナーおよびドラムの出荷価格および定価を対象とした。別途、HP Inc.は2025年度第4四半期において、業界コストの上昇と市場の軟調さを背景に、グローバルのプリンター顧客がハードウェアのリフレッシュ決定を遅らせたと報告した。Brotherの一部改定は、交換プリンターが負担しなければならない継続的なコストを示しており、HPが報告したリフレッシュ遅延と並んでアップグレードへのハードルとなっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プリンタータイプ別:
フリート統合が多機能需要を支える多機能プリンターは2026年のプリンター市場規模の60.4%のシェアを占め、プリンタータイプ別で最大のセグメントとなった。2025年10月14日、ミッド・アンド・ウェスト・ウェールズ消防救助局はVision(Office Automation)Limitedに75台の新いA3/A4多機能デバイスの契約を授与した。このプログラムは、管理、指揮、消防署サイトにわたる多機能デバイスとモノクロA4プリンターの混在フリートを置き換えるために設計された。多機能モデルへの統合は、複数の運用拠点にわたる明確な交換プログラムを生み出し、フリート仕様を単独のデバイスリフレッシュよりも強力な販売ルートにしている。
大判プリンターは最も速く成長するセグメントであり、2027年から2032年にかけて4.75%のCAGRが予測されている。英国の商業印刷業者Printvisionは、2025年9月にレスターにswissQprint Kuduフラットベッドプリンターを設置し、大判、展示会、ディスプレイ業務に対応した。産業・生産用プリンターはパッケージング出力に対応しており、Pratt Industriesが2025年6月に報告したように、HP PageWide T1195iは設置から6ヶ月以内にHPのグローバルPageWide設置ベースで最高生産量のプレスとなった。これらの事例は、商業印刷業者が受注できる業務の拡大と、パッケージング生産資産の集中的な使用を区別している。したがって、販売提案はアプリケーションによって変わり、商業印刷業者が受注できる業務の拡大からパッケージング業務内の生産強度の支援へと変化する。


注記: 個別セグメントのシェアはレポート購入時に入手可能
技術タイプ別:
詰め替え式インクジェットの普及とサーマル製品の発売が需要を形成インクジェットは2026年のプリンター市場シェアの48.24%を占め、技術別で最大のセグメントとなった。Canonは2025年にインクジェットプリンターの販売台数が増加し、主に詰め替え式インクタンクモデルが牽引したと報告した。Seiko Epson Corp.が内部で追跡したSOHO・ホーム向け大容量インクタンクハードウェアの世界販売台数は、2025年度に約1,370万台であり、2024年度の約1,310万台と比較された。CanoとEpsonにとって、詰め替え式モデルの設置台数はインクジェットのハードウェア規模を追加台数の実証済みソースに結びつけている。
サーマル(ダイレクトおよびトランスファー)プリンターは最も速く成長するセグメントであり、2027年から2032年にかけて4.9%のCAGRが予測されている。2026年2月、SATO Corp.はCL4/6-SXRラインの好調なスタートを報告し、2025年度から2030年度にかけて世界累計販売台数30万台を見込んだ。CL4-SXRおよびCL6-SXRはダイレクトサーマルとサーマルトランスファー印刷の両方に対応している。SATOは好調なスタートを、市場ニーズに基づいて開発されたデザインと早期の販売機会を生み出したプリセールス活動に帰した。これは、デザインの適合性と早期の販売開発が、印刷方式そのものと並んでハードウェア採用の実際的な決定要因であることを示している。

注記: 個別セグメントのシェアはレポート購入時に入手可能
接続性・インターフェース別:
有線オプションとポータブルワイヤレス需要の共存有線接続が最大のセグメントポジションを保持し、2026年に53.96%のシェアを占めた。ジンバブエの2025年8月25日付DFM/DC/02/2025のVenor Projectsへの発注は、ワイヤレス機能とともに、USB 2.0 PC、USBメモリ、イーサネットネットワーク接続を備えた1台の高耐久カラープリンターをカバーした。この組み合わせは、購買者が多機能構成の中で有線接続オプションを指定できることを示しており、印刷機能そのものと並んでインターフェースの幅広さが重要であることを示している。この仕様に対応するサプライヤーにとって、ワイヤレス機能は要求されたUSBおよびイーサネットポートの代替にはなれない。
ワイヤレス(Wi-Fi、NFC、BT)プリンターは最も速く成長するセグメントであり、2027年から2032年にかけて4.95%のCAGRが予測されている。2025年10月17日、フィリピン建設産業庁はADECS International CorporationからEpson WF-100ポータブルプリンター2台を発注した。WF-100はEpsonによれば、モバイルプロフェッショナル用途向けに設計されており、内蔵ワイヤレス接続とWi-Fi Directに対応している。ポータブルハードウェアとダレクトワイヤレス接続を組み合わせることで、場所の柔軟性が機器提案の一部となり、有線接続が実用的でない場所での印刷タスクにサプライヤーが対応できるようになる。
出力タイプ別:
カラーのリーダーシップとモノクロの独自要件カラーは最大の出力セグメントであり、2026年に58.72%のシェアを占め、2027年から2032年にかけて4.4%のCAGRが予測される最も速く成長するセグメントでもある。電子情報技術産業協会(JEITA)は2025年に日本国内および海外合計で432万台のカラー複合機出荷を記録し、2024年の95%に相当した。2025年4月のレポートで、ハドソンバレーコミュニティカレッジの学内印刷部門は、Canon imagePRESS V800sを設置する前にカラーの需要が増加し、モノクロの需要が減少していたと述べた。この購買者レベルのシフトは、JEITAのカラー複合機出荷シリーズ全体が減少する中でも、カラー能力への投資根拠を生み出している。
モノクロプリンターは、カラー出力がリードするセクターの中で独自のオフィス要件に対応できる。2025年7月21日、フィリピン専門職規制委員会ダバオ市第XI地域事所は、6台のモノクロインクタンクプリンターの見積もりを要請した。この要請は2回の入札失敗の後に行われ、オフィス業務とステークホルダーサービスを意図した用途として特定した。このような仕様は、サプライヤーに明確な単色機器の機会を与え、カラー出力の全体的なリーダーシップよりも必要なオフィス機能がデバイス選択においてより有用となる。
エンドユーザーアプリケーション別:
小売統合とヘルスケアサービスが異なるルートを生み出す商業・小売アプリケーションが最大のセグメントを形成し、2026年に52.21%のシェアを占めた。2026年10月までに、Toshiba Global Commerce Solutionsはベルギーのコルライトグループの150店舗に年初来454台のセルフチェックアウトシステムを設置したと報告した。完全なチェックアウト構成にはToshiba BV420プリンターが含まれており、デバイスを店舗システムの展開に組み込んでいる。これにより、チェックアウト展開に結びついた潜在的な機器販売ルートが生まれ、プリンターはより大きな小売システムの一部として供給される。プリンターサプライヤーにとて、小売統合関係へのアクセスは、スタンドアロンデバイスのプロモーションと同様に重要となる可能性がある。
ヘルスケアと物流アプリケーションは最も速く成長するセグメントを形成し、2027年から2032年にかけて5.8%のCAGRが予測されている。Epsonの2026年7月23日の発表では、ノースダコタ州のタウナー郡医療センターが約30台のEpsonビジネスインクジェットデバイスを導入したことが説明された。Liberty Business Systems, Inc.がA3多機能およびA4カラー・モノクロデバイスを含むマネージドプリント環境を実装した。別途、バッキンガムシャー・ヘルスケアNHSトラストは2025年5月13日にAltodigital Networks Limitedにマネージドプリンターサービス契約を授与した。この導入と契約は合わせて、ヘルスケア購買者がデバイス採用とサービス責任を組み合わせる方法を示しており、サポートされるハードウェア構成がサプライヤーの提案の一部となっている。
地域分析
アジア太平洋プリンター市場
アジア太平洋は2026年のプリンター市場規模の41.32%のシェアを占め、2027年から2032年にかけて4.8%のCAGRが予測される最も速く成長する地域である。IDCは、日本と中国を除くアジア太平洋地域が2026年第2四半期にインドの継続的な成長に牽引され、ハードコピー周辺機器出荷の前年比成長率が最も高かったと報告した。日本は逆の方向に動き、JEITAは2026年上半期に148万台のプリンター出荷を記録し、2025年上半期合計の94%に相当した。オーストラリアは独自のオフィス機器用途を追加しており、OKI Data Australiaの2025年10月のモノクロLED製品が大量印刷職場に対応している。インド主導の出荷成長は地域拡大の根拠を支持する一方、日本の減少とオーストラリアの大量印刷オフィスへの注力は、サプライヤーに異なる国レベルの要件を与えている。
北米と欧州の事例は、確立された商業印刷アプリケーション向けに調整された機器を強調している。2026年1月、Canonカナダは全国キャンペーン向けの高品質カード紙、ポスター、広告、段ボールおよびコロプラスト素材のために、Hemlock PrintersのバーナビーファシリティにRonik製テキサスフラットベッドプリンターを設置した。欧州では、イタリア中南部のDigibux Printがエージェンシー、イント産業、主要クライアント向けにAgfaのJeti Bronco H3300 HSハイブリッドインクジェットプレスを稼働させている。HemlocとDigibuxでは、機器のアプリケーション特化型能力がキャンペーンおよびイベント生産への投資と結びついている。
南米では、ブラジルのパラー州検察庁が2025年7月25日にプリンター、トナー、紙の価格登録調達を裁定・承認した。HP社は2025年10月下旬時点でアルゼンチンにIndigo 6K+デジタルラベル・パッケージングプレスの設置が実施されていると報告した。中東・アフリカでは、南アフリカの司法・憲法開発省が2025年3月4日にBompembe IT Servicesに北西州地方事務所向け254台のプリンターの単発契約を授与した。Heidelberg Gulfは、Yess Labels DubaiがLabelexpo Europe 2025で初のGallus Oneデジタルラベルプレスに署名したと報告した。パラーの登録と南アフリカの契約は公共調達規則に従う一方、アルゼンチンの設置とドバイの契約は加工業者の需要を資本機器の販売サイクルに結びつけている。
規制の枠組みと見通し
この比較は、公共調達資格、製品適合性、使用済み製品管理の観点から選択された法域をプリンター機器メーカーの視点で検討している。英国の欄はグレートブリテンのRoHSルートを扱っており、その適合マーク取り決めは北アイルランドとは異なる。ブラジルの家庭用逆物流システムにはプリンターカテゴリーが含まれており、専門、企業、医療サービス機器および特定の大量排出廃棄物は除外されている。したがって、ブラジルの家庭用プリンターサプライヤーはこの逆物流システムの下で義務を負うが、除外された専門、企業、医療サービス機器のサプライヤーは負わない。
規制テーブル
| 決定要因 | アメリカ合衆国 | 英国 | 中国 | ブラジル |
|---|---|---|---|---|
| 主要当局 | 米国環境保護庁および米国エネルギー省連邦エネルギー管理プログラム(FEMP) | 製品安全・基準局 | 国家市場監督管理総局 | 環境・気候変動省 |
| 主要な規制手段または方向性 | ENERGY STAR バージョン3.2および連邦調達資格 | グレートブリテンRoHS規則2012およびCEまたはUKCAマーキング | コンピューター接続印刷デバイスおよび多機能プリンター複合機向け中国強制認証(CCC)規則 | 家庭用電子機器逆物流およびSisrev-BR |
| 商業的効果 | 対象連邦調達は法定免除を条件として、ENERGY STAR認証またはFEMP指定製品を必要とする | メーカーは組み立て前に、試験またはその他の方法でコンポーネントの適合性を実証する | 対象市場参入には認証とCCCマーキングが必要 | 既存義務に基づく家庭用プリンターの回収管理と報告 |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
メーカーにとって、アメリカ合衆国は法定免除を伴うチャネル特化型連邦調達要件に対して「高」を受け、ENERGY STAR バージョン3.2は新バージョンが開発中でないため「変化なし」を支持している。英国は、メーカーが組み立て前にコンポーネントの適合性を実証しなければならないことから「中」を受けるが、グレートブリテンにおけCEまたはUKCAマーキングの柔軟性によってバランスが取られており、EUおよびGBのRoHS整合が継続することを条件に「変化なし」となっている。中国は、認証とCCCマーキングが対象市場参入を制限し、調達チャネル要件よりも広いアクセス条件を課すことから「中」を受け、「変化なし」は他の製品カテゴリーを対象とした2026年の認証方法移行を反映している。ブラジルは、家庭用プリンターサプライヤーが初期販売を超えた逆物流管理を担うことから「中」を受け、「変化なし」はSisrev-BRの2026年9月18日付の既存義務に基づく登録・報告の整理を反映している。
バリューチェーンの段階
バリューチェーンは、機器供給、ワークフロー展開、アプリケーション管理を比較し、ハードウェア販売と設置済みシステムに付随するサービスを分離している。2025年、CanonはHeidelberger Druckmaschinen AGへのデジタル印刷機器の供給を開始し、商業・産業用プリンターの販売チャネルを拡大した。[3] この比較は、メーカー間の供給と機器ユーザーへのダウンストリームサービスを区別している。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| デジタル印刷機器供給 | Canon Inc.などの機器メーカー | 機器販売 | 機器供給とチャネル配送ニーズの整合 | 供給とパートナー展開スケジュールの調整 |
| デバイス展開とワークフロー統合 | Ricoh USAなどの展開・ワークフロープロバイダー | 展開・統合サービス | 個別の印刷、ファックス、コピータスクを統合ワークフローに移行 | 展開時に画像処理、スキャン、文書ルーティングを設定 |
| アプリケーション管理 | Ricoh USAなどのマネージドアプリケーションプロバイダー | アプリケーション管理サービス | 手動文書ルーティングと不完全なアプリケーションフォーム | ルーティングを自動化し、ハードウェアとソフトウェアを一括管理 |
| 情報源: Mordor Intelligence | ||||
ハードウェア販売とアプリケーション管理は、プリンター展開の異なる時点で価値を獲得する。Canonはカットシート機器の販売増加を報告し、機器段階の収益をチャネルリーチに結びつけた。Ricohのグローバルフットウェア小売業者との取り組みでは、プリンター、ファックス、コピー機を複合機に統合することで文書ルーティングとアプリケーション処理の管理役割が維持され、デバイス数の削減が関連するサービス業務を排除しなかった。
競合環境
市場集中度
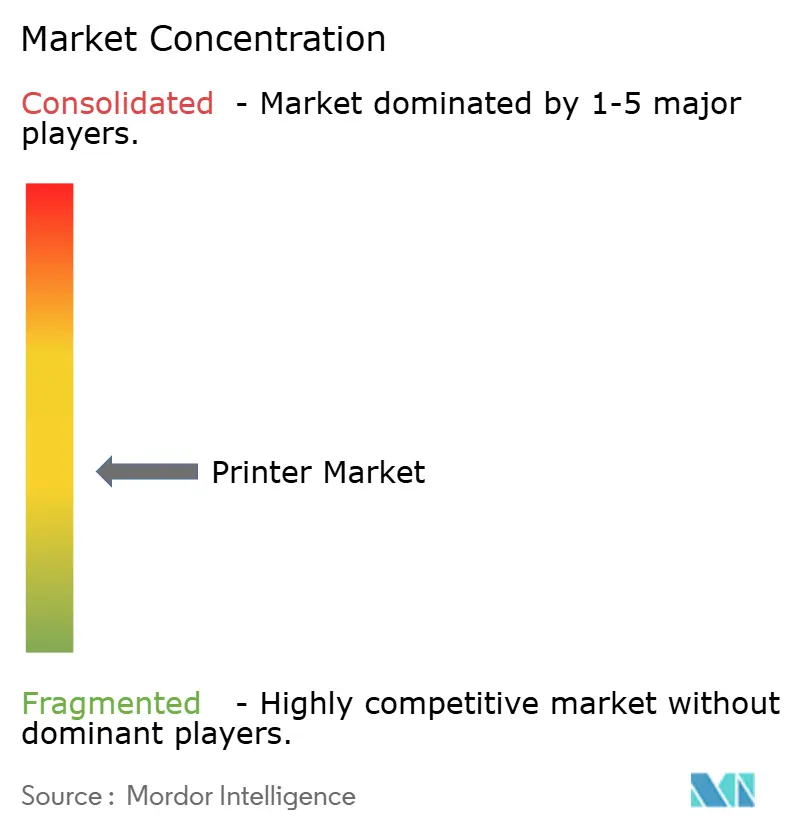
競争はHP Inc.、Canon Inc.、Seiko Epson Corp.、Brother Industries Ltd.、Xerox Corporationなどの主要参加者を中心に、確立されたメーカーの間で適度に集中している。HPは2026年度第3四半期の印刷部門純収益が3.9 ビリオン 米ドルであり、2025年度第3四半期から2%減少し、消費者向け収益が2%減、商業向け収益が1%減となったと報告した。このセグメントには消耗品が含まれており、その収益は3%減少し、ハードウェア台数は同期間に7%減少した。したがって、競争は次のデバイス販売を獲得するだけでなく、設置済み印刷関係の価値を守ることも含んでいる。
企業は企業統合とローカルプラットフォームアライアンスを活用して印刷事業を拡大している。2025年7月1日、Xerox Corporationの親会社であるXerox Holdings Corporationは、純負債および引受負債を含む1.5 ビリオン 米ドルでLexmark International, Inc.の買収を完了した。2025年8月、Brother Industries Ltd.はアフリカでのプリンターおよびオールインワン事業を拡大するため、Dots for Inc.との資本・業務提携に合意し、プリンターの専門知識とパートナーのローカルネットワークを組み合わせた。この買収は既存の印刷事業を統合する一方、Brotherの合意したアライアンスはアフリカでの拡大への意図されたルートとしてローカルアクセスに対応している。
Canonの2025年の軟調な業績とHPのセキュリティ重視の発表は、延期されたオフィス投資と並んで機能差別化を示している。Canonは欧州および米国での投資延期を背景に2025年の印刷事業部門の売上が低下し、特に米国でオフィス複合機と商業印刷の需要が軟調であったと報告した。2026年3月24日、HPはLaserJet Pro 4000/4100およびEnterprise 5000/6000シリーズに量子耐性BIOSとファームウェア整合性保護を搭載して発表した。HPは内部分析により、2026年1月時点のSMBモデルおよび2025年3月時点のエンタープライズモデルについて、BIOSとファームウェア整合性を保護する量子耐性スキームを持つ同クラスの競合他社は存在しないと述べた。SMB購買者に対して、HPは発表されたプリンター保護をWorkforce Experience PlatformおよびオプションのSecurity Managerと組み合わせ、デバイスの整合性をフリート全体のセキュリティコンプライアンスと管理に結びつけた。
プリンター産業のリーダー
-
HP Inc.
-
Canon Inc.
-
Seiko Epson Corp.
-
Brother Industries Ltd.
-
Xerox Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
プリンター市場 このレポートでカバーされる企業
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corporation
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- FUJIFILM Business Innovation Corp.
- Kyocera Document Solutions
- Zebra Technologies Corp.
- Dell Technologies Inc.
- Toshiba Tec Corp.
- Sharp Corp.
- Mimaki Engineering Co.
- Roland DG Corp.
- Agfa-Gevaert N.V.
- Brady Corp. (Datamax-O’Neil)
- BIXOLON Co. Ltd.
- SATO Corp.
- TSC Auto ID Technology
市場参加者にとっての主要機会
これらの機会は、米国政府購買者による定期的なカタログ注文、セキュリティ重視の調達、集約されたプリンター購入を比較している。連邦、州、地方、部族機関は、2024年9月6日から2027年9月5日の発注期間中にGSAの政府全体プリンターBPAを使用できる。近期のサプライヤーの機会は、既存のベンダーおよびOEMペアリングを通じて追加の購買者注文に対応することである。
市場機会テーブル
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 機関カタログを通じた定期的なプリンター注文 | 設定されたカタログは技術およびOEM製品変更に対して四半期ごとに更新される | 定期的なプリンター要件を持つ対象機関 | 数量と構成計画を機関カタログに組み込む | BPAへの新規ベンダーのオンボーディングは終了している | HP Inc.とのABM Federal |
| サプライチェーン管理を伴うプリンター調達 | BPAはNISTベースのサプライチェーンリスク要件と運用管理を統合している | サプライチェーン管理を優先する対象政府機関 | プリンターの提案と配送プロセスを必要な管理に合わせる | 運用管理はハードウェア選択を超えたタスクを拡大する | Canon Inc.とのThe Lioce Group Inc. |
| 調整された大量プリンター注文 | GSAは需要集約と数量割引を潜在的な節約メカニズムとして特定している | プリンター要件を統合する連邦機関 | 数量割引を要請する前に数量と構成を調整する | 参加購買者間での要件の整合 | Konica Minolta Inc.とのMicroTechnologies LLC |
| 情報源: Mordor Intelligence | |||||
BPAの発注期間は2027年9月5日に終了し、記載されたベンダーおよびOEMペアリングにとって近期の注文チャネルとなっている。GSAは機関カタログの作成により調達時間を約5日に短縮できると述べている。この条件付きの優位性は使用可能な仕様と迅速な注文対応を優先する一方、BPAオンボーディングの終了は新規ベンダーの直接参入を制限している。ロスターに含まれないサプライヤーは別の調達ルートが必要であり、記載された企業はカタログを注文に転換するための限られた期間を持っている。
最近の産業開発事情 プリンター市場
- 2026年9月:Seiko Epson Corp.はスポーツ用品、自動車部品、工業製品などの三次元物体への直接印刷のためにインクジェット技術とロボティクスを組み合わせたシステムであるCONTOURJETを発表した。
- 2026年3月:HP Inc.はLaserJet Pro 4000/4100およびEnterprise 5000/6000シリーズに量子耐性BIOSとファームウェア整合性保護を搭載して発表した。HPは内部分析により、2026年1月時点のSMBモデルおよび2025年3月時点のエンタープライズモデルについて、BIOSとファームウェア整合性を保護する量子耐性スキームを持つ同クラスの競合他社は存在しないと述べた。
- 2026年3月:Canon U.S.A., Inc.はアメリカ合衆国においてimageFORCE C1935Pコンパクトカラー単機能プリンターおよび1643シリーズデスクトップモノクロ多機能・単機能プリンターを発表した。これらのモデルは注文・出荷可能であった。
プリンター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルプリンター市場は、世界中で販売された完全なプリンターハードウェアからの年間メーカー収益を測定しています。家庭用、ビジネス用、機関用、公共部門用のプリンターデバイスをカバーし、統合スキャン機能を持つ多機能プリンターを含みます。
スコープの除外:インクおよびトナー、紙、プリンターサービス契約、スタンドアロンスキャナー、および別途販売されるプリンター交換部品は除外されます。
セグメンテーションの概要
- プリンタータイプ別
- 多機能
- スタンドアロン・単機能
- 大判
- 産業・生産用
- 技術タイプ別
- インクジェット
- レーザー
- LED
- サーマル(ダイレクトおよびトランスファー)
- ドットマトリックス
- 接続性・インターフェース別
- 有線
- ワイヤレス(Wi-Fi、NFC、BT)
- 出力タイプ別
- カラー
- モノクロ
- エンドユーザーアプリケーション別
- 住宅用
- 商業・小売
- 教育機関
- 企業
- 政府
- ヘルスケアと物流
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- GCC
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
電子情報技術産業協会(JEITA)の年次プリンター出荷シリーズなどの公開ソースは機器量のチェックを提供し、米国国勢調査局の国際貿易データセットは関連するプリンター分類の輸出入追跡に役立ちます。ユーロスタットのProdcom統計は欧州メーカーの年間販売生産額と物理的生産指標を提供し、世界知的所有権機関の知的財産統計は販売指標としてではなく技術活動の文脈を提供します。
メーカーの提出書類と投資家向け資料はプリンターデバイスを消耗品やサービスから分離し、価格と製品ミックスの解釈に役立てることができ、信頼できるプレス、公共調達通知、製品発表は地域活動とリフレッシュタイミングを裏付けることができます。これらのソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
インタビューおよび調査の採用は、グローバル地域にわたる消費者、ビジネス、機関、公共部門の購買者にサービスを提供するプリンターメーカーおよびブランドリーダー、コンポーネントおよびチャネルの販売・サービスリーダー、マネージドプリントプロバイダー、調達・フリートマネージャーをカバーする。構造化された質問は、デバイス定義、出荷、実現価格、交換タイミング、製品ミックス、チャネルカバレッジ、地理的ウェイトの二次推定をテストし、企業規模および上級、機能、管理職の役割にわたる代表性を持つ。相反する証拠は的を絞ったフォローアップと独立した出荷、生産、貿易指標との比較を引き起こし、残るギャップはアナリストレビューのための文書化された範囲として保持される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:42% |
| 中位層:46% | 機能・ユニットリーダー:39% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:20% | マネージャー:41% | 南北アメリカ:25% |
市場規模算定と予測
境界が完全なプリンターデバイス販売に整合されると、グローバルメーカーのハードウェア収益のトップダウン推定が構築され、出荷量、出荷額と平均販売価格ミックス、メーカーの印刷開示、生産データ、貿易フローを使用して地域とデバイスクラスに配分される。これらの指標は台数の変化と高価値デバイスへのシフトを区別し、観察された収益と出荷パターンから地域およびセグメントシェアを導出するのに役立つ。選択的なボトムアップチェックは、主要クラスにわたってサンプリングされたデバイス量に観察されたハードウェア価格を乗じ、その結果をサプライヤーおよびチャネルのロールアップと比較する。直接カバレッジが薄い場合、地域の出荷、生産、貿易比率がレビューのための境界推定を提供する。2027年〜2032年については、シナリオ分析が観察された収益と出荷トレンドを引き継ぎながら、プリンター交換、インクタンクミックス、生産・ラベル需要、デジタル代替を変動させ、一次回答者が各変数の方向性とタイミングが調達・チャネル条件に適合するかどうかを確認する。セグメントと地域の推定がグロール合計に調整される際、説明されないギャップはサポートされていないカテゴリーに割り当てられるのではなく、レビューのために特定されたまま残る。
データ検証と更新サイクル
アナリストは市場推定を独立した出荷、販売生産、貿易、メーカー収益シグナルと照合し、外れ値と前年比または地域差異をソース定義と報告期間に対してチェックする。初期調整後、第2のアナリストが境界処理、計算、重要な前提をレビューし、未解決の異常はサインオフ前にソースチェックまたは回答者への再連絡を引き起こす。証拠ベースは年次で更新され、重要なイベントがプリンター需要または供給を変化させる場合はサイクル間で更新され、納品前に新たなレビューが行われる。
Mordor Intelligenceのプリンター市場推定と他の公表推定との比較
公表された推定は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合がある。グローバルプリンター市場は、世界中で販売された完全なプリンターハードウェアからの年間メーカー収益を測定している。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれる。境界が完全なプリンターデバイス販売に整合されると、グローバルメーカーのハードウェア収益のトップダウン推定が構築され、出荷量、出荷額と平均販売価格ミックス、メーカーの印刷開示、生産データ、貿易フローを使用して地域とデバイスクラスに配分される。これらの指標は台数の変化と高価値デバイスへのシフトを区別し、観察された収益と出荷パターンから地域およびセグメントシェアを導出するのに役立つ。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 73.46 ビリオン 米ドル(2027年) | |
| グローバル市場調査出版社A | 78.9 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定は2年後の本レポートの2027年値73.46 ビリオン 米ドルを7.4%上回っている。公表された収益分類には3Dプリンターが別のプリンタータイプとして含まれており、製品範囲を広げている。 |
| グローバル市場調査出版社B | 54.5 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定は2年後の本レポートの2027年値73.46 ビリオン 米ドルを25.8%下回っている。その予測はベース年後により緩やかな収益パスをたどり、後年の推定が低くなっている。 |
Mordor Intelligenceのアナリストは市場推定を独立した出荷、販売生産、貿易、メーカー収益シグナルと照合し、外れ値と前年比または地域差異をソース定義と報告期間に対してチェックする。
レポートで回答される主要な質問
プリンター市場の規模成長見通しは?
2027年の73.46 ビリオン 米ドルから2032年までに90.67 ビリオン 米ドルに拡大し、2027年から2032年にかけて4.3%のCAGRを記録すると予測されています。
プリンター機器の需要を牽引するものは何ですか?
小包取り扱い、インクタンクのランニングコスト経済性、短納期ラベル生産が需要を支えています。中国の宅配便取扱量は2025年に1,990 ビリオン 件に達しました。
最大のシェアを持つプリンタータイプはどれですか?
多機能プリンターが2026年に60.4%のシェアを保持しました。大判プリンターは2027年から2032年にかけて4.75%のCAGRで最も速く成長すると予測されています。
プリンターハードウェアで競合する企業はどこですか?
主要参加者にはHP Inc.、Canon Inc.、Seiko Epson Corp.、Brother Industries Ltd.、Xerox Corporationが含まれます。
デジタル化はプリンターサプライヤーの見通しにどのような影響を与えますか?
デジタル代替はトランザクション印刷要件を弱める可能性があります。2025年に調査対象の米国およびカナダの組織によるB2B支払いの26%が小切手で行われており、2022年から7ポイト低下しました。
プリンター機器の販売と成長をリードする地域はどこですか?
アジア太平洋が2026年に41.32%のシェアを保持し、2027年から2032年にかけて4.8%のCAGRで最も速く成長すると予測されています。