
ディープパケットインスペクションおよび処理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
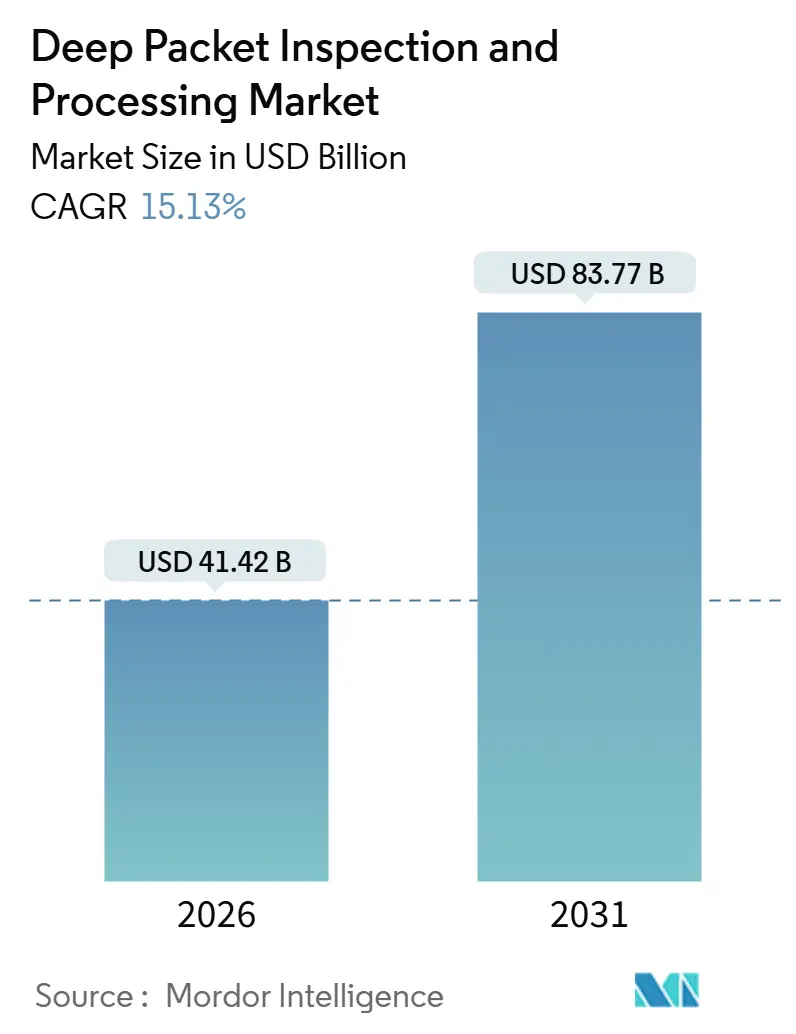
| 市場規模 (2026) | 41.42 十億米ドル |
| 市場規模 (2031) | 83.77 十億米ドル |
| Growth Rate (2026 - 2031) | 15.13 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
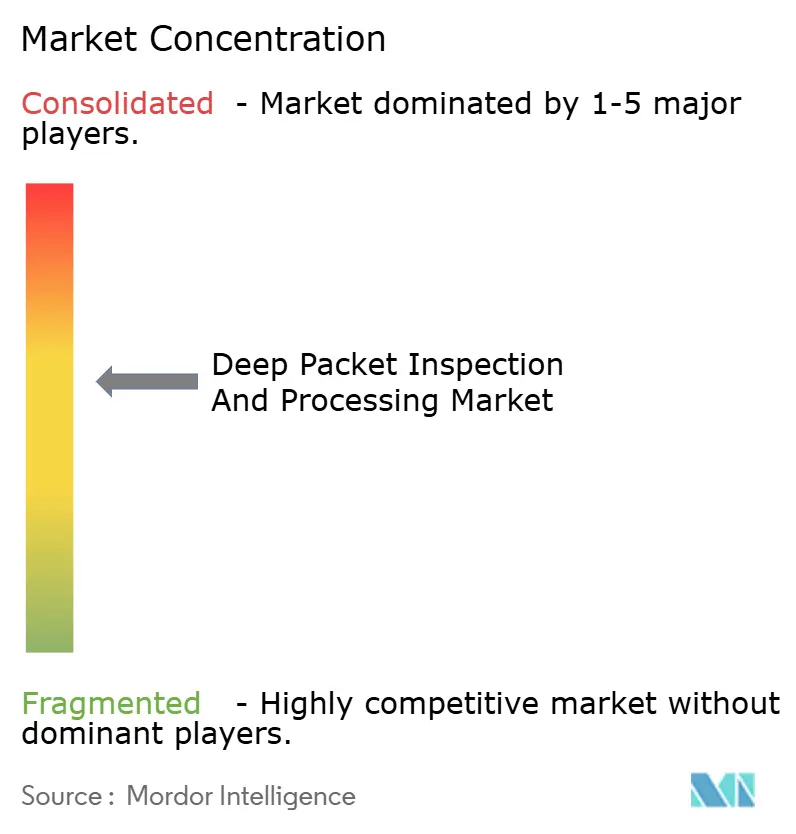
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるディープパケットインスペクションおよび処理市場分析
ディープパケットインスペクション市場規模は2026年に414億2,000万米ドルと評価され、2031年までに837億7,000万米ドルに達する見込みで、年平均成長率15.13%に相当します。暗号化されたウェブトラフィックが現在エンタープライズセッションの95%超を占めており、セキュリティチームは復号化なしにパケットレベルの可視性を求めています。5Gネットワークスライシングはユーザープレーン内にポリシー施行機能を組み込み、通信事業者は無線エッジでフローを検査することを余儀なくされています。さらに、ゼロトラストフレームワークはすべてのパケットの継続的な検証を必要とし、境界という概念の残滓を消し去りつつあります。ソフトウェア定義エンジンは専用アプライアンスを凌駕しています。これは、通信事業者やクラウドプロバイダーが、ブランチサイトの10Gbpsからハイパースケールデータセンターのテラビット速度まで柔軟に拡張できる弾力的な容量を必要としているためです。規制も追い風となっており、欧州のデータ保持規則および中東の合法的傍受義務により、サービスプロバイダーは遅延およびプライバシーのガードレール内で最長2年間メタデータをアーカイブすることが求められています。
主要レポートポイント
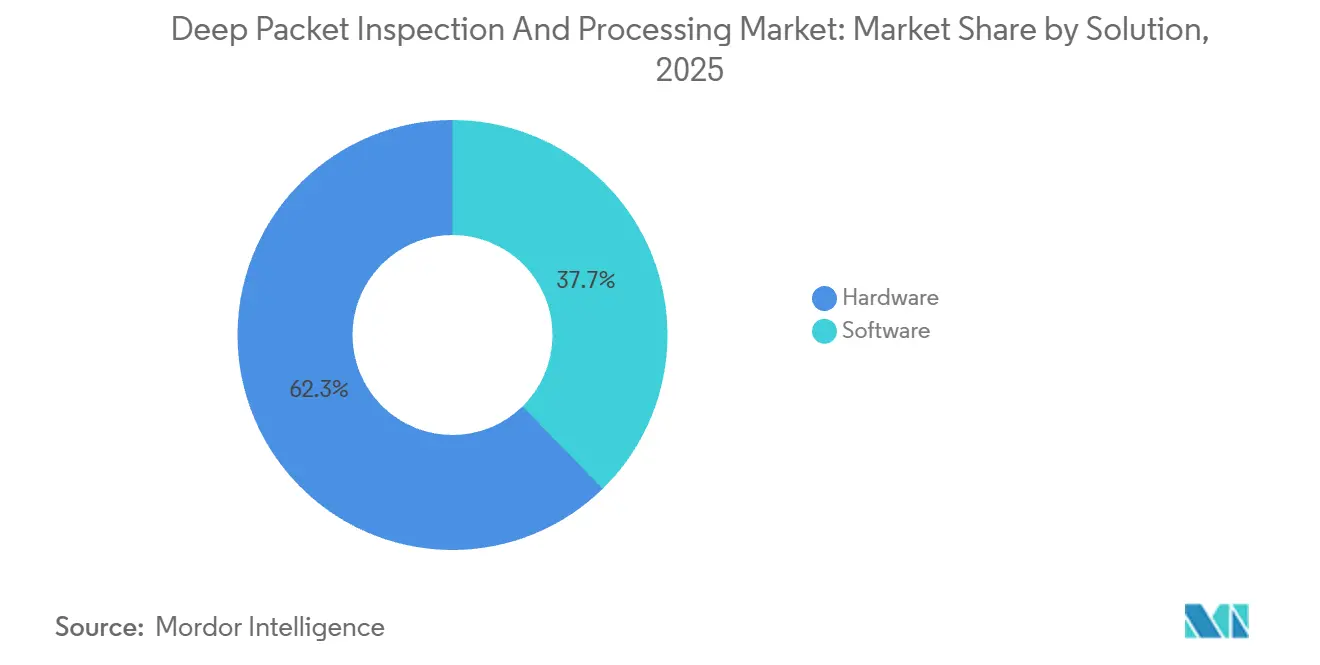
- ソリューション別では、ハードウェアが2025年のディープパケットインスペクション市場シェアの62.32%をリードし、ソフトウェアは2031年までに年平均成長率18.41%で拡大する見込みです。
- 展開モード別では、オンプレミス導入が2025年収益の71.51%を占め、クラウドおよびサービスとしてのソフトウェアモデルは年平均成長率17.23%で成長すると予測されています。
- アプリケーション別では、トラフィック管理およびサービス品質が2025年に38.43%のシェアを占め、ネットワークパフォーマンス監視は2031年に向けて年平均成長率17.32%で進展しています。
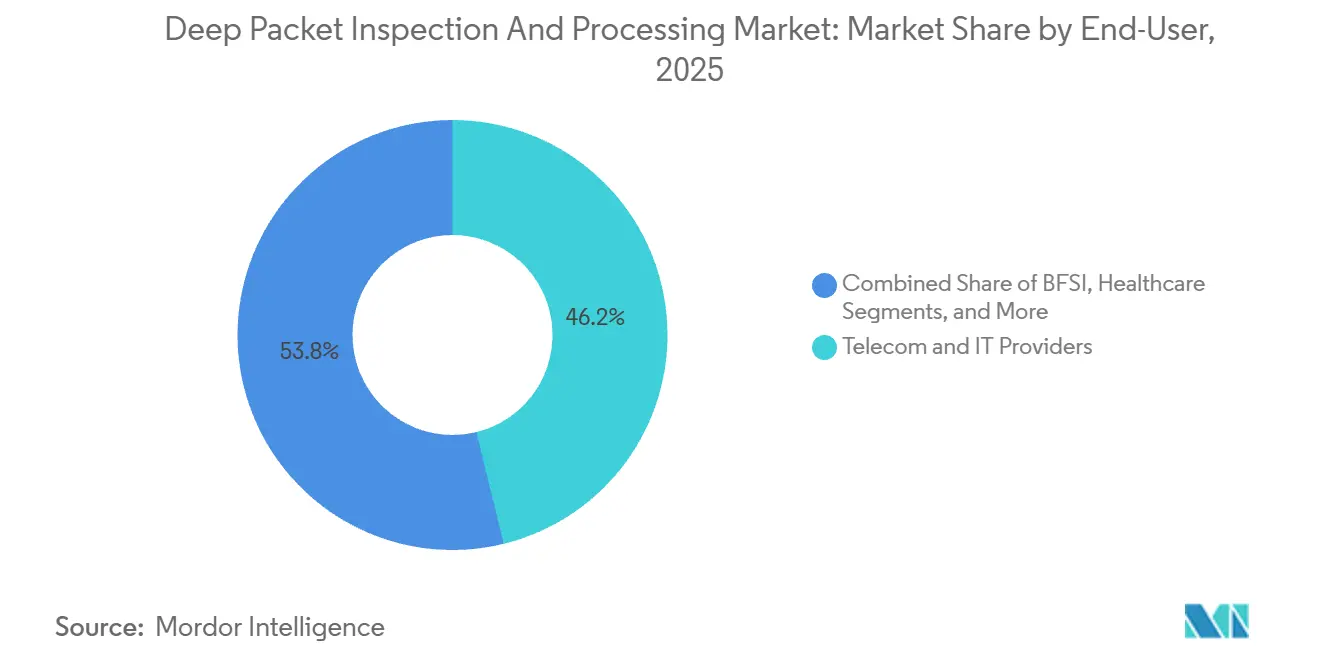
- エンドユーザー別では、テレコムおよびITプロバイダーが2025年に46.17%のシェアで首位を占め、テレメディシンの拡大に伴いヘルスケア分野の採用が年平均成長率18.31%で加速しています。
- 組織規模別では、大企業が2025年支出の64.76%を占めましたが、マネージドサービスの成熟に伴い中小企業は年平均成長率15.69%で成長する見込みです。
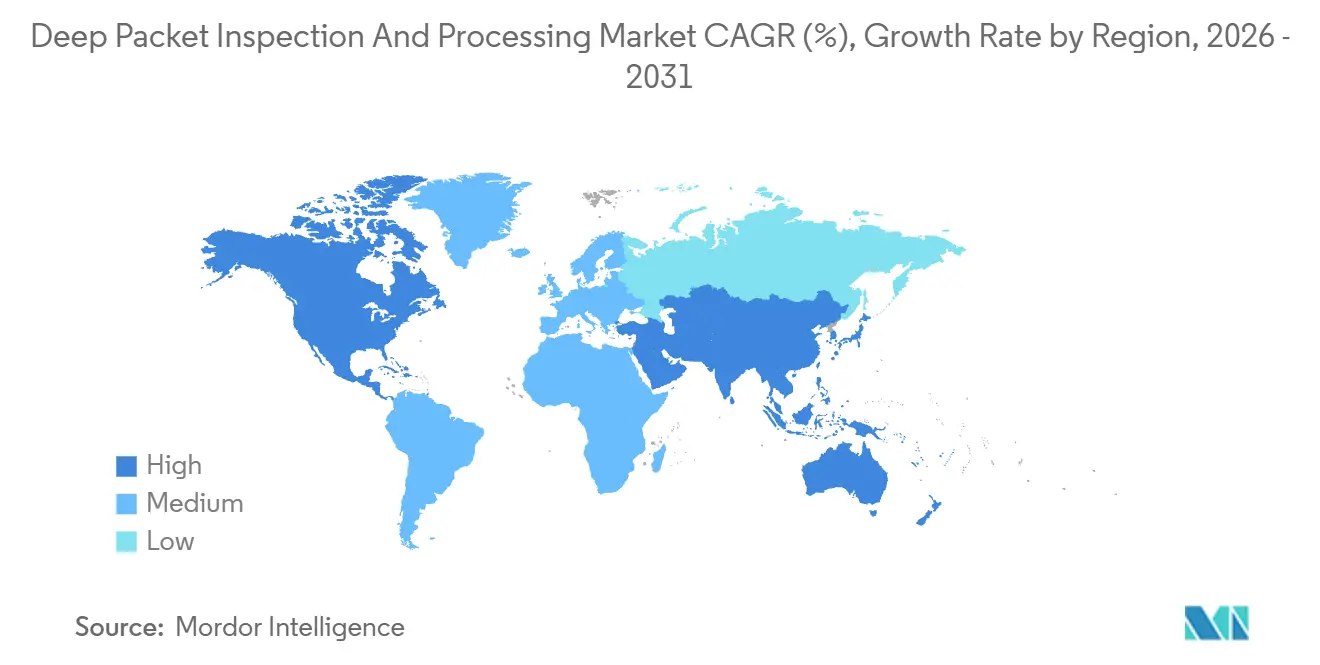
- 地域別では、北米が2025年に33.26%のシェアで最大地域にとどまり、アジア太平洋地域は5Gの展開を背景に年平均成長率16.19%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 暗号化トラフィック可視化ツールの急増 | +3.2% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| ポリシー対応DPIを推進する5Gネットワークスライシング | +2.8% | アジア太平洋地域コア、中東および南米へ波及 | 長期(4年以上) |
| データ保持および合法的傍受の法的義務化 | +2.1% | 欧州、中東、インド、オーストラリア | 短期(2年以内) |
| ゼロトラストセキュリティのためのAI駆動トラフィック分析 | +2.6% | 北米および欧州、アジア太平洋地域金融ハブでの早期採用 | 中期(2〜4年) |
| エッジおよびIoTマイクロセグメンテーション要件 | +1.9% | グローバル、ドイツや日本などの製造業地域での早期成果 | 長期(4年以上) |
| DPIとSASEプラットフォームの統合 | +2.5% | 北米および欧州、アジア太平洋地域と中東へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
暗号化トラフィック可視化ツールの急増
TLS 1.3はレガシーエンジンがアプリケーションフィンガープリンティングのために解析していた証明書交換を廃止し、ベンダーはペイロードの復号化の代わりに暗号スイートパターン、証明書の有効期間、ハンドシェイクタイミングを活用した分析ツールを提供するようになりました。Cisco社の暗号化トラフィック分析(Encrypted Traffic Analytics)およびipoque社の暗号化トラフィックインテリジェンス(Encrypted Traffic Intelligence)は、現在4,000以上のアプリケーションを95%の精度で分類し、銀行が完全に暗号化されたセッション内のデータ漏洩の試みを発見することを可能にしています。米国国立標準技術研究所(National Institute of Standards and Technology)は2024年のガイドラインでこのアプローチを支持し、監視ニーズとプライバシー保護のバランスを取ることを示しました。2025年にこれらのツールを採用した企業は、高度な脅威の平均検知時間を34%短縮し、アナリストの時間を修復作業に充てることができました。
ポリシー対応DPIを推進する5Gネットワークスライシング
スタンドアロン5Gコアはコントロールプレーンとユーザープレーンを分離し、通信事業者が自動運転、産業オートメーション、拡張現実向けの専用スライスを販売できるようにしています。[1]インターネット技術標準化機構(Internet Engineering Task Force)、「TLS 1.3および暗号化クライアントハロー(Encrypted Client Hello)」、ietf.org各スライスは固有の遅延および信頼性のエンベロープを持つため、超高信頼低遅延通信で1ミリ秒を下回ることもあるサービスレベルのしきい値を施行するためにパケットをインラインで検査する必要があります。NokiaのMXインダストリアルエッジ(MX Industrial Edge)はDPIをユーザープレーン機能内に組み込み、レガシーのサービスチェーニングと比べて処理遅延を40%削減しています。2025年にポリシー対応DPIを実装した日本および韓国の通信事業者は、プレミアムスライスを加入者1人あたり月額1.8〜2.3米ドルで収益化し、重い周波数コストを相殺しました。
ゼロトラストセキュリティのためのAI駆動トラフィック分析
ゼロトラストフレームワークは中規模企業においても毎日数十テラバイトの検査トラフィックを生成し、人間のアナリストを圧倒しています。FortinetのFortiAIおよびPalo Alto NetworksのPrecision AIソリューションは、通常のトラフィックをベースライン化して異常を浮き彫りにし、2025年のパイロットプログラムにおいて誤検知を60%削減し、インシデント対応コストを28%削減しました。この技術は、DPIをポリシー決定が転送アクションに変換される施行ポイントとして位置づける米国国立標準技術研究所(NIST)のゼロトラストアーキテクチャモデルと整合しています。AI駆動DPIを採用した金融機関は、ラテラルムーブメントの封じ込めを迅速化し、数百万ドル規模の侵害の支払いを防ぎました。
DPIとSASEプラットフォームの統合
セキュアアクセスサービスエッジ(Secure Access Service Edge)は、ファイアウォール、セキュアウェブゲートウェイ、ゼロトラストネットワークアクセスを単一のクラウドサービスに統合し、DPIがすべてのモジュールに情報を提供する分類エンジンを提供します。Zscalerのクラウドノードは毎日3,000億件以上のトランザクションを処理し、10ミリ秒未満のパスで暗号化トラフィックのデータ損失パターンとコマンドアンドコントロールアクティビティを検査しています。CloudflareのMagic WANは310都市のエニーキャストネットワーク全体に同様のロジックを適用し、グローバル企業がトラフィックをバックホールすることなく統一したポリシーを施行できるようにしています。SASEに移行した顧客は複数のポイント製品を集約し、2025年に広域ネットワークの費用を最大45%削減しました。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プライバシーへの反発とDPI透明性義務 | -1.8% | 欧州、北米および一部アジア太平洋市場へ拡大 | 短期(2年以内) |
| TLS 1.3 / QUICの採用増加によるペイロード可視性の制限 | -2.3% | グローバル、消費者向けインターネットおよびクラウドネイティブ環境で顕著 | 中期(2〜4年) |
| テラスケールインライン検査のための高い設備投資 | -1.4% | 南米、アフリカ、東南アジアの通信事業者 | 長期(4年以上) |
| 回避技術によるDPI有効性の低下 | -1.6% | グローバル、制限的政策地域で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プライバシーへの反発とDPI透明性義務
一般データ保護規則(General Data Protection Regulation)第5条は個人データの透明な取り扱いを義務付けていますが、DPIは必然的に電子メールアドレスや位置情報メタデータなどの識別子を含む可能性のあるペイロードを処理します。[2]欧州連合(European Union)、「一般データ保護規則(General Data Protection Regulation)第5条」、europa.eu市民的自由団体は2025年に、DPI由来の分析を通じた違法なプロファイリングを主張して欧州の3つの通信事業者に対して申し立てを行いました。欧州データ保護評議会(European Data Protection Board)は、通信事業者が検査フィールドおよび保持期間を詳述したデータ処理影響評価を公開することを義務付けるガイダンスを発出しました。法務チームはこの開示義務が通信事業者1社あたり200〜400万米ドルのコストになると見積もっています。カリフォルニア州消費者プライバシー法(California Consumer Privacy Act)の2024年改正も同様の義務を課し、米国のプロバイダーは検査プラットフォームに同意ワークフローを組み込むことを余儀なくされました。2025年に適法な根拠を示せなかった通信事業者は、インシデント1件あたり平均120万米ドルの罰則に直面し、一部はより侵入性の低い分析モデルに移行しています。
TLS 1.3 / QUICの採用増加によるペイロード可視性の制限
Google Chromeは2025年半ばまでにQUICのブラウザトラフィックシェアを42%に押し上げ、DPIエンジンがかつてアプリケーションの意図を推測するために解析していたトランスポート層メタデータを暗号化しました。TLS 1.3は暗号化クライアントハロー(Encrypted Client Hello)と組み合わせることで、ハンドシェイク完了まで宛先ホスト名を隠蔽し、ドメインベースのフィルタリングを妨げます。2025年にipoque社が公表したベンチマークによると、パケットサイズとタイミングに依存するヒューリスティック分類器は、暗号化QUICフローでは82%の精度しか維持できず、レガシーHTTPの97%を大きく下回っています。制限的な管轄の通信事業者は2024年から2025年にかけてコンテンツフィルタリングの有効性が23%低下したと報告しており、加入者行動に連動した分析収益が打撃を受けています。ベンダーは機械学習フィンガープリンティングで可視性を取り戻そうと競争していますが、完全なパケット透明性の窓は永遠に閉じられました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
仮想化が検査を再構築する中でソフトウェア採用が加速ハードウェアプラットフォームは2025年のディープパケットインスペクション市場の62.32%のシェアを維持しました。これは、通信事業者が暗号化トラフィックを回線速度で維持する400ギガビット製品でアプライアンスフリートを更新したためです。[3]CiscoのCatalyst 9000スイッチおよびJuniperのMXルーターはアクセラレーションブロックを統合し、外部タップの必要性を排除しています。並行して、ソフトウェアソリューションはクラウドネイティブ展開がコモディティサーバー上でコンテナ化された検査インスタンスを起動するにつれて、2031年まで年平均成長率18.41%で成長すると予測されています。FortinetのFortiGate仮想マシンを稼働する企業は、eコマースのピーク時に容量を自動スケールし、消費したコンピューティングリソースのみ支払います。この転換は、2025年に完了した欧州のトライアルで通信事業者の設備投資を28%削減したより広範なネットワーク機能仮想化の流れを反映しています。
ハイブリッドトポロジーが定着しています。銀行はデータセンターの境界を100Gbpsのハードウェアアプライアンスで固め、軽量エージェントがKubernetesクラスター内の東西トラフィックを監視し、Terraformなどのオーケストレーションエンジンに即時のポリシー展開のためのデータを供給しています。nDPIやlibprotoidentなどのオープンソースライブラリは、差別化された分析レイヤーを構築するマネージドサービスプロバイダーの間で支持を集め、かつて独自解析から生まれていた防御的な優位性を侵食しています。基本的な検査がコモディティ化するにつれて、ベンダーは脅威インテリジェンスフィードと機械学習の精度で差別化を図り、セキュリティ分析プラットフォームとの融合への道を開いています。


展開モード別:
遅延の懸念があるもののクラウドモデルが進展オンプレミスシステムは2025年収益の71.51%を占めました。この数字は、機密フローをサードパーティクラウドに経由させることを禁じる銀行および政府の規制によって形成されたものです。ペイメントカード業界データセキュリティ基準(Payment Card Industry Data Security Standard)はカード処理業者にPCI準拠施設内での検査を維持することを義務付け、アプライアンスの更新サイクルに縛り付けています。一方、クラウドおよびサービスとしてのソフトウェアの採用は、中堅企業がハードウェアの六桁の設備投資をはるかに下回る年間約15米ドル/ユーザーから始まるサブスクリプション料金を選択するにつれて、年平均成長率17.23%と予測されています。
遅延は依然として障壁です。ブランチトラフィックを地域のスクラビングハブにバックホールすると8〜15ミリ秒が追加され、VoIPの品質を低下させたりアルゴリズム取引を妨げたりするには十分です。ベンダーは310都市のインターネット交換ポイントにマイクロデータセンターを設置することで対応し、ユーザーの95%が検査ノードから50ミリ秒以内に位置するようにしました。スプリットトンネルの妥協案が生まれており、企業は機密性の高いワークロードをオンプレミスに保ちながらウェブトラフィックをクラウド検査に送信し、現在Palo Alto NetworksのSASE顧客の62%に採用されているハイブリッド設計を生み出しています。
アプリケーション別:
マイクロサービスの複雑化の中でパフォーマンス監視が急増トラフィック管理は2025年に38.43%のシェアを維持しました。これは、通信事業者がエンタープライズブロードバンドのサービスレベル契約を履行し、プライムタイムにストリーミングパケットを優先処理しているためです。しかし、ネットワークパフォーマンス監視は2031年に向けて年平均成長率17.32%で推移する見込みです。これは、サイト信頼性エンジニアがすべてのマイクロサービス境界を計装し、遅延スパイクをリアルタイムで検出しているためです。NETSCOUTのnGeniusONEはフローレコードとアプリケーションテレメトリを融合させ、遅いチェックアウトページが輻輳したリンクか脆弱なデータベースシャードに起因するかを特定します。侵入検知はランサムウェアやインサイダー脅威を阻止するために依然として重要であり、Fortinetのサンドボックスはペイロードがプロダクションネットワークにヒットする前にゼロデイエクスプロイトをブロックします。
合法的傍受とデータ保持はより小さなニッチかもしれませんが、プレミアムマージンをもたらします。欧州および中東の通信事業者は2025年に、ETSIに準拠した形式でレコードをエクスポートするプラットフォームに32億米ドルを費やしました。この機能はUtimacoやVerintなど少数のベンダーに限定されています。コンプライアンスのタイムラインによりこれらの契約は粘着性が高く、多くの場合5〜7年にわたり、コモディティ価格圧力からサプライヤーを保護しています。
エンドユーザー別:
ヘルスケアが最も成長の速いバーティカルとして台頭テレコムおよびITプロバイダーは、5Gスタンドアロンコアがリアルタイムポリシー施行のためにDPIをユーザープレーン機能に組み込む中、2025年収益の46.17%を生み出しました。VerizonとAT&Tは合わせて10億米ドル以上を投じて、テラビットスケールで暗号化QUICフローを検査できるコアをアップグレードしました。テレメディシンの拡大と病院がビデオ診察や電子健康記録にHIPAA準拠のコントロールを適用するにつれて、ヘルスケア支出は2031年に向けて年平均成長率18.31%で上昇すると予測されています。早期採用者は2025年にDPIが患者データの消費者向けクラウドドライブへの不正アップロードをブロックしたことで侵害インシデントを41%削減しました。
金融機関はDPIを不正分析に活用し、SWIFTメッセージを検査して異常な送金を検出し、従業員の情報漏洩の試みにフラグを立てています。小売業者はフローを分類してコンテンツ配信コストを最適化し、高マージンの製品ページをプレミアムリンク経由でルーティングし、ソフトウェアアップデートを廉価なピアリングパス経由で送信しています。政府機関は安定した購買者であり続けていますが、更新間隔を6年以上に引き延ばす長い調達サイクルに悩まされています。
注記: レポート購入時に全セグメントのセグメントシェアが利用可能
組織規模別:
マネージドサービスが中小企業を取り込む大企業は2025年支出の64.76%を占めました。これは、大企業がポリシーを調整しフローデータをSIEMプラットフォームと統合する専用のセキュリティオペレーションセンターを運営しているためです。中小企業は、マネージドセキュリティサービスプロバイダーが年間8,000〜10,000米ドルでDPIと拡張検知および対応をバンドルするにつれて、年平均成長率15.69%で成長すると予測されています。Arctic WolfおよびSecureworksは数千のテナントを集約し、シートあたりの検査コストを月額12米ドルまで引き下げ、継続的な監視を必要とするサイバー保険の義務を満たしています。
ランサムウェアの圧力が触媒となっています。攻撃者はスタッフが限られているものの六桁の身代金を支払うのに十分なキャッシュフローを持つ中堅企業をますます標的にしており、保険会社はDPI採用に対して平均20%のプレミア割引を付与して報います。引受業者が継続的なパケット可視性を補償範囲に組み込むにつれて、中小企業はベンダーにとって任意ではなく必須のアドレス可能なセグメントになっています。
地域分析
北米ディープパケットインスペクションおよび処理市場
北米は2025年のディープパケットインスペクション市場における支出の33.26%のシェアを維持しており、これはアルゴリズム取引を保護するためにサブミリ秒のテレメトリを必要とするハイパースケールクラウド構築者やォール街の金融機関によって支えられている。堅牢なファイバーバックボーンと高密度のIXPがレイテンシのペナルティを最小化し、オペレーターはユーザーエクスペリエンスを低下させることなくテラビットのインラインインスペクションを実行できる。2024年に公表された連邦ガイダンスは、企業に対して30日以内の侵害検知を義務付けており、継続的なパケット可視性に依存するゼロトラスト展開を定着させている。しかしながら、カリフォルニア州のCCPAなどの州レベルのプライバシー法は、オペレーター1社あたり1.8〜2.4 ミリオン 米ドルのコンプライアンスコストを追加し、一部のワークロードをより粒度の低い分析モデルへと誘導している。
アジア太平洋ディープパケットインスペクションおよび処理市場
アジア太平洋地域は主要地域の中で最も高い16.19%のCAGRを記録すると予測されており、インドの通信事業者が5Gスペクトラムに190 ビリオン 米ドルを投資し、スライスマネタイゼーションのためにインラインDPIを備えたスタンドアロンコアを展開していることが背景にある。中国のサイバーセキュリティ法は国内データストレージおよび24時間以内の法執行機関へのアクセスを義務付けており、国内通信事業者向けに2025年のDPI調達額として2.1 ビリオン 米ドルを生み出している。日本の総務省は2025年にDPIをスライスのサービス品質識別子に連携させる技術標準を公表し、通信事業者が超高信頼サービスに対してプレミアム料金を請求できるようにした。韓国の通信事業者はDPIにAIを重ね合わせることで、2025年に分散型サービス拒否攻撃による障害時間を38%削減し、大規模な機械学習インスペクションのビジネスケースを実証した。
欧州・中東・アフリカおよび南米ディープパケットインスペクションおよび処理市場
欧州は強い需要と厳格なコンプライアンスのバランスを取っている。GDPRの透明性義務はEUデータ保持指令と衝突し、オペレーターはエクスポートされた記録内の加入者IDを匿名化することを余儀なくされており、このエンジニアリング刷新は2025年に大手通信事業者1社あたり15 ミリオン 米ドルを超えるコストをもたらした。一方、サウジアラビアおよびアラブ首長国連邦の中東規制当局は設計段階での合法的傍受を義務付けており、ETSI準拠を認証できるニッチベンダーに対して契約パイプラインを開いた状態に保っている。南米およびアフリカは資本予算と広帯域普及率の両面で遅れをとっているが、ブラジルの5Gセキュリティ規則草案および南アフリカのスペクトラムライセンスには検査条項が含まれており、2027〜2030年の展開に向けた潜在的な需要を示唆している。

規制環境
ディープパケットインスペクションおよび処理の導入は、セキュリティ管理義務とプライバシー制約の交差点に位置している。米国では、NIST SP 800-53 Rev. 5(プロトコル形式の自動執行に関する管理策SC-7(17)を含む)が、DPI対応ファイアウォールやゲートウェイを通じて一般的に実装され、規制対象の企業および公共部門環境における検査要件を強化している。世界的には、標準化活動が引き続きベンダーのコンプライアンス計画に影響を与えており、DPI実装のためのポリシー情報ベース(PIB)の管理・保守に関するITU-T勧告Y.2776(2024年)などが含まれる。
欧州では、GDPRの透明性および説明責任の義務が、DPIの設定、ログ記録、文書化の方法に影響を与えている。欧州データ保護会議(EDPB)は2026年5月、データ最小化、目的の限定、保持期間に焦点を当てた、標準化されたデータ保護影響評価(DPIA)テンプレート解説を公表した。通信分野では、欧州委員会が2026年にDigital Networks Act提案(COM(2026) 16)を公表し、電子通信フレームワークの要素を統合することで分断を減らそうとしている一方、BERECは2026年6月の意見書でネット中立性の考慮事項を強調し、追加の報告負担に疑問を提起した。これらの動きを総合すると、事業者はプライバシー保護型の検査設計と、合法的傍受・保持義務と並ぶより明確なコンプライアンス文書の整備に向かうことになる。
バリューチェーン分析
DPIのバリューチェーンは、パケット取得・転送(タップ、スイッチ、ルーター、SPAN/ミラーリング、仮想スイッチ)、検査・分類層(プロトコルパーサー、アプリケーション署名、暗号化トラフィック向けMLクラシファイア、ポリシーエンジン)、および下流の利用者(IDS/IPS、DLP、ZTNA/SASEエンフォースメントなどのセキュリティ管理、QoS/トラフィック管理、合法的傍受・データ保持のエクスポート)に及ぶ。多くの実装は、パケット転送機能が仮想化またはソフトウェア定義環境内のDPIノード機能へトラフィックを誘導するアーキテクチャに従っており、ITU-TのDPI機能アーキテクチャに関する取り組みと整合している。
供給側では、ハードウェアアプライアンスは高スループットNIC、ネットワークプロセッサASIC、FPGAアクセラレーションに依存しており、集中した半導体製造や国境を越えた物流への露出が生じている。これらの依存関係は、ネットワーキングハードウェアや半導体に影響を与える貿易・関税上の摩擦とともに、検査インスタンスがコモディティサーバーとクラウド基盤上でスケールする、ソフトウェア定義型かつクラウドネイティブ型のDPIへの移行を強化している。チャネル供給は一般的に、企業・通信事業者向けの直接販売、DPIを継続的なサービスに組み込むマネージドセキュリティサービスプロバイダー、そして主要ベンダー(例:Cisco、Nokia、Huawei、Palo Alto Networks、Fortinet、Sandvine、NETSCOUT)によるより広範なセキュリティ・可観測性スタックに検査が組み込まれたクラウドエッジプラットフォームを通じて行われる。
競争環境
上位5社のサプライヤー(Cisco、Palo Alto Networks、Fortinet、Nokia、Huawei)が2025年収益の約48%を支配し、加入者分析や暗号化トラフィックフィンガープリンティングなどのニッチを争う30社以上の専門企業が存在しています。大手企業はDPI、ファイアウォール、セキュアウェブゲートウェイを統合ライセンスの下でバンドルすることでロックインを獲得し、顧客の乗り換えコストを高めています。CiscoによるSplunkの2024年の280億米ドルの買収は、ネットワーク可視性とセキュリティ分析を融合させるトレンドを体現しており、クライアントにフロー、エンドポイント、脅威インテリジェンスの単一コンソールを提供しています。
エッジコンピューティングは新規参入者のためのホワイトスペースを開いています。Netifyなどのスタートアップは、従来のITベンダーがドメイン上の信頼性を欠く産業用ゲートウェイや自動運転車コントローラーに軽量な検査エンジンを組み込んでいます。差別化は生のスループットから機械学習の精度にシフトしており、Fortinetは毎日5億件のイベントでモデルを訓練し、Palo Alto NetworksはPrecision AIによる誤検知の60%削減を主張しています。特許出願は戦略的優先事項を裏付けています。CiscoはQUIC分類に関する14件の特許を申請し、HuaweiはAI駆動の5Gスライス向けトラフィック予測に関する22件を登録しています。
標準規格への準拠は参入障壁であり続けています。ISO/IEC 27001およびETSI合法的傍受認証は、政府および通信事業者の入札に参加する資格を制限し、長期の監査を資金調達できる組織にベンダーフィールドを絞り込んでいます。暗号化がペイロードの可視性を侵食するにつれて、フローレコードをエンドポイント、アイデンティティ、クラウドコントロールプレーンログなどの外部テレメトリと融合させるベンダーが、クローズドループオートメーションに必要なコンテキストを提供することでシェアを獲得するでしょう。
ディープパケットインスペクションおよび処理産業のリーダー企業
Cisco Systems, Inc.
Nokia Corporation
Huawei Technologies Co., Ltd.
Allot Ltd.
Enea AB
- *免責事項:主要選手の並び順不同
ディープパケットインスペクションおよび処理市場
- Cisco Systems, Inc.
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Allot Ltd.
- Enea AB
- Sandvine Corporation
- Bivio Networks, Inc.
- ipoque GmbH
- SolarWinds Worldwide, LLC
- Zoho Corporation Pvt. Ltd.
- AppNeta, Inc.
- Netify Inc.
- Fortinet, Inc.
- Juniper Networks, Inc.
- NETSCOUT Systems, Inc.
- Palo Alto Networks, Inc.
- Check Point Software Technologies Ltd.
- Procera Networks, Inc.
- WiseSpot Ltd.
- Utimaco IS GmbH
- Trend Micro Incorporated
- Zscaler, Inc.

市場機会と将来展望
主要な機会分野は、テスト要件がより形式化される中でのDPIデバイスのコンプライアンス対応検証とベンチマークである。ITU-Tは2026年1月に勧告Q.4082を承認し、ディープパケットインスペクションデバイスのテスト要件を定めた。これは事業者や規制対象企業の調達チェックリストを支援し、暗号化・高スループット条件下で再現可能な性能、精度、ポリシー適合性を証明できるベンダーに新たな余地を生み出している。
第二の機会は、暗号化トラフィックに対するプライバシー保護型の検査であり、TLS 1.3とQUICの採用によりペイロードの可視性が制約され、GDPR型の透明性義務が実装負荷を高めている領域である。2026年に発表された学術・業界研究、トークン化に基づくプライバシー保護型検査(BlindGate)に関するIEEEの取り組みや、検証可能なプライバシー保護型クラウド支援フレームワーク(FlexDPI、Journal of Information Security and Applications、2026年6月)は、完全な復号への依存を減らしつつポリシー執行と脅威検知を可能にする製品化の道筋を示している。同時に、ゼロトラストおよびSASE制御プレーンへのDPI統合は依然として活発な導入経路であり、2026年の技術ガイダンスでは、次世代DPIがZTNAのコンテキストとポリシー判断をどのように改善するかが強調されている。購入者にとって、これは攻撃対象領域やコンプライアンス負担を拡大せずにパケットレベルのコンテキストを支援する。
Recent Industry Developments in ディープパケットインスペクションおよび処理市場
- 2026年6月:CiscoはCisco Liveにおいて、AIエージェントをサポートしながら重要なITインフラを運用・防御するための統合アーキテクチャとして、Cisco Cloud Controlプラットフォームを発表した。これはDPIから得られる可視性とポリシー執行をより広範な管理プレーンに接続し、顧客がセキュリティ、可観測性、運用ワークフローを統合するにつれてベンダーロックインを強化する。
- 2026年4月:Ciscoは「UCC 5G UPF Configuration and Administration Guide」(Release 2026.02)を公表し、5Gユーザープレーン機能内でのレイヤー7プロトコル検査のための統合型ディープパケットインスペクションサービス(URI情報検出を含む)を詳述した。UPFへのDPIの組み込みは、アプリケーション認識型の課金と差別化された5Gサービスを支援しつつ、低遅延ポリシー執行のために検査をデータパス内に保持する。
- 2026年2月:Ciscoは、新興のエージェント型AIのやり取りやツールリクエストに対する意図認識型検査を追加した、Secure Access Service Edge(SASE)ポートフォリオへのAI主導のアップデートを発表した。このアップデートは検査エンジンが分類・制御できる範囲を拡大し、従来のアプリケーション識別を超えてDPIの利用事例をAI主導のセキュリティポリシー執行にまで広げる。


ディープパケットインスペクションおよび処理市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、有線・無線ネットワークを問わず、ネットワークパケットをリアルタイムで検査・分類(レイヤー2からレイヤー7)するディープパケットインスペクションおよび処理製品から得られる収益を対象とし、通信事業者、クラウド・データセンター事業者、企業、公共機関に販売されるものを含む。
対象範囲の除外事項:消費者向けエンドポイントセキュリティツール、ペイロードを検査しない純粋なフローモニタリング(NetFlow/IPFIXのみなど)、および導入済みシステムに関連するアフターマーケットサービス収益は除外する。
セグメンテーション概要
- ソリューション別
- ハードウェア
- ソフトウェア
- 展開モード別
- オンプレミス
- クラウド / SaaS
- アプリケーション別
- トラフィック管理およびQoS
- 侵入検知 / 防止
- データ保持および合法的傍受
- ネットワークパフォーマンス監視
- エンドユーザー別
- テレコムおよびITプロバイダー
- BFSI
- ヘルスケア
- 小売およびeコマース
- 政府および公共安全
- 組織規模別
- 大企業(従業員1,000名以上)
- 中小企業(SME)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- その他アジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東
- サウジアラビア
- UAE
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューによる検証の前に、実務的な市場境界を設定し、最初の需要と処理能力の見通しを構築するために用いられた。NIST、FCCの公表資料や公的申請書類、ITU指標、OECDのブロードバンド統計、ETSI技術仕様など各機関の公開資料を確認し、DPI導入を支えるトラフィック成長、プロトコルの変化、コンプライアンス要因を追跡した。
また、企業の年次報告書、投資家向け説明資料、製品文書、信頼性の高い報道も活用し、通信コア、企業セキュリティスタック、データセンターネットワークにおける導入パターンを追跡した。企業財務・インテリジェンス向けの有料サブスクリプションおよび特許データベースは、ベンダーの注力領域とDPI処理スループットおよび暗号化処理対応の方向性を確認する上で役立った。ここに挙げたデスクソースはあくまで例示であり、仮説の収集、明確化、相互検証には追加の公開情報および有料情報源も使用された。
一次インタビューおよび調査
一次調査は、通信ネットワークチーム、企業セキュリティ・ネットワーク運用の責任者、および導入パートナーへのインタビューと短時間の調査を中心に行われ、数値が一致しない場合は的を絞った追加確認を行った。これは世界市場であるため、主要な導入地域とユースケース(トラフィック管理、セキュリティ検査、ポリシー執行)を網羅するようにし、導入時期や価格帯に関する前提を現場の導入制約に照らして検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:32% | 経営層(CXO):18% | APAC:49% |
| ミッド層:47% | 機能/事業部門リーダー:31% | EMEA:29% |
| 小規模プレーヤー:21% | マネージャー:51% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、通信・企業ネットワーク投資の兆候、トラフィック成長、ポリシーおよびコンプライアンス要件を用いて、地域別の対象検査・処理支出を再構築するトップダウン方式から開始した。DPI需要は、スループットが上昇している場所、暗号化検査が求められる場所、事業者がセキュリティやサービス品質(QoS)執行のためにアプリケーション分類を必要とする場所と密接に関連している。
モデルの現実性を保つため、DPIエンジンおよびアプライアンスのサンプル価格、通信事業者およびデータセンター環境で導入される典型的なスループット帯、複数年にわたる導入サイクルに関するチャネル確認など、選択的なボトムアップ確認を用いて総計を裏付けた。使用した入力には、5Gコアおよびエッジ展開のペース、クラウドおよびデータセンターのトラフィック成長、検査ニーズに影響する暗号化セッションの割合、単位容量の傾向(導入あたりのGbpsおよびポート数)、性能ティア別の平均販売価格の推移などが含まれる。予測はシナリオ分析を用いて形成され、規制圧力、暗号化処理能力、ネットワーク現代化予算に関する回答者の予想に基づいて導入経路を調整し、それを年間収益結果に変換した。
ベンダー別または地域別の収益配分が直接観測できない場合は、一次調査からの範囲を適用して差異を処理し、その後、可視化された出荷・契約シグナルに整合させることで最終的な総計を現実的な範囲に保った。
データ検証と更新サイクル
明らかな過大計上や見落とされた領域を早期に発見できるよう、成果物はいくつかの段階でチェックされた。通信事業者の資本支出の方向性、公共ネットワーク現代化プログラム、暗号化トラフィック処理の観測された変化などの独立したシグナルと結果を比較し、地域・用途別に差異を検討した。
指標が想定範囲を外れた場合、分析担当者は前提を見直し、ソースの整合性を再確認し、選定した回答者に再度連絡して何が変化し、その理由を確認した。レポートは年次で更新され、導入や価格の前提を変える重大な事象が発生した場合には中間更新が行われる。提供前には、モデル全体と説明文が最終的な分析担当者によるレビューを受け、クライアントが入手可能な最新の見解を得られるようにしている。
Mordor Intelligenceのディープパケットインスペクションおよび処理市場規模と他の公表推定値との比較
ディープパケットインスペクションの公表市場価値がしばしば一致しないのは、各ソースが異なる製品ファミリーを混在させ、価格や時期に関して異なる前提を適用しているためである。また、一部の調査が隣接するセキュリティツールを含めたり、古い為替レートを使用したり、事業者や企業購入者による検証を行わずに暗号化検査導入の加速を想定している場合にも差異が生じる。
アフターマーケットサービス収益は本市場におけるMordor Intelligenceの対象範囲外であり、これが差異の一部を説明している。一部の発行元がハードウェア、ソフトウェア、ロングテールサービスを一つの収益プールに混在させているためである。残りの差異は通常、フローのみのモニタリングをDPIとして扱うかどうか、クラウドおよびデータセンターにおける仮想化DPIの計上方法、機器あたりの容量増加に伴う平均販売価格の段階的低下の扱い方から生じる。更新頻度も重要であり、5Gコア容量の拡大や暗号化ポリシーの強化に伴い、価格や導入時期が変化する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法における不足点 |
|---|---|---|
| Mordor Intelligence | USD 41.42 B (2026) | |
| 業界誌A | USD 11.10 B (2023) | より早い基準年と、コア検査ツールに近いと見られるより狭いDPIの捉え方を用いており、クラウドおよびデータセンターネットワークで使用される仮想化DPI処理を明確に考慮していない。 |
| 業界発行元B | USD 10.73 B (2024) | 市場をより小規模なDPIおよび処理収益の集合として捉えており、保守的な価格・導入前提を適用している可能性があり、その結果、通信事業者グレードのスループット向上や新しいポリシー執行のユースケースを過小評価する可能性がある。 |
この表は、対象範囲と時期が単なる成長方向に関する意見の相違ではなく、差異の主な要因であることを示している。含まれる項目が明確に示され、価格と導入サイクルが実際のネットワーク更新のシグナルに結び付けられている場合、市場総計は年ごとに再現・更新しやすくなる。


レポートで回答される主な質問
2026年のディープパケットインスペクション市場規模はどれくらいですか?
ディープパケットインスペクション市場規模は2026年に414億2,000万米ドルです。
2031年までのディープパケットインスペクションソリューションに期待されるCAGRはいくつですか?
収益は年平均成長率15.13%で拡大し、2031年までに837億7,000万米ドルに達すると予測されています。
最も速く成長しているソリューションタイプはどれですか?
ソフトウェアベースのDPIは、仮想化の普及に伴い年平均成長率18.41%で成長すると予測されています。
なぜアジア太平洋地域がDPIにとって最も速く成長している地域なのですか?
インド、中国、日本、韓国における大規模な5G投資とサイバーセキュリティの義務化が年平均成長率16.19%を牽引しています。
プライバシー規制はDPIの採用にどのような影響を与えていますか?
GDPRおよびCCPAの透明性ルールは、市場CAGRを推定1.8%削減するコンプライアンスコストを追加しています。
今日のDPIベンダーを差別化するものは何ですか?
AI駆動検知の精度、脅威インテリジェンスとの統合、ISO/IEC 27001などのコンプライアンス認証が主要な差別化要因です。
最終更新日:



