
欧州プリント回路基板市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
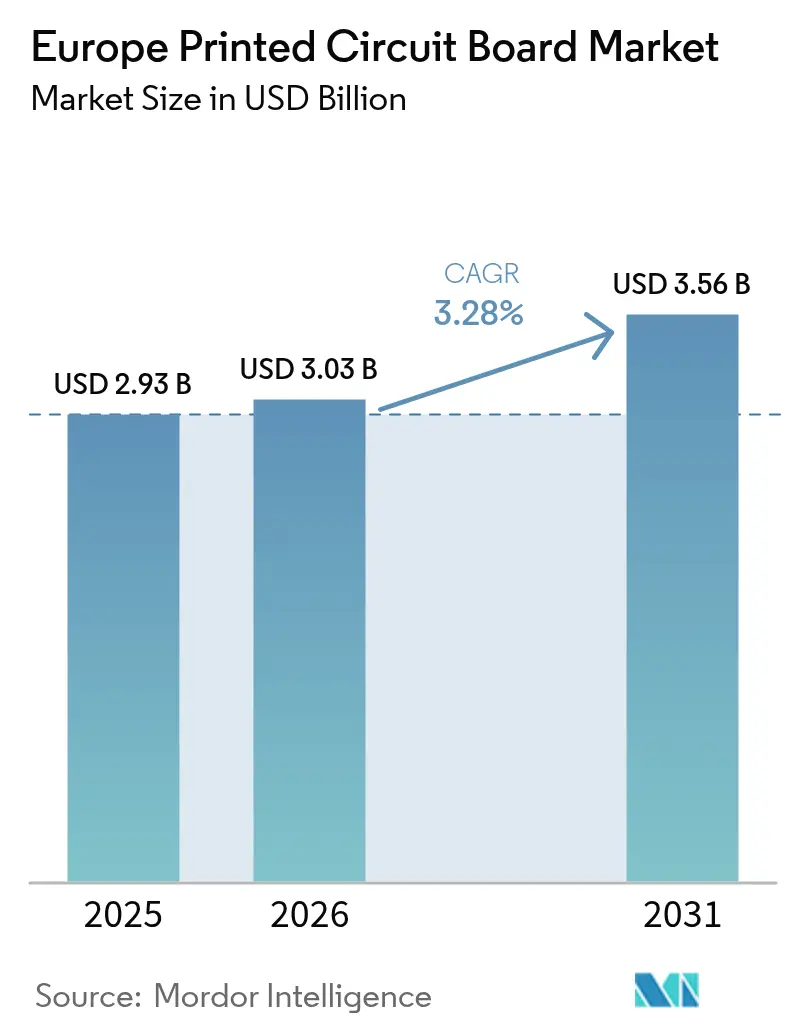
| 基準年の市場規模 (2025) | 2.93 十億米ドル |
| 市場規模 (2026) | 3.03 十億米ドル |
| 市場規模 (2031) | 3.56 十億米ドル |
| Growth Rate (2026 - 2031) | 3.28 % |
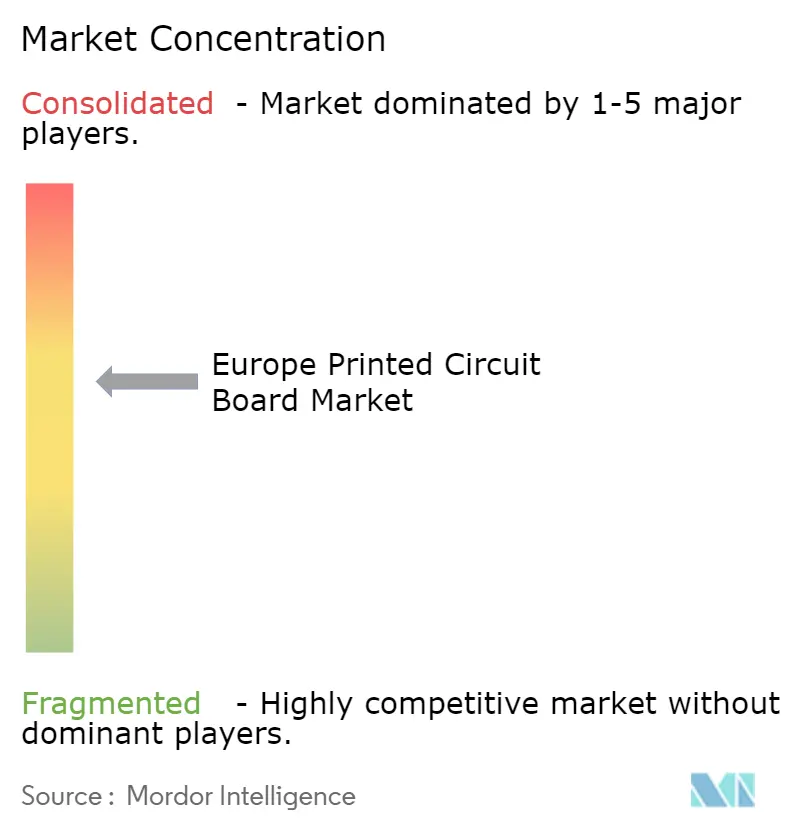
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州プリント回路基板市場分析
欧州プリント回路基板市場規模は2025年に29億3,000万USDと評価され、2026年の30億3,000万USDから2031年には35億6,000万USDに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.28%です。自動車の電動化、国内半導体パッケージング、データセンターのアップグレードが発注パターンを再編する中、需要は高密度インターコネクト(HDI)およびICサブストレートへとシフトしています。医療用ウェアラブル向けフレキシブル回路、通信機器向け低損失積層材、防衛システム向けリジッドフレックス形式が資本を獲得している一方、銅価格の変動とアジア中心の積層材調達が粗利益率を圧迫しています。IATF 16949およびAS9100認証を取得したティア1サプライヤーが自動車・航空宇宙分野の受注を集約しており、一方で多数のクイックターン専門業者は試作品および少量産業需要で引き続き繁栄しています。欧州チップス法に基づく国家補助金プログラムは、新規サブストレートファブへの実効資本コストを引き下げ、テスト・組立工場との地域的な共同立地を促進しています。
主要レポートのポイント
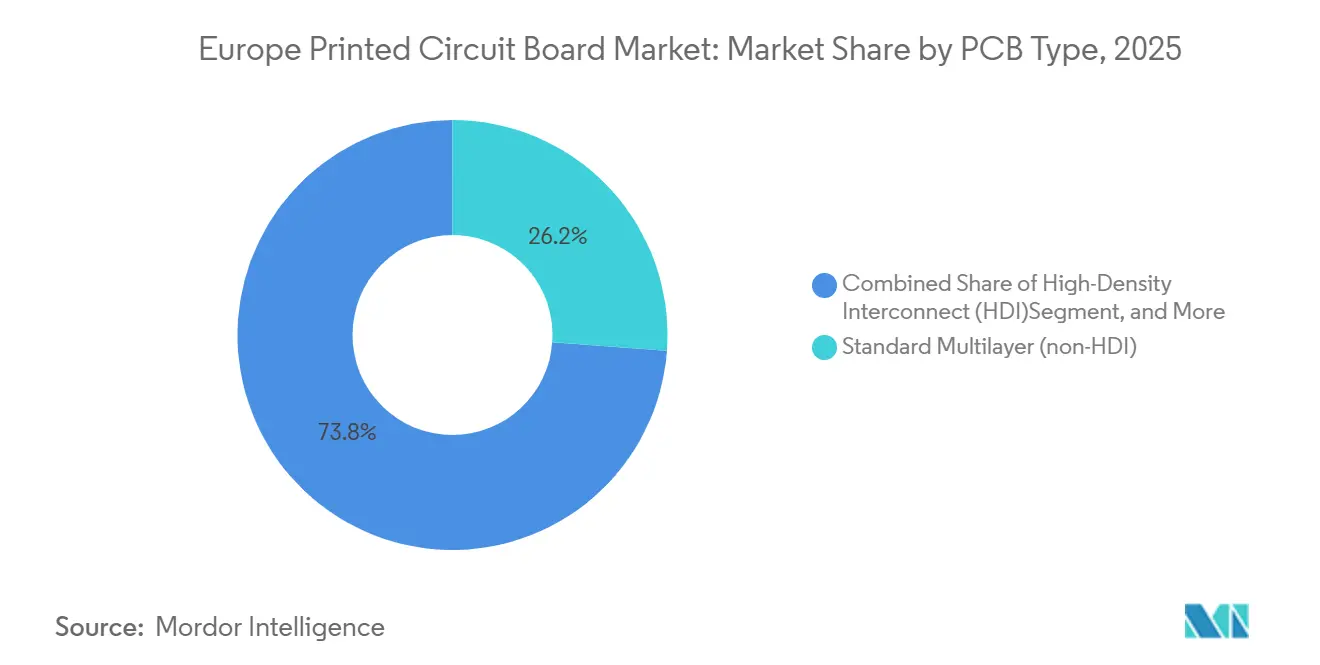
- PCBタイプ別では、標準多層基板が2025年の欧州プリント回路基板市場シェアの26.15%を占め、フレキシブル回路は2031年までに4.62%のCAGRで拡大すると予測されています。
- 基板材料別では、ガラスエポキシFR-4が2025年に41.59%の収益を獲得し、高速低損失積層材は2026年~2031年にかけて4.41%のCAGRで成長すると予測されています。
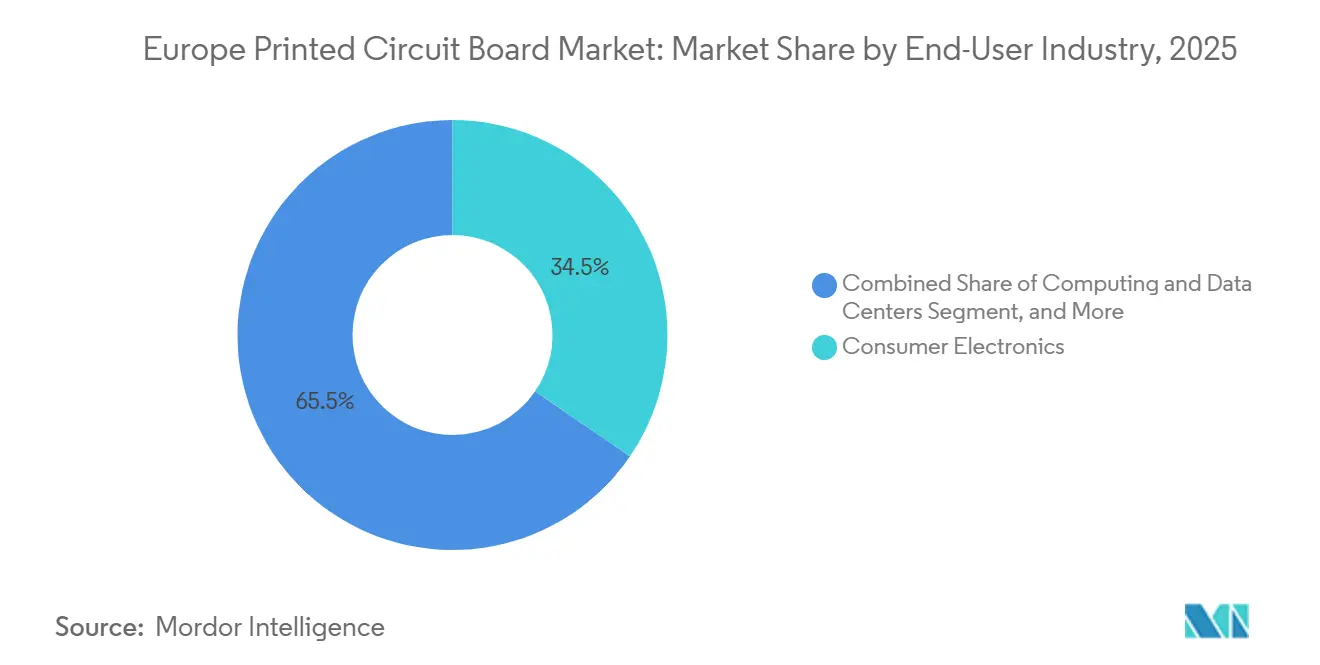
- エンドユーザー産業別では、民生用電子機器が2025年の需要の34.53%を占め、自動車および電気自動車向けアプリケーションは同期間に4.86%のCAGRで拡大しています。
- 地域別では、ドイツが2025年収益の43.77%を占め、英国が2031年までに4.34%のCAGRで最も速い成長を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
欧州プリント回路基板市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小型化および高密度インターコネクトPCBへの需要拡大 | +1.2% | ドイツ、英国、イタリア、欧州その他 | 中期(2~4年) |
| 先進的な自動車用PCBを必要とする電気自動車の急速な普及 | +1.5% | ドイツ、イタリア、欧州その他 | 中期(2~4年) |
| 欧州PCBファブにおける研究開発投資の増加 | +0.8% | ドイツ、英国、欧州その他 | 長期(4年以上) |
| 国内半導体およびパッケージング能力に対する政府補助金 | +0.9% | ドイツ、イタリア、英国 | 長期(4年以上) |
| REACH準拠ハロゲンフリー積層材に向けた規制の推進 | +0.4% | ドイツ、英国、イタリア、欧州その他 | 短期(2年以内) |
| 埋め込み型医療機器向け生体適合性フレキシブルPCBの採用急増 | +0.6% | ドイツ、英国、欧州その他 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
先進的な自動車用PCBを必要とする電気自動車の急速な普及
電気自動車プラットフォームは基板を-40℃から150℃の熱サイクル、400アンペアの電流、マルチギガビットのセンサーバックボーンにさらします。欧州の自動車メーカーは2025年に280万台のバッテリー電気自動車およびプラグインハイブリッドを出荷し、800ボルトのゾーンコントローラートポロジーの普及に伴いPCBの車両あたりの搭載量が増加しています。AT&Sはバッテリー管理および中央演算処理の受注により自動車部門の収益が前年比22%増加したと報告しており、欧州PCB市場においてコモディティリジッド基板より粗利益率が8~10ポイント高いHDIおよびリジッドフレックスラインへの移行を裏付けています。[1]AT&S Austria Technologie und Systemtechnik AG、「2025年度年次報告書」、ats.net
小型化および高密度インターコネクトPCBへの需要拡大
ウェアラブルおよびIoTノードは基板の実装面積を圧縮し、ライン・スペースの目標を50µm未満、ビア径を100µm未満へと押し下げています。Würth Elektronikは2025年初頭に25µmの特徴を実現できるレーザーダイレクトイメージングシステムを認定し、産業・医療機器向けの電源管理モジュールをサポートしています。[2]Würth Elektronik Group、「プレスリリース:新型レーザーダイレクトイメージングシステム認定」、we-online.com エニーレイヤーHDIおよびコアレスサブストレートは従来の基板とICパッケージの境界を曖昧にし、逐次積層および改良型セミアディティブめっきを持つサプライヤーを長期的な設計採用サイクルに縛り付けています。
国内半導体およびパッケージング能力に対する政府補助金
欧州チップス法は2030年までにブロックの半導体シェアを倍増させるために430億ユーロ(484億USD)を投入しており、相当額が先進パッケージングに充当されています。ドイツは試験的なパッケージングラインに20億ユーロ(22億5,000万USD)を予算計上し、イタリアはアグラーテ・ブリアンツァでのICサブストレート生産拡大に5億ユーロ(5億6,300万USD)を拠出し、欧州PCB市場において組立工場と共同立地するPCBメーカーの資本障壁を引き下げています。
欧州PCBファブにおける研究開発投資の増加
製造業者は2025年にプロセス研究開発に8億5,000万ユーロ(9億5,700万USD)を支出し、2023年比で37%増加しました。AT&Sは高性能コンピューティング向けガラスコアサブストレートに1億2,000万ユーロ(1億3,500万USD)を投入し、Schweizer ElectronicはフラウンホーファーIZMと提携して面積を30%削減する埋め込みコンポーネント基板を開発しました。[3]フラウンホーファーIZM、「埋め込みコンポーネントPCBパイロットプロジェクト」、izm.fraunhofer.de これらのプロジェクトは、粗利益率35%超の可能性を持つ自動車用パワーエレクトロニクス、AIアクセラレーター、埋め込み型デバイスを対象としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅および積層材価格の変動による利益率の圧迫 | -0.9% | ドイツ、英国、イタリア、欧州その他 | 短期(2年以内) |
| 次世代HDI生産ラインの高い資本集約度 | -0.6% | ドイツ、英国、欧州その他 | 中期(2~4年) |
| アジア中心の積層材供給によるリードタイムの長期化 | -0.5% | ドイツ、英国、イタリア、欧州その他 | 短期(2年以内) |
| バリューチェーン全体にわたるPFAS段階的廃止への対応コスト | -0.4% | ドイツ、英国、イタリア、欧州その他 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
銅および積層材価格の変動による利益率の圧迫
銅先物は2025年に平均でメトリックトンあたり9,200USDとなり、四半期内で約1,700USDの変動があり、固定価格契約の締結を複雑にしました。FR-4シートの見積もりは2025年第3四半期にかけて14%上昇した後、民生用電子機器の需要が冷え込むにつれて落ち着きました。粗利益率12~15%で操業する中堅基板工場は、自動車顧客が契約途中の価格調整に抵抗した際にコスト急騰を吸収し、欧州PCB市場に影響を与えながら、ロンドン金属取引所で原材料をヘッジするスケールプレーヤーへの集約を加速させました。[4]ロンドン金属取引所、「2025年銅先物データ」、lme.com
次世代HDI生産ラインの高い資本集約度
グリーンフィールドの1-N-1 HDIラインには、レーザー穿孔、逐次積層、自動検査のために4,000万~6,000万ユーロ(4,500万~6,800万USD)が必要です。Schweizer Electronicは2025年に自動車用HDIプログラムを認定するために2,500万ユーロ(2,800万USD)を投資し、その年の投下資本利益率を加重平均資本コストを下回る水準に押し下げました。[5]Schweizer Electronic AG、「2025年度年次報告書」、schweizer.ag 小規模な製造業者はクイックターン試作品に注力し、欧州PCB市場において垂直統合された同業他社に大量生産の機会を譲っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
PCBタイプ別:フレキシブル回路が医療・ウェアラブル需要を背景に成長をリード
フレキシブル回路は2031年までに4.62%のCAGRで拡大すると予測されており、欧州プリント回路基板市場内で最も成長の速いカテゴリーです。医療用ウェアラブル、埋め込み型心臓モニター、折りたたみ式ディスプレイは、トレース破断なしに数千回の曲げサイクルに耐えるポリイミド基板に依存しています。標準多層基板は2025年の欧州プリント回路基板市場シェアの26.15%を依然として占め、自動車ボディエレクトロニクスおよび産業オートメーションを支配しています。しかし、スマートフォンや先進運転支援モジュールでは、レイヤー数の削減が2~3倍の単価プレミアムを相殺するHDI形式への設計採用が進んでいます。
リジッド片面・両面基板は電源装置やLED照明に引き続き関連性を保ち、ICサブストレートはチップス法の資金援助のもとで国内パッケージングラインが立ち上がるにつれて普及が進んでいます。リジッドフレックス基板は航空宇宙フライトコントロールや埋め込み型デバイスにおいてニッチな魅力を維持し、粗利益率30%超を実現していますが、AS9100またはIATF 16949認証が必要です。AspocompはスカンジナビアのOEM供給契約を獲得した後、医療グレードのフレキシブル収益が前年比31%増加したと報告しており、規制されたニッチ市場がサプライヤーを価格競争から守り、欧州プリント回路基板市場を豊かにする方法を示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


基板材料別:高速低損失積層材が通信およびデータセンターでシェアを拡大
ガラスエポキシFR-4は2025年に41.59%の収益を占め、欧州プリント回路基板市場規模の方程式においてそのコスト効率を示しています。しかし、5G基地局、400GbEスイッチ、AIアクセラレーターは、誘電率3.5未満、散逸係数0.005未満の低損失材料を必要とします。欧州の通信インフラ向けにWürth Elektronikがすでに認定しているRogers RO4000およびIsola I-Speed積層材は、4.41%のCAGRで拡大すると予測されています。
ポリイミド基板は、ガラス転移温度が250℃を超えるため、エンジンルーム内の自動車用電子機器や航空電子機器をサポートします。味の素ビルドアップフィルムなどのパッケージングフィルムは、コアレスインターポーザー上でのチップレット統合を可能にし、FR-4の1平方メートルあたりの価格の3~5倍を実現しながら、先進パッケージングが要求するファインライン形状を解放します。セラミックおよびPTFE化合物はマイクロ波・衛星のニッチ市場を担います。ハイパースケールクラウドプロバイダーは112Gbps PAM4バックプレーン向けに低損失積層材を要求し、FR-4電源プレーンとプレミアム信号層を組み合わせたハイブリッドスタックアップを推進して、欧州プリント回路基板市場全体の平均販売価格を引き上げています。
エンドユーザー産業別:自動車および電気自動車が民生用電子機器を上回る成長
民生用電子機器は2025年収益の34.53%を占めましたが、スマートフォンの飽和とシステムインパッケージの採用が1デバイスあたりの基板面積を削減するにつれて成長は鈍化しています。一方、自動車および電気自動車システムは2031年までに4.86%のCAGRで成長すると予測されており、欧州プリント回路基板市場需要の主要な加速要因となっています。バッテリー管理、ゾーンコントローラー、800ボルトインバーター基板は、0.2mmのマイクロビア、厚銅層、コンフォーマルコーティングを必要とし、プレミアム価格設定を正当化します。
コンピューティングおよびデータセンター機器は、20層以上のスタックアップと制御インピーダンスを要求するAIサーバーの展開から恩恵を受けています。オープンRANの高密度化に向けた通信支出は基地局基板の需要を安定的に維持し、産業オートメーションおよび再生可能エネルギーインバーターは中一桁台の成長をもたらしています。航空宇宙・防衛は低量産ながら高利益率を維持し、認定サプライヤーをコモディティ化から守っています。Jabilは2025年レポートで自動車用PCBが19%成長したと述べており、これは全体的な電子機器製造の拡大を大幅に上回り、電動化が欧州プリント回路基板市場をより高い付加価値コンテンツへと引き寄せていることを示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ドイツは2025年の欧州プリント回路基板市場収益の43.77%を生み出し、地元生産量の約3分の2を消費した自動車プラットフォームに支えられています。ミッテルシュタントの製造業者はクイックターン試作品とIATF認定HDI量産を組み合わせ、ティア1サプライヤーへの2週間未満の納品を可能にしています。ドレスデンおよびミュンヘンの先進パッケージングパイロットラインへの20億ユーロ(22億5,000万USD)の連邦補助金が国内能力をさらに強化し、バッテリー電気自動車の生産が120万台に達してゾーンコントローラーおよびバッテリー管理基板への需要が高まっています。
英国は2031年までに4.34%のCAGRを記録すると予測されており、地域内で最速の成長率です。2025年の防衛電子機器調達が12%増加し、5Gの高密度化に42億ポンド(53億USD)が投じられたことで、AS9100認証を持つ国内基板工場への試作品および小ロット生産の受注が増加しています。安全なサプライチェーンに関する防衛の要求はException PCBなどの製造業者を優遇し、通信事業者はミリ波スモールセル向けに低損失積層材を指定しています。
ロンバルディアおよびピエモンテに集中するイタリアは、自動車サプライヤーおよび産業機械メーカーとの近接性を活かしています。STMicroelectronicsのアグラーテ・ブリアンツァにおける5億ユーロ(5億6,300万USD)のICサブストレートプロジェクトは、2027年以降に地域のリジッドフレックスおよびサブストレート需要を解放する先進パッケージングクラスターの核となっています。フィンランド、スウェーデン、スイス、イベリア半島、中央欧州を含む欧州その他の市場は、集合的に特化したニッチ市場を供給しています。フィンランドの医療機器エコシステムはAspocompによる生体適合性フレキシブル基板を推進し、スウェーデンのNCAB Groupはリードタイムの俊敏性のためにマルチソース生産を調整し、スイスのCicorは3週間未満のサイクルでHDIリジッドフレックスアセンブリに注力しています。
規制環境
欧州のPCB製造は、材料選定と廃棄時の義務に影響を与えるEU全域の製品・化学物質・循環経済に関する規則によって形作られている。RoHS指令(指令2011/65/EU)は電気電子機器における制限物質の規制を継続し、委任指令(EU)2025/2364(2025年9月発行)は、EEEで使用される特定の鋼、アルミニウム、銅合金における鉛の適用除外を更新した。これは高信頼性インターコネクトおよび仕上げの適格性判断に影響を与える。
持続可能性と供給安全性の要件も並行して強化されている。規則(EU)2024/1781(持続可能な製品のためのエコデザイン規則、ESPR)は、持続可能な製品要件とデジタル製品パスポートの枠組みを定めており、段階的に実施が進んでいることから、PCBを含む製品に対するデータおよび追跡性への期待が高まっている。規則(EU)2024/1252(重要原材料法、2024年発効)は、戦略的原材料について2030年までにEUの抽出10%、加工40%、リサイクル能力25%という基準を設定しており、PCBを含むリサイクルの流れへの関心を強めている。別途、欧州委員会は2026年6月3日にChips Act 2.0案(COM(2026) 503 final)を提出し、PCBの組立とパッケージングを戦略プロジェクトの議論に明示的に含めており、立法化された場合は許認可や国家補助の適格性に影響を与える可能性がある。
バリューチェーン分析
欧州のPCBバリューチェーンは、銅箔、ガラス布、樹脂/積層材(FR-4および低損失材料)、特殊化学品、加工設備(レーザードリル、直接イメージング、めっき、AOI)などの上流インプットから始まる。欧州は高信頼性製品および短納期製造、そして下流の電子機器受託製造(EMS)において意義ある能力を維持しているが、上流材料への依存が構造的な制約であり、多くの積層材や特殊インプットが域外から調達されており、これがレポートの文脈で強調されているリードタイムの変動性に寄与している。
中流では、地域の製造業者(例:AT&S、Wurth Elektronik、Schweizer Electronic、KSG、および専門の短納期工場)が積層材を多層基板、HDI、フレックス、リジッドフレックス、基板類似製品に変換し、自動車、航空宇宙/防衛、産業、通信、医療の顧客向けに試験やエンジニアリング支援を組み合わせて提供することが多い。業界団体はまた、製造基盤の縮小を指摘しており、2025年後半までに欧州で稼働するPCB工場は180未満となっている。EIPC/IPCの議論はさらに、一部の原材料に対して最大6.5%の輸入関税が課される一方で、完成PCBの輸入はWTO情報技術協定の下で無税で入ってくることができるといったコスト摩擦を指摘し、コモディティ分野に圧力をかけている。下流では、OEMとティア1企業が長期の適格性認定サイクル(IATF 16949、AS9100、IPC Class 3)を推進し、NCABなどの流通業者/集約業者が、リードタイムの機動性とリスク管理のために認定済みの複数調達先供給を調整している。
競争環境
欧州プリント回路基板市場は、上位での適度な集約と下位での長い分散のバランスを保っています。AT&S、Würth Elektronik、Schweizer Electronic、NCAB Group、Aspocompが2025年収益の38%を獲得し、残りは多数の地域専門業者が占めています。自動車・航空宇宙のバイヤーは、ゼロ欠陥の実績と埋め込みコンポーネントのノウハウを持つティア1サプライヤーへの単一調達を増やしており、試作品・産業顧客はスケールよりもリードタイムの俊敏性を重視し続けています。
技術能力が主要な差別化要因です。市場リーダーはレーザーダイレクトイメージング、改良型セミアディティブめっき、埋め込みパッシブ統合を展開して50µm未満のライン幅を実現し、高速スイッチ、800Vパワートレイン、埋め込み型デバイスへの対応を可能にしています。AT&SはレオーベンのICサブストレートラインに3億ユーロ(3億3,800万USD)を充当し、チップレットパッケージングに近づく垂直統合を追求しています。Würth Elektronikはドイツのリジッドフレックス能力を追加しながらアジアパートナーを活用して民生用量産を行うハイブリッドモデルを採用しています。NCABのデジタルプラットフォームは認定ネットワーク全体の需要を集約し、プレミアム利益率と引き換えに軽資産ベースを維持して資本変動から身を守っています。
生体適合性フレキシブル回路、国内ICサブストレート、超高周波マイクロ波基板においてホワイトスペースの機会が生まれており、規制障壁とプロセスの複雑さが適格サプライヤーのプールを欧州の10工場未満に絞り込んでいます。IPC-6012クラス3およびISO 9001はベースラインとして維持されていますが、競争優位は現在、長期的な研究開発プログラムと顧客エンジニアリングチームとの共同立地による迅速なイテレーション能力に依存しています。
欧州プリント回路基板産業リーダー
KSG GmbH
Wurth Elektronik Group (Wurth Group)
AT&S Austria Technologie und Systemtechnik AG
NCAB Group AB
Schweizer Electronic AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
欧州の購買者が最低単価ではなく、近接性、適格性認定、追跡性に対価を払う分野で、ホワイトスペースが最も明確に現れている。これは自動車の電動化(バッテリー管理、ゾーンコントローラー、パワーエレクトロニクス)、航空宇宙/防衛の安全な供給、規制対象の医療フレックスにおいて最も直接的に見られる。レポートの文脈は既に、資本がHDI、リジッドフレックス、内蔵部品、ICサブストレート隣接能力に向かって移行していることを指摘しており、サプライヤーの動きもこの傾向を支えている。例えばAT&SはレオーベンでのICサブストレート容量拡大とガラスコア基板および内蔵関連プロセスへの投資を行っており、これはデュアルソース化がより困難な高価値プログラムを固定するのに役立っている。
政策および隣接エコシステムへの投資も、欧州のPCBサプライヤーがパッケージングおよびパワーエレクトロニクスクラスターと連携する機会を生み出している。Chips Act 2.0案(2026年6月)は戦略プロジェクトの議論を明示的に拡大し、PCBの組立とパッケージングを含めており、一方でドイツはパイロットパッケージングラインに20億ユーロを予算化している(レポートの文脈による)。これは基板および高度なインターコネクトサプライヤーの共同拠点機会を支えている。循環性の面では、規則(EU)2024/1252(重要原材料法)とESPR(規則(EU)2024/1781)が、追跡性とリサイクル志向設計への重視を高めている。CIRCUIT4EU(2026年5月開始)などのCORDIS支援イニシアチブも、PCBを含む廃棄物からの重要原材料の選択的回収に関する活発な取り組みを示しており、これは適合材料、文書化、廃棄時の経路に対する需要を示唆している。
最近の業界動向
- 2026年2月:AT&Sはオーストリアのフェーリング工場において、2027年3月までに総額2,980万ユーロを超える一連の投資を開始した。半導体試験装置、eモビリティインバータソリューション、持続可能性対策を対象とする。この支出は、長い適格性認定サイクルを伴う高信頼性・パワーエレクトロニクス志向のインターコネクト能力を強化する。また、自動車および産業顧客が地域化され監査された供給を求める中で、差別化を支える。
- 2025年12月:Wurth ElektronikはニーダーンハルにHDIラインを開設し、投資額は4,500万ユーロで、1-N-1および2-N-2の自動車用積層構成に適格認定され、年間生産能力は120,000平方メートルとなる。追加された容量は、マイクロビア能力とプロセス管理が制約要因となる、より高複雑度の自動車向けプログラムを対象とする。これはまた、輸入供給に対する高度なHDI出力の地域内での入手可能性を高める。
- 2024年5月:規則(EU)2024/1252、欧州重要原材料法が発効し、戦略的原材料について2030年までにEUの抽出10%、加工40%、リサイクル能力25%という基準を設定した。電子機器およびPCBサプライチェーンにとって、これはリサイクルおよび二次原材料調達を、調達およびコンプライアンスプログラムにおける優先事項として高める。この方向性は、PCBを含む電子廃棄物の回収および材料追跡性イニシアチブへの投資関心を支えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場は欧州全域の電子機器で使用するために販売されるプリント回路基板の価値を、PCBの製造・供給時点で最終用途産業向けにカウントして対象としている。
対象範囲の除外:このサイジングには、下流の電子機器組立の価値、半導体および受動部品、PCBの製造に使用される設備は含まれない。
セグメンテーション概要
- カテゴリー別
- 標準多層PCB
- リジッド片面・両面PCB
- HDI・マイクロビア・ビルドアップ
- フレキシブルPCB
- リジッドフレックスPCB
- その他のカテゴリー
- エンドユーザー業種別
- 産業用電子機器
- 航空宇宙・防衛
- 民生用電子機器
- 通信
- 自動車
- 医療
- その他のエンドユーザー業種
- PCB基板別
- FR-4
- 金属コア
- ポリイミド
- セラミック
- その他のPCB基板
- 層数別
- 1~2層
- 4~6層
- 8~10層
- 10層超
- 実装タイプ別
- 表面実装技術
- スルーホール技術
- 混合実装
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 欧州その他
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、PCB需要を通常動かす欧州レベルの電子機器生産と貿易のシグナルをマッピングすることから始まり、それらのシグナルをPCB関連の供給指標と整合させた。定義を時系列にわたって一貫させるために、電子機器分類別の産業生産と貿易についてはEurostat、政策および製造プログラムについては欧州委員会、インターコネクトおよび材料関連の活動については欧州特許庁、マクロおよび製造動向についてはOECD指標といった公開資料を使用した。
また、IEEEの出版物、電子機器業界団体の発表(入手可能な場合)、企業の年次報告書、投資家向け説明資料からの技術的および需要側の文脈も確認した。これにより、例えば自動車電子機器における多層基板の需要や、データセンターおよび通信に関連する高速設計といった、製品構成の変化の把握に役立った。企業レベルの相互確認のために、企業財務およびインテリジェンス、ニュースおよび財務、特許データベースを含む有料サブスクリプションを補完的に用い、収益の露出度や工場拠点のシグナルを検証した。ここに記載されているデスクソースは例示にすぎず、データ収集、検証、および調査の明確化のために追加の公開資料および有料資料が使用された。
一次インタビューおよび調査
一次調査は、欧州で出荷されるものと輸入されるものの実態、および層数、材料、適格性認定要件によって価格がどのように変動するかを検証することに重点を置いた。主要な欧州需要拠点全域のPCBメーカー、材料・設備エコシステム関係者、OEMまたはEMS側の購買担当者と対話し、モデルを確定する前に、利用率、リードタイム、製品構成に関する前提を調整することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:25% | 経営幹部(CXO):17% |
| ミドル層:57% | 機能/事業部門リーダー:35% |
| 小規模プレイヤー:18% | マネージャー:48% |
市場規模算出と予測
サイジングは、トップダウン方式を用いて構築され、電子機器生産動向、最終市場の構築サイクル、貿易フローを用いて、欧州でPCB消費を通常動かす需要プールを再構築した。次に、国別のメーカー収益のサンプリング、容量および利用率に関する説明の妥当性確認、基板複雑度に応じた典型的なASP範囲の検証といった選択的なボトムアップチェックを用いて結果を裏付け、総計がずれないようにした。
主要な入力(例示)には、PCBを多く使用する電子機器分類における欧州の産業生産および輸出入の動き、自動車および産業用制御機器における層数増加への移行、通信ネットワークアップグレードの展開ペース、データセンターハードウェアの更新強度、PCBのASPに影響を与える銅および積層材のコスト転嫁の報告された動向が含まれる。小規模な非上場プレイヤーについてボトムアップ情報が不完全な場合は、国レベルの製造シグナルを用いた比例配分と、インタビューから検証されたシェア帯によって対応した。
予測は主にシナリオ分析に依存した。需要は方向転換が速い少数の大規模最終市場によって形作られるためである。基本、保守的、上振れの各パスは、予想される自動車電子機器コンテンツの成長、産業投資サイクル、通信およびコンピューティングハードウェアの更新タイミングに基づいて設定され、最終数値を確定する前に一次情報と照合された。
データ検証と更新サイクル
成果物は複数のステップで確認され、異常な変動は承認前に説明できるようにされた。示唆された市場総計を、製造出力の方向性、貿易動向の一貫性、材料および複雑度に関連して観察されたASPの変化といった独立したシグナルと比較し、話が一致しない場合は前提を再構築した。
公開前に、モデルと文章による説明は複数のアナリストによってレビューされ、計算誤りや定義の抜け漏れが早期に発見された。レポートは年次で更新され、大規模な工場開設、主要な最終用途需要の急変、大幅な価格変動など、重要な事象が発生した場合には中間更新が行われる。提供直前に、アナリストが最新のパスを実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの欧州プリント回路基板市場規模と他の公表推定値との比較
欧州PCB市場の公表数値は必ずしも一致しない。これは境界が生産価値、消費価値、より広範な電子機器インターコネクトコンテンツの間で変動しうるためであり、それぞれの選択が最終的な総計を変える。差異は、製品構成の扱い方からも生じる。多層基板とHDI基板は価格が異なり、構成は最終市場によって変動しうるためである。
生産側の総計、輸入依存のシグナル、パネル当たりの価格動向は、Mordor Intelligenceを、国内生産のみや狭い製品サブセットのみではなく、現地で製造された基板と貿易を通じて欧州に供給される基板を含む欧州需要プールに結びつける証拠チェックである。あるソースが異なる年を使用する、異なる通貨タイミングを適用する、または生産か消費かを説明していない場合、それは通常、より小さい、あるいは成長がより遅い数値になる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.03 B (2026) | |
| 業界誌A | USD 2.60 B (2024) | 生産のみか消費かを明確にしない単一推定値として提示されることが多く、輸入、製品構成、基板の複雑度による価格差を完全には調整していない場合がある。 |
| 業界データノートB | USD 1.95 B (2024) | 一般的に欧州PCB生産価値を反映しており(特定地域を除外する場合もある)、欧州需要を満たす輸入基板がカウントされていない場合、より広範な市場を過小評価する。 |
その差は主に、何がカウントされているか(欧州生産のみか、最終利用者への欧州供給か)によって説明される。定義を一貫させ、貿易および価格シグナルで総計を相互確認することで、最終的な値は各更新サイクルで再検証可能な明確な要因に追跡可能な状態を維持する。


レポートで回答される主要な質問
欧州プリント回路基板市場は2031年までにどの程度の規模になりますか?
2026年から2031年にかけて3.28%のCAGRで成長し、35億6,000万USDに達すると予測されています。
欧州で最も急速に拡大しているPCBタイプはどれですか?
医療用ウェアラブルおよび折りたたみ式デバイスの恩恵を受けるフレキシブル回路は、2031年までに4.62%のCAGRで成長すると予測されています。
自動車需要が欧州PCBサプライヤーにとって重要な理由は何ですか?
電気自動車のアーキテクチャはより高い利益率と長い設計採用サイクルをもたらすHDIおよびリジッドフレックス基板を必要とし、自動車向けアプリケーションを4.86%のCAGRへと押し上げています。
高速通信基板でシェアを拡大している材料は何ですか?
Rogers RO4000やIsola I-Speedなどの低損失積層材は、優れた信号完全性により5GおよびデータセンターハードウェアにおいてFR-4に取って代わりつつあります。
欧州内で最も速く成長する国はどこですか?
英国は防衛電子機器と5G高密度化に牽引され、2031年までに4.34%のCAGRで最速の成長を記録する見込みです。
地域内の競争はどの程度集中していますか?
上位5社のサプライヤーが収益の38%を占めており、ニッチおよびクイックターン専門業者の余地がある適度な集中度を示しています。
最終更新日:


