
粉体塗料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 13.59 十億米ドル |
| 市場規模 (2031) | 17.94 十億米ドル |
| 成長率 (2026 - 2031) | 5.71 % |
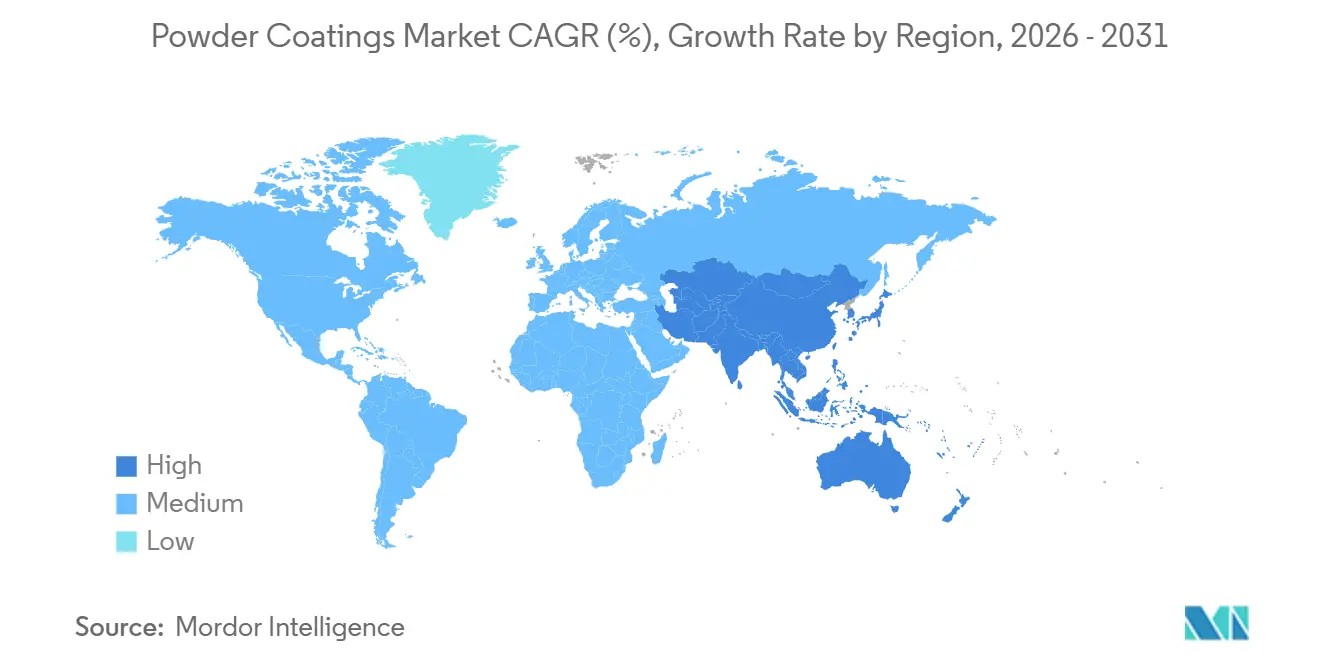
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
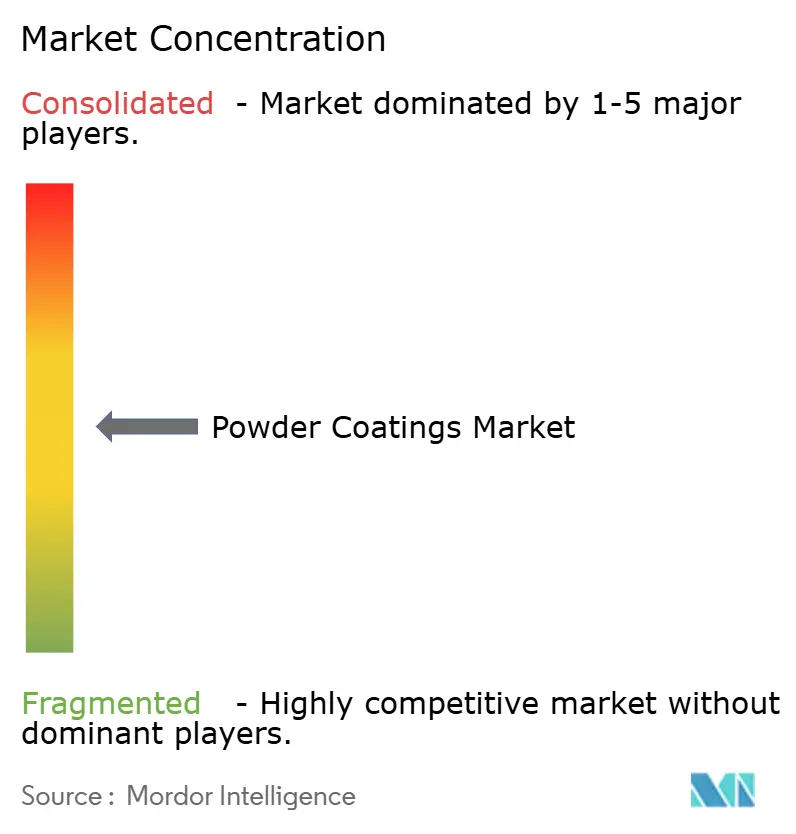
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる粉体塗料市場分析
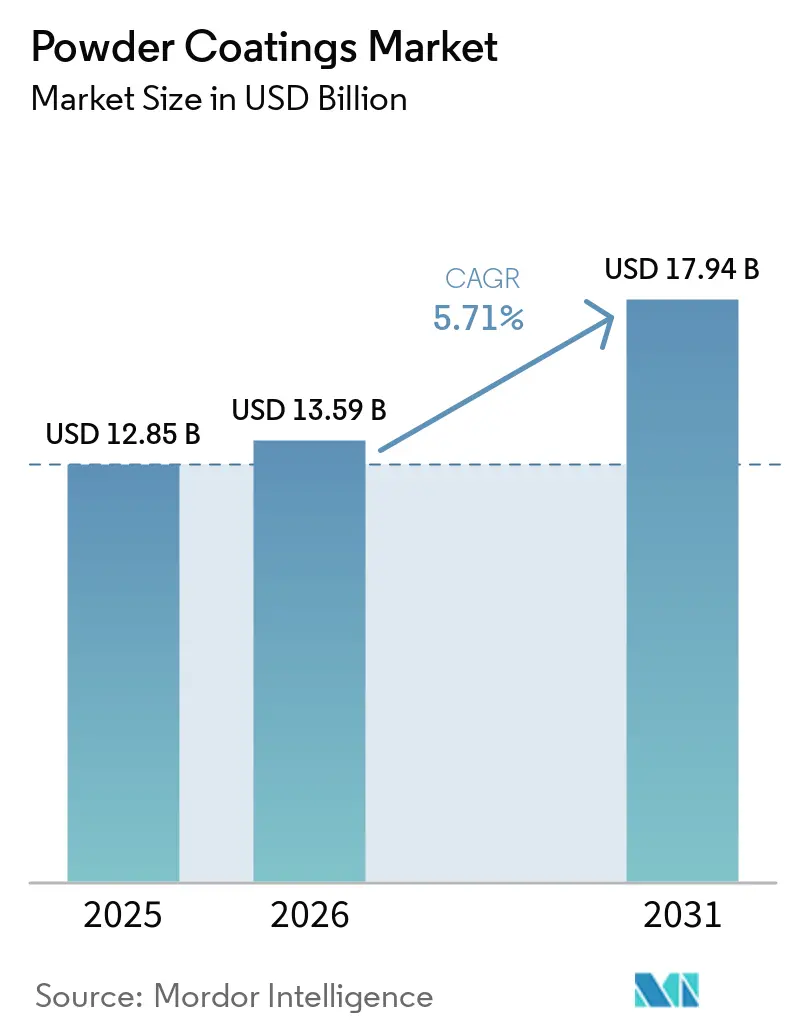
粉体塗料市場規模は、2025年の128.5 ビリオン 米ドル、2026年の135.9 ビリオン 米ドルから2031年には179.4 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 5.71%を記録する見込みである。成長の勢いは、液体仕上げとのコスト差を縮小する規制上の追い風、東南アジアにおける堅調な家電生産、および低温硬化技術によって可能となった中密度繊維板(MDF)への用途拡大から生まれている。ポリエステル配合は屋外耐久性の主力として引き続き活躍する一方、熱可塑性グレードはリサイクル性が最優先されるニッチ分野での地位を確立しつつある。ベトナム、中国、米国における生産能力の増強は、リードタイムを短縮し内包排出量を削減する地域ハブへの業界転換を示している。原料価格の上昇と薄膜塗布の課題が成長を抑制しているものの、新規自動スプレーラインへの設備投資を妨げるには至っていない。
主要レポートのポイント
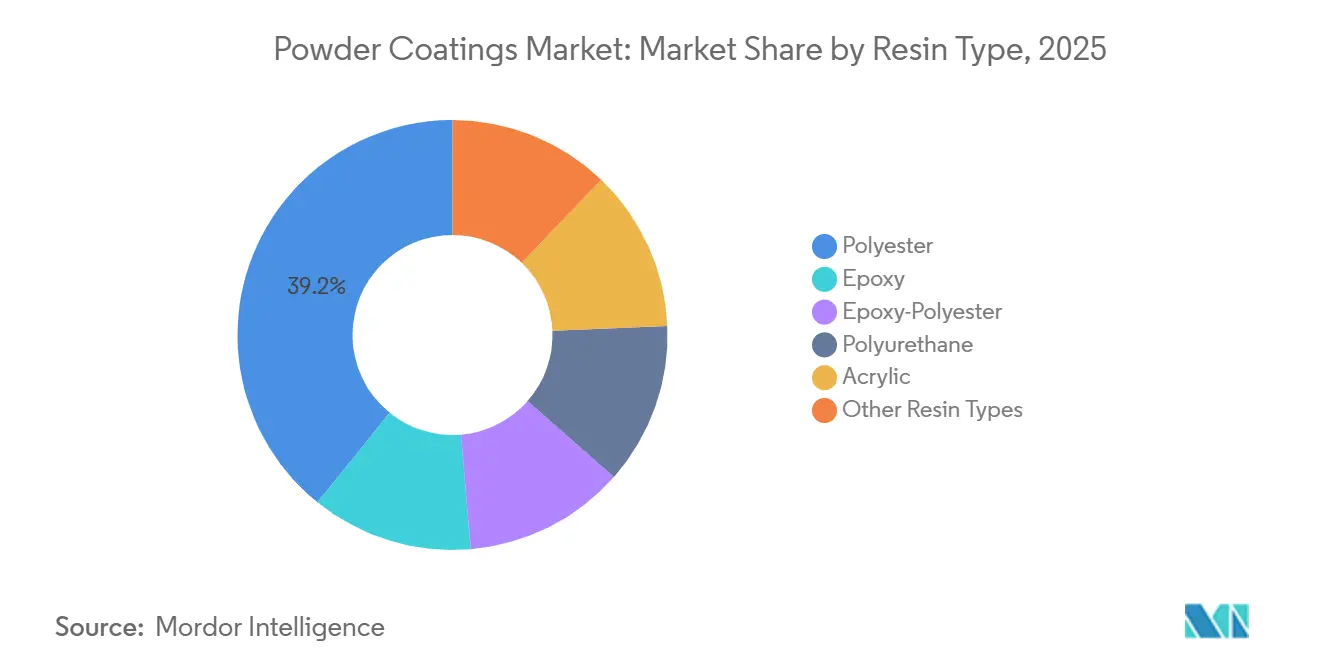
- 樹脂タイプ別では、ポリエステルが2025年の粉体塗料市場シェアの39.18%をリードし、2031年にかけてCAGR 6.29%で拡大する見込みである。
- 塗料タイプ別では、熱硬化性化学品が2025年の売上高の91.05%を占め、熱可塑性グレードは2031年にかけてCAGR 6.17%で成長している。
- 最終用途産業別では、産業用セグメントが2025年の需要の44.46%を占め、2031年にかけて最速のCAGR 6.42%で成長している。
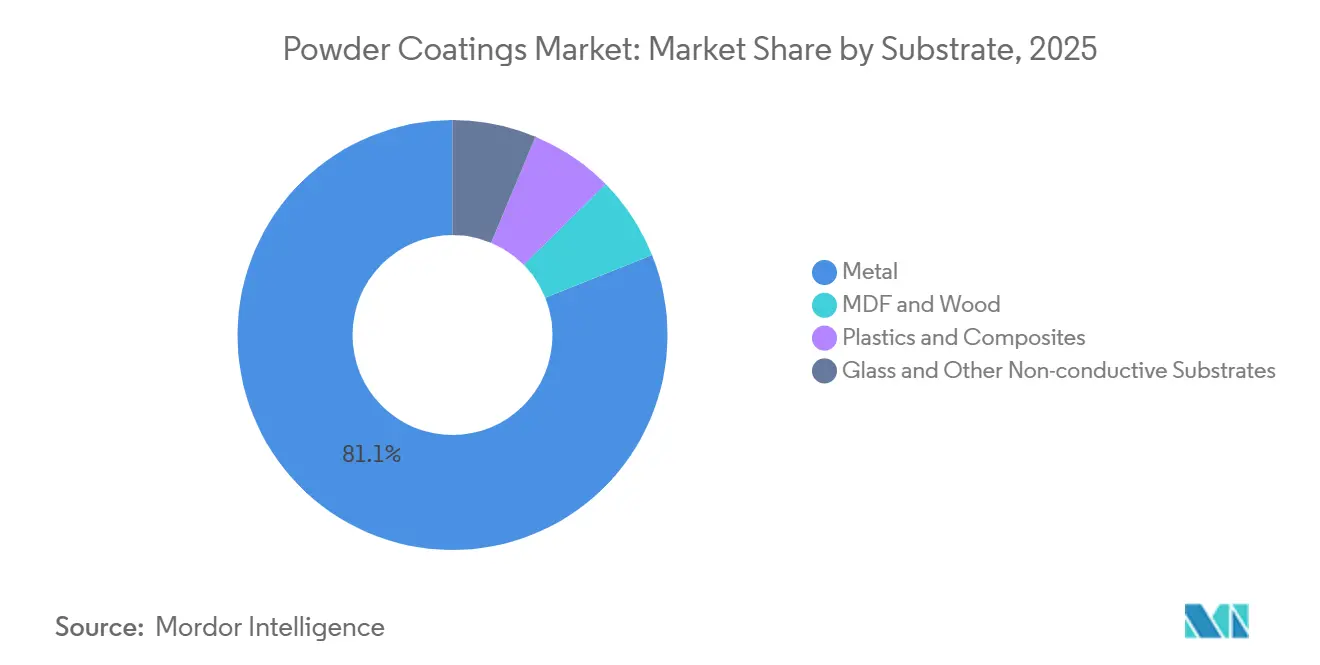
- 基材別では、金属が2025年の数量の81.08%を占め、MDFおよび木材は2031年にかけてCAGR 6.16%で先行している。
- 地域別では、アジア太平洋が2025年に55.65%のシェアで首位を占め、予測期間中にCAGR 5.91%を追跡している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 溶剤不使用仕上げを加速させる厳格なVOCおよびカーボンプライシング規制 | +1.4% | 欧州、北米、中国 | 中期(2~4年) |
| MDFおよび熱感受性基材を可能にする低温硬化技術 | +0.9% | 世界全体、欧州および北米での早期採用 | 長期(4年以上) |
| FDIによって促進されるASEAN家電生産の拡大 | +1.2% | ASEANコア(ベトナム、タイ、インドネシア)、インドへの波及 | 短期(2年以内) |
| 自動車OEMラインの国内回帰 | +0.8% | 北米、欧州 | 中期(2~4年) |
| 建築用アルミニウム需要を促進するGCCのギガプロジェクト | +0.6% | 中東(サウジアラビア、UAE)、北アフリカへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
溶剤不使用仕上げを加速させる厳格なVOCおよびカーボンプライシング規制
規制は液体ブースに対して粉体ラインをますます優遇しており、総所有コストの低減につながっている。2024年12月、米国環境保護庁(EPA)はVOC含有量の上限を350 g/Lに設定した。この動きにより、コンバーターは排出抑制設備のコストと粉体ブース設置の選択肢を比較検討せざるを得なくなっている。一方、欧州では2026年1月に発効予定の炭素国境調整メカニズム(CBAM)が、輸入金属製品にEU排出量取引制度(EU-ETS)の炭素価格を適用する。これにより、トルコおよびインドの輸出業者は関税回避のために粉体ソリューションへの転換を進めている。中国では、江蘇省および広東省の省レベル補助金が粉体設備コストの一部を負担している。この取り組みは、第14次五カ年計画における中国のVOC10%削減目標と整合している。これらの協調的な取り組みにより、中規模粉体設備の投資回収期間は大幅に短縮されている。さらに、OEMは溶剤不使用仕上げを採用し、企業のカーボンニュートラルコミットメントを強化するとともに、家具、家電、輸送産業における粉体塗料の普及を促進している。
MDFおよび熱感受性基材を可能にする低温硬化技術
画期的な配合技術により、110℃から130℃の温度域での硬化が可能となり、基材の変形を引き起こすことなく、エンジニアードウッドや一部のプラスチックへの低温粉体塗料としての適用が実現している。BASFのUltradur High Speedポリエステルは130℃で完全な架橋を達成し、プライマーを使用することなくMDF上でISO 2409規格に準拠した密着性を示す[1]。同様に、AxaltaのAquaECシステムは110℃でポリプロピレン製バンパーへの適用が可能であり、ASTM D3359テープ試験に合格している[2]。家具メーカーも迅速に対応しており、IKEAはキャビネットフレームに低温焼付け粉体塗料を採用し、エネルギー削減効果を強調するとともに、水性液体塗料に特有の木目立ち問題を解消している。樹脂コストは標準的なポリエステルより高いものの、エネルギーおよび労務コストの大幅な削減により、装飾パネル、オフィス家具、自動車内装における本技術の長期的な成長に向けた強力な根拠が示されている。
FDIによって促進されるASEAN家電生産の拡大
2024年から2025年にかけて、ベトナムとタイは家電・電子機器セクターへの多大な投資を集めた。この急増により、冷蔵庫および洗濯機キャビネット向けに特化した粉体塗料の専用市場が生まれた。特に、業界大手のSamsung、LG、Haierによる拡張がこの成長を牽引している。これらの企業は、廃棄物処理や溶剤回収を考慮した場合、粉体塗料から仕上げコストの優位性を得られる立場にある。インドネシアでは、エネルギー効率への取り組みがSNI 8000ラベリングの義務化によって強調されている。この規制により、粉体塗料の魅力が高まっている。均一な薄膜が冷蔵庫ライナーの断熱性を大幅に向上させるためである。地域の生産能力は需要に追いつこうとしているが、課題は残っている。2025年4月に開設されたPPGのビンズオン工場は、ピークシーズン中のリードタイムに苦慮している。
自動車OEMラインの国内回帰
北米および欧州の自動車メーカーは電気自動車(EV)プラットフォームの現地化を進めており、粉体技術が刷新された塗装ラインで重要な役割を果たしている。General Motorsは2024年8月に発表した大規模投資の一環として、粉体塗装バッテリーエンクロージャーおよびサブフレームを組み込むために米国の3工場を改修している。2025年後半にEV生産を開始したFordのオークビルサイトは、2コート粉体シーケンスを採用した。このイノベーションは従来の水集約型電着塗装ディップを置き換え、節水への貢献をもたらしている。大西洋を挟んだ欧州では、VolkswagenがEmdenの車体下部処理の相当部分を粉体に移行した。この動きは産業排出指令による強化されたVOC規制への適合だけでなく、業界の持続可能性へのコミットメントを示している。短縮された硬化サイクルと低減された焼付け温度の採用は、自動車塗装ラインの近代化における粉体の不可欠な役割をさらに強調し、より広範なリーン生産目標と整合している。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 薄膜(25µm未満)塗布の限界 | -0.7% | 界全体、自動車クラスA表面で最も顕著 | 中期(2~4年) |
| UV硬化粉体の形状制約 | -0.5% | 世界全体、特に複雑な自動車および産業部品 | 長期(4年以上) |
| ポリエステル/エポキシ原料価格の変動 | -1.1% | 世界全体、アジア太平洋での影響が最大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
25ミクロン未満の薄膜塗布の限界
粒子径の制約により均一な膜の生産が妨げられ、プレミアム外装自動車パネルや消費者向け電子機器の筐体への粉体使用が困難となっている。粉体は流動化と静電荷において課題を抱えており、自動車の品質検査における不良率が液体塗料と比較して高くなっている。Sherwin-Williamsの2025年の樹脂アップグレードにより実現可能な膜厚は低下したが、自動車メーカーが設定する目標値には依然として届いていない。薄膜成膜技術の進歩が実現するまで、液体トップコートがクラスA表面で主流であり続け、外観が最優先される分野での粉体の用途を制限している。
UV硬化粉体の形状制約
急速硬化UV粉体はスループットを向上させるが、光が光開始剤を均一に活性化できない影になった凹部では課題が生じる。IGPの技術は主に、内装トリムや棚板などの平坦または緩やかに湾曲した部品に採用されている。しかし、複雑な自動車フレーム、ヒートシンク、格子構造は依然として対応不可であり、今後10年間の数量ポテンシャルを制限している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
屋外耐久性に支えられたポリエステルの優位性ポリエステル粉体は2025年における樹脂別パウダーコーティング市場規模の39.18%を占め、エポキシやアクリルを大きく上回る6.29%のCAGRで2031年まで成長を続けています。特に、ポリエステル-TGICシステムはAAMA 2605耐候性基準を安定的に達成しており、フロリダの強烈な日射に10年間さらされても著しいチョーキングが生じません。
高いUV安定性を競争力のある価格で求める建築用アルミ押出材、農業機械、屋外家具が最も強い需要を牽引しています。エポキシは耐食性において高く評価されているものの、日光下での変色傾があるため、その用途は主に家電製品の内部部品や自動車のアンダーボディ部品に限られています。ハイブリッドエポキシ-ポリエステルは、バランスの取れた性能で十分な室内金属家具やHVACキャビネット向けの中間的な選択肢として機能しています。石油・ガスパイプライン向けのニッチなポリウレタンは、耐摩耗性において価格プレミアムを正当化しています。アクリル粉体は装飾用ホイールの光沢維持に優れていますが、表面仕上げ用途では研磨粉末と組み合わせることができる一方、コスト面での制約があります。洋上風力発電や太陽光発電施設の普及に伴い、ISO 12944 C5-M規格に準拠したポリエステルシステムをトップコートとするデュアルレイヤーエポキシプライマーが、過酷な海洋環境においてますます採用されています。
注記: 全セグメントのシェアはレポート購入後に入手可能
塗料タイプ別:
架橋密度によってシェアを固める熱硬化性プラットフォーム熱硬化性グレードは2025年に91.05%の売上高シェアで優位を占め、成長率は熱可塑性に劣るものの、絶対的な数量優位は持続する。不可逆的な共有結合による優れた耐溶剤性および耐摩耗性は、洗剤や塩分への暴露に耐えなければならないシャシー、バッテリートレイ、白物家電筐に適している。熱可塑性グレードの粉体塗料市場規模は小さいが、EU循環経済行動計画に定められたリサイクル性目標を追求する電子機器および自動車内装においてCAGR 6.17%で上昇している。
BASFのRelestトライアルは、ポリオレフィン熱可塑性樹脂が再粉砕して再塗布できることを示している。しかし、これらの熱可塑性樹脂は硬度と化学的耐久性において劣り、低ストレスシナリオへの用途が限定されている。BASFとCovestroがバイオベースポリエステルへのポートフォリオ拡大を進めていることは、性能と持続可能性が融合する未来を示唆している。この転換は、特にコストパリティが実現した際に、大きな市場シェアの変化をもたらす可能性がある。
最終用途産業別:
多様化によって最速成長を実現する産業用セグメント産業機械は2025年に需要の44.46%を吸収し、粉体が建設機械、マテリアルハンドリングシステム、農業機械に移行するにつれて、2031年にかけてのCAGR 6.42%は他のセグメントを上回っている。CaterpillarとJohn Deereによる単層エポキシシステムへの転換は、保証クレームや現場故障を削減する耐久性向上を示している。
建築は中東の高層ファサードや欧州のAAMA準拠仕上げを求める改修プロジェクトに牽引されて僅差で続いている。自動車分野ではEV車体下部やバッテリーハウジングへの採用が加速しているが、外装パネルは依然として主に液体塗料が使用されている。家電・家具メーカーはゼロVOC義務化への対応と硬化エネルギーの削減のために粉体の採用を推進し続けている。これらのセクターにわたる多様化により、サプライヤーは特定市場の景気循環的な変動から保護されている。
基材別:
MDFが勢いを増す中での金属の優位性継続金属は2025年に数量の81.08%を占める主力として残り、静電塗装を容易にする鋼鉄とアルミニウムの導電性に支えられている。しかし、MDFおよび木材の粉体塗料市場シェアは、120℃以下で硬化する化学品によって可能となったCAGR 6.16%のペースで急速に上昇している。Tiger Coatingsの低温焼付けポリエステルは、プライマーなしでEN 12720に基づくクラス1家具表面を提供し、溶剤ステインと比較してプロセスステップと排出量を削減している。
プラスチックおよび複合材料は、導電性プライマーや火炎処理の必要性によって制約され、実験的な段階に留まっているが、循環設計におけるOEMの取り組みが試験を加速させる可能性がある。ガラスおよびその他の非導電性基材は、粉体が独自のテクスチャーを提供する装飾パーティションや特殊照明に限定され、無視できる程度に留まっている。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域ウダーコーティング市場
アジア太平洋地域は2025年のパウダーコーティング市場収益の55.65%を占め、2031年に向けて5.91%のCAGRで推移している。ベトナムの家電輸出は、白物家電筐体向けパウダーの年間需要を大幅に押し上げた。タイの自動車生産は車体下部へのパウダー適用に依存しており、OEMがフェーズ4排出基準に準拠することを可能にしている。2025年までに家具・家電分野での市場浸透率を高めるべく、中国は江蘇省および広東省におけるパウダー設備への補助金によってその目標を後押ししている。一方、インドは自動車生産台数の拡大を目指しており、特にプネーおよびチェンナイ近郊における国内パウダー生産能力の拡張を推進している。
北米パウダーコーティング市場
北米は、国内回帰したEVラインおよびUSMCA原産地規則の規定による恩恵を享受している。GM、フォード、ステランティスは米国およびカナダの生産施設に多額の投資を行い、バッテリーエンクロージャーおよびフレームへのパウダー適用に注力した。メキシコにおけるパウダーコーティングの採用は大幅に増加し、カナの押出加工業者はカーテンウォールにパウダーを活用してAAMA 2605規格への適合を確保した。
欧州パウダーコーティング市場
欧州のパウダーコーティング市場は産業排出指令の強い影響を受けており、循環経済の推進が義務付けられている。CAFE目標に沿うべく、ドイツの自動車メーカーはバッテリートレイにパウダーコーティングを採用した。フランスの建設業者はRE2020低炭素規制に準拠し、アルミフレームの大部分にパウダーを使用した。英国の2021年環境法は、家電メーカーにVOCゼロコーティングへの移行を促している。イタリアでは、ロンバルディア州の家具メーカーがパウダーコーティングへの転換を通じて溶剤使用量を削減するという重要なマイルストーンを達成した。
中東・アフリカおよび南米パウダーコーティング市場
規模は小さいながらも、南米および中東・アフリカ地域ではパウダーコーティング市場が急速な成長を遂げている。ブラジルは低排出製造を促進する税制優遇措置に後押しされ、商用車向けパウダー使用量を増加させた。サウジアラビアの野心的なギガプロェクトにより、輸入量が大幅に急増した。UAEでは、グリーンビルディング規制によりカーテンウォールの大部分へのパウダーコーティング使用が義務付けられた。主に輸出向けを手掛ける南アフリカの自動車工場は、ユーロ6相当基準を満たすためパウダーコーティングへの移行を進めている。
バリューチェーン分析
粉体塗料の価値創造は、エポキシ、ポリエステル、アクリル、ポリウレタン樹脂の製造に使用される石油化学由来のモノマーおよび添加剤、ならびに顔料、充填剤、硬化剤の上流から始まる。配合業者は、計量・予備混合、溶融押出(通常90~120℃程度)、冷却・チッピング、約30~80ミクロンへの微粉砕、篩分け、包装によって粉体を配合・製造する。品質管理は通常、粒度分布、流動性、硬化応答に重点を置き、ポリエステルおよびエポキシチェーンにおける原料価格の変動はコストリスクとして残っている。低温および特殊化学品は原材料認定のハードルも高める。
下流では、粉体は地域ネットワークを通じてOEMコーターおよびカスタムコートショップに流通し、自動スプレーライン、回収システム、硬化炉を運営している。塗布設備サプライヤーおよびシステムインテグレーターはラインパフォーマンスと塗着効率に影響を与え、それが変換コストとスループットに影響する。物流および在庫計画は、カスタムカラーのリードタイム短縮と、家電、自動車、建築用アルミニウム、家具、一般産業ラインへのジャストインタイム供給にますます結びついており、アジア太平洋および北米における地域ハブへの移行と一致している。プロセスおよびエネルギーイノベーションもバリューチェーンに浸透しており、2026年3月のPPG、IPG Photonics、Whirlpoolによるオハイオ州ストロングスビルでのパイロットが含まれ、レーザーベースの硬化を仕上工程に統合してエネルギー使用量を削減しスループット経済性を向上させている。
競争環境
粉体塗料市場は中程度に分散している。Akzo Nobelによる華潤の粉体部門の買収により、中国の家電・家具セクターへのリーチが拡大した。ベトナムにおけるPPGの工場は、OEMクラスターと戦略的に隣接して立地し、カスタムカラーのリードタイムを削減することに成功している。差別化を図るため、特殊プレーヤーは革新的な技術に注目している。IGPのUV硬化粉体は平坦部品に対して急速な硬化時間を誇っている。一方、Sherwin-Williamsはポリプロピレンバンパーへの粉体塗布を可能にする導電性プライマーの特許を取得した。この画期的な技術は、重要な新規用途への道を開く可能性がある。
粉体塗料産業のリーダー企業
-
Akzo Nobel N.V.
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Axalta Coating Systems, LLC
-
Jotun
- 注:主要企業の掲載順は順位を示すものではありません。
パウダーコーティング市場 このレポートでカバーされる企業
- Advanced Powder Coatings
- Akzo Nobel N.V.
- Asian Paints PPG Pvt. Ltd.
- Axalta Coating Systems, LLC
- BASF
- Berger Paints India
- Cardinal
- Hempel A/S
- IFS Coatings
- IGP Pulvertechnik AG
- Jotun
- Kansai Paint Co.,Ltd.
- NATIONAL PAINTS FACTORIES CO. LTD.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc. (TCI Powder Coatings)
- SAK Coat
- ST POWDER COATINGS S.P.A.
- Teknos Group
- The Sherwin-Williams Company
- TIGER Coatings GmbH & Co. KG
市場機会と将来展望
低温硬化システム(約110~130℃)は、家具や内装部品においてMDFやその他の熱感受性基材への塗装を実現することで、金属を超えた増分需要を創出している。これはOEMの溶剤削減とプロセスステップ圧縮への取り組みと整合しており、BASFの低温焼付けポリエステルのMDFへの性能(ISO 2409接着慣行に準拠)や家具生産への採用など、市場ですでに確認できる具体的な商業的ユースケースを支援している。実際には、エネルギーと排出の制約が最も深刻な場所で液体塗料を粉体に置き換えるための経路を提供している。
第二の機会は、マーケティング上の主張から検証可能な文書化と低炭素配合へのシフトを伴う、持続可能性主導の製品差別化を中心としている。Sherwin-WilliamsがPOWDURA ECO TGIC-Free(2025年11月)の環境製品宣言(EPD)を公表し、AkzoNobelが欧州サイトでInterpon D建築用粉体コレクション内にバイオ由来樹脂を導入(2026年3月)したことは、サプライヤーがEPDとマスバランス投入物を使用して建築および産業サプライチェーンの調達要件を満たす方法を示している。プロセス面では、硬化エネルギーと焼付けステップを削減する技術がラインの転換と改修を支援しており、2026年3月のPPG、IPG Photonics、Whirlpoolによるレーザーベース粉体硬化のパイロットと、Sherwin-Williams Industrialが2026年6月にプライマーとトップコートを単一の焼付けサイクルに統合するOneCureを発売したことによって強化されている。これらの変化は、粉体採用を通常遅らせるコスト、フットプリント生産性の制約を対象としている。
最近の産業開発事情 パウダーコーティング市場
- 2026年6月:Sherwin-Williams Industrialは、プライマーとトップコートを塗布して単一の焼付けサイクルで硬化させるダスト・オン・ダスト方式のOneCure粉体塗装システムを発売した。このプラットフォームは、サイクルタイムの短縮と炉のエネルギー削減を目指すとともに、高ミックスの産業用コーターのラインフットプリントを解放する。熱処理ステップ数を削減することで、スループットが制約されたラインでの液体システムからの切り替えにおける一般的な障壁にも対処している。
- 2026年3月:PPGはIPG PhotonicsおよびWhirlpoolと提携し、オハイオ州ストロングスビルにパイロット仕上げラインを設置して、レーザーベース粉体硬化の商業化を加速させた。このパイロットはPhotoniCUREレーザー硬化システムを中心とし、従来の炉と比較して仕上げエネルギー消費と運営コストを削減することを目指している。この協力関係は家電OEMをプロセスイノベーションに取り込み、生産指標が他の大量塗装ラインに適用できれば認定を加速し採用を拡大できる。
- 2024年3月:AkzoNobelは、ペンシルベニア州レディング、インディアナ州ワルシャワ、テネシー州ナッシュビル、メキシコのモンテレイの北米4サイトで粉体塗料生産能力のアップグレードと拡張に2,800万ユーロ超の投資を発表した。この複数サイトプログラムは、自動車、建築、一般産業需要に対する地域のサプライレジリエンスとサービスレベルを強化する。また、地域OEMクラスターへのリードタイム短縮を支援し、地域製造ハブへの広範な移行と整合している。
パウダーコーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、乾燥粉末として販売される粉体塗料材料を対象としており、主に静電スプレーにより塗布され、その後硬化することで対象表面に保護・装飾仕上げを形成するものを指す。
対象外の範囲:液体塗料、塗装設備、ならびに受託塗装やトール塗装などのサービス専業収益は除外する。
セグメンテーション概要
- 樹脂タイプ別
- エポキシ
- ポリエステル
- エポキシ-ポリエステル
- ポリウレタン
- アクリル
- その他の樹脂タイプ(ポリ塩化ビニル、ポリオレフィン)
- 塗料タイプ別
- 熱硬化性粉体塗料
- 熱可塑性粉体塗料
- 最終用途産業別
- 建築・装飾
- 自動車
- 産業用
- その他(家具、家電など)
- 基材別
- 金属
- MDFおよび木材
- プラスチックおよび複合材料
- ガラスおよびその他の非導電性基材
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
まず、エンドユース別に粉体塗料の需要マップを構築し、モデルの基盤となる公開データを収集する。主な入力データとしては、塗料関連材料の貿易・関税記録、産業生産指標、ならびに塗料需要を示す建設・自動車生産の出力系列が挙げられる。
本市場においては、米国国勢調査局、米国労働統計局、Eurostat、UN Comtrade、米国塗料協会などの団体が発行する技術刊行物、ならびに塗料化学および硬化挙動に関する査読済み学術誌などの公開情報源を参照している。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレス資料は、設備増強、価格動向のコメント、および地域別需要の変化を相互確認するために活用している。必要に応じて、企業財務情報、特許、および出荷レベルの貿易詳細に関する有料サブスクリプションを利用してデータの空白を補完している。これらのデスクリサーチ情報源はあくまで例示であり、データ収集・検証・明確化の全過程においてその他の参考資料も活用している。
一次インタビューおよびサーベイ
次に、デスクリサーチでは確実に説明できない事項、主にエンドユース間のミックスシフト、価格動向、ならびに工場および塗装業者における稼働パターンを検証する。インタビューおよびサーベイでは、APAC、EMEA、アメリカ大陸にわたる原材料関係者、粉体塗料メーカー、配合業者、販売代理店、および大口塗装ユーザーからの情報を収集し、前提条件の検証と、実際の購買・仕様決定行動へのモデルの整合を図っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:13% | APAC:43% |
| 中位層:51% | 部門・ユニットリーダー:35% | EMEA:32% |
| 中小規模プレイヤー:14% | マネージャー:52% | アメリカ大陸:25% |
場規模算定と予測
規模算定は、エンドユースの生産量を浸透率および単位面積当たりの標準的な塗料使用量を通じて塗料消費量に換算し、地域別価格を用いて金額に変換するトップダウン型の需要再構築手法を用いて構築している。数値の信頼性を確保するため、入手可能なサプライヤー収益のサンプリング、販売チャネルとの数量に関する対話、および主要エンドユースグループ別の数量×平均販売価格による簡易整合性確認など、選択的なボトムアップ検証によって結果を裏付けている。
モデルで使用する主要入力データには、産業生産および耐久財生産量、自動車・家電の生産動向、建築用金属部材に関連する建設活動、塗料関連材料の貿易フロー、ならびに樹脂ミックスおよび低温硬化採用の観察可能なシフト(MDFおよび熱に敏感な基材において重要)が含まれる。予測にはシナリオ分析を用い、エンドユース成長、設備増強、および価格転嫁に関する専門家の見解を反映させており、直近の過去実績の推移を用いて短期的なノイズを平滑化することで、説明可能な曲線を維持している。国またエンドユースについてボトムアップの参照点が欠如している場合は、類似市場の代理浸透率を用いてギャップを補完し、その後インタビューを通じて代理値を再確認し、示唆される数量が整合するまで検証を繰り返している。
データ検証と更新サイクル
トライアンギュレーションは、モデルの出力をエンドユース生産動向、貿易の方向性、および市場参加者が言及する価格動向などの独立したシグナルと照合することで実施している。外れ値にはフラグを立て、前提条件を再検討し、承認前に国・地域レベルで相互確認を繰り返した後、計算・ロジック・対象範囲の一貫性を確認するための内部レビューを実施している。
レポートは年次で更新される。大規模な設備増強、原料コストの急激な変動、または自動車・家電・建設における需要ショックなど、重要なイベントが発生した場合には中間更新が実施される。納品前には最新の検証作業を実施し、クライアントが同一の再現可能なプロセスに基づいた最新の見解を受け取れるようにしている。
Mordor Intelligenceの粉体塗料市場規模と他の表推計値との比較
粉体塗料の公表市場規模がしばしば異なるのは、含まれる収益ストリーム、エンドユースの境界、および年次ラベルが発行者によって異なるためである。また、価格前提条件の繰り越し方法が異なる場合や、古い設備・需要シグナルが再検証されていない場合にも差異が生じる。
液体塗料および湿式塗料の収益はMordor Intelligenceの対象範囲外であり、同一のエンドユース産業が参照されている場合でも、一部の公表合計値が高くなる一般的な理由の一つとなっている。さらに、情報源が塗装サービスを組み込んでいるかどうか、地域通貨のタイミングをどのように処理しているか、ならびに需要をエンドユース生産量の確認から構築しているか、広範な化学品支出アプローチから構築しているかによっても差異が生じる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 13.59 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 15.17 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広範な塗料支出の見方を反映している可能性があり、価格とミックスが直近のエンドユース生産量の変化や地域別稼働率の変化に対して再検証されていない場合がある。 |
| 業界出版社B | 11.50 ビリオン 米ドル(2025年) | より狭い価値捕捉に依拠しており、高仕様の産業用粉体塗料需要を過小評価する可能性があり、主要エンドユース全体で示唆される価格設定がより保守的に見受けられる。 |
表中の差異は主に、対象収益として何がカウントされているか、ならびに年度間での価格とミックスの繰り越し方法に起因している。需要をエンドユース生産量シグナルに結び付け、インタビューを通じて価格と浸透率を再確認することで、最終的な数値は透明性が高く、将来の更新においても再現しやすいものとなっている。
レポートで回答される主要な質問
2031年の粉体塗料市場の予測値は?
市場は2026年の135.9 ビリオン 米ドルからCAGR 5.71%で拡大し、2031年には179.4 ビリオン 米ドルに達する見込みである。
粉体配合において最大のシェアを持つ樹脂は何か?
ポリエステルは屋外耐久性とコスト効率により、2025年に39.18%のシェアを占めた。
MDFの家具において低温硬化粉体が重要な理由は何か?
110℃~130℃で硬化する化学品により、炭化させることなくMDFへの粉体塗装が可能となり、エネルギー使用量の削減と溶剤排出量の排除を実現している。
自動車OEMは電気自動車において粉体塗料をどのように活用しているか?
国内回帰したEVラインは、ゼロVOC目標の達成と塗装ラインの水使用量の合理化のために、バッテリーエンクロージャー、サブフレーム、車体下部に粉体を塗布している。
プレミアム自動車外装パネルへの粉体採用を制限している要因は何か?
25µm未満の均一な膜の達成は依然として困難であり、表面欠陥が生じるため、クラスAパネルでは液体塗料が主流であり続けている。
2031年にかけて最も急速に成長する機会を持つ地域はどこか?
アジア太平洋はベトナムとタイの家電製造、および中国とインドの持続的な自動車生産成長に牽引されてリードを維持している。