
ウィンドウカバリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
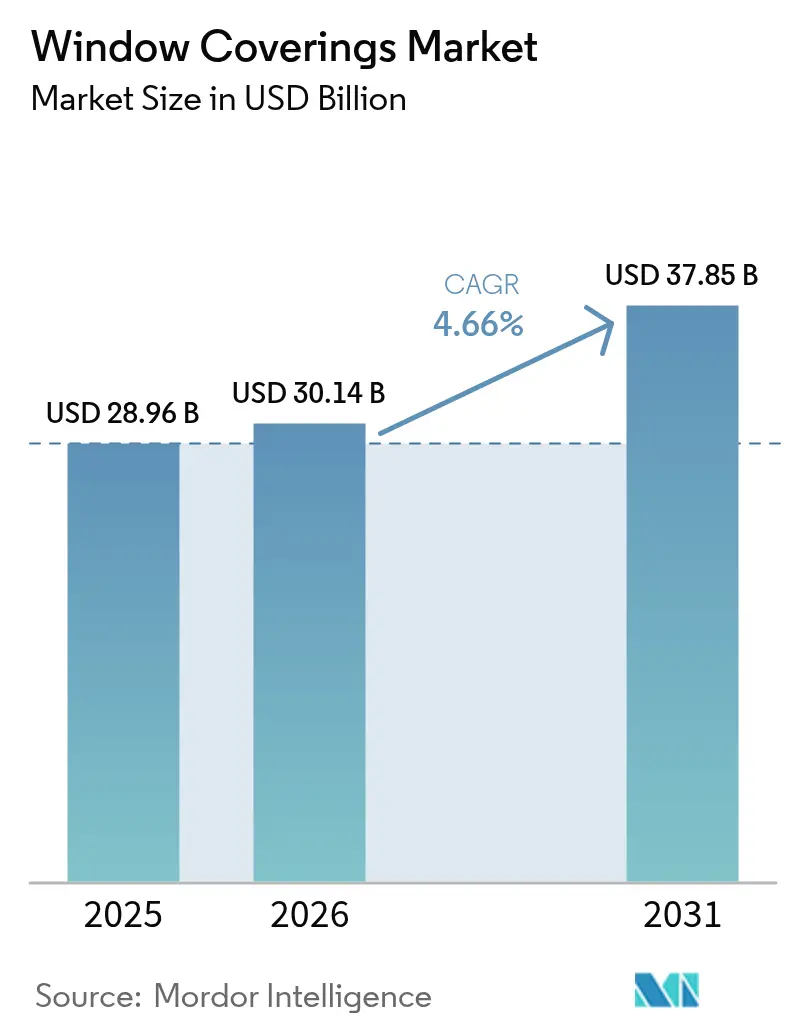
| 市場規模 (2026) | 30.14 十億米ドル |
| 市場規模 (2031) | 37.85 十億米ドル |
| Growth Rate (2026 - 2031) | 4.66 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
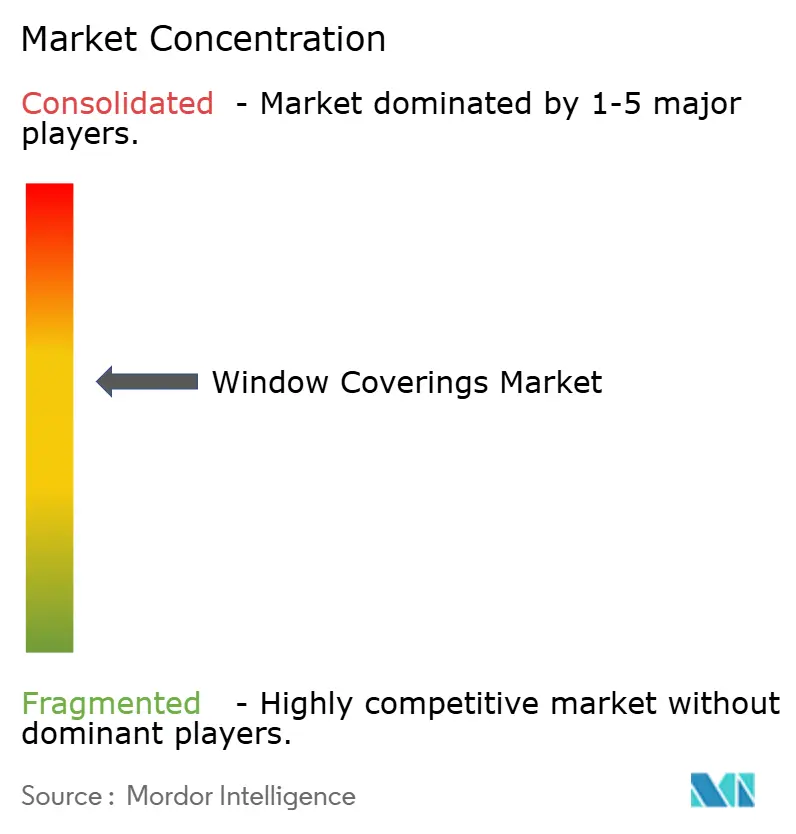
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウィンドウカバリング市場分析
ウィンドウカバリング市場規模は、2025年の289億6,000万米ドルから2026年には301億4,000万米ドルへと成長し、2026年〜2031年の4.66%のCAGRで2031年までに378億5,000万米ドルに達すると予測されています。北米におけるリノベーション支出、欧州のエネルギーコードにおける太陽光遮蔽の義務規定、アジア太平洋地域における急速な都市世帯形成が、中一桁台の金額成長を持続させています。企業の不動産管理者は従業員のウェルビーイング指標を向上させるために採光管理ソリューションを仕様に組み込むようになっており、一方で米国の複数の保険会社がグレアおよび熱取得制御に対するプレミアム割引のテストを開始し、仕様化による実質的な費用対効果を実証しています。同時に、Matterプロトコルが相互運用性の障壁を取り除くことで電動化が高級品から主流へと移行しており、複合材およびPVCフリーのファブリックは建築家がクレードル・トゥ・クレードル認証目標を満たす必要があることからシェアを拡大しています。従来のブラインドメーカーが自動化専門企業を買収してエレクトロクロミックスマートガラスの代替品に対抗しようとする動きにより競争激化が進んでいますが、スマートガラスの高い資本コストが自動化シェードにとって対処可能な後付け市場の堀を維持しています。
レポートの主要ポイント
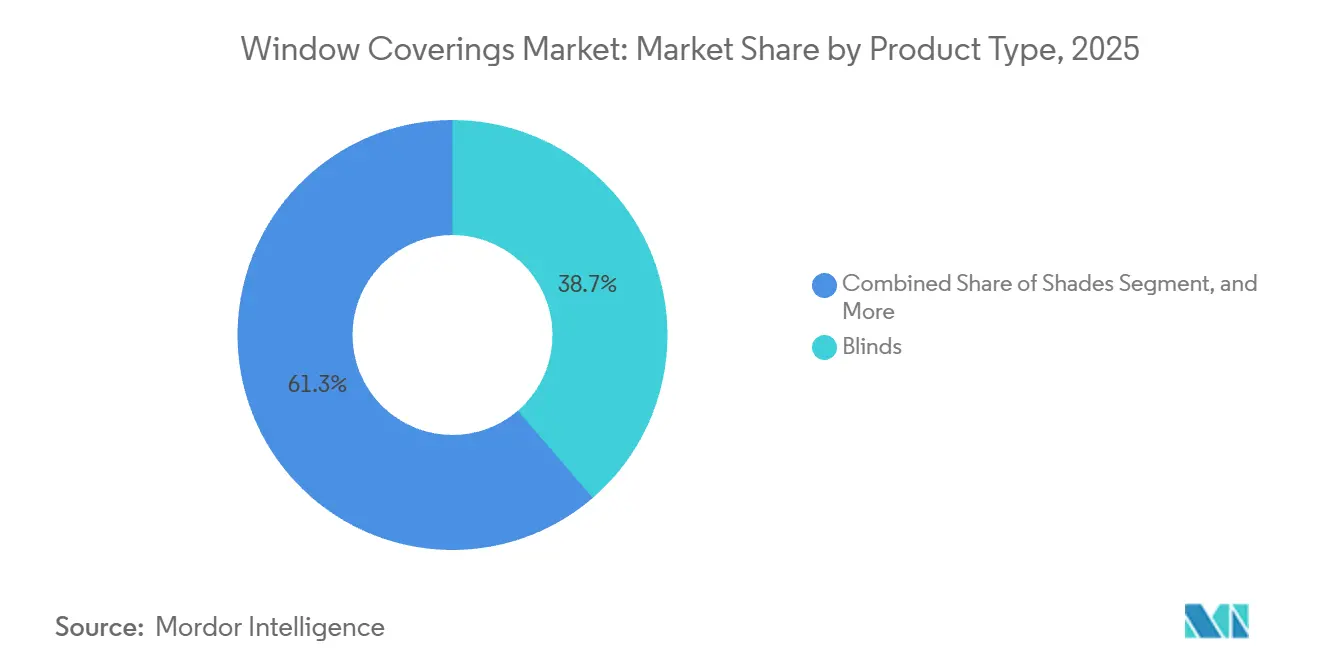
- 製品タイプ別では、ブラインドが2025年に38.68%のシェアでトップとなり、シェードは2031年にかけて5.12%のCAGRで成長すると予測されています。
- 素材別では、ファブリックが2025年のウィンドウカバリング市場シェアの39.77%を占め、複合材は2031年にかけて5.68%のCAGRで拡大する見込みです。
- 技術別では、手動機構が2025年のウィンドウカバリング市場規模の74.13%を占め、スマートIoT対応システムは2026年〜2031年にかけて5.96%のCAGRで成長すると予測されています。
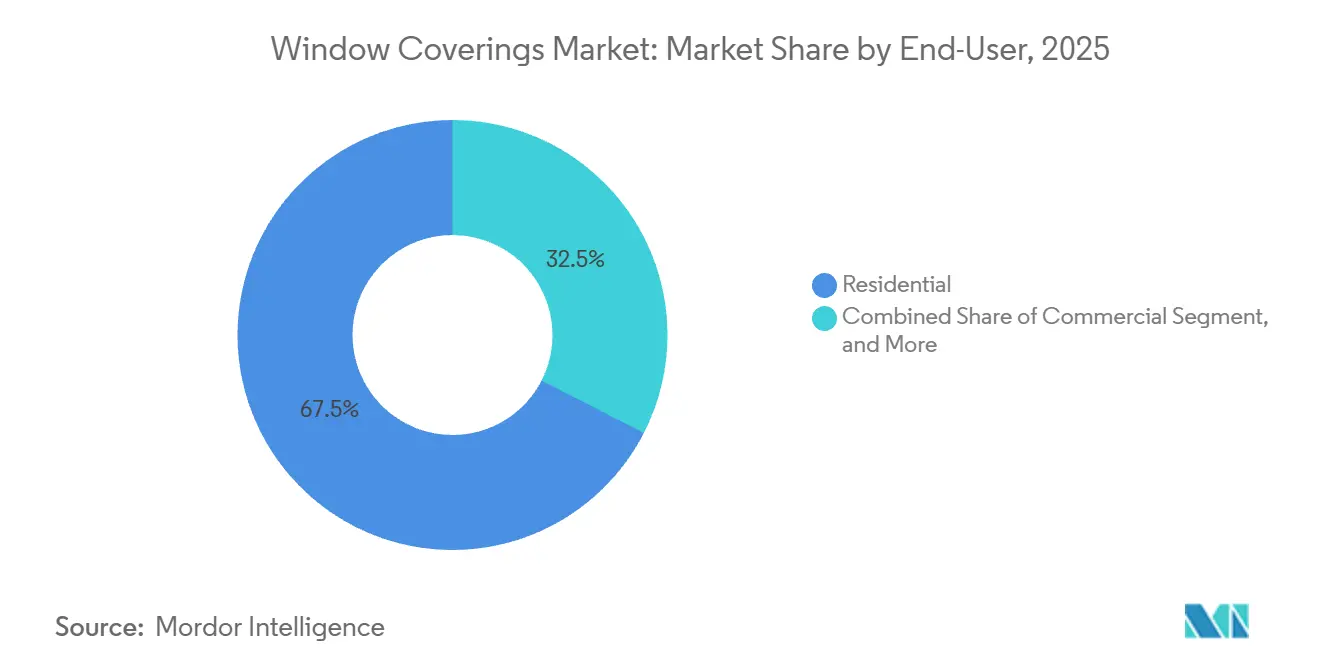
- エンドユーザー別では、住宅用途が2025年に67.47%のシェアを獲得し、商業施設向け設置は同期間に6.27%のCAGRで推移する見通しです。
- 流通チャネル別では、オフライン小売が2025年に市場シェアの72.86%を占め、オンラインプラットフォームは2031年にかけて5.75%のCAGRで成長する位置づけにあります。
- 地域別では、北米が2025年に40.34%のシェアで首位を占め、アジア太平洋地域は2031年にかけて最速の6.19%のCAGRを記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のウィンドウカバリング市場の動向と洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅リノベーション支出の急増 | +1.2% | 北米および欧州が中心、都市部アジア太平洋地域への波及 | 中期(2〜4年) |
| 電動・スマートシェードの急速な普及 | +1.0% | グローバル、北米・西欧・中国都市部での早期成長 | 中期(2〜4年) |
| エネルギー効率規制とグリーンビルディングコード | +0.9% | 欧州および北米、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 従業員ウェルビーイングのための商業施設における採光管理 | +0.7% | グローバル、北米および欧州の商業不動産に集中 | 中期(2〜4年) |
| グレアおよび熱取得制御に対する保険割引 | +0.4% | 北米、欧州およびオーストラリアでの選択的採用 | 短期(2年以内) |
| 医療用ブラインドにおける抗菌ファブリックの成長 | +0.3% | グローバル、北米および欧州の医療システムで優先 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅リノベーション支出の急増
住宅外皮改修への支出が予測可能な交換サイクルを生み出し、新築ベースラインを上回る内装シェードの付帯率を押し上げています。米国では、住宅改修支出が2024年第3四半期の4,720億米ドルから2025年第3四半期には4,770億米ドルへと増加する見込みであり、窓・ドア部門は2023年に221億米ドルを生み出しました。施工業者はガラス交換と自動化シェードパッケージをセットで提供するケースが増えており、顧客は許可申請を一本化し工事の混乱を短縮できます。低放射率ガラスは太陽光制御ニーズを高め、電動ローラーシェードを眺望を損なわずに熱的快適性を守る論理的なアップセルとしています。2015年〜2025年の間に総出荷台数の36%〜49%を出荷したカスタム製造業者は、プロジェクト固有の寸法とプレミアムファブリックを提供することでより高いマージンを確保し、この傾向に乗っています。 したがって、リノベーションの勢いは、住宅着工件数が横ばいになっても最上位の価格帯を維持します。
電動・スマートシェードの急速な普及
自動化はウィンドウカバリングを受動的なインテリアから能動的な建物システム要素へと変革しています。カスタムエレクトロニクスインテグレーターは、自動化シェードを使用したプロジェクトが1年以内に倍増し、1住宅あたりの中央値が10台、平均支出が25,000米ドルであると報告しています。[1]CE Pro編集チーム、「2024年業界現状 電動シェーディング詳細調査」、cepro.com リモデルで電動シェードを省略するディーラーの割合が15%から2%に低下し、後付け可能性が向上しました。Matter 1.2は現在20台のウィンドウカバリングデバイスを認証しており、Apple、Google、Amazonのエコシステム全体でネイティブ互換性を確保しています。[2]コネクティビティ標準アライアンス、「Matter 1.2 ウィンドウカバリングクラスター」、csa-iot.org デザイナーも対応しており、56%が高級住宅に電動ソリューションを仕様化しており、10年前のほぼゼロから増加しています。バッテリー駆動モーターは電気配線工事の必要性を回避し、設置労力を削減して既存住宅における対応可能市場を拡大しています。
エネルギー効率規制とグリーンビルディングコード
遮蔽製品はますます外皮性能コンプライアンスの対象となり、任意の美観要素ではなくなっています。カリフォルニア州のTitle 24-2025は、電動シェードが動的グレージングと組み合わせられない限り特例方式のクレジットを認めず、ベンダーに採光センサーと在室ロジックを標準製品に統合することを促しています。欧州連合の2024年建物エネルギー性能指令は加盟国に太陽光遮蔽措置を国内コードに組み込むことを義務付け、自動化処理を規制上のベースラインとしています。コロラド州は太陽熱取得係数の低い組み合わせを評価する窓効率規則を採用しました。 LEED認証は自動化グレア制御に採光クレジットを付与し、回収期間を短縮して電動ソリューションをライフスタイルの贅沢品ではなくコンプライアンスツールとして再位置づけしています。
従業員ウェルビーイングのための商業施設における採光管理
入居者は視覚的快適性を生産性と結びつけるようになり、オフィスや学習環境における自動化シェーディングの仕様化率が高まっています。2025年のNature Communications誌の研究では、エレクトロクロミックガラスなどの動的フェネストレーションが年間26.72 MJ m²のHVAC節約をもたらしながら熱的快適性を向上させることが示されました。太陽光反射ファブリックを装着したローラーシェードは、より低い資本コストでその効果の一部を再現します。スマートビルディング調査では、2024年に回答者の90%が接続型制御を導入しており、前年の74%から増加していることが判明しました。WELLビルディング認証は自動化シェードが達成を支援する採光自律性指標を評価するようになっています。動的採光が病院感染を減少させ入院期間を短縮できるという証拠は、医療需要をさらに高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動(PVC、アルミニウム) | -0.6% | グローバル、アジア太平洋の製造拠点で深刻 | 短期(2年以内) |
| 使い捨てプラスチックおよびコード付きブラインドへの環境的反発 | -0.5% | 欧州および北米、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| エレクトロクロミックスマートガラスとの競争激化 | -0.3% | 北米および欧州の商業建設 | 中期(2〜4年) |
| IoT関連のサイバーセキュリティおよびプライバシーへの懸念 | -0.2% | グローバル、高純資産住宅セグメントに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動(PVC、アルミニウム)
PVC樹脂とアルミニウム押出材の価格は2024年〜2025年を通じて大きく変動し、生産計画を複雑にしました。インドのPVCは2025年12月に1トンあたり600米ドルまで下落し、1,200米ドルを超えるピークから低下しました。米国のアルミニウムスポット価格は新たな輸入関税後に1ポンドあたり1.37米ドルに達し、ヘッドレールとボトムレールのコストを押し上げました。[3]米国地質調査所、「鉱物商品概要 アルミニウム2024」、usgs.gov ヘッジ契約を持つ統合プレーヤーはマージンを守りましたが、スポット市場に依存する小規模製造業者は固定入札を履行するのに苦労しました。バージンPVCを削減する複合ブレンドは部分的な緩衝を提供しますが、新しい押出ダイへの設備投資が必要であり、急速な移行を遅らせています。通貨変動もまた、アジアでコンポーネントを調達し欧州または北米で完成品を販売する多国籍サプライヤーに圧力をかけています。
使い捨てプラスチックおよびコード付きブラインドへの環境的反発
安全規制と持続可能性の義務がコード付きブラインドとビニール主体の製品の廃止を加速させています。カナダ保健省の2025年ガイダンスは子どもの絞首事故を抑制するためにコードレスソリューションを推奨しており、EUの規則2024/1781はリサイクル含有量とリサイクル可能性を開示するデジタル製品パスポートを義務付けています。メーカーはクレードル・トゥ・クレードル認証を取得したPVCフリーの遮光ファブリックで対応していますが、10%〜15%のコストプレミアムが大量転換を遅らせています。ウィンドウカバリングメーカー協会は2024年に29件の子ども安全革新提案を記録し、コードレスおよび電動代替品への業界全体の投資を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:シェードが自動化の追い風を受けて成長
シェードは2025年においてブラインドより小さいシェアを占めていましたが、このカテゴリーは5.12%のCAGRで成長し、ウィンドウカバリング市場全体の軌道を上回ると予測されています。建築家は太陽光反射および遮光ファブリックを1つのカセットに収容できるローラーシステムを好み、ビルディングマネジメントシステムとの統合を可能にしています。LutronのUSD 599 Triathlon Selectは電動ローラーシェードの参入障壁を下げ、価格革新がブラインドからシェードへの数量移転をいかに促進できるかを示しています。デュアルファブリックチューブと超ワイドローラーの継続的な発売は、商業アトリウムやオープンプランオフィスへの提案を強化しています。
ブラインドは依然として2025年の市場シェアの38.68%を占めており消滅することはありませんが、従来のコード付きデザインが安全上の逆風に直面しているため成長は遅れています。シャッター、カーテン、パネルトラックなどのニッチシステムはオーダーメイドのインテリアで存在感を保っていますが、数量への貢献は限られています。予測期間においては、シェードが相互運用性プロトコルの主要な恩恵を受ける存在として際立っており、ウィンドウカバリング市場を技術主導のミックスシフトへと位置づけています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能


素材別:複合材が持続可能性推進をリード
ファブリックは2025年に市場シェアの39.77%を維持し、難燃性と抗菌性能を1層で実現するポリエステルおよびガラス繊維織物に支えられています。しかし、リサイクルポリマーと天然繊維を混合した複合材は、ライフサイクル開示を義務付けるEUエコデザイン規則に後押しされ、最速の5.68%のCAGRを記録する見込みです。ドイツとフランスの建築家はすでに入札段階でデジタルパスポートを要求しており、これはPVCスラットよりもファブリックの方が迅速にクリアできるハードルです。
金属ブラインドはエントリークラスの集合住宅プロジェクトでコスト効率が高いものの、ヘッドレールの形状がPCBスペースを制限するため無線ラジオやセンサーの搭載が困難です。木材および人工木材ソリューションは美観上のニッチを満たしていますが、多湿な気候では反りが生じ保証引当金が増加します。PVCスラットは価格感応度の高い地域で存続していますが、フタル酸塩禁止がサプライヤーをバイオベース可塑剤へと誘導しています。複合材は規制と耐久性の間の優れた妥協点として台頭し、具体化炭素フットプリントを膨らませることなくウィンドウカバリング市場の勢いを維持しています。
技術別:スマートIoT対応システムがプレミアム層を獲得
手動リフトは2025年に市場シェアの74.13%を占めていましたが、ThreadまたはZigbeeラジオを搭載したスマートシステムはウィンドウカバリング市場全体を上回る5.96%のCAGRで成長すると予測されています。Matter 1.2はリフトとチルトのコマンドを統一し、かつて普及を妨げていた独自ハブの時代を終わらせました。リチウム鉄リン酸塩パックのおかげでバッテリー耐久性が2倍になり、高層ビルでのメンテナンスが軽減されました。
パワーオーバーイーサネットモーターは1本のケーブルで50V DCとデータの両方を供給し、天井裏のあるオフィスへの後付けを簡素化します。電動だが非接続の製品は中間的なニッチを保持しており、特にホスピタリティ分野では管理者がクラウドへの露出なしにスケジュール遮光を好みます。しかし、ファームウェア更新ツールが標準化されるにつれ、予算重視の購入者でさえ完全ネットワーク接続シェードへと引き寄せられており、ウィンドウカバリング市場というキーワードはスマートホームの議論とますます一致するようになっています。
エンドユーザー別:商業セグメントがウェルビーイング規制で加速
住宅向け設置は2025年に67.47%を占めていましたが、商業購入者は家庭需要を大きく上回る6.27%の拡大が予測されています。WELLおよびLEEDフレームワークはテナントのウェルビーイングと採光自律性を高め、家主が自動化シェーディングを仕様化するよう促しています。スマートウィンドウが感染率を11%〜13%削減するという研究結果を受け、病院は現在、抗菌性で拭き取り可能なファブリックを要求しています。
住宅所有者は特に税制優遇措置が電動化プレミアムを相殺する成熟した米国郊外において積極的なリノベーターであり続けています。しかし、商業賃貸人はトリプルネットリースで設備投資を償却し、高い入居率や低いHVAC支出を通じてコストを回収できるため、構造的な採用優位性を持っています。IoT対応カバレッジが学校、空港、複合用途開発に普及するにつれ、ウィンドウカバリング市場は一戸建て住宅サイクルからの緩衝となる数量の多様性を獲得しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
流通チャネル別:コードレス在庫の充実でオンラインが成長
オフライン小売は2025年に72.86%のシェアを維持しましたが、子ども安全規則を満たすほぼ全品コードレスの品揃えにより、オンラインは5.75%のCAGRで成長しています。拡張現実によるファブリックプレビューは、かつてクリックスルーコンバージョンを遅らせていた触感のギャップを縮小しています。専門インストーラーはコンフィギュレーターAPIを使用してカスタムサイズをオンラインで自動見積もりし、48時間以内に現地採寸をスケジュールすることで、バーチャル選択と実際の取り付けの間のループを閉じています。
店舗は高タッチのドレープ相談や保証対応において引き続き重要ですが、ハブ非依存モーターが事前設定済みで届くようになるにつれ、より多くの購入者が宅配便での配送とDIYセットアップを受け入れています。その結果、ウィンドウカバリング市場というフレーズはショールームのビネットと同様にブラウザベースのカルーセルにも関連するようになり、チャネルリスクが分散されています。
地域分析
北米は2025年に40.34%のシェアを保持し、米国のリノベーション支出とカリフォルニア州のTitle 24-2025プロトコルが自動化の複雑性を高めることで支えられています。カナダのコードレス義務はさらに数量をテンション装置または電動デザインへと傾けています。コードトリガーと保険パイロットが後付け需要を維持するため、一戸建て着工件数が横ばいになっても同地域のウィンドウカバリング市場規模は回復力を保っています。
欧州は2024年建物エネルギー性能指令の恩恵を受けており、同指令は太陽光遮蔽条項を国内規制に組み込んでいます。ドイツ、フランス、英国が普及をリードし、2030年までに温室効果ガスを55%削減することに結びついた後付け補助金に支えられています。南欧のホスピタリティリゾートも夏季の冷房負荷を軽減するために遮光トラックを好み、需要の多様性を広げてオフィス建設サイクルを緩衝しています。
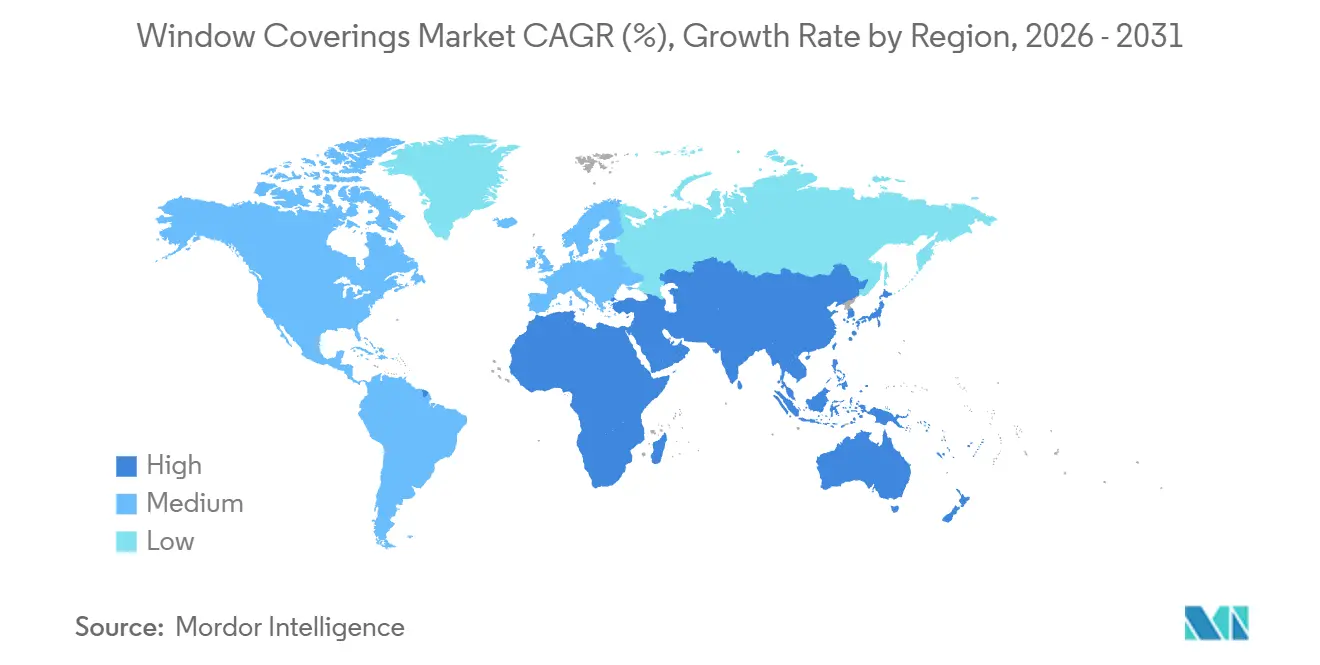
アジア太平洋地域は2031年にかけて最速の6.19%のCAGRが予測されており、インドの都市世帯成長、電動リフトを重視する日本の高齢化人口動態、中国のコンドミニアム供給パイプラインに後押しされています。中国の第1層都市はグリーンビルディング機能を義務付けるようになり、開発業者をIoT対応シェードへと誘導しています。オーストラリアとニュージーランドは太陽光制御処理の回収期間を短縮する光熱費リベートを通じて上昇余地を加えています。その他の地域では、南米および中東・アフリカは規模は小さいものの、抗菌ファブリックと結紮安全ハードウェアを必要とするホスピタリティおよび医療セグメントでスポット成長を示しています。

規制環境
エネルギーおよび安全に関する規制は、ウィンドウカバリングのコンプライアンス要件を厳格化しており、コード不要の操作方式や高性能なソーラーコントロールを標準仕様へと押し上げている。北米では、カリフォルニア州のTitle 24-2025が、建物性能評価の経路において電動シェーディングをどのように評価に組み込めるかに影響を与えており、Health Canadaは2025年に子どもの絞首リスクを低減するためコード不要ソリューションを推奨するガイダンスを発表し、従来のコード式デザインからの移行を加速させている。
持続可能性および製品情報に関する要件も、素材および包装分野全体でコンプライアンス業務の負担を増大させている。EUの包装・包装廃棄物規則(規則(EU) 2025/40)は2026年8月12日から適用され、2030年までのリサイクル可能性を含む調和された包装要件と、ラベリング関連の実施法を定めており、これはEU向け流通のためのウィンドウカバリングの包装およびラベリング方法に影響を与える。製造面では、米国EPAの大気規制、例えばロトグラビアおよび広幅フレキソ印刷を対象とする40 CFR Part 63 Subpart KKが、カバリングに併用される印刷包装や装飾基材を生産する供給業者にとって依然として重要であり、低VOCインクや排出制御プロセスへの需要を後押ししている。
バリューチェーン分析
バリューチェーンは上流のポリマー、金属、繊維から始まり、ファブリック、スラット、レール、ハードウェアへの加工を経て、操作機構(マニュアル、電動、スマートコントロール)の最終組立へと続く。上流工程には、シェードファブリック用の糸生産や織り・編み、ヘッドレールやボトムレール用のアルミ押出成形、部品の射出成形や複合材成形が含まれる。中流では、グレア制御、抗菌性能、遮光性のためのコーティングや仕上げ加工が加わり、その後オーダーメイド製品の製造・組立が行われる。
垂直統合は、押出、織り、モーター組立、ソフトウェアまたは制御レイヤーを組み合わせる大手ブランドに一般的であり、一方で小規模な地域加工業者は、カスタマイズ性、短いリードタイム、地域独自のデザインライブラリを重視する傾向にある。下流では、流通はオフラインの専門店や設置業者による測定・取付に依存しており、加えて測定値やオプションを工場向け注文に変換するオンラインコンフィギュレーターの利用が増加している。事業運営は原材料(PVC、アルミ、ファブリック)の価格変動、およびカスタム加工向けの熟練労働力の確保に敏感であり、多くの供給業者はJIT補充とベンダー管理型在庫を活用して破損リスクを低減し、ファブリックやハードウェア全体にわたる多品種SKUの品揃えを管理している。供給は中国における高度に統合された製造クラスターに支えられており、同時に代替アジア調達や現地組立の活用によりリードタイムを短縮し、関税や物流リスクへの露出を低減する多様化戦略も進んでいる。
競合環境
ウィンドウカバリング業界は中程度に集約されています。Hunter Douglas、Springs Window Fashions、Somfy、Lutron、MechoShadeは押出成形、織布、モーター組立、制御ソフトウェアにわたる垂直統合型工場を運営しています。Springsの2025年のPowerShades買収は電動化における陣地獲得を反映しています。Lutronは599米ドルのTriathlon Selectで価格帯を引き下げ、高級品から中間市場攻略へのピボットを示しています。
欧州の挑戦者CouliisseはMatter over Threadラジオを活用してDIYリノベーターを取り込み、スイスブランドのGriesserはハリケーン耐性アルミニウムシャッターで建築家にアピールしています。地域の製造業者は10日間のリードタイムとローカルパターンのファブリックを提供することで競争していますが、子ども安全とエコデザイン義務によるコンプライアンスコストの上昇に直面しています。NISTのIoTサイバーセキュリティガイドラインは、暗号化されたローカル制御を証明できるブランドに優位性を与えています。
スマートガラスは代替脅威として迫っていますが、その設置コストは典型的なオフィス案件において電動シェードの2〜3倍に達しています。その結果、既存プレーヤーはビルディングマネジメントシステムとのオープンプロトコル統合に注力して存在感を維持しています。商業RFPの半数がまだ自動化シェードを除外していることから、採光自律性の向上を定量的に示せる既存プレーヤーと機敏な新規参入者の双方に成長余地が残っています。
ウィンドウカバリング業界のリーダー企業
Hunter Douglas N.V.
Springs Window Fashions LLC
Somfy S.A.
Norman Window Fashions Ltd.
Lutron Electronics Co., Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
相互運用可能なスマートシェーディングは実用的なホワイトスペースであり、マニュアル機構が2025年の販売量の74.13%を依然として占めていることから、電池式モーターとオープンスタンダードが設置の障壁を低減できる大規模なリトロフィット市場が残されている。ウィンドウカバリングデバイス制御のためのMatter 1.2認証、およびメーカー各社による互換性拡大の動き(例えば、PowerViewエコシステムのブランド階層を超えた拡大)は、Apple、Google、Amazonの各環境で一貫した制御スタックを求めるインテグレーターや複数物件所有者にとって、より広範なクロスプラットフォーム展開を後押ししている。
コンプライアンス主導の仕様策定は、日照自律性、グレア制御、外皮性能がLEEDやWELLといった枠組み、およびカリフォルニア州Title 24-2025のようなコード経路と結びついている商業ビルや公共建築においても機会を生み出している。素材面では、EUの製品情報要件および持続可能性の情報開示動向が、複合材やPVCフリー製剤への需要を後押ししており、特にリサイクル含有率やライフサイクル属性を入札用に文書化できる供給業者にとって有利である。供給側の投資もホワイトスペースの存在を示している。Rollease Acmedaは、ノースカロライナ州ホープミルズに新しい製造・流通施設を建設するため1,000万米ドルを投資(2025年8月開業)し、米国内事業の統合を進めており、北米の設置業者やOEM顧客にとってリードタイムの短縮と輸入リスクの低減を支えている。
最近の業界動向
- 2026年7月:Hunter DouglasはPowerView AutomationエコシステムにAlta Window Fashions製電動シェードとの互換性を追加し、拡大を図った。この更新により、PowerViewコントロール対応の既設ベースが追加の価格帯にまで広がり、単一の自動化プラットフォームへの標準化を進めるディーラーにとって統合作業の負担が軽減される。
- 2026年1月:Lutron Electronicsは、Palladiomシェーディングシステムを拡張し、幅16フィートの電動ユニットに対応させた。これにより、商業用アトリウムや高級住宅のグレートルームなど大型開口部への電動シェード適用範囲が広がり、分割システムの必要性を減らし、建築家主導のプロジェクトへの適合性を改善する。
- 2025年9月:Springs Window FashionsはPowerShadesの買収を完了し、自社の自動化製品ポートフォリオを拡大した。この取引により、Springsはモーター、コントロール、ウィンドウカバリング製品群を単一の供給関係の下でディーラーや商業向け仕様策定者に提供する能力を強化した。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本レポートでは、ウィンドウカバリング市場を、住宅および非住宅建築物において、プライバシー保護、光量調整、断熱、装飾の目的で窓に設置される製品から得られる収益として規模を算定し、マニュアル、電動、スマートの各オプションを対象とする。
範囲の除外事項:窓ガラスおよびグレージングシステム、構造的な窓枠、ならびにウィンドウカバリング製品の価値に直接結びつかないビルディングオートメーション収益は除外する。
セグメンテーション概要
- 製品タイプ別
- ブラインド
- シェード
- シャッター
- カーテンとドレープ
- その他の製品タイプ
- 素材別
- ファブリック
- 木材および人工木材
- 金属
- PVC/ビニール
- 複合材
- その他の素材
- 技術別
- 手動
- 電動(バッテリー式、有線式)
- スマートIoT対応
- エンドユーザー別
- 住宅
- 商業
- ホスピタリティ
- 医療・施設
- その他のエンドユーザー
- 流通チャネル別
- オフライン
- オンライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- トルコ
- サウジアラビア
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、ウィンドウカバリングと明確に関連する需要指標をマッピングすることから始まり、その後、製品価格や出荷パターンとの整合を図る。米国センサスの住宅・建設関連発表、Eurostatの建設指標、各国統計局による世帯形成やリノベーション活動のデータ、繊維・プラスチックおよび関連完成品の輸出入を代理指標とするUN Comtradeの貿易統計といった公開資料を活用した。
文献調査の実用性を高めるため、企業の年次報告書、投資家向け資料、製品カタログ、信頼性の高い報道記事も確認し、マニュアル、電動、スマート製品間のミックス変化を追跡した。特許データベースは、電動化やコネクティビティ機能がどこで加速しているかを特定するために活用し、これは時間経過に伴うASPの変化を説明する助けとなった。一部では、企業財務やインテリジェンスに関する有料サブスクリプション、および国境を越えた動きの方向性を確認するための輸出入出荷レベルのデータセットも利用した。これらの例は網羅的なものではなく、作業の過程でデータポイントを収集、検証、明確化するために他のソースも使用した。
一次インタビューおよび調査
一次調査は、オフラインとオンラインのチャネル間で販売量がどのように移動しているか、また設置業者や小売業者がプロジェクトの見積もりにおいて電動およびスマートアップグレードをどのように扱っているかを確認するために実施した。APAC、EMEA、アメリカス各地域のメーカー、流通業者、小売業者、設置業者、商業バイヤーと意見交換を行い、そこで得られた情報を用いて、価格設定、更新サイクル、地域別ミックス想定に関するギャップを補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:25% | 経営幹部(CXO):20% | APAC:50% |
| 中位層:55% | 部門/事業部門責任者:24% | EMEA:29% |
| 小規模事業者:20% | マネージャー:56% | アメリカス:21% |
市場規模算定と予測
コアモデルはトップダウン方式を採用し、建設活動、リノベーション強度、住宅ストックの動向を、ウィンドウカバリングの対象需要プールに変換し、それを地域固有のミックスと価格設定を用いて価値として表現する。その結果は、主要国における典型的な受注金額や供給業者集計に関するサンプル調査に基づくチャネルチェックなど、選択的なボトムアップ方式の推定値によって検証された後、総計が調整される。
特に重要な入力要素には、新規住宅完成件数・許認可件数、リモデリング支出および更新サイクル、電動およびスマートカバリングの普及率、オフライン対オンラインの比率、そして平均販売価格を変動させる素材ミックスの変化(ファブリック対木材、フェイクウッド、金属、PVCまたはビニール)が含まれる。直接的な販売量が観測しにくい場合は、貿易および生産の代理指標を用い、その後、設置業者や小売業者が報告する最も一般的なプロジェクト規模や価格帯と整合させる。
予測にあたっては、成長が住宅着工件数、リノベーションサイクル、エネルギー効率改修といった実践的な推進要因に結びついたものとなるようシナリオ分析を用い、電動およびスマート製品の普及曲線は、一次調査の回答者が各地域で見込んでいる動向に基づいて形成される。前提条件は分かりやすい形で保持し、ある国のデータ系列が欠落している場合は、地域の類似指標を用いて補完し、その後専門家の意見で再確認してから採用する。
データ検証と更新サイクル
独立した複数の指標を組み合わせて三角測量的に検証を行い、最終的な市場総計が建設活動、貿易動向、観測されたチャネル価格から外れないよう分散チェックを実施している。ある地域で異常な変動が見られた場合には、その要因を再検証し、単位から価値への変換係数、ミックス比率、通貨換算の前提などについて二次的な見直しを行う。
承認前には、アナリストによる段階的なレビューを行い、各計算結果を入力データ系列やインタビュー記録まで追跡できるようにしている。レポートは年次で更新され、急激な通貨変動、大幅な価格見直し、建設・リノベーション状況における大きな変化などの重要な出来事が発生した場合には、随時更新を行う。提供直前には、クライアントが入手可能な最新の見解を確実に受け取れるよう、改めて見直しを行う。
Mordor Intelligenceのウィンドウカバリング市場規模と他の公開推定値との比較
ウィンドウカバリングの公開市場規模は、範囲の設定方法が異なることや、価格および通貨のタイミングが常に一致していないことから、値にばらつきが生じる場合がある。一部の情報源では、隣接する項目を同じ区分に混在させていることもあり、市場名が似ていても数値を比較することが難しくなる。
本レポートの分析では、差異の主な要因は通常、ウィンドウフィルムやより広範なシェーディングシステムが含まれているか、電動およびスマートアップグレードがどのように価格設定されているか、そして推定値が単年度のスポット価格を用いているか、年間を通じた混合値を用いているかどうかである。更新サイクルも重要であり、リノベーション活動やプロモーション価格は急速に変化する可能性があるため、表の違いは前提条件が最後に再確認された時期や通貨換算の処理方法を反映していることが多い。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 28.96 B (2025) | |
| 地域コンサルティング会社A | USD 28.05 B (2024) | より早い基準年を採用しており、ウィンドウフィルムを製品カテゴリーとして組み込んでいる可能性があり、リトロフィット需要の強い地域ではフィルム需要が総計を変動させる可能性がある。 |
| 業界誌B | USD 16.50 B (2024) | より狭い製品範囲および異なる価格基準を適用している可能性が高く、主流チャネルにおいて電動およびスマート機能が平均販売価格(ASP)を押し上げる場合、価値を過小評価する可能性がある。 |
差異の大部分は、何がウィンドウカバリングとして計上されるか、また価格がいつ取得されたかに起因しており、需要が単年で急激に変動したためではない。Mordor Intelligenceは、各更新サイクルにおいてASPロジックと通貨タイミングを再確認し、その上で建設およびリノベーション指標に対して総計の整合性を検証することにより、2025年の数値を、検証可能な販売量、チャネル、価格設定の前提の組み合わせに結びつけている。


レポートで回答される主要な質問
2031年までにウィンドウカバリングの世界収益はどの程度になりますか?
ウィンドウカバリング市場は2031年までに378億5,000万米ドルに達すると予測されており、2026年〜2031年の4.66%のCAGRを反映しています。
最も成長が速い製品カテゴリーはどれですか?
シェードは建築家がスマートビルディングシステムと統合するローラープラットフォームを好むことから、5.12%のCAGRで成長すると予測されています。
複合材が注目を集めている理由は何ですか?
複合材のPVCフリーブレンドはクレードル・トゥ・クレードルおよびデジタルパスポート規則を満たし、素材セグメントの中で最速の5.68%のCAGRを支えています。
自動化シェーディングの商業採用を促進するものは何ですか?
テナントのウェルビーイング指標、LEED採光クレジット、エネルギーコスト削減が商業施設向け設置をスマートIoT対応ソリューションへと向かわせています。
Matterは購買決定にどのような影響を与えますか?
Matter 1.2はブランドを超えてリフトとチルトのコマンドを統一し、ベンダーロックインを軽減して接続型シェードの主流受容を加速させています。
スマートガラスは自動化シェードに取って代わる可能性がありますか?
エレクトロクロミックグレージングは性能上の利点を提供しますが、依然として電動シェードの2〜3倍のコストがかかり、高予算の新築建物への代替を限定しています。
最終更新日:



