
ミルクパウダー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 36.45 十億米ドル |
| 市場規模 (2031) | 43.95 十億米ドル |
| 成長率 (2026 - 2031) | 3.81 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるミルクパウダー市場分析
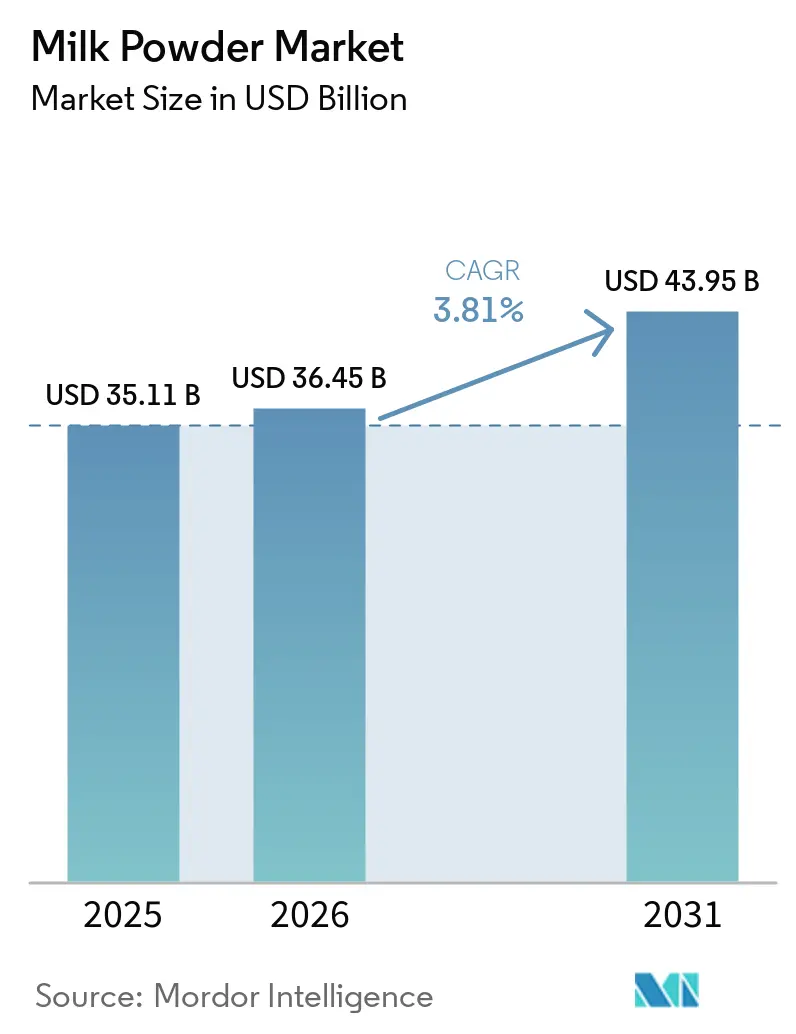
ミルクパウダー市場規模は2025年の351億1,000万米ドルから2026年には364億5,000万米ドルへと成長し、2026〜2031年のCAGR 3.81%で2031年には439億5,000万米ドルに達すると予測されています。液体ミルクを脱水した形態であるミルクパウダーは、乳児用調製粉乳、菓子類、ベーカリー製品、飲料、栄養補助食品など、さまざまな産業で広く利用されています。長い賞味期限、保管のしやすさ、輸送上の利点から、メーカーおよび消費者の双方に好まれる選択肢となっています。市場の成長は主に、生鮮ミルクへのアクセスが限られた地域を中心に、利便性が高く長期保存可能な乳製品への需要増加によって牽引されています。消費者の健康意識の高まりも、特定の食事ニーズに対応した強化型・有機型ミルクパウダーへの需要をさらに押し上げています。液体ミルクに対するコスト効率の高い代替品として機能する新興国でのミルクパウダー採用拡大も、市場拡大に寄与する重要な要因です。さらに、食品・飲料業界は栄養価の向上と製品安定性の改善を目的として、ミルクパウダーを製品に取り込む動きを強めています。
レポートの主要ポイント
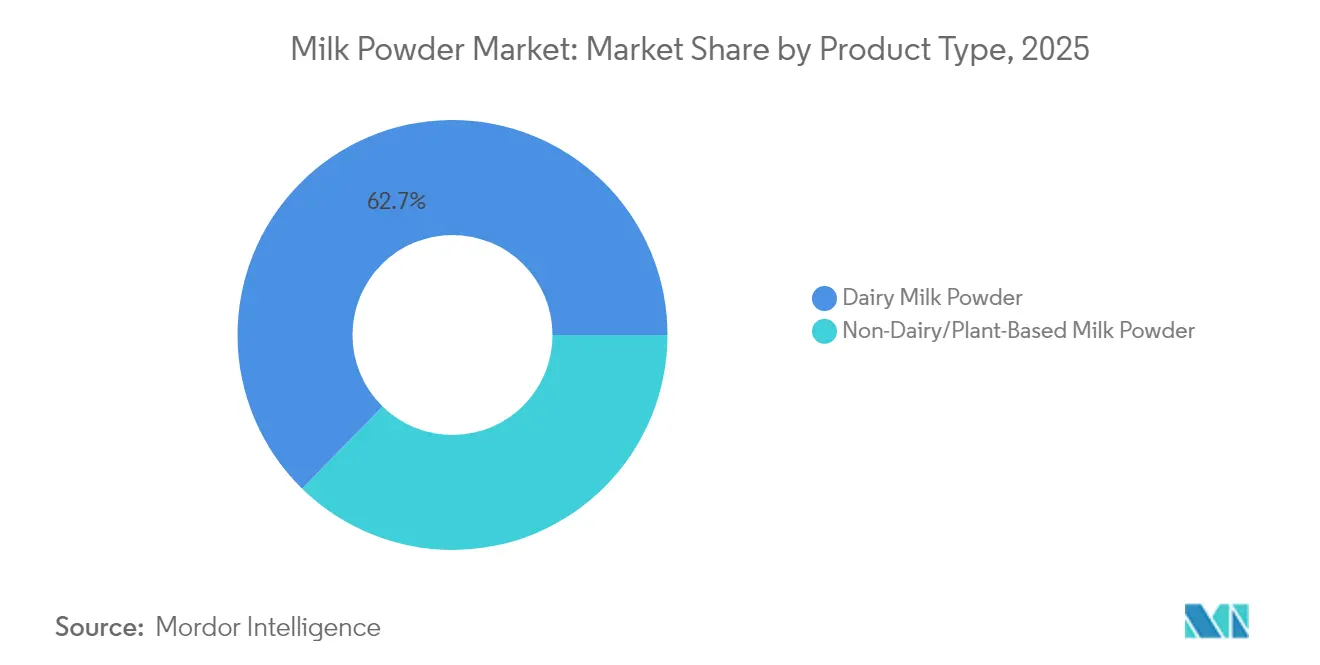
- 製品タイプ別では、乳製品ミルクパウダーが2025年のミルクパウダー市場シェアの62.68%を占め、非乳製品代替品は2031年にかけてCAGR 3.92%で最も速い成長を記録しています。
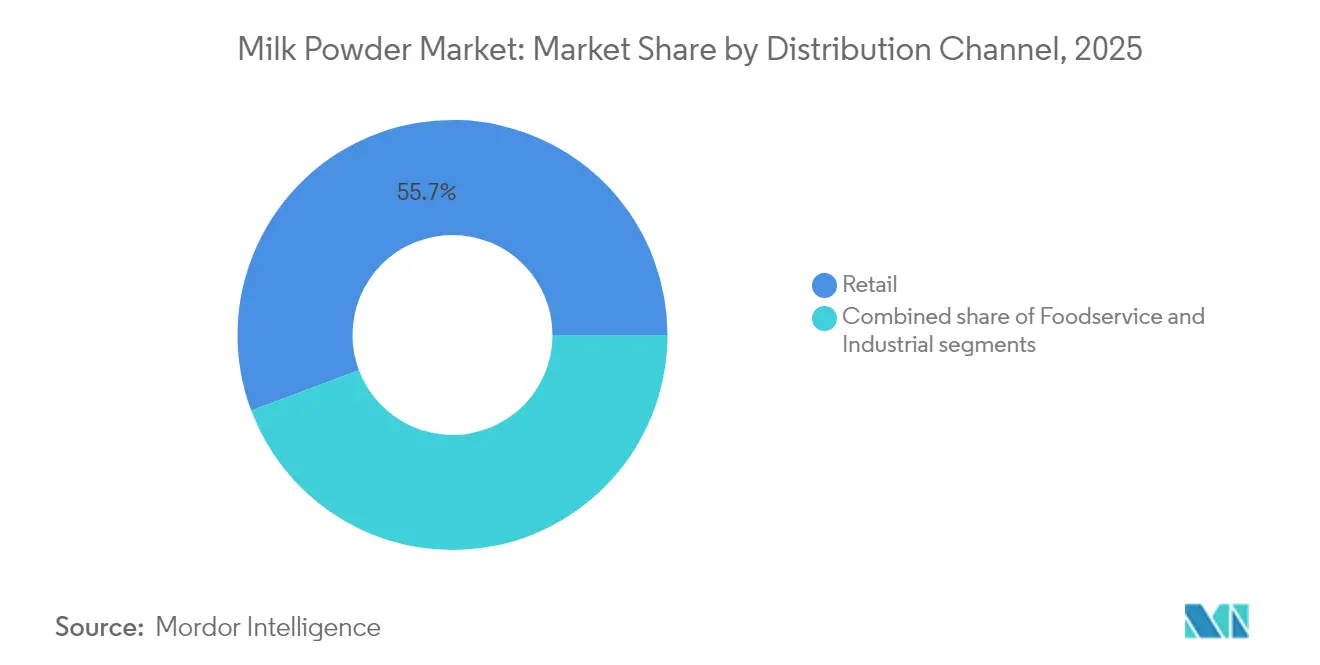
- 流通チャネル別では、小売が2025年のミルクパウダー市場規模の55.72%を占め、フードサービスは2031年にかけてCAGR 4.85%で拡大する見込みです。
- 包装形態別では、フレキシブルパウチが2025年の売上シェア37.58%でトップとなり、シングルサーブサシェはCAGR 4.60%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の売上の41.62%を占め、中東・アフリカは2031年にかけてCAGR 4.90%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳児用調製粉乳の需要急増 | +0.6% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 人口増加と都市化 | +0.5% | アジア太平洋中心、中東・アフリカへ波及 | 長期(4年以上) |
| 乳製品加工技術の進歩によるミルクパウダーの品質・効率向上 | +0.4% | グローバル、北米および欧州が主導 | 中期(2〜4年) |
| レトルト食品、デザート、飲料などの加工食品への利用 | +0.3% | 北米および欧州、アジア太平洋で新興 | 短期(2年以下) |
| 還元UHT乳製品飲料における研究開発投資が産業需要を牽引 | +0.4% | グローバル、先進国市場に集中 | 中期(2〜4年) |
| 高タンパク質ライフスタイルトレンドがスポーツ栄養カテゴリーの脱脂粉乳需要を押し上げ | +0.5% | 北米および欧州、グローバルに拡大 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
乳児用調製粉乳の需要急増
規制の枠組みが市場の強靭性と栄養の適切性を支えるよう進化する中、世界の乳児用調製粉乳需要が高まっています。2025年、FDAは米国の乳児用調製粉乳市場の強靭性を強化することを目的とした長期国家戦略を発表しました。この戦略は、汚染防止のための新たな措置を導入するとともに、最近のサプライチェーン混乱を踏まえた多様化を促すメーカーへのインセンティブを提供しています。これらの措置は、より堅牢で信頼性の高いサプライチェーンを確保し、不足リスクを最小化して消費者の信頼を高めることを目的としています。同時に、プレミアム製剤における技術革新も注目を集めています。その好例がNestléによるNAN Sinergyの発売で、6種類のヒトミルクオリゴ糖を配合しています。この動きは、超プレミアムポジショニングが高いマージンをもたらすだけでなく、特定の栄養ニーズにも対応し、専門的な乳児栄養への高まる需要に応えることを示しています。規制面の後押しと革新的な取り組みの融合が、従来の人口動態的要因だけでなく、進化する消費者の嗜好や健康志向の選択によっても牽引される需要成長を促進しています。
人口増加と都市化
新興市場における都市化の進展は、包装乳製品へのアクセス拡大と可処分所得の増加によってプレミアム栄養への選択を促し、構造的な需要成長を牽引しています。国連ハビタットの報告書によると、アジアは世界の都市人口の54%、22億人以上を占めています。2050年までにアジアの都市人口はさらに12億人増加し、50%増となる見込みです[1]。アジア太平洋におけるこの急速な都市化は、密度の高い消費者ハブを形成するだけでなく、インフラを強化し、ミルクパウダー市場への浸透に不可欠なコールドチェーン流通ネットワークの整備を促進しています。インフラ上の制約から生鮮ミルクの入手が困難な地域の都市消費者は、利便性と栄養上の利点に対してより高い対価を支払う意欲を示しています。この人口動態の変化は、一時的な経済サイクルを超えた堅固な成長基盤を築き、予測可能な需要パターンを育んでいます。こうしたパターンは、長期的な生産能力計画と投資戦略を支えるものとなっています。
乳製品加工技術の進歩によるミルクパウダーの品質・効率向上
加工技術の革新は、精密製造技術による栄養素保持の最適化と賞味期限の延長を通じて、製品品質を向上させ運営コストを削減しています。SPX FLOWは高度なミルク分画技術を活用し、精密ろ過、限外ろ過、ナノろ過を適用しています。このアプローチは栄養成分を保持し、多様なミルク分離を可能にし、廃棄物を最小化して製品価値を高めます。これらの進歩により、メーカーはタンパク質、脂肪、ミネラルなどのさまざまな成分にミルクを効率的に分離し、幅広い高付加価値製品を生み出すことができます。こうした技術的進歩により、メーカーは従来の方法とのコスト競争力を維持しながら、特定の栄養ニーズに合わせた専門的な製剤を開発することが可能となっています。さらに、精密発酵機能の統合により生産の可能性が広がり、進化する消費者ニーズに対応し競合他社との差別化を図るユニークなタンパク質プロファイルを生み出しています。
レトルト食品、デザート、飲料などの加工食品への利用
食品メーカーは栄養プロファイルの向上と賞味期限の延長を目的として、さまざまな製品カテゴリーへのミルクパウダーの組み込みを強化しています。このトレンドは、焼き菓子や菓子類から飲料や乳児栄養まで幅広い製品に使用できるミルクパウダーの多用途性によって牽引されています。高度な加工技術のおかげで、メーカーは溶解性の制約を克服し、高タンパク質飲料やレトルト食品など、かつては不適切とされていた用途にもミルクパウダーを組み込むことが可能となっています。同時に、クリーンラベル製品への高まるトレンドが、消費者が食品の透明性と天然成分をますます求める中で、合成代替品よりも馴染みのある乳製品原料への嗜好を促進しています。この広範な産業採用は、消費者市場の予測不可能な変動からメーカーを守るだけでなく、機能性食品やプレミアム製品ラインを含む専門的な製剤における収益性の高い機会への道を開いています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳糖不耐症とアレルギー | -0.4% | グローバル、アジア太平洋での影響が大きい | 長期(4年以上) |
| 気候に起因する供給ショックによる世界の乳製品コモディティ価格の変動 | -0.6% | グローバル、特に輸出依存地域に影響 | 短期(2年以下) |
| EUの抗生物質残留物に関する厳格な規制が特定のミルクパウダーの輸入を制限 | -0.3% | 欧州および欧州向け輸出市場 | 中期(2〜4年) |
| 保管・輸送上の課題がミルクパウダーの流通を妨げる | -0.2% | グローバル、新興市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
乳糖不耐症とアレルギー
ミルクパウダーは、乳糖不耐症と牛乳アレルギーという重大な課題に直面しており、これらは市場における主要な抑制要因として機能しています。米国国立衛生研究所(NIH)によると、世界人口の約68%が乳糖不耐症の影響を受けています[2]。この状態は、乳糖不耐症の人がミルクや乳製品に含まれる糖である乳糖の消化に困難を経験するため、ミルクパウダーを含む乳製品ベースの製品の消費を制限しています。さらに、特に子供に多い牛乳アレルギーは、ミルクパウダーの潜在的な消費者基盤をさらに縮小させています。フロンティアーズレポート2024は、牛乳アレルギー(CMA)を子供における最も一般的な食物アレルギーの一つとして特定しており、米国の1〜5歳の子供における有病率は1.8%です[3]。こうした健康上の懸念から、乳糖不耐症や牛乳アレルギーを持つ人々にとってより健康的で適切とみなされる植物性ミルクパウダーなどの非乳製品代替品への消費者嗜好が高まっています。さらに、世界中の規制機関が食品中のアレルゲンの明確かつ正確な表示の必要性をますます強調しています。この規制上の焦点は、製品品質と市場競争力を維持しながら厳格な表示要件への準拠を確保しなければならないメーカーにとって、運営上の課題を加えています。
気候に起因する供給ショックによる世界の乳製品コモディティ価格の変動
ミルクパウダー市場における世界の乳製品コモディティ価格の変動は、気候に起因する供給ショックによって大きく影響を受けています。干ばつ、洪水、極端な気温などの予測不可能な気象パターンが、主要な酪農地域における生乳生産を混乱させています。これらの混乱は供給水準の不安定化をもたらし、市場における価格不安定を生み出しています。さらに、気候変動は飼料の入手可能性と品質にも影響を与え、生乳生産をさらに圧迫しています。こうした供給側の課題により、生産者は安定した生産量を維持することが困難となり、価格変動が激化しています。この変動性はミルクパウダー市場にとって主要な抑制要因となっており、不確実性を高め長期的な計画と投資判断を複雑にすることで、生産者と消費者の双方に影響を与えています。さらに、世界の乳業は生乳生産においてニュージーランド、欧州連合、米国などの特定地域に大きく依存しています。これらの地域が気候関連の混乱に直面すると、その影響は世界のサプライチェーン全体に波及します。例えば、ミルクパウダーの主要輸出国であるニュージーランドの干ばつ状況は、歴史的に輸出量の減少をもたらし、国際市場での価格上昇を招いてきました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
乳製品ミルクパウダーが優位、植物性代替品が支持を拡大2025年、乳製品ミルクパウダーはミルクパウダー市場を支配し、62.68%という大きなシェアを占めました。この優位性は、乳児用調製粉乳、ベーカリー製品、菓子類、飲料など、さまざまな用途での広範な使用に起因しています。乳製品ミルクパウダーの長い賞味期限、輸送のしやすさ、栄養上の利点は、消費者とメーカーの双方に好まれる選択肢となっています。さらに、このセグメントはタンパク質強化食への高まる需要と、レトルト食品・加工食品の消費増加から恩恵を受けています。特にアジア太平洋の新興市場では、可処分所得の増加と食生活パターンの変化により、乳製品ミルクパウダーへの需要が急増しています。さらに、加工技術の進歩と強化型乳製品ミルクパウダーの入手可能性が、予測期間中のセグメント成長を持続させると期待されています。
一方、植物性ミルクパウダーなどの非乳製品代替品は急速な成長を遂げており、2031年にかけてCAGR 3.92%が見込まれています。この成長は、ビーガンおよび乳糖フリー製品への消費者嗜好の高まりと、環境持続可能性への意識向上によって牽引されています。大豆、アーモンド、オーツ麦などを原料とする植物性ミルクパウダーは、その健康上の利点と食事制限を持つ人々への適合性から支持を拡大しています。セグメントの拡大は、多様な消費者嗜好に対応するフレーバー付きや強化型バリアントなどの製品革新によってさらに支えられています。さらに、健康・ウェルネスインフルエンサーによるマーケティングキャンペーンや推薦に支えられた植物性食の採用拡大が需要を促進しています。主流の小売チャネルにおける植物性ミルクパウダーの入手可能性の向上と、さまざまな食品・飲料用途への組み込みが、このセグメントのさらなる成長を牽引すると期待されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
包装形態別:
シングルサーブの革新が成長を牽引2025年、フレキシブルパウチはミルクパウダー市場の包装セグメントを支配し、37.58%という大きな売上シェアを占めました。これらのパウチは、軽量性、利便性、製品の鮮度を長期間保持する能力から広く好まれています。さらに、フレキシブルパウチは硬質包装オプションと比較して使用材料が少なく、コスト効率が高く環境にも優しいです。さまざまなサイズと数量に対応できる汎用性が、メーカーと消費者の双方に人気の選択肢となり、大きな市場シェアを牽引しています。さらに、耐久性と輸送のしやすさが重要なeコマースチャネルにおけるフレキシブルパウチの採用拡大が、その需要をさらに押し上げています。
一方、シングルサーブサシェは予測期間中にCAGR 4.60%で成長すると見込まれています。これらのサシェは、特に都市消費者や働く専門職の間で、分量管理されたオンザゴー消費への高まる需要に対応しています。シングルサーブサシェの利便性と手頃な価格が、個人用サービングの好まれる選択肢となっています。さらに、シングルサーブサシェは、手頃な価格とアクセスのしやすさが消費者の選択に影響する重要な要因となっている新興市場でも支持を拡大しています。コンパクトなサイズと廃棄のしやすさは、持続可能で実用的な包装ソリューションへの高まる消費者嗜好と一致しています。さらに、正確な分量を求める健康志向の消費者の高まるトレンドが、シングルサーブサシェへの需要をさらに促進し、ミルクパウダー市場における成長セグメントとして位置づけています。
流通チャネル別:
小売が主導、フードサービスが急成長2025年、小売セグメントはミルクパウダー市場の55.72%という大きなシェアを占めました。この優位性は、液体ミルクと比較した長い賞味期限と利便性によって牽引される家庭でのミルクパウダー需要の増加に起因しています。小売業者も、進化する消費者嗜好に対応するため、有機型や強化型ミルクパウダーバリアントを含む製品ラインナップを拡充しています。eコマースプラットフォームの普及拡大が小売セグメントをさらに後押しし、より広い消費者層がミルクパウダーにアクセスしやすくなっています。さらに、包装・ブランド食品の購入トレンドの高まりが、消費者が食品の品質と安全性をますます重視する中でセグメントの成長に貢献しています。
一方、フードサービスセクターは2031年にかけてCAGR 4.85%で成長すると見込まれています。この成長は、フードサービス業界内でのベーカリー製品、デザート、飲料などのさまざまな食品・飲料製品の調製におけるミルクパウダーの利用増加によって牽引されています。このセクターは、レストラン、カフェ、ケータリングサービスに好まれる選択肢となるミルクパウダーのコスト効率と保管のしやすさから恩恵を受けています。さらに、クイックサービスレストラン(QSR)の増加とレトルト食品・飲料製品の人気の高まりが、このセグメントにおけるミルクパウダーへの需要を増幅させています。フードサービスセクターはまた、消費者の多様な食事嗜好に対応するため、乳糖フリーや植物性ミルクパウダー代替品などの製品製剤の革新を活用しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
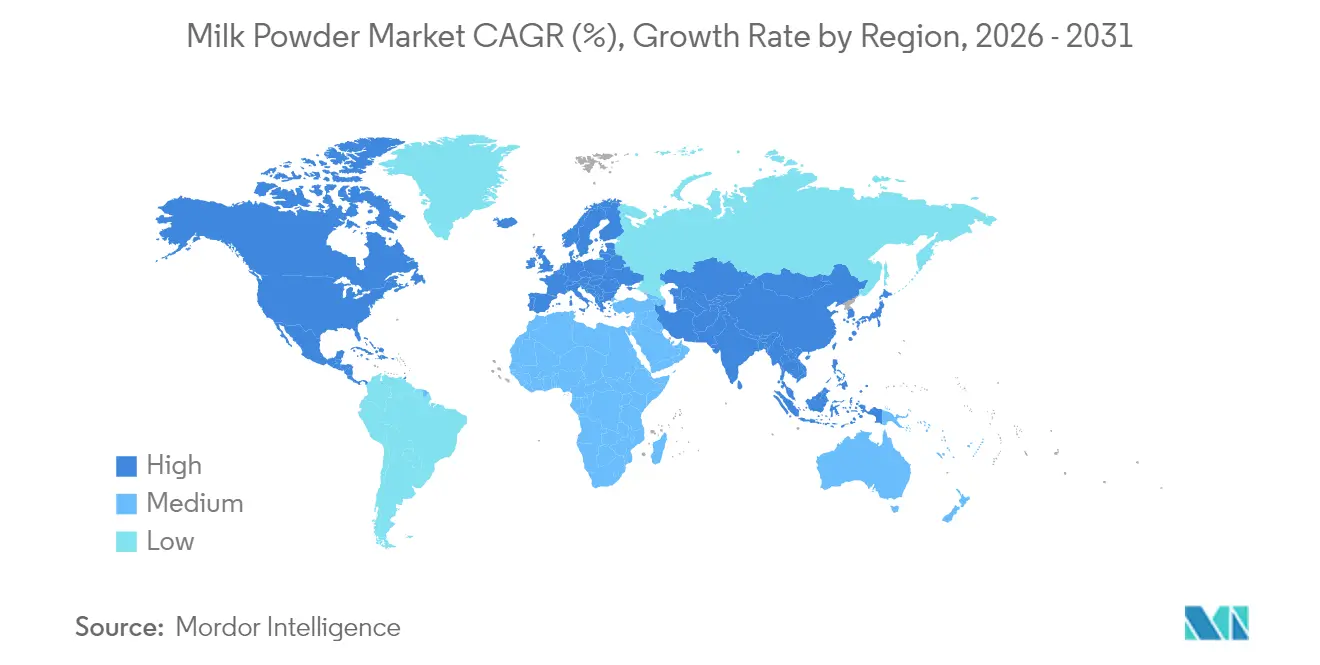
アジア太平洋地域のミルクパウダー市場
2025年、アジア太平洋地域はミルクパウダー市場において41.62%という支配的な市場シェアを確保しており、これはいくつかの重要な要因によって牽引されています。同地域の人口拡大と可処分所得の上昇が相まって、消費者の購買力が大幅に向上し、ミルクパウダーを含む包装済み乳製品へのアクセスが拡大しています。都市化の進展がこの需要をさらに押し上げており、都市部の消費者は利便性がく常温保存可能な乳製品をますます好む傾向にあります。さらに、中国の規制環境は大きな変化を遂げており、新たな国家食品安全基準の導入や、常温保存可能な牛乳へのミルクパウダー使用に関する規制が設けられています。これらの規制は短期的な混乱をもたらす一方で、品質基準を引き上げ、厳格な要件を遵守する生産者に恩恵をもたらし、市場における長期的な成長への道を開くものとなっています。
中東・アフリカ地域のミルクパウダー市場
中東・アフリカ地域は、2031年までに4.90%のCAGRが見込まれ、ミルクパウダー市場において最も急速な成長を遂げています。この急速な成長は、継続的な経済発展と乳製品の効率的な流通・消費に不可欠なインフラの大幅な整備によって支えられています。可処分所得の上昇と都市化の進展に伴い、ミルクパウダーおよびその他の乳製品に対する需要は着実に拡大すると予測されています。さらに、食料安全保障の強化と地域の乳製品生産の促進を目的とした政府の取り組みが、この地域における市場拡大を後押しし、国内外のプレーヤーに機会をもたすと見込まれています。
南北アメリカおよびヨーロッパのミルクパウダー市場
北米とヨーロッパは安定した成長パターンを示しており、それぞれのミルクパウダー市場の成熟度を反映しています。これらの地域は、確立されたサプライチェーン、高い消費者意識、および乳製品に対する安定した需要という恩恵を受けています。ただし、新興市場と比較すると成長機会は限定的です。一方、南米はミルクパウダー市場において有望な展望を示しており、経済発展と中間層人口の拡大によって牽引されています。この地域の消費者が栄養補助製品をますます求めるようになるにつれ、ミルクパウダーへの需要は高まると予測されています。さらに、乳製品生産能力の向上と輸出機会の拡大に向けた同地域の取り組みの高まりが、市場成長をさらに後押ししています。
規制環境
粉乳の貿易および品質コンプライアンスは、国際食品規格と各国の品質基準に基づいています。コーデックス・アリメンタリウスの粉乳およびクリームパウダー規格(CXS 207-1999、2023年最終改正)は、国境を越えた貿易における組成および表示の主要な参照基準であり続けており、コーデックス・アリメンタリウス委員会は2026年7月6日から10日に開催された第49回会合において追加の国際食品規格を採択しました。これにより、WTOのSPS協定およびTBT協定との整合において、コーデックスがベンチマークとして位置づけられることが強化されました。
主要な輸入市場においては、地域固有の入国規則および国内定義によってコンプライアンスが形成されています。欧州の規制上の文脈では、委員会委任規則(EU)2025/637(2025年1月)が特定の乳製品および複合製品のEU域内への搬入に関する要件を改正し、欧州連合(脱水保存乳)(改正)規則2025(S.I. No. 622/2025)が2026年6月14日に発効し、脱水保存乳カテゴリーのコンプライアンス要件に影響を与えました。米国では、21 CFR 131.147などのFDA品質基準が全脂粉乳の組成(乳脂肪含有量の範囲を含む)を定義しており、より広範な食品安全義務はFSMAトレーサビリティ規則のタイムラインによって影響を受けています。FDAは追加のトレーサビリティ記録保持に関するコンプライアンス期限を30ヶ月延長し、2028年7月20日としました。
バリューチェーン分析
粉乳のバリューチェーンは、生乳生産(協同組合および大規模農場)から始まり、集乳・冷却工程を経て、標準化、濃縮、噴霧乾燥による工業的な粉末化処理へと進む。その後、フレキシブルパウチ、缶、バルクバッグ、シングルサーブ小袋といった形態への包装が続く。ネスレ、フォンテラ、ラクタリス、フリースランドカンピーナ、ダノン、アーラといった大手加工業者やブランド所有者は、通常、複数原産地からの原料調達、品質保証、および乳児用調製乳・フォローアップ調製乳、製パン・製菓、還元乳飲料、栄養・スポーツサプリメントといった下流用途向けの調合を統括している。
粉末形態は長距離の乳製品輸送に適した形式であるため、国際貿易は依然として中心的な役割を担っている。主要な輸出供給はニュージーランド、欧州連合、米国に集中しており、アジアおよび中東・北アフリカの一部の供給不足市場に供給している。主要な障害としては、季節的な生乳供給の変動、エネルギー集約的な乾燥工程、工場での加工能力の制約、および海上輸送路における通過リスクとコストを上昇させ得る物流の混乱が挙げられる。近年のサプライチェーンにおける取り組みは、レジリエンスと持続可能性への優先度も浮き立たせている:ネスレは2026年6月に初のDairy Planを発表し、13万人の農家と200のサプライヤーを対象とし、2018年比で2025年までに温室効果ガスを純26%削減したと報告した。一方、The a2 Milk Companyは2026年4月に、製造上の受注残と税関・品質検査の強化が2026年第4四半期の中国における表示済み乳児用調製乳の供給に影響を与えたと報告し、規制上の監視強化と生産能力の利用状況が完成粉乳関連カテゴリーに波及し得ることを示している。
競合環境
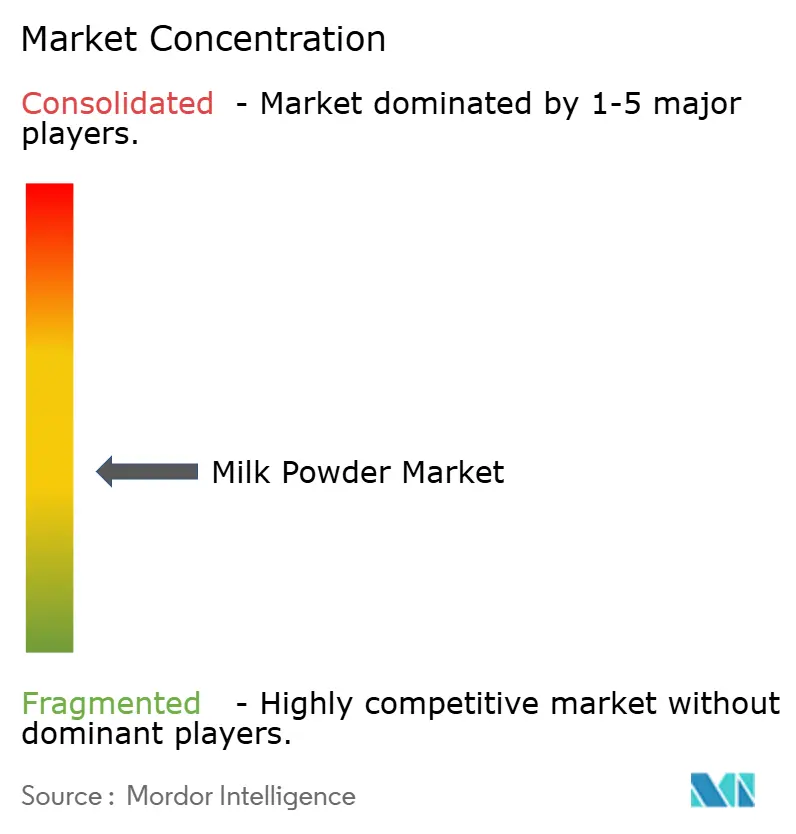
ミルクパウダー市場は低い集中度を示しています。市場の主要プレーヤーには、Arla Foods Amba、Fonterra Co-operative Group、Nestle S.A.、Danone S.A.、Groupe Lactalisが含まれます。この断片化した競合環境は多数のプレーヤーの存在を示しており、戦略的な統合の機会を生み出しています。こうした統合により、企業は運営上のスケールメリットを達成し、プロセスを合理化し、市場プレゼンスを強化することができます。市場の断片化した性質は、企業が継続的に差別化を図り市場シェアの拡大を目指す中で、革新と競争を促進しています。これらのダイナミクスは、市場参加者にとって競合環境を挑戦的かつ機会に富んだものとしています。
ミルクパウダー業界の市場リーダーは、サプライチェーンを強化し運営コストを削減するために垂直統合能力を活用しています。バリューチェーンの複数の段階を管理することで、これらの企業は効率性を確保し一貫した製品品質を維持しています。地理的多様化は、主要プレーヤーが競争上のポジショニングを維持するために採用するもう一つの重要な戦略です。複数の地域にプレゼンスを拡大することで、規制変更や経済変動などの市場固有の課題に関連するリスクを軽減しながら、新興市場における成長機会を活用することができます。これらの戦略が総合的に、主要企業が進化する市場ダイナミクスに適応し優位性を維持することを可能にしています。
対照的に、中小プレーヤーは専門的なセグメントや地域市場に注力して足場を確立しています。地域の消費者嗜好と市場状況に対する深い理解により、カスタマイズされた製品とサービスを提供し競争上の優位性を発揮しています。ニッチ市場をターゲットにし地域の専門知識を活用することで、これらの企業は大手競合他社との差別化を図り強固な顧客ロイヤルティを構築しています。市場リーダーがスケールと多様化に注力し、中小プレーヤーが専門化と地域の強みを重視するというこの二重アプローチが、ミルクパウダー市場のダイナミックで競争的な性質に貢献しています。
ミルクパウダー業界リーダー
-
Arla Foods amba
-
Nestlé S.A.
-
Danone S.A.
-
Groupe Lactalis
-
Fonterra Co-operative Group
- 注:主要企業の掲載順は順位を示すものではありません。
ミルクパウダー市場 このレポートでカバーされる企業
- Nestle S.A.
- Fonterra Co-operative Group Ltd
- Danone S.A.
- Groupe Lactalis
- Arla Foods amba
- Saputo Inc.
- Royal FrieslandCampina N.V.
- Dairy Farmers of America, Inc.
- Inner Mongolia Yili Industrial Group Co., Ltd.
- Gujarat Cooperative Milk Marketing Federation (Amul)
- Abbott Laboratories
- Morinaga Milk Industry Co.
- Hochdorf Holding AG
- Westland Milk Products
- Valio Oy
- Valley Milk LLC
- Royal A-ware Food Group
- Almarai Company
- Olam Food Ingredients
- Parag Milk Foods Ltd.
市場機会と将来展望
供給不足市場における生産能力の増強と輸入代替プログラム、および粉乳製造における品質・効率の改善に機会が生まれている。アルジェリアは粉乳を重視した施設を含む大規模な乳製品加工能力を稼働させ、輸入粉乳への依存低減を図っている。他地域でも投資プログラムにより粉乳の生産量が増加し、工場の近代化が進んでいる。Darigoldは2025年6月にワシントン州パスコの施設で操業を開始し、地域の農場からの原乳を用いてバターと粉乳を生産している。2026年には、Alvoar Lacteosがブラジル(アラゴアス州バタリャ)で粉乳を軸とした近代化・拡張計画を発表し、Verka(Milkfed Punjab)はフィローズプル施設の粉乳工場を含む改良計画を発表した。
第二の機会分野は、工場レベルでのデジタル化とより迅速な機能性試験であり、これにより再加工が減少し、バッチの一貫性が向上し、乳児用栄養食品、飲料、製パンなどの産業顧客向けの出荷サイクルが短縮される。2026年5月、Bioeconomy Science InstituteとAgResearchは乳業会社との商業契約を締結し、工場現場で粉乳の機能性を測定するAI支援近赤外分光法ツールを導入し、複数日を要する実験室試験を代替した。膜濾過カスケードや乾燥工程のエネルギー効率改善といった設備側の改善と併せて、これらの動きは特殊粉乳(強化型、高タンパク質、用途特化型粉乳)のプレミアム化を後押しし、同時に世界的なサプライチェーン全体でのコストおよびコンプライアンス上の圧力にも対応している。
最近の産業開発事情 ミルクパウダー市場
- 2026年4月:ラクタリスはフォンテラの消費者向け事業および関連事業の買収を完了し、オーストラリア、ニュージーランド、スリランカ、マレーシア、インドネシア、サウジアラビアにわたる16の製造施設を追加した。この事業拡大により、ラクタリスは粉乳や還元用原料を含む乳製品主要品目の地域需要への対応力を強化し、オセアニアおよびアジア・中東の一部における加工・包装能力の管理を一層強めている。
- 2025年10月:アーラフーズはデンマークのAKAFA拠点に高温電気ヒートポンプ技術を導入し、噴霧乾燥工程からの排出量を年間約1,500トンのCO2削減すると見込んでいる。粉乳関連工程における主要なエネルギー負荷の電化は、低炭素原料の供給を後押しし、アーラおよびより広い業界内の他の乾燥集約型工場にとって再現可能な道筋を提供する。
- 2024年8月:アーラフーズは、中国および他市場向けにアーラブランドのEarly Life Nutrition製品を生産するため、フランスの協同組合Sodiaalとの戦略的パートナーシップを発表し、併せて2026年初頭にARINCOのB2B向け乳児用栄養食品の生産を終了する計画を発表した。この動きは乳児用栄養関連粉乳の製造・調達を再編し、拡張可能なパートナー生産と主要輸入市場への供給継続への注力を強めるものである。
ミルクパウダー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、乳製品系粉末および植物性粉乳を含む、食品・飲料用途で販売される粉乳の価値を対象とし、各地域における商業的販売時点で計上されます。
対象外の範囲:生鮮液体乳および家庭内調製コストは除外され、製品販売を超えた川下小売またはフードサービスのマークアップは計上されません。
セグメンテーション概要
- タイプ別
- 乳製品ミルクパウダー
- 全脂粉乳(WMP)
- 脱脂粉乳(SMP)
- その他(脂肪充填粉乳、A2および専門栄養パウダーなど)
- 非乳製品/植物性ミルクパウダー
- 豆乳パウダー
- アーモンドミルクパウダー
- ココナッツミルクパウダー
- オーツ麦・その他シリアルベースのパウダー
- 乳製品ミルクパウダー
- 流通チャネル別
- 小売
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売
- その他の流通チャネル
- フードサービス
- 産業用
- 乳児用・フォローオン調製粉乳
- ベーカリー・菓子類
- 乳製品ベース飲料・還元
- 栄養・スポーツサプリメント
- その他(レトルト食品、化粧品など)
- 小売
- 包装形態別
- フレキシブルパウチ
- 缶・ブリキ缶
- バルクバッグ
- シングルサーブサシェ
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- ナイジェリア
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、生乳生産、貿易フロー、および価格動向に関する事実基盤を構築することから始まり、その後、粉乳の需要シグナルおよびエンドユース用途にマッピングされます。供給、貿易の方向性、および地域別の変化のペースを把握するために、FAOSTAT、UN Comtrade、USDAの乳製品・貿易リリース、ユーロスタットの乳製品統計、OECD-FAOの見通し表などの公開情報源を参照しています。
これらに加え、企業の年次報告書、投資家向けプレゼンテーション、および業界団体のウェブサイトを活用して、設備増強、製品ミックスの変化、オンライン小売浸透などのチャネル動向を把握しています。価格およびフローの確認には、企業財務・インテリジェンス、輸出入の積荷レベルの記録、および処方・強化活動に関する特許データベースをカバーする有料サブスクリプションも使用しています。これらのデスクインプットは、現実的な範囲を設定し、一次検証前のインタビュー質問を固めるために使用されており、上記の情報源は例示であり、網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、粉乳の価格設定、取引場所、および育児用粉乳やベーカリーなどの用途別の需要変化に関するデスク上の前提を検証するために使用されます。原料サプライヤー、乳製品加工業者、流通業者、小売・フードサービスバイヤー、および処方に関わる技術担当者を含むバリューチェーン全体のステークホルダーと対話し、APAC、EMEA、およびアメリカ大陸をカバーすることで、貿易依存度や消費者利用における地域差が平均化されないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:12% | APAC:42% |
| 中位層:57% | 機能・ユニットリーダー:28% | EMEA:33% |
| 中小プレイヤー:15% | マネージャー:60% | アメリカ大陸:25% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、生産、輸入、輸出データを使用して地域別の見かけの消費量を再構築し、製品ミックスを反映した価格系列を用いて金額に換算します。数値の信頼性を確保するために、サンプリングされたサプライヤーおよびチャネルのロールアップ、主要用途の平均販売価格×数量チェックなど、選択的なボトムアップ近似値によって合計を裏付けています。
この市場において重要なインプットには、生乳生産量と固形分の利用可能量、HSコード別の粉乳貿易量、平均輸出・輸入単価、育児用粉乳および還元乳飲料への使用シェア、ならびに小売および食品製造において可視化されている植物性粉末代替のペースが含まれます。製品の内訳が直接報告されていない場合、ギャップは貿易パターン、設備増強の発表、およびインタビューに基づくミックス範囲からのプロキシシェアを使用して対処され、その後、地域合計に正規化されます。
予測には、価格の短期時系列平滑化に支えられたシナリオ分析を使用し、需要ドライバーは酪農経済、貿易政策の変化、および消費者のダウントレードまたはプレミアム化に関する専門家の見解を用いて調整されます。最終的な見通しは、特にコモィティ価格が大きく変動する年において、数量と金額が整合的に推移するよう確認されます。
データ検証と更新サイクル
アウトプットは、モデル結果を貿易収支、報告された生産能力、および主要輸出地域における観察された価格動向などの独立したシグナルと比較する複数のチェックを通じて検証されます。ある地域で異常な急増が見られた場合、前提が再検討され、インタビューメモが再確認され、差異が説明されるまで確認のための追加ヒアリングが実施されます。
承認前に、数学的誤り、単位換算の不整合、および乳製品と植物性粉末にわたる対象範囲の漏れを確認するステップバイステップのアナリストレビューが実施されます。レポートは年次で更新され、関税変更、大規模な設備増強、またはコモディティ価格の急激なリセットなどの重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceの粉乳市場規模算定と他の公表推計との比較
粉乳の公表市場価値は、基礎とる対象範囲と価格設定ポイントが必ずしも一致しておらず、更新タイミングも異なる場合があるため、大きく乖離して見えることがあります。差異は通常、粉乳として計上されるものの定義、植物性粉末および隣接する乳製品原料の取り扱い、および貿易依存度の高い地域の評価方法から生じます。
一部の外部推計は、より広範な乳製品原料カテゴリーを含めたり、予測期間全体にわたってより高い価格成長の前提を適用したりしており、数量が類似していても合計を押し上げる可能性があります。この差異は多くの場合、対象範囲によって説明されます。Mordor Intelligenceは、乳製品および植物性粉乳を用途およびチャネルにわたる定義された製品として計上しており、粉乳として明示的に販売されていない限り、一般的な乳製品ホワイトナーなどの隣接カテゴリーは含めていません。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 360.45 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 388.86 ビリオン 米ドル(2026年) | この推計は、より広範な包含セットと次の10間にわたるより高い成長経路を使用しているようであり、隣接する粉末製品またはより広範な乳製品原料が一つの見出しの下に含まれている場合、基準値を引き上げる可能性があります。 |
| 地域コンサルタンシーB | 375.56 ビリオン 米ドル(2024年) | 年度基準が異なり、対象範囲が乳製品のみのリストに傾いており、植物性粉末が除外されているかどうか、および2024年のコモディティ価格変動が米ドルに換算される方法によって合計が変わる可能性があります。 |
3つの数値を比較すると、差異は主に各発行者が製品定義に何を含めるか、および基準年が価格変動期にどのように処理されるかによって生じています。当社のアプローチは、規模を生産および貿易シグナルに追跡可能な状態に保ち、インタビューを通じて精緻化することで、最終的な数値が明確なインプットによって再現・説明できるようにしています。
レポートで回答される主要な質問
ミルクパウダー市場の現在の価値はいくらですか?
ミルクパウダー市場は2026年に364億5,000万米ドルと評価されており、2031年までに439億5,000万米ドルに達すると予測されています。
どの地域がミルクパウダー市場の最大シェアを占めていますか?
アジア太平洋が2025年の売上の41.62%を占めてトップとなっており、拡大する中間層の需要と進化する品質規制によって支えられています。
市場内で最も速く成長しているセグメントはどれですか?
フードサービス流通が最も高い成長を示しており、カフェ、ベーカリー、レストランが高溶解性パウダーを採用する中、2031年にかけてCAGR 4.85%が見込まれています。
包装トレンドはどのように進化していますか?
シングルサーブサシェは携帯性と分量管理の嗜好に牽引され、CAGR 4.60%で最も速く成長している形態です。