
ファーマシーベネフィットマネジメント市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
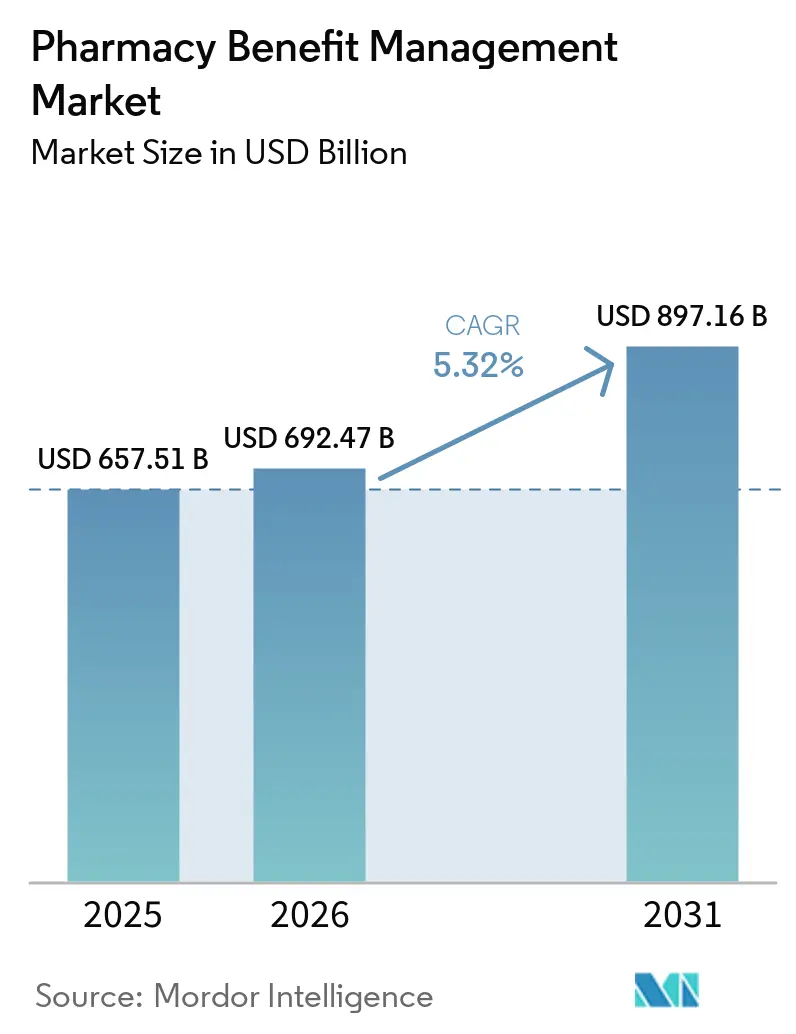
| 市場規模 (2026) | 692.47 十億米ドル |
| 市場規模 (2031) | 897.16 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるファーマシーベネフィットマネジメント市場分析
ファーマシーベネフィットマネジメント市場規模は、2025年の6,575億1,000万米ドルから2026年には6,924億7,000万米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)5.32%で2031年までに8,971億6,000万米ドルに達すると予測されます。処方薬支出の増大(現在、雇用主の医療支出の27.0%を占める)は、コスト管理におけるPBMへの依存度の高まりを示しています。この成長は、スペシャルティ医薬品利用の急増、雇用主による給付契約審査の加速、および請求処理と事前承認ワークフローを効率化する技術投資も反映しています。北米はファーマシーベネフィットマネジメント市場において売上シェア46.3%でリードし、アジア太平洋地域は中国とインドでの保険カバレッジ拡大を背景に最も速い成長を記録しています。垂直統合型PBMが購買力を強化する一方、透明性を重視する新規参入企業がリベート主導型モデルを侵食し、競争の激しさは依然として高い水準にあります。
主要レポートポイント
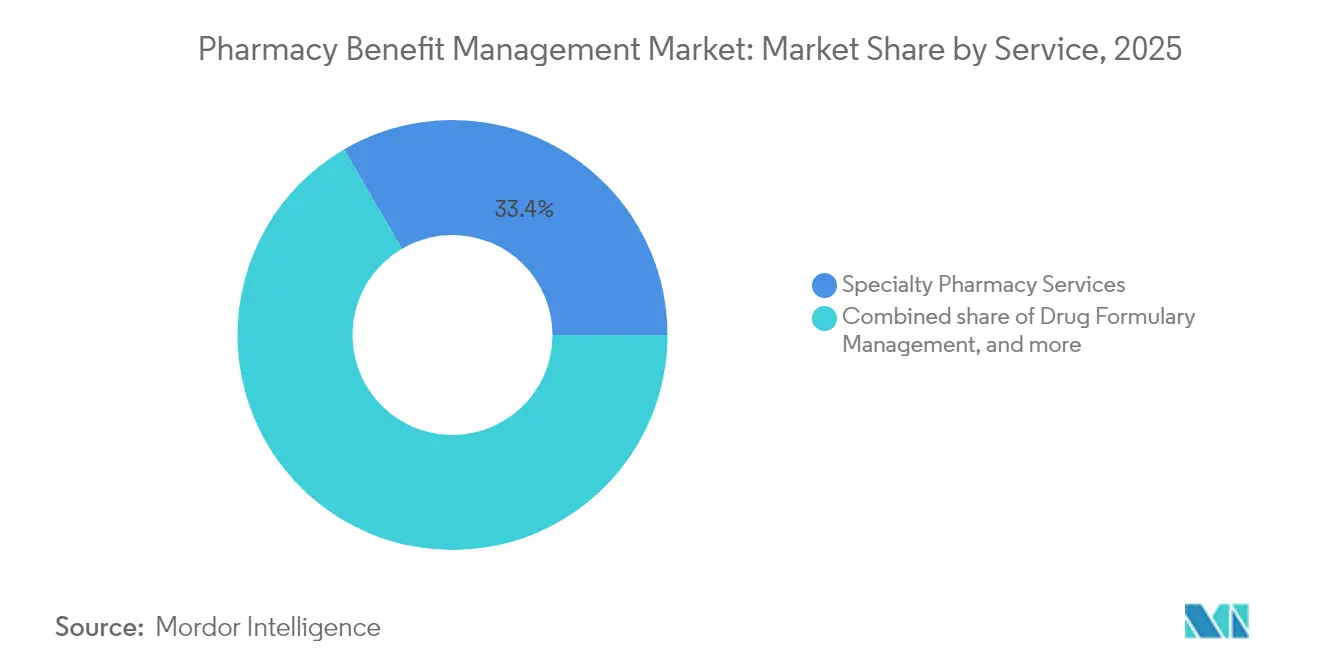
- サービス別では、スペシャルティファーマシーサービスが2025年に売上シェア33.42%でリードし、請求処理・精算は2031年にかけてCAGR 7.12%が見込まれます。
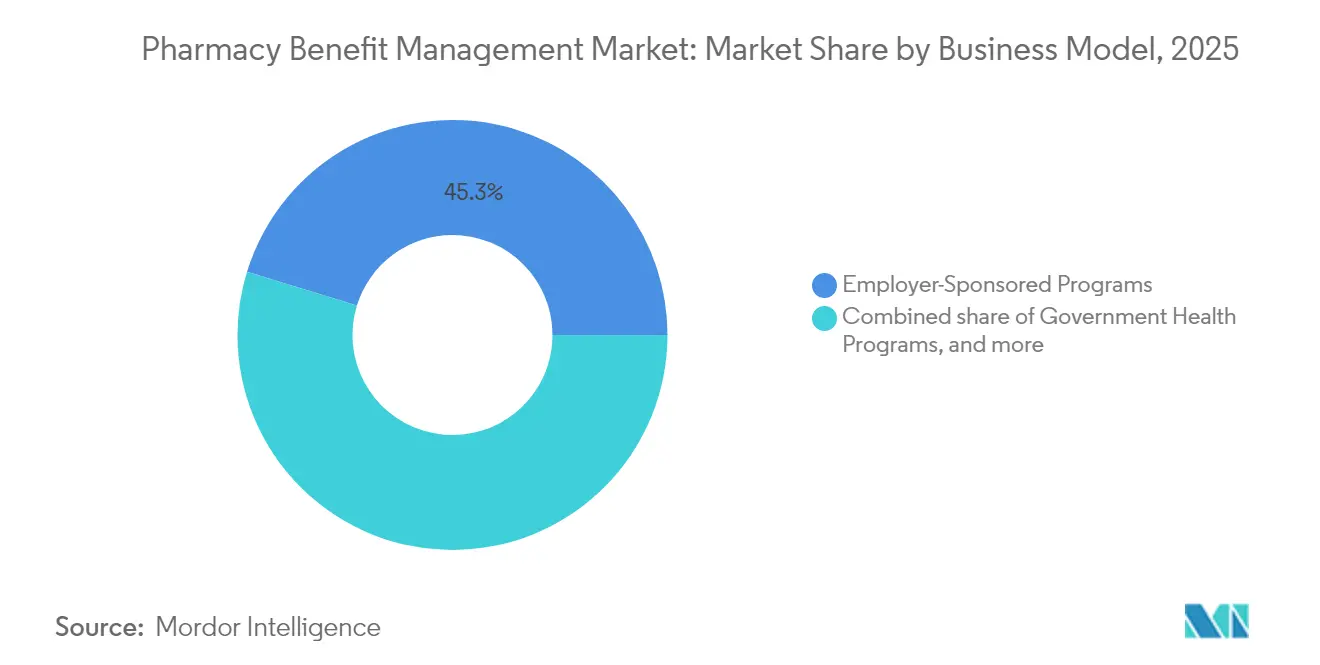
- ビジネスモデル別では、雇用主負担プログラムが2025年にファーマシーベネフィットマネジメント市場シェアの45.25%を占め、政府医療プログラムは2031年にかけてCAGR 6.45%で最も速い成長を示しています。
- エンドユーザー別では、PBM組織と小売薬局が2025年に合計75.00%のシェアを保有し、メールオーダー薬局は2031年にかけてCAGR 7.78%で拡大する見込みです。
- 地域別では、北米が2025年に45.88%でリードし、アジア太平洋地域はCAGR 7.29%が見込まれ、2031年までに1,598億6,000万米ドルへの成長が期待されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ファーマシーベネフィットマネジメント市場の推進要因影響分析*
| 促進要因インパクト分析 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スペシャルティ医薬品コストの増大 | +1.9% | グローバル | 長期(4年以上) |
| 官民医療保険プールの拡大 | +1.3% | 北米、アジア太平洋 | 中期(2〜4年) |
| 価値に基づく調剤給付へのシフト | +1.1% | 北米、欧州 | 中期(2〜4年) |
| デジタルトランスフォーメーションとワークフロー自動化 | +0.9% | グローバル | 短期(2年以内) |
| コスト透明性とパススルー価格モデルへの需要増大 | +1.0% | 北米、欧州 | 短期(2年以内) |
| 医薬品サプライチェーン全体における統合・垂直統合 | +0.8% | 北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
処方薬支出の増大と治療の複雑化
スペシャルティ医薬品は2025年の病院薬剤費の54%を占め、臨床的専門知識と利用管理を統合したPBMモデルの採用を支払者に迫っている。糖尿病および肥満に対するGLP-1アゴニストの普及により、この治療クラスは5年以内に1,000億 ミリオン 米ドルに迫る可能性があり、より厳格なフォーミュラリー規則およびステップ療法の編集が求められる。腫瘍学パイプラインおよびオーファンドラッグは複雑性をさらに高め、多疾患併存が年齢層を超えたポリファーマシーを促進している。高度なアナリティクスを活用するPBMは、治療レジメンを調整し、重複を検出し、アウトカムと医薬品アクセスのバランスを取る適応症ベースの契約交渉を実現できる。こうした圧力は、2030年に向けてファーマシー・ベネフィット・マネジメント市場ソリューションへの持続的な需要を支えている。
官民医療保険プールの拡大
メディケアパートDは、2024年水準から増加し、2032年までに米国の医薬品支出の36%に達すると予測されています。インフレ抑制法は、2025年から1,870万人の加入者を対象にパートDの自己負担上限を2,000米ドルに設定します。民間雇用主も同時に契約の再入札を行っており、52%が3年以内に新たなPBMパートナーの検討を進めています。保険カバレッジプールが拡大するにつれ、多様なフォーミュラリー規則、ワクチン義務、報告義務を習熟したPBMが規模の優位性を獲得します。インドのアユシュマン・バーラート(Ayushman Bharat)および中国の都市部従業員保険への継続的な加入者増加が地域的な追い風となり、ファーマシーベネフィットマネジメント市場の見通しを強化しています。
価値に基づく・成果連動型調剤給付へのシフト
成果連動型報酬モデルはパイロット段階を超えつつあり、幹部の54%が2025年までに成果ベース契約が少なくとも50%増加すると予測しています。PBMは予測分析を活用してメンバーをリスク層別化し、アドヒアランス介入を実施し、下流コストの回避額を定量化します。実世界エビデンスがRCTデータを補完して医薬品評価に活用され、適応症別価格設定と利益分配メカニズムに反映されます。透明な指標は雇用主の信頼を高め、より厳格なPBM監視を求める立法的要請を和らげる可能性があります。価値ベースの設計は製造業者に臨床的約束を払戻や交換保証で担保させ、ファーマシーベネフィットマネジメント市場のイノベーションを強化します。
PBM業務におけるデジタルトランスフォーメーションとワークフロー自動化
医療リーダーの77%が2025年の最重要技術優先事項として人工知能(AI)を挙げています。クラウドネイティブの請求エンジンは事前承認の承認を迅速化し、不正を検知し、処方1件あたりの平均精算コストを削減します。Capital RxのJudi Healthプラットフォームは医療請求と調剤請求を統合し、総医療費を膨らませるデータサイロを解消します。自動化により薬剤師は臨床カウンセリングに専念でき、メール施設のスループットを向上させ、雇用主にほぼリアルタイムの支出ダッシュボードを提供します。これらの進歩は、請求処理サービスのCAGR 7.5%予測を支え、ファーマシーベネフィットマネジメント市場のデジタル競争優位性を深化させます。
ファーマシーベネフィットマネジメント市場の抑制要因影響分析*
| 抑制要因インパクト分析 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 立法・規制上の監視強化 | −1.4% | 北米、欧州 | 短期(2年以内) |
| バイオシミラー・後発品競争によるリベート経済の侵食 | −1.1% | グローバル | 長期(4年以上) |
| 独立薬局・DIR改革による訴訟とマージン圧力 | −1.0% | 北米 | 短期(2年以内) |
| 高度な分析を制限するデータプライバシーと相互運用性の障壁 | −0.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PBMの慣行に対する立法・規制上の監視強化
州議会は2025年会期に向けて、スプレッドプライシング禁止および監査権を含む34件のPBM対象法案を提出しました。連邦取引委員会(FTC)の2025年1月の暫定報告書は、大手3社が2017年から2022年にかけてスペシャルティジェネリック医薬品の過剰マークアップで73億米ドルを獲得したと主張しています。「Patients Before Monopolies Act」などの連邦提案は、PBMを保険会社および薬局関連会社から分離することを求めており、垂直統合企業に構造的リスクをもたらします。コンプライアンスコストと契約再交渉によりマージンが圧縮され、買収パイプラインが鈍化し、近期のファーマシーベネフィットマネジメント市場拡大を抑制する可能性があります。
バイオシミラー・後発品競争によるリベート経済の侵食
ヒュミラ(Humira)のバイオシミラーが2025年にフォーミュラリーに大量参入し、PBM収益源を支えてきたリベートプールを侵食しました。ブランド医薬品の公定価格と実際の取引価格の差(グロス・トゥ・ネットギャップ)は2023年に3,340億米ドルに達しましたが、支払者がリベートを保険料軽減に充てるにつれ縮小しています。メディケアの価格交渉権限は高支出治療へのリベートレバレッジを制限し、雇用主はCVS HealthのCostVantageのように2028年までにリベートを100%引き渡すパススルーモデルを推進しています。PBMは臨床プログラム、データ分析、オプションの管理手数料など代替収益を開拓し、リベートへの依存を低減してファーマシーベネフィットマネジメント市場の長期的な経済構造を再構築しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ファーマシーベネフィットマネジメント市場セグメント分析
サービス別:
請求処理がデジタルトランスフォーメーションを牽引スペシャルティファーマシーサービスは、腫瘍内科および希少疾病ケアにおける複雑なバイオロジクスの普及を背景に、2025年の売上の33.42%を獲得しました。統合ケアチーム、コールドチェーン物流、アドヒアランスコーチングがこの高度なサービスラインを定義し、サービスカテゴリーの中でファーマシーベネフィットマネジメント市場規模のリーダーシップを確立しています。請求処理・精算は、エラー率を低減し無駄な支出を検知するAI対応請求エンジンに支えられ、2031年にかけてCAGR 7.12%での成長が見込まれます。Capital Rxの2025年2月のJudi Health™ローンチは、医療請求と調剤請求をリアルタイムで照合するクラウドネイティブの統合プラットフォームへのシフトを象徴しています。
医薬品フォーミュラリー管理は、価格ティアグリッドから実世界エビデンスと患者報告指標を重視する成果中心のスコアカードへと転換を続けています。給付プラン設計・コンサルテーションは、GLP-1クラスが体重管理適応症を取得する中、コペイマキシマイザープログラムやGLP-1カバレッジの切り出しを評価する雇用主を支援します。これらのアドバイザリーサービスはトランザクションベースの収益を補完し、ファーマシーベネフィットマネジメント市場全体で透明なパススルー契約の幅広い採用を促進します。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ビジネスモデル別:
政府プログラムが市場ダイナミクスを再構築雇用主負担プログラムは2025年に市場シェア45.25%を維持し、米国医療における職場ベース保険の中心的役割を反映しています。医薬品インフレに対するC-Suite(経営幹部層)の注目度の高まりが、予算超過リスクを抑えるパススルー価格、フォーミュラリー除外、価値ベース保証への需要を牽引しています。政府医療プログラムにおけるファーマシーベネフィットマネジメント市場規模は、メディケイド拡大とメディケアパートDの自己負担上限に支えられ、CAGR 6.45%で前進する見込みです。
民間健康保険管理はプロバイダー主導型プランと取引所商品を組み合わせ、PBMが金属ティアをまたいで給付ルールを同期させる必要があります。消費者直接型割引カードプログラムは、NADACベース価格を掲示しメール配送特典を提供するデジタルアプリを通じて普及しています。マーク・キューバンのCost Plusムーブメントは、透明なキャッシュ価格への消費者の需要を浮き彫りにし、既存企業がファーマシーベネフィットマネジメント市場全体で給付設計を現代化するよう促しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
メールオーダー薬局が成長を加速PBM組織と小売薬局は2025年の調剤売上の75.00%を占め、堅固な店舗ネットワークと垂直統合型所有を反映しています。メールオーダー薬局のファーマシーベネフィットマネジメント市場シェアは、在宅配送が慢性疾患アドヒアランスプログラムおよびメディケアの90日分供給インセンティブと合致するため、CAGR 7.78%で最速の拡大が見込まれます。FTCの分析では、PBM傘下のメール薬局が一部の腫瘍内科製品について独立薬局の最大200倍の払い戻しを受けていたことが示されており、政策論争が激化しています。
病院システムは輸液マージンを獲得し価値ベースのバンドルを調整するためにスペシャルティファーマシー認定を追求しています。遠隔医療(テレヘルス)の参入企業は仮想処方と自動調剤センターを組み合わせ、アクセスを拡大してファーマシーベネフィットマネジメント市場のオムニチャネル方向性を強化しています。
地域分析
北米ファーマシーベネフィットマネジメント市場
北米は2025年収益の45.88%を占めてトップに立ち、米国の医薬品支出の高密度とファーマシーベネフィットマネジメント(PBM)の深い普及がその基盤となっている。同地域の寡占的なPBMトライアドは政策的活動主義を促しており、スプレッドプライシングおよびクローバックを抑制するために2024年に170件の州法案が提出されたことがBloomberg Lawにより明らかになっている。2025年から施行されるインフレ削減法の条項はフォーミュラリーの計算を再構築し、ファーマシーベネフィットマネジメント市場内での契約改定とリベートフローの変化を促している。
EMEAおよび南米ファーマシーベネフィットマネジメント市場
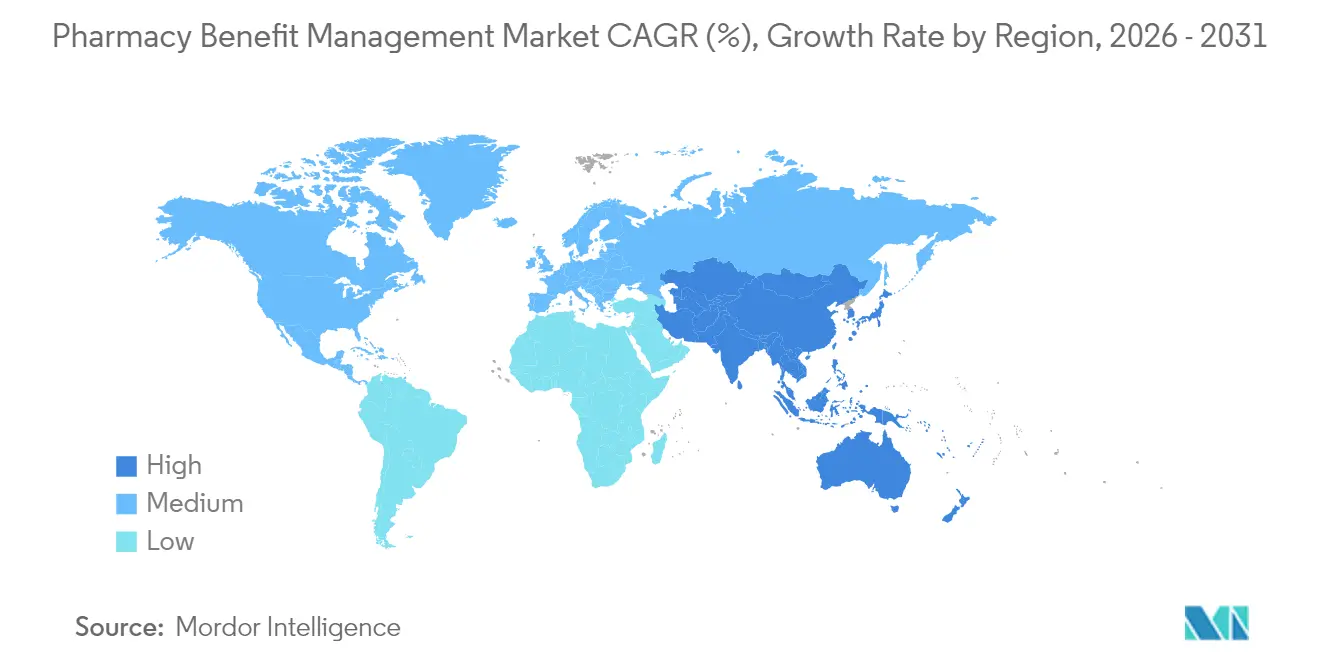
アジア太平洋地域は7.29%のCAGR見通しを示しており、世界で最も高い成長率となっている。中国だけでも、慢性疾患の有病率の上昇と医薬品一括調達を集中化する政策の動きにより、2031年までに1,598.6 ビリオン 米ドルに達すると予測されている。インドの成長生産連動型インセンティブ制度と、2025年3月までにジャン・アウシャディ後発医薬品販売店を10,500店舗に拡大することによってもたらされている。日本はバイオ医薬品の研究開発と価値に基づく償還に注力しており、人口動態上の逆風にもかかわらず専門医薬品の普及を促進し、PBM類似サービスの範囲を拡大する可能性がある。 ヨーロッパは参照価格制度およびHTA(医療技術評価)の枠組みのもとで相当な規模を維持している。ドイツのAMNOG交渉および英国のブランド医薬品価格設定に関する自発的スキームは、PBMに対してリスト価格の譲歩を超えたコスト相殺効果の実証を求めている。中東・アフリカおよび南米は小さなシェアにとどまるものの、強制的な医療保険モデルの展開に伴い需要が加速している。ブラジルの高額医薬品の統一調達は、グローバルなファーマシーベネフィットマネジメント市場における集中型ベネフィットマネジメントへの同地域の需要を示している。
規制環境
米国ではPBMに対する監視が強化されており、連邦当局や議員は雇用主や政府の医薬品支出を左右する価格設定と垂直統合の慣行に注目している。2025年1月、連邦取引委員会(FTC)は中間スタッフ報告書を発表し、最大手3社のPBMが2017年から2022年の間に専門ジェネリック医薬品の調剤マークアップで73億米ドルを生み出したと主張し、透明性の確保、監査権、スプレッドプライシングの制限に向けた動きに勢いを加えた。
メディケア側では、CMSが2026契約年度の政策および技術的変更を最終決定し、2025年6月3日付で発効させた。これにはパートDの更新事項の運用が含まれ、受給者が自己負担額を月々の分割払いで平準化できるメディケア処方薬支払プランも含まれる。2026年2月、2026年統合歳出法により連邦PBM改革が導入され、メディケアパートDのPBM報酬を薬価やリベートから切り離す一方、商業契約についてはより完全なリベートのパススルーへと促し、PBMおよびプランスポンサーに対するコンプライアンスおよび報告要件を厳格化した。
バリューチェーン分析
PBMのバリューチェーンは、雇用主、メディケアパートDプランスポンサー、メディケイド管理医療組織、商業医療保険会社を含むプランスポンサーおよび支払者から始まり、これらの主体が給付目標を設定し、運営をPBMに委託する。このオペレーティングモデルにおいて、PBMは製造業者とのフォーミュラリーおよびリベート契約、小売および専門薬局とのネットワーク契約、利用管理やアドヒアランス介入といった臨床プログラムを、クレーム処理・審査インフラの支援を受けながら管理する。調剤は小売、通信販売、専門薬局のチャネルを通じて行われ、保険会社や薬局資産と連携した垂直統合グループ内で行われるケースが増えている。
収益化とキャッシュフローは、管理手数料、スプレッドプライシングおよび/またはパススルー価格設定、製造業者からのリベートやその他の報酬に依存しており、データおよび分析は事前承認、不正検知、成果連動プログラムを支えている。規制の動きはバリューチェーン全体で誘因や引き継ぎのあり方を変えつつある。2026年統合歳出法は報酬の切り離しとリベートのパススルーを対象としており、また米国労働省は2026年1月、ERISAに焦点を当てたPBM手数料開示要件を提案し、雇用主受託者に対するより標準化された報告の必要性を高めている。大手PBM系列企業を巻き込んだFTCの精査や関連措置も透明性への期待を高めており、PBM、薬局、プランスポンサー間の契約条件に影響を与えている。
競争環境
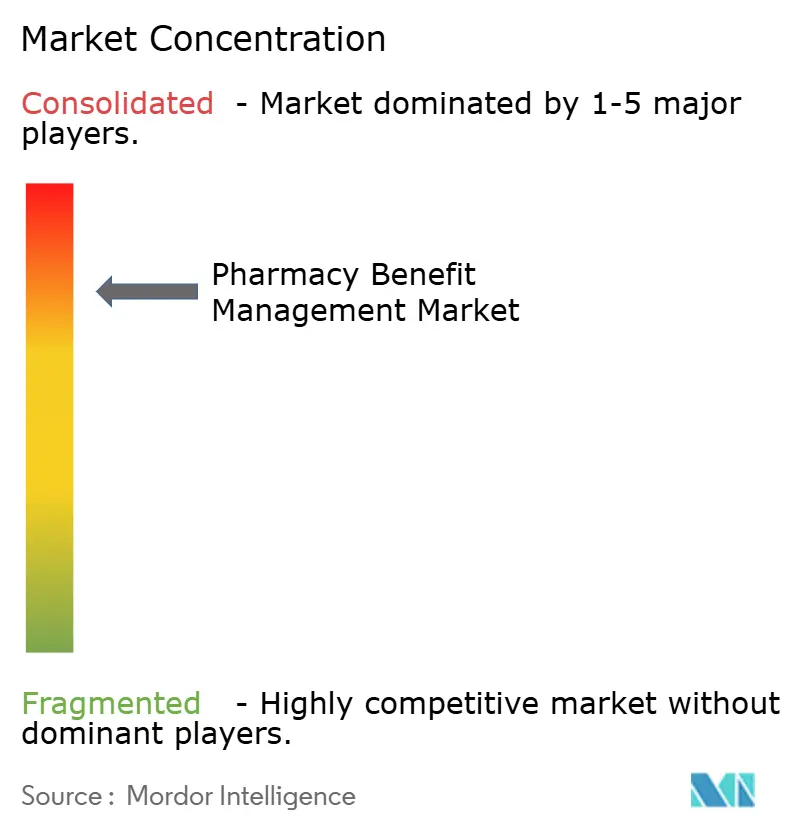
ファーマシーベネフィットマネジメント市場は依然として高度に集中しており、CVS Caremark、Express Scripts、OptumRxが2024年の米国請求の約80%を処理しました。垂直統合はこれらのPBMを保険会社および小売・メール薬局と結びつけ、交渉力を強化する一方、利益相反への懸念も高まっています。米国医師会(American Medical Association)は、上位2社のPBMが処方箋の80〜90%を取り扱う市場における潜在的な競争制限リスクを指摘しました[3]。
戦略的優先事項は、規模の経済、スペシャルティ医薬品ネットワークの支配、および予測的アドヒアランス介入を推進するデータレイク投資に重点を置いています。CVSは、2024年末までに商業加入者の75%がTrueCostスイートの2つ以上の機能を採用したと報告し、手数料ベースのパススルーモデルの普及を示しています。Express Scriptsはデジタル薬局チャネルを推進し、OptumRxは行動医療データセットを統合して投薬安全性を向上させています。
チャレンジャーPBM(Capital Rx、SmithRx、Navitus)は、透明なネットワーク価格と低定額料金によってシェアを獲得しています。Capital Rxの全国平均医薬品取得コスト(NADAC)インデックスは、取得コストをクライアント請求書と一致させるクリアリングハウスモデルを支え、地域のブルースプランから注目を集めています。スタートアップ企業はAI駆動の事前承認ボットと消費者向けクーポンエンジンをテストし、ファーマシーベネフィットマネジメント市場のイノベーションの幅を拡大しています。
規制当局の監視が競争リスクを先鋭化させています。FTCの2025年1月の報告書は構造的な是正措置を促す可能性があり、議会公聴会はメール薬局の払い戻し格差を検討しています。既存企業はマージン圧縮を相殺するため、在宅点滴、デジタル治療、プライマリケア連携へと多様化を進めており、適応的な再ポジショニングの時代を告げています。
ファーマシーベネフィットマネジメント産業リーダー
-
Optum Inc.
-
CVS Health (Caremark)
-
Express Scripts (Cigna Evernorth)
-
Humana Pharmacy Solutions
-
Prime Therapeutics LLC
- 注:主要企業の掲載順は順位を示すものではありません。
ファーマシー・ベネフィット・マネジメント市場 このレポートでカバーされる企業
- Optum
- CVS Health (Caremark)
- Express Scripts (Cigna Evernorth)
- Humana Pharmacy Solutions
- Prime Therapeutics LLC
- Elevance Health (CarelonRx)
- Centene Corp. (Envolve Health)
- MedImpact Healthcare Systems
- Magellan Rx Management
- SS&C Technologies Inc.
- Elixir Rx Solutions LLC
- Abarca Health
- Navitus Health Solutions
- Benecard Services LLC
- ProCare Rx
- CaptureRx
- ClearScript (Fairview)
- Change Healthcare (Optum Insight)
- Kroger Prescription Plans
市場機会と将来展望
連邦改革やリベートおよびスプレッド主導の経済性を制限する取り締まりの強化を受けて、プランスポンサーが対応する中、透明性を第一とする契約設計が現在の空白領域となっている。2026年統合歳出法は、2028年8月3日以降に締結または更新される契約について、リベート、手数料、代替報酬のパススルーに向けたコンプライアンス経路を定めており、米国労働省は2026年1月にERISA手数料開示規則を提案し、自己保険雇用主受託者向けの監査可能なPBM報告への需要を高めている。並行して、大手既存企業は手数料ベースのモデルへの移行を進めており、2026年5月にはOptum Rxが透明性の高い手数料ベースの薬局ケアモデルを導入した。これにより、切り離された価格設定、標準化された開示、リアルタイムのクライアントダッシュボードを運用化できるPBMおよびプラットフォームプロバイダーに機会が生まれている。
技術の近代化も短期的な商業機会であり、PBMや支払者はクラウドネイティブなクレーム処理エンジンや、医療データと薬局データのより緊密な統合に投資し、管理上の摩擦を減らし、価値ベースの薬局給付を支援している。2025年2月のCapital RxによるJudi Health発表は、統合された医療・薬局クレーム処理への需要を反映しており、Abarca HealthとLucyRxの統合(2026年6月発表)などは、商業プログラムと政府プログラムの両方に拡張できる近代的なPBMプラットフォームへの買い手の関心を示している。専門薬剤が2025年の病院薬剤支出の54%を占め、雇用主が処方薬を医療支出の27.0%と報告している中、専門薬局サービスと成果連動契約、相互運用可能なデータ交換、監査可能な価格構造を組み合わせるPBMは、現在の政策動向の下でより明確な差別化を実現できる。
ファーマシーベネフィットマネジメント市場における最近の業界動向
- 2026年7月:CVS Caremarkは、PBM慣行における透明性および負担可能性に関する継続中の問題を解決するため、米国連邦取引委員会との合意を発表した。この合意により、リベートおよびネットワーク契約慣行における報告と経済性の明確化への重点が強化され、監査可能なPBM契約モデルへの市場シフトを一層後押しした。
- 2026年5月:Optum Rxは、薬価表示価格や処方数量に連動する手法から脱却した、透明性の高い手数料ベースの薬局ケアモデルを導入した。同プログラムでは2027年末までに共同購入を定額サービス手数料へと移行する方針も示され、クライアントセグメント全体でパススルーおよび切り離された価格設定構造の採用がさらに広がることを後押しした。
- 2024年3月:Prime TherapeuticsとCapital Rxは、クレーム処理効率の改善と透明性向上を目的とした戦略的提携を結成した。この提携は、支払者向けの規模とより新しい審査・データ機能を組み合わせることで、近代的でクラウドネイティブなPBMプラットフォームの競争的地位を強化した。
ファーマシー・ベネフィット・マネジメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、給付設計支援、請求処理、ネットワーク管理、および医薬品アクセスプログラム(メールオーダーおよびスペシャルティファーマシーサポートを含む)を含む、プランスポンサーに対して提供される処方薬給付管理サービスの価値を対象とする。
対象外の範囲:処方給付全体を管理しないスタンドアローンの薬剤割引カードは、本市場規模から除外される。
セグメンテーション概要
- サービス別
- スペシャルティファーマシーサービス
- 医薬品フォーミュラリー管理
- 給付プラン設計・コンサルテーション
- その他のサービス
- ビジネスモデル別
- 政府医療プログラム
- 雇用主負担プログラム
- 民間健康保険管理
- 消費者直接型割引カードプログラム
- エンドユーザー別
- PBM組織(社内・外部)
- メールオーダー薬局
- 小売薬局
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、PBM収益は支払者の種類や国によって計上方法が異なるため、主要な医療制度における処方給付の管理・支払方法を整理することから始める。需要環境については、OECD保健統計、米国メディケア・メディケイドサービスセンター(CMS)、米国食品医薬品局(FDA)(医薬品承認および関連する公開ダッシュボード)、世界銀行(マクロ経済および医療費の文脈)などのソースから公開医療・処方指標を参照する。また、米国連邦官報や薬局・支払者協会の公開資料などのソースから政策・市場構造シグナルを活用し、給付設計のトレンドおよび利用管理の実態を把握する。
供給・商業面では、企業の提出書類、年次報告書、決算説明会のトランスクリプト、および投資家向けプレゼンテーションを精査し、サービスミックスの変化(スペシャルティ、メールオーダー、リベート、管理手数料)および地理的エクスポージャーを把握する。報告収益ラインを標準化するために企業財務・インテリジェンスの有料サブスクリプションを選択的に活用し、請求処理おび薬局ネットワークツールに関連する技術テーマを追跡するために特許データベースを使用する。上記のデスクソースは例示であり、網羅的なものではなく、データ収集、検証、および調査の明確化の過程で他の公開文書やデータセットも参照した。
一次インタビューおよびサーベイ
同一の契約に管理費、スプレッド、リベート、および薬局サービスが異なる形で含まれる場合があるため、PBM契約において収益がどのように認識され、何が束ねられているかを検証するために一次調査を活用する。主要地域のプランスポンサー関係者、支払者側の給付責任者、PBMオペレーション担当者、および薬局チャネル参加者と幅広く対話し、浸透率、価格ロジック、およびサービス境界に関する前提を検証・精緻化する。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:14% | アジア太平洋:49% |
| 中位層:48% | 機能・ユニットリーダー:41% | 欧州・中東・アフリカ:30% |
| 中小プレイヤー:16% | マネージャー:45% | 南北アメリカ:21% |
市場規模算と予測
規模算定は主にトップダウン構造で構築され、医療費および処方支出シグナルをアドレス可能な処方給付管理プールに再構成し、地域ごとにPBM型契約を通じて管理されている活動の割合で調整する。コアサービスバケットのサンプル価格・数量チェックや、比較可能な報告がある場合の公開収益開示とのクロスチェックなど、選択的なボトムアップ推計によって合計値を裏付ける。
モデルインプットとして使用されるいくつかの実務的変数は、完全な指標ではなく方向性のあるドライバーとして扱われる。これらには、処方量の成長とスペシャルティ医薬品へのミックスシフト、管理薬局給付下の被保険者の割合、支払者のコメンタリーに反映されたリベートおよび割引行動のプロキシ、メールオーダーおよびスペシャルティ調剤の浸透率、ならびに償還および透明性要件に影響する政策変更が含まれる。国レベルのデータが断片的な場合は、インタビューで検証された地域類似ベンチマークでギャップを補完し、モデルが一時的な急騰に過剰反応しないよう保守的なレンジを適用する。
予については、市場が規制、契約変更、およびスペシャルティ採用の波に敏感であるため、基礎ドライバーの指数平滑化に支えられたシナリオ分析に依拠する。将来見通しは、予想される利用率、給付設計の厳格化、およびスペシャルティ成長のペースに基づいて設定され、その方向性と規模が現実的であることを確認するために一次回答者とともにレビューされる。
データ検証と更新サイクル
地域レベルの医療費動向、処方利用の方向性、および公開された支払者・チャネルアップデートで議論されるサービス強度の示唆など、独立したシグナルとモデルを照合することで出力を検証する。外れ値にはフラグを立て、通貨タイミング、二重計上リスク、および異常な一時的項目が最終合計に流入しないようドライバーを再確認する。
承認前に、別のアナリストによる段階的なレビューを経た後、前提と成長率全体にわたる最終的な整合性チェックを実施する。
レポートは年次で更新され、主要な政策変更、大規模な契約移動、またはスペシャルティ医薬品パイプライン見通しの変化などの重なイベントが発生した場合には中間更新が行われる。納品直前に、最新の公開情報がナラティブおよび市場数値に反映されていることを確認するためのデータパスを実施する。
Mordor Intelligenceのファーマシー・ベネフィット・マネジメント市場推計と他の公表推計との比較
公表されているPBM市場値が大きく乖離して見える場合があるのは、一部のソースが市場を主に米国の収益プールとして扱う一方、他のソースが契約構造や報告慣行が異なるグローバル値を表現しようとするためである。また、推計が給付管理手数料のみを計上するか、統合モデル内の薬局経済も含めるかによっても差異が生じる。
被保険者数シグナル、処方利用の方向性、および公開された支払者支出合計を境界チェックとして使用しており、これらのチェックがMordor Intelligenceの推計を、スタンドアローンの割引カードが計上されず、契約バンドルが合計前に正規化された定義済みのグローバルPBM活動プールに結びつけるものである。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 692.47 ビリオン 米ドル(2026年) | |
| 業界誌A | 680.00 ビリオン 米ドル(2029年) | この数値は米国を対象としており、より後の予測年を使用しているため、グローバルな2026年推計とは異なる地理的境界とタイミングを反映している。 |
| 学術プレプリントB | 600.00 ビリオン 米ドル(2024年) | この数値はある閾値を超えるものとして説明されており、PBM契約バンドル内で何が計上されているかを明確に分離していないため、含まれる項目によって合計が変動する可能性がある。 |
総じて、この乖離は主に地理的範囲と契約バンドルのどの部分がPBM価値として扱われるかによって説明される。観察可能な利用率と支出シグナルにモデルを固定し、予測前に対象範囲を正規化することで、推計は再現可能な一連のインプットに遡りやすい状態を保っている。
レポートで回答された主要な質問
ファーマシーベネフィットマネジメント市場の現在の規模は?
当市場は2026年に6,924億7,000万米ドルに達し、CAGR 5.32%で2031年までに8,971億6,000万米ドルに成長する見込みです。
スペシャルティ医薬品がPBMにとって重要な理由は?
スペシャルティ医薬品は2025年に病院の医薬品支出の54.0%を占めており、支払者は専門的な臨床管理と価格交渉のためにPBMに依存しています。
米国のPBMセクターの集中度は?
CVS Caremark、Express Scripts、OptumRxが2024年の米国処方請求の約80%を処理しました。
インフレ抑制法はPBMにどのような影響を与えますか?
2025年から、パートDの自己負担コストが2,000米ドルに上限設定され、選定医薬品の価格交渉によりリベート構造が変化し、PBMの収益モデルが再構築されます。
最も速く拡大しているサービスセグメントはどれですか?
請求処理・精算は、AIプラットフォームがリアルタイムの意思決定を効率化する中、2031年にかけて年間7.12%の成長が予測されています。
最も速いPBM成長が見込まれる地域はどこですか?
アジア太平洋地域はCAGR 7.29%が見込まれ、中国だけで2031年までに1,598億6,000万米ドルに達する軌道にあります。