
医薬品中間体市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
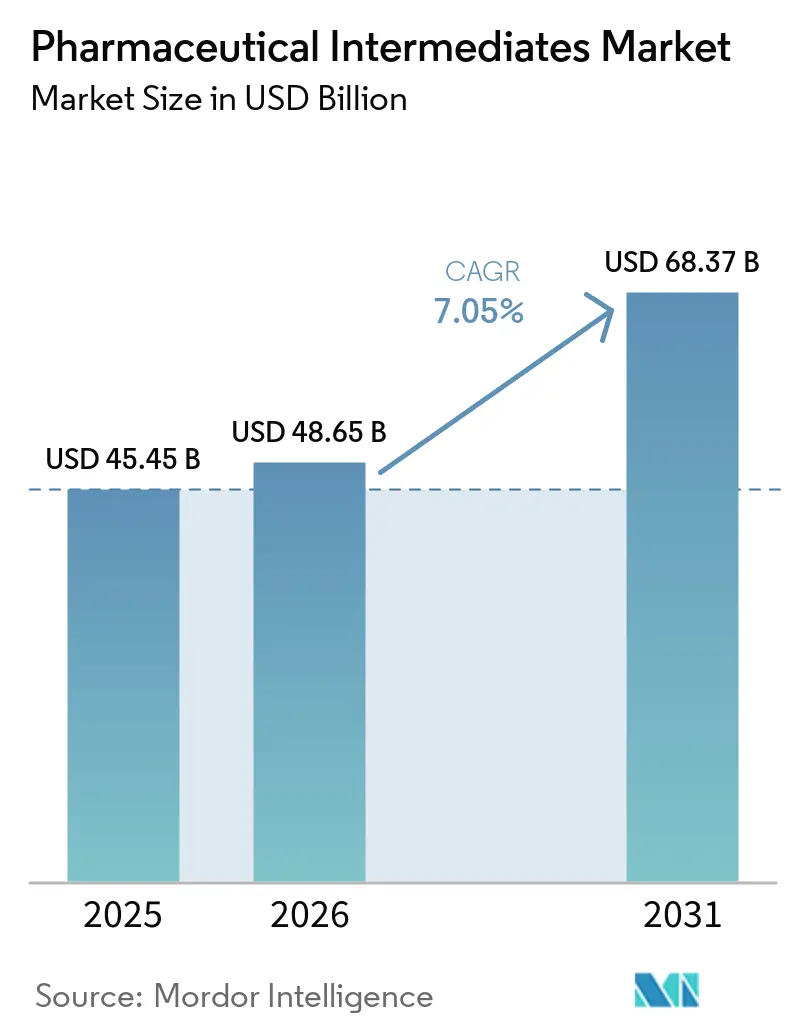
| 市場規模 (2026) | 48.65 十億米ドル |
| 市場規模 (2031) | 68.37 十億米ドル |
| 成長率 (2026 - 2031) | 7.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
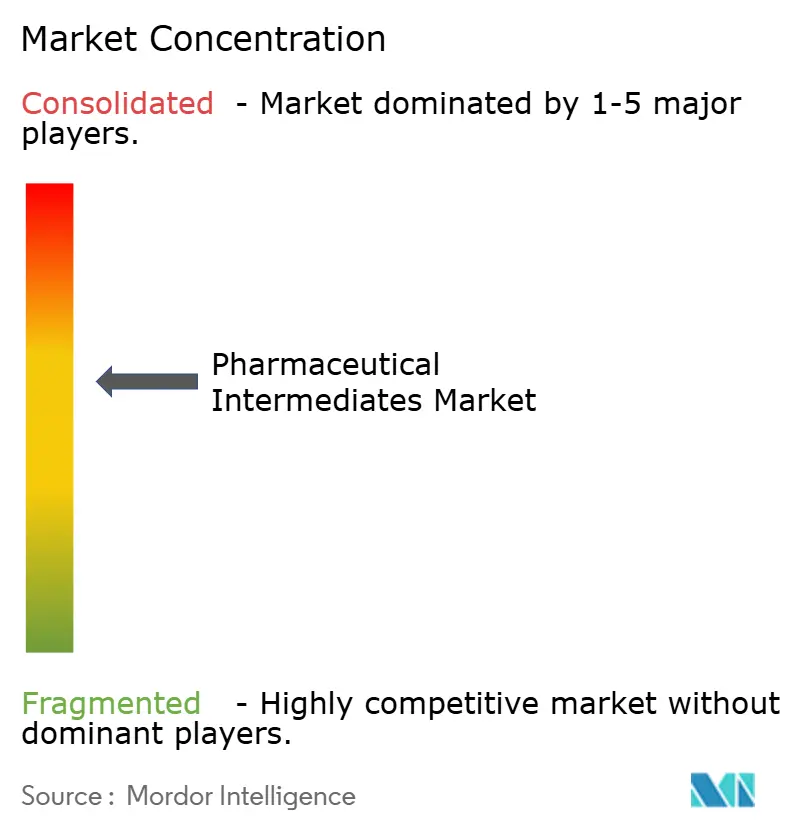
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品中間体市場分析
医薬品中間体市場規模は2025年に454億5,000万米ドルと評価され、2026年の486億5,000万米ドルから2031年には683億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率は7.05%です。需要は、医薬品スポンサーによる医薬品開発製造受託機関(CDMO)へのアウトソーシング志向の高まり、連続フロー化学の復活、および重要原料の国内回帰を目的とした政府のインセンティブによって牽引されています。特に腫瘍学およびペプチド医薬品における生物製剤パイプラインの強化が、高活性・キラル・オリゴヌクレオチド中間体への需要を高めています。同時に、AIを活用した合成経路探索などの破壊的技術が開発タイムラインを短縮しており、米国FDAの先進製造技術イニシアチブなどの規制プログラムは早期採用者に迅速な承認という恩恵をもたらしています。これらの要因が相まって、スピード・柔軟性・品質が競争上の決定的なパラメーターとなったエコシステムにおける医薬品中間体市場の中枢的役割を強化しています。
レポートの主要ポイント
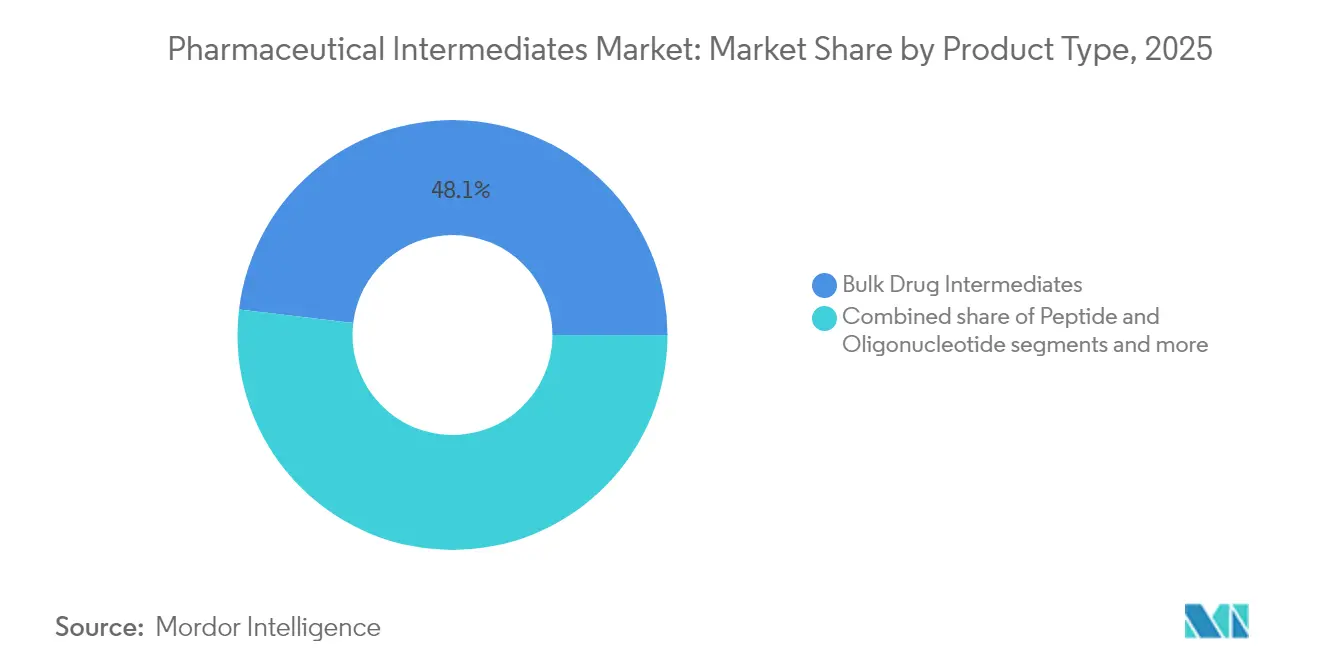
- 製品タイプ別では、バルク医薬品中間体が2025年の医薬品中間体市場シェアの48.10%を占め、ペプチド&オリゴヌクレオチド中間体は2031年までに最も高い7.85%のCAGRを記録すると予測されています。
- 治療用途別では、腫瘍学が2025年に37.20%の収益シェアでトップとなり、同セグメントは2026年から2031年にかけて最高の7.35%のCAGRを維持すると予測されています。
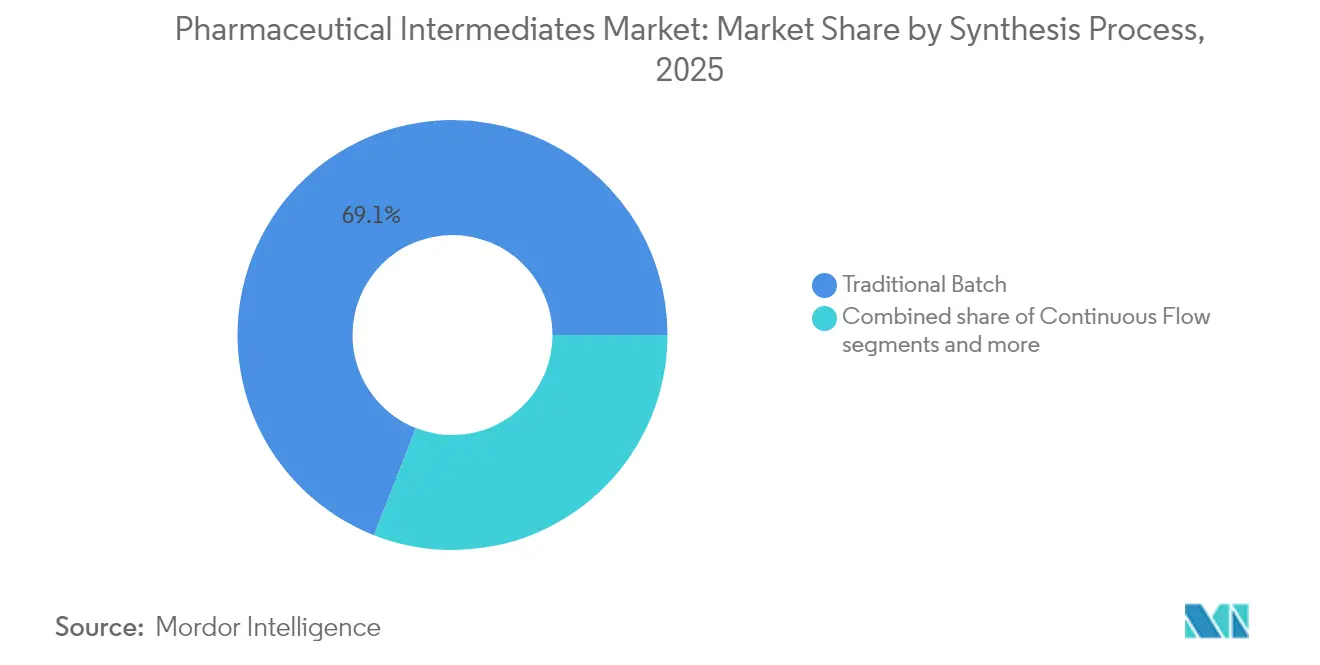
- 合成プロセス別では、従来型バッチ化学が2025年の医薬品中間体市場規模の69.05%を占め、連続フロー化学は予測期間中に7.76%のCAGRで拡大する見込みです。
- エンドユーザー別では、ジェネリック医薬品メーカーが2025年の医薬品中間体市場シェアの53.10%を保有していますが、革新的製薬企業が2031年までに最も速い7.62%のCAGRを記録すると予想されています。
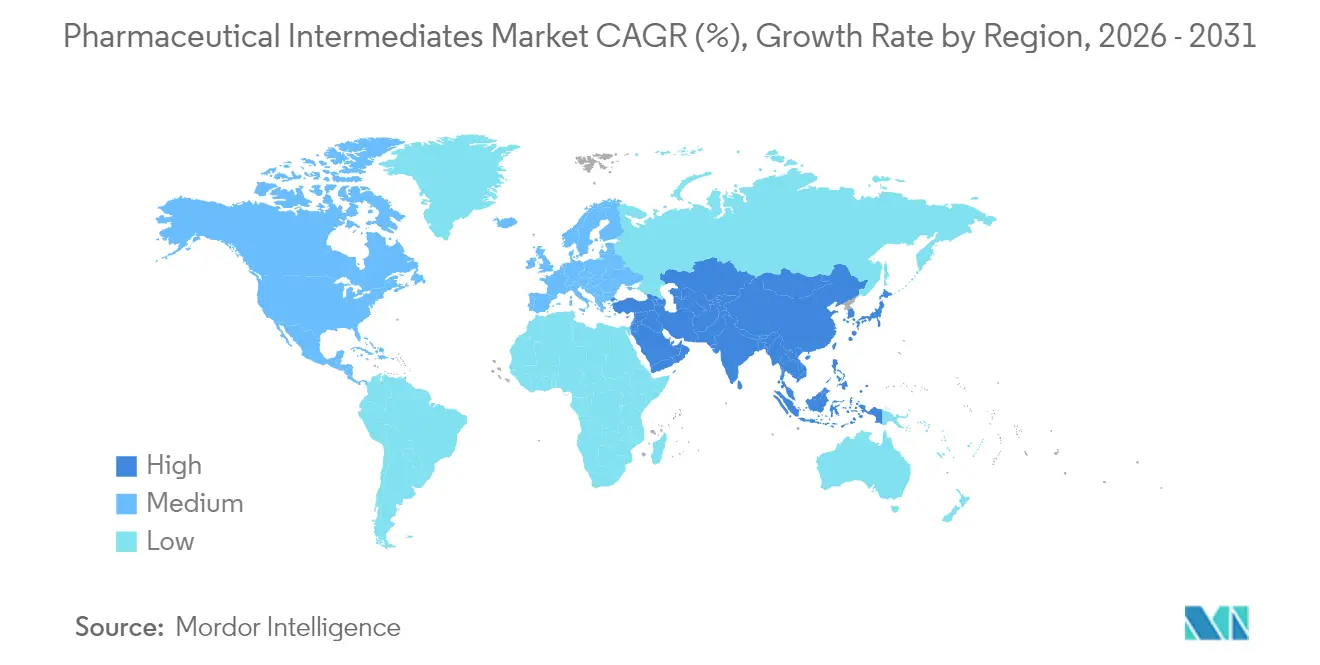
- 地域別では、北米が2025年のグローバル金額の41.80%を占め、アジア太平洋地域が今後5年間で最も速い8.02%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 製造アウトソーシングへのシフトの加速 | +1.8% | アジア太平洋地域が成長をリードする世界全体 | 中期(2~4年) |
| 低分子腫瘍学APIへの需要増大 | +1.2% | 北米・欧州、アジアへの拡大 | 長期(4年以上) |
| 米国・欧州における国内回帰インセンティブ | +0.9% | 北米・欧州 | 中期(2~4年) |
| 連続フロー化学への投資拡大 | +0.7% | 先進国市場に集中した世界全体 | 長期(4年以上) |
| ヌクレオチド・オリゴヌクレオチド医薬品パイプラインの拡大 | +0.6% | 北米がリードする世界全体 | 長期(4年以上) |
| AIを活用した合成経路探索と合成最適化 | +0.5% | 先進国市場での早期採用が進む世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製造アウトソーシングへのシフトの加速
医薬品スポンサーがサプライチェーンのリスクを低減する資本軽量モデルを優先するにつれ、受託サービスは新規化学物質の生産基盤となっています。フルサービスCDMOは現在、社内開発と比較して25%のコスト削減と50%のタイムライン短縮を謳っています。パンデミック後の経営幹部も重要中間体の調達を地域化しており、2025年に実施された調査では経営幹部の81%が少なくとも1つの製造工程を同一経済圏内のCDMOに移転する計画を持っていました。特にFDA先進製造技術指定プログラムなどの規制上の支持は、認定サイトが事前承認検査の優先枠と短縮されたレビューサイクルを得られるため、アウトソーシングの有利性をさらに高めています。
低分子腫瘍学APIへの需要増大
2024年には25種類の新規腫瘍学活性物質が世界で上市され、5年間の上市数は132に達し、特殊中間体の注文が急増しました。腫瘍学パイプラインの生産性は2019年以降51%向上しましたが、基礎化学はより複雑化しており、多段階の高活性取り扱いとカスタマイズされたキラル触媒が必要とされることが多くなっています。北米の革新的企業が精密医療試験を主導していますが、中国のCDMOは第二世代チロシンキナーゼ阻害剤でシェアを拡大しており、グローバルな調達パターンを複雑化させ、二重地域サプライ戦略の必要性を高めています。
米国・欧州における国内回帰インセンティブ
米国メーカーは2025年に国内医薬品施設に1,600億米ドルを投資することを約束しており、税額控除、FDAプレチェックパイロット、および必須医薬品APIへの連邦補助金によって後押しされています。フランスとオーストリアでも連続生産ラインを使用した地域APIコンプレックスへの補助金が提供されています。その結果、これらの地域における中間体の生産量は最終剤形の成長を上回るペースで拡大すると予測されており、地域原料市場を逼迫させ、Novo Holdingsによる165億米ドルのCatalent買収のような垂直統合の動きを促進しています。
連続フロー化学への投資拡大
連続フローリアクターは施設の設置面積を最大70%縮小し、変動費を40~50%削減することで、かつてアジアの受託製造業者が独占していたセグメントにおいて西側諸国での経済的な製造を可能にします。早期採用者は従来のバッチ申請よりも短いFDA承認タイムラインを報告しており、ICH Q13はグローバルバリデーションのための調和されたパスウェイを提供しています。大手製薬企業は既存ラインの改修を進めており、インド、シンガポール、アイルランドのグリーンフィールド工場はフロー優先設計となっており、この技術が急速にシェアを拡大する態勢が整っています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 主要原材料(溶剤、試薬)の価格変動 | -0.8% | アジア太平洋地域に特に影響する世界全体 | 短期(2年以内) |
| 厳格な環境影響コンプライアンスコスト | -0.6% | 欧州・北米、世界的に拡大 | 中期(2~4年) |
| デュアルユース前駆体に対する地政学的輸出規制 | -0.4% | 米中貿易回廊、世界的に拡大 | 中期(2~4年) |
| 高活性中間体に対するCDMO能力のボトルネック | -0.3% | 北米・欧州で深刻な世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主要材料(溶剤、試薬)の価格変動
溶剤や試薬を含む主要原材料の価格変動は、生産コストを増加させ、調達予算に不確実性をもたらすことで、医薬品中間体市場を抑制しています。石油化学誘導体、特殊化学品、その他の必須投入物の価格変動は、メーカーの利益率を低下させ、競争力のある価格で医薬品中間体を提供する能力を制限する可能性があります。
厳格な環境影響コンプライアンスコスト
厳格な環境規制への準拠に伴う高いコストが、医薬品中間体市場を抑制しています。メーカーは環境基準を満たすために、排出制御システム、廃水処理施設、有害廃棄物管理、およびクリーナー生産技術に投資しなければならず、これにより運営コストが増加し、特に中小規模のメーカーに影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
複雑な中間体がイノベーションを牽引原薬中間体は2025年の医薬品中間体市場シェアの48.10%を維持してトップを保ち、大量生産の低分子後発医薬品と成熟した治療薬に支えられています。ペプチド・オリゴヌクレオチド中間体は絶対値では小さいものの、生物製剤に類似した化学物質が臨床的な勢いを増すにつれ、年平均成長率7.85%で他を上回ると予測されています。カスタム・受託中間体は、革新的企業が加速した申請タイムラインを満たすターンキー合成を好むため、引き続き好調です。
キラル・高活性中間体の医薬品中間体市場規模は、精密な立体化学と特殊な封じ込めを必要とする腫瘍学パイプラインを背景に着実に拡大しています。フロー化学と高度な危険物管理を組み合わせることができるCDMOは複数年のマスターサービス契約を獲得しており、プレミアムで低量・高マージンのサブセグメントへの構造的シフトを示しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
治療用途別:
腫瘍学が成長軌道をリード腫瘍学は2025年に収益の37.20%を生み出し、年平均成長率7.35%を維持すると予測されており、医薬品中間体市場における主要な価値ドライバーとしての地位を強化しています。免疫腫瘍学の組み合わせ療法と抗体薬物複合体は複雑なリンカー化学を必要とし、超高純度中間体への需要を高めています。心血管薬は複数の特許切れ後に緩やかになっているものの、慢性疾患の有病率を考慮すると引き続き大量の基礎中間体を必要としています。
中枢神経系候補薬はAIが発見した分子が試験に入るにつれて再浮上しており、このトレンドは特殊なアミドおよびヘテロ環中間体の消費を加速させる可能性があります。感染症プログラムは政府が抗ウイルス薬とワクチンを備蓄するため戦略的に重要であり続け、中量需要を維持しています。代謝疾患、特に肥満は、GLP-1アゴニストに関連するペプチド中間体の注文を刺激しています。
合成プロセス別:
従来型手法がデジタル変革に直面従来型バッチ化学は、確立されたバリデーションファイルと償却済み資産により、依然として医薬品中間体市場規模の69.05%を占めています。しかし、連続フロー化学は収率・安全性・規制上の受容性における実証済みの向上に支えられ、年平均成長率7.76%を記録しています。早期採用者は二桁のマージン拡大と二次サイトへの技術移転サイクルの短縮を報告しています。
生体触媒・酵素ルートはニッチではあるものの、酵素工学コストの低下と持続可能性指標が規制アジェンダに浮上するにつれて信頼性を高めています。大量生産のアミノ酸誘導体と一部のキラルエポキシドはすでに酵素生産に移行しており、スケール経済が均衡した際にこのセグメントのシェアが不均衡に上昇する可能性を示唆しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
革新的企業が成長を加速後発医薬品メーカーは2025年の医薬品中間体市場シェアの53.10%を占め、グローバルヘルスケアにおける多源性分子の依然として支配的な役割を反映しています。しかし、革新的製薬企業は特許保護資産の強化に伴い、年平均成長率7.62%を記録すると予測されています。これらの企業は開発サービスと保証された商業量を組み合わせた複数化合物・複数年のサプライ契約を締結するケースが増えています。
受託研究・製造機関(CRO/CDMO)はサプライチェーンの結合組織として機能し、後発医薬品と革新的医薬品の両クライアントからの能力圧力を吸収しています。市場リーダーは最終剤形製造への前方統合を開始しており、この戦略はウォレットシェアを確保し、初期フェーズのプロジェクトパイプラインにおける変動性を軽減します。
地域分析
北米医薬品中間体市場
北米は2025年の収益の41.80%を創出しており、1,600億米ドルに上る製造投資の発表と、国内調達を奨励する政策環境に支えられている。FDAのPreCheckプログラムおよび供給不足緩和計画の草案は、すでに査察待ちの行列を短縮しており、既存企業と新規参入者の双方が米国サイトの認定を進めるよう促している。カナダは、原材料不足を回避することを目的とした規制の近代化によって地域のエコシステムを補完し、国境を越えたサプライチェーンの強靭性を確固たるものにしている。
アジア太平洋医薬品中間体市場
アジア太平洋地域は、2026年から2031年にかけて最も速い8.02%のCAGRを記録すると予測されている。インドのCRDMOコミュニティは高薬理活性および抗体薬物複合体サービスの規模を拡大しており、中国は改正環境法規に関連する新たなコンプライアンスコストが生じているにもかかわらず、コモディティAPIにおけるリーダーシップを維持している。インド・米国TRUSTイニシアティブなどの二国間枠組みは、単一国への集中から離れた調達先の多様化という戦略的必要性を強調している。東南アジア諸国もまた、自由貿易ゾーンおよびグリーンフィールド施設への迅速な許可によって投資を誘致している。
欧州医薬品中間体市場
欧州は引き続き重要な柱であり、持続可能性と先進治療への対応を重視している。合成APIは同地域の生産量の77%を占めているが、政策立案者はサプライセキュリティ推進の一環として、一部の中間体の国内回帰に補助金を交付している。アイルランド、ベルギー、ドイツにわたる連続製造への改修は、低コスト地域とのコスト格差を縮小し得る技術的飛躍を示している。さらに、改訂されたEU GMP附則および欧州医薬品庁の3カ年作業計画は、一貫した品質基準を強化し、新規サプライヤーへの参入障壁を高めている。
規制環境
医薬品中間体に対する規制監督は、中間体が原薬品質にとって重要である領域において、原薬に対する要求事項との統合が進んでいる。ICH Q7は、原薬およびその重要中間体に規制当局が適用する基礎的なGMP参照文書として位置づけられている。欧州では、欧州医薬品庁(EMA)が2026年3月に「活性物質の化学に関するガイドライン」の改訂版を公表し、2026年9月1日付けで施行された。この改訂により、N-ニトロソアミンなどの懸念物質群に対する管理戦略が強化され、不純物リスク管理および文書化に関する要求事項が厳格化された。
米国では、FDAの活動が施設の可視性および現代的な製造モデルに重点を移している。2026年7月に提出された医薬品施設登録の改正提案規則は、分散型製造の登録アプローチに対応することを目指しつつ、米国のサプライチェーンに流入する原薬を製造する海外施設に対しても登録を義務化することを求めている。これにより、国境を越えた調達に対するコンプライアンス基準が高まり、中間体から原薬への経路における透明な拠点情報およびサプライチェーンデータの重要性が増している。
バリューチェーン分析
バリューチェーンは、上流の石油化学系および生物由来の原料、溶剤、試薬、触媒、主要出発物質(KSM)から、中間体合成(多段階を要することが多く、バッチ方式に加え連続フロー方式の採用も拡大している)、精製、分析試験、さらに下流の原薬生産および最終製剤製造への移行に至るまで広がっている。CDMOおよび特殊化学品メーカーがこのチェーンの中心にますます位置するようになり、カスタム中間体、キラル中間体、高活性中間体のための合成経路の探索、スケールアップ、GMP製造を担っている。流通業者は、特にファインケミカルおよび一部の医薬品中間体において、複数地域への展開とSKUの分散を支えている。
KSM層におけるサプライの集中は、依然として主要なボトルネックであり、リスクを増幅させる要因となっている。米国薬局方の分析によれば、米国で承認された原薬に用いられるKSMの58%が単一国からの独占的な調達であり、そのうち41%が中国、16%がインドからのものである。同分析はまた、米国承認原薬の50%が少なくとも1種類のKSMについて単一国に依存していることも指摘している。この集中は、地域化の取り組みおよび生産能力の拡張と相互に影響し合っており、その一例として、Thermo Fisherが2026年3月に発表したノースカロライナ州グリーンビルにおける4億2,000万米ドル規模の拡張計画があり、これは国内サプライチェーンの強靭性強化を目的としている。また、貿易条件やコンプライアンス条件が変化した際に、サプライヤーの再認証や経路の再最適化を強いる政策動向とも整合している。
競合状況
大型合併・買収が交渉力を再編しています。Novo Holdingsによる165億米ドルのCatalent買収は重要な生物製剤能力を確保し、RoquetteによるIFF Pharma Solutionsの15億米ドルの買収は製剤フットプリントを拡大しています。AgilentによるBIOVECTRAの9億2,500万米ドルの買収は高活性APIにおけるプレゼンスを拡大しています。これらの取引は総じて、高活性中間体のCDMOスロットが数年先まで予約で埋まる環境において、差別化された能力をめぐる競争激化を示しています。
技術的リーダーシップが主要な差別化要因として浮上しています。LonzaはIBMとのAI駆動逆合成モデルに関する協力によりプロセス開発サイクルの短縮を目指し、Thermo Fisherは機械学習ビジョンシステムを使用して検査ラインでの誤棄却率を削減しています。実証済みの連続フロー能力を持つ競合他社は、特にESG指標の達成を急ぐスポンサーからの注目度の高い移転プロジェクトを獲得しています。一方、デジタルまたはフロー専門知識を持たない小規模な地域プレーヤーはコモディティ化とマージン圧縮のリスクにさらされています。
環境コンプライアンスコストとデュアルユース輸出規制は追加的な参入障壁を生み出し、多様なサイトネットワークを持つ既存企業を微妙に有利にしています。両半球での生産オプションと冗長な原材料ソースを提供できるプレーヤーは、リスク低減戦略を実行する多国籍企業からより低リスクのパートナーとして評価されています。ペプチド、オリゴヌクレオチド、リンカー化学のニッチスペシャリストは、より広範なプラットフォームがモダリティカバレッジを深めようとする中で買収ターゲットであり続けています。
医薬品中間体業界のリーダー企業
-
Chiracon GmbH
-
BASF SE
-
Sanofi SAIS
-
Aceto
-
Codexis, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品中間体市場 このレポートでカバーされる企業
- Lonza Group
- WuXi AppTec Co., Ltd.
- Thermo Fisher Scientific
- Cambrex
- Siegfried Holding AG
- Divi’s Laboratories Ltd.
- Aarti Industries Limited
- Curia Global, Inc.
- Dishman Carbogen Amcis Ltd.
- Jubilant Pharmova Limited
- Sanofi
- Merck
- BASF
- Hetero Labs Limited
- Pfizer
- Asymchem Laboratories
- Porton Pharma Solutions Ltd.
- Almac Group Ltd.
- Laxmi Organic Industries Ltd.
- Esteve Química
市場機会と将来展望
特に上流のKSM集中が監査要件や複数調達の義務化を促す領域において、重要かつ高複雑性の中間体について、適格な複数地域供給源を必要とする買い手のニーズに応じたホワイトスペースが形成されている。米国薬局方が指摘する単一国からのKSM調達(中国・インドへの依存度が大きい)や、NITI Aayogが報告するインドの重要投入資材(原薬、KSM、中間体)に関する対中依存度65%といった記録された脆弱点は、スポンサーおよびメーカーに対して、代替経路、冗長サプライヤー、地域に整合したサプライチェーンへの投資を促している。
投資パイプラインもまた、特殊な中間体能力の需要および化学インフラの近代化の必要性を示している。2026年7月、Evonikはインディアナ州ラファイエットにあるTippecanoe Labs拠点の近代化に向け、1億米ドル規模・5年間のプログラムを発表し、反応器の更新および自動化により原薬・CDMO能力を拡大するとした。Pharmaronは2026年5月、中間体および原薬に注力する紹興拠点への30億人民元の投資を公表した。モダリティの最先端では、Lonzaが2026年7月、Visp拠点におけるペイロード・リンカー製造能力の拡張計画を発表し、HPAPIおよびADCサプライチェーンに関連する高付加価値中間体クラスを支援するとしている。これらの動きは総じて、複雑な中間体、コンプライアンスに適合した文書パッケージ、地域間の移管摩擦を低減する技術対応型製造の高度化を中心とした機会領域を示している。
最近の産業開発事情 医薬品中間体市場
- 2026年7月:Evonikは、インディアナ州ラファイエットにあるTippecanoe Labs拠点の近代化のため、1億米ドル規模・5年間の投資を発表し、反応器の更新および自動化により原薬CDMO能力を拡大するとした。同社の計画は、中間体から原薬への経路における北米での供給選択肢を強化し、地域に整合した調達および技術移転の迅速化を求める顧客ニーズに応えるものである。
- 2025年2月:Ardenaは、ニュージャージー州サマセットにあるCatalentの施設を取得し、2025年末までに新たな生物分析ラボを追加する計画を示した。この取得により、Ardenaのサービス範囲は開発および分析支援の領域で拡大し、初期段階から臨床供給に移行する中間体・原薬プログラムのサイクルタイム短縮に寄与するとされる。
- 2024年10月:National Resilienceは、必須医薬品中間体の国内生産拡大のため、米国連邦政府から1,750万米ドルの資金を確保した。この資金提供は、重要原材料の能力を支援する公的セクターの意欲を示すとともに、主要な化学的投入資材の単一地域依存を低減する取り組みを後押しした。
医薬品中間体市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、主要な生産国および消費国において、原薬(API)および医薬品物質の製造における投入材料として使用される医薬品中間体の販売金額を対象としています。本調査の範囲は、最終医薬品物質段階の前に多段階化学合成ルートを経て生成・消費される中間体に従っています。
調査範囲の除外事項:完成剤形、包装材料、および最終原薬(API)は本市場規模の算定から除外されています。
セグメンテーション概要
- 製品タイプ別
- 原薬中間体
- カスタム・受託中間体
- ペプチド・オリゴヌクレオチド中間体
- キラル・高活性中間体
- 治療用途別
- 腫瘍学
- 心血管
- 感染症
- 中枢神経系
- 代謝疾患・その他
- 合成プロセス別
- 従来型バッチ化学
- 連続フロー化学
- 生体触媒・酵素ルート
- エンドユーザー別
- 後発医薬品メーカー
- 革新的製薬企業
- 受託研究・製造機関(CRO/CDMO)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、製薬化学における中間体の定義を明確にすることから始まり、次いで継続的な購買を支える需要プルのマッピングを行いました。生産および国境を越えた移動トレンドを把握するために、米国FDA(医薬品承認および施設情報)、欧州医薬品庁、国連コムトレード貿易統計、および世界銀行のマクロ経済指標などの公開情報源を活用しました。
規模算定の精度を高めるため、OECD産業統計、WIPO特許公報、企業年次報告書、および投資家向けプレゼンテーションなどの情報源も参照し、設備増強および製品ミックスの変化を把握しました。利用可能な場合には、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータを活用し、主要ルートにおける所有構造および方向別出来高の動向を検証しました。これらのデスクリサーチ情報源は例示的なものであり、データポイントの収集・検証・明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、製造業者、流通業者、製薬企業の調達チーム、およびプロセス化学の専門家へのインタビューと構造化サーベイに重点を置き、中間体の実際の調達・費状況に照らして価格ロジックおよび稼働率の前提を検証しました。これはグローバル市場であるため、中間体の輸出ハブとして機能する地域に特に注目しながら、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってインプットを検証しました。デスクデータに不整合が見られた場合は、そのギャップが自家消費、製品ミックスの変化、または一時的な操業停止によるものかどうかを確認するために回答者に再連絡しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | アジア太平洋地域:49% |
| 中位層:53% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域:31% |
| 中小規模プレイヤー:18% | マネージャー:51% | 南北アメリカ地域:20% |
市場規模算定と予測
中核となる規模算定は、生産および貿易シグナルを医薬品中間体の対応可能な需要プールに再構築し、典型的な価格帯を用いて金額に換算するトップダウンアプローチを用いて構築されました。合計値の妥当性を確保するため、中体ファミリー別のサンプル出来高に観察された平均販売価格を乗じた後に流通チャネルチェックを行うなど、選択的なボトムアップ推計との相互検証を実施しました。
主要なモデル投入値には、原薬(API)製造アウトプットのトレンド、多段階合成ルートにおける中間体の投入強度、化学プラントの設備稼働率の範囲、主要ビルディングブロックの輸入依存度、および原料・エネルギーコストに連動した価格変動の観察値が含まれます。小規模ルートのボトムアップデータが不足している場合は、類似の化学品からのプロキシ比率を用いてギャップを補完し、その結果を貿易フローおよびインタビューフィードバックと照合して検証しました。
予測にあたっては、ジェネリック医薬品の拡大、CMOへのアウトソーシング、および調達パターンを変化させ得る厳格化するコンプライアンスコストに基づいて需要を変動させるシナリオ分析を採用しました。将来見通しは、どの地域が設備を増強する可能性が高く、どの地域が輸入依存を維持すると予想されるかについての専門家コンセンサスを用いて調整されました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、アウトプットが外部市場シグナルと整合性を保つようにしました。製薬製造の成長、貿易の方向性、および設備増強などの独立した指標と推計された出来高・金額を比較し、モデルを確定する前に外れ値を調査しました。
モデルが示す結果とインタビューが示唆する内容との間に大きな乖離が生じた場合は、前提を再検討し、ターゲットを絞ったフォローアップを実施しました。レポートは年次で更新され、大規模なプラント障害、規制措置、または原料価格の急激な変動などの重要事象が発生した場合には中間更新が行われます。納品前に、アナリストが主要変数の最新確認を実施し、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceの医薬品中間体市場規模と他の公表推計値との比較
医薬品中間体の公表市場規模は、各出版社がバリューチェーン内の化学品および販売ポイントの範囲を若干異なる形で設定しているため、差異が生じる場合があります。また、現在の推値として使用される基準年、通貨換算のタイミング、および統合プラント内の自家消費の取り扱い方によっても差異が生じます。
完成原薬(API)はMordor Intelligenceの本市場の調査範囲外に置かれており、これにより、後期段階のAPI価値を中間体化学と合算した推計値とは合計値が乖離する場合があります。もう一つの繰り返し見られるギャップは、積極的な価格上昇の前提に依拠しているか、それとも貿易・稼働率チェックを用いて平均販売価格の成長を購買者が契約やスポット購買で報告する水準に近づけているかという点です。中国およびインドにおける短期的な混乱が特定の中間体の出来高と価格を急速に動かす可能性があるため、更新頻度も重要です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 48.65 ビリオン 米ドル(2026年) | |
| 業界誌A | 33.59 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より狭い中間体の定義を適用している可能性があり、貿易連動ビューでは明確に表れない自家消費中間体の正規化が十分でない可能性があります。 |
| 業界出版社B | 36.62 ビリオン 米ドル(2025年) | より保守的な価格パスと異なる製品範囲の区分を反映している可能性が高く、規制されたサプライチェーンにおいて高複雑性中間体へのミックスシフトが進む際に価値を過小評価する可能性があります。 |
各情報源間のばらつきは、主に中間体とAPI隣接品のどちらとして計上されるかという点、および古い年度の価格を十分な調整なしに繰り越しているかどうかによって説明されます。明確な範囲ルール、観察可能な需要シグナル、および再現可能なチェックにより、推計値は実際の生産・購買行動に遡及して追跡しやすい状態を維持しています。
レポートで回答される主要な質問
医薬品中間体市場の規模はどのくらいですか?
医薬品中間体市場規模は2026年に486億5,000万米ドルに達し、年平均成長率7.05%で成長して2031年までに683億7,000万米ドルに達すると予測されています。
現在の医薬品中間体市場規模はどのくらいですか?
2026年、医薬品中間体市場規模は486億5,000万米ドルに達すると予測されています。
医薬品中間体市場の主要プレーヤーは誰ですか?
Chiracon GmbH、BASF SE、Sanofi SAIS、Aceto、Codexis, Inc.が医薬品中間体市場で事業を展開する主要企業です。
医薬品中間体市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)において最も高い年平均成長率で成長すると推定されています。
医薬品中間体市場で最大のシェアを持つ地域はどこですか?
2025年、北米が医薬品中間体市場において最大の市場シェアを占めています。
この医薬品中間体市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、医薬品中間体市場規模は486億5,000万米ドルと推定されました。レポートは2021年、2022年、2023年、2024年の医薬品中間体市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年の医薬品中間体市場規模も予測しています。