
日本医薬品市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
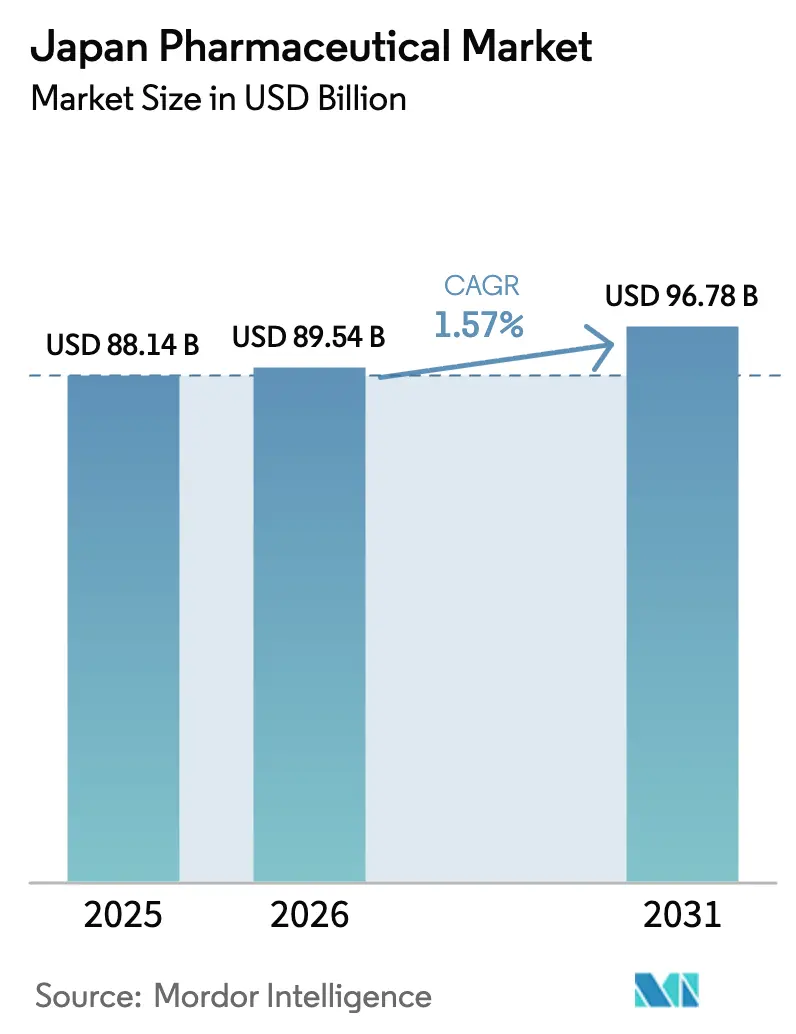
| 基準年の市場規模 (2025) | 88.14 十億米ドル |
| 市場規模 (2026) | 89.54 十億米ドル |
| 市場規模 (2031) | 96.78 十億米ドル |
| Growth Rate (2026 - 2031) | 1.57 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本医薬品市場分析
日本医薬品市場規模は2025年に881億4,000万米ドル、2026年に895億4,000万米ドルと予測され、2031年までに967億8,000万米ドルに達し、2026年から2031年にかけてCAGR 1.57%で成長する見込みです。
薬価改定の継続的な改革、画期的療法に対する迅速な規制経路、急速に高齢化する人口動態が相まって、市場は転換期を迎えており、スペシャルティ製品とセルフケアカテゴリーは相反する方向に動いています。腫瘍学の勢い、主要特許切れ後の強固なパイプライン補充、同時グローバル発売を奨励するインセンティブが高価格帯セグメントを支える一方、隔年の薬価引き下げと積極的なジェネリック代替がコモディティ化した治療薬を圧迫しています。デジタルヘルスの普及が加速しており、遠隔医療による処方箋調剤や償還対象となったソフトウェア療法が患者エンゲージメントを深め、数量成長を後押ししています。外資系イノベーターはSAKIGAKE制度を活用して日本を第一波の発売市場として位置づけ、競争の激化をもたらしています。同時に、原薬(API)の輸入依存の継続と償還のための実世界エビデンス要求が、企業が対処すべき不確実性を生み出しています。
レポートの主要ポイント
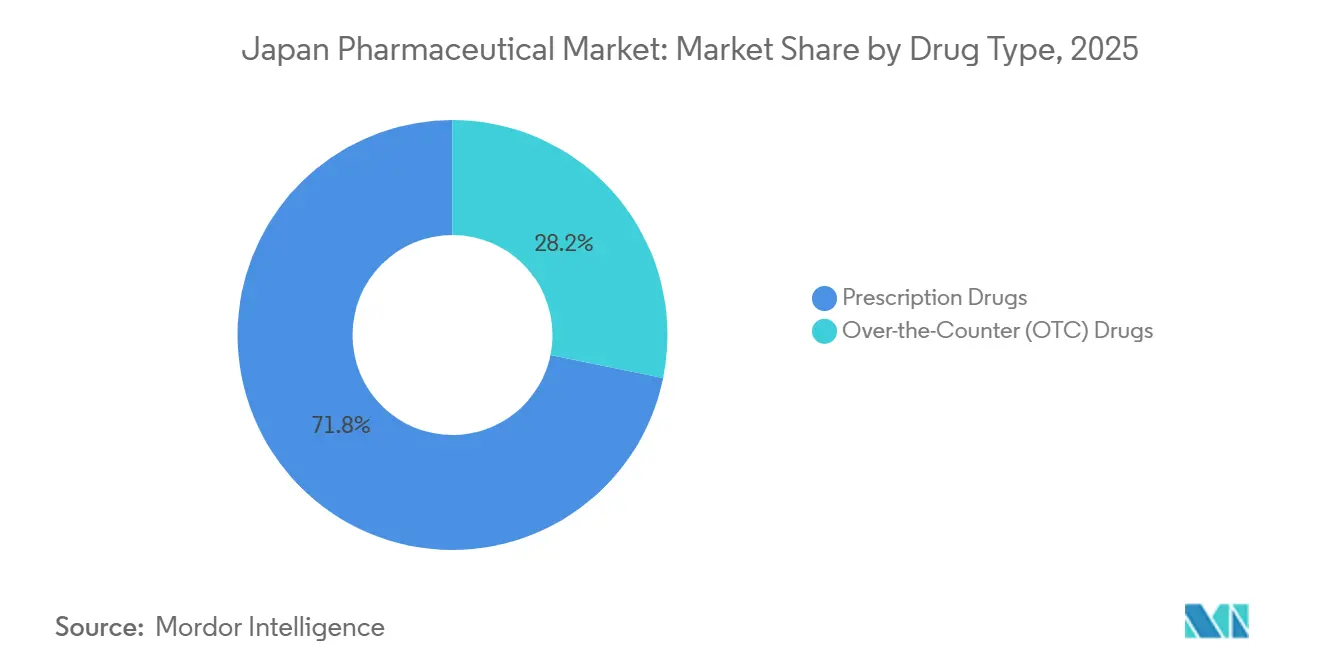
- 薬剤タイプ別では、処方薬が2025年に71.78%の収益シェアを占めてトップとなり、一般用医薬品(OTC)はセグメント内で最も高い3.93%のCAGRで2031年まで拡大する見込みです。
- 治療領域別では、腫瘍学が2025年に日本の医薬品市場シェアの18.73%を占め、2031年まで4.19%のCAGRを記録すると予測されています。
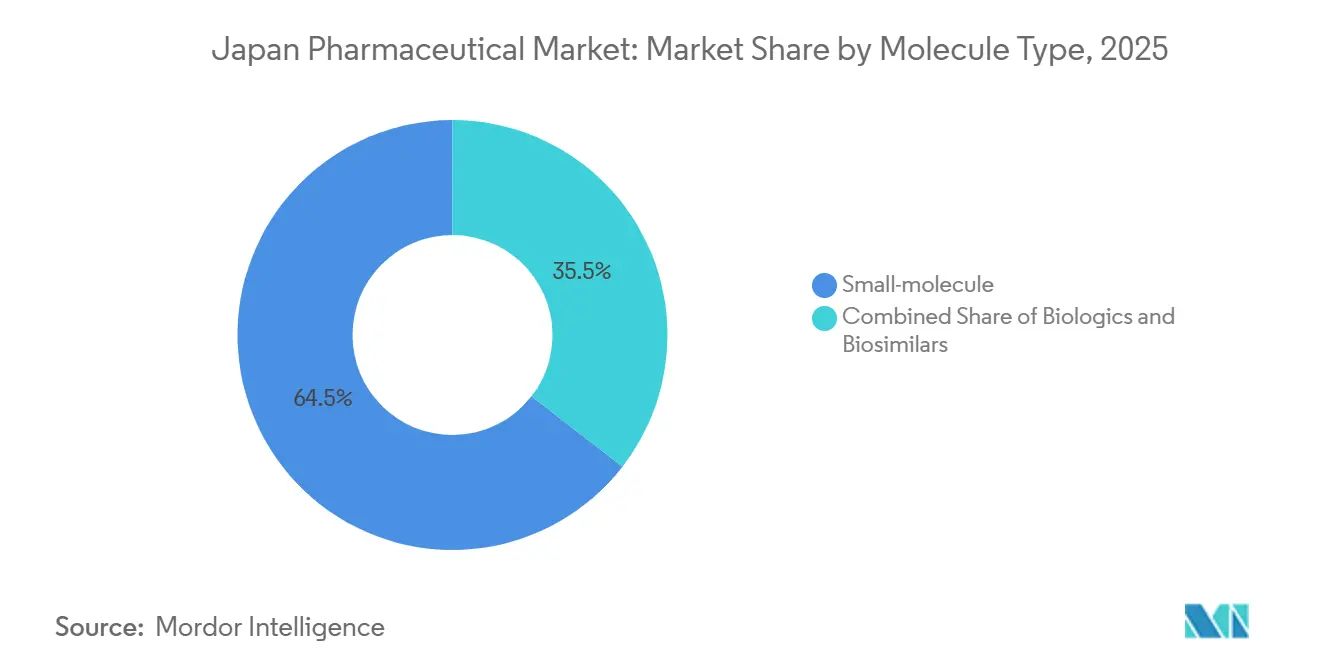
- 分子タイプ別では、低分子薬が2025年の日本医薬品市場規模の64.48%を占め、バイオロジクスは2026年から2031年にかけて4.97%のCAGRで成長する見込みです。
- 製剤別では、経口製品が2025年に55.26%の収益シェアを獲得し、注射剤は2031年まで3.74%のCAGRが予測される高成長分野となっています。
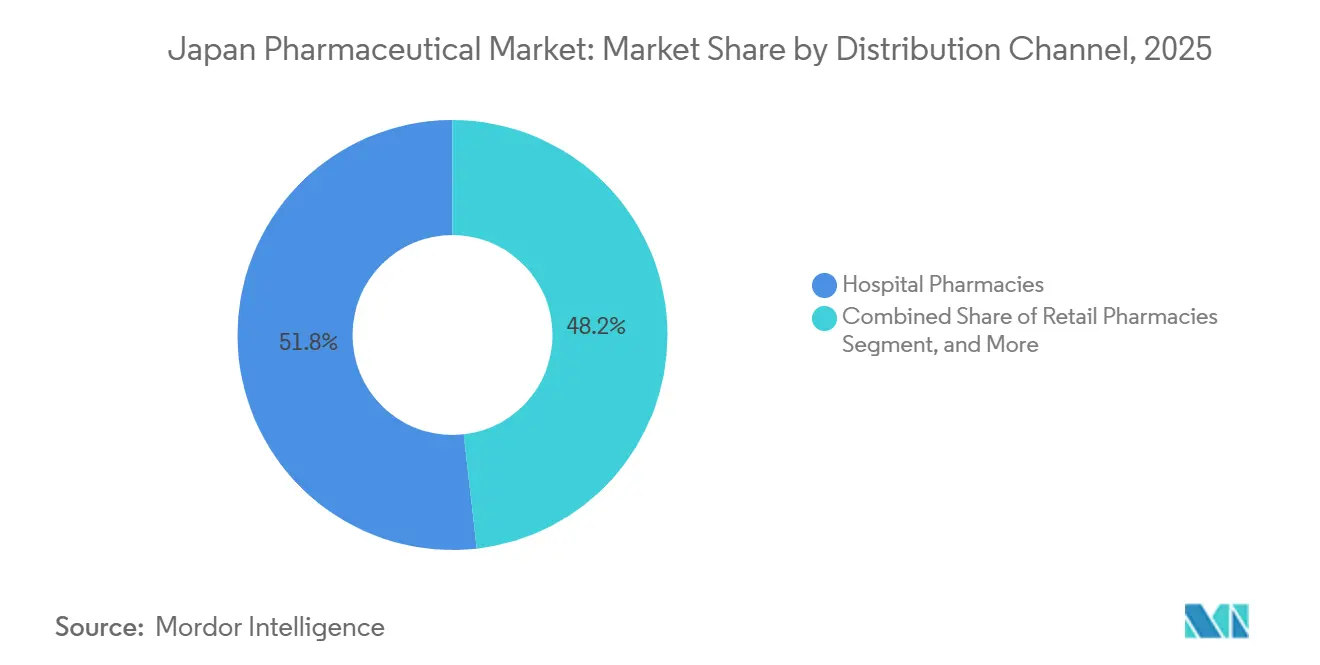
- 流通チャネル別では、病院薬局が2025年に51.84%のシェアを維持し、オンライン・郵便注文チャネルは4.51%のCAGRで成長し、他のすべての経路を上回る見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本医薬品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スペシャルティ医薬品によるパテントクリフの補充 | +0.4% | 全国規模、東京・大阪都市圏に集中 | 中期(2〜4年) |
| 画期的療法に対する迅速な規制経路 | +0.3% | 全国規模、PMDA認定の海外治験施設への波及あり | 短期(2年以内) |
| 腫瘍学・希少疾患の負担増大 | +0.3% | 全国規模、高齢化が進む都道府県(秋田、島根)で発生率が高い | 長期(4年以上) |
| 高齢化人口による慢性疾患治療薬の需要拡大 | +0.2% | 全国規模、高齢者人口が35%超の地方都道府県で深刻 | 長期(4年以上) |
| コンパニオン診断統合に対する厚生労働省のインセンティブ | +0.2% | 全国規模、大学病院およびがんセンターでの早期導入 | 中期(2〜4年) |
| デジタルヘルスを活用したアドヒアランス向上ソリューションによる処方促進 | +0.1% | 全国規模、東京・大阪・福岡でのパイロットプログラム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スペシャルティ医薬品によるパテントクリフの補充
ブロックバスターの経験から、企業は価格決定力を維持できる高付加価値・低数量の資産へとシフトしています。ヒュミラのバイオシミラーは2024年の発売から18か月以内にアダリムマブ処方の22%を獲得し、先発品メーカーは研究開発の重点を抗体薬物複合体(ADC)や希少疾患用酵素製剤へと転換しました。藤沢市で建設中のTakedaの21億米ドル規模のバイオロジクス施設は、拡充された「市場性促進プレミアム」インセンティブの下で10%のプレミアムを獲得できるニッチ療法への資本再配分を示しています。[1]Takeda Pharmaceutical Company、「藤沢バイオロジクス施設投資」、Takeda.com 小規模バイオテック企業は国内販売業者と提携して迅速発売製品を共同申請し、日本での発売における従来の遅延を短縮しています。既存薬の利益率が低下する中、スペシャルティパイプラインは薬価下落に対する優先的なヘッジ手段となっています。
画期的療法に対する迅速な規制経路
SAKIGAKE指定により、2024年の承認審査の中央値は9か月に短縮され、従来のプロセスの14か月と比較して大幅に改善されました。[2]医薬品・医療機器総合機構(PMDA)、「SAKIGAKE指定および条件付き承認フレームワーク」、PMDA.go.jp Chugaiのポリビーなど腫瘍学バイオロジクスへの条件付き承認により、確認試験の継続中に収益を獲得することが可能となり、これはヨーロッパではほとんど利用できない競争上の優位性です。AstraZenecaのEnhertuなど、グローバルデータパッケージを持つ多国籍企業は、発売から1年以内に二桁のシェアを獲得しています。2025年に導入された実世界エビデンスの義務化はコンプライアンスコストを引き上げていますが、強固なファーマコビジランス体制を持つ企業はこの要件を管理可能と見なしています。
腫瘍学・希少疾患の負担増大
日本は2024年に102万件の新規がん症例を報告し、65歳以上の市民の割合は2025年に28.9%に増加しました。平均余命の延伸により、高コストの標的治療薬を必要とする悪性腫瘍や遺伝性疾患の有病率が上昇しています。希少疾患指定は2024年に87件に増加し、拡充された独占権規則が世界の開発企業を西洋市場と同時に東京での申請へと引き付けています。Kyowa KirinのブロスマブはFDA承認から90日以内に償還を獲得し、エビデンスが説得力を持つ場合に超希少疾患療法への資金提供に対する支払者の意欲を実証しました。
高齢化人口による慢性疾患治療薬の需要拡大
慢性疾患は日本の高齢者の70%以上に影響を与えており、高齢者1人当たりの1日平均処方数は6.2件に達し、アドヒアランス上の課題を生み出しています。Daiichi SankyoとNTTデータの2024年の提携などのパートナーシップにより、500か所の地域薬局にAIリマインダーツールが導入され、服薬ミスに関連した入院が減少しています。糖尿病および高血圧向けのデジタル療法は、2025年の介護保険改正により償還対象となり、ソフトウェアが標準的な治療経路に統合されました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国家薬価改定・隔年引き下げ | -0.3% | 全国規模、大量生産ジェネリックメーカーに深刻な影響 | 短期(2年以内) |
| ジェネリック代替圧力 | -0.2% | 全国規模、プライマリケアおよび小売薬局チャネルに集中 | 中期(2〜4年) |
| 再生医療の審査後における長期承認タイムライン | -0.1% | 全国規模、大学病院および専門センターに影響 | 長期(4年以上) |
| 重要原薬(API)のサプライチェーン脆弱性 | -0.1% | 全国規模、中国およびインドへの依存あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国家薬価改定・隔年引き下げ
2024年4月の改定では、収載薬の53%について償還額が引き下げられ、先発品は平均4.8%、ジェネリック医薬品は平均7.2%の減少となりました。[3]厚生労働省、「薬価制度と隔年改定」、MHLW.go.jp 2025年に導入された年度間引き下げは、公定価格を少なくとも2%下回る取引価格が確認された高売上治療薬を対象としました。Sawaiの2024年度営業利益はアトルバスタチンおよびアムロジピンの薬価下落により9.3%減少しました。価値に基づく薬価設定が拡大するにつれ、説得力のある実世界エビデンスを欠く製品はより深刻な価格侵食に直面し、業界再編が加速する可能性があります。
ジェネリック代替圧力
ジェネリック医薬品は2024年に処方数量の80%を供給しましたが、金額ベースでは38%にとどまりました。政府目標は2026年までに数量普及率85%を掲げていますが、輸入原薬の品質リコールがクリティカルケアカテゴリーでの普及を抑制しています。バイオシミラーは2024年末時点でアダリムマブ市場の18%しか獲得できておらず、医師の慎重姿勢と互換性ステータスの欠如が原因となっています。慣性を克服するため、Nichi-Ikoはリツキシマブバイオシミラーを先行バイオロジクスより30%低い価格で設定しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:処方薬優位の中でOTCが拡大
処方薬は2025年収益の71.78%を占めましたが、一般用医薬品(OTC)セグメントは日本医薬品市場のCAGRの2倍以上となる3.93%のCAGRで成長する見込みです。2024年のロキソプロフェンのOTC転換は、日常的な疼痛管理を診療所から小売棚へと移行させる政策努力を示しています。高齢者のセルフメディケーションの傾向が2025年を通じて鎮痛薬および消化器系薬の数量を押し上げ、電子商取引プラットフォームが漸進的なシェアを獲得しました。
隔年改定が収益性を抑制するため、ブランド処方薬の利益率圧力は続いています。それでも、関節リウマチおよび多発性硬化症向けのスペシャルティ注射剤は影響を受けにくく、処方薬ラインにおける日本の医薬品市場シェアのリーダーシップを維持しています。消費者ヘルス部門はOTCサプリメントの拡大に向けてインフルエンサー主導のデジタルキャンペーンに投資しており、同一企業グループ内での戦略の多様化を反映しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


治療領域別:腫瘍学がイノベーションパイプラインをリード
腫瘍学は2025年の治療領域別収益の18.73%を占め、2031年まで4.19%のCAGRを記録する見込みであり、日本医薬品市場の成長エンジンとしての地位を確固たるものにしています。Enhertuの2024年度国内売上高870億円は、償還が確保された後に革新的製品が普及するスピードを示しています。
一方、心血管薬はジェネリックがスタチンおよびACE阻害薬を席巻しているため、CAGRはわずか0.8%にとどまっています。糖尿病治療薬は数量成長を経験していますが、費用対効果に関する精査に直面しています。中枢神経系パイプラインは認知症試験での高い脱落率に悩まされており、呼吸器系バイオロジクスは都市部の喘息有病率の上昇により緩やかな勢いを示しています。したがって、腫瘍学は多国籍企業および国内企業のポートフォリオ全体で投資と発売優先度を獲得しています。
分子タイプ別:低分子が横ばいとなる中でバイオロジクスが台頭
低分子薬は2025年の日本医薬品市場の64.48%のシェアを維持しました。しかし、バイオロジクスは2031年まで4.97%のCAGRで拡大し、市場全体のペースの3倍となる見込みです。ヘムライブラの2024年売上高620億円は、バイオロジクスのプレミアム価値を示しています。
バイオシミラーはまだ黎明期にあるものの、バイオロジクスの価格上昇を抑制しています。ただし、互換性に関する裁定の欠如が代替を妨げています。富士フイルムの千葉工場への1,000億円の新規投資などは、バイオロジクスへの持続的な需要に対する信頼を示しています。低分子薬は腫瘍学以外でコモディティ化が進み、複合注射剤やハイブリッド複合体へのポートフォリオシフトが加速しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
製剤別:デバイスイノベーションにより注射剤が拡大
経口剤は2025年に55.26%のシェアを保持しましたが、注射剤は家庭用オートインジェクターに支えられ、2031年まで3.74%のCAGRで成長する見込みです。エビリファイ メンテナに代表される長時間作用型精神科用注射剤は、2025年にアドヒアランスを改善し再発による入院を減少させ、内分泌学および免疫学ポートフォリオ全体での幅広い展開を促進しています。
イプソメッド・住友のGLP-1受容体作動薬向け再使用可能インジェクターなどのデバイスパートナーシップは、ライフサイクル保護を延長し患者の利便性を高めています。外用剤およびその他のニッチ製剤は安定を維持していますが、価値成長への貢献は限定的です。
流通チャネル別:オンライン薬局が従来モデルを変革
病院薬局は2025年の日本医薬品市場の51.84%を調剤し、腫瘍学および点滴療法の管理を反映していますが、オンライン・郵便注文チャネルは市場平均の約3倍となる4.51%のCAGRを記録する見込みです。2024年の遠隔医療による処方箋調剤に関する規制承認により、Amazon Pharmacy JapanおよびRakutenは2025年末までに小売処方薬市場の合計8%のシェアを確保しました。
実店舗チェーンは臨床サービスの追加で対応していますが、アイン薬局などの大手小売業者では既存店舗の数量が減少しました。病院の調剤窓口は複合バイオロジクスにとって不可欠であり続けていますが、一部の点滴は入院コスト削減のため外来センターへの移行が見込まれています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
規制環境
日本の医薬品規制は厚生労働省(MHLW)と医薬品医療機器総合機構(PMDA)が主導し、価格設定と償還は国民健康保険(NHI)制度を通じて運用されている。2024年4月の薬価改定では、収載薬の53%で償還額が引き下げられ、新薬(ブランド薬)は平均4.8%、後発医薬品は平均7.2%の減少となり、差別化されたエビデンスパッケージとより厳格なライフサイクル管理への要求水準は引き続き高まっている。
重要な政策上の節目として、2025年5月に施行された医薬品医療機器等法(PMD法)の改正があり、主要な規定は医薬品の供給不足、ドラッグロス/ドラッグラグ、医薬品の品質保証に対応するため2026年5月に施行される。2026年、PMDAは改正後の枠組みを支える運用通知や申請書ガイダンスを発出し、条件付き承認や販売承認文書に関する更新規則を含めつつ、通常審査(申請から承認まで)の目標期間である12カ月を参照指標として維持している。
バリューチェーン分析
日本の医薬品バリューチェーンは、原薬(API)および添加剤の調達、最終製剤の製造、販売承認保持者、卸売流通、そして病院や地域・調剤薬局を通じた調剤に及び、オンラインおよび通信販売チャネルはテレヘルス対応の処方箋対応の拡大とともに拡大している。持続的な構造的制約として、重要な原薬の輸入への依存度の高さが挙げられ、下流の流通はメディパル、スズケン、東邦薬品、バイタルネットといった大手卸売業者に集中している。これらの卸売業者は、コールドチェーン管理、倉庫管理システム、専門医薬品の取扱能力を通じて差別化を進めている。
供給の安定性は今や正式な事業運営要件として扱われている。2025年のPMD法改正は供給ガバナンスを強化し(指定供給監督の役割や出荷停止に関する通知義務を含む)、供給不足時にはメーカー、流通業者、医療機関間での協力を要請する権限をMHLWに与えている。これに伴い、製造・物流の両面で能力強化と耐性強化の動きが見られ、日本ニプロが滋賀県の近江工場に新たなバイアル注射剤製造棟を完成させたこと(緊急時のワクチン切り替え能力を含む)、また大塚製薬と東和薬品による選定された長期収載品向けのバックアップ生産体制の構築といった新薬・後発品メーカー間の連携が挙げられる。
競合環境
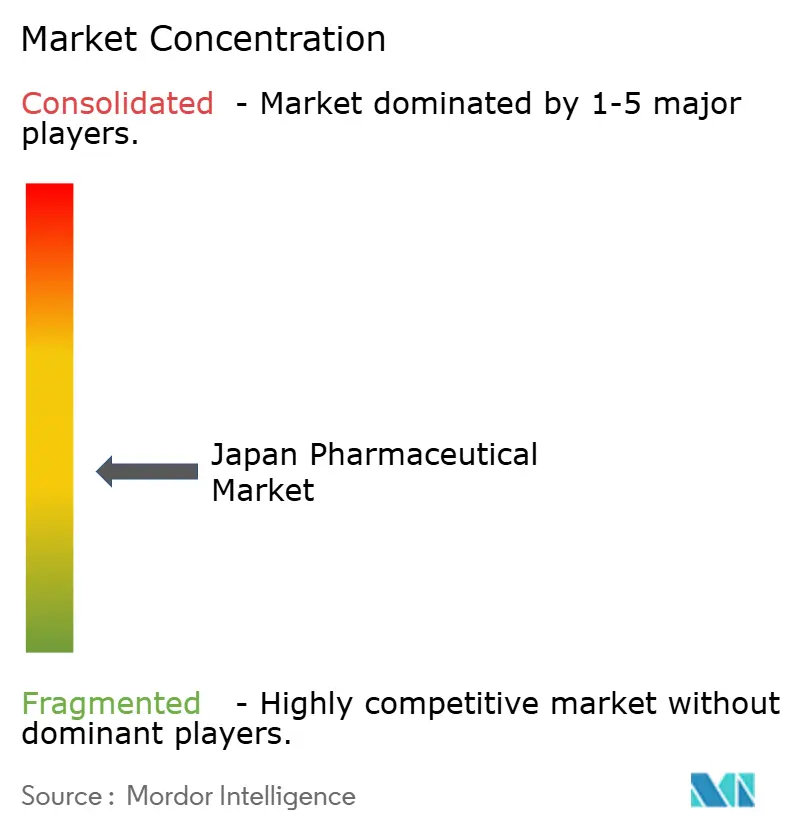
国内大手5社であるTakeda、Astellas、Daiichi Sankyo、Chugai、Otsukaは2025年の収益を伸ばし、中程度の集中度を示しています。多国籍企業はSAKIGAKE制度を活用して国内企業に先駆けて標的バイオロジクスを発売し、競争を激化させています。Takeda、Astellas、Daiichi Sankyoは合計で依然として強固な存在感を示していますが、特許切れによる侵食とジェネリック薬価規制が利益率の拡大を制約しています。
ジェネリックメーカーは依然として分散しており、上位10社が2025年に数量シェアの54%を保持していますが、単価の下落がSawaiとNichi-Ikoの間での調達規模拡大を目的とした合併協議を促しています。テクノロジー投資が今やリーダーを差別化しており、Daiichi SankyoのAI支援抗体薬物複合体(ADC)探索は前臨床タイムラインを18か月短縮し、ChugaiのPMDA承認デジタル病理プラットフォームはスクリーニングコストを大幅に削減しました。PeptiDreamは2025年だけで3億4,000万米ドル相当の14件のパートナー契約を通じてペプチド探索エンジンを収益化し、上市製品なしでの価値獲得を示しました。
ホワイトスペースの機会は処方デジタル療法にあり、CureAppの初の禁煙ソフトウェアは競合が限られており、また再生医療においては厳格な市販後要求が小規模な挑戦者を阻む一方で、資本力のある既存企業に参入障壁を生み出しています。
日本医薬品業界のリーダー企業
Chugai Pharmaceutical Co., Ltd.
Astellas Pharma Inc.
Takeda Pharmaceutical Co. Ltd.
Otsuka Pharmaceutical Co., Ltd
Daiichi Sankyo Co. Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
供給の強靭性と先進的モダリティに重点を置いた投資と政策の動きは、日本における高付加価値製造、注射剤生産能力、バイオ/CDMOサービスの分野に空白地帯(ホワイトスペース)を生み出している。2026年、各企業の動きは、国内・地域生産能力への具体的な需要を示している。イーライリリーは神戸の精神工場において糖尿病・肥満症治療薬の生産量を増強するため200億円の拡張を発表し、AGCバイオロジクスは細胞治療、動物細胞、mRNA能力を含むCDMOサービスを拡大するため横浜拠点に3億5,000万米ドルを投資すると発表した。これらの取り組みは、供給の混乱や輸入依存に関する継続的な懸念と結びついており、無菌充填仕上げ、コールドチェーン物流、技術移転サービスを支えるパートナーへの需要を強化している。
需要側では、プレミアム市場セグメントはますます、単なる量ではなく、より迅速な承認経路とエビデンスへの期待によって形作られている。2026年5月のPMD法施行、および条件付き承認や申請要件に関するPMDAの運用更新は、規制対応レベルのリアルワールドエビデンス、ファーマコビジランス体制、そして腫瘍学や希少疾患製品向けのコンパニオン診断統合の価値を高めている。流通の現代化も短期的な機会として残っており、テレヘルス対応の処方箋対応が既にオンラインおよび通信販売チャネルの成長を支えていることから、メーカーや卸売業者は複雑なバイオ医薬品や自己投与型注射剤向けに、デジタル統合された患者サポートおよび専門調剤モデルの構築を進めている。
最近の業界動向
- 2026年6月:大塚製薬は、不安症を併発するADHD成人患者を対象としたセンタナファジンの第3b相試験で良好な結果を報告した。この結果は日本における大塚製薬のCNS(中枢神経系)パイプラインの位置付けを支え、価格圧力が強まる中で臨床エビデンスが価値を守る一助となる、差別化された専門治療薬への後期投資の継続を裏付けている。
- 2025年8月:第一三共とアストラゼネカは、HER2低発現乳がんに対するエンハーツのPMDA承認を取得した。この適応拡大により治療対象患者層が広がり、抗体薬物複合体が日本における腫瘍学イノベーションと病院チャネル需要の中核であることが再確認された。
- 2024年8月:日本たばこ産業と鳥居薬品は、Dermavant Sciencesとのライセンス契約に基づき、アトピー性皮膚炎および尋常性乾癬を対象としたVTAMAクリーム1%(タピナロフ)がNHI(国民健康保険)の薬価収載リストに掲載されたと発表した。NHI収載により、ステロイドを含まない外用治療選択肢への保険適用が可能となり、通常の薬価改定の中でも差別化された皮膚科製品の余地が引き続き存在することが浮き彫りになった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場は日本で販売されるヒト用医薬品の価値を対象とし、処方薬および一般用医薬品を含み、工場出荷価格で測定し、年間平均為替レートを用いて米ドルに換算している。
対象範囲外:動物用医薬品、医療機器、輸出向けに出荷される原薬(バルクAPI)、および漢方系サプリメントは対象に含まれない。
セグメンテーション概要
- 薬剤タイプ別
- 処方薬
- 一般用医薬品(OTC)
- 治療領域別
- 腫瘍学
- 心血管
- 抗糖尿病
- 中枢神経系
- 感染症
- 呼吸器
- その他
- 分子タイプ別
- 低分子
- バイオロジクス
- バイオシミラー
- 製剤別
- 経口
- 注射
- 外用
- その他の製剤
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン・郵便注文薬局
データソース、市場規模算定、および検証
デスクリサーチ
中核となるデータ基盤を構築するにあたり、まず年々検証可能な日本の医薬品需給シグナルの マッピングから始める。厚生労働省の公表資料、医薬品医療機器総合機構(PMDA)の更新情報、OECDの保健統計、世界銀行の指標、IMFのマクロ経済統計といった公的資料は、人口、利用率、通貨に関する前提条件を裏付けるのに役立つ。
次に、企業の年次報告書、投資家向け説明資料、決算説明会のメモ、信頼できる業界メディアの報道を重ね合わせ、製品ミックスの変化、価格改定、特許関連の動向を把握する。開示情報、薬事承認、特許取得動向の相互確認のためには、企業財務データや特許データベースについて選択的に有料サブスクリプションを利用しており、開示内容にばらつきがある場合でもモデルの一貫性を保つのに役立っている。引用されたデスクリサーチの出典は例示的なものであり、データポイントの明確化や前提条件の検証には、さらに多数の公的参照資料が用いられている。
一次インタビューおよび調査
一次情報は、メーカー、流通業者、病院・クリニックの調達関係者、薬局チャネルの関係者との構造化された対話や短時間の調査から得られ、これにより価格設定と数量のロジックが日本における医薬品の実際の販売実態を反映するようになっている。単一国市場であるため、地域別の分割ではなく顧客層や製品ファミリーに焦点を当て、デスクリサーチのシグナルとインタビューの内容が一致しない場合にはフォローアップを実施している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:32% | CXO:13% |
| ミドルティア:53% | 部門・事業リーダー:40% |
| 中小規模企業:15% | マネージャー:47% |
市場規模算定と予測
市場規模算定は、工場出荷価格ロジックを用いて日本の医薬品販売を再構築するトップダウン方式から始まり、その後、年をまたいで観測可能な需要側シグナルとの整合を図る。主要な入力要素には、処方薬と一般用医薬品(OTC)の比率、主要な薬価改定サイクル、新薬承認・発売時期、後発医薬品シェアの動向、および腫瘍学や免疫学といった高付加価値カテゴリーへの治療領域ミックスの傾斜が含まれる。
総額を算出した後、サンプル抽出したSKUレベルの平均価格×数量の検証、流通チャネルの検証、開示された企業収益からの部分的な積み上げといった選択的なボトムアップ手法によって裏付けを行い、カバレッジのギャップに応じて調整を行う。企業の報告内容が明確でない場合、収益は日本国内のみの事業範囲および工場出荷価格に正規化することで、総額のずれを防いでいる。
予測にあたっては、価格引き下げ、高齢化に伴う需要、イノベーションの進展速度がどのように展開する可能性が高いかについての専門家の見解を踏まえたシナリオ分析を用いている。前提条件は明確に保たれており、為替レート、償還価格への圧力、発売サイクルにおける小さな変化についても、モデル全体を再構築せずに検証できるようになっている。
データ検証および更新サイクル
結果は、公的な医療費支出動向、承認パイプライン、上場企業の報告された売上動向といった独立したシグナルを用いた三角検証を通じて検証される。大きな差異はフラグ付けされ、その要因(価格、数量、ミックス、または通貨)まで遡って追跡され、最終承認前に再度レビューされる。
本レポートは年次で更新され、償還価格を変動させる政策変更や、ミックスを再編するような大規模な製品発売など、重大な事象が発生した際には中間更新が行われる。提供前には、最新の公開情報や専門家からのフィードバックがモデルに反映されていることを確認するための最終確認を実施する。
Mordor Intelligenceによる日本の医薬品市場規模と他の公表推定値との比較
日本の医薬品市場について公表されている市場規模は、対象範囲や価格算定基準が異なる場合が多いため、しばしば一致しない。また、通貨換算のタイミングがより単純な方法で処理されることもある。さらに、その数値がメーカーレベルの価値を反映しているのか、償還価格レベルを反映しているのかによっても最終的な総額が変わり得る。
日本において最大の差異要因は通常、推定値が工場出荷価格を用いているか、償還薬価リストの価格を用いているかどうか、そして漢方系サプリメントや医療機器といった隣接カテゴリーを含むかどうかから生じる。また、出典が会計年度の薬価リスト値を用いている場合や、為替レートが年間平均ではなく単一時点から取得されている場合にも差異が生じ、円換算での売上が安定していても米ドル換算値が変動することがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 88.14 B (2025) | |
| 業界団体A | USD 76.60 B (2024) | 円で示され、業界全体の概観レベルで議論されることが多く、その後、価格算定基準や、その数値が暦年の需要を反映しているのか、あるいは複数期間を混合した報告期間を反映しているのかについて限定的な説明とともに米ドルに換算されている。 |
| 市場データ速報B | USD 79.10 B (2024) | 会計期間における償還価格ベースの処方薬価値を追跡しており、これはメーカーレベルの工場出荷価格評価とは異なる場合があり、暦年ベースの見方との間で時期的な差異を生じさせる。 |
この表は、主に価格算定基準と対象期間の選択によって生じる顕著な差異を示しており、Mordor Intelligenceのモデルでは、この数値はヒト用処方薬および一般用医薬品(OTC)を工場出荷価格で捉え、年間平均為替レートに基づいて米ドルに換算したものに紐づけられている。これらの手順を明確に示すことで、利用者は総額を再現可能な要因まで遡って追跡でき、自社の内部計画で異なる価格算定基準や期間の慣行を用いている場合には前提条件を調整することができる。


レポートで回答される主要な質問
2031年における日本の医薬品市場規模はどのくらいになりますか?
CAGR 1.57%で成長し、2031年までに967億7,800万米ドルに達すると予測されています。
最も急速に拡大している治療セグメントはどれですか?
腫瘍学がリードしており、4.19%のCAGRと抗体薬物複合体(ADC)の利用拡大に支えられています。
バイオロジクスのシェアはどのくらいで、どのくらいの速さで成長していますか?
バイオロジクスセグメントは2031年まで4.97%のCAGRで成長する見込みです。
オンライン薬局は医薬品流通をどのように変えていますか?
2024年の規制変更により遠隔医療による処方箋調剤が可能となり、オンラインチャネルは2031年まで4.51%のCAGRで成長できるようになりました。
国内企業がスペシャルティ医薬品を優先する理由は何ですか?
特許切れと隔年の薬価引き下げが大衆薬の利益率を侵食し、企業は発売プレミアムを獲得できる高付加価値資産へとシフトしています。
メーカーが直面する主要なサプライチェーンリスクは何ですか?
重要原薬(API)の80%以上が輸入されており、企業は地政学的混乱と品質管理上の問題にさらされています。
最終更新日:


