
市販薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
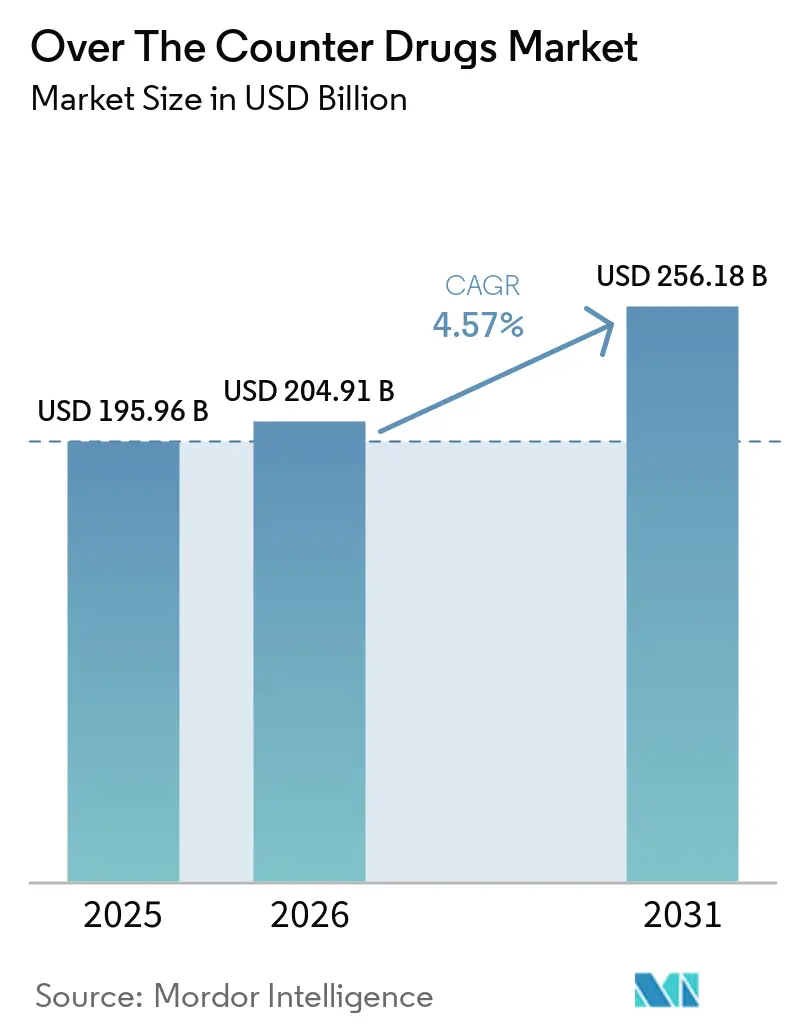
| 市場規模 (2026) | 204.91 十億米ドル |
| 市場規模 (2031) | 256.18 十億米ドル |
| 成長率 (2026 - 2031) | 4.57 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
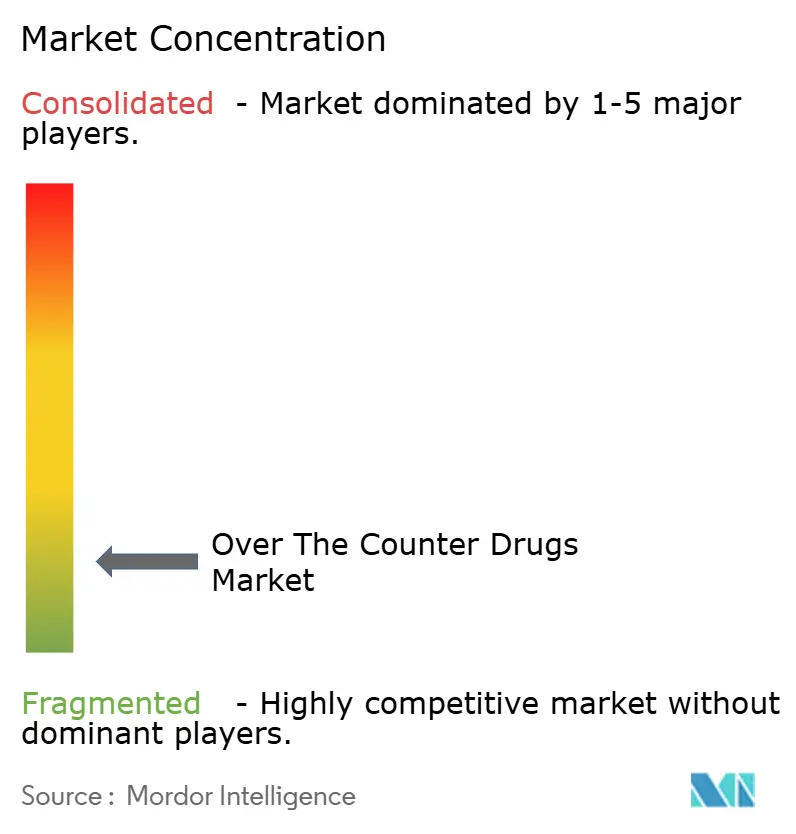
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる市販薬市場分析
市販薬(OTC)市場規模は2025年に1,959億6,000万米ドルと評価され、2026年の2,049億1,000万米ドルから2031年には2,561億8,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.57%です。安定した拡大は、軽度の疾患を自己治療しようとする消費者の意欲の高まりに支えられており、このトレンドはプライマリケアシステムへの負担を軽減し、店頭での意思決定を簡素化できる企業に恩恵をもたらしています。規制当局は、かつて複雑な分子を処方箋専用チャネルに留めていたルールの緩和を継続しており、メーカーが成熟ブランドのライフサイクル末期戦略を見直し、製品ローンチにデジタルセルフセレクションツールを組み込む機会を提供しています。投資はまた、グミ、チュアブル、パッチなど、日常的なウェルネス習慣に近い剤形に傾いており、消費者が選択肢を検討する際に、有効性と並んで味と利便性が重視されるようになっています。アジアの一部では依然として偽造品リスクが高いため、ブランドオーナーはトラック&トレース技術とコミュニティ教育を組み合わせて信頼を守る一方、北米と欧州の小売業者は、玄関先への配送とリアルタイムの薬剤師ガイダンスを統合したオムニチャネルモデルを精緻化しています。
レポートの主要ポイント
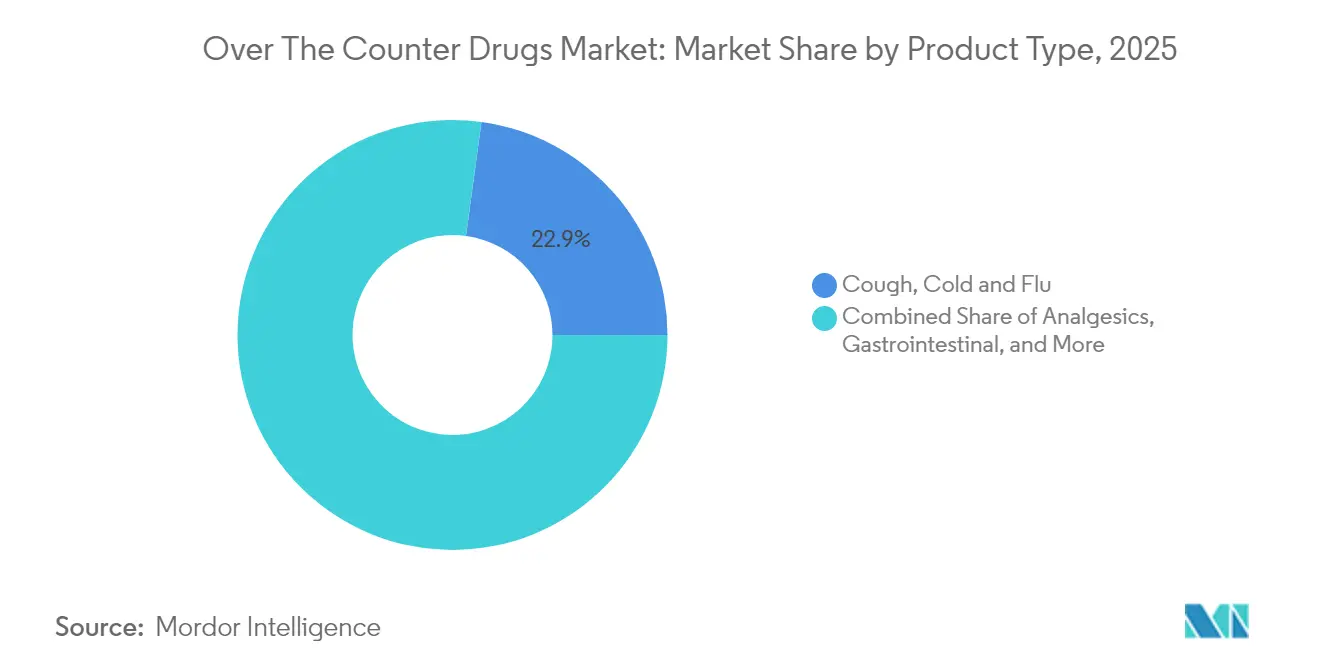
- 製品タイプ別では、咳・風邪・インフルエンザ治療薬が2025年に22.85%の収益シェアを占め、ビタミン・ミネラル・サプリメントは2031年にかけてCAGR 7.52%で成長すると予測されています。
- 剤形タイプ別では、錠剤が2025年の売上の38.25%を占めて首位を維持しており、グミとチュアブルが2031年にかけてCAGR 9.35%で最も急成長している剤形です。
- 流通チャネル別では、小売チェーン薬局が2025年の売上高の41.95%を占め、オンライン薬局は予測期間中にCAGR 9.95%で拡大しています。
- 年齢層別では、成人(15〜64歳)が2025年の市販薬市場規模の63.40%を占め、高齢者セグメント(65歳以上)がCAGR 8.16%で最も急速に成長しています。
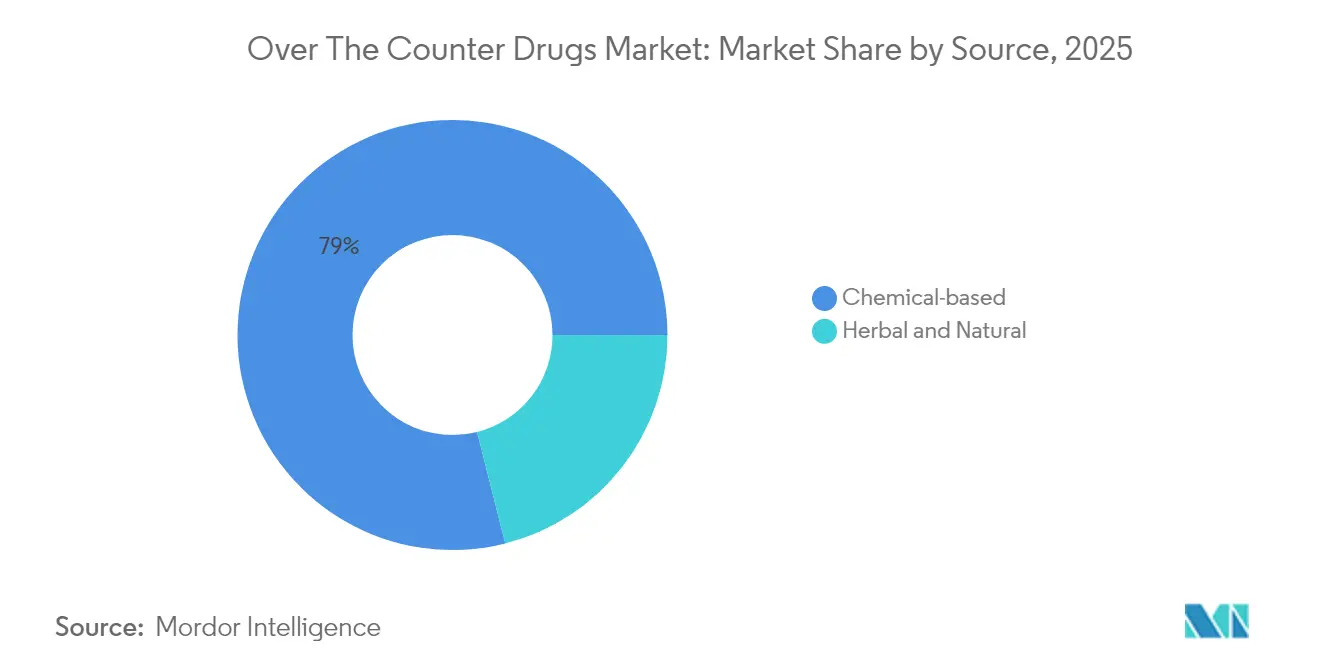
- 原料別では、化学系製品が2025年に市販薬(OTC)市場シェアの78.95%を維持しており、ハーブ・天然系代替品が2031年にかけてCAGR 8.88%で最も強い勢いを示しています。
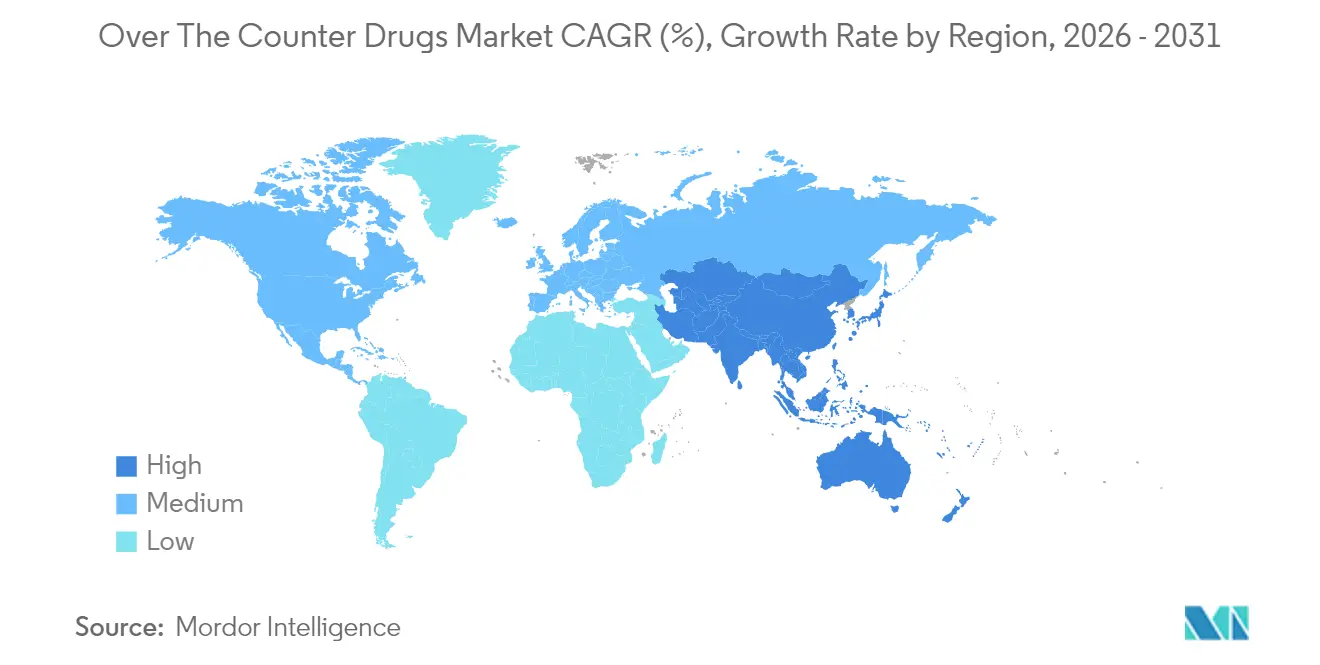
- 地域別では、北米が2025年の世界収益の34.55%を占めてリードしており、アジア太平洋地域は2031年にかけて地域別最高CAGRの8.31%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セルフケアおよび予防的健康管理に対する消費者の嗜好の高まり | +1.8% | 北米および西欧でより強い影響を持つグローバル | 中期(2〜4年) |
| 複数の治療クラスにわたる処方薬から市販薬への継続的な切り替え | +1.2% | 北米およびEU、新興市場では採用が遅延 | 長期(4年以上) |
| デジタルおよびオムニチャネル薬局プラットフォームの普及 | +0.9% | 先進国市場での早期採用を伴うグローバル | 中期(2〜4年) |
| 新興経済圏における薬局・医薬品小売規制の自由化 | +0.7% | アジア太平洋、アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 慢性疾患の市販薬管理需要を高める急速な高齢化 | +1.0% | 日本、西欧、北米、中国 | 長期(4年以上) |
| 呼吸器・免疫製品へのパンデミック後の注目 | +1.1% | 新型コロナウイルス感染症の影響が深刻な地域でより高い強度を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
セルフケアおよび予防的健康管理に対する消費者の嗜好の高まり
Pfizer の開示によると、消費者の81%が軽度の疾患に対する最初の対応として市販薬製品を利用しています。この行動変容は、一般的な疾患に対する医師の受診者数を減少させるほど大きく、それが処方習慣を変化させています。医師はますます、高度な医療ニーズに処方介入を温存するためのステップ療法プロトコルの不可欠な要素として市販薬の使用を位置づけています。興味深い派生効果として、支払者はこのトレンドを静かに歓迎しています。市販薬に費やされるすべての費用が、新たな法律なしに償還予算を緩和する民間の自己負担分を生み出すからであり、このダイナミクスがコスト圧力を再調整しています。
処方薬から市販薬への継続的な切り替え
米国食品医薬品局(FDA)は2025年1月に処方箋不要使用のための追加条件(ACNU)規則を成文化し、複雑な安全性プロファイルを持つ製品がOTCステータスへ移行するための道を開いた。消費者ヘルスケア製品協会(CHPA)によると、700をえる個別製品が処方箋の壁を越えた。OTCナロキソンは、解毒剤市場における処方箋不要での入手可能性の一例である。見落とされがちな影響として、ライフサイクル管理チームが今や処方箋薬から市販薬へのスイッチを、特許延長戦術と並ぶ主流の戦略的手段として捉えており、成熟した分子を再利用または再製剤化することなく、商業的な追い風を効果的に延長していることが挙げられる。
デジタルおよびオムニチャネル薬局の普及
日本の学術研究によると、消費者の89%が依然として店舗で市販薬を購入しているものの、10人に1人近くが補足情報のためにスマートフォンを参照しながらオンラインで購入しています。このハイブリッドパターンは、「オンラインで調査し、オフラインで購入する」モデルが「どこでも調査し、どこでも購入する」現実へと変容していることを示しています。小売チェーンは、販売時点でデジタルコンテンツを統合するために棚タグにQRコードを埋め込むことで対応しており、この動きは店舗を取引の場からコンテンツ増幅ノードへと静かに転換させています[1]。
新興経済圏における薬局・医薬品小売規制の自由化
インドと中国は、非薬局店舗が特定の市販薬ラインを取り扱えるようにする改革を展開しており、この政策姿勢はコンビニエンスストアでの入手可能性が価格を圧縮し、従来の薬局収益を損なっている韓国でも反映されています。メーカーにとって、この規制の緩和は流通ノードを増やす一方で在庫管理を分散させ、データリッチな需要感知プラットフォームへの投資を強いています。小規模ブランドにとっては逆説的な利点が生まれています。より広いチャネルが棚スペースの障壁を低下させ、機動力のある新規参入者が歴史的に既存大手に独占されていた店舗での視認性を確保できるようになっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場におけるブランド信頼を損なう偽造品・粗悪品 | -0.8% | アジア太平洋、アフリカ、ラテンアメリカの一部 | 中期(2〜4年) |
| 小売競争の激化とプライベートブランドの拡大による価格侵食 | -1.2% | 成熟市場でより強い影響を持つグローバル | 中期(2〜4年) |
| カテゴリー拡大を制限する誤用と有害事象に関する安全上の懸念 | -0.6% | 薬剤師へのアクセスが限られた地域でより高い影響を持つグローバル | 短期(2年以内) |
| コンプライアンスコストを増加させる規制監視の強化とトラック&トレース義務化 | -0.9% | 北米と欧州での早期実施を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ブランド信頼を損なう偽造品・粗悪品
全米薬局委員会協会は、オンライン薬局サイトの96%がコンプライアンス違反で運営されていると推定しています。この蔓延は、正規のブランドエクイティを侵食し、延いては患者のアドヒアランスを損なう並行市場を助長しています。戦略的レベルでは、偽造品の脅威が正規プレーヤーをブロックチェーンベースのトラック&トレースソリューションへと駆り立てており、規制当局がまだ義務化していない場合でも同様です。早期採用者は二重の恩恵を確保できる可能性があります。サプライチェーンの完全性と、検証された真正性に基づいたマーケティング上の優位性です。
小売競争の激化とプライベートブランドの拡大による価格侵食
自由化された販売チャネルは価格圧縮を引き起こしており、特にマスマーチャンダイザーがブランド製剤を模倣したプライベートブランドのSKUを導入している場合に顕著です。ナショナルブランドにとって、解決策はますます付加価値による差別化にあります。より速い効果発現、よりクリーンな添加剤プロファイル、またはアプリ連携のアドヒアランス促進機能などです。暗黙の洞察として、市販薬ブランドマネージャーのスキルセットは今や古典的なFMCG戦術とメドテックの知識にまたがっており、これはわずか5年前でも稀な複合的能力でした。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ビタミン・ミネラル・サプリメントが従来カテゴリーを上回る成長咳・風邪・インフルエンザ治療薬は2025年に22.85%の最大市場シェアを維持していますが、ビタミン・ミネラル・サプリメント(VMS)は2026年〜2031年にかけてCAGR 7.52%を記録し、マトリックス内で最も速い成長を示しています。このトレンドは、パンデミック後の免疫意識の高まりと、治療から予防への広範な転換を反映しています。注目すべき推論として、VMSのブランディングはますます「睡眠の質」や「ストレスバランス」などの機能的アウトカムを中心に展開されており、技術仕様ではなくユーザーベネフィットを明確にするためにテクノロジーセクターで長年使用されてきた精密メッセージング言語を模倣しています。
メーカーはますます、ストレス管理、睡眠の質、認知パフォーマンスなどの新興消費者ニーズをターゲットとした疾患特異的製剤に注力しており、ますます競争が激化する市場において差別化されたポジショニングを創出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
剤形タイプ別:
錠剤が主要な剤形として維持錠剤は2025年も市場の38.25%を占めていますが、グミとチュアブルはCAGR 9.35%で拡大しています。菓子形態のヘルスケアへの定着は、感覚的体験が定着した剤形を置き換えうることを示しています。メーカーは今や、子供だけでなく健康意識の高い成人にも訴求するために、ゼラチンフリーの植物性基材と低糖プロファイルに投資しています。この転換は戦略的洞察を強調しています。味と食感が製品の基本的な属性となりつつあり、治療的有効性と消費者の嗜好の間の歴史的な境界線を消し去っています。
市販薬剤形のイノベーションパイプラインは拡大を続けており、一定の薬物送達のための経皮パッチが注目を集め、口腔内崩壊剤形が小児および高齢者集団における嚥下困難に対応しています。
年齢層別:
15〜64歳の成人が主要シェアを占める15〜64歳の成人は2025年の消費の63.40%を占めていますが、高齢者は2026年〜2031年にかけてCAGR 8.16%で最も急速に拡大しています。様々な情報源が、高齢者の市販薬選択を複雑にするポリファーマシーの問題を強調しています。これに対応して、一部の小売業者は高齢者向けSKUをまとめた棚配置を試験的に導入しており、アレルゲンフリー製品をまとめた食料品の「フリーフロム」コーナーを模倣しています。このマーチャンダイジングの工夫は、高齢者のナビゲーションを改善するだけでなく、バンドル提供によりカテゴリーの平均購入単価を引き上げます。
高齢化する人口は市販薬メーカーに独自の課題をもたらしており、高齢者の約80%が複数の慢性疾患を抱えており、薬物相互作用のリスクを高める複雑な服薬レジメンにつながっています。
原料別:
天然製品が主流の牽引力を獲得天然製品が主流の牽引力を獲得しています。化学系市販薬製品は2025年に78.95%のシェアで優位を維持していますが、ハーブ・天然系代替品はCAGR 8.88%で急速に成長しています。このトレンドは医療システムに統合上の課題をもたらしており、一部の市場では消費者の77.8%がハーブ製剤を使用しており、多くの場合、従来の医薬品と併用することで潜在的な相互作用リスクが生じています。
グレープフルーツ、セイヨウオトギリソウ、バレリアンなどの一般的なハーブ製品との重大な相互作用が確認されており、特定の従来の医薬品と組み合わせると深刻な副作用を引き起こす可能性があります。これは、特に複数の薬を頻繁に使用する慢性疾患患者に対して、ハーブと医薬品の相互作用に関する消費者教育と医療提供者の意識向上の必要性を強調しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルの混乱がアクセスを再形成デジタルの混乱がアクセスを再形成しています。小売チェーン薬局は2025年に41.95%の市場シェアを占めました。しかし、CAGR 9.95%で成長するオンラインプレーヤーがチャネルの境界を曖昧にしています。従来のチェーンは当日配送とアプリ内カウンセリングで対抗しており、薬剤師を事実上バーチャルケアナビゲーターに転換しています。二次的効果として、これらのチェーン内の処方箋部門は、市販薬の買い物客がデジタルで関与する際にクロスセルの恩恵を受けており、オムニチャネルが侵食力ではなく収益増幅器として機能することを実証しています。
従来の薬局小売業者はデジタルと物理的体験を統合するオムニチャネル戦略で対応しており、純粋なオンライン薬局は競争力のある価格設定、サブスクリプションモデル、強化された服薬管理ツールで差別化を図っています。
地域分析
米国市販薬市場
2025年における34.55%の市場シェアリーダーシップは、自己投薬を促進する高い自己負担コスト、強固なドラッグストアチェーン、および処方箋薬から市販薬へのスイッチに対する良好な規制環境によって支えられている。2025年1月より運用が開始されたFDAのACNUフレームワークは、より複雑な分子の自己選択を誘導するためにデジタルツールの活用を可能にする政策転換であり、事実上ソフトウェアを規制コンプライアンスの仕組みへと転換させるものである。このダイナミクスは、テクノロジーパートナーを医薬品商業化戦略の中核へと押し込んでいる。
アジア太平洋地域市販薬市場
8.31%のCAGRにより、アジア太平洋地域は2031年までに最も成長の速い地域セグメントを代表しており、可処分所得の上昇と拡大する中間層の志向がその原動力となっている。中国の国家薬品監督管理局は、処方箋薬からのスイッチ品800品目以上を含む5,000品目超の登録市販薬製品をリストアップしいる。競争環境の激化は、多国籍企業に対してパッケージの言語だけでなく、地域の臨床ガイドラインに合わせた用量規格のローカライズをも促しており、これは歴史的にマーケティングのローカライズに比べて遅れていた適応である。
欧州市販薬市場
多くの法域でオンライン販売が認められ、価格規制も行われていないが、調剤監督を守るために非薬局小売を制限している国も依然として多い。この断片化した規制体系により、メーカーは国別のSKUバリアントを維持することを余儀なくされ、在庫の複雑性が増大する一方で、地域の健康上の懸念に合わせたミクロターゲティングのマーケティング訴求が可能となる。ここから洗練された示唆が浮かび上がる。すなわち、国別割り当てが決まるまで最終包装を遅らせるポストポーンメント戦略を活用したアジャイルなサプライチェーンが、欧州において今や実質的な競争優位となっているということである。
規制環境
OTC規制は、リスクに応じたアクセス拡大の方向へ進み続ける一方で、より高リスクなサブカテゴリーに対する管理は強化されている。米国では、FDAが2025年1月に非処方使用のための追加条件(ACNU)規則を明文化し、テクノロジーを活用した自己選択やその関連条件が、より複雑な安全性プロファイルを持つ製品の処方薬からOTCへの転換を支えられる道筋を制度化した。
北米以外では、規制当局が販売拠点を拡大しつつ、運用要件や分類規則を強化している。インドネシアは、近代的な小売店でのOTC管理に関する技術要件を定めるBPOM規則5/2026を発行し、インドは30ml超のパッケージサイズで12%を超えるエチルアルコールを含む経口医薬品のOTC販売を禁止するため、シェジュールH1(2026年7月)への再分類に踏み出した。欧州では、変更管理に関するコンプライアンスが依然として活発であり、2025年1月から適用されるEMAの改訂バリエーション枠組みと、2026年初頭に適用される予定の更新版欧州バリエーション分類ガイドラインが、OTCポートフォリオにおける各国対応ラベリング、資料管理、供給継続計画の負担を高めている。
競争環境
市場における上位5社は収益の約16%を占めています。このような断片化は、規模よりもブランドエクイティが棚での存在感を決定することが多いことを意味します。企業の動向はこの見方を強化しています。GSKはHaleonコンシューマー部門を分離し、Johnson & JohnsonはKenvueをスピンオフしており、いずれもコンシューマーヘルスのアジェンダに戦略的自律性を与えるための行動です。興味深いことに、この分離トレンドはR&D予算を民主化しています。新たに独立したエンティティは、高マージンの処方箋パイプラインとの資金競争なしに、市販薬の機会に直接資本を配分できるからです。
Petros PharmaceuticalsのAI対応SaaSプラットフォームは電子健康記録をマイニングして処方薬から市販薬への移行に適した分子を特定し、申請書類の準備と規制当局との関与を加速させています。このプラットフォームは、ソフトウェアの知的財産が製薬バリューチェーンの上流に、単なる下流のマーケティングやアドヒアランスアプリだけでなく、どのように組み込まれるかを示しています。先見性のある企業はこのようなツールを任意の協力者ではなく買収ターゲットとして扱っており、テクノロジースカウティングがコアの事業開発機能となる未来を予兆しています。
高齢者セグメントは依然として十分なサービスを受けておらず、特にポリファーマシー管理において顕著です。錠剤分割ライン、大きなフォントの説明書、または触覚的な手がかりを持つブリスターパックを組み込んだ市販薬SKUはほとんどありません。これらのエルゴノミクスの問題点を解決する企業は、新規性よりも信頼性を重視する人口統計において忠誠心を獲得でき、かつてはニッチなユーザーエクスペリエンス作業であったものを測定可能な収益源に転換できます。
市販薬業界リーダー
-
Bayer AG
-
Haleon Group
-
Sanofi S.A.
-
Reckitt Benckiser Group plc
-
Kenvue Brands LLC
- 注:主要企業の掲載順は順位を示すものではありません。
市販薬市場 このレポートでカバーされる企業
- Kenvue Brands LLC
- Bayer
- Haleon Group
- Sanofi
- Reckitt Benckiser Group
- Pfizer
- Viatris
- Perrigo Company
- Takeda Pharmaceuticals
- Boehringer Ingelheim
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Glenmark Pharmaceuticals
- Dr. Reddy’s Laboratories
- Piramal Enterprises Ltd.
- Church & Dwight
- Procter & Gamble
- Prestige Consumer Healthcare
- Hisamitsu Pharmaceutical
- Lupin
市場機会と将来展望
規制当局が非処方アクセスの枠組みやモノグラフを現代化するにつれて、スイッチ、再製剤化、ライン拡張の対象となりうる件数が増え、より明確な機会が生まれつつある。米国では、FDAがモノグラフの現代化を継続的に運用しており、2026年6月にはOTCモノグラフM020を改正してベモトリジノールを日焼け止め有効成分(最大6%)として追加する最終行政命令が発出された。このモノグラフ対応は、プレミアムで化粧品的に洗練された形態を含む差別化されたOTC日焼け対策ポートフォリオの開発を後押しする一方で、効能効果表示や有効成分の位置付けをモノグラフの経路に沿ったものに保っている。
より複雑な非処方カテゴリー向けに、ACNU対応の消費者体験や薬剤師が支援するデジタルガードレールを構築する余地も依然として残されている。FDAは2026年4月に「非処方薬へのアクセス拡大」イニシアチブの下で公開会議を開催し、関係者の関与とエビデンス設計がアクセス実現に向けた道筋の一部であり、後付けの検討事項ではないことを改めて強調した。メーカーおよび小売業者は、これを踏まえてデジタル自己選択ツール、多剤併用状況に対応した高齢者向けにわかりやすいラベリング・パッケージング、そしてより強力な認証プログラムへの投資を優先することができる。特にオンラインチャネルでは、全米薬局理事会協会(NABP)がウェブサイト全体で広範な不遵守を指摘している。
最近の産業開発事情 市販薬市場
- 2026年7月:Sanofiが、多発性骨髄腫に対するオンボディインジェクターを用いた皮下投与製剤Sarclisa Escenaの米国FDA承認を発表した。これは腫瘍学分野への注力であるものの、デバイスを活用した使いやすい投与形態への継続的な投資を浮き立たせ、消費者向けヘルスケアやセルフケア隣接カテゴリー全体における便利さ重視の形態への期待に影響を与える可能性がある。
- 2025年3月:Glenmark Pharmaceuticalsが、オロパタジン塩酸塩点眼液0.2%についてOTC製品としての米国FDA承認を取得した。このスイッチはアレルギーおよび眼科ケアのOTCパイプラインを支え、規制上の経路がブランドや分子のライフサイクルを処方チャネルの先まで延ばせることを改めて示している。
- 2024年5月:Amneal Pharmaceuticalsが、OTCナロキソン4mg点鼻薬の米国小売チェーンへの供給を開始した。より広範な小売での入手可能性は、ハームリダクション型のアクセスモデルを支え、公衆衛生志向のカテゴリーにおけるマスマーケットOTC流通の役割を高めている。
市販薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場には、消費者が処方箋なしに購入・使用できる、規制当局が承認した非処方薬が含まれ、一般的な軽度の症状の予防または治療を目的として、すべての主要地域において小売および認可されたオンラインチャネルを通じて販売される。
対象外の範囲:ハーブティー、ホメオパシー療法、スポーツ栄養パウダー、および化粧品としてのみ位置付けられた製品は除外する。
セグメンテーション概要
- 製品タイプ別
- 咳・風邪・インフルエンザ
- 鎮痛薬
- 消化器系
- 皮膚科
- ビタミン・ミネラル・サプリメント(VMS)
- 体重管理
- 眼科
- 睡眠補助薬
- オーラルケア
- 禁煙補助
- 抗ヒスタミン薬・アレルギー
- 耳のケア
- 創傷ケア
- その他の製品
- 剤形タイプ別
- 錠剤
- カプセル・ソフトジェル
- 液剤・シロップ
- 粉末・顆粒
- 軟膏・クリーム
- スプレー・吸入器
- グミ・チュアブル
- 経皮パッチ
- 流通チャネル別
- 病院薬局
- 小売チェーン薬局
- 独立薬局・ドラッグストア
- オンライン薬局
- その他のチャネル
- 年齢層別
- 小児科(0〜14歳)
- 成人(15〜64歳)
- 高齢者(65歳以上)
- 原料別
- 化学系
- ハーブ・天然系
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、最初の需要シグナルを構築し、OTCカテゴリーが通常どのように規制・販売されているかをチャネル別に把握するために活用された。健康および人口統計的背景を確立するため、世界保健機関(WHO)、米国FDAのOTCモノグラフおよび関連ガイダンス、欧州医薬品庁および各国医薬品規制当局、ならびに世界銀行および国連の人口統計などの公開情報源を参照した。
これらのシグナルを実用的な規模算定インプットに変換するため、企業の年次報告書、投家向けプレゼンテーション、プレスリリース、小売・薬局協会の刊行物を精査し、カテゴリーミックスおよびチャネルシフトを把握した。企業収益の定量化やカテゴリーに関するアナウンスメントの経時的追跡に役立てるため、企業財務情報、ニュース・財務データ、および特許データベースの有料サブスクリプションを活用した。上記のデスクリサーチ情報源は例示であり、データ収集、クロスチェック、および確認のために他の多くの公開文書も参照した。
一次インタビューおよびサーベイ
一次調査は、カテゴリーの境界を検証し、価格設定とミックスの前提を確認し、小売薬局、マス小売、および認可されたeコマースにわたって需要がどのように移行しているかを確認するために活用された。最終モデルに地域の規制およびチャネルの違いを反映させるため、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたる製造業者、流通業者、小売業者、および専門家と幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:31% | CXO:14% | アジア太平洋地域(APAC):45% |
| 中堅企業:48% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ地域(EMEA):35% |
| 中小企業:21% | マネージャー:60% | 南北アメリカ地域:20% |
市場規模算定と予測
規模算定は、健康・人口統計シグナル、カテゴリー別使用パターン、および小売チャネル別の販売比率を用いてグローバルOTC需要プールを再構築するトップダウン方式から始まる。その構造は、各地域のOTC規制の下で許可されている内容と整合される。フレームワークが整った後、主にサンプリングされた企業収益の分割、チャネルチェック、および推定数量に1パックあたりの価格を乗じた方法を用いた選択的なボトムアップ推計によって合計値を裏付けた。その後、インタビューで繰り返し指摘されたギャップのある領域を調整した。
モデルで使用したインプットの例としては、年齢層別人口、呼吸器疾患シーズンの強度とタイミング、軽度症状に対するセルフケアの普及、処方箋薬から市販薬へのスイッチのペース、ならびに鎮痛剤、咳・風邪、消化器系薬、皮膚科用薬、ビタミン・ミネラルなどの主要カテゴリー別の平均販売価格の動向が挙げられる。予測にあたっては、消費者支出、規制上のスイッチ、およびチャネルミックスのさまざまな経路を検証できるようシナリオ分析を活用し、その後、観察されたOTC購買行動と一致しない急激な年次変動を回避するための指数平滑化ステップを実施した。小規模市場においてボトムアップチェックが不完全な場合は、電話インタビューで検証した地域ミックス比率と価格帯を用いてギャップを補完し、その後、合計値をトップダウン構造と照合して再確認した。
データ検証と更新サイクル
検証は、カテゴリー合計、チャネル分割、および独立した指標にわたるトライアンギュレーションによって実施され、承認前に外れ値を調査できるよう地域およびカテゴリーレベルでの分散チェックが続けて行われる。大きな乖離が生じた場合は、前提を再検討し、問題が対象範囲、価格設定、またはチャネルカバレッジのいずれにあるかを確認するために関連する回答者に再連絡する。
各調査は算術的整合性、論理的な流れ、および現行のOTC規制の実態との整合性を確認するため、アナリストによる複数段階のレビューを経る。レポートは年次で更新され、主要な処方箋薬から市販薬へのスイッチや急激なチャネル混乱などの重要なイベントが発生した場合には中間更新が実施される。納品直前には最終確認が行われ、公表される数値が最新の利用可能なシグナルを反映していることが確認される。
Mordor Intelligenceのグローバル市販薬(OTC)市場推計と他の公表推計との比較
公表されているOTC市場規模は、類似したラベルを使用していても異なって見える場合がある。ある調査会社は医薬品と隣接するセルフケア製品の境界線の引き方が異なる場合があり、年度の定義や価格の正規化手順も異なることがある。一方の推計が移動年間合計期間に基づき、もう一方が暦年の数値である場合、乖離は通常さらに拡大する。
カテゴリーレベルのパック価格とチャネル別の需要シグナルを追跡することで、Mordor Intelligenceは推計を規制当局が承認したOTC製品に紐付け、一部のサマリーでは明確に分離さていないホメオパシーや化粧品専用製品などの類似品を除外している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 204.91 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 193.00 ビリオン 米ドル(2024年) | 暦年ではなく移動年間合計(MAT)第4四半期のタイミングを使用しており、規制当局が承認したOTC医薬品の境界に必ずしも一致しない推定eコマースおよびマス市場カバレッジが対象範囲に混在している可能性がある。 |
| 地域コンサルタンシーB | 135.25 ビリオン 米ドル(2025年) | より狭い対象バスケットまたは異なるカテゴリーマッピングを反映している可能性のある小さなベースイヤー値から出発しており、隣接する消費者ヘルス製品のうちどれがOTCに含まれるかについてのモデル前提の透明性が低い。 |
表中の乖離は主に、タイミングの定義(移動年間合計対暦年)と、各モデルがOTC医薬品と近接するセルフケアカテゴリーの間でどれだけ厳密に製品境界を設定しているかによって説明される。明確な対象内外の定義に加え、年々繰り返し実施可能なチャネルおよび価格チェックを活用することで、最終的な市場規模を実用的なインプットに紐付け、検証しやすい状態に保つことができる。
レポートで回答される主要な質問
2031年までの世界の市販薬市場規模の予測は?
市場は2031年までに2,561億8,000万米ドルに達すると予測されており、2026年水準からCAGR 4.57%を反映しています。
2031年にかけて市販薬セクターで最も急速に成長すると予想される地域はどこですか?
アジア太平洋地域は、CAGR 8.31%に牽引され、中産階級の購買力の向上と規制の開放性により、最も急成長する地域市場となる見込みです。
市販薬製品のデジタル販売チャネルへのシフトはどの程度重要ですか?
オンライン薬局はCAGR 9.95%で拡大しており、従来の小売成長の2倍以上であり、オムニチャネル消費者エンゲージメントへの不可逆的な転換を示しています。
グミとチュアブルが市販薬剤形で注目を集めているのはなぜですか?
予測CAGRの9.35%は、アドヒアランスを促進する嗜好性と利便性の向上に起因しており、特にビタミン・ミネラル・サプリメントにおいて顕著です。
FDAのACNU規則の戦略的重要性は何ですか?
この規則は、デジタルセルフセレクションツールを活用することで複雑な処方薬が市販薬ステータスに移行することを可能にし、安全性を損なうことなく対象市場を効果的に拡大します。
偽造市販薬製品は業界にどのような影響を与えていますか?
偽造品は消費者の信頼を侵食し、正規ブランドのマージンを圧縮しており、メーカーはブロックチェーンベースの検証と認証されたサプライチェーンへの投資を促され、市場の完全性を守っています。