
オキシコドン薬品市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
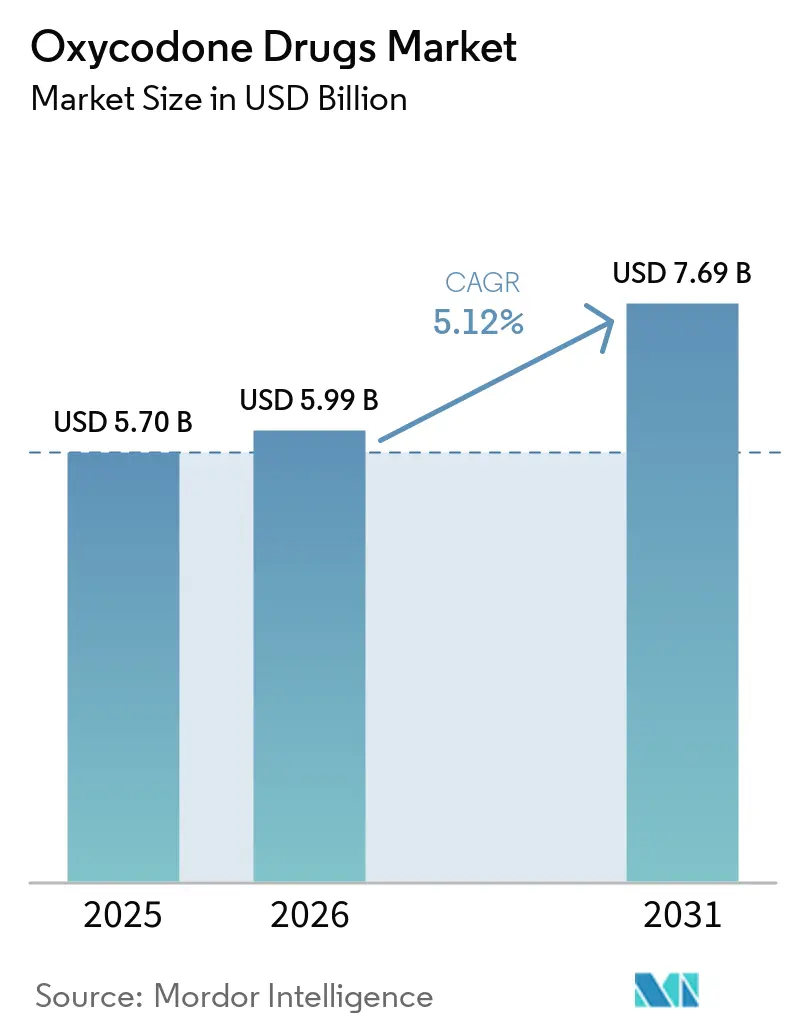
| 市場規模 (2026) | 5.99 十億米ドル |
| 市場規模 (2031) | 7.69 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
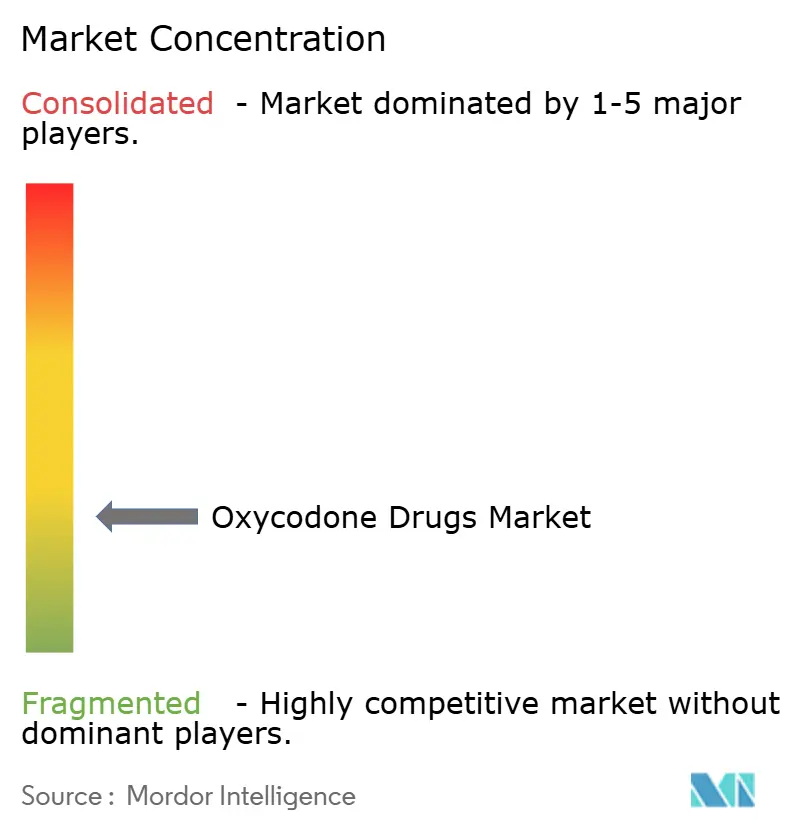
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオキシコドン薬品市場分析
オキシコドン市場規模は2025年にUSD 57.0億と評価され、2026年のUSD 59.9億から2031年にはUSD 76.9億に達すると推計され、予測期間(2026年~2031年)中のCAGRは5.12%となっています。この管理された成長軌道は、数量主導の拡大から、乱用抑止技術および規制との緊密な整合を通じた価値獲得へのシフトを示しています。耐改ざん技術に投資するメーカーは、食品医薬品局(FDA)の審査短縮、価格プレミアム、および処方集へのアクセスを獲得し、競争力学をイノベーション重視のプレーヤーへと傾けています(fda.gov)。訴訟圧力も企業戦略を再編しており、研究パイプラインと和解準備金の双方にスケールをもたらす合併を促進しています。地理的集中は依然として米国に傾いており、確立された処方監視プログラム、広範な保険カバレッジ、および大規模な和解後コンプライアンス予算が、一人当たりのオピオイド使用量が低下する中においてもオキシコドン市場を支え続けています。一方、インドおよび東南アジアにおける医療アクセスの拡大と外科手術件数の増加は、2030年にかけてオキシコドン市場への新たな需要を生み出しています。
主なレポートの要点
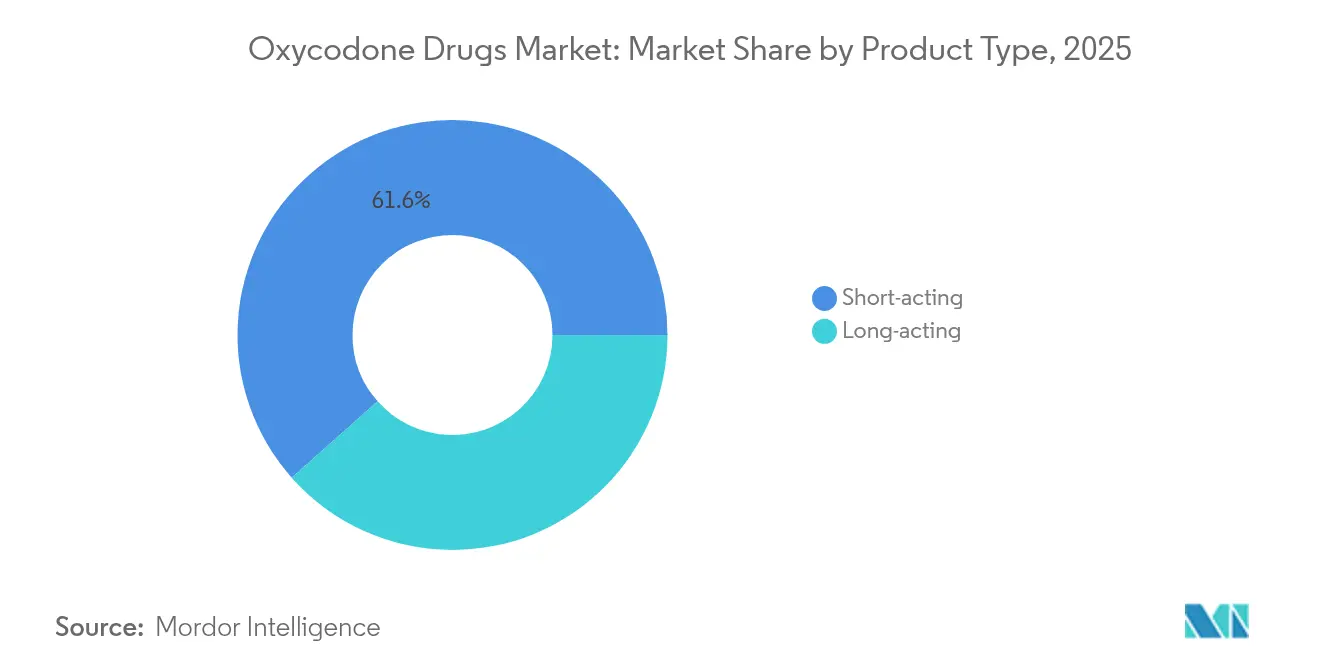
- 製品タイプ別では、短時間作用型製剤が2025年のオキシコドン市場シェアの61.55%をリードし、長時間作用型は2031年にかけてCAGR 5.58%で成長する見込みです。
- 製剤タイプ別では、即時放出型製品が2025年のオキシコドン市場規模の53.68%を占め、徐放型製剤は2031年にかけてCAGR 5.99%で拡大しています。
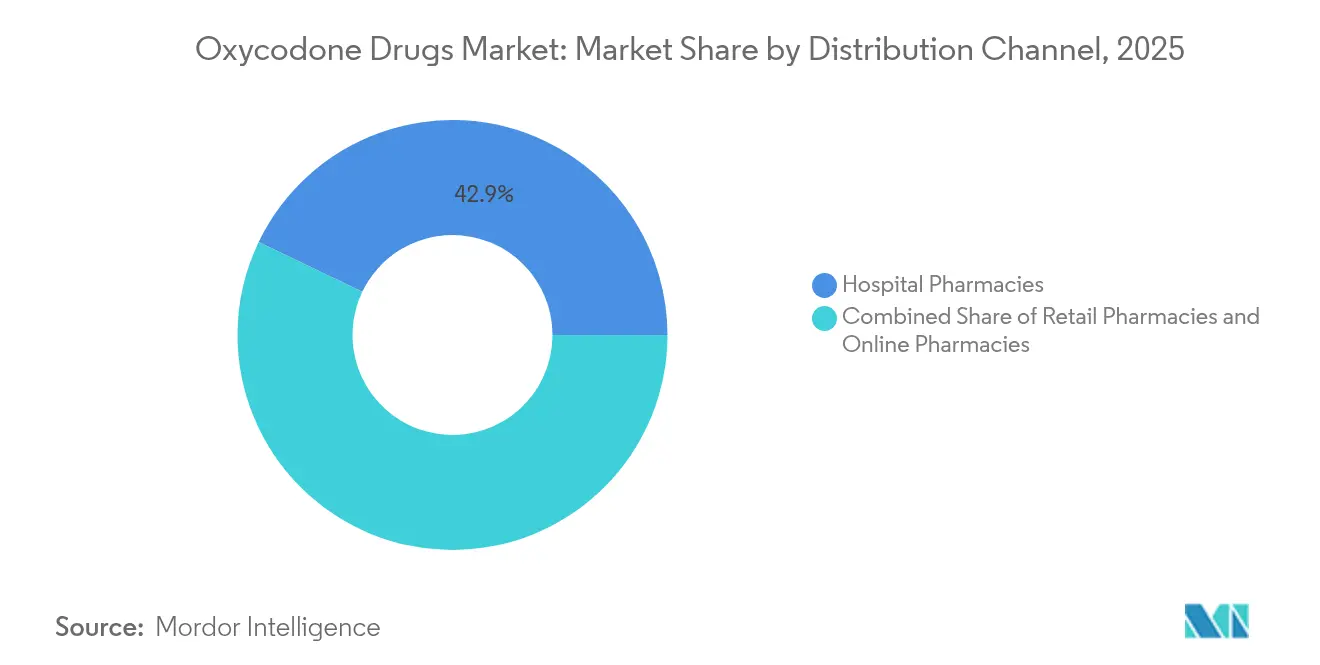
- 流通チャネル別では、病院薬局が2025年の収益の42.88%を占めましたが、オンライン薬局は2031年にかけてCAGR 6.21%で拡大しています。
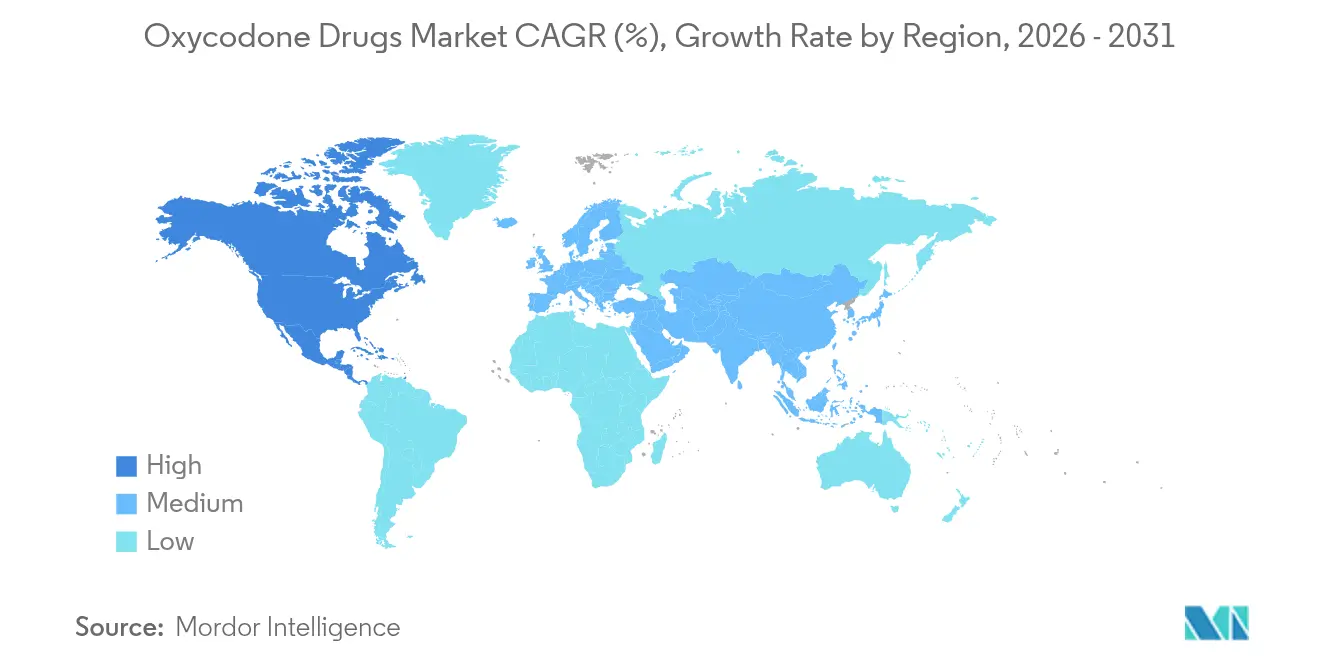
- 地域別では、北米が2025年のオキシコドン市場シェアの43.95%を占めてトップとなり、アジア太平洋地域が2031年にかけてCAGR 6.78%で最も速い地域成長を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 研究開発・臨床試験への投資増加 | +1.2% | グローバル、北米・欧州に集中 | 中期(2〜4年) |
| 乱用抑止製剤向けFDA審査の迅速化 | +0.8% | 北米、規制市場への波及 | 短期(2年以内) |
| 慢性疼痛・がん関連疼痛の有病率の増加 | +1.5% | グローバル、先進市場における高齢化人口 | 長期(4年以上) |
| 特許満了に伴う新興市場におけるジェネリック薬品のコスト優位性 | +0.9% | アジア太平洋地域、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 2024年米国連邦規制緩和後のテレプレスクライビングの拡大 | +0.6% | 北米、欧州での早期採用 | 短期(2年以内) |
| 乱用抑止製剤(ADF)ブランドとデジタルピル服薬管理プラットフォームの採用 | +0.4% | 北米・EU、アジア太平洋地域でのパイロットプログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
研究開発・臨床試験への投資増加
2024年には連邦および慈善的な資金提供が急速に加速し、米国国立衛生研究所(National Institutes of Health)がHEALイニシアチブの下で非依存性疼痛研究にUSD 39億を拠出しました[1]。Ensysce BiosciencesへのUSD 530万の助成金やTris PharmaへのUSD 1,660万の助成金などにより、オキシコドン市場内のイノベーション競争が激化しました。これらのリソースを第2相および第3相試験に投入できる企業は、規制当局との対話を早め、パートナーシップの関心を獲得し、初期科学から商業ローンチへの移行に要する時間を短縮します。この資金の流入は、既存企業に対しても新たな乱用抑止機能を追加することでシェアを守るよう促し、オキシコドン市場全体の基準研究開発費を引き上げています。顕著な結果として、耐改ざんコーティング、複合デバイス、デジタル服薬管理プラットフォームを中心にパイプラインが集積されています。
乱用抑止製剤向けFDA審査の迅速化
乱用抑止プラットフォームに対するFDAの迅速審査は、競争参入のゲーティングメカニズムとなっています。Collegium PharmaceuticalのRoxyBond承認は、SentryBond技術によって達成され、耐改ざん性の証拠が従来の生物学的同等性データの代替となり、審査スケジュールから数ヶ月を短縮できることを実証しました。ファストトラックアクセスは、支払者が転用および過剰摂取の相殺コストを評価するため、プレミアムな希望小売価格を支持します。したがってオキシコドン市場は、粉砕困難な錠剤、物理化学的バリア、またはプロドラッグ戦略を開発するメーカーを優遇します。これらの能力を持たない企業は、処方集への採用が減少し、市場退出または買収の可能性が高まります。
慢性疼痛・がん関連疼痛の有病率の増加
米国疾病予防管理センター(Centers for Disease Control and Prevention)の報告によると、米国成人における慢性疼痛の有病率は2024年に24.3%に上昇し、2021年の水準から複数ポイント増加しました[2]。腫瘍学のプロトコルは現在、中等度から重度の疼痛に対する標準治療として長時間作用型オキシコドンを組み込んでおり、オキシコドン市場における徐放型製剤の急速な普及を促進しています。人口高齢化がこのトレンドを増幅させており、ベビーブーム世代が高疼痛年齢に突入し、整形外科的介入も増加し続けています。病院処方集は、オピオイドを理学療法および行動療法と組み合わせたマルチモーダルレジメンを指定することで対応しており、服薬アドヒアランスを追跡するデュアルデリバリーパッチや接続型投与デバイスの新たな機会を生み出しています。
特許満了に伴う新興市場におけるジェネリック薬品のコスト優位性
主要な特許満了の波により、オキシコドン市場は低コスト生産者、特にインドおよびブラジルに開放されました。ジェネリック企業は製造受託契約を活用し、先発医薬品を70%以上安値で供給することで、公共医療システムにおける数量成長を促進しています。粗利益率は圧縮されますが、これまでアクセスを欠いていた新たな患者プールが市場に加わることで市場全体の価値は維持されています。西側のイノベーターにとって、このシフトは、ジェネリックの侵食に対して収益源を守るための固定用量配合剤や乱用抑止コーティングを中心としたライフサイクル延長の将来的重要性を強調しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い依存性・過剰摂取・訴訟リスクプロファイル | -1.8% | グローバル、北米で最も深刻 | 長期(4年以上) |
| 多法域規制上の障壁とREMS(リスク評価・軽減戦略)負担 | -1.1% | グローバル、連邦制システムで複雑 | 中期(2〜4年) |
| 州レベルでのMME(モルヒネ換算量)処方上限の強化 | -0.7% | 北米、他地域へ拡大 | 短期(2年以内) |
| DEA(麻薬取締局)の年間割当量の変動によるAPI供給の混乱 | -0.6% | グローバルサプライチェーン、米国製造基盤 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い依存性・過剰摂取・訴訟リスクプロファイル
オピオイドの累積和解額はUSD 571億を超え、Purdue Pharmaの破産パッケージだけでUSD 74億に達しました[3]。責任の拡大はオキシコドン市場内のリスクモデルを再設計し、保険料を引き上げ、販促活動を制約しています。医師は医療過誤への懸念から処方量を制限し、病院の取締役会は臨床的に許容される場合に非オピオイド治療法を優先する厳格なスチュワードシップルールを採用しています。投資家心理はオピオイドポートフォリオに本質的な割引を加え、小規模参入者の資本コストを引き上げ、数十億ドル規模の訴訟エスクロー維持が可能な大規模で多角化した既存企業に向けてランドスケープを傾けています。
多法域規制上の障壁とREMS負担
リスク評価・軽減戦略(Risk Evaluation and Mitigation Strategies)は、生産者に処方医向けトレーニング、患者教育、および流通監査の実施を義務付けています。市場が追加されるたびに管理負担は倍増し、現在は商業機能に組み込まれた専門コンプライアンスユニットを必要としています。中小企業は、個別の電子処方データベース、処方上限、および患者レジストリを管理するインフラを欠くことが多く、グローバル企業に規模の優位性を実質的に付与しています。オキシコドン業界にとって、これらの重複する規制はローンチのタイムラインを延長し、初期段階のキャッシュフローを抑制し、新市場における本来強固な需要の基礎を損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
長時間作用型のイノベーションの中での短時間作用型の優位性短時間作用型製剤は2025年のオキシコドン市場シェアの61.55%を占め、救急現場および術後ケアにおける確固たる役割を裏付けています。その速い作用発現と投与柔軟性は急性期への適用に適しており、予算制約のある病院は一次疼痛管理のためにこれらのジェネリック薬品に依存し続けています。しかし、医師が慢性疼痛およびがん疼痛に対して24時間カバレッジを好むため、長時間作用型カテゴリーはCAGR 5.58%で拡大しています。この文脈において、オキシコドン市場は、ピーク-トラフの変動を抑制し、レスキュー用量の必要性を減らす差別化された放出プロファイルへと進化しています。
また、長時間作用型セグメントは、並行する乱用抑止の進歩からも恩恵を受けています。ポリマーマトリックスやイオン交換樹脂が組み込まれた徐放コアは、粉砕や溶媒抽出を妨げ、転用懸念に対処しています。医療保険は公衆衛生上の価値を認識し、より高いティアで償還しており、このシフトを強化しています。モルヒネ換算量の総上限に関する規制が厳格化されるにつれ、医師は鎮痛目標を達成しながら投与上限内に収まるために、強力で長時間作用型の錠剤に依存しています。その結果、短時間作用型の既存企業は、抑止コーティングを追加するか、数量侵食のリスクに直面するかの選択を迫られています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
製剤タイプ別:
乱用抑止技術が競争を再編即時放出型製剤は2025年のオキシコドン市場規模の53.68%を占めていましたが、成長の注目は2031年にかけてCAGR 5.99%を記録する徐放型ラインにあります。乱用抑止製剤は、より小さなベースから出発しているものの、FDAの迅速化された審査経路が公衆衛生上の利点を支持しているため、オキシコドン市場で最も急速に動いているセグメントを代表しています。耐改ざん層、ホットメルト押出成形、および消化管内でのみ活性化されるプロドラッグは、吸入または注射を抑止し、乱用を抑制するための支払者戦略と整合しています。
デジタルピルシステムは、マイクロセンサーを介してクラウドダッシュボードに送信される摂取イベントを記録することで、これらの抑止策を強化します。PatchRxなどの早期採用者は、電子健康記録に服薬遵守データを統合し、臨床医にリアルタイムの可視性を提供しています。製薬化学とリモートモニタリングの融合は価値を再定義し、メーカーは錠剤だけでなく、データサービス、保守契約、および分析ダッシュボードも収益化します。このようなバンドル提供は乗り換えコストを引き上げ、ジェネリックライバルが到達できない範囲でポートフォリオを差別化します。
流通チャネル別:
オンラインの成長が従来の薬局モデルに挑戦病院薬局は2025年に売上高の42.88%を占めており、これは院内の管理委員会と外科手術量に連動したオンサイト調剤が定着していることを反映しています。一方、オンライン薬局は2031年までに6.21%のCAGRで急成長しており、これは遠隔処方を可能にする連邦政府のテレヘルス免除措置によるものです。プラットフォーム運営者は、本人確認、ジオフェンスによる配送、および規制当局の監視に先手を打つための電子管理物質処方(EPCS)システムに多額の投資を行い、物流上の参入障壁を構築しています。
小売店舗は、すでに償還圧力に圧迫されており、2020年から2024年の間に2,202店舗の純減を記録しました。統合の進展により患者は利便性を他に求めるようになり、サブスクリプション型のオンライン処方箋更新が慢性疼痛患者層に支持されています。オキシコドン市場において、チャネルダイナミクスは患者への直接エンゲージメントの強化、地理的リーチの拡大、そしてコンプライアンス分析に活用されるデータ豊富な履行記録の増加を意味しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
地域分析
北米オキシコドン薬市場
北米は2025年においてもオキシコドン市場の中核を担い、世界収益の43.95%を占めた。電子処方監視プログラム、成熟した訴訟フレームワーク、および安定した第三者償還制度の組み合わせが、一人当たりの投与量が減少する中でも市場の回復力を支えている。アラバマ州の120 MMEおよびメイン州の100 MMEの上限といった州レベルのモルヒネミリグラム当量上限は複雑性を加える一方で、単位当たりの鎮痛強度が高い強力な徐放性製剤への需要を促進している。支払者は乱用抑止製品のプレミアム価格を引き続き受け入れており、流の減少が高い取得コストを相殺するという論拠を示している。
アジア太平洋オキシコドン薬市場
アジア太平洋地域は最も急速な地域拡大を示しており、6.78%のCAGRを記録している。インドの公共部門病院への投資およびアーユシュマン・バーラト保険の展開が処方量を拡大させている。並行して、特許満了により国内メーカーにオキシコドン市場への参入経路が開かれ、単価の低下と普及の加速をもたらしている。東南アジアの保健省はWHOステップIIIオピオイドを正式に承認する改訂版疼痛管理ガイドラインを公表し、処方者の信頼を広げている。
欧州オキシコドン薬市場
欧州は中程度の成長地域にとどまっている。各国の医療サービスは、過度な依存に対して警告するEMAの勧告に基づき、保守的なオピオイド使用方針を施行している。それでも、高齢化人口と腫瘍学的疾患の増加により、慢性疼痛患者の安定した基盤が確保されている。徐放性オキシコドンは投与頻度が低いことから処方集での優先的地位を獲得しており、外来管理の効率性を支えている。市場の複雑性は、国ごとの償還請書類および並行輸入規則に起因しており、慎重な価格設定の調整が求められる。
ラテンアメリカおよびMEAオキシコドン薬市場
ラテンアメリカおよび中東・アフリカはシェアでは後れを取っているが、民間保険の普及が進む地域では高い勢いを示している。メルコスールおよび湾岸協力会議の下での規制調和プログラムが承認期間をわずかに短縮し、地域のアクセシビリティを向上させている。しかしながら、サプライチェーンの脆弱性および為替レートの変動が、多国籍メーカーにとって計画上の課題をもたらしている。
規制環境
オキシコドン完成製剤の規制は、規制物質のスケジュール分類、生産割当量の管理、市販後リスク管理を中心に据え続けている。米国では、麻薬取締局(DEA)がスケジュールII製造を制約する年次総生産割当量(APQ)を設定している。2026年のオキシコドン(販売用)APQは2026年1月5日付で50,237,652グラムに設定され、割当配分および年度中の調整が供給可用性を左右する主要なレバーであり続けている。
安全性と使用条件は、ラベリングおよびファーマコビジランス措置を通じて引き続き強化されている。2025年7月、米国食品医薬品局(FDA)は長期使用に関連するリスクを強調するため、オピオイド全体に及ぶ大規模なラベリング変更を義務付け、REMSの要求事項に合わせた支払者・処方者のスチュワードシップ要件を強化した。欧州では、欧州医薬品庁(EMA)が2025年中にオキシコドンおよびオキシコドン塩酸塩とパラセタモールの配合剤について定期的安全性最新評価(PSUSA)を進め、各国承認製品間で製品情報の変更が生じ、複数国にわたるポートフォリオに継続的なコンプライアンス業務が加わっている。
バリューチェーン分析
オキシコドンのバリューチェーンは、規制対象の麻薬原料および規制物質の合成という上流工程から始まる。生産は通常、テバイン(ポピー・ストローから得られる)を出発点とし、主要中間体を経てオキシコドン塩基に変換され、その後オキシコドン塩酸塩原薬となり、続いて速放性、徐放性、乱用防止型の各製剤への製剤化、包装、規制された流通を経る。品質管理と工程上の制約は厳格であり、規制当局の期待に基づく不純物規格の厳しい設定(例えば14-ヒドロキシコデイノンの限度値など)が含まれ、専門的な分析能力と適合的な製造システムの必要性を高めている。
下流では、完成製剤の供給は卸売業者を経て、強化された管理(EPCS、監査、転用防止)のもと病院、リテール、オンライン薬局へと流れる。米国では、DEAの割当制度がチェーン全体における構造的な狭窄点であり、製造業者は製造割当量と調達割当量の承認を取得する必要がある。割当量の変動はAPIから完成製剤への計画立案や在庫配置に影響を及ぼし得るほか、2026年にDEAが製造・調達割当申請の管理方法を改訂し、主要プロセスのデジタル化を含む運用の現代化を進めたことも、規制物質製造業者にとって割当管理の速度と透明性を変化させ得るチェーン管理上の要因となっている。
競争環境
訴訟基金、リスク管理チーム、および研究開発に関する資本要件が高まる中、オキシコドン市場は緩やかな統合を示しています。MallinckrodtとEndoの2024年のUSD 67億の合併は、原薬(API)の生産から完成製剤包装への垂直統合を強化し、病院グループ購買契約全体での合算レバレッジを可能にしました。スケールがますます規制上の生存可能性と同義となるにつれ、同様の合従連衡が予想されます。
製品レベルの差別化は、独自の乱用抑止技術へと向かっています。Collegium PharmaceuticalのDETERxシステムは、オキシコドンと脂肪酸ワックスを組み合わせて粉砕可能性を制限し、病院プロトコルの推奨を確保しています。AmnealとSun Pharmaceuticalは効率的なジェネリック生産能力でコストギャップを埋めていますが、現在は関連性を維持するために第二世代抑止コーティングへの投資を行っています。デジタルヘルス提携は次の競争上の断層線を画しており、DrFirst-PatchRxのデータ統合は処方医に投与量遵守ダッシュボードを提供し、純粋ジェネリック企業が対抗困難なラップアラウンドサービス層を創出しています。
知的財産戦略は、一次分子特許から製剤、デバイス、およびソフトウェア請求へとシフトしています。企業は化学的バリアとデジタルコンパニオンアプリの双方を保護するデュアルIP(知的財産)ポジションを積極的に追求し、少なくとも2035年までジェネリックコピーを効果的に締め出しています。並行して、米国麻薬取締局(Drug Enforcement Administration)が年間生産割当量を改定するにつれ、API調達が再調整されており、企業は供給不足から身を守るために冗長なサプライヤーとの複数年契約を締結するよう促されています。
2030年までに、競争均衡は耐改ざん化学、リアルタイムモニタリング、および広範な訴訟シールドという三位一体に懸かる可能性が高いです。この三本柱のいずれかを欠く参入者は、償還交渉が困難でファイナンスチャネルが高コストになるリスクがあり、オキシコドン業界全体の統合モメンタムを永続させています。
オキシコドン薬品業界のリーダー企業
-
Teva Pharmaceutical Industries Ltd
-
Sun Pharmaceutical Industries Ltd
-
Endo Pharmaceuticals Inc
-
Collegium Pharmaceutical Inc
-
Mallinckrodt Pharmaceuticals
- 注:主要企業の掲載順は順位を示すものではありません。
オキシコドン薬市場 このレポートでカバーされる企業
- Purdue Pharma
- Teva Pharmaceutical Industries
- Collegium Pharmaceutical
- Endo International
- Mallinckrodt Pharmaceuticals / SpecGx
- Sun Pharmaceuticals Industries
- Amneal Pharmaceuticals
- Hikma Pharmaceuticals
- Lupin
- Rhodes Pharmaceuticals L.P.
- KVK-Tech Inc.
- Alvogen / Almatica
- Mundipharma International Ltd.
- Assertio
- Pfizer
- Apotex
- ANI Pharmaceuticals Inc.
- SpecGx LLC
市場機会と将来展望
短期的な機会は、規制された医薬品へのアクセスとより良いリスク管理が交差する部分に存在し、特に政策機関がバランスの取れた規制医薬品の枠組みを推奨する領域で顕著である。WHOは2025年9月、規制医薬品への安全かつ公平なアクセスを確保しつつ弊害を最小化することを各国が支援するための包括的なガイドライン報告書を公表し、コンプライアンスに適合した供給、処方者教育、モニタリング支援サービスを製品ポートフォリオと併せて提供できる製造業者や流通業者にとって空白領域を生み出している。2025年7月のFDA義務付けオピオイドラベリング更新もまた、長期使用に関するより明確なリスクコミュニケーションとエビデンスパッケージへの需要を強化し、強固なラベリング対応、REMS運用、乱用防止科学への投資を行う先発品・ジェネリック双方の差別化を後押ししている。
供給の耐久性も、不足や販売中止が調達判断やチャネル戦略を再形成する中で、活発な機会領域の一つとなっている。米国におけるオキシコドン含有製品に関する不足リスト掲載や製造業者の対応(アセトアミノフェン/オキシコドン配合剤の一部規格の販売中止を含む)は、購買者による冗長サプライヤーの確保、緊急時在庫、スケジュールII製品に対する割当計画の規律への注目を高めている。DEAの割当戦略を高いコンプライアンスの流通(病院システムや厳格に管理されたオンライン調剤を含む)と整合させることができる企業は、医療提供者がケアの継続性と中等度から重度の疼痛管理における追跡可能な調剤の実現を優先する際に、契約を獲得する実務的な道筋を持つことになる。
最近の産業開発事情 オキシコドン薬市場
- 2026年1月:米国麻薬取締局(DEA)は、スケジュールIおよびIIの規制物質に関する2026年総生産割当量を設定し、2026年1月5日付で発効するオキシコドン(販売用)の初期割当量を含めた。この割当設定は、年間を通じて製造・購入可能な規制物質原薬および完成製剤の量を直接規定し、製造業者および流通業者全体の配分戦略と供給継続性計画に影響を及ぼす。
- 2025年11月:Endo Pharmaceuticalsは、FDA医薬品不足データベースに反映されている通り、Endocet(アセトアミノフェン/オキシコドン塩酸塩)錠の複数規格の販売を中止した。製造業者レベルでの製品ライン撤退は、医療提供者の代替選択肢を狭め、病院およびリテールチャネルにおいて、残存する承認済みサプライヤーおよび代替のオキシコドン製剤へシェアを移行させる可能性がある。
- 2024年4月:Collegium PharmaceuticalはHikma Pharmaceuticals USAとNucyntaおよびNucynta ERフランチャイズに関する認可ジェネリック契約を締結し、Hikmaに認可ジェネリック版の米国独占販売権を付与した。この契約は、ブランド疼痛治療ポートフォリオが認可ジェネリックをアクセスと契約交渉力の防衛にどのように活用しているかを浮き彫りにし、オピオイド関連鎮痛薬フランチャイズにおける競争戦略にも影響を与えている。
オキシコドン薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、入院および外来環境において中等度から重度の疼痛治療に使用される、オキシコドンを主要有効成分とする処方箋専用の完成剤形医薬品を対象としています。一般的な薬局チャネルを通じて市販される即時放出型および徐放型製剤がまれます。
対象外の範囲:オキシコドン原薬(API)取引、違法または偽造品の流通、および規制された調剤経路外にある調合製剤は除外します。
セグメンテーション概要
- 製品タイプ別
- 短時間作用型
- 長時間作用型
- 製剤タイプ別
- 即時放出型(IR)
- 徐放型(ER)
- 乱用抑止製剤(ADF)
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルを仮定のみに基づいて構築しないよう、公開統計と臨床的背景から始まります。通常、米国FDA医薬品承認および安全性に関する情報、CDCのオピオイド処方および過剰摂取サーベイランス、WHO医薬品および保健システムデータ、ならびに疼痛管理パターンに関するNIHが提供する臨床文献などを参照します。
市場面では、入手可能な国内処方箋および償還の最新情報、公的支払者および規制当局の通知、業界団体の刊行物、ならびに製品ミックスと地理的エクスポージャーを論じた企業の開示資料および投資家向けプレゼンテーションを用いて、基本的な需要シグナルを相互検証します。価格および数量のガードレールとして、企業財務および情報に関する有料サブスクリプション、特許データベース、ならびに供給可能性の検証に役立つ輸出入貨物レベルのデータベースも活用しています。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開・サブスクリプション情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは十分に説明できない事項、特に即時放出型(IR)、徐放型(ER)、および乱用抑止製剤の実際の分布、ならびに管理物質処方規制によるチャネルミックスの変化を検証するために活用されます。製造業者、流通業者、薬局チャネル参加者、および臨床医を含むステークホルダーと対話し、地域の政策差異が平均化されないよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたって仮定を検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):13% | アジア太平洋(APAC):45% |
| 中位層:51% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:16% | マネージャー:53% | 南北アメリカ:26% |
市場規模算定と予
規模算定は、処方および治療活動と規制された流通シグナルを地域別の完成オキシコドン医薬品の売上プールに変換するトップダウン構築を基盤としています。総計が形成された後、製剤タイプ別の推定数量に対するサンプル単価など、選択的なボトムアップ近似値、薬局ステークホルダーからのチャネルチェックによって裏付けられ、不一致が残る場合は総計が調整されます。
モデルに投入される主要インプットには、IR対ER利用のミックス、乱用抑止製剤の採用曲線、処方ガイドラインおよび管理物質モニタリングの変化、外科手術量および慢性疼痛有病率の代理指標の変動、ならびに病院・小売・オンライン薬局間のチャネルシェアの動向が含まれます。ある国で直接的な数量指標が弱い場合は、地域の専門家と協議した代理変数を用いてギャップを補完しますが、代理変数はその方向性と大きさがインタビュー対象者の説明と一致した場合にのみ使用されます。
予測は、政策変更や製剤変更が単純な直線トレンドでは捉えにくい段階的変化をもたらす可能性があるため、歴史的ベースラインに対する時系列平滑化を用いたシナリオ分析によって行われます。価格推移とミックスシフトに関する仮定はインタビュー対象者と検討され、保守的なベースケースの見解が中心予測として維持されます。
データ検証と更新サイクル
単一ソースのノイズが最終数値を左右しないよう、アウトプットは複数のチェックを通じて検証されます。管理物質政策のタイミング、予想されるチャネルシェア、および公開されている供給・製品可用性の手がかりなどの独立したシグナルと結果を比較し、モデルが異常な急変を示す地域を再確認します。
承認前に、モデルと仮定は複数ステップのアナリストレビューを経て、インタビューの洞察がデスクエビデンスと矛盾する場合、または新たな規制更新によりアクセスが変化した場合には再コンタクトが実施されます。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前確認が完了されます。
Mordor Intelligenceのオキシコドン薬市場規模と他の公表推計値との比較
オキシコドン薬の公表市場規模は、米ドル建てで報告されている場合でも、計上される製品の境界と時期の仮定が必ずしも同一ではないため、一貫性を欠いて見えることがあります。差異は多くの場合、対象範囲内の売上として扱われるもの、基準年として使用される年、および予測における価格とミックスの変化の許容方法に起因しています。
ベンチマーク表は、主に対象範囲の選択を反映した幅を示しています。Mordor Intelligenceのモデルでは、隣接するオピオイドカテゴリーや上流の原薬価値を含めるのではなく、規制された病院・小売・オンライン薬局を通じて販売される処方箋専用の完成剤形オキシコドン医薬品のみを計上しています。その他のギャップは、乱用抑止製剤の採用に関してより積極的なシナリオを使用すること、地域の規制を考慮せずに単一のグローバル価格曲線を適用すること、または基準年と一致しない古い通貨換算タイミングを使用することから生じる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 56.96 ビリオン 米ドル(2025) | |
| グローバルリサーチハウスA | 70.60 ビリオン 米ドル(2025年) | 隣接するオピオイド療法の価値を含むと思われるより広い計上売上プールを使用し、近期の価格およびミックスの上昇幅を高く設定しており、完成剤形のみの対象範囲と比較して2025年の合計が膨らむ可能性があります。 |
| 産業出版社B | 56.50 ビリオン 米ドル(2025年) | より狭いチャネルおよびユースケースの視点を使用しており、オンライン薬局売上のカバレッジが限定的で乱用抑止製品の取り扱いが異なるため、計上される2025年の値が低下する可能性があります。 |
総合すると、この比較は、主な変動要因がオキシコドン薬売上として計上されるものと基準年におけるチャネルカバレッジの取り扱い方であることを示唆しています。処方主導の需要シグナルにモデルを結び付け、実際的な価格×数量テストで合計を確認することで、インプットが変化した際に再現可能な追跡可能な数値を維持しています。
レポートで回答される主要な質問
オキシコドン薬品市場の現在の規模はどのくらいですか?
オキシコドン市場規模は2026年にUSD 59.9億であり、2031年までにUSD 76.9億に達すると予測されています。
オキシコドン薬品市場の主要プレーヤーは誰ですか?
Teva Pharmaceutical Industries Ltd、Sun Pharmaceutical Industries Ltd、Endo Pharmaceuticals Inc、Collegium Pharmaceutical Inc、およびMallinckrodt Pharmaceuticalsが、オキシコドン薬品市場で事業を展開する主要企業です。
オキシコドン薬品市場で最も成長が速い地域はどこですか?
アジア太平洋地域が2031年にかけてCAGR 6.78%で最速のペースを記録しており、医療アクセスの拡大とジェネリック参入によって牽引されています。
オキシコドン薬品市場で最大のシェアを持つ地域はどこですか?
2025年において、北米がオキシコドン薬品市場で最大の市場シェアを占めています。