
オキシトシン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 143.31 百万米ドル |
| 市場規模 (2032) | 208.53 百万米ドル |
| 成長率 (2027 - 2032) | 7.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオキシトシン市場分析
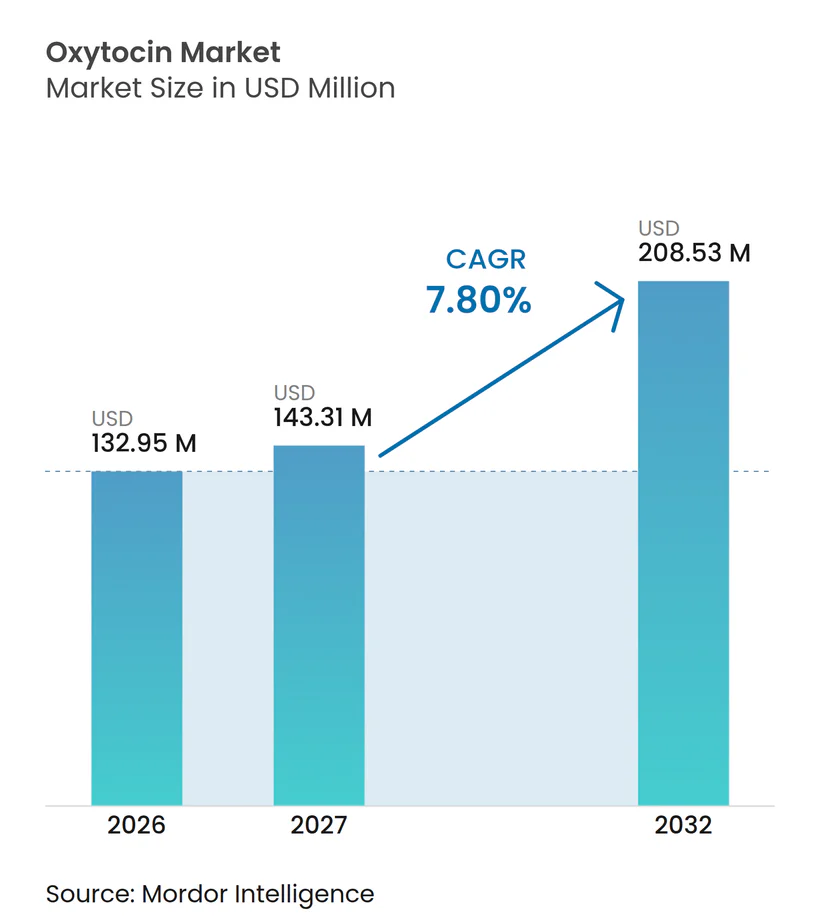
オキシトシン市場規模は2026年に132.95 ミリオン 米ドルと評価され、2027年の143.31 ミリオン 米ドルから2032年には208.53 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率(CAGR)は7.80%です。産後出血(PPH)症例の増加、新興経済圏における施設分娩の拡大、および熱安定性・無針製剤における技術的進歩が、この安定した拡大を支えています。世界的な人口動態トレンドが需要を増幅させており、アジア太平洋地域では出生数が高水準を維持する一方、OECD諸国では高齢出産が産科的複雑性を高めています。規制面での動向、特に2024年のWHO/FIGOプロトコル改訂による分娩第三期の積極的管理の義務化が、利用率をさらに押し上げています。同時に、2024年の米国注射薬不足に代表されるサプライチェーンの脆弱性が、医療システムに調達先の多様化と節約プロトコルの採用を迫っています。鼻腔内および口腔粘膜投与を中心とするイノベーションが、通常の産科領域を超えた応用の地平を広げており、コールドチェーンコストの圧力にもかかわらず、オキシトシン市場は持続的な成長に向けて位置づけられています。
主要レポートの要点
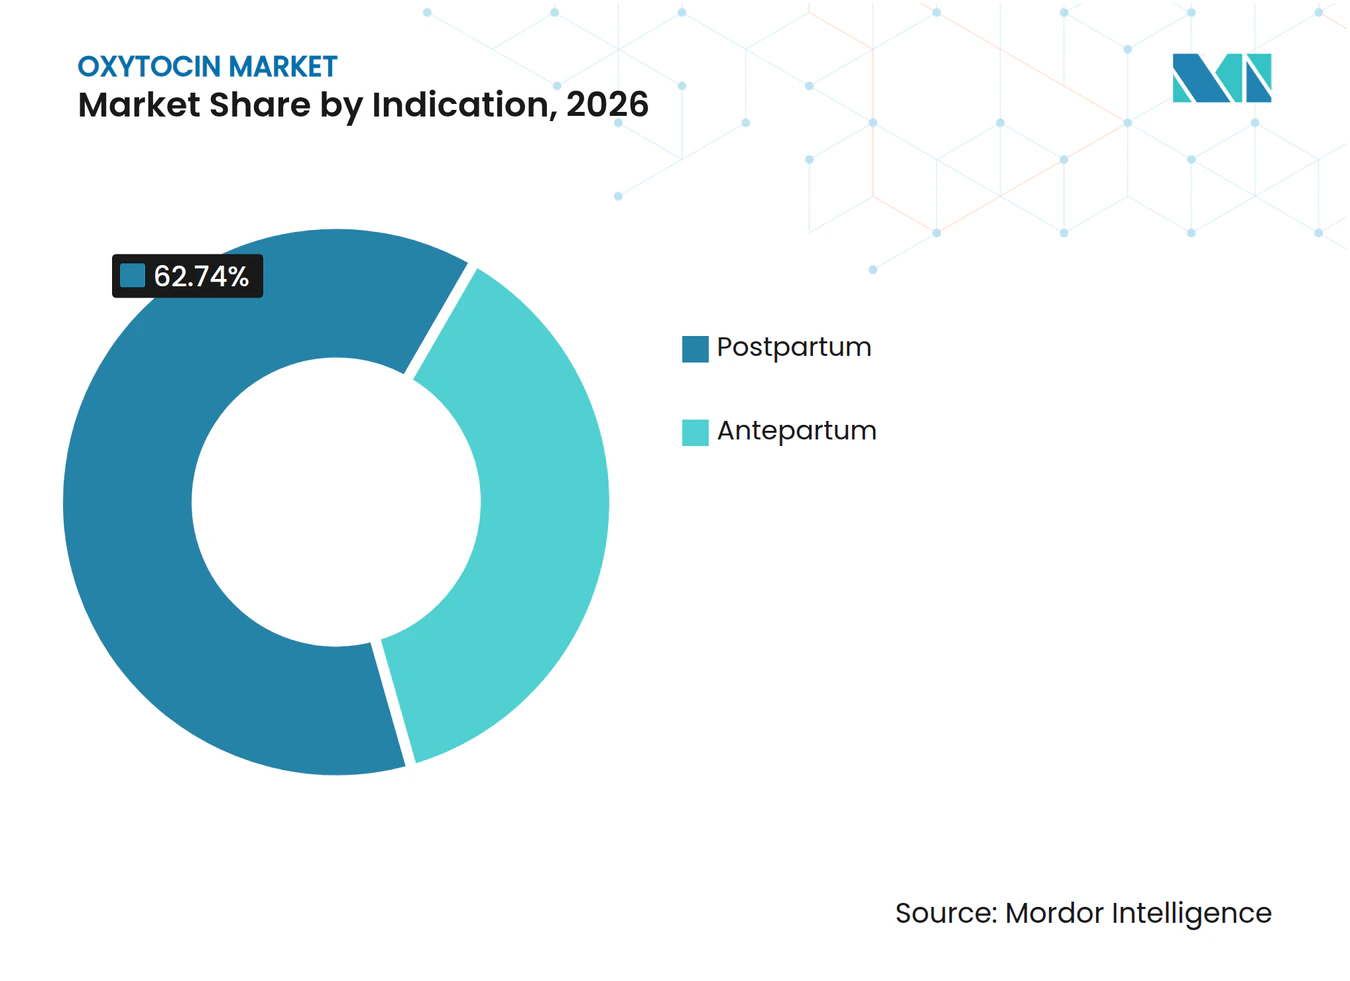
- 適応症別では、産後適応がオキシトシン市場シェアの62.74%を2026年に占め、分娩前セグメントは2032年にかけて年平均成長率(CAGR)8.28%で成長すると予測されています。
- 投与経路別では、非経口製品が2026年に収益シェアの78.25%を占め、口腔粘膜製剤は2032年にかけて最速の年平均成長率(CAGR)8.33%が見込まれています。
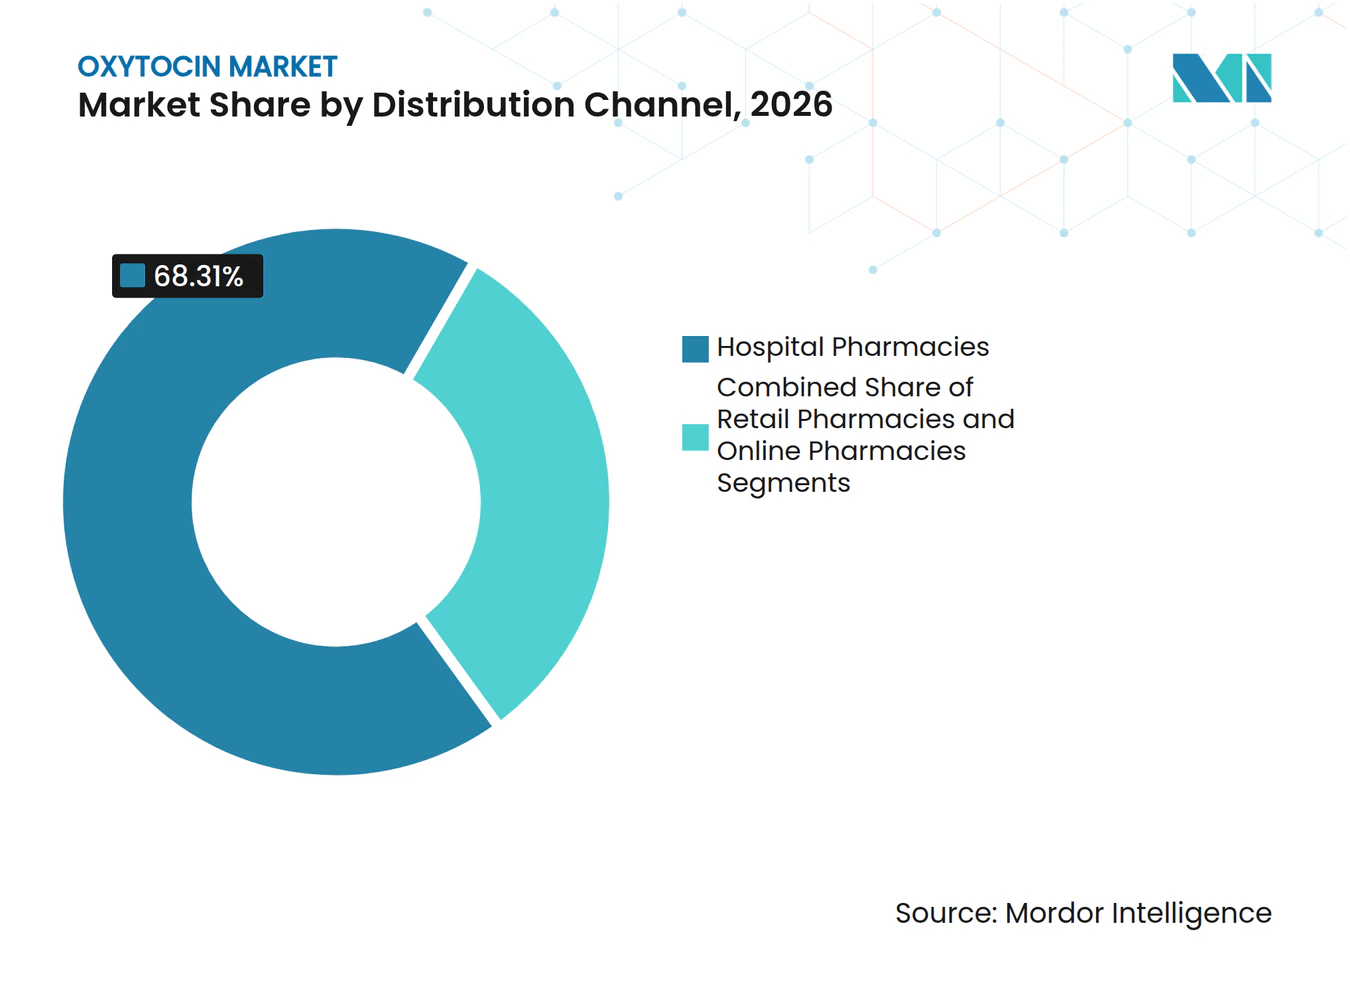
- 流通チャネル別では、病院薬局が2026年のオキシトシン市場規模の68.31%のシェアを獲得し、小売薬局は年平均成長率(CAGR)8.37%で拡大しています。
- 地域別では、北米が2026年に収益シェア42.68%でトップとなり、アジア太平洋地域は2032年にかけて最高の年平均成長率(CAGR)8.62%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産科的合併症の増加 | +1.2% | 世界(低・中所得国でより高い) | 中期(2〜4年) |
| 新興経済国における出生数の増加 | +1.8% | アジア太平洋、サブサハラアフリカ | 長期(4年以上) |
| 世界保健機関(WHO)/国際産婦人科連合(FIGO)の分娩管理ガイドラインの改訂 | +0.9% | 世界 | 短期(2年以内) |
| オキシトシン(OT)鼻腔内投与パイプラインの拡充 | +1.1% | 北米、欧州 | 中期(2〜4年) |
| 低い生産コスト | +0.7% | 世界 | 短期(2年以内) |
| 熱安定性オキシトシン(OT)製剤 | +1.4% | アジア太平洋、アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産科的合併症の増加
先進市場では高齢出産が出生数全体の20%超を占めるようになり、遷延分娩(dystocia)および子宮弛緩(uterine atony)リスクが2.5倍高くなっています [1]。帝王切開の実施率は2024年に世界で32%に達し、前回帝王切開の経産婦は標準症例の14.6 IU/時と比較して27.7 IU/時の点滴速度を必要とします。アジア太平洋地域はこの人口動態パターンを反映していますが、医療従事者不足に直面しており、病院は高力価オキシトシン製剤に依存しています。こうした要因が、同薬を通常の子宮収縮薬から複雑な分娩における用量依存性の重要な介入薬へと位置づけています。
新興経済国における出生数の増加
インドでは、2005年から2015年にかけてインセンティブプログラムと文化的変化により病院分娩が促進された結果、施設分娩率が39%から79%へと上昇しました。これらの分娩の23%がオキシトシンを必要とするようになっており、これは従来の15%未満という水準を上回っています。インドネシア、ナイジェリア、パキスタンにおける同様の人口ボーナスが、持続的な量的成長を支えています。製造業者は、需要の構造的変化に対応するため、現地充填・仕上げ工場とラストマイル物流ネットワークへの投資を進めています。
世界保健機関(WHO)/国際産婦人科連合(FIGO)分娩管理ガイドラインの改訂
2024年の世界保健機関(WHO)/国際産婦人科連合(FIGO)の改訂により、能動的第三期分娩管理プロトコルが標準化され、オキシトシンが主要な予防薬として位置付けられました。北米および欧州の施設では既にコンプライアンス率が80%に達していますが、多くの低・中所得国(LMIC)では普及率が45%にとどまっています [2]。導入により、看護師訓練を簡素化するプレフィルドシリンジおよびオートインジェクターの調達が促進され、分娩数が横ばいの地域においても段階的な単位成長を促しています。
オキシトシン(OT)鼻腔内投与パイプラインの拡充
Tonix Pharmaceuticalsは2024年6月、プラダー・ウィリ症候群(Prader-Willi syndrome)に対するTNX-2900について米国食品医薬品局(FDA)の希少疾病用医薬品(オーファンドラッグ)指定を取得し、鼻腔内投与の有効性を証明しました。臨床試験では生物学的利用率(バイオアベイラビリティ)12%が示されており、中枢神経系への効果と子宮収縮効果の両方に十分であり、注射針とコールドチェーン依存を排除します。疼痛、自閉スペクトラム症(ASD)、代謝機能障害を対象とした類似候補薬が、周期的な産科需要を超えた収益の多様化をもたらします。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な処方箋(Rx)規制と医薬品製造管理基準(GMP)コールドチェーンコスト | -0.8% | 世界、熱帯地域で深刻 | 短期(2年以内) |
| 有害事象への精査 | -0.6% | 北米、欧州 | 中期(2〜4年) |
| 自宅出産・最小限介入トレンド | -0.4% | 北米、欧州、オーストラリア | 長期(4年以上) |
| 原薬(API)の繰り返し不足 | -1.1% | 世界、北米で深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な処方箋(Rx)規制と医薬品製造管理基準(GMP)コールドチェーンコスト
輸送中の強制冷蔵により、高温地域では物流費が15〜25%増加します。研究によると、輸送中の温度逸脱が−9.9℃から+30.1℃に及び、効力を損ない、ロット回収を引き起こすことが明らかになっています。規制上の不整合(一部のラベルでは安定性の実証なしに25℃以下での保管を許可)により、多国籍企業は異なる規制に対応せざるを得ず、コンプライアンスコストが増大しています [3]。
サプライチェーン集約による原薬(API)の繰り返し不足
少数のペプチド製造業者が世界の生産量を支配しており、Fresenius Kabiの2024年の生産停止が米国全体の不足を引き起こしました。病院はオキシトシンを配給し、用量低減レジメンを採用し、選択的誘発のスケジュール遅延を報告しました。中国の不足登録リストには980品目の医薬品が記載されており、そのうち92.65%が注射剤であり、少数の施設に無菌注射剤が集中する場合のシステム的脆弱性を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適応症別:
産後優位が市場安定性を牽引産後適応は2026年のオキシトシン市場シェアの62.74%を占め、PPH予防に関するWHOの第一選択ガイドラインに支えられています。その結果、先進地域および新興地域全体にわたってトップラインの成長を安定させる収益基盤を形成しています。分娩前セグメントは規模こそ小さいものの、高齢出産の増加と、帝王切開を抑制するための低用量・高用量増強の両方を推奨するACOGプロトコルの改訂に後押しされ、2032年にかけて年平均成長率(CAGR)8.28%で拡大すると予測されています。高齢産婦における点滴投与率の上昇が、投与量の増加をさらに後押ししています。そのため、製造業者はR&Dパイプラインを異なるニーズに合わせて調整しています。すなわち、産後緊急時向けの速効性注射剤と、分娩誘発中の子宮収縮反応を調節する徐放性システムです。
一方、学術センターでは患者のBMIおよび経産回数に合わせて分娩前オキシトシン点滴を調整するアルゴリズムベースの投与法の試験が進められています。このような精密アプローチは総投与量を抑制する可能性がありますが、スマートポンプ対応製剤への需要を高めることになります。このバランスの取り方は、予測期間全体を通じて産後製品の中一桁台の持続的成長と、分娩前治療の高一桁台の伸びを示唆しています。


注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
投与経路別:
非経口リーダーシップがイノベーション圧力に直面注射剤は2026年収益の78.25%を占め、臨床医の習熟度と低い単位コストを反映して優位性を維持しています。それでも、口腔粘膜製剤は年平均成長率(CAGR)8.33%を記録しており、地域の助産師に適した薬用ロリポップや薄膜ストリップが牽引しています。鼻腔内スプレーは現時点ではニッチな存在ですが、FDAの希少疾病用医薬品指定の勢いに乗っており、頭対頭試験で同等性が確認されれば入院患者の一部を取り込む可能性があります。
非経口製品のサプライヤーは、調製時間を30%短縮し投与エラーを低減するレディ・トゥ・ユース注射器によって基盤を守っています。一方、口腔粘膜製剤のイノベーターは常温安定性と使用者の快適性を訴求しています。信頼できる電力網のない低・中所得国(LMIC)環境では、熱安定性の口腔粘膜製剤または鼻腔内製剤が注射剤を完全に代替する可能性があり、既存の非経口製品プレイヤーにとって中期的なリスクとなります。
流通チャネル別:
病院優位が小売拡大により挑戦を受ける病院薬局は2026年のオキシトシン市場規模の68.31%を支配しており、入院分娩量と産科緊急時における即時アクセスの必要性が背景にあります。しかし、小売店は外来誘発プロトコルおよび家庭用鼻腔内製品が後期試験を進めるにつれ、年平均成長率(CAGR)8.37%で拡大しています。遠隔診療を通じた処方箋調剤が、退院後の追加投与分の市販薬受け取りをさらに加速させています。
コールドチェーンの複雑さは依然として病院に有利に働いていますが、フェーズII評価中の熱安定性舌下錠が小売の普及範囲を広げる可能性があります。サプライチェーン計画担当者は現在、在庫管理単位を区分しています。すなわち、施設購入者向けの冷蔵注射パックと、薬局向けの常温保存可能な経口スプレーです。このデュアルトラックモデルは製造業者のマージン多様化を高めますが、期限切れを避けるために詳細な需要予測が求められます。

注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
地域分析
北米およびアジア太平洋オキシトシン市場
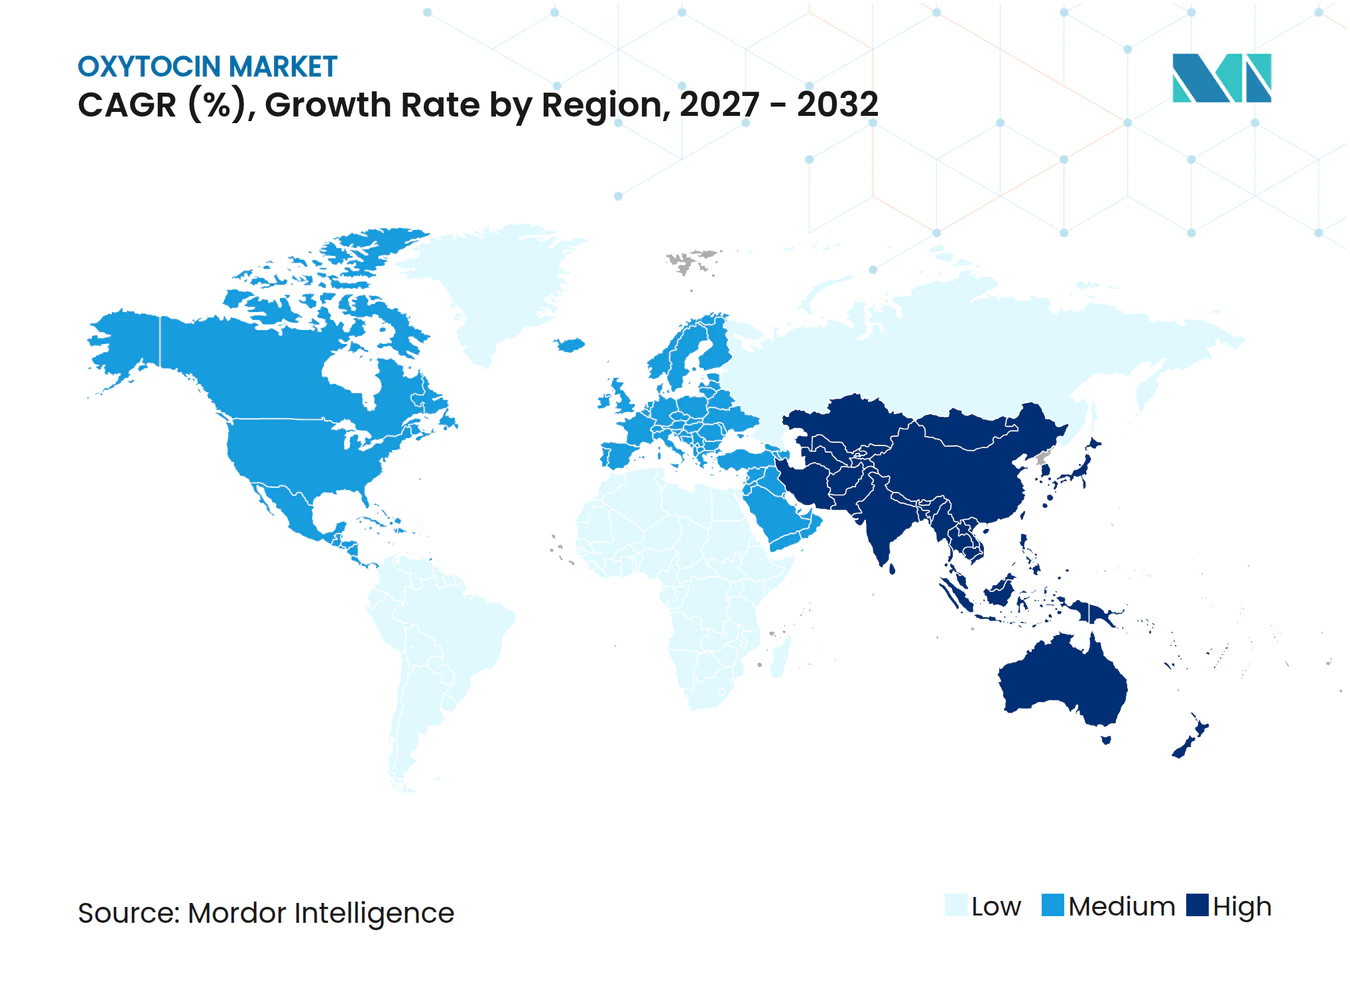
北米は2026年収益の42.68%を生み出し、高いPPH介入率と手厚い保険償還に支えられています。しかし、供給混乱が海外の原薬(API)工場への依存を露呈し、重要医薬品製造の国内回帰に関する政策論議を促しています。一方、アジア太平洋地域は、インド、中国、インドネシアが産科病棟を整備し助産師研修を拡充するにつれ、2032年にかけて年平均成長率(CAGR)8.62%を達成すると予測されています。政府入札量はすでに多くのOECD諸国を上回っています。
アジア太平洋、欧州、南北アメリカおよびアフリカのオキシトシン市場
アジア太平洋地域の台頭は、世界の需給バランスを再編しつつある。インドのジャナニ・スラクシャ・ヨジャナ・プログラムは施設分娩と子宮収縮薬の無償提供に資金を提供しており、10年間のオキシトシン単位成長が人口増加を上回るペースで進んでいる。中国の2025年医品近代化計画は国内ペプチド承認を加速させ、国内での充填・仕上げ投資を促進している。これらの市場は合わせて、2027年までに北米の販売量を上回る可能性が高い。インフラ格差は依然として残るが、二国間援助イニシアチブが農村部の診療所におけるコールドチェーン整備に資金を提供し、アクセス格差を縮小しつつある。 欧州は普遍的な保険制度により安定した調達が確保されているため、低一桁台の成長を維持している。一方、ラテンアメリカとアフリカはインフラ格差により上昇余地が抑制されている。多国籍サプライヤーにとって、成功の鍵はポートフォリオの現地化にある——赤道アフリカ向けの熱安定型ストリップ、欧州の救急車向けのオートインジェクター、そして米国の病院グループ向けのコスト効率の高い複数回投与バイアルがその例として挙げられる。
規制環境
オキシトシンは、必須医薬品および産科医療の基準を通じて母体健康の中核的コモディティとしての地位を維持しており、これにより広範な償還範囲および入札適格性が支えられている。第24回WHO必須医薬品モデルリスト(2025年9月発表)は、子宮収縮薬として引き続きオキシトシン(10 IU/mL)を収載しており、公的調達システムにおける産後出血の予防および治療における役割を強化している。
規制の運用は地域によって異なり、供給戦略を形づくっている。米国では、オキシトシン注射剤はFDAの経路を通じて規制されており、ブランド製品に対するNDAベースの添付文書表示を含む。ラベルの維持管理は継続的に行われており、2026年5月6日発効のPitocin(オキシトシン注射液、USP)の添付文書更新も含まれる。欧州では、オキシトシンは一般的にEMAの一元化された経路ではなく国別承認によって取り扱われており、断片化した承認・薬事安全性監視環境を生み出し、EUの医薬品およびGMPの枠組みのもとで国別の品質・供給コンプライアンスの必要性を高めている。
競合環境
市場集中度
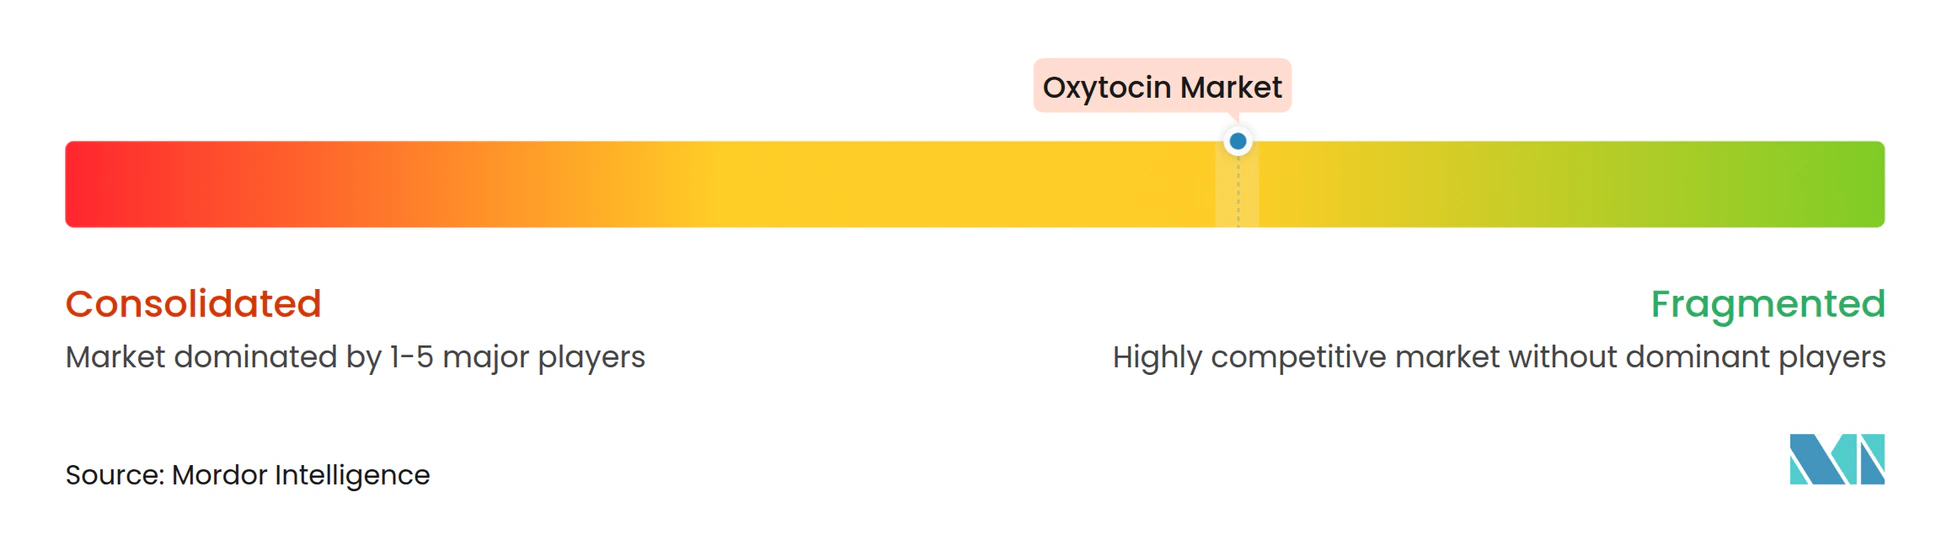
オキシトシン産業は、グローバルな大手企業と地域特化型専門企業が混在しています。PfizerはブランドPitocin(ピトシン)の米国における独占権により病院処方集での優位性を保ち、Fresenius KabiとHikmaは欧州・中東においてジェネリック注射剤を支配しています。CordenPharmaのような中堅プレーヤーは第三者向けのペプチド原薬(API)をスケールアップし、受託製造の成長を支えています。Tonix PharmaceuticalsやInsud Pharmaなどの市場参入者は、投与イノベーションに注力しており、鼻腔内スプレーと熱安定性舌下錠が高所得国の外来ケアと低・中所得国(LMIC)アウトリーチの両方における未充足ニーズを対象としています。
最近の不足に対する戦略的対応としては、原薬(API)の複数調達、垂直統合、および地域的冗長性が挙げられます。CordenPharmaの9億ユーロのペプチドプラットフォーム拡張は欧州の生産能力を追加し、アジアの中間体への依存を軽減します。Kinoxis TherapeuticsとBoehringer Ingelheimのパートナーシップは神経精神科的適応を探求し、産科的周期性を緩和しています。
特許活動は製剤安定性を中心に激化しており、マイクロニードルパッチと感熱色変化インジケーターがパイプラインをリードしています。競争環境はこのように規模、品質コンプライアンス、そして投与科学を持つプレーヤーに報いており、規制上の機動性と信頼できる供給保証を組み合わせることができるイノベーターにとって処方集シェアは流動的なままです。
オキシトシン産業リーダー
-
Pfizer Inc.
-
Weefsel Pharma
-
EVER Pharma
-
AdvaCare Pharma
-
Fresenius Kabi AG
- 注:主要企業の掲載順は順位を示すものではありません。
オキシトシン市場 このレポートでカバーされる企業
- Pfizer
- Fresenius
- Hikma Pharma
- Viatris (Mylan)
- Par Pharmaceutical
- EVER Pharma
- AdvaCare
- Wockhardt
- KAPL
- Ferring Pharma
- Novartis (Syntocinon)
- Teva API
- Grindex JSC
- Retrophin/Vyera
- Sun Pharmaceuticals Industries
- Sinopharm Chemical
- Apino Pharma
- Baxter
- West-Ward Pharma
- Weefsel Pharma
市場機会と将来展望
コールドチェーンの制約と注射剤供給の脆弱性は、品質保証されたAPIの多様化、および冷蔵依存を低減する剤形にとって、依然として余地を生み出している。WHOの事前認証(プレクオリフィケーション)は、母体健康関連の調達において品質と供給継続性のリスクを低減する目的で活用が進んでおり、WHOにより事前認証されたオキシトシンAPIのステータス(例:Hemmo Pharmaceuticals Pvt Ltd)は、ドナー資金による調達および公共部門の調達チャネルに対応する最終製剤メーカーに明確な道筋を提供している。
製剤イノベーションもまた、オキシトシンの用途を従来の非経口産科用途を超えて広げている。中国は新たな規制承認によって国内API生産能力を拡大しており、その一例として、2026年6月に報告されたChengdu Shengnuo BiopharmのオキシトシンAPIに対するNMPA承認が、地域における充填・仕上げおよび入札参加のための追加的な供給選択肢を支えている。技術面では、熱安定性のある投与方法の開発が臨床評価段階に進んでおり、2026年4月には、10 IU筋肉内投与を基準とした熱安定性吸入オキシトシンシステムの第1相試験が実施されている。継続中の鼻腔内投与プログラム(Tonix PharmaceuticalsのFDAオーファンドラッグ指定に関する以前の進展を含む)と合わせて、これらの取り組みは、冷蔵設備や訓練を受けた注射担当者が制約要因となる環境における、無針投与と利便性向上へのニーズに合致している。
最近の産業開発事情 オキシトシン市場
- 2026年7月:デリー当局は、室温での不適切な保管に関連する31,000本のオキシトシン注射用バイアルの押収を報告した。この取締り措置は、大量流通市場においてコールドチェーンの遵守がいかに厳しく監視されているかを浮き立たせ、これが製品の使用可能性および入札参加に直接影響することを示した。
- 2025年9月:世界保健機関(WHO)は第24回WHO必須医薬品モデルリストを発表し、子宮収縮薬としてオキシトシンを引き続き収載した。これにより、各国の医薬品リストおよびドナー資金による調達における重要な政策上の基盤が維持され、母体医療におけるガイドライン遵守と数量需要との結びつきが保たれた。
- 2024年11月:Insud Pharmaは、産後出血予防のための熱安定性舌下オキシトシンプログラムの第II相試験推進のため、Bill & Melinda Gates財団から270万米ドルの資金提供を受けた。この助成金は、資源の限られた医療現場における冷蔵注射剤への依存を減らすことを目指した開発の道筋を支えた。
オキシトシン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、オキシトシン市場は、対象地域の病院および外来調剤環境において、主に分娩管理および産後出血予防に関連する臨床ケアで使用されるオキシトシン製品から生じる収益を対象としています。数値は対象地域における製品販売レベルで米ドル建てにて把握されています。
対象範囲の除外事項:本規模算定は、関連性のない子宮収縮薬、機器のみによる産後出血対策、およびオキシトシン製品収益を構成しない広義の母体ケアサービスを除外ています。
セグメンテーション概要
- 適応症別
- 分娩前
- 産後
- 投与経路別
- 非経口
- 鼻腔内
- 口腔粘膜
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、オキシトシン使用に影響を与える需要シグナルと治療慣行のマッピングから始まり、それらを供給の可用性および政策ガイダンスと整合させます。これに使用される公開情報源には、必須医薬品および母体ケアプロトコルに関する世界保健機関(WHO)のガイダンス、ユニセフの供給・調達参考資料、および出生・母体アウトカム指標を公表する各国保健統計機関が含まれます。
また、国連システムの刊行物およびデータセット、医療システム指標に関する世界銀行のデータ、ならびに投与規範と投与経路パターンを明確にする査読済み臨床文献も参照しています。これらは、企業の開示資料、投資家向けプレゼンテーション、規制当局のプレスリリース、および信頼性の高いニュース報道によって補完され、上市、不足、製剤変更を追跡しています。限定的ではありますが、企業財務および特許データベースの有料サブスクリプションが、製造業者の活動とタイムラインの検証に役立っています。これらのデスクソースは例示的なものであり、インプットの収集・検証・明確化のために多数の追加公開資料が参照されています。
一次インタビューおよびサーベイ
一次調査は、オキシトシンが実際にどこで使用されているか、調達がどのように構成されているか、そしてチャネルおよび製剤別に価格がどのように変動するかについて、デスクの前提を検証するために活用されます。アジア太平洋地域、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ全域の製造業者、流通業者、病院薬局関係者、および臨床専門家と対話し、地域の出生数と現場での入手可能性・採用パターンを照合しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):12% | アジア太平洋地域:41% |
| 中位層:57% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ地域(EMEA):33% |
| 小規模プレイヤー:14% | マネージャー:49% | 南北アメリカ:26% |
市場規模算定・予測
規模算定は、出生数、施設分娩シェア、および産後出血予防慣行を用いたトップダウンの需要プール構築から始まり、典型的な投与量と投与経路の組み合わせを用いてオキシトシン推定使用量に換算します。推定量が構築されると、チャネル分割(病院薬局、小売、オンライン)とコールドチェーン感受性などの製剤取り扱いの違いを反映したブレンド平均販売価格を適用して価格付けが行われます。
合計値を現実に即したものに保つため、利用可能な場合には選択的なボトムアップ近似によって結果を裏付けており、供給側シグナル、サンプリングされた価格ポイント、およびチャネルチェックを集計して、対象国の推定収益が現実的かどうかを確認しています。ここで通常重要となるインプットには、年間出生数トレンド、施設分娩の変化、分娩第三期の積極的管理に影響するガイドライン変更、入札主導の調達強度、および面接対象者が言及した在庫切れや供給混乱の発生率が含まれます。
予測については、需要が人口動態量と密接に結びついている一方、価格とアクセスは調達サイクルおよび製剤移行によって変動し得るため、コアパスを中心にシナリオ分析が活用されます。国レベルのデータにギャップが生じた場合は、近隣国のアナログと明確に示された普及率の前提が適用され、その後専門家レビューを経て修正されることで、モデルの再現性が確保され過度な細分化が避けられます。
データ検証・更新サイクル
アウトプットは、出生関連の医療指標、調達・入手可能性に関する記述、およびオキシトシン調剤に期待されるチャネル構成などの独立したシグナルと照合されます。数値がパターンから外れている場合は、単位換算、通貨処理、および価格更新のタイミングについてインプットを再確認し、社内承認前に再度レビューされます。
レポートは年次サイクルで更新され、主要なガイドライン改訂、顕著な不足、または施設分娩に影響する政策変更などの重要事象が発生した場合には中間更新が実施されます。公開前には最終検証が完了し、クライアントは明確なインプットとレビューステップに遡ることができる最新の見解を受け取ることができます。
Mordor Intelligenceのオキシトシン市場推計と他の公表推計との比較
公表されているオキシトシン市場の数値は、トピック名が同じように見えても、価格設定の年度、チャネルマークアップの取り扱い、および対象地域が必ずしも一致していないため、しばしば異なります。一方の推計が人口動態の需要シグナルに重点を置き、他方が供給の可視性に重点を置く場合にも差異が生じます。
通貨タイミングと入札連動型価格設定が患者数の大きな変化なしに報告収益を変動させる可能性があり、基準年の小さな変更が予測全体に波及するため、この市場では更新に起因するギャップが一般的です。最近のチャネルチェックで平均販売価格を更新し、更新サイクル中に為替レートのタイミングを再検証することで、Mordor Intelligenceは古い価格ポイントや一時的な換算前提から生じるずれを低減しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 123.34 ミリオン 米ドル(2025年) | |
| 市場調査会社A | 94.97 ミリオン 米ドル(2024年) | より早い基準年を使用しており、チャネル価格設定と最近の調達主導の価格リセットが基準値に反映されていない場合、特に通貨換算タイミングが一貫して更新されていない場合に、価値を過小評価する可能性があります。 |
| 市場調査会社B | 96.10 ミリオン 米ドル(2024年) | 米ドル単位で報告しており、国レベルの検証チェックが少ない広範なブレンド価格を適用している可能性があり、現在年における施設調達と小売価格の差異を圧縮する可能性があります。 |
3つの数値にわたるばらつきは、コア需要プールに関する見解の相違よりも、タイミングと価格処理によって説明されます。対象範囲、通貨タイミング、および平均販売価格の構築が明確に示され、フィールドフィードバックで再確認された場合、結果として得られる市場価値は再現が容易となり、計画においてより安定したものとなります。
レポートで回答されている主要な質問
現在のオキシトシン市場規模と予測される成長はどれほどですか?
オキシトシン市場規模は2026年に132.95 ミリオン 米ドルと評価され、2027年の143.31 ミリオン 米ドルから2032年には208.53 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率(CAGR)は7.80%です。
どの適応症が最も高い収益を生み出していますか?
産後出血の予防と治療が主要用途であり、2026年収益の62.74%を占めています。
2032年にかけて最も高い成長を遂げる地域はどこですか?
アジア太平洋地域が年平均成長率(CAGR)8.62%で最高の成長を記録する見込みであり、施設分娩の拡大と人口動態的勢いが牽引しています。
市場を再構成しているデリバリーイノベーションとは何ですか?
鼻腔内スプレー、口腔粘膜ストリップ、および熱安定性舌下錠が普及しており、無針投与とコールドチェーン依存の低減を提供しています。
供給不足はどのように対処されていますか?
製造業者は繰り返し発生する注射剤不足を軽減するため、冗長な原薬(API)調達源、国内充填・仕上げ生産能力、および戦略的備蓄への投資を進めています。
オキシトシン産業の主要プレーヤーは誰ですか?
Pfizer、Fresenius Kabi、およびHikmaが注射剤供給をリードし、Tonix PharmaceuticalsおよびInsud Pharmaが代替投与イノベーションを牽引しています。