
ジェネリック医薬品市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 449.90 十億米ドル |
| 市場規模 (2031) | 639.31 十億米ドル |
| 成長率 (2026 - 2031) | 7.28 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジェネリック医薬品市場分析
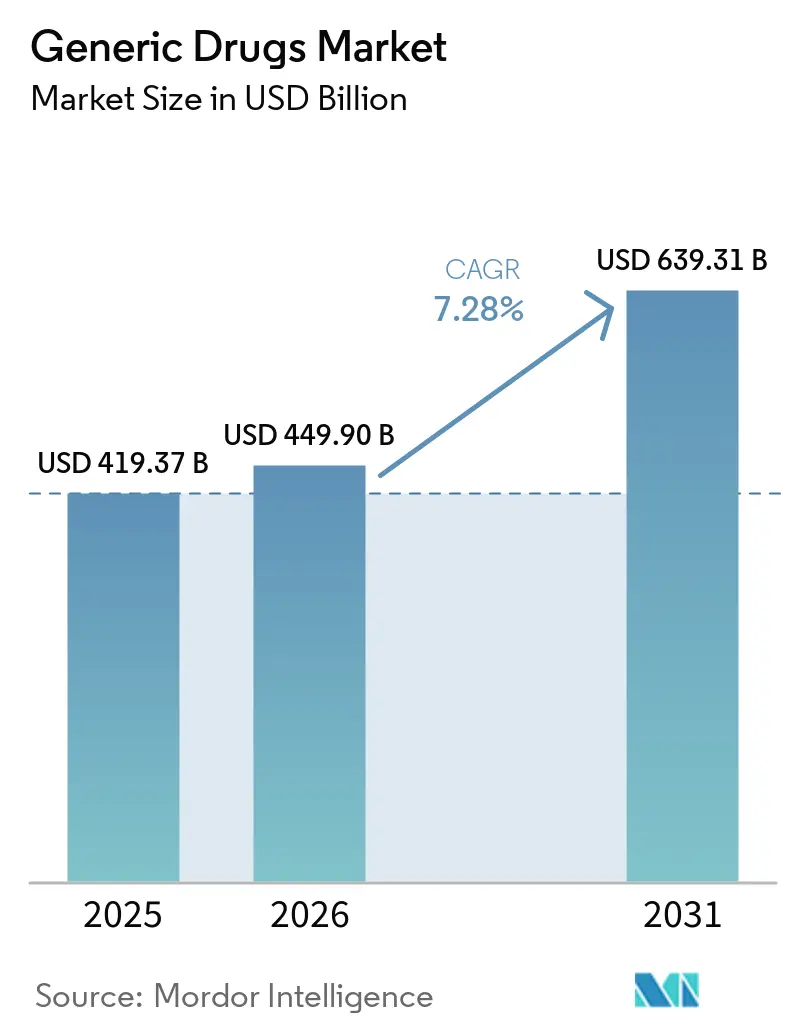
ジェネリック医薬品市場規模は、2025年の4,193.7億米ドルから2026年には4,499.0億米ドルに増加し、2031年には6,393.1億米ドルに達すると予測されており、2026年〜2031年にかけて7.28%のCAGRで成長します。
この持続的な拡大は、ブロックバスター特許の満了、米国インフレ削減法が義務付けた交渉による価格引き下げ、および支払者が節減分をスペシャルティケアに振り向ける取り組みを反映しています。シタグリプチンとアピキサバンの特許崖だけで、ジェネリック代替向けに年間数百億米ドル規模のブランド収益が解放される一方、先願独占期間は引き続き迅速な数量獲得をもたらしています。世界の規制当局は審査期間を短縮しており、米国食品医薬品局(FDA)のGDUFA IIIによる人員増強により、後発医薬品申請(ANDA)の承認期間が10か月に短縮され、早期市場参入が促進されています。複合ジェネリックとバイオシミラーは長期的な価値を高めており、デバイス特許とバイオ医薬品製造上の障壁が競合参入を制限しています。同時に、中国とインドへのサプライチェーン集中が戦略的リスクをもたらしており、米国、欧州、インドでは原薬(API)生産の国内回帰または多様化に向けた取り組みが進んでいます。
主要レポートのポイント
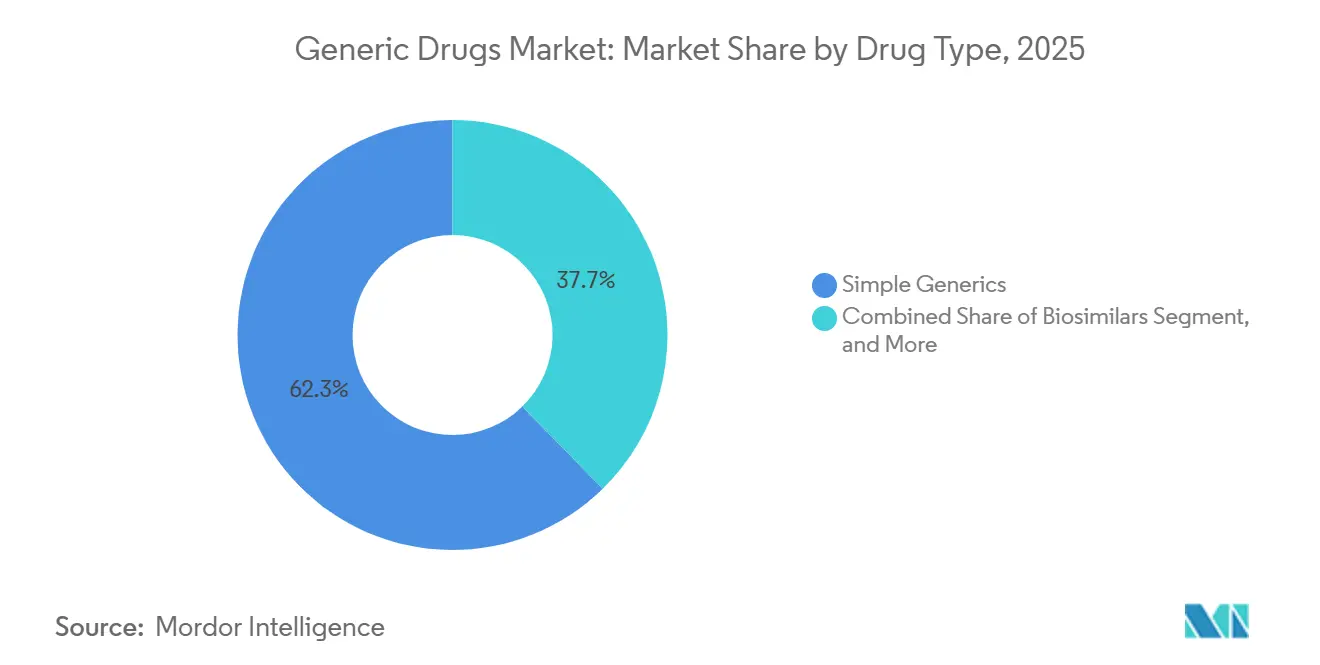
- 医薬品タイプ別では、単純ジェネリック医薬品が2025年のジェネリック医薬品市場シェアの62.31%を占め、バイオシミラーは2031年にかけて9.89%のCAGRで最も高い成長率を記録すると予測されています。
- 治療領域別では、心血管薬が2025年の収益シェアの56.73%をリードし、腫瘍学製品は2031年にかけて10.34%のCAGRで成長すると予測されています。
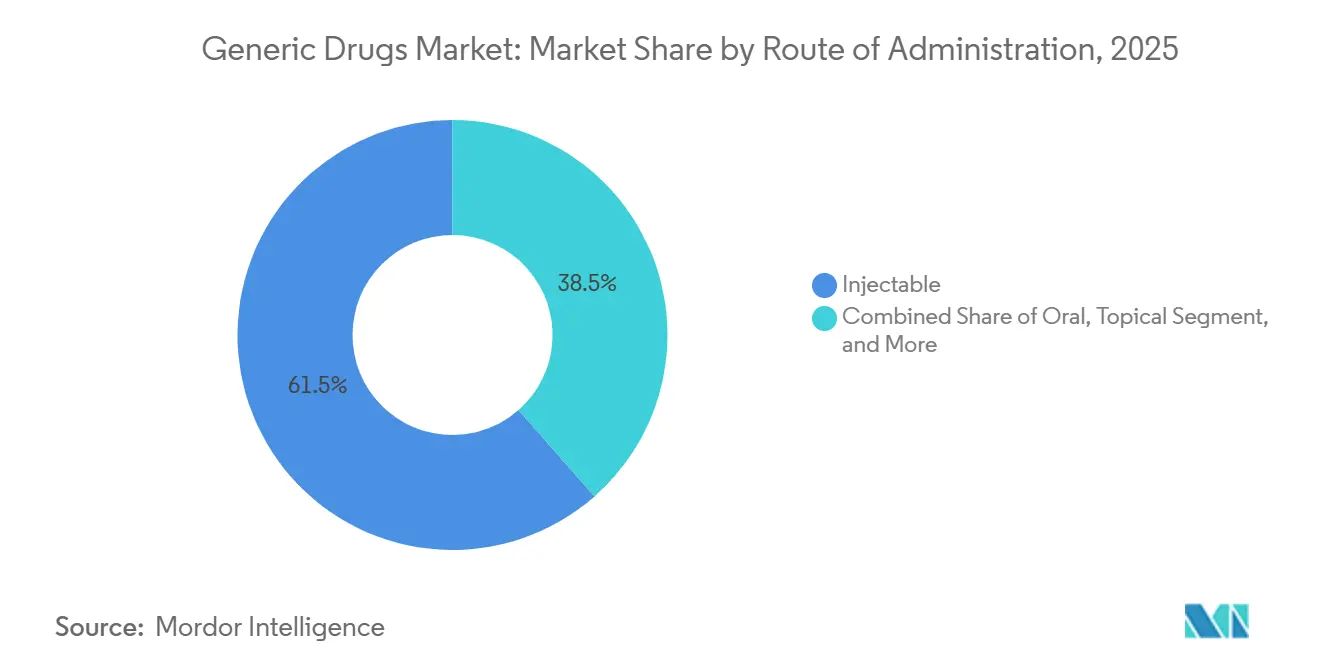
- 投与経路別では、注射剤が2025年のジェネリック医薬品市場規模の61.48%を占め、吸入剤は2031年にかけて10.02%のCAGRで拡大すると予測されています。
- 流通チャネル別では、病院薬局が2025年のジェネリック医薬品市場シェアの47.16%を占め、オンライン薬局は2026年から2031年にかけて11.89%のCAGRを記録すると予測されています。
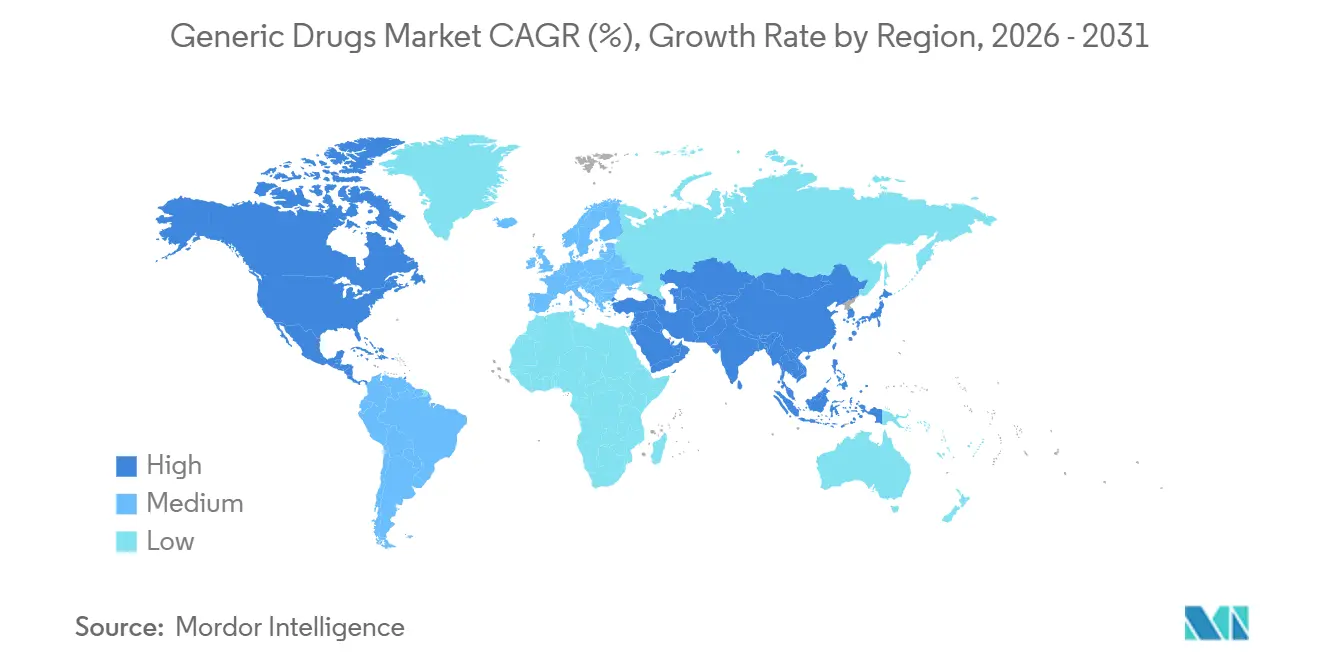
- 地域別では、北米が2025年のジェネリック医薬品市場をリードし、42.76%の市場シェアを有しています。ただし、アジア太平洋地域は2026年から2031年にかけて8.89%のCAGRで最も急成長する地域になると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 2026年以降のブロックバスター医薬品特許満了 | +1.2% | 北米と欧州で最大量となるグローバル | 中期(2〜4年) |
| 医療費予算への圧力の高まり | +0.7% | 北米と欧州で最も深刻なグローバル | 短期(2年以内) |
| 有利な政府施策と償還政策 | +0.9% | アジア太平洋中核(インド、中国)、新興市場への波及 | 中期(2〜4年) |
| GDUFA IIIによるFDA ANDA承認の加速 | +0.8% | 北米、WHO事前認定市場への波及 | 短期(2年以内) |
| 複合ジェネリックの台頭(薬剤・デバイス複合体) | +0.6% | 北米、欧州、日本 | 中期(2〜4年) |
| 開発サイクルを短縮するAI駆動の生物学的同等性モデリング | +0.4% | グローバル、北米と欧州での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2026年以降のブロックバスター医薬品特許満了
2026年から2028年にかけて予定されている特許満了により、年間約400億米ドルのブランド収益がジェネリック医薬品市場に解放されると予想されています。[1] シタグリプチン、アピキサバン、ダビガトラン、チカグレロルがリストの上位を占め、先願申請者は6か月以内に先発品の数量の最大70%を獲得できます。独占期間が終了すると、フォーミュラリーは30日以内の代替ルールを課し、ブランドロイヤルティの窓口を縮小します。糖尿病、抗凝固、心血管カテゴリーが独占権を失うにつれ、150億米ドル相当の調達予算が2028年までにジェネリックサプライヤーにシフトすると予想されています。
医療費予算への圧力の高まり
米国メディケア・メディケイドサービスセンターは、2026年実施に向けて高支出10薬剤の交渉価格を38%〜79%引き下げ、低コスト療法に対する支払者の選好を強化しました。[2] 欧州当局は参照価格設定の枠組みを維持し、新興市場はより深い割引を確保するためにテンダーサイクルを延長しています。アジア太平洋地域では、政府の一括購入プログラムによりテンダー前価格の50%を超える節減が実現し、病院インフラ整備に資金が振り向けられています。これらの措置はブランド支出を減少させ、有病率の高い慢性疾患全体でジェネリックへの配分量を増加させています。
有利な政府施策と償還政策
インドの生産連動型インセンティブ制度はAPI製造に20億米ドルを充当し、国内自給自足の促進と輸出能力の強化を目指しています。[3] 中国の医薬品上市許可取得者制度は医薬品の所有権と製造を分離し、受託製造とジェネリックの迅速な展開を促進しています。日本は2025年までに代替目標を85%に引き上げ、薬局調剤インセンティブで支援しており、オーストラリアは2024年に医薬品給付制度のジェネリックリストを120分子拡大しました。これらの取り組みは総じて承認期間を短縮し、価格感応度の高いセグメントでの普及を促進しています。
GDUFA IIIによるFDA ANDA承認の加速
FDAは200名の審査官を追加し、リアルタイムの工場査察を導入した後、2024年度にANDAの90%を10か月以内に承認し、2022年の78%から改善しました。2024年には76件の先発ジェネリックが承認を受け、80億米ドルのブランド売上が解放されました。暫定承認は120件に増加し、申請者は特許満了と同時に即座に発売できる体制が整いました。FDAとWHO事前認定の整合により、GDUFA承認製品は文書要件を削減してPEPFARおよびグローバルファンドのテンダーにアクセスできるようになり、米国外への市場リーチが拡大しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 激しい競争による深刻な価格侵食 | -0.9% | 北米で最も深刻なグローバル | 短期(2年以内) |
| サプライチェーンの品質問題と製品回収 | -0.4% | 北米と欧州で最も厳格な執行が行われるグローバル | 短期(2年以内) |
| アジアへのAPI製造集中 | -0.5% | 北米と欧州で最も脆弱性が高いグローバル | 中期(2〜4年) |
| ニトロサミン不純物コンプライアンスコスト | -0.5% | 北米と欧州で最も厳格な執行が行われるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
激しい競争による深刻な価格侵食
4社以上が同時に参入した場合、ジェネリック価格は90%下落し、このパターンは2020年から2024年にかけて200分子で観察されました。メディケアの交渉価格設定は、メディケイドおよび民間支払者でも同様の引き下げを加速させると予想され、アトルバスタチンの米国小売価格は2025年までに1錠0.03米ドルに圧縮されます。独占期間は早期参入者を保護しますが、広範な競争により6か月以内にマージンが崩壊します。企業は複合ジェネリックとバイオシミラーへの転換で圧力を相殺していますが、各候補品には1,000万〜5,000万米ドルの開発費が必要であり、ポートフォリオリスクが高まっています。
ニトロサミン不純物コンプライアンスコスト
FDAとEMAは2024年にニトロサミン試験要件をAPI、中間体、賦形剤にまで拡大し、企業は最大50万米ドルのコストがかかる液体クロマトグラフィー質量分析プラットフォームの導入を迫られています。年間試験により製品ラインごとに5万〜20万米ドルが追加され、開発期間が最大1年延長されます。2020年から2024年にかけて300件以上の回収がサプライヤーの評判を損ない、保険会社が優先薬剤リストを見直す事態を招きました。中小メーカーはコスト吸収に苦慮しており、大手企業が規模の効率性を求めて経営難のポートフォリオを買収することで業界再編が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
バイオシミラーが勢いを増す一方、単純ジェネリックが優位を維持単純ジェネリック医薬品は2025年の収益の62.31%を占め、主に高血圧、糖尿病、高脂血症の治療向けの大量生産経口固形剤によって牽引されています。アダリムマブ製品8品目がヒュミラの米国販売量の45%を獲得するバイオシミラーは、2031年にかけて9.89%のCAGRで拡大する見込みです。スペシャルティ・複合ジェネリック医薬品は1,000万〜1,500万米ドルの開発投資を要しますが、参照価格の40%〜60%を維持し、単純ジェネリック医薬品の価格が限界費用に近づく局面でも利益率の安定性を提供します。
互換性指定は小売環境での普及を加速させており、Cyltezoの2024年ラベル拡張により、処方医の介入なしに薬局レベルでの代替が可能となり、より広範なアクセスを促進しています。メディケア・アドバンテージプランは現在、適格処方箋の80%でバイオシミラーの調剤を義務付けており、商業プランはリベート契約が先発バイオ医薬品を優遇するため50%にとどまっています。支払者がコスト抑制目標に沿ってフォーミュラリーを整備するにつれ、ジェネリック医薬品市場は自己免疫、腫瘍学、代謝療法をカバーする拡大するバイオシミラーパイプラインの恩恵を受けています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
治療領域別:
腫瘍学が心血管の規模を上回る成長心血管薬は、数十年来のスタチンおよびベータ遮断薬が慢性疾患有病率の上昇に対応し続けているため、2025年の収益シェアの56.73%を維持しました。しかし腫瘍学は、ベバシズマブ、トラスツズマブ、リツシマブのバイオシミラー浸透に牽引され、治療カテゴリーの中で最も高い10.34%のCAGRを記録すると予測されています。腫瘍学製品の追加は病院フォーミュラリーにおけるジェネリック医薬品市場シェアを強化し、バイオシミラーは患者1人当たり年間最大20万米ドルの化学療法コストを削減します。
2024年のジェネリックイマチニブ、エルロチニブ、ニロチニブのFDA承認により、代替パイプラインに30億米ドルの先発品販売量が加わりました。病院は、点滴センターのワークフローを維持し支払者の適用範囲を確保する腫瘍学バイオシミラーを積極的に採用しています。対照的に、抗感染薬の成長はスチュワードシッププログラムによって抑制されており、中枢神経系薬は限界費用近くで取引され、新規参入者の余地はほとんどありません。呼吸器系ジェネリック医薬品は吸入技術によって普及が進んでおり、フルチカゾン・サルメテロールおよびブデソニド・ホルモテロール吸入剤は堅調な販売量成長が見込まれています。
投与経路別:
注射剤が規模を拡大し、吸入剤が革新をもたらす注射剤は2025年の収益の61.48%を占め、非経口抗生物質、化学療、バイオシミラーへの病院の依存を反映しています。吸入剤のジェネリック医薬品市場規模は、新たなドライパウダー吸入器の承認がデバイス特許の障壁を克服するにつれ、2031年にかけて10.02%のCAGRで拡大する見込みです。独自の吸入器設計の採用により、フルチカゾン・サルメテロールのジェネリック医薬品の開発に500万米ドルの追加エンジニアリングコストが生じましたが、市場アクセスはイノベーターにプレミアム価格設定と限定的な競争という報酬をもたらします。
経口固形剤は依然として販売量の基盤であり、米国では年間100億錠以上に上りますが、持続的な価格下落が収益成長を制限しています。外用剤は、生体内皮膚透過試験が参入障壁を生み出し、先発品価格の20%〜30%を維持するより小さなニッチ市場を占めています。注射用バイオシミラーはコールドチェーン物流と専門家費用を必要とし、病院薬局支出に不均衡に貢献しています。投与経路の組み合わせは、腫瘍学と免疫学が注射剤を好み、呼吸器疾患が吸入製品の進歩を牽引し、慢性疾患管理が経口販売量を高く維持していることを示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンライン薬局が病院の優位性を崩す病院薬局は2025年の収益シェアの47.16%を占め、グループ購買契約と340Bプログラムを活用して割引注射剤およびバイオシミラーを確保しています。しかしオンライン薬局は、テレヘルスの統合と米国45州にわたる処方箋の持ち運び可能性の拡大を背景に、11.89%のCAGRで成長すると予測されています。デジタルフルフィルメントは患者獲得コストを低下させ、服薬アドヒアランスを改善し、実店舗の25%に対して離脱率を10%に低減します。
CVSやWalgreensなどの大手小売業者は現在、当日配送と店内テレヘルスキオスクを統合して市場シェアを守ろうとしています。しかし、1店舗当たり約100万米ドルの占有コストが価格競争力を制約しています。スペシャルティ薬局は高コストのバイオ医薬品に特化し、患者サポートと事前承認管理を提供することで二桁の利益率プレミアムを確保しています。雇用主患者直接モデルを模索するにつれ、流通の状況は断片化し、ジェネリック医薬品市場においてデータ駆動型サービス差別化の新たな機会が生まれています。
地域分析
北米ジェネリック医薬品市場
北米は2025年に42.76%の収益シェアを確保し、メディケアパートDおよびメディケイドの購買力に支えられた。FDAは2024年に76品目の第一世代ジェネリック医薬品を承認し、ブランド品売上の代替向けに80億米ドルを解放した。カナダの価格審査委員会は15品目の薬剤の上限価格を引き下げ、国境を越えた裁定取引を抑制した。メキシコのCOFEPRISは生物学的同等性審査期間を10か月に短縮し、地域のサプライチェーンを強化した。予測期間中、米国のインフレ抑制法に基づく交渉対象薬剤数は10品目から60品目に拡大される見込みであり、支払者の交渉力を高め、ジェネリック医薬品の採用をさらに促進すると予想される。
アジア太平洋ジェネリック医薬品市場
アジア太平洋地域は2031年にかけて8.89%のCAGRを記録すると予測されており、ジェネリック医薬品市場において最も急成長する地域を代表しています。インドの20億米ドルの生産連動型インセンティブはAPI自給自足を促進し、中国の一貫性評価は臨床試験能力を持つメーカーを中心に製造業者を集約しています。日本は2025年までに代替目標を85%に引き上げ、オーストラリアの薬剤給付制度は2024年に120分子を追加してアクセスを拡大しました。これらの政策転換は承認を加速させ、急速に成長する慢性疾患セグメント全体での浸透を深めています。
欧州・中東・アフリカおよび南米ジェネリック医薬品市場
欧州はドイツのAMNOG参照価格制度やフランスのバイオシミラー割当制度(2025年までにアダリムマブの80%代替を義務付け)などのコスト抑制手段を通じて安定した成長を維持している。欧州医薬品庁(EMA)は2024年に45品目のジェネリック医薬品およびバイオシミラーを承認し、参照売上高で30億ユーロ相当のウステキヌマブおよびベバシズマブ製品が含まれる。中東・アフリカ市場はWHO事前認定を採用して調達の多様化を図り、南アフリカはグローバルファンドの入札においてHIVおよび結核向けジェネリック医薬品を優先した。南米はブラジルの生物学的同等性審査期間短縮恩恵を受けているが、アルゼンチンのマクロ経済的不安定性により国内企業が供給不足を補う動きが見られる。
競合状況
市場集中度
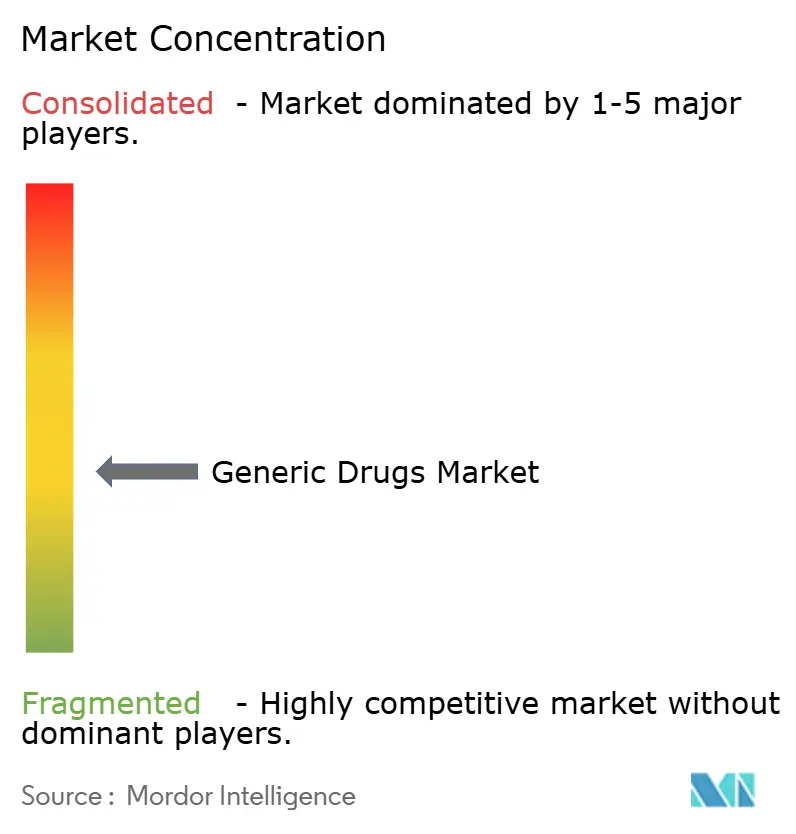
ジェネリック医薬品市場は中程度の集中度を示しており、上位10社—Sandoz、Teva、Viatris、Sun Pharma、Aurobindo、Cipla、Dr. Reddy's、Lupin、Fresenius Kabi、Hikmaが2025年の数量において相当なシェアを集合的に保有しています。価格侵食がスペシャルティ製品へのポートフォリオシフトを促進しています。Sun Pharmaの2024年のIlumya買収(2億5,000万米ドル)は、差別化療法の開発への注力を示しています。Tevaは2024年にAustedo XRを展開し、単純ジェネリックの縮小するマージンを相殺するライフサイクル管理を示しました。
薬剤・デバイス複合体、徐放性錠剤、吸入剤などの複合ジェネリックは1,000万〜1,500万米ドルの研究開発費を必要とし、競合他社の参入可能性を制限しています。バイオシミラーは1億〜2億5,000万米ドルの投資を必要とし、バイオ医薬品の専門知識を持つ企業が有利です。医薬品開発製造受託機関(CDMO)はターンキーソリューションを提供し、中小企業が完全な垂直統合を必要とせずに効果的に競争できるようにしています。デジタルヘルスツールが流通業者を差別化しており、アマゾンファーマシーは処方分析を活用して治療代替を推奨し、自動リフィルを実現することで処方放棄率を10%削減しています。
サプライチェーンリスクが戦略を形成しており、APIの80%以上が中国とインドに由来しています。米国の提案されているBIOSECURE法は機密化合物の国内回帰を要求する可能性があり、多国籍企業のコンティンジェンシープランニングを促しています。継続的なニトロサミンコンプライアンスにより製品ごとに年間5万〜20万米ドルが追加され、規模の経済と業界再編が促進されています。プライベートエクイティの関心は依然として旺盛であり、ゴールドマン・サックス・オルタナティブスは2024年12月にSynthonの過半数株式を取得し、複合ジェネリックと腫瘍学注射剤への信頼を示しました。
ジェネリック医薬品業界リーダー
-
Teva Pharmaceutical Industries Ltd.
-
Viatris Inc.(Mylan-Upjohn)
-
Sandoz Group AG
-
Sun Pharmaceutical Industries Ltd.
-
Dr. Reddy's Laboratories Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ジェネリック医薬品市場 このレポートでカバーされる企業
- Alvogen
- Apotex
- Aurobindo Pharma Ltd.
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- Endo International
- Fresenius
- Glenmark Pharmaceuticals
- Hikma Pharmaceuticals
- KRKA d.d.
- Lupin
- Nichi-Iko Pharmaceutical Co., Ltd.
- Sandoz Group AG
- Sawai Pharmaceutical Co., Ltd.
- Stada Arzneimittel
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Viatris
- Zydus Lifesciences Ltd.
最近の産業開発事情 ジェネリック医薬品市場
- 2025年2月:ApotexはProvigilおよびNuvigilの米国権利を取得し、覚醒促進ポートフォリオを拡大するとともに、米国流通チャネル全体で550 SKUを活用しています。
- 2025年1月:FDAはCelltrionのAvtozma(トシリズマブバイオシミラー)を承認し、関節リウマチおよびCOVID-19関連ケアへのアクセスを拡大しました。
- 2025年1月:Novo Nordiskは、Victoza(リラグルチド)を製造するコンパウンディング薬局に対するFDAの厳格な監督を請願し、GLP-1競争の激化を示しました。
- 2025年1月:Novo NordiskはコンパウンドリラグルチドへのFDAの厳格な監督を請願し、GLP-1療法における競争の激化を反映しています。
- 2024年12月:ゴールドマン・サックス・オルタナティブスはSynthonの過半数株式を取得し、複合ジェネリックと腫瘍学注射剤に対するプライベートエクイティの意欲を示しました。
ジェネリック医薬品市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、ジェネリック医薬品市場を、特許または独占的データ保護期間の終了後に、先発品と同一の有効医薬品成分、剤形、含量、および投与経路を含む処方薬の世界的な売上として定義する。対象製品には、単純な経口固形製剤、スペシャルティ・複合ジェネリック、ならびに小売薬局、病院、および代替薬局チャネルを通じて供給される承認済みバイオシミラーが含まれる。
スコープ除外事項:先発品価格で販売される再利用ブランド品およびOTCスイッチ製品は含まれない。
セグメンテーション概要
- 薬剤タイプ別
- 単純ジェネリック
- スペシャルティジェネリック
- バイオシミラー
- 複合ジェネリック
- 治療領域別
- 心血管
- 腫瘍学
- 抗感染
- 中枢神経系
- 内分泌・代謝
- 呼吸器
- その他
- 投与経路別
- 経口
- 注射剤
- 外用
- 吸入剤
- その他の投与経路
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
詳細な調査方法論とデータ検証
一次調査
北米、欧州、アジア太平洋、および主要なファーマージング市場における薬剤経済学者、病院調達責任者、卸売業者バイヤー、および元規制当局者との議論により、Mordor Intelligenceのアナリストは、二次データだけは十分に説明できない価格侵食曲線、チャネルマージン、およびバイオシミラー普及の遅延を検証することができた。これらのインタビューから得られた知見は、仮定の微調整に直接反映された。
デスクリサーチ
アナリストはまず、FDA オレンジブック、EMA コミュニティレジスター、CDSCOの承認済みANDAリスト、WTO特許満了情報など、規制当局が公開するデータベースを活用して市場全体像を把握し、特許切れ分子の数および独占期間終了のタイミングを明確化した。これをWHO、OECDヘルス統計、および国連人口統計のマクロ健康指標で補完し、患者需要プールの規模を推計した。次に、主要ジェネリック医薬品メーカーの年次報告書、10-K、および投資家向け資料を参照し、代表的な平均販売価格を把握した。D&B HooversおよびDow Jones Factiva のサブスクリプション情報は、初期推計の根拠となる具体的な収益内訳を提供した。上記の情報源は例示であり、データ検証および叙述的サポートには多数の追加的な公開・有料参考資料が活用された。
市場規模推計と予測
トップダウンモデルでは、分子ベルの特許満了スケジュールをブランド医薬品売上に適用し、典型的な普及率および価格下落パターンで調整した後、治療領域、投与経路、および地域別に配分することで、世界のジェネリック医薬品支出を再構築した。サンプリングされたASP×数量のサプライヤー積み上げおよび卸売チャネルチェックは、合計値を現実的に保つための選択的なボトムアップ相互検証として機能した。追跡する主要変数には、毎年独占期間を失う分子数、加重平均価格侵食率、バイオシミラー上市数、慢性疾患有病率、および保険者のコスト抑制方針が含まれる。予測には、支出をこれらのドライバーに結びつける多変量回帰を採用し、アナリストが保守的・基本・楽観的シナリオを検証できるようにしている。ボトムアップデータのギャップは、最終的な整合を行う前に、比較可能な市場からの三角測量平均値で補完された。
データ検証と更新サイクル
アウトプットは、自動分散スキャン、ピアレビュー、およびシニアアナリストの最終承認という3段階を経る。数値は年次で更新され、主要な特許または政策上の出事によって中間改訂がトリガーされるため、クライアントは常に最新の見解を受け取ることができる。
Mordor Intelligenceのジェネリック医薬品ベースラインが信頼を得る理由
各社が異なる製品ミックス、基準年、および価格侵食曲線を選択するため、公表推計値は乖離する。
主要なギャップ要因には、バイオシミラーの取り扱いの違い、OTCジェネリックの包含、通貨換算日、および更新頻度が含まれる。Mordor Intelligenceの厳格なスコープ選定、年次更新サイクル、およびデュアルアプローチモデリングにより、これらの乖離が縮小され、意思決定者が信頼できるバランスの取れた中間値が得られる。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 419.37 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 361.7 ビリオン 米ドル(2022年) | グローバルコンサルタンシーA | 古い基準年およびバイオシミラーの除外 |
| 445.6 ビリオン 米ドル(2024年) | 地域コンサルタンシーB | 上位20カ国に限定、更新頻度が低い |
| 515.1 ビリオン 米ドル(2025年) | 業界誌C | OTCおよびブランドジェリックを追加、積極的なASPインフレを適用 |
要約すると、この並列比較は、他の調査会社がスコープや価格前提に基づいて高低に振れる一方で、Mordor Intelligenceが明確な変数、タイムリーなデータ、および多層的な検証に基づいた透明性・再現性の高いベースラインを提供し、ステークホルダーに戦略および投資判断の信頼できる出発点を提供していることを示している。
レポートで回答される主要な質問
2026年のジェネリック医薬品市場規模はどのくらいですか?
ジェネリック医薬品市場規模は2026年に4,499.0億米ドルに達します。
2026年から2031年にかけてのジェネリック医薬品の予測年平均成長率はどのくらいですか?
市場は同期間において7.28%のCAGRで成長すると予測されています。
最も急成長している治療領域はどこですか?
腫瘍学製品は2031年にかけて10.34%の最高CAGRを記録します。
なぜオンライン薬局がシェアを拡大しているのですか?
テレヘルスの統合とフルフィルメントコストの低下により、オンラインチャネルは11.89%のCAGRを牽引します。
最も急成長している地域はどこですか?
アジア太平洋地域は政策インセンティブと製造拡大に支えられ、8.89%のCAGRで最も急成長しています。