
光学暗号化市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.27 十億米ドル |
| 市場規模 (2031) | 7.96 十億米ドル |
| 成長率 (2026 - 2031) | 8.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
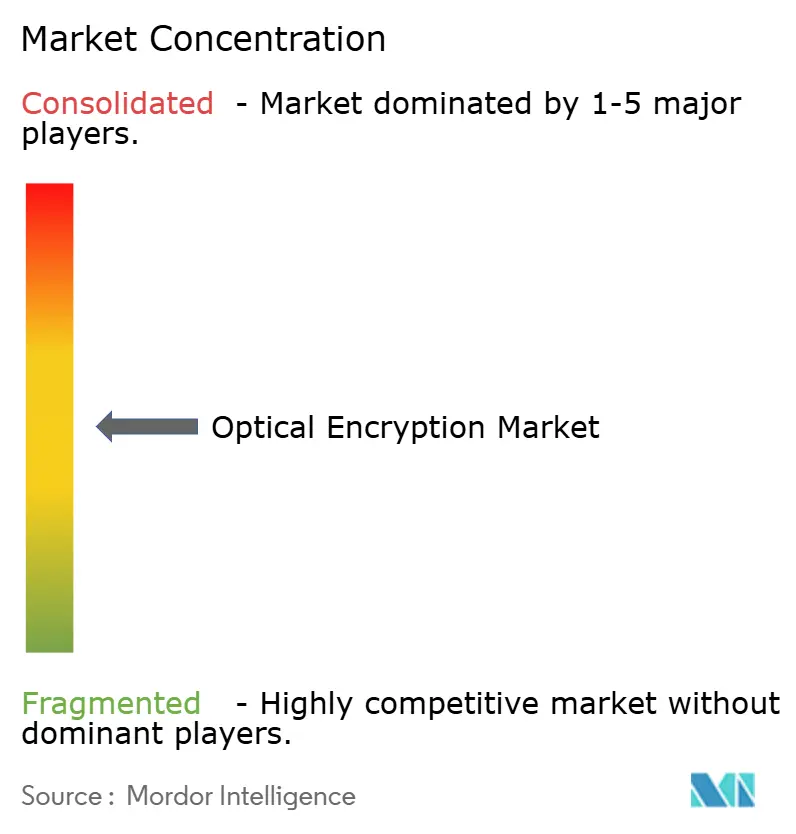
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光学暗号化市場分析
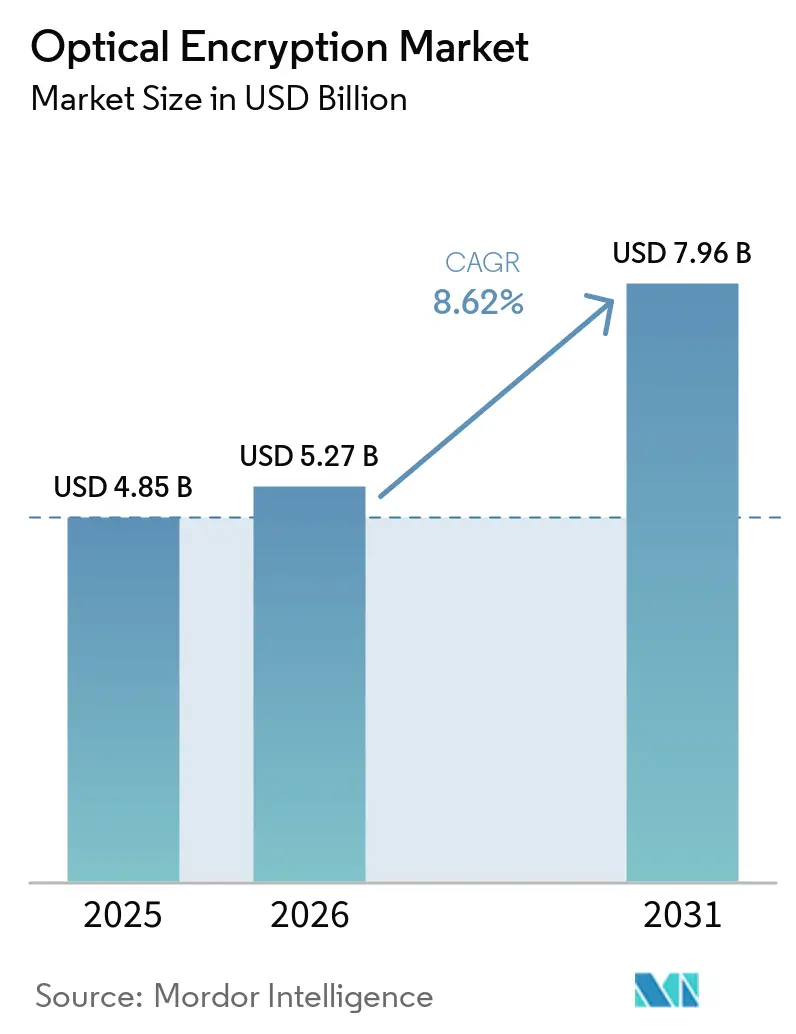
光学暗号化市場規模は2025年に48.5億米ドルと評価され、2026年の52.7億米ドルから成長して2031年には79.6億米ドルに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率は8.62%です。
量子耐性アーキテクチャの急速な普及、AIの帯域幅要件の急増、および800 Gbpsを超えるラインレートパフォーマンスが、レイヤー1暗号化プラットフォームへの投資を促進しています。ハードウェアベースの設計はソフトェアの脆弱性を排除し、ゼロトラストの要件を満たし、転送中の鍵制御を義務付けるソブリンクラウド規則に準拠しています。ハイパースケールデータセンター事業者は400Gおよび800Gコヒーレントアップグレードを加速させており、通信キャリアはAES-256-GCM暗号化を統合したマルチテラビットのデータセンター相互接続を実現するためにメトロリングを刷新しています。[1] シリコンフォトニクスの統合により電力消費を削減しポート密度を向上させ、パケットレベルの再送信を許容できないAI/LLMワークフローをサポートしています。NISTのポスト量子標準FIPS 203〜205の確定により明確なコンプライアンス目標が設定され、暗号アジャイル光学ハードウェアへの需要が強化されています。
主要レポートの要点
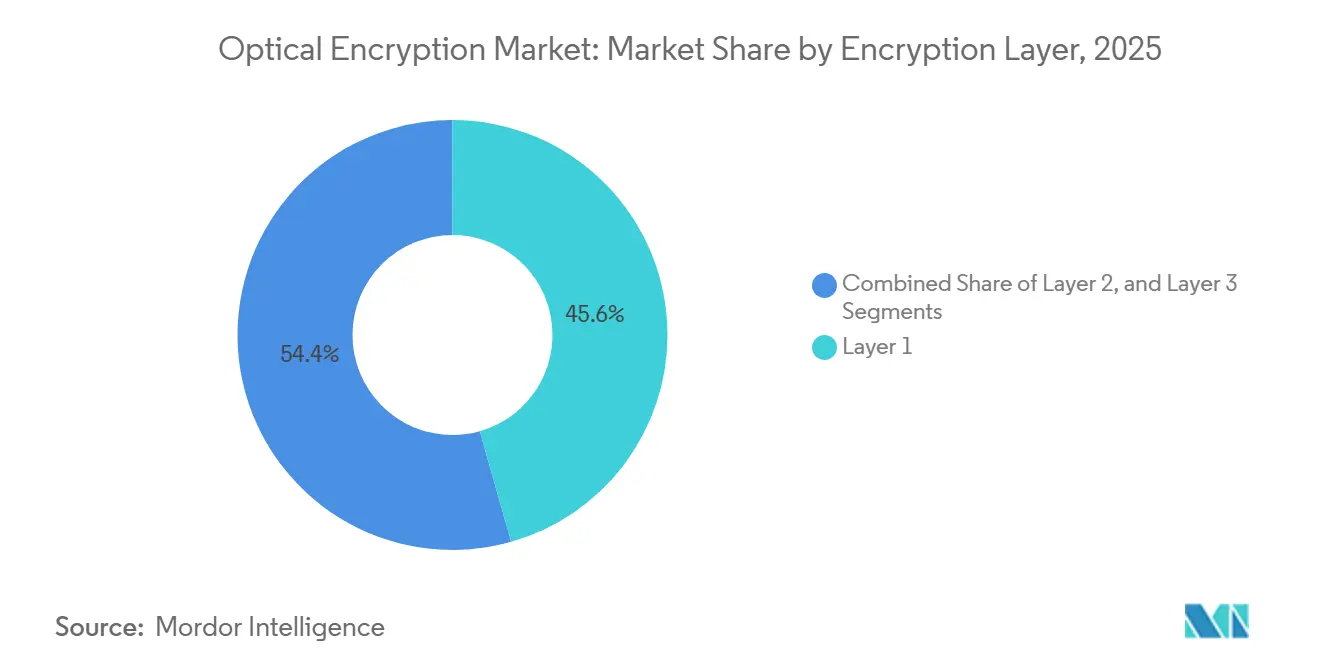
- 暗号化レイヤー別では、レイヤー1ソリューションが2025年の光学暗号化市場シェアの45.60%を占め、2031年にかけて11.55%のCAGRで拡大しています。
- データレート別では、40〜100 Gbpsカテゴリが2025年の光学暗号化市場規模の37.35%を占め、100 Gbps超セグメントは2031年にかけて17.4%のCAGRで成長しています。
- コンポーネント別では、ハードウェアアプライアンスが2025年に41.10%の収益シェアを獲得し、コヒーレントおよびプラガブルモジュールが最速の15.85%のCAGRを記録しています。
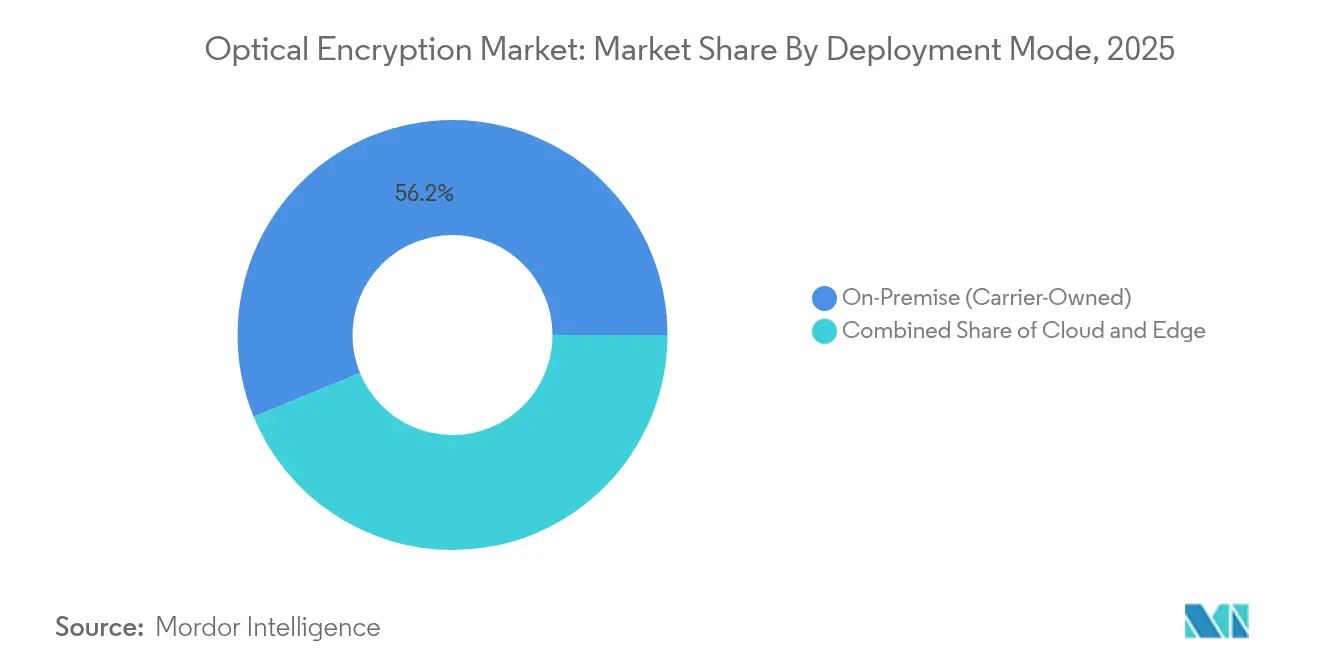
- 展開モード別では、オンプレミスのキャリア所有システムが2025年の光学暗号化市場規模の56.20%を支配し、クラウドおよびサービスとしてのネットワークモデルは16.5%のCAGRで成長しています。
- エンドユーザー業種別では、データセンターおよびクラウドが2025年に51.20%の収益シェアでトップとなり、2031年にかけて14.9%のCAGRで上昇すると予測されています。
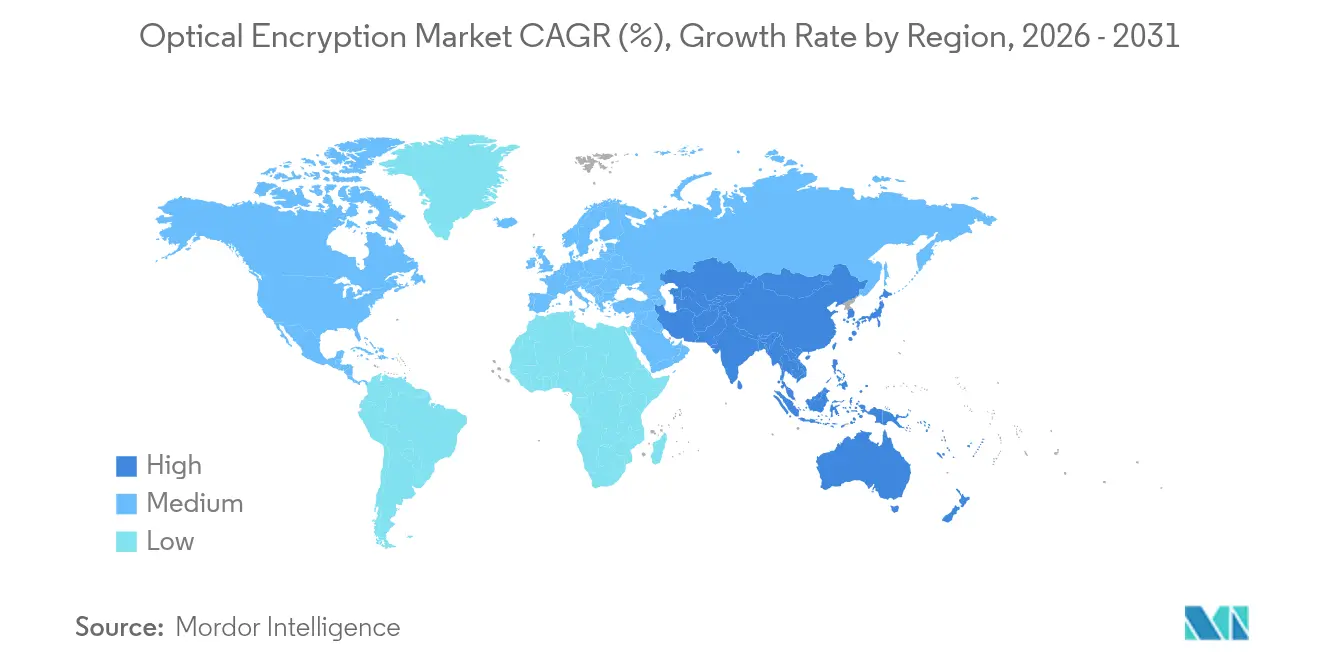
- 地域別では、北米が2025年に40.60%のシェアを占め、アジア太平洋地域が9.62%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)年平均成長率予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチ・テラビット・メトロDCIの構築 | +2.1% | 北米およびアジア太平洋地域に集中するグローバル市場 | 中期(2〜4年) |
| 重要インフラ全体にわたるゼロトラスト義務化 | +1.8% | 北米およびEU、アジア太平洋地域へ拡大 | 短期(2年以内) |
| MACsecのボトルネックがレイヤー1アップグレードを促進 | +1.4% | グローバル・データセンター市場 | 短期(2年以内) |
| ポスト量子クリプト・アジャイル・トランスポートの実証実験 | +1.2% | 世界中の政府機関およびBFSIセクター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチ・テラビット・メトロDCI構築がコヒーレント採用を促進
ハイパースケール事業者は分散型AIキャンパスをマルチ・テラビット・メトロリングで相互接続し、400Gおよび800GでAES-256-GCMを組み込んだコヒーレント光学技術へ移行しています。Ciena社のWaveLogic 6 Extremeは1波長あたり1.6Tbpsを実現しながら、ビットあたりの電力消費を50%削減します。データセンター内の光回路スイッチングは銅線のボトルネックを解消し、暗号化を物理層に委ねることで、モデル学習中の勾配交換をロスレスで実現します。地域キャリアはこのモデルを応用し、既存のダーク・ファイバーを活用して暗号化された帯域幅スライスを提供します。結果として生じるスケール経済が、セキュリティ確保された1ビットあたりのコストを低下させ、コロケーションおよびエンタープライズキャンパスにおけるレイヤー1の浸透を加速します。
ゼロトラスト義務化がレイヤー1統合を加速
政府のフレームワークは現在、侵害を前提とし継続的な検証を要求しており、ハードウェア暗号化をオプションではなくデフォルトとしています。米国のCNSA 2.0およびEUのNIS2は量子耐性鍵を直接指向し、ライン・レートで透過的に暗号化するデバイスへの予算配分を促しています。BroadcomのEmulex セキュア・ファイバー・チャネル・アダプターは、完全なスループットを維持しながらハードウェア・テレメトリーがランサムウェアをブロックする方法を示しています。[2]金融機関は同様の設計を採用し、マイクロ秒単位の遅延が利益を損なう高頻度取引に対応しています。このコンプライアンス主導の支出は、需要を通常の技術更新サイクルから切り離し、認定済み光学機器のプレミアム価格を維持します。
MACsecのボトルネックがレイヤー1アップグレードを促進
100Gbpsを超える速度では、MACsecはレイテンシーとフレーム拡張を引き起こし、スイッチバッファーに負荷をかけます。輻輳に直面する事業者は、イーサネットパイプラインの外部で動作するコヒーレント光学技術に暗号化をオフロードするようになっています。この設計により転送ASICの容量が解放され、800Gトランクリンクをサポートし、暗号化がL2管理と絡み合わなくなることで計装が簡素化されます。DSPシリコンに暗号化をバンドルするベンダーは部品表上の優位性を獲得し、汎用グレイ光学機器に対するマージンを守ります。この移行により、多層セキュリティが単一のフォトニック・ステージに圧縮され、パケット再構成なしに観測可能性が向上します。
ポスト量子クリプト・アジャイル・トランスポートの実証実験
NISTによるML-KEMおよびML-DSA標準の承認により、アルゴリズム選択の不確実性が解消され、トランスポートベンダーはそれらをファームウェアに組み込むことができます。[3]ETSIのTS 104 015ハイブリッド鍵プロトコルは、移行中に古典的な曲線へのシームレスなフォールバックを可能にします。[4]中東およびアジア太平洋地域の政府ネットワークは、トラフィックを停止させることなく鍵をローテーションするデュアルスタック運用を実証し、クリプト・アジャイル光学機器のビジネスケースの実現可能性を証明しています。早期採用者は、アルゴリズムが進化してもハードウェアの交換が不要なため、監査がよりスムーズになり資産ライフサイクルが長くなると報告しています。これらの実証実験は、一般企業にとって認知リスクを低下させるリファレンス・アーキテクチャを構築します。
抑制要因の影響分析*
| 抑制要因 | (概算)年平均成長率予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| コヒーレント400G以上の光学機器の高い設備投資 | -1.9% | コスト意識の高い市場で顕著なグローバル市場 | 中期(2〜4年) |
| 規制認証の断片化 | -1.3% | 管轄権に依存した世界規模 | 短期(2年以内) |
| ライン・レートでのエントロピー源の不足 | -0.8% | 世界中の高セキュリティセグメント | 長期(4年以上) |
| DSPにおけるサプライチェーンのボトルネック | -1.1% | アジア製造拠点に集中するグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コヒーレント400G以上の光学機器の高い設備投資
コヒーレント・トランシーバーは、インジウムリン酸塩PICと高度なDSPを必要とするため、直接検波モジュールよりも依然としてプレミアム価格を維持しています。Coherent Corp.の6インチInPウエハーへの移行はダイコストの60%削減を目指していますが、商業生産量の達成まで18ヶ月を要します。ガリウムおよびゲルマニウムに対する材料輸出規制がさらに投入コストを押し上げ、垂直統合を欠くサプライヤーのマージンを圧迫しています。小規模なキャリアはアップグレードを延期するか、完全購入ではなく帯域幅・オン・デマンド・サービスを採用する可能性があり、長期的な経済性が改善するにもかかわらず、近期のユニット出荷量を抑制します。
規制認証要件の断片化
光学暗号化ベンダーは、米国のFIPS 140-3レベル3、欧州のコモン・クライテリアNDcPP、アジア太平洋地域の各国スキームに対応する必要があります。必須の多要素認証およびゼロ化機能を満たすためのハードウェア再設計により、認証が最大18ヶ月延長されます。グローバルな顧客基盤を持つ企業は並行したSKUを維持しなければならず、研究開発費が増加しサプライチェーン予測が複雑になります。統一化の取り組みは遅れており、小規模参入者の参入障壁が高く、多地域展開が遅延しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
暗号化レイヤー別:
ハードウェアの優位性がレイヤー1のリーダーシップを牽引レイヤー1は2025年に市場シェアの45.60%を占め、全レイヤーの中で最も高い年平均成長率11.55%で成長しています。PacketLightのDWDMポートフォリオは、量子鍵配送がFIPS 140-3の範囲内でコヒーレントチャネルに直接統合される方法を示しています。レイヤー1プラットフォームの光学暗号化市場規模は、ハイパースケーラーが800Gラインカードを採用するにつれて着実に拡大すると予測されています。ハードウェアに根ざした鍵ストア、改ざん検知、および確定的レイテンシーは依然として決定的な優位性を保っています。企業はレガシーの10〜25Gリンクにレイヤー2 MACsecアプライアンスを維持していますが、それらの導入はパフォーマンスの上限の中で頭打ちになっています。レイヤー3 IPsecは、アプリケーション認識が生速度を上回るニッチなWANシナリオで存続していますが、マイクロ秒単位の確定性を必要とするAIトレーニングクラスターでの採用を妨げる追加レイテンシーが引き続き課題です。
メトロおよびロングホールの構築において、CienaのWaveLogic暗号化は外部シェルフなしに波長ごとの保護を実現し、ラックスペースを30%削減します。事業者は、DSPファームウェアが暗号化パラメーターを自動的にネゴシエートするため、プロビジョニングが簡素化され運用アジリティが向上すると報告しています。光学暗号化市場は引き続き、より高いOSIレイヤーからフォトニック・プレーンへ予算をシフトさせており、ソフトウェア専業サプライヤーの価値を圧縮しながらハードウェアベンダーの価格支配力を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に取得可能
データレート別:
40〜100 Gbpsがリードし、100 Gbps超が加速40〜100 Gbpsセグメントは、100Gコヒーレントプラガブルが量産段階に達した2025年の光学暗号化市場規模の37.35%を占めました。既存の通信ネットワークはメトロ集約およびエッジクラウドのオンランプにこれらのレートを使用しています。Coherent Corp.の産業用温度対応100G ZR QSFP28-DCOは過酷な環境への到達範囲を拡大し、HVACコストなしにセルタワーハブでの暗号化を可能にしています。それにもかかわらず、100 Gbps超のレーンはハイパースケーラーがGPUクラスター相互接続向けに400Gおよび800Gへ移行するにつれて17.4%のCAGRを記録しています。MarvellのCOLORZ 800は800G DCIリンクの設備投資コストを最大75%削減し、かつて普及を妨げていた価格差を縮小しています。
10 Gbps未満のリンクは、トラフィックバーストが依然として小規模なブラウンフィールド制御ネットワークおよび産業用IoTで存続しています。10〜40 Gbpsの階層はキャンパスバックボーンおよび25G PONに対応していますが、AIワークロードがトラフィックプロファイルを再形成するにつれて増分収益は上位へ移行しています。これに伴い、サプライヤーは3nmのDSPノードを搭載した1.6Tのロードマップに向けて研究開発を再配分し、高速化へのモメンタムをさらに傾けています。
コンポーネント別:
ハードウェアアプライアンスがリードしつつコヒーレントモジュールが加速専用アプライアンスは、公共部門の購入者が統合HSMを備えた耐改ざんシャーシを好むため、2025年に市場シェアの41.10%を獲得しました。しかし、シリコンフォトニクスのコスト曲線に乗ったコヒーレント・プラガブルが年平均成長率15.85%で加速するにつれて、光学暗号化市場シェアは徐々に侵食される可能性があります。CienaのWaveLogic NanoおよびMarvellの3nm PAM4チップは、外部ブレードなしで光学モジュール内に直接セキュリティを組み込み、ライン・レート暗号化を実現します。ソフトウェア・オーケストレーションは、フリートサイズの増加に伴い重要性を増しており、ベンダーは現在、数分で新しいポスト量子認証情報を生成する量子対応鍵サーバーを出荷しています。
コンポーネントの小型化により電力が最大20%削減されます。これはエネルギー省が2028年までに米国のデータセンターの電力需要が3倍になると見込む中で重要な指標です。DSPの知的財産を所有するベンダーは、新しいアルゴリズムへの移行がより迅速で、参入障壁を強化しながらサプライチェーンのリスクを削減できます。
導入モード別:
オンプレミスの優位性とクラウドの加速キャリア所有のオンプレミスシステムは2025年に56.20%のシェアを保有し、物理的な制御と規制上の説明責任に対する通信事業者のニーズを反映しています。しかし、ハイパースケーラーがマネージド・ダーク・ファイバーをリースし、顧客管理鍵を保持するにつれて、クラウドおよびネットワーク・アズ・ア・サービスモデルは年平均成長率16.5%で成長しています。Cienaのマネージド光ファイバーネットワーク・プラットフォームにより、プロバイダーはフォトニックAPIを公開しながら顧客が暗号化とテレメトリーを管理できます。ハイブリッド展開は、オンサイト・ゲートウェイとクラウドホスト型鍵マネージャーを組み合わせてレイテンシーとコンプライアンスのバランスを取るユーティリティおよびロジスティクス企業の間で支持を得ています。
現地データ法が外国クラウドの使用を制限する場所では、エッジ・アプライアンスが引き続き重要です。欧州およびアジア南部のソブリン・クラウドは地域の鍵エスクローに依存し、トラフィックが暗号化されることなく管轄区域外に出ないことを保証します。このアーキテクチャの多様性により、OEM、インテグレーター、および新興のアズ・ア・サービス・ブローカー全体で収益が維持されます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に取得可能
エンドユーザー業種別:
データセンターの優位性がAI需要を牽引データセンターおよびクラウド関係者は2025年の売上の51.20%を創出し、毎秒ペタバイト単位でGPU間を移動するAIトレーニングクラスターを反映して年平均成長率14.9%で上昇します。MarvellのPCIe Gen 6オーバー光学機器のデモは、再学習ペナルティなしに64GT/sでホスト対GPUの暗号化を示しており、エクサスケールモデルの収束に必要な条件です。BFSI機関は量子安全光学機器を試験導入して高価値の外国為替取引を保護し、政府機関は機密通信にFIPS 140-3レベル3を義務付けています。エネルギー分野では、日立エナジーがオマーンで量子セキュリティ確保されたグリッドを実証し、ユーティリティがSCADAフローをライン・レートで保護する方法を示しています。
遠隔診断がMRI画像をクラウドで処理する際に生データを公開することなく準同型暗号化を活用するにつれて、ヘルスケアの採用が拡大しています。小売および電子商取引は決済レイテンシーに注力し、承認までの時間を150ms以下に保つためにエッジPOPにフォトニック暗号化を統合しています。各業種の異なるレイテンシー、コンプライアンス、および鍵管理のニーズが、サプライヤーのロードマップを多様化し、特定の顧客コホートへの依存を分散させます。
地域分析
北米光学暗号化市場
北米は2025年に40.60%の収益シェアを維持しており、連邦政府のゼロトラスト指令および安全な800 G波を必要とするハイパースケールAIクラスター構築がその基盤となっている。国内チップサプライチェーンへのインセンティブが共パッケージ光学部品の採用を加速させ、DSP バリューチェーンの大部分を国内に固定している。カナダの量子通信フィールドテストおよびメキシコの拡大するコロケーション市場が段階的な需要を追加しているが、米国は依然として主要な購買国かつ研究開発拠点であり続けている。
アジア太平洋光学暗号化市場
アジア太平洋地域は2031年にかけて9.62%のCAGRで最も急成長している地域です。中国は量子セキュアバックボーン構築に数十億ドル規模の国家資金を投入しており、日本の402 Tbpsファイバーマイルストーンはフォトニクス研究における地域の深みを証明しています。インドのデータセンター容量は2025年から2028年の間に2倍以上に増加し、AES-256を内蔵した100G-ZRプラガブルの調達を促進しています。韓国は暗号化された25G PONを使用して農村部への5Gトランスポートを拡大しており、ASEAN諸国は地域の製造能力を活用してフォトニクスアセンブリの現地化を進めています。
欧州および中東光学暗号化市場
欧州のシェアは世界水準の研究機関を有するにもかかわらず、断片化した認証制度によるペナルティを受けて縮小している。フィンランドのTelia-VTT量子セキュアネットワークなどの国家パイロットプロジェクトは技術を検証しているが、大陸全体での合意には至っていない。EuroQCIプログラムは調達の調和を目指しているが、展開はアジアおよび北米の同業他社に遅れをとっている。中東の成長は小規模な基盤の上でも欧州を上回っており、GITEX 2024におけるUAEの衛星への光ファイバー量子鍵配送デモによって後押しされている。サウジアラビアのビジョン2030は、ソブリンクラウド暗号化を重要インフラとして位置づけており、アラビア語ローカライゼーションよびローカル鍵管理オプションを持つベンダーに新たな成長余地を生み出している。
規制環境
光暗号化の導入は、自主的なベストプラクティスというよりも、正式なポスト量子暗号および通信セキュリティ要件によってますます形作られている。NISTは2024年8月、最初の3つのポスト量子暗号標準であるFIPS 203、FIPS 204、FIPS 205を最終化し、政府、防衛、規制対象インフラで使用される暗号アジリティを備えた光プラットフォームおよび鍵管理設計の具体的な参照点を確立した。
米国では、輸送機器で使用されるハードウェアベースの暗号化に対して、FIPS 140-3に基づく暗号モジュール検証が調達における中心的な関門であり続けている一方、連邦政府の移行ガバナンスはホワイトハウス覚書M-26-15(2026年6月)により強化された。これは各機関にOMBおよびONCDへのポスト量子移行計画の提出を指示するものである。欧州では、ETSIの刊行物であるTS 103 924(光ネットワークおよびデバイスのセキュリティ要件カタログ)およびTS 103 996(光ネットワークおよびデバイスセキュリティ用のEUCC保護プロファイル)が光セキュリティ認証の期待事項に構造を与えている。一方、英国が更新した「通信セキュリティ実施規範2026」(バージョン1.1)は、通信(セキュリティ)法2021に基づくセキュリティ義務を強化し、公共通信事業者およびその暗号化サプライチェーンに対するコンプライアンス精査を高めている。
バリューチェーン分析
バリューチェーンは、DSP、リン化インジウムおよびシリコンフォトニクスPIC、コヒーレント光サブアセンブリ、耐タンパー性と鍵保管を支えるハードウェアセキュリティ構成要素などのフォトニクスおよびコンピュートシリコン入力から始まる。OEMおよびモジュールベンダーは、これらをレイヤー1光伝送プラットフォーム、コヒーレントおよびプラガブルモジュール、暗号化対応ラインカードに統合し、暗号化は通常ワイヤスピードで組み込まれる(例:コヒーレントDSPパイプラインにおけるAES-256-GCM)。認証および適合性作業(米国のFIPS 140-3検証や欧州のETSI準拠セキュリティ要件など)は、追加の下流ステップとなり、並行SKUを強制し、市場投入までの時間を延長する可能性がある。
市場への経路は、通信事業者およびハイパースケーラーの調達、システムインテグレーター、顧客管理鍵付きの暗号化波長やプライベート接続サービスをパッケージ化するマネージド接続プロバイダーを経由する。最近の商業化の兆候としては、AdtranとeuNetworksが2026年5月に、欧州の企業顧客向けにAdtran FSP 3000暗号化光伝送技術を用いた量子安全プライベート接続サービス「Quantum Shield」を開始したことが挙げられ、サービスとオーケストレーションがハードウェアと並んで市場投入スタックに位置していることを示している。市場環境で強調されている上流の制約、特に超低ジッタDSPにおけるサプライチェーンの隘路や400G以上のコヒーレント光の高い資本支出は、光暗号化の可用性と価格設定において、コンポーネント調達とベンダーの垂直統合戦略を戦略的に重要なものとしている。
競合状況
光学暗号化市場は中程度の集中度を示しています。業界の先駆者であるNokia、Cisco、Cienaは、コヒーレント・トランスポート、DSP、セキュリティを統合スタックにバンドルしています。Nokiaが合意した23億米ドルのInfinera買収は、DSPの人材とPIC能力を一つの組織に統合します。CienaのWaveLogic 6ロードマップは暗号化を3nm ASICに移行させ、少なくとも1設計サイクルにわたって競合他社をパフォーマンス面で引き離します。Ciscoはそのルーティングの足がかりを活用して光学セキュリティブレードをクロスセルし、ライフサイクル・サービスでアカウントを固定しています。
挑戦者はシリコンフォトニクスのコスト曲線を活用しています。Marvellは社内光学機器を持たないOEMに汎用800G ZR/ZR+モジュールを提供し、市場へのアクセスを拡大しています。Coherentの6インチInPウエハーへの移行はダイコストを削減し、4倍の生産量を可能にします。これはハイパースケール・ボリュームの充足に不可欠です。BroadcomはEmulex HBA内に量子耐性アルゴリズムのアジリティを組み込み、ファイバーチャネルSANにおけるランサムウェア軽減をターゲットにしています。
フォトニック統合とポスト量子鍵交換に関する特許活動が活発化しています。MetaとGoogleは挿入損失を低減するための気密性PIKパッケージングおよびスラント・グレーティング・カプラーの特許を申請しており、防衛可能なモートを強化しています。量子乱数生成器およびニューロモーフィック光学暗号化を追求するスタートアップは、古典的なDSPスケーリングを超えたニッチな分野を開拓しています。垂直統合、NIST検証済みアルゴリズム、低電力PICを組み合わせたサプライヤーが、AI主導の次の支出の波を取り込む最良のポジションにあります。
光学暗号化業界リーダー
-
Nokia Corporation
-
Huawei Technologies Co. Ltd
-
Broadcom Inc.
-
Cisco System Inc.
-
Ciena Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
光学暗号化市場
- Nokia Corporation
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd
- Broadcom Inc.
- Juniper Networks Inc.
- Ciena Corporation
- Ribbon Communications
- Infinera Corporation
- ADVA Optical Networking SE
- Arista Networks Inc.
- Acacia Communications
- Thales Group
- Fujitsu Ltd.
- Lumentum Holdings Inc.
- Marvell (Inphi)
- PacketLight Networks
- Microchip Technology Inc.
- LightRiver Technologies
- ID Quantique SA
市場機会と将来展望
主要な空白領域は、専用のダークファイバーを必要とせずに量子安全な伝送を実用化することであり、これはライン速度の光暗号化と、稼働中のDWDMインフラ上で動作する量子安全な鍵配布方式を組み合わせることによって実現される。具体的な市場実証例として、2026年5月にマルタでTerra Quantum AG、Merqury Cybersecurity、Melita Businessが、既存の稼働中DWDMファイバーに統合されたQKDハードウェアプラットフォームを用いて、2つの商用データセンターを接続する本番稼働レベルのポスト量子安全光ネットワークリンクを展開した事例がある。この種の展開は、メトロDCI、コロケーション相互接続、および測定可能な量子安全体制を求める顧客向けの規制対象企業バックボーン向けのパッケージ製品を支えつつ、フォトニックレイヤーの性能を維持する。
もう一つの機会領域は、コンプライアンス主導のポスト量子移行タイムラインを400G/800G伝送のアップグレードサイクルと結びつけることにある。ホワイトハウス覚書M-26-15(2026年6月)は、米国連邦政府のポスト量子暗号への移行計画要件を正式化しており、NIST標準(2024年8月に最終化されたFIPS 203-205、および2025年3月に将来の草案として選定されたHQC)は、暗号アジリティを備えた実装のためのベンダーロードマップを提供している。光暗号化ハードウェア、鍵管理、認証成果物をこれらの参照点に合わせるベンダーは、政府および重要インフラの購買者に対する監査上の摩擦を軽減できる一方、ETSIの光セキュリティ要件および保護プロファイル作業(TS 103 924およびTS 103 996)は、標準化されたセキュリティ管理と文書パッケージを中心とした欧州向け製品化の余地を生み出している。
Recent Industry Developments in 光学暗号化市場
- 2026年5月:AdtranとeuNetworksは、企業顧客向けにAdtran FSP 3000暗号化光伝送技術を用いた量子安全プライベート接続サービス「Quantum Shield」を欧州で開始した。このサービスは、既存の光ファイバーネットワーク上でオーケストレーションおよびセキュリティレイヤーがマネージド機能として提供できることを示している。
- 2026年3月:CienaとQuantum Computing Inc.は、OFC 2026において、量子鍵配布とPQCおよびAES-256-GCMを用いた高速光暗号化を組み合わせた量子セキュア通信アーキテクチャを実演した。このデモは、伝送グレードの光機器上でのハイブリッド鍵配布方式を検証し、ライン速度のスループットを損なわない暗号アジリティのアップグレードに対する事業者の関心を支えるものであった。
- 2025年10月:Nokiaは、企業向けファイバーブロードバンド接続用に量子安全暗号化を組み込んだ50G PONソリューションをLightspan MFプラットフォーム上で発表した。量子安全なポジショニングをアクセスネットワークに拡張することで、光暗号化機能の対象範囲が長距離伝送やメトロ伝送を超えて広がる。
光学暗号化市場 レポートの範囲と調査方法論
市場の定義と対象範囲
光学暗号化市場は、通信事業者および大企業が使用するメトロおよび長距離リンクを含む光ファイバートランスポート上でデータを転送中に暗号化するハードウェア、組み込みモジュール、ソフトウェア、およびサービスとして定義されます。
対象範囲の除外:電気パケットストリームのみで動作、光トランスポートパスに配置または統合されていない暗号化製品は除外します。
セグメンテーション概要
- 暗号化レイヤー別
- レイヤー1
- レイヤー2
- レイヤー3
- データレート別
- 10Gbps未満
- 10〜40Gbps
- 40〜100Gbps
- 100Gbps超
- コンポーネント別
- ハードウェア暗号化アプライアンス
- コヒーレント/プラガブルモジュールおよび光学機器
- 鍵管理/オーケストレーション・ソフトウェア
- マネージド暗号化サービス
- 導入モード別
- オンプレミス(キャリア所有)
- クラウド/ネットワーク・アズ・ア・サービス
- エッジ/遠隔サイト・アプライアンス
- エンドユーザー業種別
- データセンターおよびクラウド
- BFSI
- 政府および防衛
- ヘルスケア
- エネルギーおよびユーティリティ
- 小売および電子商取引
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、需要と供給に関する最初の仮定セットを構築するために使用されました。FCCおよびNTIAのリリース、NISTのセキュリティ出版物、ITU-TおよびIEEEの標準ページ、OECDの通信指標などの公開資料を参照して、ネットワーク構築活動とセキュリティへの期待を理解しました。また、光トランスポートのアップグレードとセキュリティアドオンがどのように位置付けられているかをマッピングするために、通信事業者およびシステムインテグレーターの提出書類、投資家向けプレゼンテーション、プレスリリースも確認しました。
モデルを実用的にするために、企業財務およびインテリジェンスに焦点を当てた有料サブスクリプション、特許データベース、ならびにニュースおよび財務サービスを使用して、製品発売を追跡し、典型的な価格動向を推定しました。これらのインプットにより、リンクタイプおよび購入者グルー別に現実的な採用曲線を絞り込み、その後インタビューを通じて検証しました。上記の例は例示的なものであり、網羅的ではなく、データ収集、相互確認、および明確化のために他の多くの公開および内部参照ポイントが使用されました。
一次インタビューおよびサーベイ
一次調査は、暗号化の選択に影響を与える通信事業者、データセンターネットワークチーム、光学機器チャネルパートナー、およびセキュリティ意思決定者との専門家インタビューおよび構造化サーベイを通じて実施されました。暗号化が実際にどこで有効化されているか(ラインサイド対クライアントサイド、および新規構築対レトロフィット)、および購入者がレイテンシ、コンプライアンスニーズ、アップグレードタイミングなどのトレードオフをどのように考えているかの検証に焦点を当てました。バックボーン拡張および国境を越えたデータ処理における地域差を最終的な仮定に反映できるよう、カバレッジはグローバルに維持されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役 | 地域 |
|---|---|---|
| 上位層:33% | CXO:12% | アジア太平洋:44% |
| 中間層:47% | 部門/ユニットリーダー:41% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:20% | マネージャー:47% | 南北アメリカ:24% |
市場規模測定と予測
規模測定は主にトップダウンアプローチを使用して構築され、光トランスポート支出とインストール済みファイバーリンク活動をアドレス可能なプールに再構成し、その後光レイヤー暗号化のアタッチ率を適用しました。裏付けのために、主要通信事業者グループによるサンプリングされた展開や、ラインカード、プラガブル、ソフトウェアライセンスの典型的な平均販売価格範囲など、選択的なボトムアップ近似を使用して、合計が妥当な範囲に収まることを確認しました。
モデルで使用された主要インプットには、光トランスポートのアップグレードサイクル、データセンター相互接続容量の成長、規制対象または機密トラフィックを運ぶリンクのシェア、リンクタイプ別の典型的な暗号化有効化率、および高速コヒーレントソリューションが一般化するにつれた価格動が含まれます。ローカルデータが薄い場合は、同等の通信事業者のフットプリントとサプライヤーのチャネルチェックを使用して仮定を補完し、インタビューでロジックが検証された後にのみ調整しました。
予測はバックボーン構築計画とセキュリティポリシーの採用に基づくシナリオ分析を使用して作成され、トラフィック成長と設備投資サイクルに対する整合性チェックとして軽量な多変量回帰が使用されました。最終数値は、規模測定対象年の年間平均為替レートを使用して米ドルに換算され、複数国合計におけるタイミングノイズを低減しました。
データ検証と更新サイクル
検証は、光トランスポート機器の出荷に関するコメンタリー、主要キャリアからの公開設備投資ガイダンス、およびデータセンター相互接続拡張のペースなど、独立したシグナルに対してアウトプットを三角測量することで実施されました。地域または年度において、これらのシグナルでは説明できない急増が見られた場合、仮定を再検討し、承認前に関連するインタビューテーマを再確認しました。
各モデパスは多段階の内部チェックを経ており、1人のアナリストがインプットを確認し、別のアナリストが計算を確認し、最終レビューでストーリーが数値と一致しているかを確認します。レポートは年次で更新され、重要なイベントが需要、価格、または供給条件を変化させた場合には中間更新が行われます。納品直前に最新のパスが実施され、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの光学暗号化市場規模と他の公表推計との比較
タイトルが類似していても光学暗号化の市場規模が異なることは通常であり、これは計上される製品とネットワーク内の有効化ポイントが異なる場合があるためです。また、高速コヒーレント光学機器の価格処理方法や、すべてのリンクタイプにわたる急速な採用を想定するか、最もセキュリティに敏感なルートへの普及を限定するかによっても差異が生じます。
この分野における主要な差異要因には、通常、レイヤー2およびレイヤー3の暗号化機能が同じ合計に含まれているかどうか、光トランスポート(OTNおよびラインイド)のみが計上されているかどうか、およびサービスとソフトウェアがハードウェア収益にどのように加算されているかが含まれます。サプライヤーがグローバルに販売する場合、通貨のタイミングも合計を変動させる可能性があり、新しい規制や大規模な侵害後にネットワークアップグレード計画が急速に変化する可能性があるため、更新頻度も重要です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.85 ビリオン 米ドル(2025年) | |
| 産業出版社A | 4.08 ビリオン 米ドル(2025年) | この数値が低く見えるのは、通常、収益を光トランスポート暗号化ハードウェアに限定しており、展開にバンドルされている鍵管理ソフトウェアおよびマネージドサービス収益を完全に計上していない可能性があるためです。 |
| グローバルコンサルタントB | 6.16 ビリオン 米ドル(2025年) | この数値が高く見えるのは、レイヤー2およびレイヤー3の暗号化機能収益がネットワークアップグレード全体に広く加算され、高速ポートでの平均販売価格がより長期間維持されると想定されている場合です。 |
この差異は主に、合計が光パス暗号化のみを含むか、隣接するパケットレイヤーセキュリティ機能も加算するかどうか、およびアップグレードが有料の暗号化有効化に転換されるスピードの想定によるものです。光トランスポート機器または統合コヒーレントモジュール上で機能が提供される場合にのみレイヤー1、2、3を計上し、通信事業者およびチャネルの定期的なチェックを通じてアタッチ率の仮定を更新することで、規模測定は光レイヤーの需要プールに結び付けられており、これはMordor Intelligenceが適用するアプローチです。
レポートで回答される主要な質問
光学暗号化市場の強い成長を牽引しているのは何ですか?
量子安全セキュリティへの需要、AI主導の帯域幅急増、ならびにハードウェアベースのレイヤー1ソリューションを好むゼロトラスト義務化が総体的に市場を2031年にかけて年平均成長率8.62%へと押し上げています。
現在売上でリードしているセグメントはどれですか?
レイヤー1ハードウェアプラットフォームは2025年に市場シェアの45.60%を占め、ライン・レートで暗号化を行いソフトウェアの脆弱性を排除するため優位を保っています。
アジア太平洋地域が最も急成長している地域である理由は何ですか?
大規模な量子技術への資金投資、6G試験、積極的なデータセンター構築により、アジア太平洋地域は年平均成長率9.62%を達成し、他のすべての地域を上回っています。
コヒーレント・プラガブルモジュールは競合状況をどのように変えていますか?
シリコンフォトニクスのプラガブルはコストと電力を削減し、年平均成長率15.85%を記録して従来のシャーシベースのアプライアンスに挑戦し、サプライヤーの多様性を拡大しています。
ポスト量子標準は採用においてどのような役割を果たしていますか?
NISTの最終FIPS 203〜205標準はアルゴリズムの不確実性を排除し、企が将来の規制監査に準拠した暗号アジャイル光学ハードウェアの予算を組むよう促しています。
高い設備投資は依然として障壁ですか?
はい、400G以上のコヒーレント光学機器は依然として高価ですが、Coherentの6インチInPウェーハなどの取り組みにより、2年以内にダイコストが60%低下すると予想されており、コスト重視の購入者の採用が容易になります。