
Mordor Intelligenceによる光ファイバーケーブル市場分析
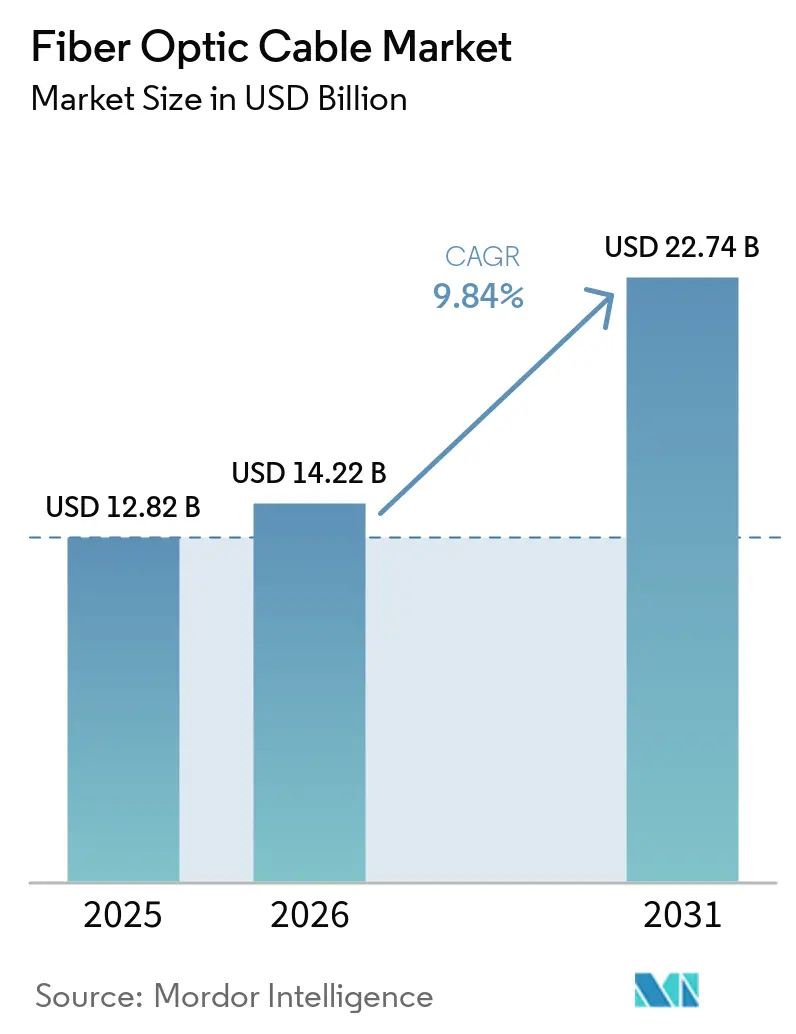
光ファイバーケーブル市場規模は2025年にUSD 128億2,000万と評価され、2026年のUSD 142億2,000万から2031年にはUSD 227億4,000万に達すると推定され、予測期間(2026年〜2031年)中のCAGRは9.84%です。
世界規模でのデータ伝送インフラの着実な拡大を裏付けています。5G向けバックボーンアップグレードの加速、ハイパースケールデータセンターの継続的な建設、および政府主導の農村部ブロードバンドプログラムが、大容量ガラスファイバーリンクへの需要を引き続き強化する一方、プリフォームコストの着実な低下がプロジェクト経済性を改善しています。クラウドプラットフォームへの企業移行、スマートグリッドの自動化、および低遅延エッジワークロードがユースケースをさらに拡大し、ケーブルメーカーは生産拠点の拡大と製品ポートフォリオの多様化を進めています。地政学的レジリエンスのための海底ルートの多様化、広範なFTTxの義務化、および銅に代わる低炭素ファイバーを優先するサステナビリティ目標が追加的な成長層を形成しています。一方、密集した都市部における根強い土木工事コスト、ヘリウム価格の変動、および長期化する許認可サイクルが短期的な勢いを抑制しているものの、長期的な軌道を脱線させるとは予想されていません。
主要レポートのポイント
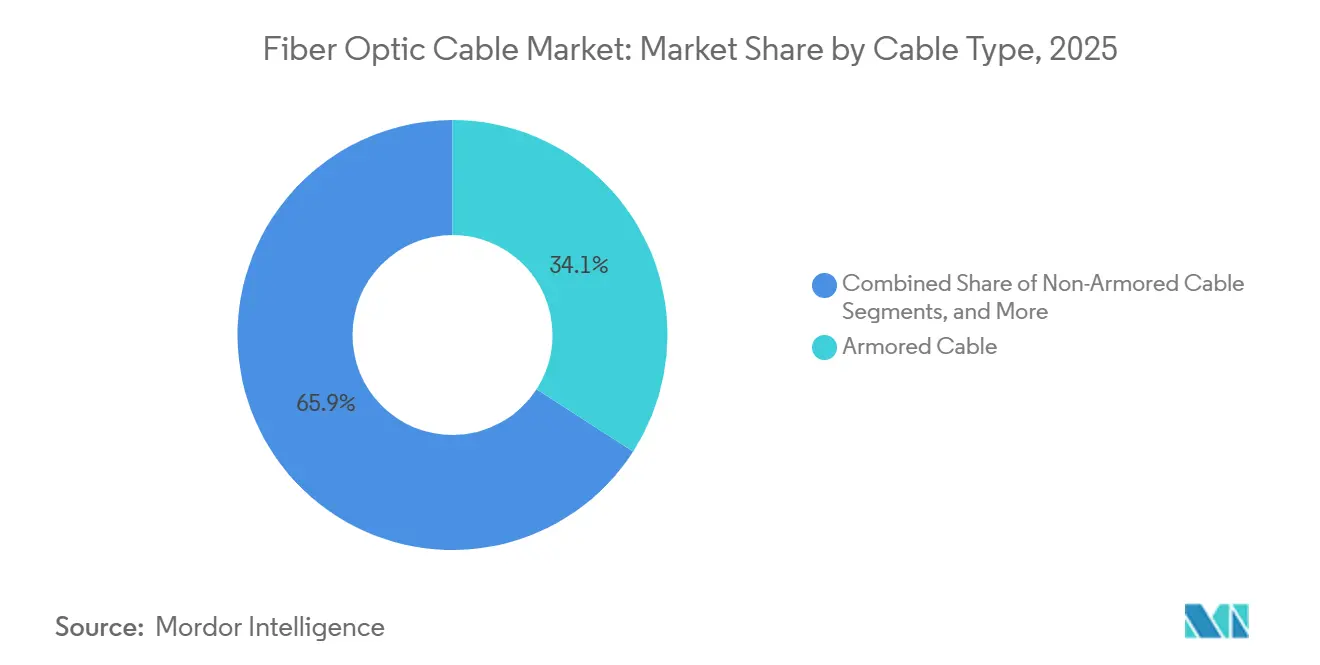
- ケーブルタイプ別では、アーマード製品が2025年に34.11%の収益シェアでトップとなり、リボン設計は2031年までに10.58%のCAGRで拡大すると予測されています。
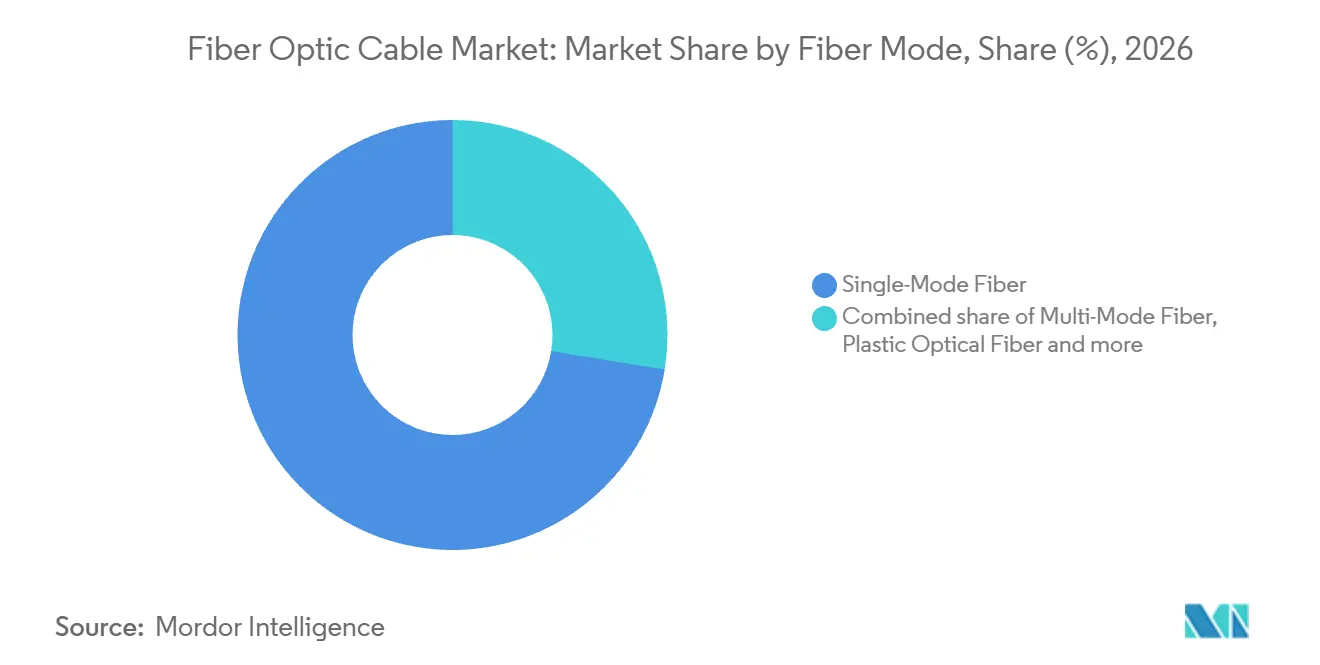
- ファイバーモード別では、シングルモードが2025年の光ファイバーケーブル市場規模の72.38%を占め、マルチコアおよびフューモードの変種は10.21%のCAGRで進展しています。
- 設置タイプ別では、地下・埋設リンクが2025年の世界収益の46.19%を占めましたが、海底ルートは2031年までに最速の10.89%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、通信が2025年収益の60.23%を占め、データセンターが最高の10.57%の予測CAGRを記録し、ハイパースケールオペレーターへの需要の急激なシフトを示しています。
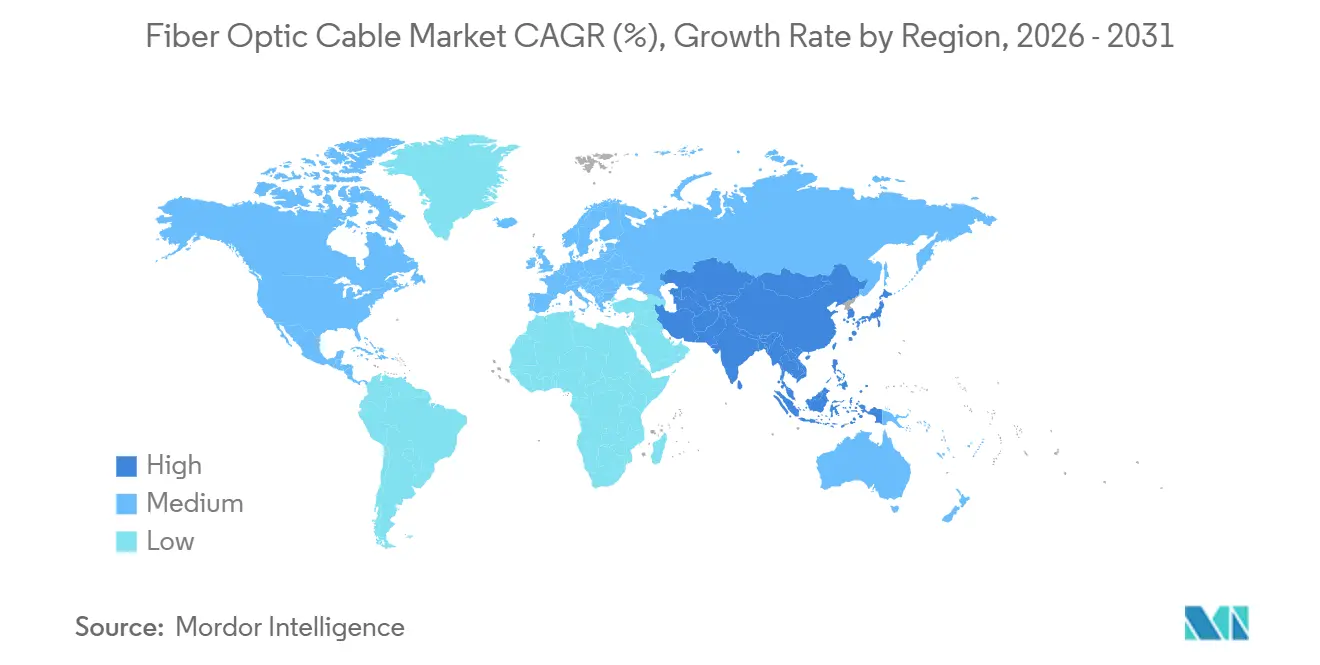
- 地域別では、アジア太平洋が2025年収益の35.84%を占め、中東は2031年までに10.91%のCAGRで最も急成長する地域と予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高速インターネットの普及拡大と グローバルデータトラフィックの急増 | +2.3% | グローバル、 特にアジア太平洋および北米 | 中期 (2〜4年) |
| 5Gロールアウトの加速と ファイバーディープFTTxの展開 | +2.1% | アジア 太平洋、北米、欧州 | 短期 (2年以内) |
| ハイパースケールデータセンター インターコネクト需要の拡大 | +1.9% | 北米、 欧州、新興アジア太平洋ハブ | 中期 (2〜4年) |
| 政府支援による農村部ブロードバンドおよび デジタルインクルージョンプログラム | +1.6% | 北米、 欧州、インド、東南アジア | 長期 (4年以上) |
| 地政学的レジリエンスのための 海底ルートの多様化 | +1.2% | アジア 太平洋、中東、アフリカ | 長期 (4年以上) |
| 銅を低炭素ガラスファイバーに 置き換えるサステナビリティの推進 | +0.7% | 欧州、 北米、一部のアジア太平洋市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高速インターネット普及とデータトラフィックの急増
より広範な接続人口の拡大はネットワークへの対応可能な需要を増大させ、トラフィックの増加はそれらのネットワークが対応しなければならない容量を増大させる。国際電気通信連合は、2025年における世界人口の74%、すなわち60億人がインターネットを利用しており、2024年の71%・58億人から増加したと推計した。同機関の推計によれば、世界の固定ブロードバンドトラフィックは2024年の6.2 ZBから2025年には7.3 ZBへと増加しており、光ファイバーケーブル市場を支えるデータ転送需要の拡大を浮き彫りにしている。[1] これらの指標は、接続人口の成長とネットワークが担うトラフィックの成長を区別しており、いずれも光ファイバーケーブル市場規模がネットワーク拡張を支えるうえで影響を与える。新規ユーザーのみを基準に計画する通信事業者は、トラフィック主導の容量需要を拡張計画から除外することになる。
5Gロールアウトの加速とファイバーディープFTTx
固定アクセス構築とモバイルネットワーク輸送が光ファイバーケーブル市場のトレンドを形成しており、通信事業者の投資からファイバーインフラ需要への別々の経路を生み出している。2025年末時点で、世界の5G接続数はGSMA Intelligenceによれば27億を超えた。2025年5月26日、U MobileはマレーシアにおけるNGN(次世代)5Gの全国展開向けリースファイバーバックホールの提供者としてTelekom Malaysiaを指名した。Proximusの展開は2025年末時点でベルギーにおいて260万件の光ファイバー・トゥ・ザ・ホーム(FTTH)通過拠点に達し、人口カバレッジ約42%を示した。ベルギーのフットプリントはアクセスネットワークの規模を示し、マレーシアの指名はファイバー輸送がモバイルネットワーク展開の一部であることを示している。リースバックホールを利用することで、モバイル通信事業者の5G展開は、直接のケーブル調達だけでなく、輸送プロバイダーを通じてもファイバー需要を生み出すことができる。
ハイパースケールデータセンターインターコネクト需要
ハイパースケールオペレーターは2025年に180GWの新規データセンター容量を稼働させ、2024年比35%増となり、各キャンパスが冗長性と超低遅延のための専用ファイバールートを必要としています。AWSは2025年にFastnet海底リンクを稼働させ、バージニアとダブリン間の遅延を60ミリ秒未満に短縮しました。Microsoftが英国ルートに中空コアファイバーを本番展開したことで、リアルタイムワークロードの遅延が30%削減されました。1シース当たり3,456本のファイバーを持つリボンケーブルは、2024年以前は商業的に入手不可能でしたが、現在では多くの新規建設で標準となり、導管の使用を最大化してコストのかかるダクトアップグレードを回避しています。欧州連合および中東全域のデータレジデンシー規制により、ハイパースケーラーは域内ファイバー回線を調達することを余儀なくされ、地域需要をさらに押し上げています。[2]
政府支援による農村部ブロードバンドプログラム
政府支援による農村部の構築は、デジタルインクルージョンの目標を特定のコミュニティへの物理的な接続に転換することでケーブル需要を生み出す。2026年10月13日、英国政府はGigaclearがProject Gigabitの展開をノースオックスフォードシャーの農村部3,880拠点に対してスケジュールより4か月前倒しで完了したと報告した。[3] インドでは、Digital Bharat Nidhiが2026年9月30日時点でBharatNetプログラムの継続により265,064のグラム・パンチャーヤットに高速光ファイバーブロードバンドが整備されたと報告した。完了した地域構築と大規模なプログラムのフットプリントは、公的介入がポリシー発表を超えてファイバーインフラを支援するさまざまな方法を示している。両プログラムは公的資金によるものであり、吸収するケーブルは小売加入者の獲得ではなく、資金調達済みの納入マイルストーンに従う。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高い土木工事コストと 用地取得の複雑さ | -1.4% | グローバル、 特に北米および欧州の都市部で深刻 | 短期 (2年以内) |
| 原材料価格の変動と ヘリウム供給の制約 | -0.9% | グローバル、 製造集中はアジア太平洋 | 中期 (2〜4年) |
| 海底ルートの環境許認可の 遅延 | -0.6% | 世界中の 沿岸地域 | 中期 (2〜4年) |
| 飽和した都市市場における 通信事業者設備投資の頭打ち | -0.5% | 北米、 西欧、日本、韓国 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い土木工事コストと用地取得の複雑さ
掘削および導管工事は都市部ファイバープロジェクト予算の最大75%を占め、労働力不足によりニューヨーク市の許可サイクルは2025年に平均14ヶ月に延長されました。マイクロトレンチングは40%安価ですが、道路の完全性に関する懸念からいくつかの欧州都市で反対に遭い、事業者はより深くコストのかかる掘削に戻ることを余儀なくされています。架空展開はより安価ですが、米国の電柱取付料金は2025年に12%上昇し、コスト優位性が損なわれています。明確なオープンアクセスルールが欠如している市場では、用地取得訴訟により競合参入者が最大2年間停滞し、収益が遅延して金利コストが膨らむ可能性があります。
原材料価格の変動とヘリウム供給
ルートアクセスはケーブル設置が始まる前にファイバー構築を遅らせる可能性があり、展開コストに加えてタイミング上の制約をもたらす。NTCAが2025年に実施した米国の調査では、回答企業の84.6%が展開コストを広範なファイバー展開への重大な障壁として挙げた。2025年11月18日に提出されたコメントの中で、Crown Castle Fiber LLCはロサンゼルス交通局による地下ファイバー施設の許可取得に平均9か月の待機期間があると報告した。これらの問題は光ファイバーケーブル市場における異なるプロジェクト上の意思決定に影響を与えており、コストは資金調達可能性を決定し、認可は建設着工時期を決定する。たとえ通信事業者が構築資金を準備していても、ルート承認によってファイバーが収益を生み出す時点が先送りされる可能性がある。
光ファイバーケーブル産業において、サプライヤーが既合意のプロジェクト価格の中で代替コストを吸収しなければならない場合、原材料の不足が展開上の制約となる。2026年6月、ETTelecomは原材料の入手困難により完成品の光ファイバーケーブル価格がほぼ倍増し、固定価格のBharatNet第III期契約を抱える国内企業に負担をかけていると報告した。2026年3月、Prysmianはイランによるカタールのラス・ラファン施設への攻撃に起因するヘリウム不足が光ファイバーの納期遅延と供給制約をもたらすリスクがあると警告した。固定販売価格のもとでは、ケーブルコストの上昇は残りの契約業務を賄う余地を縮小させる。供給リスクと固定価格エクスポージャーは、サプライチェーンの異なる段階で生産者と展開請負業者を制約する可能性がある。固定価格のBharatNet第III期契約のもとでは、落札ルートはサプライヤーに収益を確保するが、ほぼ倍増したコストでケーブルを納入するリスクをサプライヤーが負うことになる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:
堅牢性よりも密度が優先アーマードケーブルは2026年の光ファイバーケーブル市場規模において34.03%のシェアを占め、最大のセグメントとなった。アーマード構造は、圧壊や衝撃にさらされる地下ルートのファイバー周囲に保護層を追加する。ネットワーク事業者にとってケーブルの損傷は埋設ルートが提供するために構築された接続を脅かす。仕様の決定は、より多くのファイバーが伝送容量を追加するかどうかではなく、そのリスクが保護を正当化するかどうかに関わる。
リボンケーブルは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 10.98%が予測されている。2026年9月、VerizonとCorningは2027年から2032年の期間に納入される高密度光ファイバーおよび接続ソリューションの供給契約を締結した。Verizonは、Corningのコンターフロー・フレキシブルリボンケーブルを管路内により多くのファイバーを収容してネットワーク容量を増大させる手段として位置づけており、ケーブルアセンブリ市場における特殊ソリューションへの需要を支えている。既存の管路をより有効活用することで、通信事業者は物理的な経路を拡大する代替手段を得られるため、ケーブル密度がネットワーク拡張の意思決定の順序に影響を与える可能性がある。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ファイバーモード別:
シングルモードが主導しマルチコアが注目を集めるシングルモードは2025年のグローバル出荷量の72.38%を維持し、長距離、メトロ、およびファイバートゥザプレミシーズプロジェクトの主力としての地位を確立しました。膨大な既設基盤がレガシートランシーバーとの後方互換性を保護し、大きな光ファイバーケーブル市場シェアを維持しています。しかし、研究段階のマルチコアおよびフューモードストランドは10.21%のCAGRを記録しており、混雑した回廊での波長アップグレードを先送りすることを目的とした事業者試験を反映しています。NTTは2025年に東京〜大阪ルートで4コアガラスを使用した毎秒1ペタビットのフィールドトライアルを達成し、スケーラビリティの道筋を示しました。
マルチモードは短距離キャンパスリンクに引き続き対応していますが、400Gおよび800G光学機器はデータホール内でもシングルモードを優先する傾向が強まり、マルチモードの長期的なフットプリントが縮小しています。プラスチック光ファイバーは、帯域幅が限られているにもかかわらず電磁免疫性が評価され、自動車用ライダーや工場自動化においてニッチな役割を維持しています。全体として、シングルモードは2031年まで主流であり続けますが、空間分割多重化のパイロットは超大容量バックボーンにおけるマルチコア採用への進化の道筋を示しています。

設置タイプ別:
地政学的背景の中で海底ルートが加速地下・埋設設置は2026年の光ファイバーケーブル市場シェア(収益ベース)の46.14%を占め、最大のセグメントとなった。2026年8月までに、Globe Telecomはフィリピンで1,500キロメートルを超える地下ファイバー施設を展開した。Globeは、埋設によりそれらの施設が設置されたエリアでのファイバー切断が大幅に減少したと述べた。Globeの経験は、建設の選択をネットワーク稼働率と結びつけており、埋設を検討する通信事業者は初期構築コストとともに障害コストを比較検討できる。
光ファイバーケーブル市場予測では、海底・水中設置が最も成長の速いセグメントとして特定されており、2027年から2032年にかけてCAGR 11.3%が見込まれている。2026年6月25日、SUBCOはシドニー、メルボルン、アデレード、パースを結ぶ5,000キロメートルのSMAPケーブルがサービス開始準備完了となったと報告した。このシステムは16ファイバーペアを有し、400 Tbpsを超える容量を持つ。これらの特性は、単一の開通ルートが相当な地理的リーチと高いデータ転送容量を兼ね備えることができることを示している。ケーブルサプライヤーにとって、1つのシステム決定が長距離ルート全体にわたる相当な数量機会を定義しうる。
エンドユーザー産業別:
ハイパースケーラーが通信事業者を上回る通信は2026年の市場収益の60.14%を占め、最大のエンドユーザーセグメントとなった。Deutsche Telekomは2025年に自社の構築とパートナーシップを通じてドイツで250万世帯・企業に光ファイバー回線を追加提供した。米国では、Fiber Broadband AssociationとCartesianが2025年9月時点で8,460万世帯がファイバーの通過エリアにあり、全世帯の60%超を占めると報告した。これらのフットプリントは、通信ケーブル需要を広範なアクセスネットワーク開発の中に位置づけており、通信事業者が自ら構築するルートとパートナーシップによる拡張の両方にまたがっている。ケーブルサプラヤーは、通過拠点のすべてが有料加入者に転換する前にアクセス構築に対応できる。
データセンターとクラウドプロバイダーは最も成長の速いエンドユーザーセグメントであり、2027年から2032年にかけてCAGR 11.2%の予測をもって光ファイバーケーブル市場の成長を支えている。2026年1月、MetaはCorningと米国のデータセンター向け光ファイバーケーブルについて最大60億米ドル相当の複数年契約を締結した。2026年6月、AmazonはCorningと米国のデータセンターインフラ向け光ファイバー、ケーブルおよび接続ソリューションについて複数年契約を締結した。両バイヤーはCorningを選択しており、光ファイバーケーブル産業における別々のデータセンター調達プログラムの背後に共通のサプライヤーを置いている。2社のハイパースケールバイヤーの複数年ケーブル供給を1社のメーカーに集中させることで、各バイヤーのデータセンター構築スケジュールは契約期間中のCorningの生産能力に結びつけられる。
地域分析
アジア太平洋地域ファイバーオプティックケーブル市場
アジア太平洋地域は、2025年の収益の35.84%を占め、最大の地域であり続けた。中国のファイバー・トゥ・ザ・ルーム義務化、インドのBharatNet拡張、および日本の建物内アップグレードが大規模な需要を持続させた。中国移動通信による120万箇所のファイバー接続5Gサイトの展開は、同地域の通信事業者が享受する規模の優位性を示している。BharatNetの農村接続はキオスクの平均ダウンタイムを削減し、プロジェクトの投資対効果を強化するとともに、追加的な州予算配分を促進している。
中東・アフリカ地域ファイバーオプティックケーブル市場
中東は2031年までのCAGR 10.91%で最も成長が速い地域として位置づけられています。サウジアラビアのNEOMおよびビジョン2030プログラム全体、UAEのファイバー・トゥ・ザ・ユニット義務化、エジプトの新興データセンタークラスターが2025年に45万件の新規光ファイバー接続拠点を創出しました。光ファイバー製品におけるケーブルアセンブリ市場規模は、MetaとCorningの数十億ドル規模の契約から恩恵を受けており、この契約は生産能力を事前に確保し、長期需要への信頼を示しています。CommScopeのリヤド組立工場に関する合弁事業は、この需要急増に対応するためのサプライチェンの現地化を体現しています。
南北アメリカおよびヨーロッパのファイバーオプティックケーブル市場
北米とヨーロッパは中一桁台の成長を示している。高密度都市部における飽和状態は、米国農務省のReConnectグラントおよび東ヨーロッパのギガビットインフラ法プロジェクトによって均衡が保たれている。米国の農村部への展開は2025年に1拠点あたり平均8,500米ドルとなり、競合する無線または衛星オプションよりもライフサイクルコストが低い。南米はブラジルとアルゼンチンに集中しており、都市部でのファイバー・トゥ・ザ・ビルディングへのアップグレードが同軸ネットワークを置き換えている。Vivoだけで2025年800万回線のFTTHを追加した。
規制環境
政策と標準は、建物内対応義務、ネットワーク移行規則、公的資金に関連する適格性要件を通じて、光ファイバー構築の経済性を引き続き形作っている。欧州連合では、更新された建設・改修要件により、光ファイバー対応の建物内インフラが新築物件の基準として前進しており、これに加えて欧州電子通信法典の下でのオープンアクセス原則が、中小ISPの障壁を下げ、競争的な展開を支援している。
米国では、FCCが2026年4月に、レガシーネットワークからIPベースのインフラへの移行に伴う規制上の障壁とコストを削減することを目的とした措置を採択し、これに加えて大規模注文における電柱添付のタイムラインなど展開上の摩擦に対応する手続き規則も採用した。公的補助規則も技術選択に影響を与えている。NTIAのBEAD政策は2024年から2025年にかけて更新され、各州がサブグラントの技術をどのように選定するかが浮き彫りになり、その後の再編は技術中立的なアプローチへと移行し、最もコストのかかる農村地域における光ファイバーの競争環境を変化させた。成熟市場以外では、国家標準の策定が展開の一貫性を強化しており、ケニアICT庁は幹線、メトロ、ラストマイル構築のための公共・民間プロジェクト向けにICTA.2.2.004:2025光ファイバー標準(第2版)を運用化している。
競合ランドスケープ
市場集中度
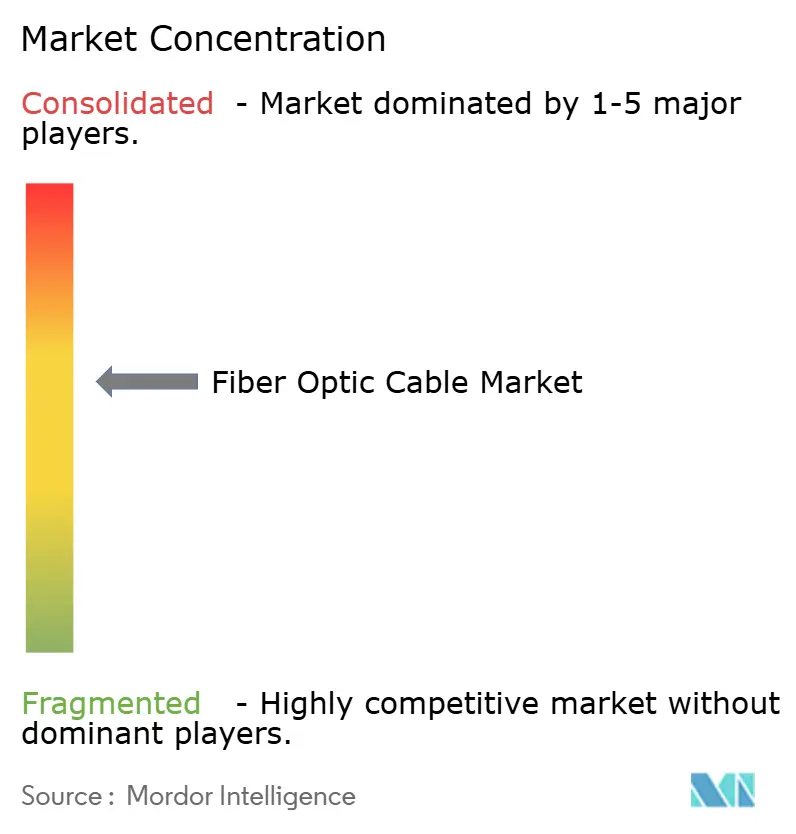
市場は中程度に分散しています。上位5社であるPrysmian、Corning、Sumitomo Electric、Furukawa(現Proterial)、およびYOFCは、2025年収益の合計約45%を占め、地域専門業者に十分なシェアを残しています。中国メーカーは規模と垂直統合されたプリフォーム生産能力を活用して国際競合他社より15〜20%安価に提供しており、西側企業はサービスバンドルと特殊設計による差別化を迫られています。
戦略的な動きは垂直統合とローカライズされた生産能力に焦点を当てています。Prysmianの北米でのプリフォーム買収はヘリウム価格変動からの保護を提供し、CorningのUSD 10億のアリゾナ工場はビルド・アメリカ・バイ・アメリカのプレミアムを獲得しています。Proterial の2025年の合併により世界のプリフォーム生産量の18%が統合され、JPY 500億(USD 3億3,500万)で資金調達されたマルチコア研究が加速しています。
技術パートナーシップも競争を再構成しています。Microsoftの2022年のLumenisity買収は、クラウドインターコネクト向けのプレミアム低遅延オプションとして中空コアファイバーを位置付けています。曲げ耐性ガラスに関する特許ポートフォリオは早期出願者にロイヤルティ収入をもたらし、後発参入者にコスト障壁を課しています。標準化団体への影響力はソフトパワーの手段であり続け、IECおよびIEEEワーキンググループで活動する企業は自社の製造強みに合致した仕様を形成し、持続的な競争優位を確立しています。
光ファイバーケーブル産業リーダー
-
Corning Inc.
-
Sumitomo Electric Industries Ltd
-
Prysmian Group
-
Yangtze Optical Fiber & Cable(YOFC)
-
Furukawa Electric Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
光ファイバーケーブル市場 このレポートでカバーされる企業
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries Ltd.
- Furukawa Electric Co., Ltd.
- Yangtze Optical Fibre and Cable (YOFC)
- CommScope Technologies LLC
- Fujikura Ltd.
- Nexans S.A.
- LS Cable & System Ltd.
- Lightera, LLC
- Sterlite Technologies Ltd.
- Hengtong Optic-Electric Co., Ltd.
- ZTT Group
- Proterial Ltd.
- Finolex Cables Ltd.
- Belden Inc.
- General Cable Corp.
- Hexatronic Group AB
- HMN Tech Co., Ltd.
- Taihan Fiberoptics Co., Ltd.
市場機会と将来展望
AI主導のデータセンター構築は、高密度ケーブルおよび接続システムへの需要を再方向付けするとともに、製造能力を最終市場に近づけている。2026年、CorningとMetaは、光ファイバー、ケーブル、接続に関して最大60億米ドルの複数年供給契約を締結し、これに加えてノースカロライナ州ヒッコリーでの建設活動によりデータセンターインフラ向けの光ケーブル製造能力を拡大している。同じサイクルは上流および隣接分野の能力も引き寄せており、Fujikuraは日本と米国全体で光ファイバーケーブルの生産を拡大する複数年投資プログラムを発表し、HFCLは光ファイバーケーブルおよび光ファイバー容量を増強する2年間の資本支出計画を発表し、より高い光ファイバー数と高速展開に対するAI関連需要に対応した供給対応を支えている。
農村地域のブロードバンドプログラムは第二の機会の道筋であり続けており、特に助成金のタイムラインと調達規則がより速い構築アーキテクチャと準拠した国内供給に報いる場合において顕著である。USDAの資金提供は光ファイバー・トゥ・ザ・ホームプロジェクトを引き続き支援しており、南イリノイ州における700マイルのFTTH構築を支援する2026年の投資を含む。またBEADは各州で運用実行段階に移行し、ラストマイル調達と建設のための体系的なパイプラインを構築している。同時に、BEAD政策の技術中立性への調整は、最も対応が難しい地域において総設置コストと展開速度で競争する光ファイバーベンダーの価値を高め、高密度リボン設計、マイクロダクトおよび架空対応ケーブル構造、労働力および土木作業のリスクを低減するターンキー供給パッケージの余地を支えている。
最近の産業開発事情 光ファイバーケーブル市場
- 2026年3月:古河電気工業は、日本の亀山にある三重工場で13,824心の光ファイバーケーブルの量産を開始した。この動きは、ダクトスペースと融着作業が制約要因となる超高密度キャンパスおよび幹線構築を対象としており、データセンターおよびメトロプロジェクトのより速い規模拡大を支援している。
- 2025年8月:プリズミアン・グループは、ハワイ諸島光ファイバーリンク(HIFL)プロジェクト向けに約740kmの海底ケーブルを供給するサプライヤーとして選定され、プロジェクト完成は2026年後半を予定している。この受注は、地政学的に重要な海底ルートの多様化におけるプリズミアンの地位を強化し、リードタイムの長い海底ケーブル製造スロットの短期的な見通しを高めている。
- 2025年3月:プリズミアン・グループは、オランダのアイントホーフェンにある施設で中空コア光ファイバーおよびケーブルの大量生産を可能にするため、Relativity Networksと提携した。この協業は、遅延に敏感な相互接続向けの製造経路を進展させ、限定的な試験を超えた中空コアソリューションの広範な準備の兆候を示している。
光ファイバーケーブル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバル光ファイバーケーブル市場は、ガラスまたはプラスチック製光ファイバーを通じて光信号を伝送する完成品光ファイバーケーブルアセンブリの販売から生じる年間世界収益を対象とする。販売はケーブル構造、ファイバーモード、設置形態、エンドユーザー産業および世界地域によって分類される。
対象外の範囲:銅ケーブル、アクティブ光モジュールおよびトランシーバー、ケーブルアセンブリ以外のその他の単体光ファイバーコンポーネント、ならびにケーブル設置および土木工事サービスは除外される。
セグメンテーション概要
- ケーブルタイプ別
- アーマードケーブル
- 非アーマードケーブル
- リボンケーブル
- その他のケーブルタイプ
- ファイバーモード別
- シングルモードファイバー
- マルチモードファイバー
- プラスチック光ファイバー
- 設置タイプ別
- 架空/オーバーヘッド
- 地下/埋設
- 海底/水中
- 屋内/ドロップケーブル
- エンドユーザー産業別
- 通信
- データセンターおよびクラウドプロバイダー
- 電力ユーティリティおよびスマートグリッド
- 防衛および航空宇宙
- 産業自動化および制御
- ヘルスケアおよび医療
- 石油・ガスおよびオフショア
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定および検証
デスクリサーチ
公開されている接続性指標は、ブロードバンドアクセス指標をケーブル収益として扱うことなく、ケーブル需要の枠組みを設定するのに役立つ。国際電気通信連合のインターネットトラフィックおよびICT統計、欧州委員会のデジタルディケード接続カバレッジレポート、国家電気通信情報局のBEADアップデートなどのソースは、トラフィック、ファイバーリーチ、および公的支援による展開活動の分析に役立てることができる。
企業の開示資料、投資家向け資料および信頼性の高いビジネス報道は、メーカーの製品ミックス、生産能力、価格圧力および発表済みの供給コミットメントを明確にするのに役立ち、業界団体および政府のデータセットは展開状況のクロスチェックに活用できる。これらの記名ソースは網羅的なものではなく例示であり、収集・検証・明確化にはさらなるソースが活用される。
一次インタビューおよびサーベイ
一次調査は、ケーブルメーカー、販売代理店、設置業者、ネットワーク事業者およびエンドユーザーを対象として設計されており、上級の商業・製品・調達・ネットワーク計画担当者が販売および展開状況を説明できる立場にある。アナリストは構造化された質問を用いて、製品境界、出荷・価格動向、ならびにケーブルタイプ、ファイバーモード、設置形態、エンドユーザー産業および地域にわたる需要のタイミングに関する二次ソースの解釈を確認する。証拠が欠如または不整合な場合、アナリストはそのギャップを記録し、関連する回答者または公的記録から明確化を求め、得られた説明を独立した供給・展開指標と照合して検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:38% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 中小プレイヤー:20% | マネージャー:45% | 南北アメリカ:33% |
市場規模算定と予測
このモデルは、正味販売価格における完成品ケーブル販売からの世界メーカー収益を推計し、次にケーブル構造、ファイバーモード、設置形態、バイヤー産業および地域別に価値を配分する。トップダウン推計はグローバル収益から始まり、固定・モバイルブロードバンドトラフィック、FTTPおよび農村ブロードバンド展開、5Gおよびデータセンターネットワーク投資、海底ルートプロジェクト、ケーブル価格などの指標を使用する。これらの指標は需要の強度、タイミング、ルートタイプおよび実現価値の変化を示す。セグメントシェアは、報告された製品ミックス、展開・調達の証拠、サプライヤーの開示情報および回答者の確認から構築され、シェアは合計と整合される。選択的なボトムアップ検証は、サプライヤーの売上集計または抽出した販売価格に推計ケーブル数量を乗じたものをグローバル結果と比較する。時系列指標と市場の歴史は予測のための回帰またはシナリオ分析を支援し、政策タイミング、供給制約およびプロジェクト遅延は代替シナリオを示す。回答者は変数レベルの前提が調達サイクルと製品ミックスを反映しているかどうかを検証できる。公開データがケーブル数量、価格またはセグメント分割を開示していない場合、アナリストは最も近い関連開示指標を使用し、前提を文書化し、その影響をサプライヤーおよびチャネルの証拠と照合して検証し、直接の市場観察として扱わない。
データ検証と更新サイクル
アナリストは収益推計とそのセグメント配分を、独立した接続性・展開・サプライヤー・貿易シグナルと照合し、承認前に異常な動き、不整合な単位および証拠ストリーム間の重大な差異を調査する。レビューはソースチェック、モデルおよび算術レビュー、上級アナリストによるチャレンジを経て進行する。回答者の定義、期間または説明が他の証拠と矛盾する場合、または意思決定に関連するギャップが残る場合に再コンタクトが実施される。モデルは年次で更新され、重大な供給・政策・投資イベントが見通しを変える場合はサイクル間でも更新され、納品前に新たなソースおよび計算レビューが実施される。
Mordor Intelligenceの光ファイバーケーブル市場規模と他の公表推計との比較
公表推計は、計上する取引・製品および需要モデル化に使用するインプットが異なる場合がある。グローバル光ファイバーケーブル市場は、ガラスまたはプラスチック製光ファイバーを通じて光信号を伝送する完成品光ファイバーケーブルアセンブリの販売から生じる年間世界収益を対象とする。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング上の選択が含まれる。トップダウン推計はグローバル収益から始まり、固定・モバイルブロードバンドトラフィック、FTTPおよび農村ブロードバンド展開、5Gおよびデータセンターネットワーク投資、海底ルートプロジェクト、ケーブル価格などの指標を使用する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.62 ビリオン 米ドル(2027年) | |
| 地域コンサルタントA | 13.45 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値である15.62 ビリオン 米ドルを2年後の時点で13.9%下回っている。2025年の測定は本レポートの2027年現在年より前であり、より早い市場水準を反映している。 |
| 業界誌B | 14.6 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値である15.62 ビリオン 米ドルを2年後の時点で6.5%下回っている。2025年の基準年は本レポートの2027年現在年より前であり、より早い市場水準を反映している。 |
Mordor Intelligenceのアナリストは収益推計とそのセグメント配分を、独立した接続性・展開・サプライヤー・貿易シグナルと照合し、承認前に異常な動き、不整合な単位および証拠ストリーム間の重大な差異を調査する。
レポートで回答される主要な質問
光ファイバーケーブル市場の2026年の規模と成長見通しは?
光ファイバーケーブル市場は2026年にUSD 142億2,000万に達し、2031年までにUSD 227億4,000万に達すると予測されており、CAGRは9.84%です。
最も急速に拡大しているケーブルタイプは何ですか?
リボン設計は、ハイパースケールデータセンターオペレーターが高ファイバー数密度と接続作業の削減を優先するため、2031年までに10.58%のCAGRで成長すると予測されています。
海底ケーブルが勢いを増している理由は何ですか?
地政学的なルート多様化、ハイパースケーラーの自社建設戦略、および低い設置コストが、2031年までの海底システムの10.89%のCAGRを牽引しています。
最大のシェアを持つ地域と最も急成長している地域はどこですか?
アジア太平洋が2025年収益の35.84%でトップであり、中東は2031年までに予測10.91%のCAGRで最も急成長する地域です。
新規ファイバー展開が直面する主な制約は何ですか?
高い土木工事コストと用地取得の複雑さ、特に密集した都市回廊において、依然として最大の障壁であり、予測CAGRを推定1.4%削減しています。
サプライヤー競争はどの程度集中していますか?
上位5社のメーカーがグローバル収益の約45%を支配しており、市場は中程度に分散した構造となっています。