
非オピオイド疼痛パッチ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
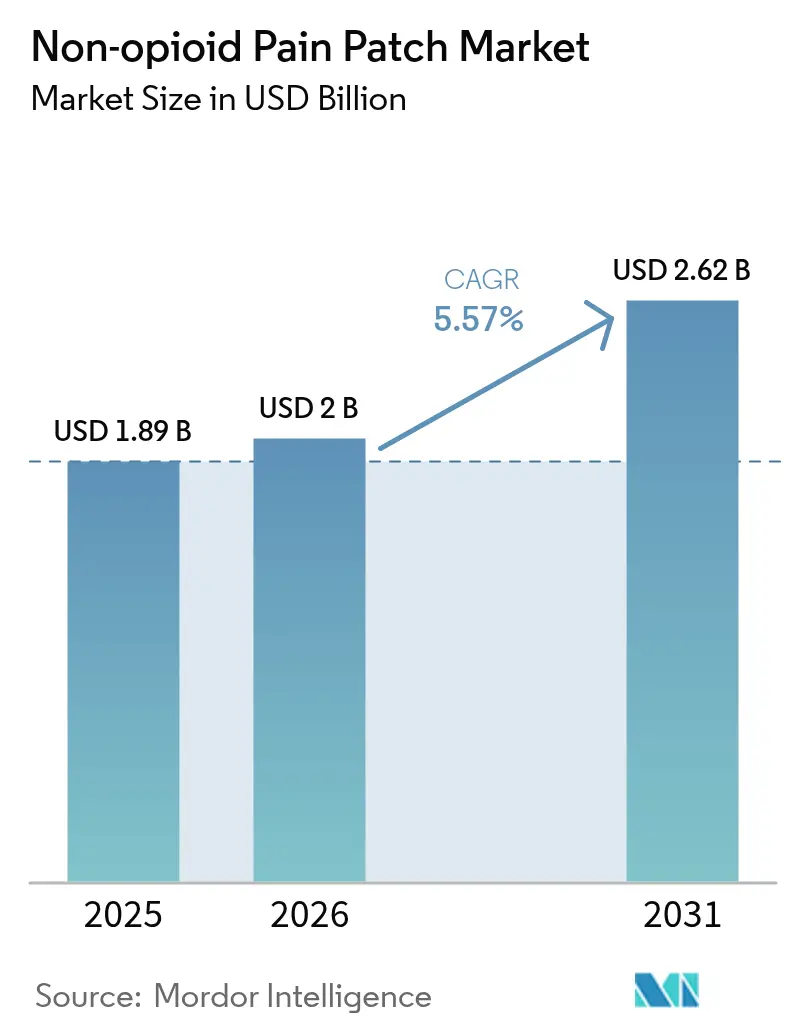
| 市場規模 (2026) | 2 十億米ドル |
| 市場規模 (2031) | 2.62 十億米ドル |
| Growth Rate (2026 - 2031) | 5.57 % |
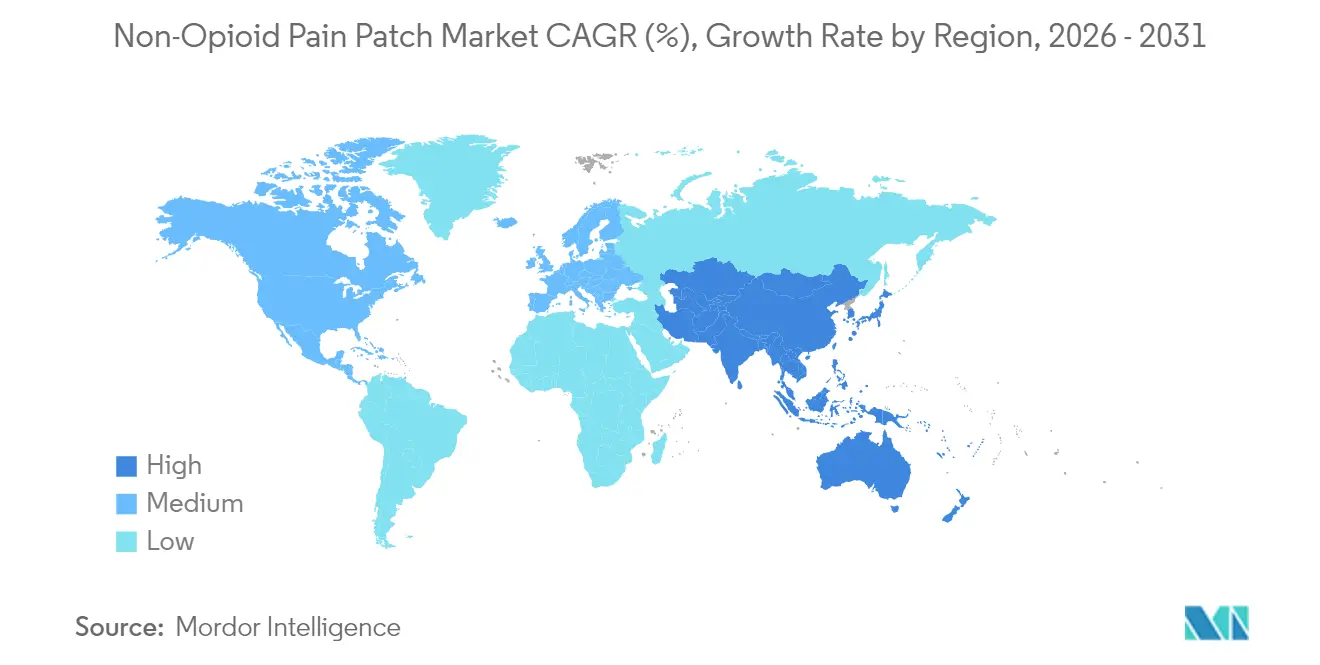
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
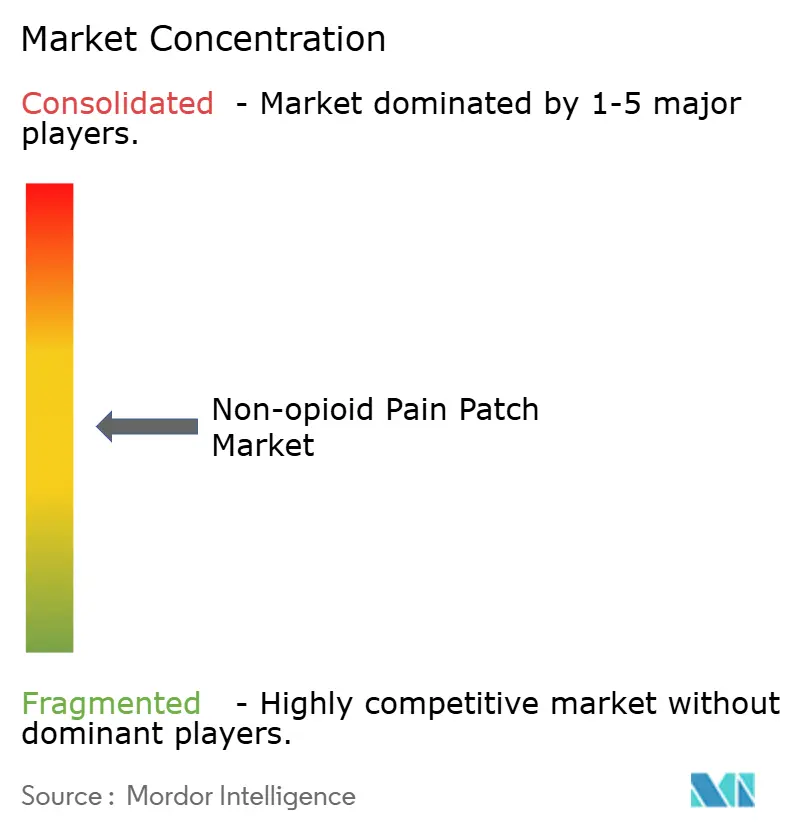
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非オピオイド疼痛パッチ市場分析
非オピオイド疼痛パッチ市場規模は、2025年の18億9,000万USDから2026年には20億USDへと成長し、2026年から2031年にかけてCAGR 5.57%で2031年までに26億2,000万USDに達すると予測されています。成長の背景には、オピオイド処方からの世界的な転換、経皮吸収型デリバリーにおける継続的なイノベーション、および局所鎮痛薬に対する償還範囲の拡大があります。新しいマイクロニードル強化システムは薬物送達効率を高め、大型マトリックス形式は既存ブランドのコスト優位性を維持しています。オンライン薬局が購買経路を再構築し、メーカーが患者との直接的な関係を構築し、価格の透明性を高めることを可能にしています。業界再編が続いており、GrünenthalのQutenzaライセンス契約によりApotexがカナダでの展開を拡大し、[1]出典:Grünenthal GmbH、「ApotexがQutenzaのカナダ権利をライセンス取得」、kommunikasjon.ntb.no Enokon Medicalなどの中小企業は、安全性を重視するユーザーに訴求する天然成分パッチで87%の臨床有効性を達成しています。[2]出典:Enokon Medical、「天然疼痛緩和パッチの台頭」、enokonmedical.com
レポートの主要ポイント
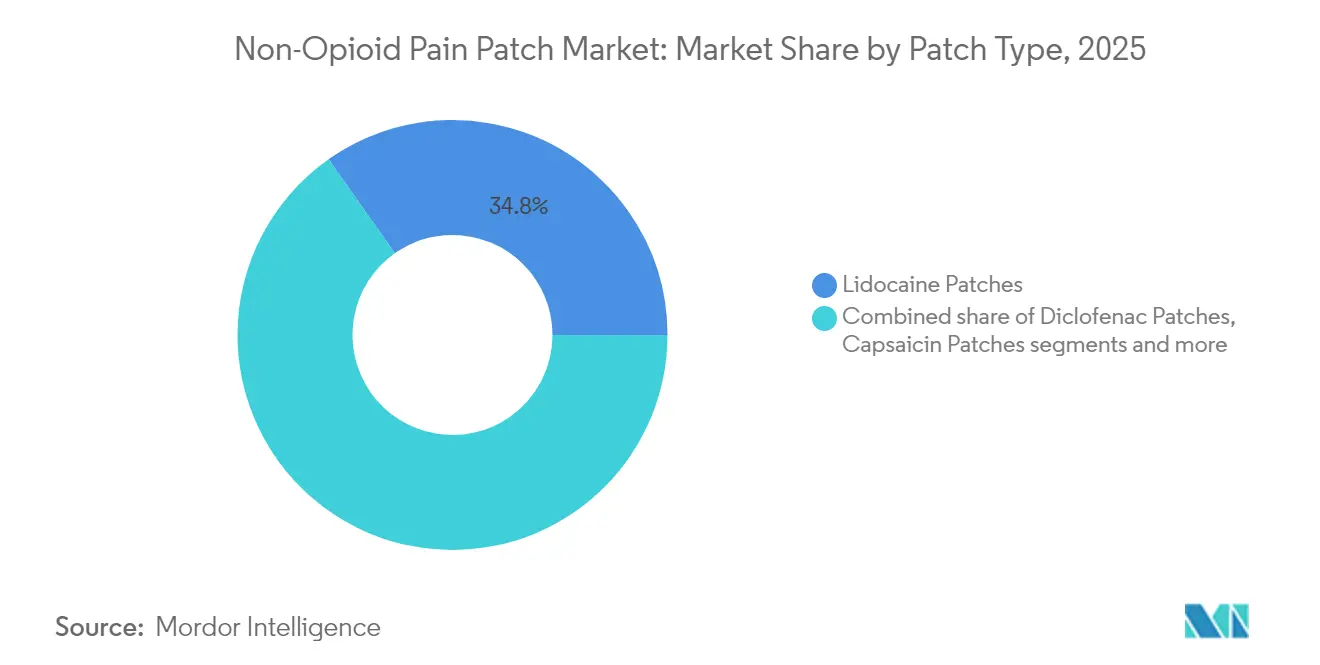
- パッチタイプ別では、リドカインパッチが2025年の非オピオイド疼痛パッチ市場シェアの34.78%を占め、カプサイシンパッチは2031年までCAGR 6.74%で拡大する見込みです。
- 技術別では、マトリックスパッチが2025年に47.92%の収益シェアでトップとなり、マイクロニードル強化パッチは2031年までのCAGRが6.88%と最も高い成長率を記録しています。
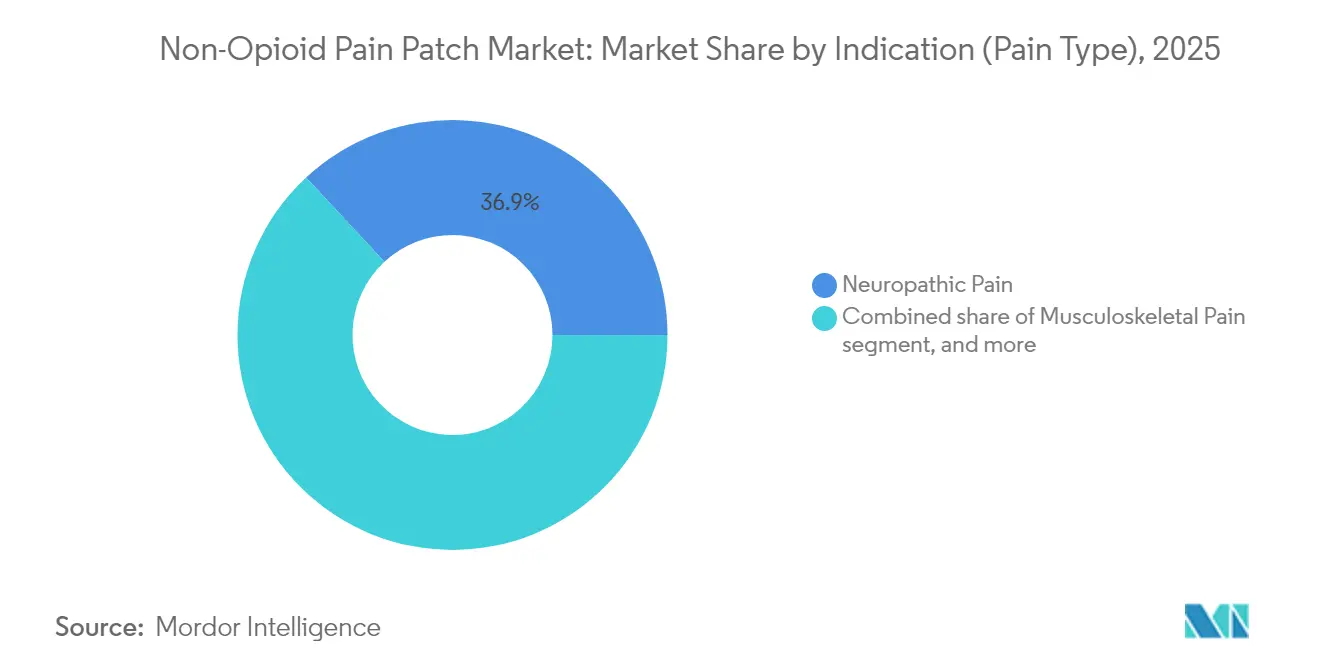
- 適応症別では、神経障害性疼痛が2025年の非オピオイド疼痛パッチ市場規模の36.92%を占め、がん関連疼痛は2031年までCAGR 6.61%で拡大しています。
- 流通チャネル別では、小売薬局が2025年の非オピオイド疼痛パッチ市場規模の44.32%のシェアを占め、オンライン薬局は2031年までCAGR 7.05%で成長すると予測されています。
- 地域別では、北米が2025年の非オピオイド疼痛パッチ市場シェアの39.02%を占め、アジア太平洋地域は2026年から2031年にかけてCAGR 7.55%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
非オピオイド鎮痛パッチ市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 疼痛関連疾患の負担増大 | +1.2% | 世界全体、北米・欧州で特に高い | 長期(4年以上) |
| 経皮吸収型デリバリーにおける技術的進歩 | +1.8% | 北米、欧州、日本 | 中期(2~4年) |
| OTC鎮痛薬に対する消費者の嗜好の高まり | +0.8% | 世界全体、北米・欧州で先行 | 中期(2~4年) |
| 電子商取引および直接消費者向け販売の拡大 | +1.0% | 北米、欧州、都市部のアジア太平洋地域 | 短期(2年以内) |
| 非オピオイド鎮痛薬に向けた規制上の転換 | +1.4% | 北米、欧州への波及 | 中期(2~4年) |
| スポーツ傷害の急増 | +0.6% | 世界全体、北米・欧州で特に高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
疼痛関連疾患の負担増大
15億人以上が慢性疼痛を抱えており、高齢化社会において神経障害性疾患が前面に出てきています。糖尿病だけでも2045年までに7億8,300万人の成人に影響を与えると予測されており、糖尿病性末梢神経障害患者のプールが拡大しています。管理されていない疼痛に伴う生産性損失は、米国だけで年間3,000億USDを超えています。そのため、支払者と臨床医は、患者を活動的に保ち、全身性薬物への依存を低減する局所的かつ低リスクの治療法を好む傾向にあります。
経皮吸収型デリバリーにおける技術的進歩
第4世代パッチは、皮膚の硬い外層を迂回して鎮痛薬を制御された方法で放出するマイクロニードルを統合しています。多孔質コーティングを施したポリマーベースのマイクロニードルアレイは、金属設計の3倍の薬物搭載量を実現し、疼痛緩和の持続時間を延長します。このような進歩は、親水性薬物に対する従来の制限を解消し、投与頻度を低減することで、患者のアドヒアランスを向上させます。
OTC鎮痛薬に対する消費者の嗜好の高まり
オピオイドリスクおよび一般的なNSAID副作用に対する意識の高まりにより、消費者は全身への曝露が最小限の自己ケアソリューションへと向かっています。ブランドOTCパッチは、薬物含有接着剤構造、長い装着時間、肌に優しい成分を強調し、リピート購入を獲得しています。このトレンドは、メントールや天然エキスを含む高度な製剤のプレミアム価格設定も促進しています。
電子商取引および直接消費者向け販売の拡大
オンライン薬局は他のどのチャネルよりも速く成長しており、ユーザーが購入前に価格を比較し、ピアレビューを読むことを可能にしています。サブスクリプションモデルは、詰め替えリマインダーを提供し、疼痛管理教育をバンドルしています。メーカーはデジタルキャンペーンを活用して、マラソンランナーや術後患者などのニッチなグループをターゲットにし、店内プロモーションよりも低コストでブランドの認知度を加速させています。
非オピオイド鎮痛パッチ市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コスト経口薬に対する価格感度 | -0.9% | アジア太平洋地域、アフリカ、ラテンアメリカ | 中期(2~4年) |
| 地域ごとの複雑な規制上のハードル | -0.7% | 世界全体、欧州・日本で特に高い | 短期(2年以内) |
| 代替非オピオイド療法との競合 | -0.6% | 北米、欧州 | 中期(2~4年) |
| 湿度に関連した保存期間の問題 | -0.4% | 東南アジア諸国連合、熱帯地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低コスト経口鎮痛薬に対する価格感度
多くの新興国では、ブランドパッチの価格はジェネリックイブプロフェン錠剤の5~10倍に達します。保険適用が限られているため、患者は最も安価な即効性のある緩和策を選択する傾向があります。インドの製薬メーカーは、2030年までに300以上の製品の特許が切れることを受けてジェネリックパッチを発売することでこのギャップを埋めようとしていますが、近い将来の価格面でのハードルは依然として残っています。
地域ごとの複雑な規制上のハードル
欧州医薬品庁および日本の医薬品医療機器総合機構が要求する皮膚感作試験は、しばしば米国食品医薬品局の要件を超え、開発サイクルと予算を圧迫します。中小企業は並行申請の資金調達に苦労し、グローバル展開が遅れています。マイクロカプセル化および低アレルギー性接着剤は刺激を軽減するのに役立ちますが、依然として地域固有の試験が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
非オピオイド鎮痛パッチ市場セグメント分析
パッチタイプ別:
リドカインがシェアをリード、カプサイシンが加速リドカイン製品は2025年に非オピオイド疼痛パッチ市場規模の最大シェアである34.78%を占め、数十年にわたる臨床使用と広範な第三者支払いに支えられています。優れた安全性と最小限の全身吸収により、帯状疱疹後神経痛の影響を最も受けやすい高齢者集団においてリドカインが人気を博しています。GrünenthalとScilexは、運動やシャワー中でも剥がれない薄型高接着システムを提供することで受容性を拡大しました。
カプサイシンパッチはパッチタイプの中で最も速いCAGR 6.74%で拡大しており、高濃度製剤が糖尿病性神経障害や化学療法誘発性疼痛から数ヶ月にわたる緩和をもたらすためです。2025年の研究では、カプサイシンを標準治療と比較した際に、高齢患者において統計的に有意な疼痛スコアの低下が達成されました。ジクロフェナクとケトプロフェンは筋骨格系損傷管理においてニッチな役割を担い、Enokonの天然成分パッチは化学物質フリー療法を求める人々に向けた小規模ながら目に見えるフロンティアを形成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
マトリックスがリードを維持、マイクロニードルシステムが急増マトリックス構造は2025年に非オピオイド疼痛パッチ市場シェアの47.92%を占めました。メーカーはこの形式を好んでいます。なぜなら、合理的な製造コストで幅広い有効医薬品成分をサポートできるためです。病院は12~24時間にわたって供給される安定した血漿濃度を評価しています。
マイクロニードル強化パッチはCAGR 6.88%と最も高い成長を示しており、ガバペンチンなどの親水性分子の透過性を改善するマイクロチャネルを開く能力を活かしています。2024年のカーボンマスターマイクロニードルプロトタイプは、以前の金属ユニットと比較して送達効率を3倍に向上させました。リザーバーシステムは長期装着の慢性治療において引き続き重要であり、薬物含有接着剤シートは超薄型デザインで美観的な魅力を確保しています。スマートpH応答性マイクロニードルアレイは次の波を代表しており、局所炎症レベルに応じて用量を調整します。
適応症(疼痛タイプ)別:
神経障害性疼痛が機会をリード神経障害性疾患は2025年に非オピオイド疼痛パッチ市場規模の36.92%を占めました。帯状疱疹後神経痛と糖尿病性神経障害は、局所的かつ持続的なデリバリーから恩恵を受けるため、最も一般的な用途として残っています。主要な腫瘍センターの新しいガイドラインでは、化学療法誘発性神経障害に対してカプサイシンパッチを推奨するようになり、対象患者プールが拡大しています。
がん関連疼痛はCAGR 6.61%を示し、最も成長の速い適応症として位置づけられており、がん生存期間の延長とオピオイドを使用せずに神経障害性フレアをコントロールする必要性によって促進されています。筋骨格系疼痛はスポーツ傷害率の高さから相当なシェアを維持し、術後疼痛の処方は病院がオピオイド使用日数を削減するための局所プロトコルを採用するにつれて増加しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
小売がリード、オンラインが破壊的変革小売薬局は2025年に非オピオイド疼痛パッチ市場シェアの44.32%を獲得し、即時アクセスと薬剤師によるカウンセリングを提供しています。チェーン店は、パッチをヒートラップや局所ジェルとバンドルするロイヤルティプログラムを実施し、顧客の購買シェアを深めています。
オンライン薬局はブロードバンドカバレッジの拡大に伴いCAGR 7.05%で成長しています。プラットフォームは詳細なビデオデモ、成分リスト、ユーザーフィードバックを提供し、初めて購入する消費者の信頼を高めています。Pain Relief TechnologiesはKailoパッチをオンライン専売とし、60日間の返金保証と分割払いプランを提供することで参入コストを低減しています。病院薬局は特に新しい神経学的診断に対して処方箋のみの製剤を引き続き提供し、オムニチャネルパイロットは店内受け取りと自宅配送の自動補充を連携させています。
地域分析
北米非オピオイド鎮痛パッチ市場
北米は2025年の収益の39.02%を占めており、オピオイド依存リスクに対する広範な認識と、局所鎮痛薬に対する充実した保険適用が反映されています。2025年のNOPAIN法は非オピオイド術後オプションへの資金提供を行い、カプサイシンおよびリドカインシステムの病院での採用を促進しています。米国FDAによる新規非オピオイド治療薬の承認も、臨床医の信頼を高めています。
アジア太平洋非オピオイド鎮痛パッチ市場
アジア太平洋地域は2031年にかけて地域別で最も高いCAGR 7.55%を記録しています。超高齢社会である日本では帯状疱疹後神経痛の罹患率が高く、償還委員会は長期的な疼痛緩和を目的としたカプサイシン8%パッチの償還を拡大しています。中国およびインドでは成長が価格交渉に左右されており、国内の受託製造業者はグローバル特許失効後にアクセスを拡大できる低価格ジェネリック品の準備を進めています。
EMEA、ラテンアメリカおよびASEAN非オピオイド鎮痛パッチ市場
欧州は慢性疼痛管理の強固な枠組みを背景に堅固なシェアを維持していますが、欧州医薬品庁(EMA)が追加の皮膚感作試験を要求するため成長は緩やかです。ドイツ、英国、フランスは電子処方箋を奨励し、デジタル薬局の普及を促進しています。ラテンアメリカおよび中東では、民間保険会社が主要都市でブランドパッチを償還する場合に中程度の成長が見られます。高湿度のASEAN気候はサプライチェーンに課題をもたらしており、高湿度が製品の賞味期限を短縮するため、アルミ箔ラミネートサシェや乾燥剤ライナーの採用が進んでいます。

規制環境
非オピオイド系鎮痛パッチは通常、医薬品と医療機器の組み合わせ製品として規制されるため、製造業者は医薬品と医療機器の両方の要件にわたって開発、品質、市販後管理を整合させる必要がある。米国では、FDAが主作用モード(PMOA)の枠組み(21 CFR 3.2(m))を用いて主管センターを割り当て、21 CFR Part 4に基づくコンビネーション製品の現行適正製造基準(cGMP)の統合が、構成部品の査察対応や変更管理の在り方を形作る一助となっている。
欧州では、医療機器と併用する医薬品の要件において品質文書化に関する期待事項(EMA/CHMP/QWP/BWP/259165/2019)が重視される。EMAのコンビネーション製品運用グループ(COMBO)は、ライフサイクルおよび規制上の調整課題に対応するための会合を継続しており(2026年2月および2026年6月にセッションが予定されている)、これにより皮膚刺激性や感作性、機器材料の変更に関する地域固有のエビデンス要求が強化され、パッチ開発企業とジェネリック参入企業双方の世界展開の順序付けと継続的なコンプライアンスに影響を与えている。
競合状況
非オピオイド疼痛パッチ市場は中程度の集中度を示しています。市場の主要プレーヤーには、Grünenthal、Scilex、Teva、Hisamitsu、Endoが含まれます。GrünenthalはカナダでApotexとの共同プロモーションを通じてQutenzaカプサイシンブランドの浸透を深め、病院外来ケアにおけるフォーミュラリー配置を拡大しています。Scilexは、運動やシャワー中でも密着するリドカイン1.8%システムであるZTlidoでシェアを獲得しており、遡及的な請求データによると、ユーザーの51.9%が数ヶ月以内にオピオイドを削減または中止したことが示されています。
イノベーターは、高用量ガバペンチンまたはリドカインとメントールの組み合わせをサポートするマイクロニードル設計を追求しています。Kailoなどのデバイスベースの参入者は、有効薬物ではなく生体電気フィールドを採用していますが、同じ消費者予算を巡って競合しています。中規模企業は、疼痛追跡と詰め替えリマインダーのためのデジタルコンパニオンアプリとパッチを組み合わせたハイブリッドモデルを模索しています。
ホワイトスペースは、発汗に耐える高度な接着化学、デジタル疼痛日記に基づくパーソナライズされた用量パック、および複数の疼痛経路を攻撃するためにカプサイシンと低用量NSAIDを組み合わせた併用療法にあります。多国籍企業が完全なインフラを構築せずに高成長のアジア太平洋市場でのプレゼンスを求めるにつれて、クロスライセンスおよび地域流通契約が増加すると予想されます。
非オピオイド疼痛パッチ産業リーダー
Hisamitsu Pharmaceutical Co. Inc.
Teva Pharmaceuticals Industries Ltd.
Veridian Healthcare
Sanofi
Endo International plc
- *免責事項:主要選手の並び順不同
本レポートで取り上げた非オピオイド鎮痛パッチ市場の企業
- Hisamitsu Pharmaceutical
- Endo International
- Scilex Pharmaceuticals (Sorrento Therapeutics)
- Teikoku Pharma USA / Teikoku Seiyaku Co.
- Teva Pharmaceutical Industries
- Averitas Pharma (Grünenthal)
- GlaxoSmithKline
- Sanofi
- Mylan (Viatris)
- IBSA Institut Biochimique
- Sparsha Pharma International Pvt. Ltd.
- Veridian Healthcare
- Amneal Pharmaceuticals

市場機会と将来展望
オピオイド使用抑制を目指す疼痛管理政策と支払者による給付制度は、処方薬・OTC双方の非オピオイド系パッチ製品群に新たな市場余地を生み出しており、特に病院や外来施設で非オピオイド系治療経路が制度化されている場合に顕著である。北米では、NOPAIN法が術後ケアにおける非オピオイド代替療法への直接的な償還上の追い風となっており、確立されたリドカイン系製品と並んで局所鎮痛薬の選択肢がプロトコルレベルでより広く利用されることを後押ししている。
差別化も従来のマトリックス型製剤の枠を超え、より高性能かつ制御可能な送達方式へと移行しつつあり、これがライン拡張やプレミアムポジショニングを後押ししている。2026年の研究動向は、接着性に着目した設計(吸引作動型ナノファイバーパッチのコンセプトなど)や、モニタリング機能を統合した次世代マイクロニードルシステム(スマートフォン接続によるリアルタイム薬物濃度追跡を可能にするKAUSTのウェアラブル型マイクロニードルパッチのコンセプトを含む)など、商業化可能な方向性を示している。製品イノベーションに加え、市場は確立されたパッチカテゴリーにおける追加的なジェネリックおよびオーソライズド・ジェネリックの参入を通じたアクセス主導の道筋も提供しており、臨床実践パターンの変更を必要とすることなく、手頃な価格の実現と小売・オンライン薬局への浸透拡大を促す可能性がある。
非オピオイド鎮痛パッチ市場における最近の業界動向
- 2026年2月:グリューネンタール社は、オーストラリア拠点のClinect社と提携し、カプサイシンパッチ製品Qutenzaをオーストラリアで独占的に商業化する権利を取得した。この提携により、Qutenzaは現地パートナーモデルを活用してアジア太平洋地域におけるもう一つの商業化回廊へと拡大する。これは、独自の事業基盤を構築することなく、より迅速な保険収載および流通チャネルへのアクセスを支援するよう設計されている。
- 2025年4月:Transtimulation Research, Inc.は、疼痛緩和を適応とするクラスII経皮的神経刺激装置「Patch-TEA(モデルTRI-21)」について、米国FDAの510(k)認可(K243613)を取得した。この認可は、局所的な疼痛管理における機器ベースの非薬物系パッチからの競争圧力を強めるものである。また、消費者および臨床医の予算をめぐる競争にもなっている。
- 2024年10月:久光製薬は、慢性腰痛を対象としたジクロフェナクナトリウム経皮吸収型パッチ「HP-3150」の臨床開発を米国で開始した。新規ジクロフェナクパッチ候補の米国開発推進は、リドカインおよびカプサイシンを超えてパイプラインの幅を広げるものである。また、有病率の高い筋骨格系適応症に対する差別化されたパッチ形態への継続的な投資を示すものでもある。


非オピオイド鎮痛パッチ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、無傷の皮膚を通じて非オピオイド系有効成分を送達し、疼痛緩和を目的として処方薬・OTCチャネルを通じて販売される、工場製造の市販経皮鎮痛パッチを市場範囲に含める。
対象範囲からの除外:オピオイドを含有するパッチ、実験的なポリマーフィルム、および院内で調合される局所ドレッシングは対象外とする。
セグメンテーション概要
- パッチタイプ別
- リドカインパッチ
- ジクロフェナクパッチ
- カプサイシンパッチ
- ケトプロフェンパッチ
- その他のパッチタイプ
- 技術別
- マトリックスパッチ
- リザーバーパッチ
- 薬物含有接着剤パッチ
- マイクロニードル強化パッチ
- 適応症(疼痛タイプ)別
- 神経障害性疼痛
- 筋骨格系疼痛
- がん関連疼痛
- その他(頭痛、歯科、術後)
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、医学的および製品的な境界を設定し、局所パッチで一般的に治療される疼痛状態に関する明確な需要背景を構築するために用いられた。有病率、治療経路、政策動向の裏付けとして、米国FDAの医薬品ラベルデータベースおよび安全性情報、CDCのオピオイドおよび疼痛関連統計、WHOの保健指標、OECDの医療支出・利用データセットなどの公開情報源に依拠した。
その背景を市場インプットに変換するため、関連するHSコード(パッチおよび局所製剤カテゴリーが確認できる範囲)のUN Comtrade貿易統計、局所鎮痛薬の有効性および普及パターンに関するPubMed収録の査読済み論文、そして入手可能な範囲での各国の償還・保険収載リファレンスも検討した。企業の年次報告書、投資家向けプレゼンテーション、および信頼できる報道は、製品の存在、発売時期、チャネルの変化を確認するために用いられ、選択的な有料購読サービスは企業財務および特許情報の確認にのみ用いた。これらの例は網羅的なものではなく、データ収集、検証、確認のために他の多数の公開文書も確認された。
一次インタビューおよび調査
一次調査は、臨床医、薬剤師、流通業者、製品・規制専門家を対象とし、実際にどの非オピオイド系パッチが使用されているか、また処方薬とOTCの購買行動がどのように変化しているかを確認することに重点を置いた。これはグローバル市場であるため、南北アメリカ、EMEA、APACにわたってインプットを検証し、現地の償還制度、切り替え行動、入手可能性が大きく異なると判断された場合には仮定を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):17% | APAC:47% |
| 中堅層:46% | 機能/部門リーダー:25% | EMEA:30% |
| 小規模プレーヤー:21% | マネージャー:58% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、疼痛状態の有病率、局所療法に対する医師の選好、および1人当たり年間の一般的なパッチ消費量を結び付けることで、治療対象患者数とパッチ使用量を再構築するトップダウン方式から開始した。これらの合計値は、国別の価格設定ロジック(定価、一般的なパック規格、チャネル構成〔処方薬対OTC〕を用いて実際に市場で支払われている金額を反映)を用いて金額換算された。
その後、開示が存在する範囲で可視化されたブランド売上高を積み上げるなど、選択的なボトムアップ推計を用いて合計値の妥当性を検証し、示唆される数量をパッチ形態の一般的な規範や店頭在庫状況の確認と突き合わせた。このモデルは、神経障害性および筋骨格系疼痛の負担、NSAIDおよびリドカインパッチの普及率、償還カバレッジの動向、OTCへの切り替えパターン、地域別のインフレ調整後平均販売価格(ASP)の推移に対して最も感応度が高い。
予測に際しては、高齢化人口動向、オピオイド管理政策、薬局チャネルの拡大といった指標と需要との間の軽度の回帰的関係に基づくシナリオ分析を用い、最終的な成長経路はインタビューで収集された専門家の見解によって確認された。小規模な国々でボトムアップのエビデンスが乏しい場合は、比較可能な市場からの代理比率を用いてギャップを埋め、その後、示唆される1人当たり使用量を再検証して結果が現実的なものとなるようにした。
データ検証と更新サイクル
数値を確定する前に、療法の採用動向、処方薬とOTC間のチャネルシフト、治療患者1人当たりの示唆されるパッチ使用量が実務上の範囲内にとどまっているかどうかなど、独立したシグナルと照らし合わせて算出結果を比較する。急激な変動が疑問視されるよう、国間および時系列での分散チェックが行われ、承認前に複数回のアナリストによる見直しを経て仮定が検討される。
重大な出来事が価格、規制、製品の入手可能性を変化させた場合は、情報源に再度確認を取り、その変化が一時的なものか構造的なものかを判断した上でモデルを更新する。本レポートは毎年更新され、納品前には最終レビューが実施され、クライアントには最新の公開データおよび現場からのフィードバックを反映した最新の見解が提供される。
Mordor Intelligenceの非オピオイド系鎮痛パッチ市場規模算定と他の公表推計値との比較
非オピオイド系鎮痛パッチの公表市場価値が大きく異なって見えることがあるのは、各発行元が市場の定義範囲を異なる方法で設定し、さらに米ドルへの換算に異なる価格基準と対象期間を用いているためである。ある推計が公表された定価に依拠し、別の推計がチャネル混合価格を用いている場合や、予測年が起点として扱われている場合にも差異が生じる。
オピオイド系鎮痛パッチは、より広範な鎮痛パッチ調査において付加項目としてまとめられることが多く、この項目はMordor Intelligenceの調査範囲外であるため、同様の疼痛状態を扱っていても一部の合計値がより大きく見える理由となっている。その他のケースでは、対象国のカウント方法、OTC数量と処方薬数量の扱い方、そしてオンライン薬局からの最近のチャネル成長や償還カバレッジの変化を更新サイクルが捉えているかどうかによって差が生じている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.89 B (2025) | |
| 総合コンサルティング会社A | USD 0.99 B (2024) | 2024年を基準年とし、より広範な世界の対象国リストを使用しており、その値は異なる価格基準と流通構成から構築されているとみられ、2025年の実行ベースの見方と比較すると合計値が押し下げられる可能性がある。 |
| 業界出版社B | USD 3.70 B (2025) | 関連する鎮痛パッチカテゴリーやより広範な局所パッチの対象範囲を含んでいる可能性が高く、非オピオイド系経皮鎮痛パッチの範囲を超えるより高いブレンド価格やより広い製品バスケットを適用している可能性がある。 |
これらの数値を並べて見ると、その差異は主に、製品バスケットに何が含まれるか、どの年が起点として扱われるか、そして処方薬とOTCチャネル間で価格がどのように正規化されているかに起因している。当社のアプローチは、需要プール、使用率、価格設定の各ステップが明示され、最終的な合計値が公表される前に実際の採用シグナルと照合されるため、追跡可能な状態を維持している。


レポートで回答される主要な質問
今後5年間で非オピオイド疼痛パッチ市場を再形成する可能性が最も高い技術トレンドは何ですか?
マイクロニードル強化パッチは、皮膚にマイクロチャネルを開くことで親水性鎮痛薬の透過性を改善し、装着時間を延長して投与頻度を低減することにより、デリバリー効率を再定義する準備が整っています。
なぜカプサイシンパッチは神経障害性疼痛を治療する臨床医の間で勢いを増しているのですか?
高濃度カプサイシンは1回の投与で数ヶ月にわたる緩和を提供し、帯状疱疹後神経痛や化学療法誘発性疼痛などの治療困難な神経障害に対して非全身性の選択肢を医師に提供します。
オンライン薬局の台頭はパッチメーカーの競合戦略にどのような影響を与えていますか?
デジタルチャネルは直接消費者向けエンゲージメントを可能にし、ブランドが教育、サブスクリプション詰め替え、ターゲットプロモーションをバンドルして従来の小売マークアップを回避することを可能にします。
米国において病院での局所鎮痛パッチの採用を加速させると予想される規制上の動向は何ですか?
NOPAIN法は外来環境における非オピオイド疼痛代替手段に対するメディケアカバレッジを義務付け、病院が周術期疼痛プロトコルにパッチを統合することを促進しています。
リドカインベースのパッチに対する持続的な需要を牽引している患者層はどれですか?
全身性NSAIDの使用を制限する併存疾患を持つ高齢者は、有利な安全性プロファイルと最小限の薬物相互作用からリドカインパッチを好む傾向があります。
この市場における新規参入者のホワイトスペース機会はどこにありますか?
複数の有効成分を組み合わせたり、パーソナライズされた投与のためのモバイルアプリとパッチを組み合わせた革新的な組み合わせは、差別化のための未開拓の可能性を提供します。
最終更新日:



