
混合格闘技用品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
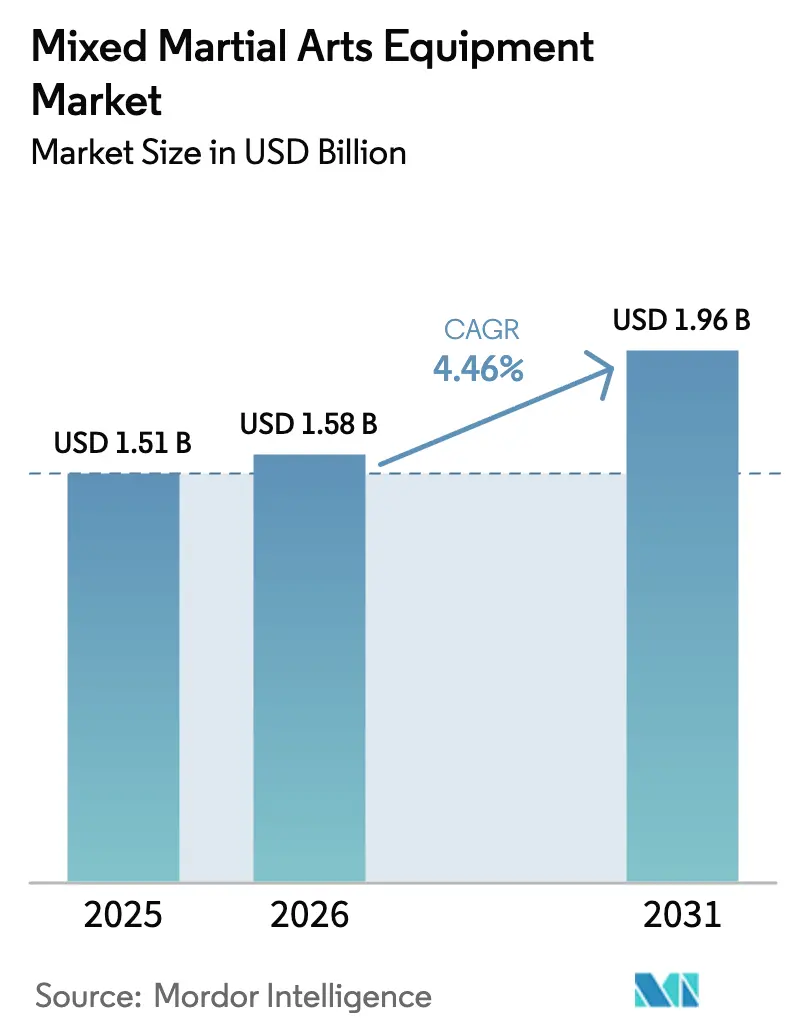
| 市場規模 (2026) | 1.58 十億米ドル |
| 市場規模 (2031) | 1.96 十億米ドル |
| Growth Rate (2026 - 2031) | 4.46 % |
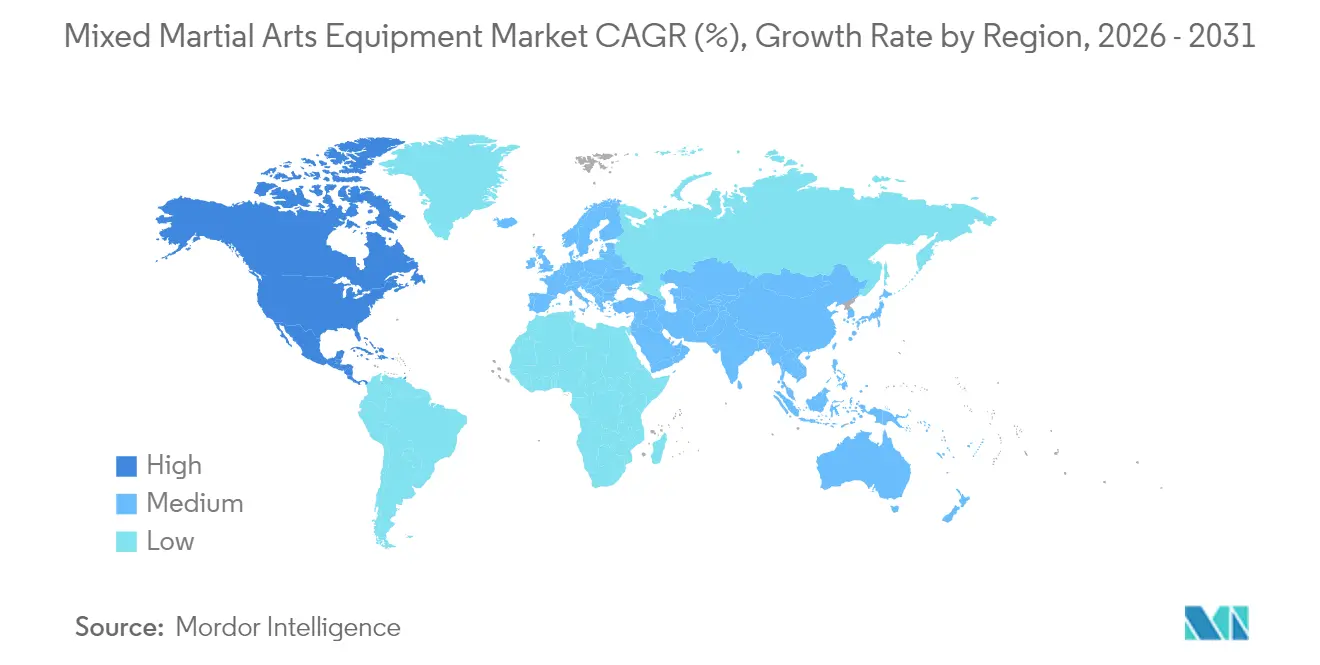
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
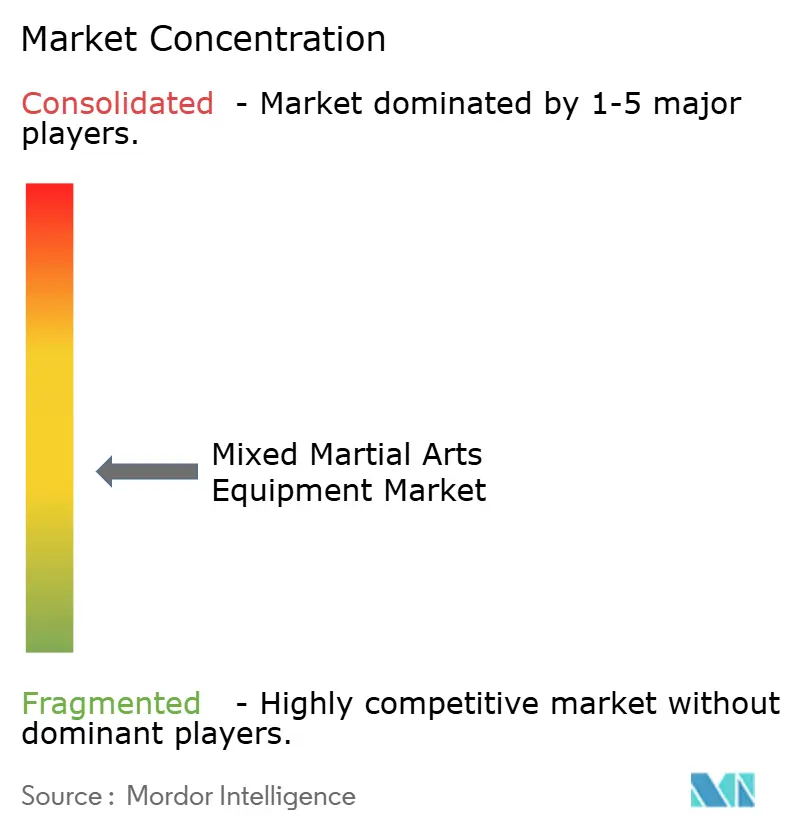
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる混合格闘技用品市場分析
混合格闘技用品市場規模は2025年に15億1,000万米ドルと評価され、2026年の15億8,000万米ドルから2031年には19億6,000万米ドルへと、予測期間(2026〜2031年)において年平均成長率(CAGR)4.46%で成長すると推定されています。この成長は、当該スポーツがニッチな格闘競技からメインストリームのフィットネス選択肢へと移行したことを反映しており、ジムでの普及拡大、プロリーグの知名度向上、および技術革新による製品のアップグレードによって促進されています。女性参加者の増加、より厳格な安全規制、コネクテッドフィットネスエコシステムの魅力が、防護用具とスマートウェアラブル全体の需要をさらに強化しています。北米が最大の収益基盤であり続けていますが、欧州は規制の調和化と拡大するプロサーキット活動を背景に勢いを増しています。競争の激しさは中程度であり、市場の分散化によりアジャイルな専門企業がプレミアム、スマート、および持続可能な製品のニッチに対応できる一方、大手ブランドは規模と選手推薦を活用しています。
主要レポートの要点
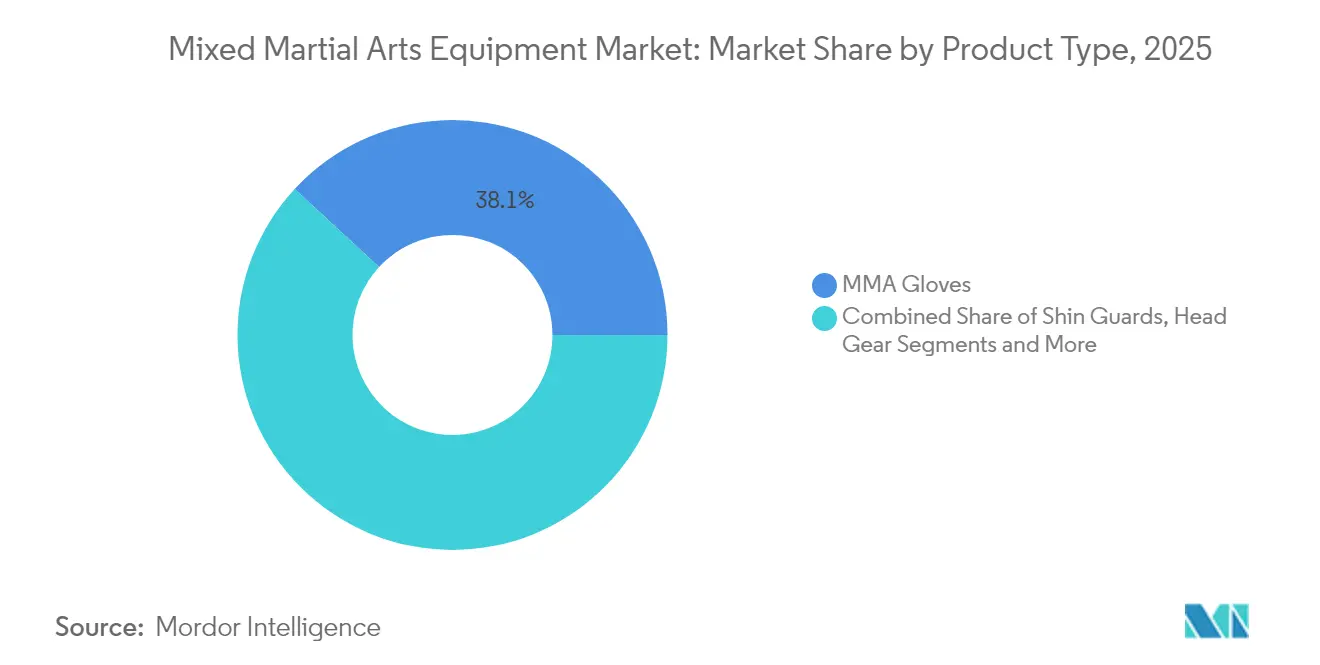
- 製品タイプ別では、MMAグローブが2025年の混合格闘技用品市場シェアの38.12%を占めリードしており、スネガードは2031年にかけてCAGR 4.96%で最も速い成長が見込まれています。
- エンドユーザー別では、男性セグメントが2025年の混合格闘技市場の75.10%を占めており、女性コホートは2031年にかけてCAGR 5.12%で拡大する見通しです。
- カテゴリー別では、マスマーケット製品が2025年の収益の63.08%を獲得しており、プレミアム製品は2031年にかけてCAGR 5.55%を記録すると予測されています。
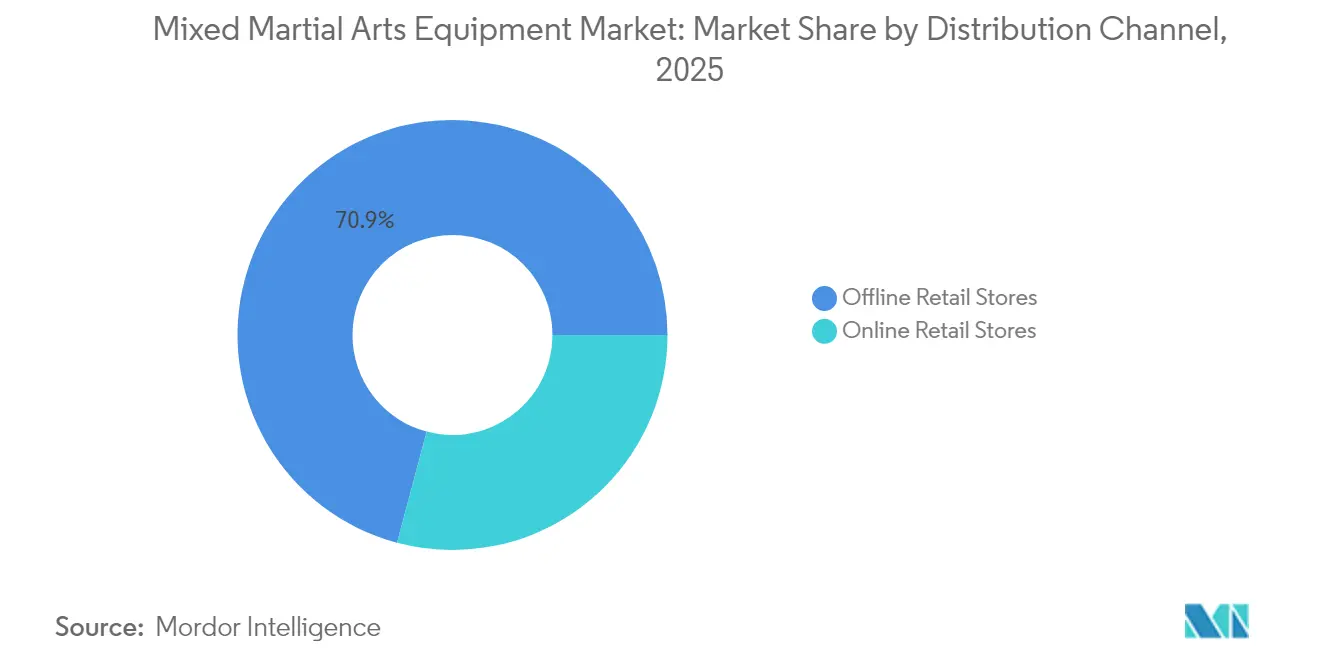
- 流通チャネル別では、オフライン小売が2025年の売上の70.85%を掌握していますが、オンライン小売は2031年に向けてCAGR 5.92%のペースで成長しています。
- 地域別では、北米が2025年の収益の32.56%を占めており、欧州は2031年にかけてCAGR 5.70%で最も速い成長を遂げる軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スポーツおよびフィットネス活動としてのMMAの人気上昇 | +1.2% | 北米と欧州に最も強い影響を持つグローバル | 長期(4年以上) |
| MMAトレーニングを提供するフィットネスセンター数の増加 | +0.8% | 北米と欧州、アジア太平洋へと拡大 | 中期(2〜4年) |
| 製品設計とスマートウェアラブルにおける技術革新 | +0.6% | 北米のイノベーションハブが牽引するグローバル | 中期(2〜4年) |
| プロMMA競技会およびリーグの普及 | +0.5% | 確立された市場に地域集中するグローバル | 長期(4年以上) |
| 著名アスリート、有名人、ソーシャルメディアインフルエンサーによるエンドースメント | +0.4% | 北米と欧州に最も強いグローバル | 短期(2年以内) |
| 大手ブランドによる製品ポートフォリオの多様化および革新 | +0.3% | 製造拠点に集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スポーツおよびフィットネス活動としてのMMAの人気上昇
MMAトレーニング手法のメインストリーム採用が従来のフィットネスパラダイムを変革しており、UFC Gym Groupは2025年の拡大計画として世界150拠点以上をターゲットとし、体系化されたウォリアートレーニングプログラムから年間700万米ドルの収益を見込んでいます。この組織的なスケール化は、MMAが格闘スポーツから筋力トレーニング、心肺機能調整、柔軟性向上を組み込んだ総合的なフィットネス分野へと進化したことを反映しています。MMA技術のメインストリームフィットネスプログラミングへの統合は、従来のボクシング用具を超えた専門的な用品、特にグラップリングや地上トレーニング向けに設計された防護用具への需要を促進しています。さらに、議会の証言では、MMAが広範なソーシャルメディアリーチを持つ数十億ドル規模の産業へと急成長していることが強調されており、これはアマチュアおよびプロセグメント全体での用品調達に結びつく持続的な消費者エンゲージメントを示しています [1]出典:米国政府出版局、「混合格闘技に関する見解」、www.govinfo.gov。このスポーツが高強度トレーニングの代替手段を求める若年層を中心に多様な層に訴求することが、エントリーレベルおよびプログレッシブな用品カテゴリーへの持続的な需要を生み出しています。
MMAトレーニングを提供するフィットネスセンター数の増加
MMAトレーニングを提供するフィットネスセンター数の増加は、混合格闘技用品市場の主要な促進要因であり、フィットネスおよび競技スポーツの両面においてMMAの世界的な人気上昇を反映しています。この拡大は、Mixed Martial Arts Group Limitedの20ウィークウォリアートレーニングプログラムへの記録的な申し込み件数などの重要な業界動向によってさらに活性化されており、2025年第1四半期に米国、欧州、オーストラリア、ニュージーランドの30ジムでデビューする予定です [2]出典:Mixed Martial Arts Group Limited、「MMA.incが第1四半期の記録的な申し込みと4カ国30プログラム開始による前年比192%成長を発表」、mma.inc。完全に認可されたアマチュアMMA試合で締めくくられる集中的な20週間トレーニングサブスクリプションを提供するこのプログラムは、新しいジムパートナーとともに前例のない成長と拡大を遂げており、消費者エンゲージメントと需要の高まりを裏付けています。著名プレイヤーによるこうした戦略的かつ急速な拡大は、MMAトレーニング用品の市場を活性化するだけでなく、業界内のイノベーションと高い基準を促進し、世界全体の市場エコシステムを強化します。
製品設計とスマートウェアラブルにおける技術革新
UFCの2024年のグローブ再設計は、VICISのRFLXフォーム技術とVeChainのブロックチェーン認証を採用しており、防護用具設計の進化において重要な転換点となっています。この開発は、高性能素材とトレーサビリティソリューションを通じてパフォーマンスを向上させ、選手の安全性を高め、製品の信頼性を確保するという業界の取り組みを示しています。パンチ数を監視してリアルタイムのパフォーマンス分析を提供するFightCampのセンサー搭載ヘビーバッグなどの製品は、用具へのスマート技術の迅速な統合を際立たせています。このイノベーションは、マイク・タイソンやフロイド・メイウェザーを含む著名な支援者からの9,000万米ドルという多額の投資によってさらに強化されており、技術と従来のトレーニングツールの融合への高まる関心を示しています。従来の防護用具とバイオメトリック監視の融合は、データ重視のアスリートやパフォーマンス分析を求める商業トレーニングハブを引きつける新しい製品カテゴリーを生み出しています。ヘッドインパクト監視と標準的な防護機能を組み合わせたOPROの先進的なマウスガードは、コンタクトスポーツにおける脳振盪に関する認識の高まりを踏まえ、このトレンドを際立たせています。こうした技術革新は、プレミアム価格を正当化するだけでなく、アスレチックコミッションおよび保険事業体が強調する厳格化する規制・コンプライアンス要件にも対応しており、市場における安全性と説明責任の両方を確保しています。
プロMMA競技会およびリーグの普及
リーグは認定競技用品の需要を促進しており、運営の拡大と標準化を進めています。12億米ドルの評価額を達成したONE Championshipは、アジア太平洋市場全体でプレゼンスを積極的に拡大することでこのトレンドを示しています。プロリーグのこの成長は、向上心のあるアスリートがプロの基準に合致した用品を積極的に求めるため、アマチュアおよびトレーニング市場に大きな影響を与えています。ボクシングコミッション協会は、州の管轄区域全体で統一ルールを採用しており、標準化された用品要件を生み出しています。この標準化は、これらの規制仕様を満たす認定製品を製造するメーカーに利益をもたらしています。さらに、競技会の普及はリーグが戦略的な用品パートナーシップと技術革新によって差別化を図るよう促しています。例えば、UFCはブロックチェーン認証グローブを導入しており、特定の用品を個別の競技会に結びつけ、透明性とトレーサビリティを高めています。この拡大するプロエコシステムは、高性能用品への需要を一貫して促進しながら、全市場セグメントにわたる消費者の購買決定に強く影響を与えるクオリティベンチマークを確立しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 専門MMA用品・ギアの高コスト | -0.7% | 新興市場で最も顕著なグローバル | 長期(4年以上) |
| MMAトレーニングおよび競技に伴う負傷リスク | -0.5% | 北米と欧州で規制上の焦点があるグローバル | 中期(2〜4年) |
| 低認知度による未発展地域への参入困難 | -0.3% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 他の格闘スポーツおよびオルタナティブフィットネス活動からの競合 | -0.2% | 地域別スポーツ嗜好により異なるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
専門MMA用品・ギアの高コスト
専門MMA用品・ギアの高コストは、混合格闘技用品市場にとって重大な抑制要因となっています。高度な防護性、耐久性、パフォーマンスを提供するプロ仕様のギアは、通常高額な価格設定がなされており、初心者やカジュアルな実践者にとってアクセスしにくいものとなっています。この経済的障壁は、潜在的な参加者が高品質なMMA用品への投資を敬遠させ、低コストの代替品を選択させるか、一部の用品購入を断念させる可能性があります。さらに、コスト要因は用品の交換頻度を制限し、全体的な市場成長に影響を与える可能性があります。この費用は、グローブ、スネガード、ヘッドギア、トレーニング補助器具など複数の種類のギアが必要であることによってさらに悪化しており、これらを合わせると相当な投資額となります。結果として、高コストはプレミアム製品に投資する意欲のある専門アスリートや熱心な愛好家に顧客基盤を絞り込むことで、より広い市場への浸透を制限しています。
MMAトレーニングおよび競技に伴う負傷リスク
安全上の懸念から生じる規制当局の精査と保険の複雑化が、市場拡大を妨げています。議会の証言では、外傷性脳損傷のリスクが強調され、防護用具に関するより厳格な基準の策定が求められています。慢性外傷性脳症と反復的な頭部への衝撃を結びつける医学的研究が、用品設計の義務と規制ガイドラインを形成しており、高度な防護機能への要求からより高コストな製造につながることが多くなっています。米国整形外科スポーツ医学会によれば、格闘スポーツにおける負傷に関する疫学的研究では、MMAにおける負傷の27%が骨折であることが判明しており [3]出典:米国整形外科スポーツ医学会、「MMAの負傷と一般的な誤解」、www.sportsmed.org、強化された防護用具の必要性をさらに強調しています。各州のアスレチックコミッションは、多様な医療要件と用品基準を持ち、メーカーおよびオペレーターのコンプライアンスを複雑にし、認証を欠く製品の市場アクセスを制限する可能性さえあります。負傷リスクの認識は、特にユーププログラムを検討する娯楽参加者や保護者の間での消費者採用に影響を与え、より優れた防護ギアへの需要を高める一方で、全体的な市場エンゲージメントを制限しています。MMAイベントやトレーニング施設の保険要件において安全用具の基準が重要性を増すにつれて、追加コストが生じ、施設の成長とプログラムの普及を妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
グローブが主導し、防護革新が加速2025年の混合格闘技用品市場において最大の市場シェアを占めるのはMMAグローブであり、市場の38.12%を掌握しています。この優位な地位は、主にトレーニングおよび競技の両方においてグローブが常に衝撃を受けることによる磨耗による頻繁な交換サイクルによって促進されています。プロおよびアマチュアセグメントは、アスリートが耐久性、快適性、安全性を向上させたグローブを継続的に求めるため、持続的な需要に大きく貢献しています。さらに、グローブ素材とデザインにおける技術革新は引き続き主要な促進要因であり、消費者はパッディングの改善、通気性、手首サポートなどの機能に投資しています。グローブセグメントは、ジム、トレーニングセンター、スポーツイベント全体にわたる幅広いユーザー基盤から恩恵を受けており、数量と価値の両面でリーダーシップを維持しています。ブランドはアスリートの変化するニーズに対応するために継続的に革新を行い、グローブの市場支配力を強化しています。
対照的に、スネガードはMMA用品市場内で最も急成長しているセグメントとして台頭しており、2031年にかけてCAGR 4.96%が見込まれています。この顕著な成長は、足蹴りを多用するムエタイやキックボクシング技術がMMAトレーニングに統合されるにつれて、脚の防護への関心が高まっていることを反映しています。負傷予防に関するアスリートとトレーナーの認識向上が、優れたクッション性と人間工学的デザインを備えた高品質なスネガードへの需要を促進しています。先進素材と調整可能なフィットの利用可能性が、プロとアマチュアの両方の間でスネガードをさらに普及させています。MMAジムの拡大と世界中で増加する参加者数も、このセグメントの重要な成長触媒となっています。全体として、スネガードは現代のMMAトレーニングにおける進化する技術トレンドと安全優先事項と完全に合致した、ダイナミックで拡大するニッチを表しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に提供されます


エンドユーザー別:
男性優位が女性の急成長に直面男性参加者が2025年の混合格闘技用品市場を支配しており、75.10%という実質的なシェアを占めています。この大きなシェアは、MMAが伝統的にプロリーグへの露出や確立された格闘スポーツの経路によって多くの男性アスリートを引きつけてきた歴史的な人口動態のトレンドを反映しています。男性のMMA参加は、スポーツの身体的強度と競争的性質によって一貫して強固であり、このグループに広く訴求しています。さらに、多数の男性ファイターがハイレベルで競争するプロセグメントが、市場における男性優位をさらに固めています。男性アスリート向けに設計された専門用品の入手可能性も、この持続的な市場シェアを支えています。さらに、小売および販促活動は主に男性消費者をターゲットとしており、既存の人口動態的不均衡を強化しています。
一方、MMA用品市場における女性参加は最も急成長しているセグメントであり、2031年にかけてCAGR 5.12%で加速しています。この成長は、フィットネス重視のMMAプログラムに参加する女性の増加と、プロ競技での女性ファイターの知名度向上によって促進されています。このスポーツの進化には、女性専用の機会とディビジョンがより多く含まれるようになり、市場基盤を拡大し、女性向けの専門ギアとアパレルへの需要を刺激しています。フィットネス中心のMMAクラスは、護身術と健康維持に関心のある女性を引きつけており、この成長トレンドに貢献しています。著名な女性ファイターによるメディア露出とエンドースメントも、女性参加の向上に重要な役割を果たしています。結果として、現在は男性セグメントより小さい女性セグメントは、MMA用品における製品革新とマーケティングを形成しながら大幅に拡大する見通しです。
カテゴリー別:
マスマーケット優位の中でプレミアムセグメントが台頭マスマーケットセグメントは、2025年の混合格闘技用品市場において最大のシェアを維持しており、総収益の63.08%を占めています。この優位性は主に、高度な機能やプレミアム素材よりも手頃な価格を優先する価格意識の高い消費者やエントリーレベルの参加者へのセグメントの訴求力によるものです。このセグメントは製造規模の経済から大きな恩恵を受けており、製造業者は競争力のある価格でMMA用品を提供することができます。さらに、一般スポーツ用品小売店を通じたマスマーケット製品の幅広い流通は、より広い消費者基盤へのアクセスを確保しています。多くの初心者やカジュアルなファイターがこのコスト効率の高いオプションを選択しており、セグメントの市場リーダーシップを持続させています。さらに、マスセグメントが基本的な安全性とパフォーマンスのニーズを満たす能力は、MMA用品エコシステム全体の基盤的な部分となっています。
これとは対照的に、プレミアムセグメントは最も急成長しているカテゴリーを表しており、2031年にかけてCAGR 5.55%が見込まれています。この成長は、MMA参加が深まりアスリートが高度なパフォーマンス機能を求めるにつれて、より高品質で技術的に先進した用品に投資する消費者の意欲の高まりを示しています。プレミアムセグメントは、より高い耐久性、快適性、安全性を提供する優れた素材で製造されたギアを特徴としています。このセグメントは主に、最適なトレーニングおよび競技条件のためのトップクラス製品を必要とするプロファイターや熱心な愛好家に対応しています。カスタムフィッティング、人間工学的デザイン、スマートウェアラブル統合などの革新がこのセグメント内の需要を促進しています。MMAがスポーツとフィットネスの追求の両面で成長し続けるにつれて、プレミアム用品市場はMMAギアの将来の景観を形成しながら持続的な拡大が見込まれます。
流通チャネル別:
デジタルトランスフォーメーションが従来の小売を加速オフライン小売店は、2025年の混合格闘技用品市場において最大の市場シェアを占めており、市場全体の70.85%を保持しています。この優位性は主に、購入前に製品を物理的に評価したいという消費者の好みによるものであり、特に適切なフィット感と快適性が安全性とパフォーマンスに直接影響する防護ギアにおいてこれは重要です。従来のスポーツ用品小売店と専門格闘スポーツストアは、貴重な専門知識、個別フィッティングサービス、および直接支援を提供しており、グローブや防護ギアなどの複雑なMMA用品の購入に好まれる選択肢となっています。購入前に用品を試す機能は投資に対する消費者の信頼を築き、より高い満足率につながります。さらに、オフラインストアは地元のジムやMMAトレーナーとの確立された関係から恩恵を受けており、信頼できる小売業者を推薦しています。これらのストアが提供するパーソナライズされたショッピング体験は、市場リーダーシップを支える重要な優位性であり続けています。
一方、オンライン小売店はMMA用品市場において最も急成長しているセグメントを表しており、2031年にかけてCAGR 5.92%で加速しています。オンラインチャネルの成長は、利便性、より幅広い製品セレクション、競争力のある価格を提供するダイレクトトゥコンシューマー戦略によって促進されています。MMAギアのサブスクリプションモデルとデジタルフィットネス統合が、オンラインショッピングの魅力をさらに高めています。Eコマースプラットフォームにより、消費者はローカルでは入手できない可能性のあるグローバルブランドや専門製品にアクセスできます。技術の採用増加とデジタルフィットネスプログラムの台頭も、顧客がトレーニングニーズに合った用品を便利に購入する方法を求めるため、オンライン販売を促進しています。オンライン小売インフラが改善し続け、デジタル購買に対する顧客の信頼が高まるにつれて、このセグメントはMMA用品市場において堅調な拡大が見込まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に提供されます
地域分析
北米総合格闘技用品市場
2025年、北米は32.56%の市場シェアを持ち、主導的な地位を占めています。これは、同地域の確立されたMMAインフラと強固な規制の枠組みによって支えられています。州の運動委員会やプロリーグの規定によって形成されたこれらの枠組みは、同地域の優位性において極めて重要な役割を果たしています。ラスベガスに本部を置くUFCは、広大なメディアエコシステムと相まって、消費者の認知度を高め、アマチュアおよびプロの両アリーナにわたって用品を標化しています。米国市場は確立された流通ネットワークとプレミアム用品への嗜好によって繁栄している一方、カナダとメキシコは新興の重要なプレーヤーとして台頭しており、フィットネス施設でのMMAプログラムの採用が増加しています。州レベルの規制により用品が標準化され、認定メーカーに恩恵をもたらしています。NOCSAEなどの組織が安全基準を設定し、商業およびアマチュアの両環境における調達の選択に影響を与えています。さらに、同地域の成熟した規制環境はイノベーションを促進しており、UFCによるブロックチェーン認証グローブの採用や、厳格な安全基準を満たす最先端の防護具の導入にそれが表れています。
欧州総合格闘技用品市場
欧州は最も急成長している地域として台頭しており、2031年までに5.70%のCAGRが見込まれています。この成長は、プロ競技インフラの拡大と、様々な国内市場においてフィットネス産業がMMAの手法を取り入れていることによって促進されています。規制の調和に向けた取り組みと、格闘技をフィットネスの正当な分野として受け入れる消費者の意識の高まりが、同地域の見通しをさらに強化しています。英国、ロシア、ポーランド、オランダなどの主要市場は、豊かな格闘技文化を持ち、商業フィットネスにおけるMMAプログラムの採用が急増しています。この欧州の成長は、MMA技術を取り入れた機能的トレーニングや高強度ワークアウトを重視するフィットネス産業の広範なトレンドを反映しています。こうしたトレンドは、競技用途だけでなくレクリエーション目的においても、防護具やトレーニング用品への需要を高めています。さらに、欧州全域でのSGS試験サービスは、製品が安全基準に準拠していることを確保する上で重要な役割を果たしています。これにより、認定メーカーの市場参入が促進されるとともに、非準拠製品に対する参入障壁が形成されています。
アジア太平洋、南米、中東・アフリカ総合格闘技用品市場
アジア太平洋、南米、中東・アフリカなどの地域は、それぞれ独自の市場ダイナミクスと採用トレンドを持ち、急成長する機会を提供しています。アジア太平洋では、日本とオーストラリアが開発をリードしており、これ根付いた格闘技文化と、これらの分野を積極的に取り入れるフィットネス産業によるものです。シンガポールに本部を置くONE Championshipは、地域のプロモーションと認知度をさらに高め、用品需要を促進しています。一方、南米ではブラジルが際立った存在感を示しており、深く根付いた武道の伝統を誇っています。INMETROをはじめとする政府機関を含む同国の規制機関は、製品認証と市場参入において重要な役割を果たしています。経済的制約やプレミアム用品の採用を妨げる可能性のある文化的な特性といった障壁に直面しているにもかかわらず、これらの新興地域は長期的に大きな成長の可能性を秘めています。可処分所得の増加と、専門的な格闘技プログラムを組み込むフィットネスインフラの発展に伴い、その潜在性はさらに顕著になっています。

規制環境
総合格闘技用品の規制環境は、スポーツルールの施行と、管轄区域や用途(競技、トレーニング、リテール)によって異なる製品安全要件によって形成されている。規制された競技環境では、用品は通常、アスレチックコミッションや認可団体によるイベントレベルの検査を通じて審査され、その検査は保護性能と、グローブのパッド、素材、締結システムなどの構造パラメータに重点が置かれる。格闘系スポーツ用保護ヘッドギアに関するASTM International F2397-18も、耐衝撃性、固定性、安定性の要件に関する参照基準を提供しており、市場全体での試験と調達判断の標準化に役立っている。
リテールおよび消費者向け製品のコンプライアンスは、設計や調達に影響を与える化学物質・材料安全要件を追加する。米国では、消費者向け保護用品は、関連する場合には米国消費者製品安全委員会(U.S. Consumer Product Safety Commission)の要件、適用可能な頭部保護に関する16 CFR 1203などの影響を受ける可能性がある。大規模なリテールチャネルでも、規制物質および材料安全性に関する独立試験機関による検査要求が増えており、PFAS検査やコーティング・塗料中の鉛制限などが含まれる。総じて、スポーツガバナンスと消費者製品規制の両方にわたって試験結果、トレーサビリティ、適合性を文書化する必要があるメーカーにとって、コンプライアンス負担は高くなっている。
競争環境
スコア4で、混合格闘技用品市場は中程度の集中度を示しており、単一の事業体が市場支配を達成することなく、多数の確立されたプレイヤーが多様な製品カテゴリーにわたって事業を展開する競争環境を反映しています。市場のこの分散した性質は、イノベーションと専門化に適した環境を育み、小規模プレイヤーがニッチなセグメントを開拓できるようにしています。支配的なプレイヤーが存在しないため、確立されたブランドと新興メーカーの両方がユニークな戦略と製品を活用して発展できるダイナミックな競争環境が生まれています。
この分散化は、専門メーカーが技術革新とターゲットを絞ったポジショニング戦略によって自己差別化する重要な機会を生み出しています。Adidas AGやEverlast Worldwide Inc.などの主要企業は、強力なブランド認知と広範な流通ネットワークを活用して競争優位性を維持しています。一方、Hayabusa Fightwear Inc.やVenum Internationalなどのニッチプレイヤーは、プロアスリートと愛好家の両方に対応するパフォーマンス重視の製品提供に注力しています。アスリートのエンドースメントと技術的卓越性へのコミットメントに支えられることが多いこれらの専門製品は、これらの企業にプレミアム価格設定を可能にし、忠実な顧客基盤を構築させています。
進化する市場ダイナミクスに対応して、競争戦略はますます技術革新と消費者との直接関係の育成に集中しています。例えば、UFCはVICISと提携して先進的なグローブデザインを開発しており、選手の安全とパフォーマンス向上へのコミットメントを示しています。さらに、UFCのブロックチェーンベースの製品認証のためのVeChainとのコラボレーションは、市場における透明性と信頼の重要性の高まりを際立たせています。これらの戦略的イニシアティブは、混合格闘技用品市場の競争環境を形成する上でのイノベーションと消費者エンゲージメントの重要な役割を強調しています。
混合格闘技用品業界リーダー
Adidas AG
Everlast Worldwide, Inc.
Hayabusa Fightwear Inc.
Century LLC
Ringside, Inc.
- *免責事項:主要選手の並び順不同
総合格闘技用品市場
- Adidas AG
- Everlast Worldwide Inc.
- Century LLC
- Hayabusa Fightwear Inc.
- Ringside, Inc.
- Twins Special Co. Ltd.
- Title Boxing LLC
- Combat Brands LLC
- Fairtex Equipment Co. Ltd.
- Goodwin Boxing
- Venum International
- RDX Sports
- Revgear Sports
- Cleto Reyes
- Top King Boxing Co. Ltd.
- King Professional
- Rival Boxing Gear
- Outslayer Fight Gear
- ProForce USA
- Sanabul LLC

市場機会と将来展望
機会は、公式の基準や認可団体による承認がより明確な製品差別化を提供する、文書化された安全性、認証、トレーサビリティを中心に集まっている。ASTMに基づくヘッドギア性能試験や競技用グローブに適用される管轄区域のルールなど、コンプライアンスの証拠に対する需要は、一貫した試験データ、透明な材料開示、生産ロット間で再現可能な品質管理を提供できるブランドに機会をもたらす。UFCの2024年のファイトグローブ再設計は、VICISのRFLXフォーム技術とVeChainのブロックチェーン認証を採用したもので、プロリーグの用品選定が、より高い仕様の保護デザインや認証機能をトレーニングや消費者向けチャネルへと引き込む様子を示している。
第二の軸は、リテール主導の化学物質・材料コンプライアンスであり、PFAS検査やより広範な非毒性材料への期待が、大規模な消費者向けチャネルへのアクセスを形作るようになっている。関連する場合にはOEKO-TEX Standard 100などの認知された繊維・材料基準に製品開発を合わせ、第三者機関による試験文書を提供できるサプライヤーは、リテーラーの要件を満たし、国境を越えた販売を簡素化する上でより有利な立場にある。並行して、プログラム化されたジム展開とプラットフォーム主導のコミュニティが、グローブ、シンガード、ラップ、トレーニング補助具などの継続的な用品カテゴリを支えている。UFC Gym Groupsの2025年の拡張目標などの大規模なトレーニング展開は、複数拠点を運営する事業者にわたる、拡張可能な供給と一貫したSKUレベルのコンプライアンスの必要性を強めている。
Recent Industry Developments in 総合格闘技用品市場
- 2026年7月:Hayabusa Fightwear Inc.がレスリング用品市場への進出を正式に発表した。この動きは格闘技分野におけるブランドの展開範囲を広げ、グラップリング系種目全体での需要増加を支えている。
- 2026年4月:Adidas AGは2026年第1四半期の業績結果において、新製品発売によるトレーニングカテゴリの勢いを強調した。フィットネス製品の勢いは、主流アスレチックチャネルの強さを強化することで、MMA用品のエコシステムを支えている。
- 2025年6月:Hayabusa Fightwear Inc.がUFCブラジリアン柔術部門の公式アウトフィッターに指名され、競技用キットやリテール向けアパレルの共同開発を行った。これにより、プロのグラップリング分野におけるブランドが強化され、プレミアムなポジショニングが高まった。


総合格闘技用品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、オフラインおよびオンラインチャネルを通じてエンドユーザーへの販売時点で計上される、総合格闘技のトレーニングおよび競技用用品への支出を対象としており、対象地域全体でUSDで値を捉えている。
対象範囲の除外項目:イベントチケット、メディア権、ジムの会員費、コーチング費用、およびトレーニングや保護用品として使用されないほとんどのブランド商品を除外する。
セグメンテーション概要
- 製品タイプ別
- MMAグローブ
- パンチングバッグ
- スネガード
- ハンドラップ
- 足首・膝・肘ガード
- ヘッドギア
- その他
- エンドユーザー別
- 男性
- 女性
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- オフラインリテールストア
- オンラインリテールストア
- 地域別
- 北米
- 米国
- メキシコ
- カナダ
- 北米のその他の地域
- 欧州
- 英国
- ロシア
- ポーランド
- オランダ
- 欧州のその他の地域
- アジア太平洋
- 日本
- オーストラリア
- 韓国
- シンガポール
- フィリピン
- タイ
- アジア太平洋のその他の地域
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカのその他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルの基本構造を構築し、用品購買を説明する需要シグナルの実用的な範囲を設定するために使用された。米国センサス局のリテール取引データ、労働統計局の消費者支出・価格系列、関連するスポーツ用品カテゴリのUN Comtrade貿易フロー、需要プールの基盤とするための世界銀行の人口・所得指標など、公開情報源をレビューした。
前提を現実的に保つため、参加状況の可視性のための協会・連盟の発表、カテゴリに関する解説のためのブランドの年次報告書や投資家向け説明資料、チャネルの変化や安全性動向に関する信頼できる報道機関の記事などの情報源も使用した。公開情報が少ない場合は、収益の方向性や国境を越えた供給パターンを整合確認するため、有料の企業財務データや出荷レベルの輸出入データベースを選択的に使用した。これらのデスクリサーチ資料は例示であり、入力情報を収集、検証、明確化するために他にも多数の公開文書やデータセットを参照した。
一次インタビューと調査
一次調査は、メーカー、ディストリビューター、専門リテーラー、ジムまたはトレーニング施設運営者へのインタビューと構造化調査に重点を置いた。その後、コーチや頻繁に購入する顧客に確認を取り、購買頻度と買い替え周期を検証した。
これはグローバル市場であるため、地域ごとの価格帯、チャネル構成、製品選好をモデルに一貫して適用する前に正規化できるよう、APAC、EMEA、アメリカ地域に会話を分けて実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):13% | APAC:47% |
| ミドルティア:51% | 機能/部門リーダー:38% | EMEA:32% |
| 小規模プレイヤー:14% | マネージャー:49% | アメリカ地域:21% |
市場規模算定と予測
規模算定は、参加シグナルと購買強度から対象需要プールを再構築するトップダウン方式から始まり、それを地域別の価格帯を用いて価値に変換する。この市場において最も重要な入力要素には、格闘技への参加とジム加入、オンラインとオフラインのチャネル構成比、グローブや保護用品の買い替え周期、素材や安全機能による平均販売価格の推移、そして入手可能性や価格を動かす輸入依存度が含まれる。
その上で、開示されている場合のブランド収益の分割サンプル、ディストリビューターやリテーラーのチャネル確認、いくつかの高回転カテゴリにおける単純なASP×数量近似を用いた選択的なボトムアップチェックにより、合計値を現実的に保つ。小規模国やインフォーマルなチャネルにギャップが生じる場合は、保守的な浸透率の範囲を適用し、地域合計に組み込む前に一次調査による検証を行う。予測にはシナリオ分析を使用し、専門家の意見を通じて合意されたベースケースを設定し、参加率の成長、eコマースの拡大、価格上昇に関して感応度を検証することで、最終的な道筋が説明可能かつ再現可能なものとなるようにしている。
データ検証と更新サイクル
出力結果は、貿易動向の方向性、リテール活動指標、サプライヤーやディストリビューターから開示されたカテゴリに関する解説など、独立したシグナルと三角比較される。地域ごと、主要製品グループごとに分散チェックを行い、突発的な変動があれば、その要因が特定され、情報源によって裏付けられた後にのみ検証・修正される。
承認前に、単位ロジック、通貨換算、時系列トレンドの一貫性を保つため、モデルと文書化された前提事項は複数段階のアナリストレビューを受ける。需要ショック、主要チャネルの混乱、異常な価格変動などの重大な事象が発生した場合、チームは情報源に再接触し、影響を受ける前提事項を更新する。レポートは毎年更新され、納品直前にはアナリストが最新の見解をクライアントに提供できるよう最終確認を実施する。
Mordor Intelligenceの総合格闘技用品市場規模と他の公開推計との比較
MMA関連支出に関する公開市場規模は、異なる調査が同じ項目を計上していないことや、異なる基準年や価格ロジックを選択していることから、大きく異なって見える場合がある。一部の数値は広範な消費者カテゴリから構築されており、他方では貿易やチャネルのシグナルを通じて相互確認できる用品のみの需要に近い数値もある。
主な差異は、栄養補助食品やファン向け商品を用品と合わせて計上することから生じる。Mordor IntelligenceはMMA用品の販売のみを計上し、サプリメントやアパレルを価値合計から除外しており、これは予測手法の選択が比較される前から自然に数値を低くする。差異は、ある情報源が2024年を基準年として使用するのに対し2025年または2026年を使用する場合や、積極的なオンライン成長の前提を適用する場合、あるいは通貨のタイミングや製品構成の変化に関する地域レベルの確認を行わずに単一のグローバルASP上昇率を使用する場合にも現れる。
ベンチマーク比較
| 情報源 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.51 B (2025) | |
| 業界出版社A | USD 4.40 B (2025) | 用品に商品やサプリメントを組み合わせたより広範なバスケットを使用しており、用品のみの計上と比較して対象支出を膨らませている。 |
| データ集計会社B | USD 1.27 B (2024) | 基準年を2024年に固定しており、一部の地域ではより狭い製品リストとチャネルカバレッジを使用しているため、急成長中のオンライン販売や新しい用品カテゴリを過小に計上する可能性がある。 |
この表は、差異が単一のモデリング手法によるものではなく、主に対象範囲と基準年の選択によって説明されることを示している。当社のアプローチは、参加率と連動した需要、チャネル構成、地域レベルの価格設定に対して追跡可能性を保ち、その上で供給および貿易シグナルと照合することで、前提事項が再現・検証可能なものとなっている。


レポートで回答される主要な質問
2026年の混合格闘技市場の規模はどのくらいですか?
15億8,000万米ドルと評価されており、2031年までに19億6,000万米ドルに達するとの予測が示されています。
どの製品カテゴリーが現在の売上をリードしていますか?
グローブは必須使用と頻繁な交換によって38.12%のシェアで収益のトップに立っています。
最も急成長している地域はどこですか?
欧州は規制の調和化とジム採用の増加を背景に、2031年にかけてCAGR 5.70%で成長すると予測されています。
オンライン販売はどのくらいの速さで拡大していますか?
ブランドがダイレクトトゥコンシューマーとコネクテッドフィットネスバンドルを採用するにつれて、オンライン小売収益はCAGR 5.92%のペースで推移しています。
最終更新日:



