
ココナッツミルクとクリーム市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
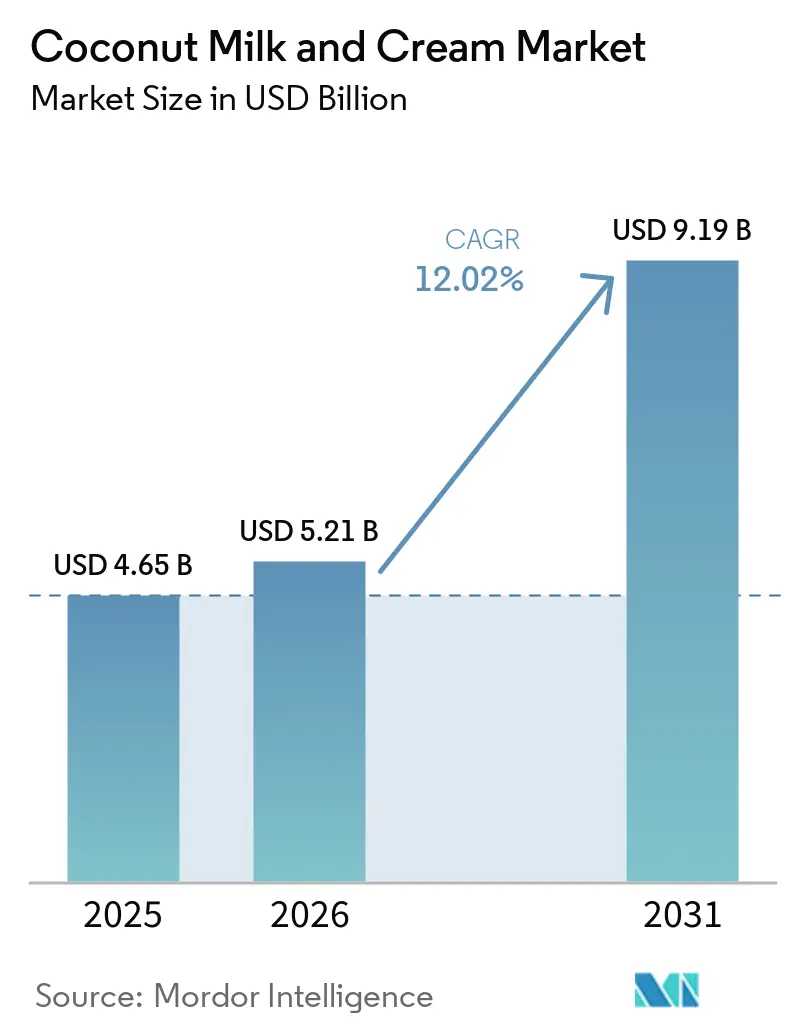
| 市場規模 (2026) | 5.21 十億米ドル |
| 市場規模 (2031) | 9.19 十億米ドル |
| 成長率 (2026 - 2031) | 12.02 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
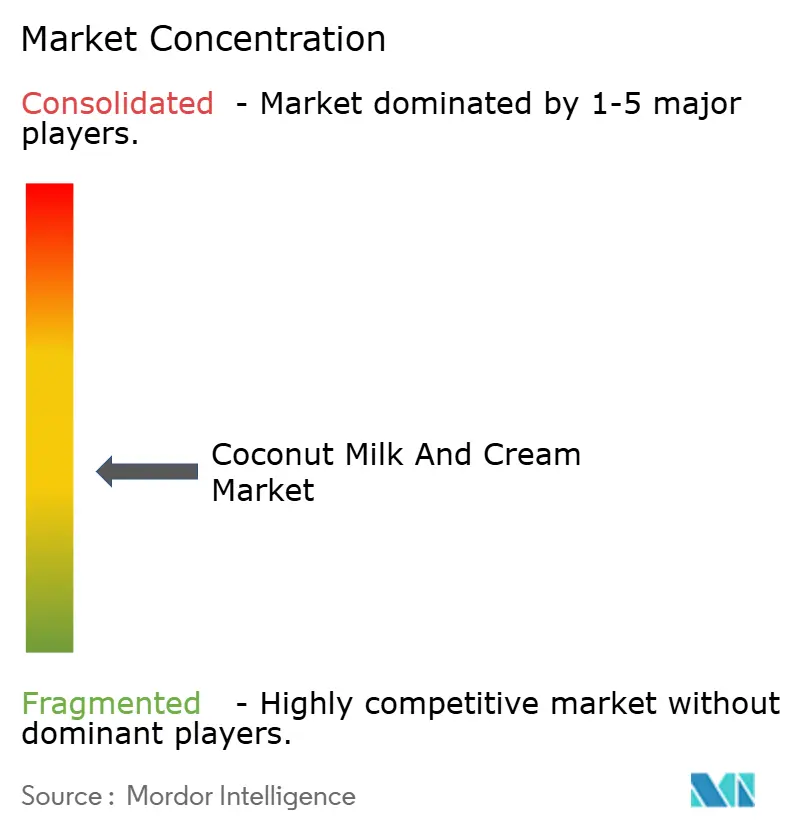
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるココナッツミルクとクリーム市場分析
2026年のココナッツミルクとクリーム市場規模は52億1,000万米ドルと推計されており、2025年の46億5,000万米ドルから成長し、2031年には91億9,000万米ドルに達する見通しで、2026年から2031年にかけて12.02%のCAGRで成長します。市場の成長は、植物性栄養への需要の増大、調理用途の拡大、および組織的な小売チャネルの拡張によって牽引されています。中鎖脂肪酸トリグリセリド、天然電解質、クリーンな原材料プロファイルを含む製品の機能的メリットが、市場の訴求力に貢献しています。長期にわたる生産性の高いヤシの木と少ない灌漑需要を特徴とするココナッツ栽培の持続可能性の側面も、市場成長を支えています。市場拡大は、統合型加工業者による生産能力の増強、ならびにトレーサビリティおよび倫理的調達認証の導入によっても支えられており、プレミアム小売での存在感が高まっています。エルニーニョ関連の収穫障害による価格変動が生じているにもかかわらず、消費者が高価格を品質および産地と結び付けていることが、市場の価値成長に好影響をもたらしています。
主要レポートの要点
- 製品タイプ別では、ココナッツミルクが2025年のココナッツミルクとクリーム市場シェアの55.88%を占め、一方ココナッツクリームは2026年から2031年にかけて13.05%のCAGRで拡大する見込みです。
- カテゴリー別では、従来型製品が2025年のココナッツミルクとクリーム市場規模の65.92%を占め、オーガニック製品は2031年まで16.18%のCAGRで成長する見通しです。
- 最終用途別では、オフトレードチャネルが2025年の売上高シェアの61.05%を獲得し、加工食品用途が予測期間において最高の13.52%のCAGRを達成する位置付けにあります。
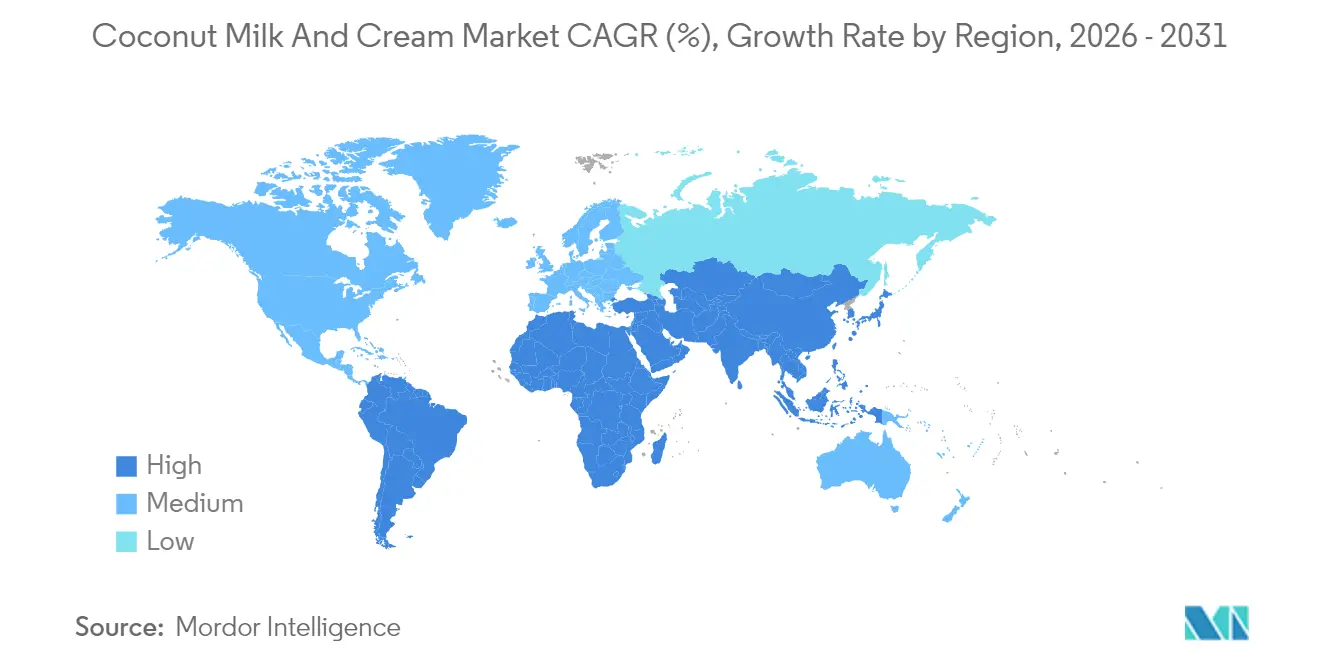
- 地域別では、アジア太平洋地域が2025年に54.62%の価値シェアでリードしていますが、北米が2031年までに最速の13.72%のCAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 植物ベースおよびビーガン食の採用 | +2.1% | 北米、欧州、グローバル | 中期(2〜4年) |
| 乳糖不耐症の増加 | +1.8% | アジア太平洋、北米 | 長期(4年以上) |
| クリーンラベル原材料の選好 | +1.5% | 北米、EU、APAC | 中期(2〜4年) |
| 倫理的かつ持続可能な調達への注力 | +1.2% | EU、北米、都市部APAC | 長期(4年以上) |
| 賞味期限を延長するパッケージ形態 | +0.9% | 世界の先進国市場 | 短期(2年以内) |
| 確立された食品認証 | +0.8% | EU、北米、新興APAC | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物ベースおよびビーガン食への消費者選好の高まり
ココナッツミルク市場は目覚ましい変容を遂げており、専門的な健康食品から世界の食品・飲料業界で広く受け入れられる乳製品代替品へと進化しました。この変化は、消費者の選好の変化を反映しており、人々はこの製品の独自の機能的特性と感覚的特徴をますます重視しています。ココナッツミルクのリッチでクリーミーなテクスチャーと高温調理用途での優れたパフォーマンスが相まって、業務用・家庭用の両キッチンで万能な食材としての地位を確立しています。市場での受容は、従来の植物性食品消費者を超え、乳製品消費を減らしながらも慣れ親しんだ味とテクスチャーを維持しようとするフレキシタリアンや健康志向の個人を含む幅広い層に拡大しています。このトレンドは特に欧州市場で顕著であり、GFIヨーロッパの2024年レポートによれば、フランス、ドイツ、イタリア、スペイン、オランダ、英国を含む主要国で一貫した成長が記録されています。市場の拡大は、特に植物性ミルクおよび飲料カテゴリーにおける手頃なプライベートブランド製品の導入によって顕著に支えられており、これらの代替品をより幅広い消費者層が利用しやすくなっています [1]。
乳糖不耐症の増加が乳製品代替品への需要を促進
乳糖不耐症は世界の成人人口の相当な割合に影響を与えており、ココナッツベースの乳製品代替品に対する相当規模の市場を生み出しています。トレンド主導の消費とは異なり、乳糖不耐症の人々の医学的必要性は、さまざまな製品カテゴリーにわたって一貫した需要を確保します。ココナッツミルクは、その天然酵素組成および一般的なアレルゲンを含まないという特性から、大豆およびナッツベースの代替品に対して優位性を持ちます。特に複数の食物過敏症が一般的な市場においてはその優位性が際立ちます。アジア太平洋地域は、遺伝的な乳糖不耐症の高い発生率と確立されたココナッツミルク消費パターンにより、強い市場ポテンシャルを示しています。乳糖不耐症の消化器系問題の原因としての医学的認識と診断の増加は、医療提供者が患者に適切な乳製品代替品を推奨する機会を増やすことで、従来の消費者セグメントを超えて市場を拡大し続けています。この医学的な裏付けは、消費者が一時的な食品トレンドではなく長期的な食事解決策を求めることから、市場成長の見通しを強化しています。ボストン小児病院によると、約3,000万〜5,000万人のアメリカ人が乳糖不耐症です。これはアフリカ系アメリカ人およびネイティブ・アメリカンの80%、アジア系アメリカ人の90%以上を含みます [2]。
天然原材料およびクリーンラベル製品への消費者選好
ココナッツミルクのシンプルな原材料組成と最小限の加工要件は、植物性代替品市場において明確な競争優位性をもたらします。その配合はシンプルで複雑さがなく、安定剤、乳化剤、および風味マスキング剤に依存する代替品とは大きく対照的です。消費者調査によると、ococoナッツベースの製品は一貫して高い自然さの評価を受けており、これは消費者がコーコナッツを身近なホールフード原材料として認識・信頼しているためです。この前向きな市場認識により、企業はプレミアム価格戦略を実施することができます。消費者は最小限の加工と見なす製品に対してより多くを支払う強い意欲を示しているためです。この市場動向に対応して、大手ブランドは農場から加工施設に至るまでのコーコナッツ調達を文書化するための包括的なトレーサビリティシステムの導入を開始しており、原材料の透明性に対する消費者需要の高まりに応えています。
持続可能かつ倫理的に調達された食品製品への関心の高まり
持続可能性への注目の高まりは、願望的な目標から主要な購買要因へと変化しており、ココナッツ栽培は乳製品生産や他のナッツ代替品と比較して環境上の優位性を提供しています。ヤシの木は、その多世代にわたる生産寿命と熱帯生態系保全への貢献を通じて環境上の利点を示しており、頻繁な土壌攪乱と農業投入物を必要とする一年生作物とは対照的です。しかしながら、持続可能性のプロフィールは、主要生産国、特にフィリピンにおける児童労働問題による課題に直面しており、業界は供給連鎖の倫理を改善するための認証プログラムおよび農家との提携を実施しています。欧州連合の森林破壊規制は、コンプライアンスに準拠したコーコナッツサプライヤーが欧州プレミアム市場にアクセスする機会をもたらす一方で、非準拠の供給源に対する障壁を生み出しています。持続可能性認証が消費者行動に与える影響は地域によって異なり、欧州および北米市場において環境認証と購買決定の間に最も強い関連性が見られます。
制約影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 表示および食品安全基準における規制上の課題 | -1.2% | EUおよび北米を主に、グローバルに拡大 | 中期(2〜4年) |
| 一部地域における高品質生ココナッツの入手制限 | -0.8% | グローバルサプライチェーン、加工地域で深刻 | 短期(2年以内) |
| 従来の乳製品と比較したココナッツミルクとクリームの高コスト | -0.6% | グローバル、特に価格敏感な新興市場 | 長期(4年以上) |
| サプライチェーン全体にわたる持続可能かつ倫理的な調達確保の課題 | -0.4% | EUおよび北米のコンプライアンス市場、APACの生産地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
表示および食品安全基準における規制上の課題
植物性ミルクの命名に関する規制の複雑さは、市場参入障壁およびコンプライアンスコストを生み出し、規制の専門知識とリソースを持つ大手企業が恩恵を受ける一方で、中小のコーコナッツミルク生産者に不均衡な影響を与えています。欧州連合が植物性代替品への乳製品用語の使用を制限することにより、消費者の混乱を回避しながら製品の魅力を維持する慎重なラベリング戦略が求められ、収益性マージンを低下させる継続的な法的・マーケティング費用が発生します。管轄区域間における食品安全基準の違いは、複数の生産プロトコルおよび試験計画を必要とし、中性pHと微生物増殖を支え得る栄養プロファイルにより特定の病原体管理が求められるコーコナッツミルク製品にとって特に困難です。植物性ミルクの栄養表示要件に関するFDAの進化するガイダンスは、製品開発スケジュールとマーケティング戦略に不確実性をもたらし、企業は規制コンプライアンスと競争上のポジショニングニーズのバランスを取る必要があります。オーガニック認証要件はさらなる複雑さの層を加え、ツーコナッツ調達が多様な輸出市場に対して競合または個別のサプライチェーン管理システムを必要とする可能性のある各国の多様なオーガニック基準を満たす必要があります。
一部地域における高品質生ツーコナッツの入手制限
熱帯のコーコナッツ生産地域におけるサプライチェーンの集中は、気象障害、政治的不安定、および農業病害の発生リスクに業界をさらし、世界のコーコナッツミルク生産を制限する可能性があります。2024年のエルニーニョ気象パターンはフィリピン、インドネシア、およびスリランカにおけるコーコナッツの収量に影響を与え、原材料価格の上昇をもたらし、加工業者のマージンを縮小させ、価格敏感なセグメントでの市場成長を制限しています。ミルク生産におけるプレミアムなコーコナッツ品種の要件は供給制約を生み出します。食品グレードのコーコナッツミルクには、選別されたコーコナッツの特定の熟度レベル、脂肪含有量、および風味プロファイルが必要だからです。生コーコナッツの輸送と保存の課題は、加工施設の場所を制限し、品質劣化のリスクをもたらします。特に高度なサプライチェーン管理システムを持たない中小加工業者に影響します。長期的な供給安定性は、コーコナッツヤシの生産性に対する気候変動の影響から脅威を受けており、海面上昇と降水パターンの変化が伝統的な栽培地域に影響を与え、新しい栽培地域が生産性を持つまでに数十年を要します。2025年には、コーコナッツ業界が一部地域における高品質生コーコナッツの入手制限に直面しており、市場成長を阻害しています。生産性の低下、極端な気象、老朽化したプランテーション、および不適切な農業慣行などの課題が供給を制限し、多様なコーコナッツベース製品への高まる需要を満たす業界の能力に影響を与え、拡大ポテンシャルを制限しています [3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クリームセグメントがプレミアム成長を牽引ココナッツミルクは製品タイプのセグメンテーションにおいて支配的な地位を維持しており、2025年に55.88%の市場シェアを獲得しています。この大きな市場プレゼンスは、様々な料理の調理における幅広い用途と、信頼性の高い乳製品代替品としての強い消費者受容に起因しています。家庭用および業務用キッチンの両方におけるココナッツミルクの汎用性により、複数の食品カテゴリーにわたる必須食材としての地位が確立されています。
一方、ココナッツクリームは顕著な成長ポテンシャルを示しており、2031年までCAGR 13.05%で拡大しています。この成長は主に、プロのフードサービス環境での採用増加と、調理・製菓用途における優れた機能特性によって牽引されています。プロのシェフは、高温調理、ソース調製、デザート製造において、標準的なココナッツミルク代替品がしばしば及ばない卓越したパフォーマンスを発揮するため、ココナッツクリームを一貫して選択しています。食品メーカーは、アイスクリーム、チョコレート、菓子類など、豊かなテクスチャーと安定した乳化特性が最終製品の品質を大幅に向上させるプレミアム製品の処方に、ますますココナッツクリームを取り入れています。このセグメントの進化は革新的な開発とともに続いており、その例として、完全なタンパク質プロファイルを提供しながらカテゴリー拡大を促進するプレミアム市場ポジショニングを維持するホールココナッツミートの処方を導入したWhole Moonのような企業が挙げられます。
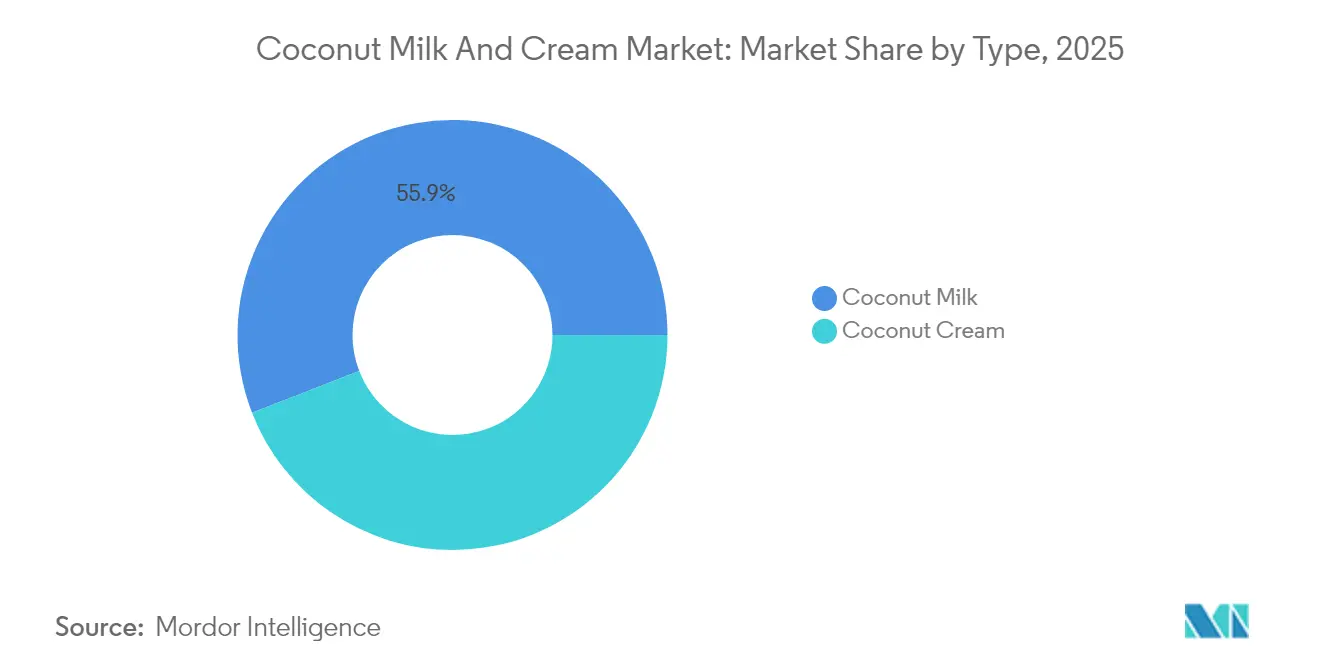
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます
カテゴリー別:
オーガニックセグメントが健康意識の高いプレミアム消費者を獲得従来型のコーコナッツ製品は2025年に65.92%の市場シェアを保有しており、確立されたサプライチェーンと競争力のある価格設定が経済的セグメントを超えた幅広い消費者採用を可能にしています。オーガニックセグメントは、消費者が健康および環境の選好を満たす認証オーガニックコーコナッツ製品に対して30〜50%のプレミアムを支払う意欲を示すことから、2031年まで16.18%のCAGRで成長する見込みです。この成長パターンは、コスト意識の高いメインストリーム消費者とプレミアムセグメント購買者の間の市場分断を浮き彫りにしています。
オーガニックコーコナッツミルク消費の成長は、サプライチェーン効率の改善によりもたらされており、製品の入手可能性が向上し、従来型製品との価格差が縮小しています。このセグメントの拡大は、消費者需要が従来の自然食品店を超えたプレミアムなポジショニングを裏付けることで、メインストリームの食料品小売業者における棚スペース割り当ての増加によっても支えられています。
最終用途別:
小売の支配とB2Bイノベーションの成長オフトレードセグメントは2025年に61.05%の実質的な市場シェアを占め、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、およびオンライン小売業者を含む多様な小売チャネルのネットワークを包含しています。この支配的な地位は、コーコナッツミルクをニッチな食材から家庭に欠かせないアイテムへと変換することに成功したことを反映しており、包括的な小売拡大戦略と的を絞った消費者啓発イニシアチブによって支えられています。複数の小売接点にわたる広範な入手可能性により、消費者は日常の調理ルーティンにコーコナッツミルクを容易に取り入れることができ、小売業者は試験購買と顧客維持の両方を促進するために棚の配置とプロモーション活動を最適化しています。
加工食品セグメントは、2031年まで13.52%のCAGRが見込まれる顕著な成長ポテンシャルを示しており、食品メーカーによる万能な食材ソリューションとしてのコーコナッツミルク採用の増加を裏付けています。この成長軌道は、既存の製品ラインを再配合し、従来の添加物や乳製品成分をコーコナッツベースの代替品に置き換えるメーカーの戦略的イニシアチブによって牽引されています。このシフトは、製品の機能性とパフォーマンス基準を維持しながら、認識可能で自然な原材料への消費者の選好と一致しています。流通ランドスケープでは、従来のスーパーマーケットとハイパーマーケットがリーダーシップの地位を維持する一方、オンライン小売プラットフォームは定期的なコーコナッツミルク消費者にサービスを提供するために設計されたサブスクリプションモデルやまとめ買いプログラムなどの革新的な提供物を通じて市場シェアを増やし続けています。
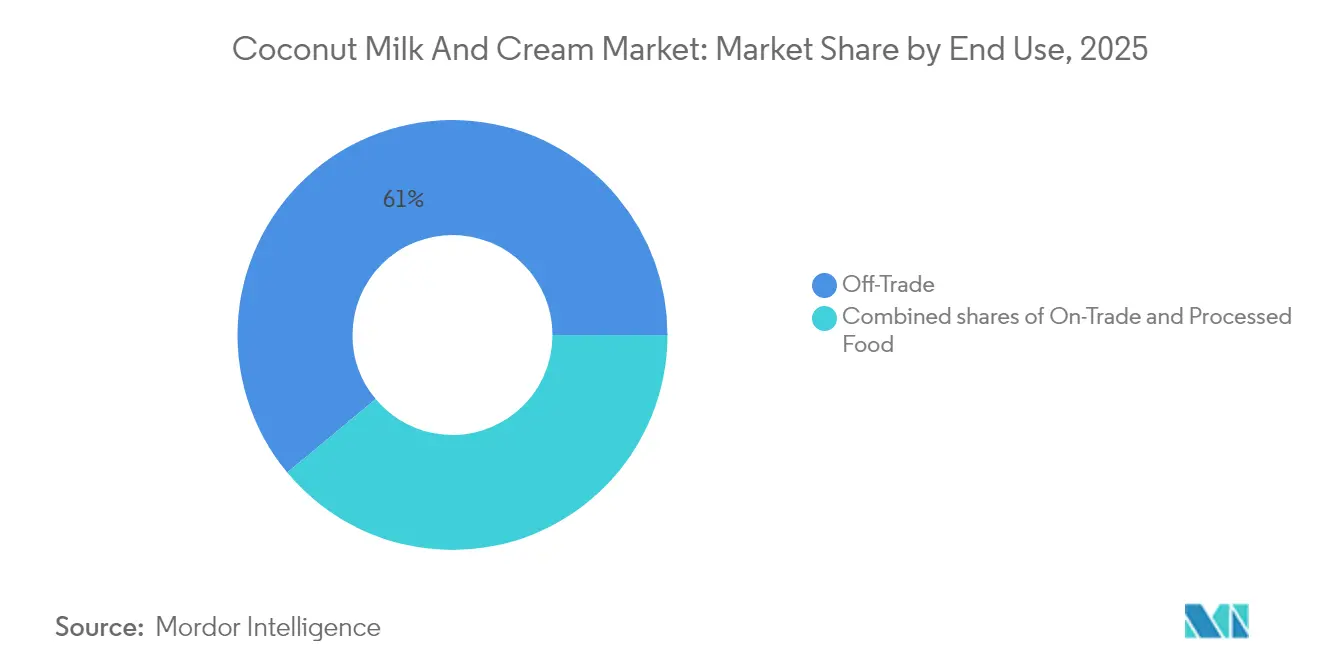
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます
地域分析
アジア太平洋地域ココナッツミルクおよびクリーム市場
アジア太平洋地域は、2025年におて世界市場シェアの54.62%という相当な割合を占めており、ココナッツ栽培における強固な基盤と深く根付いた消費パターンを背景にその地位を確立しています。同地域の市場リーダーシップは、生産コストにおける競争優位性と確立されたサプライチェーンネットワーク、そしてコナッツ栽培・加工における世代を超えた専門知識によって直接的にもたらされたものです。
南北アメリカ、EMEA、アジア太平洋地域のコナッツミルクおよびクリーム市場
北米は最もダイナミックな市場として台頭しており、2031年までに13.72%という顕著なCAGRを達成しています。この成長は主に、植物性食事をますます取り入れる消費者と、プレミアムなコナッツミルク製品への投資意欲の高まりによって牽引されており、メーカーが健全な利益率を維持するための好条件を生み出しています。 ヨーロッパ市場は、2024年から2025年にかけてEU森林破壊規制の施行とともに、オーガニックおよびサステナブル製品に対する厳格な要件のもとで進化を続けています。一方、南米はインフラの制約にもかかわらず有望な発展を示ており、中東およびアフリカは都市化と消費者嗜好の変化によって牽引される新興の機会を代表しています。フィリピンにおけるDehuskの強化ココナッツミルクの導入を含む最近の市場動向は、輸出能力の構築とともに高まる地域需要への業界の対応を示しています。
規制環境
ココナッツミルクおよびクリームの国際貿易と製品コンプライアンスは、コーデックス委員会(Codex Alimentarius)、特に水性ココナッツ製品規格(CXS 240-2003、2024年改訂)に基づいている。これは輸出チャネルにおけるバイヤーの仕様を支える組成上の要件を定義している。
ラベリング要件はコーデックスの一般ラベリング原則(CXS 1-1985)に基づいており、これは成分の記載方法や再構成製品の製品識別の記述方法に影響を与える。貿易コンプライアンスについては、米国は2025年9月にココナッツ関連出荷に対する10桁HTSコードの完全報告を義務化し、文書管理の厳格化を進めた。
バリューチェーン分析
バリューチェーンはココナッツ栽培から始まり、主要生産地では依然として小規模農家が中心である。その後、集荷および一次処理(脱皮、殻剥き、乾燥)を経て、粉砕、圧搾、標準化、均質化、加熱処理(UHT/アセプティックまたはレトルト)といった工業処理工程に進み、小売およびB2B顧客向けの常温流通を支えている。
輸出向け加工業者およびブランド所有者は、品質保証、包装(缶およびアセプティックカートン)、そして店頭外小売網向けの物流を調整しつつ、加工食品およびフードサービス向けの供給も行っている。これらの用途では、脂肪含量と感覚的特性の一貫性が、再配合や調理性能における主要な制約となっている。ボトルネックは上流および工場運営で最も顕著であり、老朽化したプランテーションによる原料ココナッツの供給制限、天候による収量変動(2024年5月までのエルニーニョ期を含む主要生産地)、代替輸出チャネルとのココナッツ争奪競争などが挙げられる。加工業者はエネルギー集約度とインフラ格差にも直面しており、これが殻や皮をバイオマスエネルギーとして活用する循環型手法を促進している。Chaokohがアップサイクルされたバイオマスで加工工程に電力供給しようとする取り組みがその一例である。運用面での耐障害性も繰り返し課題となっており、2026年6月にフィリピン南部で発生した地震により、安全確認のための一時的な処理中断が生じた事例もある。
競合環境
コーコナッツミルクとクリーム市場は中程度の断片化を示しており、市場シェアの統合を目指す既存企業と差別化戦略を通じて成長を目指す新規参入者の両方にとって大きな機会を提供しています。Thai Coconut、Vita Coco、Goya Foodsなどの主要業界プレイヤーは、垂直統合の優位性と確立された流通ネットワークを通じて市場ポジションを維持しています。対照的に、新興ブランドはプレミアム製品の提供、オーガニック認証の取得、および従来の小売障壁を迂回する直接消費者向け販売チャネルの導入に注力することで市場シェアを獲得することに成功しています。
ツーコナッツ加工業者と大手食品企業との戦略的パートナーシップは、業界の競合環境を再形成し続けています。注目すべき例は、2024年7月に発表された4,000万米ドルの生産能力への追加投資を含むVita CocoとのCentury Pacificの拡大協定であり、長期的な供給関係の確保を目的としています。市場は価格と流通に基づく従来の競争を超えて進化しており、Nestléのような企業が製品革新に投資し、植物性ミルク用途における感覚特性と機能性パフォーマンスの両方を向上させる専門的な果実脂肪ベースの配合を開発しています。
市場はバリスタグレードのコーコナッツミルク配合の開発、特定の栄養要件に対応する強化製品の創出、および製品保護と環境への配慮のバランスを取る持続可能なパッケージソリューションの実施など、専門セグメントにおいて多くの機会を提供しています。高度なサプライチェーントレーサビリティシステムと持続可能な調達検証メカニズムに投資する企業は、規制要件と消費者選好の両方が原材料調達と生産方法論においてより高い透明性をますます要求するにつれて、競争上の優位性を獲得しています。
ココナッツミルクとクリーム業界のリーダー企業
-
Thai Coconut Public Co. Ltd.
-
Theppadungporn Coconut Co., Ltd.
-
Goya Foods Inc.
-
Danone S.A.
-
McCormick & Company Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ココナッツミルクおよびクリーム市場 このレポートでカバーされる企業
- Thai Coconut Public Co. Ltd.
- Theppadungporn Coconut Co., Ltd.
- Goya Foods Inc.
- Danone S.A.
- McCormick & Company Inc.
- Sambu Group
- Axelum Resources Corp.
- Vita Coco Company, Inc.
- GraceKennedy Ltd.
- Pacific Foods of Oregon, LLC
- Renuka Agri Foods PLC
- Kapar Coconut Industries Sdn Bhd
- Cardinal Agri Products Inc.
- Adamjee Lukmanjee & Sons (Pvt.) Ltd.
- Greenville Agro Corporation
- Betrimex Coconut JSC
- Nestlé S.A. (Nature’s Charm, Maggi)
- PT Sari Segar Husada
- Fraser and Neave Ltd. (F&N)
- Cocos (Keeling) Islands Co-op.
市場機会と将来展望
原産地市場における能力増強と近代化は、輸出向けココナッツミルクおよびクリームに新たな機会を生み出しており、特に農家からの調達をアセプティックまたはレトルト技術と結びつけ、賞味期限の長い流通を可能にする投資がその代表例である。施設の発表や進展はプライベートブランドおよびOEM契約も支えており、ミサミス・オリエンタル州における輸出向けに1日50万個のココナッツを処理する設計の10億ペソ規模のココナッツ加工施設、また93%の完成度で進むフィリピンのココナッツミルク生産工場もその例である。
政府プログラムも原材料供給の安定化と貿易促進を目的としており、これは安定した処理量に依存する加工業者や輸出業者を支えている。2026年2月、インドは主要生産州において非生産的な樹木を高収量品種に置き換えることを中心としたココナッツ振興計画を発表した。一方、2026年5月にはフィリピンの全国ココナッツ部門委員会が、貿易促進と市場拡大を支援するための特別会計へのより広範なアクセスを要請する動きを見せた。技術面では、非加熱前処理および膜ベースのろ過に関する発表済みの研究成果が、収量向上、熱による損傷の低減、そして飲料や加工食品向けのより広範な製品形態の実現に向けた工程の選択肢を広げている。
最近の産業開発事情 ココナッツミルクおよびクリーム市場
- 2026年5月:Chaokohの事業に関して、ISO 14001:2015およびISO 50001:2018の認証取得を含む持続可能性およびエネルギー管理の改善が開示された。この開示は、Chaokohのエコシステム内で生産されるココナッツミルクおよびクリームに対して、サプライヤーや小売業者が選定基準として用いる環境およびエネルギー管理プログラムの統合が継続していることを示している。
- 2025年6月:飲料の発売により、ココナッツミルクの用途がレディ・トゥ・ドリンク形態にまで拡大した。ChaSiamがSIAL China 2025で発表された。この拡大は、統合されたココナッツ加工ラインで生産可能な飲料ポートフォリオを広げ、プライベートブランドおよびOEMチャネルを支えている。
- 2024年7月:果肉入り飲料の生産ライン投資が発表され、ココナッツウォーターの生産能力が年間36万トンから39.8万トンに増強された。この更新は処理量を強化し、ココナッツミルクおよびクリームチャネルへの統合供給を支えている。
ココナッツミルクおよびクリーム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は小売チャネルおよびフードサービスチャネルを通じて販売されるココナッツミルクおよびココナッツクリーム製品の販売額を対象とし、消費または調理用途向けのパッケージ製品として販売される時点で計上されます。
対象除外範囲:農場ベルのココナッツ産出額、および油、水、乾燥ココナッツ、非ココナッツ植物性乳製品代替品などの下流ココナッツ派生品は除外します。
セグメンテーション概要
- 製品タイプ別
- コーコナッツミルク
- コーコナッツクリーム
- カテゴリー別
- オーガニック
- 従来型
- 最終用途別
- 加工食品
- オントレード
- オフトレード
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストアおよび食料品店
- オンライン小売業者
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、時系列で確認可能な供給・需要シグナルのマッピングから始まり、パッケージ化されたココナッツミルクとクリームの対象範囲に整合させます。FAOSTAT、UN Comtrade、各国の税関・統計局、USDAデータベースなどの公開情報源を活用し、ココナッツの供給状況、貿易フロー、および関連する食品カテゴリーのトレンドを把握します。
また、年次報告書や投資家向け資料、信頼性の高い報道記事、業界団体や食品基準設定機関のウェブサイトなどを活用し、表示規範やカテゴリー境界を確認します。必要に応じて、企業財務・インテリジェンスを支援する有料サブスクリプション、加工・包装トレンドに関する特許情報、および方向性の一貫した動向を確認するための輸出入の船積みレベルの記録も参照しました。これらの例は網羅的なものではなく、分析中のデータ収集、検証、および明確化のために他の多くの情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、異なる地域においてココナッツミルクとクリームとして実際に計上されるものを検証し、小売とフードサービスにわたって数量と価格がどのように変動するかを確認することに重点を置きました。モデルを確定する前にデスクリサーチの空白を埋め、仮定を修正できるよう、APAC、EMEA、アメリカ大陸の製造業者、流通業者、カテゴリーマネージャー、フードサービス関係者など多様なステークホルダーと対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:13% | APAC:53% |
| 中位層:43% | 機能・ユニットリーダー:36% | EMEA:29% |
| 中小規模プレイヤー:18% | マネージャー:51% | アメリカ大陸:18% |
市場規模算定と予測
規模算定は、消費シグナル、貿易の利用可能性、チャネルプレゼンスから再構築可能な地域レベルの需要プールを起点とするトップダウンおよびボトムアップのロジックを用いて構築し、食品・飲料用途向けに販売されるパッケージ形態のココナッツミルクとクリームに絞り込みました。合計値は、パックタイプ別のサンプル平均販売価格に推定数量を乗じた選択的なボトムアップ検証や、サプライヤーおよび流通業者の見解との照合を通じて裏付けを取り、最終値を確定しました。
モデルで使用した主要インプットには、地域別のココナッツ供給可能量と輸入依存度、小売とフードサービス需要間の観察されたシフト、有機対従来型の比率、典型的なパックサイズと形態の嗜好(液体対粉末)、および生ココナッツと輸送条件に連動した価格変動が含まれます。予測にあたっては、貿易フロー、乳製品代替用途におけるカテゴリー浸透率、チャネルミックスなどの変数が連動して動くことが多く、一貫性をつ必要があるため、実用的な場合には単純な多変量回帰レイヤーに支援されたシナリオ分析を使用しました。ボトムアップ近似に空白が生じた場合は、隣接年のトレンドに基づく保守的な補間で補い、外れ値がグローバル合計を歪めないようインタビューを通じて再確認しました。
データ検証と更新サイクル
アウトプットは、貿易方向との差異確認、一人当たり消費量の妥当性、および価値トレンドに反映されるべき価格・ミックスの変動を含む、地域をまたいだ繰り返しのクロスチェックを通じて検証されます。異常値は段階的にレビューされ、まずモデルを構築したアナリストが確認し、次に仮定、計算、および対象範囲が一貫して適用されているかを確認する別のレビュアーがチェックします。
主要インプットに重大な変化が生じた場合(例えば、急激な価格変動や貿易混乱)、数量、価格、チャネルミックスへの影響を確認するためのフォローアップ連絡が行われます。レポートは年次で更新され、重要なイベントに対しては中間更新が行われます。また、納品前に最新の更新内容をクイアントに提供するための最終確認を実施します。
Mordor Intelligenceのグローバルココナッツミルクとクリーム市場規模と他の公表推計との比較
ココナッツミルクとクリームの公表市場規模は、市場名が同一であっても境界と計上時点が必ずしも同じではないため、大きく乖離して見える場合があります。差異はまた、地域をまたいだ価格の扱い方や、推計が消費シグナルに基づくものか、より広範な原料・ココナッツ派生品プールに基づくものかによっても生じます。
貿易フローの方向性、パック形態ミックスの確認、チャネル分割の検証が、Mordor Intelligenceをより広範なココナッツ派生品カテゴリーや重複する植物性飲料によって過大評価されることなく、パッケージ化されたココナッツミルクとクリームの需要に結びつけておくための根拠となっています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.21 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.30 ビリオン 米ドル(2026年) | 公表値はより保守的な価格設定を適用しており、ココナッツースのメニュー浸透率が高い地域でのフードサービス利用を過小評価している可能性があり、これが2026年の値を引き下げる要因となっています。 |
| 業界白書B | 3.46 ビリオン 米ドル(2025年) | この数値はより広範なココナッツ核派生品の文脈の中で提示されているため、カテゴリー境界と年度基準が異なる場合があり、消費者チャネルを通じて販売されるパッケージ化されたココナッツミルクとクリームを完全に分離していない可能性があります。 |
3つの数値にわたる乖離は、主に対象範囲の境界、価格・チャネルの扱い、および現在値に使用された年度によって説明されます。貿易・供給状況シグナルなどの再現可能なチェックと、ココナッツミルクとクリームとして計上されるものに関するインタビューによる確認を活用することで、推計を明確な需要ドライバーに追跡可能な状態に保ちます。
レポートで回答されている主要な質問
2026年のコーコナッツミルクとクリーム市場の規模はどのくらいですか?
コーコナッツミルクとクリーム市場の規模は2026年に52億1,000万米ドルと評価されており、2031年までに91億9,000万米ドルに達する見込みです。
2031年までの成長率予測はどのくらいですか?
市場は2026年から2031年にかけて12.02%のCAGRを記録する見込みであり、植物性食の採用とクリーンラベル需要によって牽引されています。
どの地域が世界の売上をリードしていますか?
アジア太平洋地域が2025年の収益の54.62%という最大シェアを保有しており、統合されたサプライチェーンと伝統的な消費が背景にあります。
最も成長が速いセグメントはどれですか?
コーコナッツクリームはフードサービスおよび製菓における高付加価値用途のため、2031年まで13.05%のCAGRで成長すると予測されています。
企業は持続可能性への懸念にどのように対応していますか?
主要な加工業者は新たなEU森林破壊規制を満たすためにトレーサブルな調達、フェアトレード認証、および衛星モニタリングに投資しています。