
GCCビジネスジェット市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.39 十億米ドル |
| 市場規模 (2026) | 3.47 十億米ドル |
| 市場規模 (2031) | 4.38 十億米ドル |
| Growth Rate (2026 - 2031) | 4.77 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCビジネスジェット市場分析
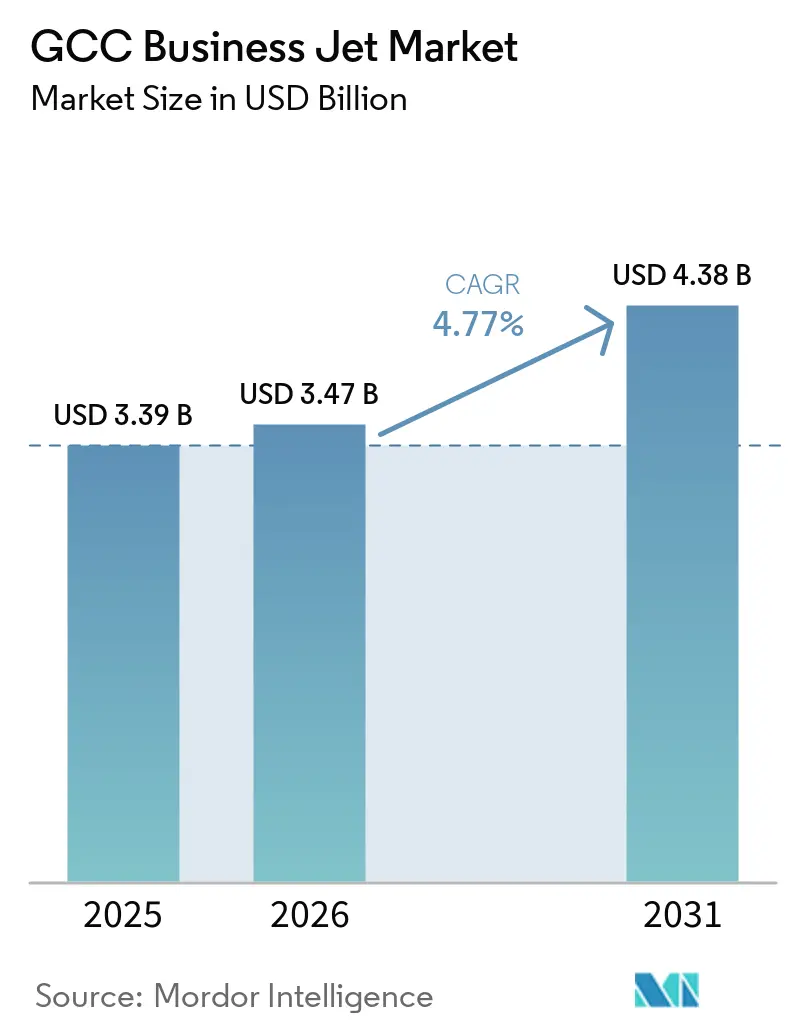
GCC ビジネスジェット市場規模は2025年に33.9億米ドルと評価され、2026年の34.7億米ドルから2031年には43.8億米ドルに達すると予測されており、2026年から2031年にかけて4.77%のCAGRで成長します。富の集中の高まり、国家多角化プログラム、および法人出張需要が、地域全体における航空機およびチャーターサービスへの需要を支えています。サウジアラビアの国内チャーター改革により、国内路線に就航できる運航者の範囲が拡大し、UAEハブからの単なる移行ではなく、新たなフライト創出を支援しています。空港の混雑によりシャルジャ、アル・マクトゥーム国際空港、アルウラ、マスカットなどの二次的な拠点へのフライト移行が進んでいます。この再分配により、主要ハブ以外でのFBO容量、航空機管理、整備サービスの価値が高まっています。OEMの納期長期化も、柔軟なアクセスを必要とする購入者にとって、中古航空機、リース、メンバーシッププログラムの重要性を高めています。
主要レポートのポイント
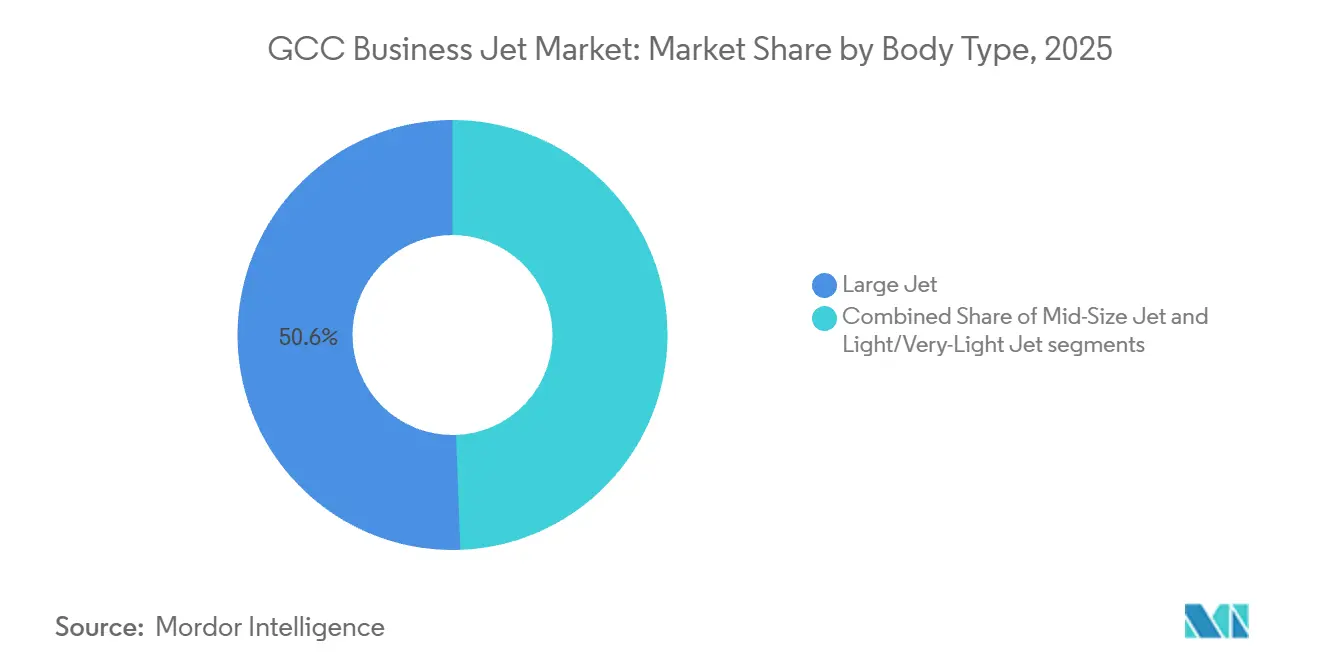
- 機体タイプ別では、大型ジェット機が2025年のGCC ビジネスジェット市場シェアの50.58%を占め、軽量・超軽量ジェット機は2031年にかけて5.98%のCAGRで成長すると予測されています。
- エンドユーザー別では、企業・法人が2025年のGCC ビジネスジェット市場シェアの40.73%を占め、チャーター・エアタクシー運航者は2031年にかけて6.89%のCAGRで成長すると予測されています。
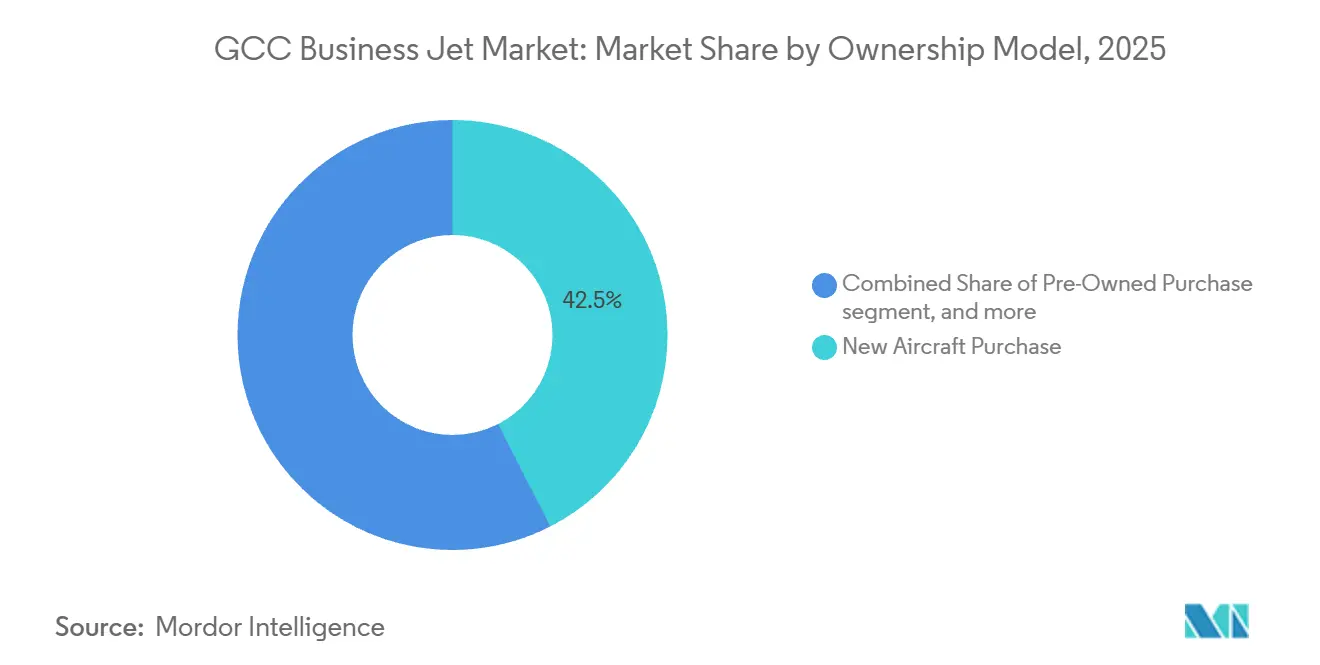
- 所有モデル別では、新規航空機購入が2025年の地域収益の42.48%を占め、ジェットカード・メンバーシップは2031年にかけて8.26%のCAGRで成長すると予測されています。
- 地域別では、UAEが2025年の収益の37.19%を占め、オマーンは2031年にかけて7.33%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
GCCビジネスジェット市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超富裕層およびファミリーオフィスの富の集中の高まり | +1.20% | UAE、サウジアラビア、カタール、バーレーン、クウェート | 長期(4年以上) |
| ビジョン2030に連動した企業モビリティプログラム | +0.90% | サウジアラビア(UAEおよびオマーンへの波及を含む) | 中期(2〜4年) |
| 専用FBOおよびMROインフラの拡充 | +0.70% | UAE、サウジアラビア、オマーン | 中期(2〜4年) |
| OEMサプライチェーンのボトルネックによる中古機需要の増加 | +0.60% | UAEおよびサウジアラビア | 短期(2年以内) |
| イスラム金融に基づくオペレーティングリース構造 | +0.50% | サウジアラビア、クウェート、バーレーン | 長期(4年以上) |
| ESG意識の高い企業に支持されるSAF対応長距離ジェット機 | +0.40% | UAE、カタール、欧州回廊の接続性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超富裕層およびファミリーオフィスの富の集中の高まり
GCC全域のファミリーオフィスは、投資・ビジネス・家族旅行のための実用資産として、プライベート航空をますます活用しています。UAEには2025年時点で183,000人の富裕層が存在し、2024年比で3.50%増加しており、ビジネス航空の潜在的利用者層の大きなプールを支えています。この富裕層は、確立された空港、チャーター運航者、航空機管理能力を持つ拠点に集中しています。ファミリーオフィスはまた、商業航空会社が多都市間の地域旅行において確実に提供できないスケジュールを必要とする傾向があります。こうしたニーズが、GCC ビジネスジェット市場における大型キャビン航空機、管理フリート、柔軟なチャーター商品への需要を支えています。富が若い世代のオーナーに引き継がれるにつれ、直接所有と並行してメンバーシップやオンデマンドアクセスモデルがより重要になる可能性があります。
ビジョン2030に連動した法人モビリティプログラム
サウジアラビアの航空改革により、法人・チャーター旅行のための開放的な環境が整備されました。民間航空総局(GACA)のロードマップは、2030年までに20億米ドルの一般航空セクター、6つの専用ビジネス航空空港、9つのビジネス航空ターミナル、35,000の雇用を目標としています。外国のオンデマンドチャーター運航者は、2025年5月よりサウジアラビア国内路線へのアクセスを獲得しました。[1]民間航空総局、「GАCAが国内航空市場を国際チャーター運航者に開放」、民間航空総局、gaca.gov.sa サウジアラビアのビジネスジェット運航は2024年に24%増加し23,600フライトに達し、国内運航は26%増加しました。この政策変更により、運航者はリヤド、ジェッダ、ダンマーム、アルウラ、その他の国内目的地間の路線をより直接的に運航できるようになりました。また、地上ハンドリング、乗務員サービス、整備への需要も生み出し、より広範なGCC ビジネスジェット市場のエコシステムを支えています。
専用FBOおよびMROインフラの拡充
新たなビジネス航空施設の整備により、最も混雑した空港以外でのフライト処理能力が向上しています。Gama Aviationのシャルジャ・ビジネス・アビエーション・センターは2026年4月に全面稼働し、UAEに就航する運航者に6,000万米ドル規模の代替拠点を提供しています。この施設には130,000平方フィートのハンガーが含まれており、ドバイ国際空港でスケジュール上の制約に直面する可能性のある航空機を受け入れています。アル・マクトゥーム国際空港もビジネス航空活動を引き付けており、FBOおよび整備投資のための制約の少ない拠点を提供しています。より広い空港ネットワークはスケジュールの選択肢を改善しチャーター運航者の機材回送の必要性を軽減できます。この容量拡大は、需要を完了フライトに転換する助けとなることで、GCC ビジネスジェット市場を支えています。
イスラム金融に基づくオペレーティングリース構造
シャリア準拠の資金調達は、GCCの運航者および購入者が航空機を取得するための追加的な手段を提供します。ドバイ・イスラム銀行は2025年7月、12年間のイジャーラリース構造を通じてトルコ航空とのイスラム航空機ファイナンス取引を完了しました。Warba Bankを含むシンジケートは、2025年にAvolonのために10億米ドルのイスラム金融ファシリティを組成しました。[2]Warba Bank、「Warba BankがAvolonの10億米ドルファイナンスのマンデーテッド・リード・アレンジャーに就任」、Warba Bank、warbabank.com これらの取引は、航空資産向けの長期イスラム構造の利用可能性を示していま。こうした構造は、完全所有を必要とせずに、オペレーティングリース、管理フリート、新たなチャーター容量を支援できます。また、資本コミットメントを制限するアクセスモデルへの高まる選好とも一致しています。この資金調達基盤は、GCC ビジネスジェット市場におけるメンバーシップおよびリース活動を支援できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要GCCハブにおけるスロットおよび空域の混雑 | -0.80% | UAE(DXBおよびDWCを含む)およびサウジアラビア | 短期(2年以内) |
| 中古機輸入に対する高い輸入関税・付加価値税 | -0.50% | UAEおよびサウジアラビア(GCC全域への波及を含む) | 中期(2〜4年) |
| アラビア語圏のATPプールにおける有資格パイロット不足 | -0.40% | GCC全域(サウジアラビアで最も深刻) | 中期(2〜4年) |
| 法人出張に対する新興カーボンアカウンティング義務 | -0.30% | GCC発の国際路線に影響するグローバルな動向 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要GCCハブにおけるスロットおよび空域の混雑
主要空港の混雑により、運航者がピーク時にスケジュールできるビジネス航空フライトの数が制限されています。ドバイ国際空港はレベル3の調整空港であり、一般航空フライトは制限および着陸料割増の対象となっています。アブダビや多くのサウジアラビアの空港でも同様のスケジュール制限があり、乗務員の配置、燃料、上ハンドリングのコストが増加する可能性があります。シャルジャは有用な代替拠点を提供していますが、ドバイ中心部に向かう乗客は依然として45〜60分の地上移動に直面する可能性があります。混雑はそのため、GCC ビジネスジェット市場においてスケジュールの確実性を低下させ、チャーターマージンを圧迫する可能性があります。二次空港はこの制約の一部を緩和しますが、その交通インフラと支援サービスは需要とともに拡大する必要があります。
アラビア語圏のATPプールにおける有資格パイロット不足
地域の航空労働力は、フリートおよび路線の要件よりも緩やかに成長しています。Boeingは、中東が今後10年間で23,000人以上の新規パイロットを必要とすると予測しています。ビジネス航空は、フライトが不規則でありクライアントのスケジュールに対応する必要があるため、商業運航よりも高い乗務員対航空機比率を必要とすることが多いです。国内チャーターネットワークも、現地の規制および言語要件を満たせるパイロットを必要としています。現地で有資格の乗務員が限られている場合、運航者は国際採用に大きく依存する可能性があります。GCC ビジネスジェット市場が拡大するにつれ、より高い報酬と採用コストが運航者のマージンを圧迫する可能性があります。訓練能力と明確なライセンス取得経路は、地域の運航能力にとって引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機体タイプ別:大型キャビンが収益を支え、軽量ジェット機が需要を獲得
大型ジェット機は、主権的実体、エネルギー企業、大規模ファミリーオフィスの長距離旅行ニーズを満たすため、2025年の収益の50.58%を占めました。Gulfstreamは2025年11月時点で14機のG700航空機が中東に拠点を置いており、これはグローバルな就航中G700フリートの20%に相当することを確認しました。Qatar Executiveは24機のフリートの中に6機のG700と15機のG650ERを運航しています。Bombardier Challenger 3500やDassault Falcon 2000を含む中型機は、キャビン容量と運航コストのバランスを取りながら地域の法人出張に対応しています。
軽量・超軽量ジェット機は、GCC ビジネスジェット市場において2031年にかけて5.98%のCAGRで成長すると予測されています。二次空港でのFBOアクセスが改善するにつれ、その経済性は短距離の国内・地域路線に適しています。Bombardier Challenger 3500は最速で100機納入を達成したスーパーミッドサイズ・ビジネスジェットとなり、Aloula Aviationは2025年6月にサウジアラビアで登録された最初のChallenger 3500を受領しました。[3]Bombardier、「BombardierがAloula Aviationへの3機のChallenger 3500航空機の画期的な納入を開始」、Bombardier、bombardier.com EmbraerのPhenom 300は11年連続で世界で最も売れているビジネスジェットであり、運航者に広くサポートされた軽量ジェットプラットフォームへのアクセスを提供しています。軽量機は、90分のフライトがはるかに長い陸路移動に代わる路線でチャーター加入者にサービスを提供できます。その結果、GCC ビジネスジェット産業全体でより幅広い航空機の選択肢が生まれています。


エンドユーザー別:法人需要が主導し、チャーターが新たな容量を追加
企業・法人は2025年のGCC ビジネスジェット市場規模の40.73%を占めました。多国籍エネルギー企業、政府系ファンド、地域コングロマリットは、取締役会および経営幹部の移動に専用航空機を使用しています。サウジアラビアの観光、エンターテインメント、産業プロジェクトへの投資に伴い、法人の移動が増加しています。これらのユーザーは、商業的な接続が少ない都市への直接アクセスとスケジュール管理を重視しています。UAEの居住富裕層が成長し続けているため、個人オーナーも引き続き重要なグループです。Royal Jetが計画するACJ320neo納入などの容量追加を含め、政府・特殊任務運航者はより安定した需要基盤を提供しています。
チャーター・エアタクシー運航者は2031年にかけて6.89%のCAGRで成長すると予測されています。サウジアラビア国内の自由化により、KSA国内のポイント・ツー・ポイント路線に航する運航者の参入障壁が低下しています。VistaJetは国内認可前の2025年上半期に、サウジアラビアのプログラムメンバーが前年比32%増加したと報告しました。追加の運航者が生まれるたびに、ハンドリング、整備、乗務員、スケジューリングサービスへの関連需要が生まれます。サウジアラビアの航空労働力プログラムが発展するにつれ、訓練・学術機関はより小規模ながら拡大する顧客グループを形成しています。GACАの規制とUAE民間航空規制は、航空運航者および民間運航者の活動に関する認証要件を定めています。
所有モデル別:新規購入が主導し、メンバーシップが最速で拡大
新規航空機購入は2025年のGCC ビジネスジェット市場の42.48%を占めました。政府系投資ファンドの傘下企業であるThe Helicopter Companyは、2026年7月にBombardier ChallengerおよびGlobalビジネスジェット最大60機の購入意向書に署名しました。OEMの遅延により、即時展開ニーズを持つ購入者の間で中古航空機への需要が高まっています。
ジェットカード・メンバーシップセグメントは2031年にかけて8.26%のCAGRで成長すると予測さています。このオプションにより、企業やファミリーオフィスは貸借対照表に大型資産を計上することなく、予測可能なアクセスを得ることができます。GCCでは完全所有とチャーターが伝統的により身近な選択肢であったため、分割所有はあまり普及していません。Vistaは2026年2月にChallenger 3500航空機40機の確定発注(12億米ドル)を行い、さらに120機のオプションを持ち、総額最大47.2億米ドルに達します。より大規模な管理フリートにより、地域・国際路線でのサブスクリプションプログラムの信頼性が向上します。イスラムリース構造は、完全購入の通貨リスクおよび資本エクスポージャーなしにフリートアクセスを求める運航者をさらに支援できます。
地域分析
UAEは、大規模な富裕層基盤と成熟した空港・FBO・航空機管理インフラを兼ね備えているため、2025年のGCC ビジネスジェット市場の37.19%を占めました。ドバイとアブダビは、チャーター、整備、高付加価値国際旅行の主要センターであり続けています。ExecuJet Middle Eastは22機以上の航空機を管理しており、2030年までに30機に達する計画です。アル・マクトゥーム国際空港は交通の再分配を支援し、新たなFBOおよびMRO投資の余地を生み出しています。UAEの民間航空規制も、越境活動のための十分に発展した運営フレームワークを提供しています。
サウジアラビアはGCCで2番目に大きな地域であり、地域最強の需要触媒となりつつあります。GACАのロードマップは、ジェッダ航空ゾーンへの投資を含め、航空容量をKSAのより広い開発計画と結びつけています。国内チャーターアクセスにより、外国運航者がサウジアラビア国内のポイント・ツー・ポイントフライトに就航できるようになっています。2025年上半期のVistaJetサウジアラビアプログラムメンバーの32%増加は、柔軟なアクセスモデルへの早期需要を示しました。サウジアラビアの施設とサービスプロバイダーは、以前UAEハブを通じて流れていた価値のより多くを取り込むことができます。したがって、GCC ビジネスジェット市は単一のハブに依存するのではなく、第2の主要運営センターを獲得しています。
オマーンはGCC地域の中で最も高い成長率となる7.33%のCAGRで2031年まで成長すると予測されています。マスカットは、ドバイや他のレベル3調整空港で制限に直面するトラフィックを吸収できます。その立地は、欧州、インド、東アフリカとのチャーター接続も支援しています。カタール、バーレーン、クウェートは、それぞれ異なる需要パターンを持つより小規模な市場です。カタールはLNGおよび金融セクターから恩恵を受け、バーレーンはサウジアラビア東部州との連携から恩恵を受け、クウェートは金融支援によるフリート成長の可能性を持っています。容量の追加と経済の多角化が、これらの二次的な拠点がどれだけ早く成長するかを決定します。
規制環境
GCCの規制環境は、主に各国の民間航空当局によって形成されている。UAEでは、一般民間航空局(GCAA)が民間航空規則(CAR)に基づき運航者を規制し、航空運送事業者証明書(AOC)または自家用運航者証明書(POC)の要件を含んでいる。UAEはまた、正式な改正手続き(2024年の改正提案通知を含む)を通じて航空運航規則を更新し、燃料管理や全天候運航などの分野において運航要件をICAO付属書6および欧州AIR OPSと整合させてきた。
サウジアラビアでは、一般民間航空局(GACA)が一般民間航空規則(GACAR)を管轄し、運航者の承認や認可文書は国内の手続きおよびシステムを通じて処理されている。市場を形作る大きな変化が2025年5月に起こり、サウジアラビアはカボタージュ規制を撤廃し、外国のチャーター運航者が利用可能な国内都市間ペアを拡大することで、国内市場を国際オンデマンドチャーター便に開放した。地域全体では、GCCが2025年12月にUAEを本拠とする統一民間航空規制当局の設立を承認し、政策の調和と上空空域管理の調整を図ることとなった。バーレーンもまた、国家航空戦略2026-2027を開始し、自国の航空生態系を国際基準に整合させ、ハブネットワークを拡大することとした。
バリューチェーン分析
GCCのビジネスジェット・バリューチェーンには、航空機の調達(OEMからの引き渡しおよび中古機取引)、内装完成とキャビン改修、輸入・登録支援、資金調達とリース、運航管理、FBO対応、MRO・部品物流が含まれる。OEM各社(Gulfstream、Bombardier、Dassault、Embraer、Textron)が供給の中核を担い、地域の運航管理会社やチャーター専門業者が、航空機の受け入れ、クルーおよび規制対応、チャーターやメンバーシップ制度を通じた稼働率向上を担っている。メンテナンス・サポートは、格納庫を多用する作業や部品保管を担う専用の航空クラスターや空港へと重心を移しつつあり、これにより混雑する主要航空会社ハブへの依存が軽減されている。
価値創出の割合は、現地MRO能力、部品の入手可能性、物流のバッファリングへとますます移行している。ドバイ・サウスのモハメド・ビン・ラシード・エアロスペース・ハブは、2025年4月に航空宇宙サプライチェーンゾーンの第1段階(11施設にわたり129万1,000平方フィート)を完成させ、部品ワークショップやMROプロバイダーの基盤を強化した。サウジアラビアは2025年2月に13億米ドル規模のジッダ・アビエーション・ゾーンを立ち上げ、製造、MRO、訓練の拡大を図る一方、部品在庫へのアクセスも、2025年7月の1億1,000万米ドル規模のサナド・エアキャップ間契約(6,000点の航空部品を対象)などの取引によって強化されている。プライベート航空サービス面では、Jetexが2024年12月にレッドシー・インターナショナル空港のプライベート航空ターミナルの独占運営者として指名され、FBOサービスを新たな目的地インフラに直接結びつけ、地域のビジネス航空ネットワークにさらなる拠点を加えることとなった。
競争環境
市場集中度は中程度であり、Gulfstream、Bombardier、Dassault、Embraer、Textronなどの主要OEMが供給を支配しています。チャーター運航者、航空機管理会社、FBO、ブローカー、MROプロバイダーの間では競争がより分散しています。Gulfstreamの航空宇宙セグメントの受注残は240億米ドルに達しました。同社はその四半期中に100機目のG700を納入し、地域における超長距離航空機の重要性を強化しました。OEMの受注残状況は価格決定力を強化し、購入者を中古航空機やアクセスプログラムへと向かわせる可能性があります。
施設のカバレッジは、サービス層における競争の主要な基盤です。Gama Aviationは2026年4月にシャルジャ・ビジネス・アビエーション・センターを開設し、ドバイの運営上の制約に対する代替拠点を提供しています。サウジアラビアの空港とターミナルは、国際FBOプロバイダーにジェッダ、アルウラ、主要開発地近くのゲートウェイ空港でのプレゼンス確立の機会を提供しています。新たなFBO容量は、旅客ハンドリング、航空機ターンアラウンド時間、整備アクセスを改善できます。これらの要因は、主要ハブのスロットが引き続き制約されている場合に特に重要す。
運航者レベルでは、フリートの機齢、ネットワークの利用可能性、デジタル予約、規制承認が競争力を決定します。VistaJetの70機のグローバルフリートにはサウジアラビア国内で利用可能な90機が含まれており、乗務員のルーティングと整備計画を支援しています。DC Aviation Al-FuttaimとEmpire Aviation Groupは、既存の承認、フリート管理経験、整備関係から恩恵を受けています。新規参入者は、メンバーシップまたはチャーター商品を通じて、法人ユーザー、ファミリーオフィス、レジャー旅行者からの需要を集約できます。ただし、自社フリートやハンガー関係を持たない運航者は、信頼できる規模を達成するためのより困難な道に直面します。したがって、GCC ビジネスジェット産業は新規参入者に開かれていますが、確立された資産と承認は依然として重要な参入障壁です。
GCCビジネスジェット産業リーダー
Gulfstream Aerospace Corporation
Bombardier Inc.
Textron Inc.
Embraer S.A.
Dassault Aviation S.A.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
キャパシティの拡大と専用の一般航空インフラの整備により、FBO運営者、航空機管理会社、MROプロバイダーは、従来のドバイとリヤドを中心としたコア地域を超えて事業範囲を広げる余地が生まれている。ドバイ・サウスはその一例であり、モハメド・ビン・ラシード・エアロスペース・ハブでは2025年にビジネス航空の運航数が20,289件を記録し、2024年比で17%増加した。この増加は、ビジネス航空専用施設における格納庫スペース、ライン整備、部品供給、グラウンドハンドリングの機会を支えている。サウジアラビアが6つの専用ビジネス航空空港と9つの新ターミナルを開発する計画も、そのサービス主導の方向性を後押ししており、ダマム(OEDF)の一般航空ターミナルや運営者の任命といった2026年2月の更新も同様である。
ミッション対応型・多用途型の用途は、OEM、インテグレーター、サポートプロバイダーにとって隣接した機会を提供しており、特に監視や特殊任務向けに改修された長距離大型キャビン機に当てはまる。2025年11月、Bombardier Defenseは中東を、Global 6500を基盤とした防衛・特殊任務仕様の対象地域として強調し、地域の調達および安全保障要件を、改修、認証支援、維持管理に対する下流需要へと結びつけている。同時に、空域制限や地域的な混乱に関連する運航上の不確実性は、ディスパッチ信頼性サービス、代替空港計画、複数ハブによる冗長性への注目を持続させており、この分野では運航者やサービスプロバイダーが、単一ハブへの依存ではなく、耐障害性の高いネットワーク設計によって差別化を図ることができる。
最近の業界動向
- 2026年7月:Embraerは2026年第2四半期に45機のエグゼクティブ航空機を納入したと報告し、2025第2四半期の38機から増加しました。納入量の増加は、地域のチャーターおよび法人任務に使用される軽量・中型ジェット機のフリート拡大と更新活動を支援します。この更新はまた、地域の中古価格を支えてきたリードタイム制約と比較して、供給の利用可能性が改善していることを示しています。
- 2025年11月:Gulfstreamは、当時の就航中G700フリートの約20%に相当する14機のG700航空機が中東に拠点を置いていると報告しました。地域における新型フラッグシップ機種の集中は、長距離・大型キャビンプラットフォームの早期採用市場としてのGCCの役割を強化しています。また、機種固有の訓練、ライン整備能力、高品質な内装仕上げおよびキャビンサポートサービスへの現地需要も高まっています。
- 2024年12月:Red Sea GlobalとJetexは、JetexをRed Sea国際空港のプライベート航空ターミナルの独占運営者として指名する協定を発表しました。これにより、サウジアラビアの主要ギガプロジェクト目的地におけるビジネス航空の専用アクセスポイントが正式化されました。ポイント・ツー・ポイントチャーターの成長を支援し、リヤドとジェッダと並んで二次ハブの活用の根拠を強化しています。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、GCC6カ国全体のビジネスジェット航空機活動から生み出される収益を米ドル価値で測定したものをカバーしています。任務にビジネスジェットが使用されるプライベートおよび法人旅行に関連する需要を含みます。
対象外:回転翼航空機、定期商業航空会社の運航、ビジネスジェット以外の一般航空機は除外します。
セグメンテーション概要
- 機体タイプ別
- 大型ジェット
- 中型ジェット
- 軽量/超軽量ジェット
- エンドユーザー別
- 個人オーナー
- 企業・法人
- チャーター/エアタクシー事業者
- 研修・学術機関
- 政府・特殊任務事業者
- 所有モデル別
- 新機購入
- 中古機購入
- フラクショナルオーナーシップ
- ジェットカード/メンバーシップ
- 地域別
- サウジアラビア
- アラブ首長国連邦
- カタール
- バーレーン
- オマーン
- クウェート
データソース、市場規模算定、および検証
デスクリサーチ
基本構造を設定するために、GCCにおけるフリート活動と更新需要を説明するのに役立つ公開航空・マクロデータから始めます。使用するソースには、例えば、UAEおよびサウジアラビアの民間航空当局の発表、入手可能な空港およびFBOのトラフィック更新情報、航空機および部品の税関・貿易統計、航空機登録および運航者リストの参照などが含まれます。
次に、関連する航空航者、空港運営者、サービスプロバイダーの年次報告書および投資家向けプレゼンテーション、業界団体の出版物、納入、フリート追加、新空港ターミナル容量に関する信頼できるニュース報道などの補足文書を重ねます。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、大規模インフラおよび調達発表を確認するための契約・入札追跡も参照します。これらのデスクソースは例示的なものであり、網羅的ではなく、相互確認と明確化のために多くの追加の公開・有料参照を使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクの前提を検証し、活動シグナルを繰り返し可能な市場モデルに変換するために使用されます。主要なGCCハブ全体の運航者、サービスプロバイダー、業界専門家と対話し、最終的な見解を確定する前に、チャーター稼働率、航空機のリードタイム、価格の一般的な動向などのトレンドを検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:17% | |
| 位層:44% | 部門・ユニットリーダー:33% | |
| 中小規模プレーヤー:18% | マネージャー:50% |
市場規模算定と予測
規模算定は、トップダウンの構築から始まり、アクティブなビジネスジェットフリートのシグナルと任務活動指標がGCCの価値プールに変換され、空港活動と運航者プレゼンスの確認を使用して6カ国に配分されます。合計を現実的に保つために、サンプリングされた航空機納入価値、典型的な中古取引範囲、チャーター活動に関する簡単な平均販売価格×数量チェックなど、選択的なボトムアップ近似値で結果を裏付けます。
モデルで使用される入力には、ビジネスジェットフリートの規模と機齢プロファイル、新規・中古航空機の利用可能性、典型的な年間稼働パターン(時間数とフライト数)、チャーターおよび分割所有の採用強度、地域における航空機および主要サービスの価格動向の観察が含まれます。予測については、需要ドライバーに関する専門家の見解に支えられたシナリオ分析に依存し、既知の供給制約、納入バックログ、所有選好の変化に応じて軌道を調整します。国レベルのデータポイントが欠落している場合は、ハブトラフィックシェアやフリートシェアなどのプロキシ指標を使用してギャップを埋め、フォローアップコールで再確認します。
データ検証と更新サイクル
結果は、モデル出力、独立した活動シグナル、および稼働率と価格の現実的な範囲としてインタビュー対象者が報告する内容の三角測量を通じて検証されます。国レベルの結果がフリート数、納入ニュース、または空港活動の方向性と矛盾しているように見える場合、前提が再検討され、承認前に外れ値が文書化されます。
レポートは年次で更新され、大規模な航空機発注発表、納入タイミングの急激な変化、ビジネス航空アクセスに影響する政策転換などの重要なイベントが発生した場合に中間更新が行われます。納品前に、アナリストが主要な入力と変換係数の最新確認を行い、クライアントが最新の更新された見解を受け取れるようにします。
Mordor IntelligenceのGCC ビジネスジェット市場規模と他の公表推計との比較
GCC ビジネスジェットの公表市場価値は、対象範囲の設定方が同一でないため、また、フリート活動をドルに換算するために使用される入力が大きく異なる可能性があるため、しばしば異なって見えます。カウントされる内容、基準年として扱われる年、価格の繰り越し方法の違いが、通常、差異の大部分を説明しています。
チャーターのみの見解とより広範な一般航空の見解は、数値が一致しない最も一般的な理由であり、一部の推計はフリートの追加と納入リードタイムに結びつけることなく積極的な稼働率成長を適用しています。大きな変動はまた、通貨のタイミングと、中古航空機取引および所有商品が市場価値に含まれているか別に保持されているかによっても生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 33.9億米ドル(2025年) | |
| 業界調査出版社A | 14.0億米ドル(2024年) | プライベートジェット旅行支出を中心とした、より狭い需要の見方として提示されることが多く、GCC6カ国全体の中古航空機取引および非チャーター所有経路を過小評価する可能性があります。 |
| 業界ブログB | 7.3億米ドル(2025年) | 通、プライベートジェット市場価値に焦点を当てたより小さなサブセットを反映しており、法人および政府の任務を除外している可能性があり、フリートと稼働率の相互確認なしに簡略化された価格設定に依存している可能性もあります。 |
差異は主に除外されるものによって説明されます。チャーターのみまたはプライベート旅行のみの合計は、完全なビジネスジェット価値プールよりも小さくなります。回転翼航空機と非ジェット一般航空機はMordor Intelligenceの対象範囲外であり、これにより推計はフリート活動と価格に対して確認できるビジネスジェット需要シグナルに結びついています。


レポートで回答される主要な質問
GCC ビジネスジェットの予測成長率はどのくいですか?
GCC ビジネスジェット市場は2026年から2031年にかけて4.77%のCAGRで成長し、2031年までに43.8億米ドルに達すると予測されています。
GCC のどの国がビジネスジェット需要が最も大きいですか?
UAEは2025年に37.19%の収益シェアで地域をリードし、確立されたFBO、整備、航空機管理サービスに支えられています。
GCC ビジネス航空をリードする航空機カテゴリーはどれですか?
大型ジェット機は2025年に50.58%のシェアで収益をリードし、GCCから主要なグローバルビジネスセンターへの長距離任務を支援しています。
サウジアラビアでチャーターサービスが拡大している理由は何ですか?
チャーター・エアタクシー運航者は2031年にかけて6.89%のCAGRで成長すると予測されており、2025年5月からの外国オンデマンド運航者の国内アクセスに支えられています。
GCC で最も急速に成長している所有オプションはどれですか?
ジェットカード・メンバーシップは最も急速に成長している所有オプションであり、2031年にかけて8.26%のCAGRが予測されています。
GCC でビジネス航空容量を制限しているのは何ですか?
主要ハブにおけるスロットの混雑と有資格パイロットの不足が、スケジュールの利用可能性を制限し、運航コストを増加させる可能性があります。
最終更新日:



