
中東産業ガス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
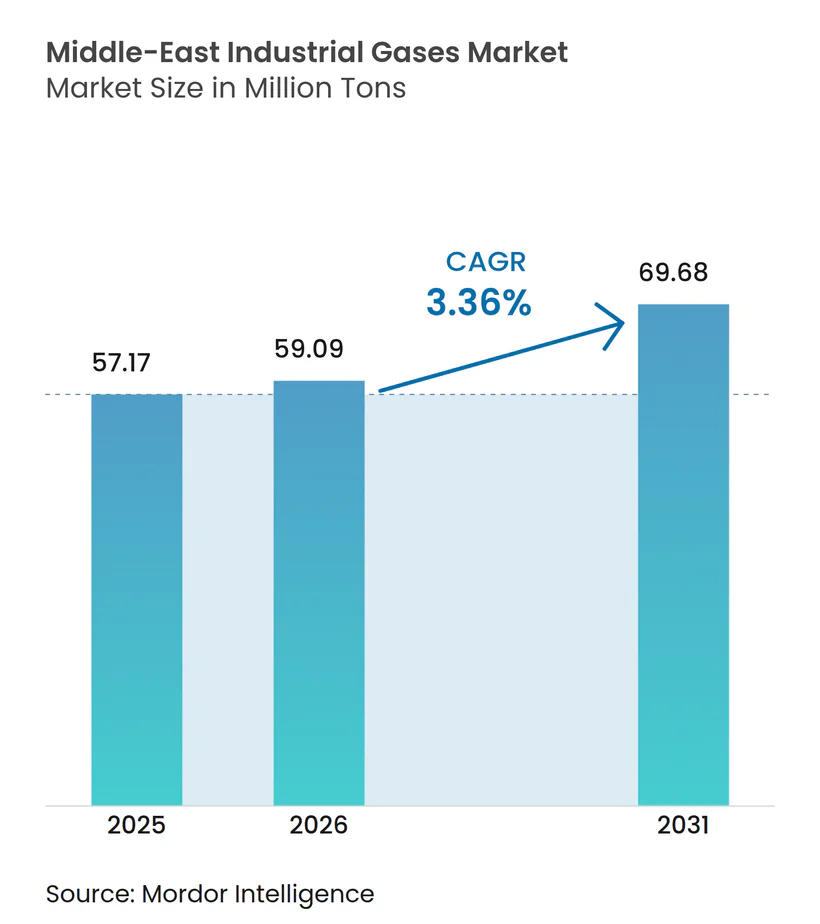
| 基準年の市場規模 (2025) | 57.17 百万トン |
| 市場取引高 (2026) | 59.09 百万トン |
| 市場取引高 (2031) | 69.68 百万トン |
| 成長率 (2026 - 2031) | 3.36 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東産業ガス市場分析
中東産業ガス市場規模は、2025年の5,717万トンから2026年の5,909万トンへと成長し、2026年から2031年にかけて3.36%のCAGRで2031年には6,968万トンに達する見込みです。石油化学、グリーン水素、新病院への旺盛な設備投資が、着実な拡大を支えています。2030年までに推定7,300億米ドルにのぼる上流・中流炭化水素への投資モメンタムが、分離・精製ガスへの需要を高水準に維持しています。半導体製造、食品保存、物流ハブを対象とした多角化戦略が新たな消費回廊を生み出す一方、厳格な安全規制とエネルギー効率基準の高まりが、企業にオンサイト生成契約と低炭素技術の採用を促しています。多国籍企業が長期供給契約を活用しているため、競争環境は中程度に集中した状態が維持されていますが、水素・炭素回収に関する各国計画はイノベーターに白地市場を残しています。
主要レポートのポイント
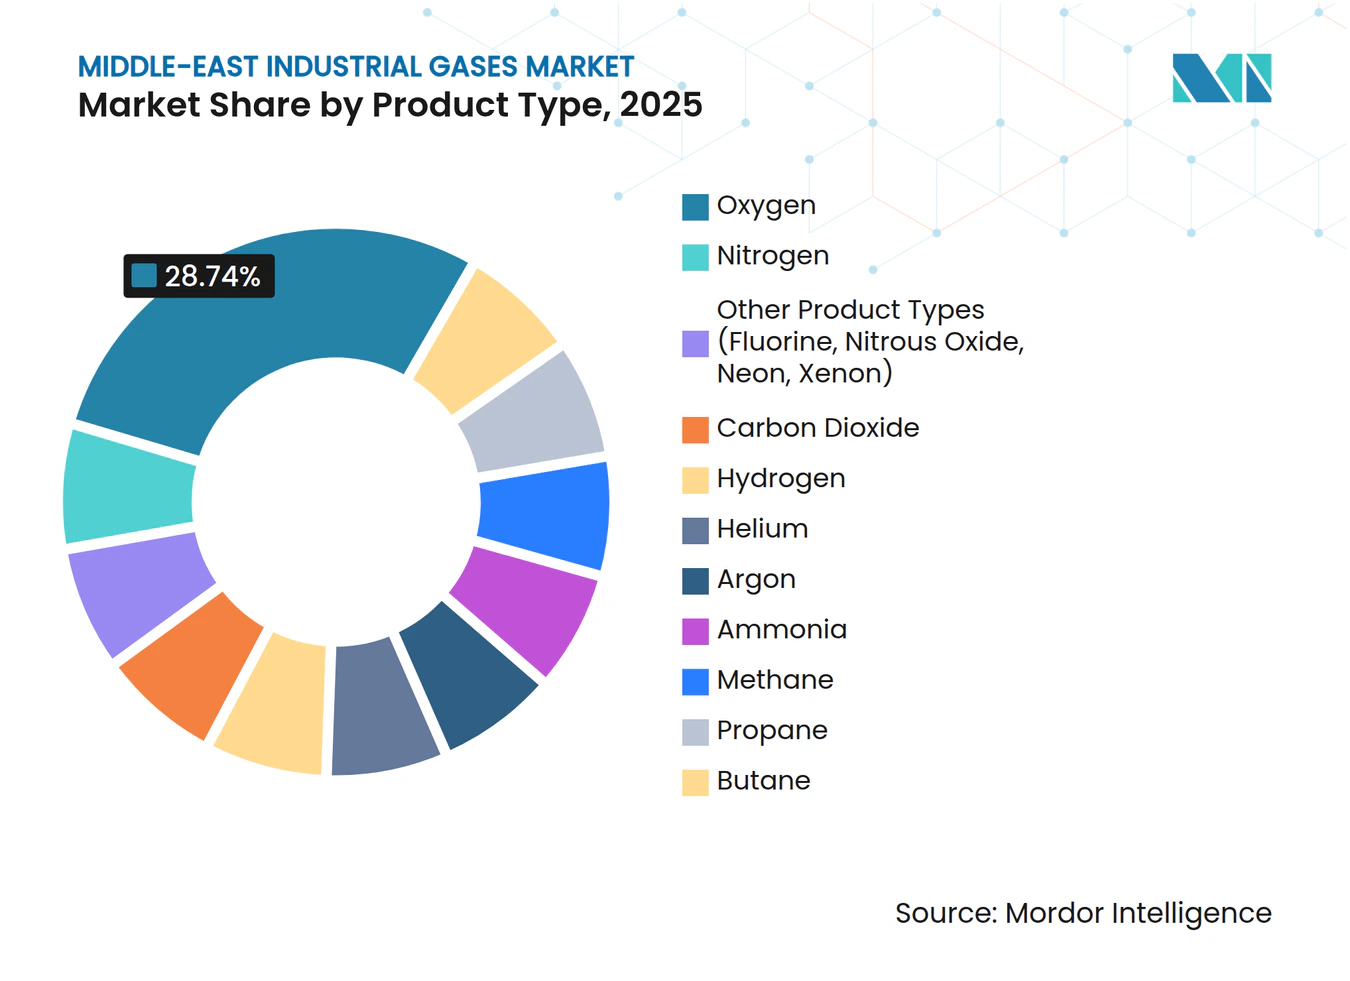
- 製品タイプ別では、酸素が2025年の中東産業ガス市場シェアの28.74%をリードし、一方、窒素は2031年にかけて4.44%のCAGRで拡大する見込みです。
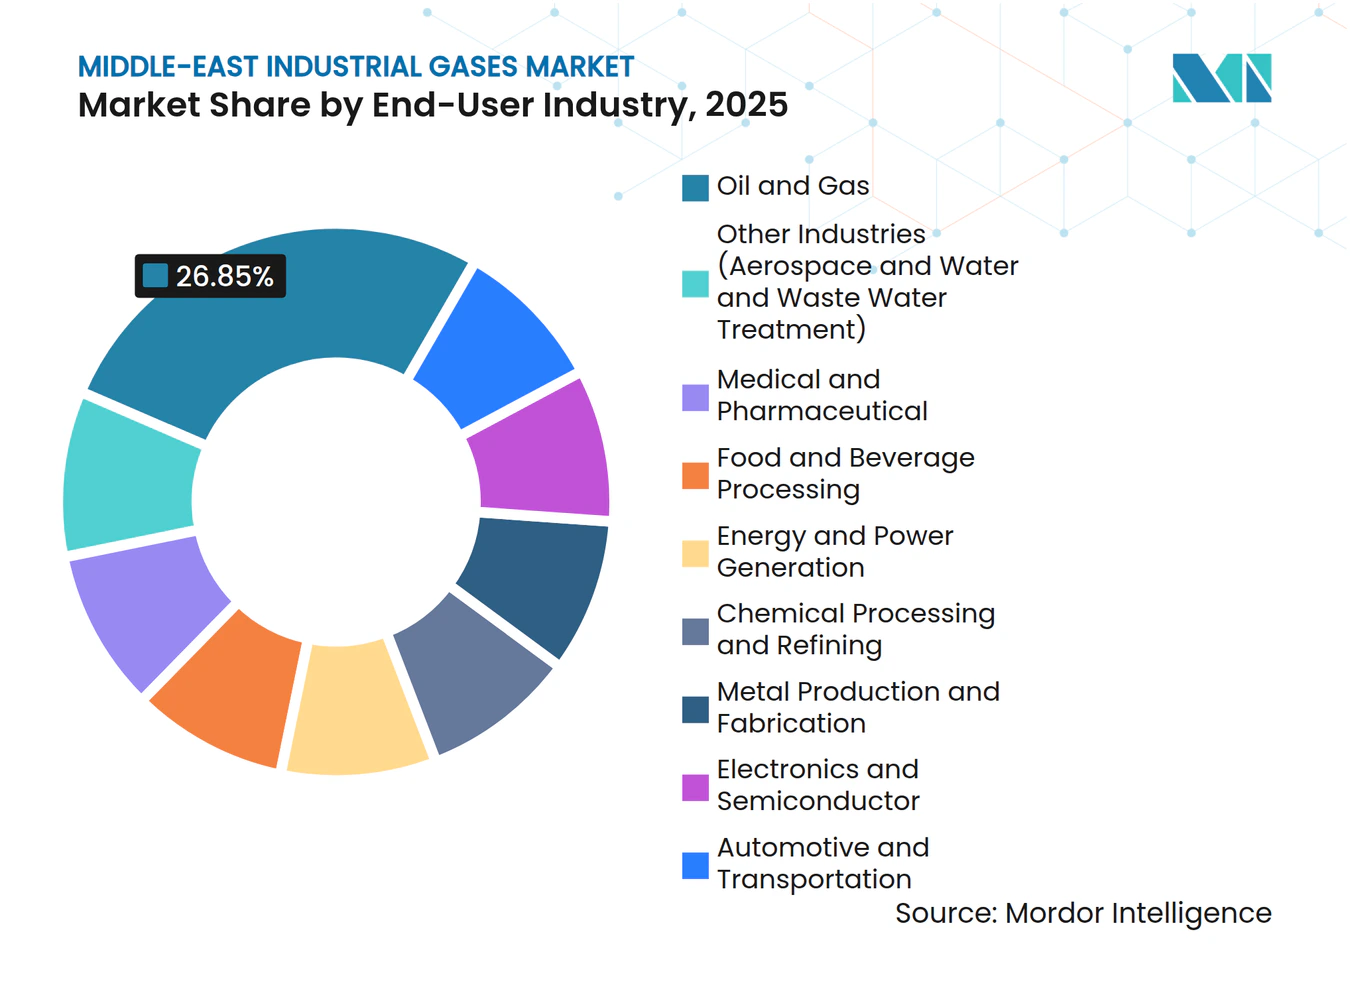
- 最終ユーザー産業別では、石油・ガス部門が2025年の中東産業ガス市場規模の26.85%のシェアを占め、医療・医薬品用途が2031年にかけて最高の4.59%のCAGRを記録する見込みです。
- 地域別では、サウジアラビアが2025年の中東産業ガス市場シェアの34.78%を占め、アラブ首長国連邦が2031年にかけて最速の4.72%のCAGRを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 上流・中流石油・ガス事業からの旺盛な需要 | +1.2% | サウジアラビア、アラブ首長国連邦、カタール、クウェート | 中期(2〜4年) |
| 地域の石油化学・精製設備投資パイプラインの拡大 | +0.9% | サウジアラビア、アラブ首長国連邦、カタール | 長期(4年以上) |
| 医療インフラの急速な整備 | +0.6% | グローバル | 短期(2年以内) |
| 政府主導のグリーン水素大型プロジェクトの台頭 | +0.8% | サウジアラビア、アラブ首長国連邦、オマーン | 長期(4年以上) |
| 溶接・切断ガスの需要を喚起する大型建設ギガプロジェクト | +0.4% | サウジアラビア、アラブ首長国連邦 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
上流・中流石油・ガス事業からの旺盛な需要
強化回収、酸性ガス処理、新たなLNGトレインが高純度窒素、水素、CO₂の使用量を押し上げています。サウジアラムコとADNOCは、圧力維持のための窒素注入および水素化分解用水素を注入する分離プラントを増設しており、処理1バレル当たりのガス使用強度が高まっています。カタールは2030年までに産出量が2,440億m³に達し、追加で830億m³の産業ガス需要が生じると見込まれており、これは予測成長の57%に相当します[1]。ハイル・ガシャなどの洋上プロジェクトでは年間150万トンの回収CO₂が必要となり、精製ユニットへの需要が鋭くなっています。継続的な上流活動は、バリューチェーン全体にわたってオンサイト供給契約へと波及しています。
地域の石油化学・精製設備投資パイプラインの拡大
サウジアラビアの110億米ドル規模のアミラル複合施設のようなプロジェクトは、精製と化学品を統合し、原料単位当たりのガス需要を高めています[2]。この複合施設は年間165万トンのエチレンを目標としており、不活性化用窒素、酸化用酸素、水素化処理用水素の大量使用を必要とします。新設プラントは製品ラインをスペシャルティポリマーに向かわせており、配合および品質管理において超高純度ガスを必要とします。これらのプラント内の炭素回収モジュールが精製・圧縮設備への需要を高め、環境目標と操業効率を一致させています。
医療インフラの急速な整備(医療用ガス)
中東の病院・クリニックプロジェクトでは、集中型ガス配管と大型バルク貯蔵が組み込まれています。Air Liquideの地域売上高は、医療用酸素とスペシャルティ混合ガスの需要増加を受けて、2024年上半期に7.1%増の5億5,300万ユーロに達しました。Gulf Cryo医療ガス部門は、欧州・米国薬局方の規格を満たす供給契約を延長しました。パンデミックの教訓から備蓄義務と冗長化計画が推進され、携帯型シリンダーおよび真空断熱タンクへの需要が高水準を維持しています。アラブ首長国連邦およびサウジアラビアにおける医療ツーリズムの成長が、画像診断用亜酸化窒素およびヘリウムの量的拡大をさらに支えています。
政府主導のグリーン水素大型プロジェクトの台頭
84億米ドル規模のNEOMプラントは完成率80%に達しており、2026年までに水素を1日600トン産出する予定です。オマーンは水素回廊に400〜600億米ドルを割り当て、共有パイプラインと海水淡水化も含まれています。エジプトが計画する170億米ドル規模の南シナイ複合施設は年間40万トンの生産を目標としています。これらの事業は電気分解、液化、アンモニア転換システム内での窒素、アルゴン、酸素への大規模な捕捉需要を生み出し、ガス生産者に対する長期的な引き取り契約を確固たるものにしています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EH&S規制の強化とコンプライアンスコスト | -0.7% | グローバル | 短期(2年以内) |
| 新規産業投資を抑制する原油価格の変動 | -0.5% | サウジアラビア、アラブ首長国連邦、クウェート、カタール | 中期(2〜4年) |
| 地域におけるCO₂回収・精製インフラの不足 | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EH&S規制の強化とコンプライアンスコスト
地域の法律が国際基準に沿い、詳細な環境影響審査と厳格なフレアリング制限が求められています。アラブ首長国連邦の連邦法第24号は生涯排出量報告を義務付けており、衛星画像により規制当局が違法ベンティングへの取締りを強化していることが示されています。BBCの調査によって複数のガルフ湾岸施設上空に有毒プルームが確認されたことで、密閉燃焼および高効率回収システムの採用が加速しています。貯留用に99%超のCO₂純度を達成するためには小規模サプライヤーの資本・運営コストが上昇し、堅牢なコンプライアンスインフラを持つ企業間での業界再編が進んでいます。
新規産業投資を抑制する原油価格の変動
価格の変動は産油国経済全体のGDP成長と予算の優先順位を変え、バルクガスを消費する精製所、金属、電力プロジェクトへの設備投資サイクルに影響を与えます。サウジアラビア、アラブ首長国連邦、クウェート、カタールを対象とした学術研究は、原油価格変動、インフレ、および投資の間に長期的な連関があることを確認しています。SABICの2025年第1四半期に3億2,000万米ドルの損失に示されるように、景気後退期にはナフサベースの生産者が競争上の優位性を得ることで石油化学の競争力が低下します。このような変動は一部のデボトルネッキングプロジェクトを遅延させ、産業ガスへの新たな需要を先送りにします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
窒素の技術的台頭の中での酸素の優位性酸素は、鉄鋼所、石油化学、アルミニウム製錬所に牽引され、2025年の中東産業ガス市場シェアの28.74%を占めました。窒素は、食品包装、電子部品のはんだ付け、石油回収における不活性化用途の拡大により、2031年にかけて4.44%のCAGRで最速成長する見込みです。二酸化炭素の量は強化石油回収と飲料炭酸化により増加し、水素は精製所のアップグレードと電気燃料から追い風を受けています。アルゴンはギガプロジェクト建設における溶接作業を支え、ヘリウムの需要はMRIと半導体リソグラフィーから生じています。Air Liquideのカタールにおけるヘリウム液化施設の建設は、慢性的な不足緩和を目的としています。Lindeは2024年に59か所の小規模オンサイト窒素・酸素プラントを稼働させており、顧客との統合を深める分散型生産へのシフトを浮き彫りにしています。
このセグメントの進化は、量主導のコモディティ供給から純度主導のスペシャルティ需要へのピボットを示しています。建設、エネルギー、消費財が酸素と二酸化炭素の販売を形成する一方、クリーン燃料、電子部品、包装食品が窒素と水素への成長を傾けています。中東産業ガス市場は、最終ユーザーに安定した引き取りとコストの確実性を提供するオンサイトモデルをさらに深化させ続けています。


注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます
最終ユーザー産業別:
医療の急拡大により問われる石油・ガスのリーダーシップ石油・ガスは、LNG拡張および酸性ガス処理に支えられ、2025年の中東産業ガス市場規模の26.85%を維持しました。医療・医薬品需要は、病院が配管型酸素ネットワークと緊急備蓄を強化するにつれ、2031年にかけて4.59%のCAGRを記録する見込みです。統合型複合施設の拡大に伴い、石油化学・精製は水素、窒素、一酸化炭素の大口需要者であり続けています。サウジアラビアとアラブ首長国連邦の電子・半導体ラインは超高純度ガスを必要とし、バルク窒素とトレースレベルのドーパント混合ガスへの需要を高めています。
食品・飲料加工業者は腐敗を低減する改質雰囲気包装向けに窒素の採用を拡大しています。建設の拡大が溶接ガスの販売を支え、再生可能エネルギープロジェクトはモニタリング用のキャリブレーションガスを必要としています。水処理プラントは酸素強化曝気を採用し、環境研究所はより厳格な排出上限を満たすために排煙ガスを検査しています。地域経済内の多角化推進は、したがって産業ガス需要を既存セクターと新興セクターにまたがって分散させ、原油への依存を低減しています。

注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます
地域分析
サウジアラビア産業ガス市場
サウジアラビアは、ジュバイルおよびヤンブーに集積する石油化学クラスターを背景に、2025年の中東産業ガス市場シェアの34.78%を占めた。ビジョン2030は、NEOMのグリーン水素プラントおよび高純度ガスを必要とする半導体製造ラインを通じて需要を押し上げてい。大規模なパイプラインネットワークは流通コストを削減し、極低温空気分離装置への投資を支援している。継続的な製油所統合およびブルー水素プロジェクトは、安定した基礎消費を確保している。
中東産業ガス市場
UAEは、テクノロジーパーク、医療ツーリズム、および先進製造業の発展を背景に、地域最速となる4.72%のCAGRで成長すると予測されている。ADNOCの130 ビリオン 米ドル規模のガスプロジェクトおよびルワイスLNGの960万トン能力は、窒素、ヘリウム、水素に対する需要を拡大している。戦略的フリーゾーンおよび世界水準の港湾は、UAEを流通ハブとして位置づけ、中東およびアフリカ全域へのシリンダーおよびバルクタンカーのラストマイル配送を円滑化している。 カタールは、2030年までに北部ガス田の生産量を1億4,200万トンに拡大する計画のもと、LNGおよび石油化学に注力している。アンモニア7プロジェクトは炭素回収を統合しており、高純度CO₂圧縮に対するニーズを生み出している。クウェートは新たな石油化学資産および1日280トンを処理する初のCO₂回収プラントから恩恵受けている。イスラエルは沖合ガス田の発見と技術分野の拡大を活用し、オマーンは共有インフラによって支えられた大規模グリーン水素バレーへの投資を推進している。これらの国々における多様な経済青写真が、中東産業ガス市場の将来的な成長を支える基盤となっている。
規制環境
中東全域における産業ガスの生産、貯蔵、輸送、および最終使用は、安全性、化学物質の危険性communication、および排出規制の厳格化によって形作られている。これにより、サプライヤーは顧客サイトでのコンプライアンス能力を強化し、運用手順を正式化するよう迫られている。UAEでは、2026年7月に発令された閣議決定により、産業ガス施設に対する安全および予防policyが義務化され、大規模な産業クラスターにサービスを提供する生産者および流通業者に対する施設管理と運用ガバナンスへの期待が強化された。
地域的な調和の取り組みは、ガスおよびガス混合物のラベリングおよび取り扱い要件にも影響を及ぼしている。GCCは標準化作業を通じて、2024年5月にWTOに対し、化学品の分類および表示に関する世界調和システム(GHS)の第7版に整合した規格草案(GSO2654:2023)を通知した。これにより、シリンダーおよびバルク液体のサプライチェーンにおける分類、ラベリング、安全データの取り扱いに関する基準が高まった。サウジアラビアでは、2025年7月の乾燥ガスおよび液化石油分配法に基づき、エネルギー省がライセンスおよび安全基準を監督しており、Middle East Gases Association(MEGA)などの団体が、一貫した安全基準を伴う国境を越えた事業運営における技術協力と標準の調和を支援している。
バリューチェーン分析
中東の産業ガスのバリューチェーンは、原料およびユーティリティ(電力、水、空気)から生産(酸素、窒素、アルゴン用の空気分離装置、水素の生成および精製、CO2の回収および精製)に及び、その後パイプライン、バルク液体物流、シリンダーによる流通に続く。ジュベイルやヤンブーなどの主要な石油化学および精製ハブでは、継続的な大量需要とASUおよび水素装置を顧客コンプレックスに統合する経済性のため、オンサイトおよびパイプライン供給モデルが支配的である。マーチャント液体およびシリンダー経路は、多様な製造業、建設業、研究機関、および医療分野の顧客に対応している。
下流では、最終ユーザーは通常、量の安定性、純度要件、およびサイトの安全上の制約に応じて、長期のオンサイト供給(ビルド・オウン・オペレート)またはマーチャント供給のいずれかを契約する。Gulf Cryoは、CO2の回収を精製および産業用途と結びつけることで、この地域における垂直統合を示しており、CO2インフラが不足している地域において専用供給源を確保し、供給信頼性を向上させる方向への移行を反映している。MEGAは、多国籍の大手ガス企業と地域サプライヤーとの間の標準整合と実務的な協力を支援しており、これには国境を越えたシリンダー取り扱い方法、トレーニング、および安定供給を支える安全文化が含まれる。
競争環境
市場集中度
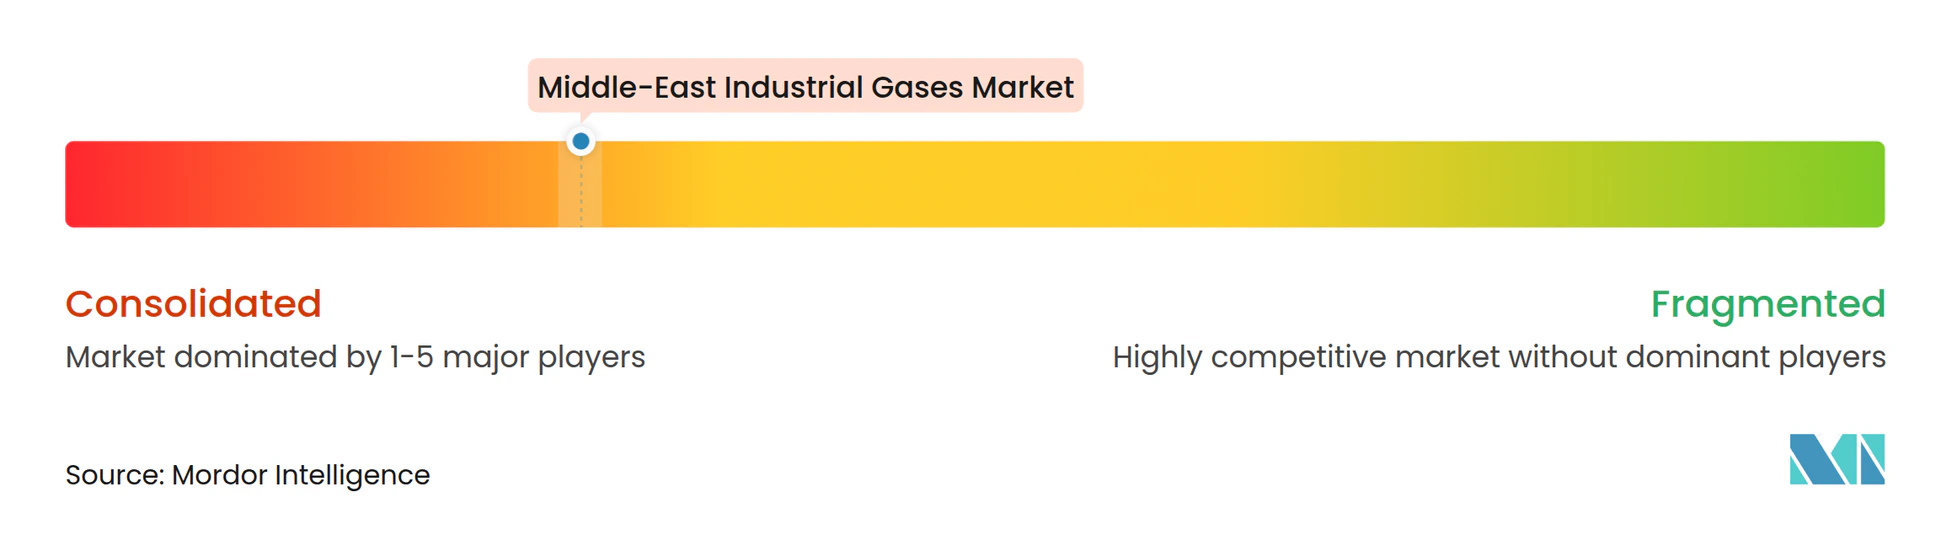
中東産業ガス市場は高度に集中しています。Air Liquide、Linde、Air Productsはガス供給、プラント設計、操業ノウハウを束ねた統合サービスプラットフォームを運営し、複数年のテイク・オア・ペイ契約で顧客を囲い込んでいます。Air ProductsはAir Liquideのアラブ首長国連邦およびバーレーン事業を取得し、バルクおよびマーチャントセグメントにおける規模を拡大しました。Gulf Cryoは強固な地域パートナーシップを維持し、医療・スペシャルティセグメント向けにソリューションを調整しています。
戦略的合弁事業がリスクを共有し原料を確保する手段として、設備投資の大きいプロジェクトを下支えしています。Gulf CryoとアラムコによるよりクリーンなLCH水素トライアルの提携は、地域がクリーンな分子への意欲を持っていることを示しています。デジタルツイン、膜分離、エネルギー効率の高い極低温サイクルを展開することで、1トン当たりのコストを低減しコンプライアンス指標を改善する技術リーダーシップが重要です。
競争上の差別化はESGへの対応力にもかかっています。低炭素分子を認証し、またはオンサイト再生可能エネルギー統合を提供できるサプライヤーが、グリーン水素・炭素回収契約の入札で優位に立っています。従来型バルクガスへの参入障壁は依然として高いものの、電子部品、バイオテクノロジー、グリーン燃料に関するスペシャルティニッチが、厳格な純度・持続可能性基準を満たすことができるアジャイルなプレーヤーにとっての参入機会を提供しています。
中東産業ガス業界リーダー
-
Linde PLC
-
Air Liquide
-
AHG
-
Air Products and Chemicals Inc.
-
Gulf Cryo
- 注:主要企業の掲載順は順位を示すものではありません。
中東産業ガス市場 このレポートでカバーされる企業
- AHG
- Air Liquide
- Air Products and Chemicals Inc.
- BASF
- Buzwair Industrial Gases Factories
- Dubai Industrial Gases
- EIG
- Gulf Cryo
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- PURE GAS SUPPLY LLC
- SABIC
- Sipchem Company
市場機会と将来展望
大規模な脱炭素化およびクリーン分子プログラムは、伝統的なバルクガスを超えて対象需要を拡大しており、特に酸素・窒素供給、水素、CO2の回収および精製をカバーする統合的な提供が求められるプロジェクトにおいて顕著である。NEOMグリーン水素プロジェクトは、水素生産から下流のアンモニア転換にわたる産業ガスおよび関連サービスの具体的な需要経路を提供している。2026年6月、Air Productsは、NEOM産の再生可能アンモニアに関するYara Internationalとのマーケティングおよび流通契約を最終調整していると発表し、輸出志向のクリーンアンモニア・バリューチェーンが、建設、コミッショニング、運用全体にわたって信頼性の高い窒素、酸素、および特殊ガスのサポートを必要としていることを浮き立たせた。
地域のCO2調達、精製、活用ネットワークにも未開拓の分野が存在し、コンプライアンス圧力と産業脱炭素化目標が、単独のコモディティ供給よりも統合的な提供の価値を高めている。Gulf CryoとEMSTEEL Groupは、2026年5月に、鉄鋼脱炭素化のための統合CCUSバリューチェーンを開発するパートナーシップを発表し、顧客がガスサプライヤーとエンドツーエンドのCO2ソリューションに関与し始めていることを示している。並行して、産業ゾーンの拡大に伴い、マーチャントネットワークの高密度化とパイプライン拡張が現実的な機会分野として残っている。例えば、Air Liquideは2026年4月、エジプトの関係者と産業ガスおよびクリーンエネルギー投資の拡大について協議を行い、設備製造の現地化やパイプライン基盤の拡張についての議論を含めた。これらの取り組みは、重工業、医療、および新興のクリーン燃料プロジェクトに対するより高いサービスレベルを支えている。
最近の産業開発事情 中東産業ガス市場
- 2026年6月:GASCOがJACKO Gasesの株式50%の取得を完了し、サウジアラビアの産業用および医療用ガスポートフォリオを拡大。この取引はオンサイトおよび地域ガス能力を強化し、製品ポートフォリオおよび病院・産業用ガスの事業範囲を拡大する。サプライチェーンの集中を緩和し、中東の産業ガスにおける地域的な流通およびサービス能力を拡大する。
- 2025年9月:Lindeが Airtec の取得を完了し、出資比率を90%超に引き上げ、GCCにおける地域の産業用および特殊ガス事業を拡大。この動きは、GCC産業ガス市場における地域的な統合を示している。GCC全域でのネットワーク密度と供給安定性を強化し、より統合されたオンサイトおよびマーチャントガスソリューションを可能にする。
- 2025年4月:BorougeがLinde EngineeringにEU2エチレンクラッカーのアップグレードに関するFEED契約を発注し、230,000トン/年の能力を追加。UAEにおけるエチレンクラッカー容量拡大は、ポリオレフィン部門に利益をもたらす。原料の多様化とグリーンフィールド能力の進展は、地域のプラスチック成長および加工用オンサイトガス需要と整合している。
中東産業ガス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は中東全域のエンドユーザーに供給される産業ガスを対象とし、マーチャント供給、パッケージドシリンダー、およびオンサイト生成契約を通じて生産または納入された量として計上される。
対象外の範囲:ガス扱機器、極低温タンク、および下流エンジニアリングサービスからの収益は、産業ガス供給契約に直接バンドルされている場合を除き、対象外とする。
セグメンテーション概要
- 製品タイプ別
- 窒素
- 酸素
- 二酸化炭素
- 水素
- ヘリウム
- アルゴン
- アンモニア
- メタン
- プロパン
- ブタン
- その他の製品タイプ(フッ素、亜酸化窒素、ネオン、キセノン)
- 最終ユーザー産業別
- 化学処理および精製
- 電子・半導体
- 食品・飲料加工
- 石油・ガス
- 金属製造・加工
- 医療・医薬品
- 自動車・輸送
- エネルギー・電力発電
- その他の産業(航空宇宙および水・廃水処理)
- 地域別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- イスラエル
- 中東その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、国別およびエンドユース別の背景を設定し、その後、地域における可視的な産業活動に照らして数量トレンドの妥当性を確認するために使用される。国家統計局やエネルギー省などの公的・公式情報源、国連コムトレードの貿易統計、世界銀行およびIMFのマクロ経済シリーズ、ならびに関連するIEAやOPECなどのエネルギー・石油化学機関の刊行物を参照した。
需要と実際の産業需要を結びつけるため、プラントおよびプロジェクトの開示情報(鉄鋼、精製、石油化学、大規模病院)、酸素および窒素の取り扱いに影響する環境・安全規制、ならびに設備増強および操業に関するコメントを含む企業の年次報告書および投資家向けプレゼンテーションも精査した。有料サブスクリプションは、公開データが乏しい場合の企業財務情報、契約・入札追跡、および輸出入の船積みレベルの確認にのみ使用した。これらのデスクソースは網羅的なものではなく例示的なものであり、調査中のデータ収集、前提条件の検証、および未解決事項の明確化のために多数の追加参考資料が使用された。
一次インタビューおよびサーベイ
一次インタビューは、供給モードを通じた数量の流れの確認、および価格が電力・原料・配送距離に連動して設定される仕組みの確認に重点を置いている。生産者、流通業者、EPCに関連する供給役割、ならびに精製、石油化学、金属、ヘルスケア分野の大口ユーザーを含む参加者と対話し、回答は中東の主要需要拠点全体でバランスよく収集された。
インタビューの情報は、空気分離装置の稼働率範囲、典型的な純度とロス、オンサイト対マーチャントのミックス変化、および新たな水素・LNG・鉄鋼プロジェクトが国別の年間引取プロファイルをどのように変化させるかを検証するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:17% |
| 中位層:52% | 部門・ユニットリーダ:29% |
| 中小規模プレイヤー:17% | マネージャー:54% |
市場規模算定と予測
規模算定は、産業生産量とプロジェクトパイプラインを国別のガス消費プールに変換し、供給モード(マーチャント、パッケージド、オンサイト)および典型的なロスに応じて調整するトップダウン型の需要再構築手法を用いて構築される。地域合計を形成した後、サンプリングされたプラント能力と稼働率の検証、流通チャネルのセンスチェック、大口ユーザー向けの限定的なアプリケーション別数量積み上げなど、選択的なボトムアップ検証によって裏付けを行う。
モデルで使用される主要インプットには、空気分離装置の能力増強と稼働率バンド、鉄鋼および石油化学の操業率、精製・ガス処理スループット、病院の酸素需要シグナル、および引取カーブを変化させる新規プロジェクトの試運転ペースが含まれる。直接的なボトムアップカバレッジが不完全な場合、ギャップは生産単位当たりのプロキシ強度係数を用いて処理し、その後フォローアップコールで示唆される数量を検証した。
予測は、過去の産業活のトレンドフィッティングに支えられたシナリオ分析に依拠し、現実的なプロジェクトタイムラインとランプアップパターンに関する一次フィードバックによって精緻化される。価値換算が必要な場合、価格設定はすべての供給モードにわたって一律の平均販売価格を想定するのではなく、インデックス連動要素(電力、物流、契約期間)を用いて慎重に処理される。
データ検証と更新サイクル
モデルのアウトプットは、国別の産業生産動向、発表済みの能力拡張、および該当する場合のパッケージドガスの輸出入動向などの独立したシグナルと照合される。結果が乖離しているように見える場合は、基礎となるドライバーを再検討し、数値が確定される前に稼働率、プロジェクト開始日、および需要強度の前提条件に関する差異チェックを実施する。
前提条件と計算が別のアナリストによって再確認され、その後ナラティブドライバーに照らして整合性が確認される多段階の内部レビューが実施される。レポートは年次で更新され、重要なイベント(例:大規模プロジェクトの遅延、操業停止政策変更)が発生した場合には中間更新が完了する。納品前に最終確認が実施され、クライアントは最新の公開リリースおよび専門家フィードバックに基づく最新の更新済みビューを受け取る。
Mordor Intelligenceの中東産業ガス市場規模と他の公表推計値との比較
中東産業ガスの公表市場規模はしばしば異なるが、これは著者が常に同じ測定単位、産業ガスとして計上する範囲の境界、および通貨・価格前提条件のタイミングを使用しているわけではないためである。
最大のギャップは通常、同一のナラティブ内で価値と数量を混在させること、機器やエンジニアリングサービスなどの隣接カテゴリーを計上すること、およびオンサイトのインデックス連動契約とシリンダー・バルク配送を反映しない単一の混合価格を適用することから生じる。電力コスト連動の価格リセットと通貨換算タイミングの取り扱いが異なる場合、および最新の試運転遅延が予測に反映されているかどうかによっても、更新に起因する差異が生じる。ここでMordor Intelligenceは、モデルを最新の公開プロジェクト更新情報に整させ、フォローアップ検証コールを通じて再確認している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5,909万トン(2026年) | |
| 業界専門誌A | 70億5,000万 ミリオン 米ドル(2024年) | 収益ベースのビューを使用し、より広範なセグメントバケット(エネルギーガス、スペシャルティ・医療用ガスを含む)を含むため、純粋な産業ガス数量規模算定よりも対象範囲が広く、単位と境界の整合なしには直接比較できない。 |
| 地域コンサルタントB | 117億8,000万 ミリオン 米ドル(2026年) | マーチャントとオンサイト供給を単一のASPパスウェイで混合した可能性のある価値数値を報告しており、インデックス連動の電力パススルーと契約固有の価格設定が供給モード別に分離されていない場合、合計が過大評価される可能性がある。 |
情報源間のばらつきは主に単位の選択と対象範囲に含まれる内容によって説明され、次いで価格設定とタイミングの前提条件がどのように更新されるかによる。プラント稼働率、産業生産シグナル、およびプロジェクトのランプアップに対してステプを追跡可能な状態に保つことで、一部のインプットをプロキシ化してから確認する必要がある場合でも、推計値は再現可能な状態を維持する。
レポートで回答される主要な質問
中東産業ガス市場の現在の規模はどれくらいですか?
市場は2026年に5,909万トンに達し、着実に拡大し続けています。
地域市場で最大のシェアを持つ製品セグメントはどれですか?
酸素が28.74%のシェアでリードしており、製鉄、石油化学処理、金属加工が牽引しています。
最も速いペースで成長している最終ユーザー産業はどれですか?
医療・医薬品用途が医療インフラの整備を背景に4.59%のCAGRで最高の成長を記録しています。
中東のどの国が最も速い市場成長を記録すると予想されますか?
アラブ首長国連邦は2031年にかけて4.72%のCAGRで最速の拡大を達成すると予測されています。