
北米合成ガス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 32.67 百万立方メートル/時(メートル法基準) |
| 市場取引高 (2026) | 35.48 百万立方メートル/時(メートル法基準) |
| 市場取引高 (2031) | 54.71 百万立方メートル/時(メートル法基準) |
| 成長率 (2026 - 2031) | 9.05 % |
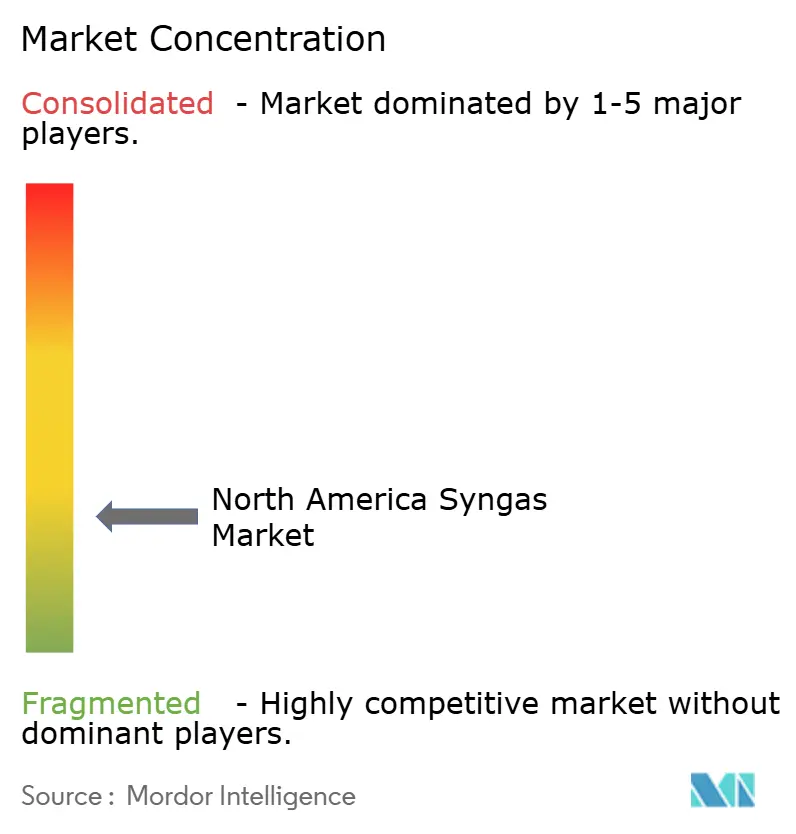
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米合成ガス市場分析
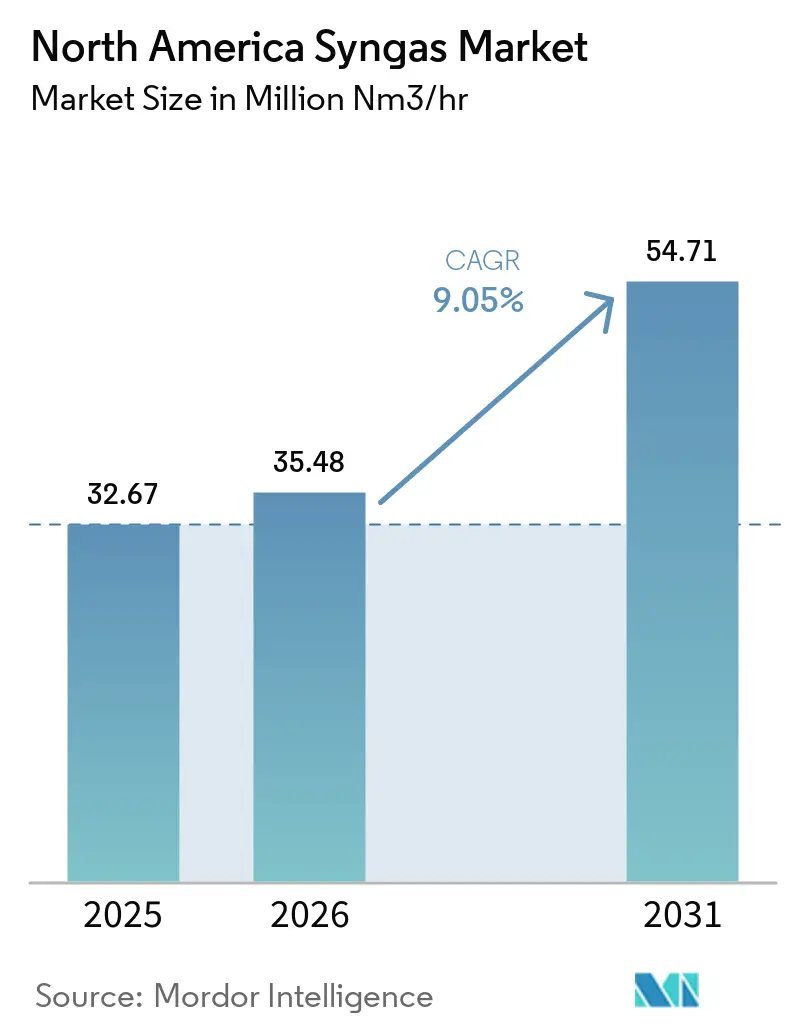
北米合成ガス市場規模は、2025年の3,267万メトリックノーマル立方メートル毎時(mm nm³/h)から2026年には3,548万メトリックノーマル立方メートル毎時(mm nm³/h)に成長し、2026年から2031年にかけてCAGR 9.05%で2031年までに5,471万メトリックノーマル立方メートル毎時(mm nm³/h)に達すると予測されています。北米合成ガス市場は、水蒸気メタン改質およびガス化の設備が米国ガルフコーストに集中しています。低コストのシェールガス、確立された工業用ガスパイプライン、および大規模な石油化学サイトが生産者の事業を支えています。米国エネルギー省の70億米ドルの地域クリーン水素ハブプログラムは、水素インフラへの資本を配分し、合成ガス由来の水素需要を支援しています。プロジェクトの経済性は、引き取り契約の確保、炭素管理ソリューションの導入、および既存の産業インフラへのアクセスに依存しています。これらの条件は、実証済みの技術を使用し、既存の顧客と連携する開発を支援します。
主要レポートのポイント
- 原料別では、天然ガスが2025年の北米シンガス市場シェアの58.23%を占め、2031年までCAGR 10.12%で成長すると予測されている。
- 技術別では、ガス化が2025年の北米シンガス市場規模の38.17%を占め、2031年までCAGR 9.83%で拡大すると予測されている。
- ガス化炉タイプ別では、流動床ガス化炉が2025年に41.54%の市場シェアで首位を占め、噴流床ガス化炉が2031年までCAGR 10.47%で最高の成長率を記録すると予測されている。
- 用途別では、メタノールが2025年に34.26%の市場シェアを獲得し、水素が2031年までCAGR 11.21%で前進すると予測されている。
- 地域別では、米国が2025年の地域需要の72.69%を占め、2031年までCAGR 10.43%で最高の成長率を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーン水素ハブ投資の拡大 | +2.6% | 米国ガルフコースト、アパラチア盆地、太平洋岸北西部 | 中期(2〜4年) |
| メタノールおよびアンモニア需要の増加 | +2.1% | 米国ガルフコースト、カナダ大平原 | 中期(2〜4年) |
| 原料の柔軟性と天然ガスの供給可能性 | +1.8% | 米国パーミアン、マーセラス、ヘインズビル、カナダ西部堆積盆地 | 短期(2年以内) |
| 炭素回収対応の改質およびガス化プロジェクト | +1.5% | 米国ガルフコースト、アルバータ州 | 長期(4年以上) |
| 既存のガルフコースト合成ガスインフラの再利用 | +0.9% | テキサス州およびルイジアナ州の産業回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クリーン水素ハブ投資の拡大
米国エネルギー省の70億米ドルのH2Hubsプログラムは、地域ネットワークを通じて生産者、購入者、およびインフラプロバイダーを結びつけることで、北米合成ガス市場を支援しています。共有インフラと協調した引き取り契約は、隣接する水蒸気メタン改質およびガス化資産の資金調達条件を改善できます。ガルフコーストおよびミッドアトランティック回廊は、合成ガスを使用する水素、メタノール、およびアンモニアのバリューチェーンと連結されています。アパラチアハブは2026年も連邦支援を維持していますが、個々のプロジェクトはスケジュールの変更に直面しています。ハブへの参加は、顧客、輸送インフラ、およびプロジェクトパートナーへのアクセスを提供することで民間資本を引き付けることができます。この機会は、開発者がハブ関連の需要を既存の天然ガスおよび二酸化炭素インフラと組み合わせられる場所で最も関連性が高くなります。
メタノールおよびアンモニア需要の増加
メタノールとアンモニアは北米合成ガス市場における合成ガスの主要な最終用途であり、両製品は海上燃料および輸出需要と連動しています。Johnson Mattheyは、デュアルフュエル船舶への注文および海運脱炭素化要件に一部支えられ、世界のメタノール需要が年間約3.5%成長すると予測されると報告しました[1]。Methanexは2025年6月にOCI Globalのメタノール事業を20.5億米ドルで買収し、テキサス州ボーモントに年間合計約370万トンの生産能力を持つ施設を追加しました。Lindeは2025年にルイジアナ州のBlue Pointの低炭素アンモニアプロジェクト向けに空気分離インフラへ4億米ドル以上を投資することを約束しました。これらの投資は、天然ガス供給、産業顧客、および輸出施設が集まる場所としてテキサス州とルイジアナ州を支援しています。また、合成ガス供給および低炭素製品認証への需要も高まっています。
原料の柔軟性と天然ガスの供給可能性
天然ガスは北米合成ガス市場における主要原料であり続けており、米国およびカナダ全土の供給盆地と処理ネットワークに支えられています。米国エネルギー省が資金提供したガス切替改質に関する研究では、基準となる水蒸気メタン改質ケースよりも高い二酸化炭素回収率を実現しながら、水素製造コストを1キログラムあたり1.61〜1.64米ドルと推定しました。このパスウェイにより、プラントが低炭素アウトプットを追求しながら天然ガスベースの生産が可能になります。ガルフコーストの事業者は、特定のガス化用途において天然ガスと石油コークスを組み合わせることもでき、単一の商品投入への依存を低減します。マルチ原料システムは、必要な設備および精製システムが利用可能な場合、天然ガス、石油コークス、石炭、バイオマス、または廃棄物流を処理できます。この柔軟性は、局所的に入手可能な石油コークスが統合サイトの経済性を支援できる製油所地域に適用されます。
炭素回収対応の改質およびガス化プロジェクト
炭素回収を伴う自熱改質は、北米合成ガス市場における大規模プロジェクトの設計に影響を与えています。45Q税額控除は、産業施設が回収・永久貯留した二酸化炭素1トンあたり最大85米ドルを提供でき、炭素管理型生産を支援しています。米国国立エネルギー技術研究所は、2024年のガス化ワークショップで検討されたパスウェイとして、最大95%の二酸化炭素回収を伴う自熱改質を特定しました。Topsoeは2026年5月に、テキサス州テキサスシティのSandpiper ChemicalsのブルーメタノールプロジェクトにSynCOR技術を供給するために選定され、同プロジェクトは2030年から1日3,000トンの生産を目標としています。改質、炭素回収、および下流合成を単一のライセンスパッケージに統合することで、開発者のインターフェースリスクを低減できます。二酸化炭素貯留能力へのアクセスの遅延が技術的に成熟したプロジェクトを延期させる可能性があるため、貯留許可は依然として重要な要素です。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度とプロジェクトファイナンスの複雑性 | -1.8% | 米国ガルフコースト、カナダ | 中期(2〜4年) |
| 許認可および系統連系の遅延 | -1.2% | 米国州レベルの市場、テキサス州、ルイジアナ州、およびアパラチア地域 | 中期(2〜4年) |
| 炭素管理および水素政策の不確実性 | -1.0% | 米国(カナダへの波及を含む) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本集約度とプロジェクトファイナンスの複雑性
大規模な合成ガス施設には、多額の資本投資、確保された引き取り契約、技術性能保証、および低炭素構成の場合は二酸化炭素貯留へのアクセスが必要です。水蒸気メタン改質または自熱改質に基づくメタノールおよび水素プロジェクトには、20億〜90億米ドルのコミット資本が必要になる場合があります。2026年6月、Air Productsはルイジアナ州クリーンエネルギーコンプレックスを中止し、税引前で29億米ドルの費用を計上しました。この決定は、規模と政策支援にもかかわらず、大規模開発におけるプロジェクト収益と実行リスクの影響を反映しています。大型の自熱改質炉および酸性ガス除去ユニットの調達には2〜3年かかる場合があり、開発者が資金調達の機会を逃した場合の回復能力を制限します。コミット済みの顧客と統合資産を持つプロジェクトは、複数の未コミット取引相手に依存する開発よりも、最終投資決定への道筋が明確です。
許認可および系統連系の遅延
許認可および系統連系のタイムラインは、原料の供給可能性と顧客需要が十分であっても、新たな合成ガス設備の追加を遅らせる可能性があります。開発者は、大気許可、サイト承認、パイプライン接続、電力アクセス、および該当する場合は二酸化炭素の輸送・貯留許可を調整する必要があります。北米合成ガス市場は、大規模な低炭素開発が計画されている産業回廊においてこれらの制約に直面しています。米国科学・工学・医学アカデミーは、二酸化炭素の利用および管理インフラには、回収サイト、輸送システム、および最終用途にわたる協調的な計画が必要であると指摘しました[2]。許可の遅延は、プロジェクトが収益を生み出す前にエンジニアリングおよび設備のコミットメントを延長することでコストを増加させる可能性があります。ブラウンフィールドサイトおよび確立された産業団地は、該当するプロジェクトの開発サイクルを短縮できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
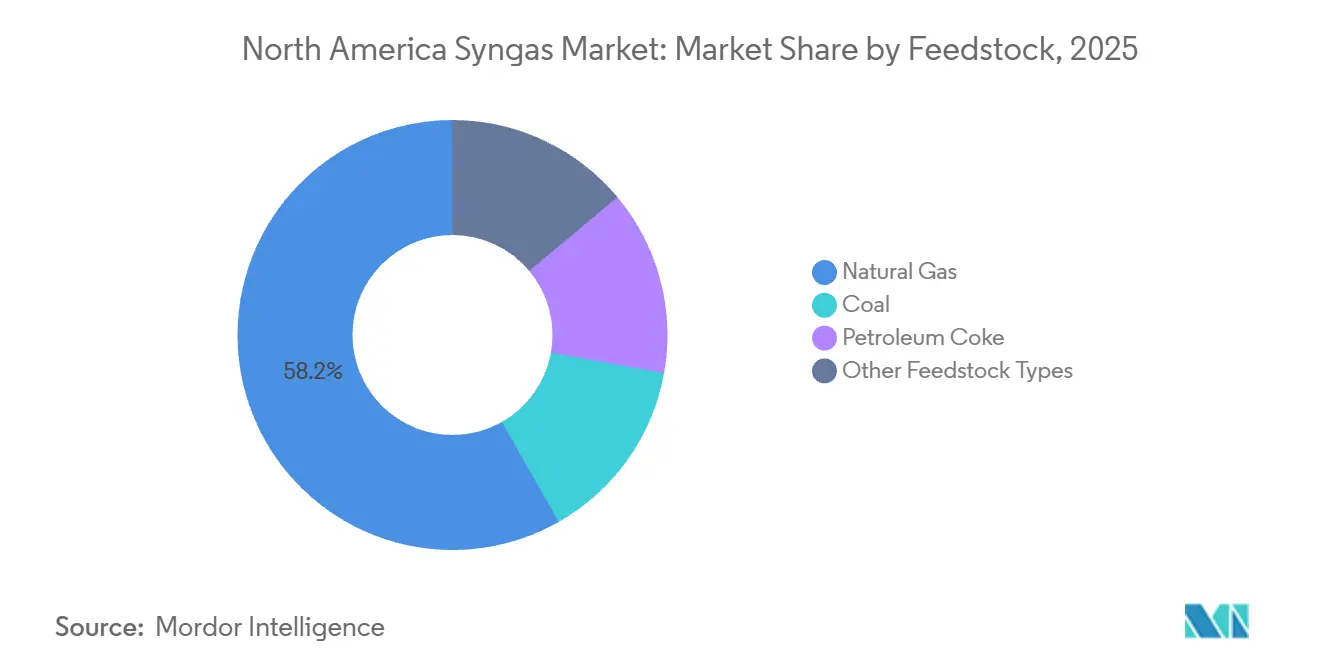
天然ガスが既存設備を支え、循環型投入原料が注目を集める天然ガスは2025年の北米合成ガス市場の58.23%を占め、2031年にかけてCAGR 10.12%で拡大すると予測されています。パーミアン、ヘインズビル、マーセラス盆地からの供給は、メタノールおよび水素生産者向けの水蒸気メタン改質の経済性を支えています。北米合成ガス産業は、確立されたガス処理・配送インフラも活用しています。天然ガスは柔軟な原料オプションを提供し、事業者が石油コークスとのブレンドを調整して運営コストと合成ガス組成を管理できるようにします。石油コークスは、ガルフコーストの製油所が地元供給を提供するため、噴流床システムに引き続き適しています。石炭は、米国国立エネルギー技術研究所が国内唯一の石炭から合成天然ガスへの施設として特定しているノースダコタ州のグレートプレーンズ合成燃料プラントを含め、より小さなシェアを維持しています。
企業が化学副産物流の循環利用を模索する中、その他の原料が関連性を高めています。2024年、BASFはテキサス州フリーポートのプロジェクトに対し、プラズマガス化と再生可能エネルギーを使用してリサイクルされた液体化学副産物を低炭素合成ガスに変換するために、米国エネルギー省から7,500万米ドルの資金交渉に選定されました。BASFは、このプロジェクトが既存の天然ガス焼却と比較して二酸化炭素排出量を最大90%削減することを目標としていると述べました。このようなプロジェクトは、大規模な化学サイトで残留流を使用可能な原料に変換できます。ISO 14040を含むライフサイクル評価基準は、購入者がメタノールおよびアンモニアの炭素強度を評価するにつれて関連性が高まっています。これらの基準は、廃棄物を削減し、低排出製品の主張を支援する原料の魅力を高める可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
ガス化がリードし、自熱改質拡大ガス化は2025年の北米合成ガス市場の38.17%を占め、2031年にかけてCAGR 9.83%で成長すると予測されています。この技術は、石油コークス、石炭、バイオマス、廃棄物流を含む幅広い原料を処理できます。この柔軟性は、地域の供給可能性とコスト条件に基づいて原料選択を調整しようとする生産者を支援します。ガス化は、低炭素排出を目標とするプロジェクトの炭素回収システムとも統合できます。北米合成ガス産業は、運転経験と設置済み設備が引き続き重要な大規模メタノールおよび水素コンプレックスで水蒸気改質を使用し続けています。ガス化は、より広い原料柔軟性または高純度合成ガスを必要とするプロジェクトで優位性を維持しています。
自熱改質は、水素またはメタノール生産と炭素回収を組み合わせた世界規模の施設で使用されています。米国国立エネルギー技術研究所の2024年ワークショップは、最大95%の二酸化炭素回収を伴う自熱改質を優先パスウェイとして特定しました。TopsoeのSynCORプラットフォームは、フロントエンドエンジニアリングおよび設計段階にあり2030年の稼働を目標とするSandpiper Chemicalsのテキサスシティプロジェクトに選定されました。水蒸気改質は、カナダでも引き続き関連性があり、ブルー水素プロジェクトがカナダ西部堆積盆地の天然ガスを使用し、利用可能なクリーン水素インセンティブにアクセスできます。その他の製造技術には、部分酸化、バイオマス改質、およびプラズマ支援ガス化が含まれます。これらの技術は現在、合計で限られた役割しか持っていませんが、実証プロジェクトが商業的応用を拡大する可能性があります。
ガス化炉タイプ別:
流動床設備がリードし、噴流床がより速く成長流動床ガス化炉は2025年の地域設備の41.54%を占め、石炭、石油コークス、バイオマス、および混合廃棄物原料での確立された使用を反映しています。そのモジュール構成は、産業サイトでの段階的な設備増設を支援できます。噴流床ガス化炉は2031年にかけてCAGR 10.47%で成長すると予測されています。これらのユニットは高温高圧で動作し、メタノールおよび水素用途向けの合成ガスを生産します。また、これらの用途に適した水素対一酸化炭素比を提供し、メタンスリップを低減します。固定床システムは引き続き稼働していますが、新規プロジェクトが炭素回収を統合した設計を優先するため、より限定的な成長が予測されています。
2026年にFuel誌に掲載された研究では、加圧噴流床ガス化炉におけるスワール最適化により、モデル化された条件下でチャー転換率を99.9%まで向上できることが明らかになりました。転換率の向上は、原料単位あたりの合成ガス収率を改善し、大規模ユニットの経済性を支援できます。Cerilon GTL NDは2026年6月に、ノースダコタ州ウィリアムズ郡の計画中のガスツーリキッド施設のためにTopsoeおよびSasolと技術ライセンス契約を締結しました。このプロジェクトは、TopsoeのSynCOR合成ガス技術とSasolの低温フィッシャー・トロプシュ技術を組み合わせています。デジタルパフォーマンスツールは、複雑なガス化炉操作の制御を改善し、プロセスデータを活用して転換率、信頼性、および出力品質を向上させることを支援できます。
用途別:
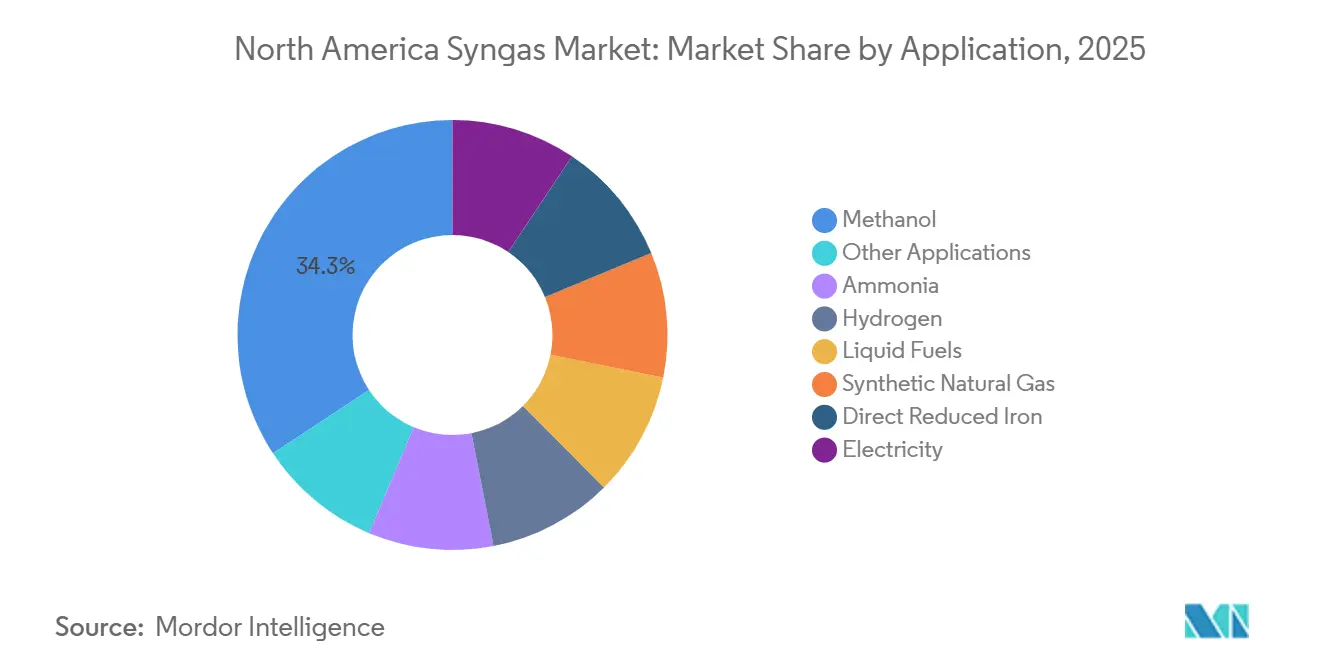
メタノールが最大の出口であり、水素が最速の成長メタノールは2025年の合成ガス消費量の34.26%を占め、北米合成ガス市場における最大の用途となっています。この地域のメタノール施設は、シェールガスの供給可能性とガルフコースト輸出インフラへのアクセスから恩恵を受けています。事業者がメタノール燃料を使用できる船舶を発注するにつれて、海運需要が化学セクターの消費を補完する可能性があります。INEOS AcetylsとSandpiper Chemicalsは2026年4月にテキサスシティで17億米ドルの低炭素メタノールプロジェクトを発表しました。このプロジェクトは2026年第2四半期にフロントエンドエンジニアリングおよび設計段階に入り、2027年に最終投資決定を目標とし、2030年に初期生産を見込んでいます。これらの動向は、輸出志向の生産者が低炭素製品認証をますます検討していることを示しています。
水素は2031年にかけてCAGR 11.21%で成長すると予測されており、用途の中で最速の成長率を示しています。米国製油所の水素化処理は確立された需要基盤を提供し、低炭素プロジェクトが新たな量を追加できます。アンモニアも肥料需要とアジアおよびヨーロッパの購入者への計画輸出から恩恵を受けています。LindeのBlue Pointへのコミットメントは、大型空気分離システム、アンモニア生産、および合成ガス由来水素の関係を示しています。液体燃料、合成天然ガス、直接還元鉄、発電、および特殊化学品は追加の用途分野を代表しています。それらの成長可能性は、プロジェクトの経済性、政策支援、および低炭素投入原料の供給可能性に依存します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ガルフコーストおよびノースダコタ合成ガス市場
米国は2025年の北米合成ガス市場において72.69%のシェアを占めており、2031年までに10.43%という最高のCAGRを記録すると予測されている。テキサス州およびルイジアナ州は、天然ガス、大規模化学プラント、深水ターミナル、および産業用ガスネットワークへのアクセスを提供している。これらの要因により、ガルフコーストはメタノール、水素、およびアンモニア生産における主要な投資拠点として位置づけられている。Air Liquideの2026年ベイシティに関する決定は、既存の工業団地が追加の合成ガス設備を支援できることを示している。ノースダコタ州のセリロンプロジェクトもまた、天然ガス資源がガルフコースト以外のプロジェクトを支援できることを示している。米国は稼働中の資産と、炭素管理型生産のための立地条件を兼ね備えている。
カナダ合成ガス市場
カナダは同地域で2番目に大きな国であり、クリーン水素戦略と資源基盤によって形成された市場プロファイルを有している。連邦政府のクリーン水素投資税額控除は、対象プロジェクトのライフサイクル炭素強度に基づき、15%から40%の範囲で還付可能な支援を提供している。西カナダ堆積盆地からの天然ガスはブルー水素経路を支援し、水力発電は再生可能水素の生産を支援している。エドモントン、バンクーバー、およびサザンオンタリオのハブは、異なる産業用途およびエルギー用途に対応している。Lindeのダウ社フォートサスカチュワンにおけるPath2Zeroプロジェクトへの長期供給契約には、オートサーマルリフォーミング複合施設およびクラッカーオフガス回収設備が含まれている。財政的支援と多様化された資源は、米国と比較して地理的に分散した開発を支援する可能性がある。
メキシコ合成ガス市場
メキシコは北米合成ガス市場において最小のシェアを占めており、原料調達上の制約に直面している。同国は輸入天然ガスへの依存度が高く、国内プロジェクトが安定した原料供給を確保する能力を制限している。2026年から2030年にかけて提案されている石油化学・肥料再活性化計画は、アンモニア・尿素バリューチェーンの資産を含むPEMEX施設の改修を目標としている。改修および供給手配が進展すれば、この取り組みは合成ガスへの追加需要を生み出す可能性がある。米国・メキシコ・カナダ協定の下での貿易協議も、地域全体における化学品および原料の流通に影響を与える可能性がある。メキシコの役割は、インフラ整備と国内天然ガスの供給可能性が計画中の石油化学投資に見合ったペースで進むかどうかにかかっている。
競合状況
北米合成ガス市場は断片化されています。Topsoe、KBR、Johnson Matthey、Technip Energies、およびMAIREは技術ライセンスで競合しています。生産者は長期供給契約を通じて競合し、ライセンサーはプロセス設計、触媒、エンジニアリングパッケージ、および性能保証によって差別化しています。炭素回収統合と自熱改質能力が主要な差別化要因です。これらの要素を統合されたプロジェクトパッケージに組み合わせることができる企業は、開発者の実行リスクを低減できます。
Air LiquideのOQ ChemicalsのベイシティサイトにおけるSynCOR新規合成ガスユニットへの最終投資決定は、生産者が確立された産業立地を活用して供給を拡大する方法を示しています。TopsoeのSandpiper Texas Cityブルーメタノールプロジェクトへの選定は、大規模な炭素管理型開発における技術サプライヤーの役割を反映しています。LindeのBlue Point低炭素アンモニア施設への工業用ガス供給契約は、プロジェクトバリューチェーンにおける空気分離設備の役割を示しています。これらのイニシアチブは、資産所有権、技術へのアクセス、および下流エクスポージャーを組み合わせています。それらの商業的実行可能性は、競争力のある原料コストと信頼性の高い顧客需要に依存します。
より小規模で新しい参加者は、モジュールシステム、循環型原料、および特殊設備を追求しています。Topsoe、Synergen Green Energy、およびShaw Groupのテキサス州でのモジュール式グリーンアンモニア施設開発パートナーシップは、大規模な単一トレインプラントの代替案を提供しています。BASFのフリーポートプラズマガス化プロジェクトは、化学副産物流が社内の低炭素合成ガス源として機能できるかどうかを評価しています。規制遵守と確立された産業サイトへのアクセスもプロジェクトのタイムラインに影響します。
北米合成ガス産業リーダー
-
Air Products and Chemicals, Inc.
-
Linde PLC
-
Air Liquide
-
Methanex Corporation
-
Shell plc
- 注:主要企業の掲載順は順位を示すものではありません。
北米シンガス市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals, Inc.
- BASF
- Honeywell International Inc.
- Johnson Matthey
- KBR, Inc.
- Linde PLC
- MAIRE S.p.A.
- Methanex Corporation
- Sasol
- Shell plc
- Siemens Energy
- Technip Energies N.V.
- thyssenkrupp AG
- Topsoe
最近の産業開発事情 北米シンガス市場
- 2026年7月:Air LiquideとOQ Chemicalsは、テキサス州ベイシティに専用合成ガスユニットを建設するための最終投資決定を確認しました。サイト準備は2026年第3四半期に開始され、プロジェクトの完成は2028年末までに予定されています。このユニットはCO₂再循環を使用してサイトの正味排出量を削減し、プロピオンアルデヒド、プロパノール、およびブタノールの生産能力を拡大します。
- 2026年6月:Cerilon GTL ND Inc.は、ノースダコタ州ウィリアムズ郡の計画中のガスツーリキッド施設における水素生産、ガス改質、およびフィッシャー・トロプシュ転換のためにTopsoeおよびSasolと確定的な技術ライセンス契約を締結しました。この施設はTopsoeのSynCOR合成ガス技術とSasolの低温フィッシャー・トロプシュプロセスを組み合わせます。
北米合成ガス市場レポートの範囲
合成ガスは、主に水素と一酸化炭素で構成され、少量の二酸化炭素とメタンを含む燃料ガス混合物です。化学品、燃料、および電力を生産するための中間原料として機能します。
北米合成ガス市場は、原料、技術、ガス化炉タイプ、用途、および地域によってセグメント化されています。原料別では、市場は石炭、天然ガス、石油コークス、およびその他の原料タイプにセグメント化されています。技術別では、市場は水蒸気改質、ガス化、およびその他の製造技術にセグメント化されています。ガス化炉タイプ別では、市場は固定床、流動床、および噴流床にセグメント化されています。用途では、市場はメタノール、アンモニア、水素、液体燃料、合成天然ガス、直接還元鉄、電力、およびその他の用途にセグメント化されています。レポートはまた、地域内3カ国の合成ガスの市場規模と予測もカバーしています。市場規模と予測は体積(MM Nm³/H)で提供されます。
セグメンテーション概要
| 石炭 |
| 天然ガス |
| 石油 |
| ペットコーク |
| バイオマス |
| 水蒸気改質 |
| 部分酸化 |
| 自己熱改質 |
| 複合または二段階改質 |
| バイオマスガス化 |
| 固定床 |
| 噴流床 |
| 流動床 |
| 発電 | |
| 化学品 | メタノール |
| アンモニア | |
| オキソ化学品 | |
| n-ブタノール | |
| 水素 | |
| ジメチルエーテル | |
| 液体燃料 | |
| 気体燃料 |
| 米国 |
| カナダ |
| メキシコ |
| 北米その他 |
| 原料 | 石炭 | |
| 天然ガス | ||
| 石油 | ||
| ペットコーク | ||
| バイオマス | ||
| 技術 | 水蒸気改質 | |
| 部分酸化 | ||
| 自己熱改質 | ||
| 複合または二段階改質 | ||
| バイオマスガス化 | ||
| ガス化炉タイプ | 固定床 | |
| 噴流床 | ||
| 流動床 | ||
| 用途 | 発電 | |
| 化学品 | メタノール | |
| アンモニア | ||
| オキソ化学品 | ||
| n-ブタノール | ||
| 水素 | ||
| ジメチルエーテル | ||
| 液体燃料 | ||
| 気体燃料 | ||
| 地域 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
レポートで回答された主要な質問
北米合成ガス市場の現在の市場規模は?
北米合成ガス市場規模は、2025年の3,267万メトリックノーマル立方メートル毎時(mm nm³/h)から2026年には3,548万メトリックノーマル立方メートル毎時(mm nm³/h)に成長し、2026年から2031年にかけてCAGR 9.05%で2031年までに5,471万メトリックノーマル立方メートル毎時(mm nm³/h)に達すると予測されています。
北米における合成ガス生産をリードする原料は何ですか?
天然ガスは2025年に58.23%のシェアでトップとなり、2031年にかけてCAGR 10.12%で成長すると予測されています。
北米で最も多くの合成ガスを使用する用途は何ですか?
メタノルが最大の用途であり、2025年の消費量の34.26%を占めています。
最も速く成長すると予測されるガス化炉タイプはどれですか?
噴流床ガス化炉は、下流合成向けの高純度合成ガスを提供できるため、2031年にかけてCAGR 10.47%で成長すると予測されています。