
マイクロインシュアランス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 77.83 十億米ドル |
| 市場規模 (2031) | 101.82 十億米ドル |
| Growth Rate (2026 - 2031) | 5.52 % |
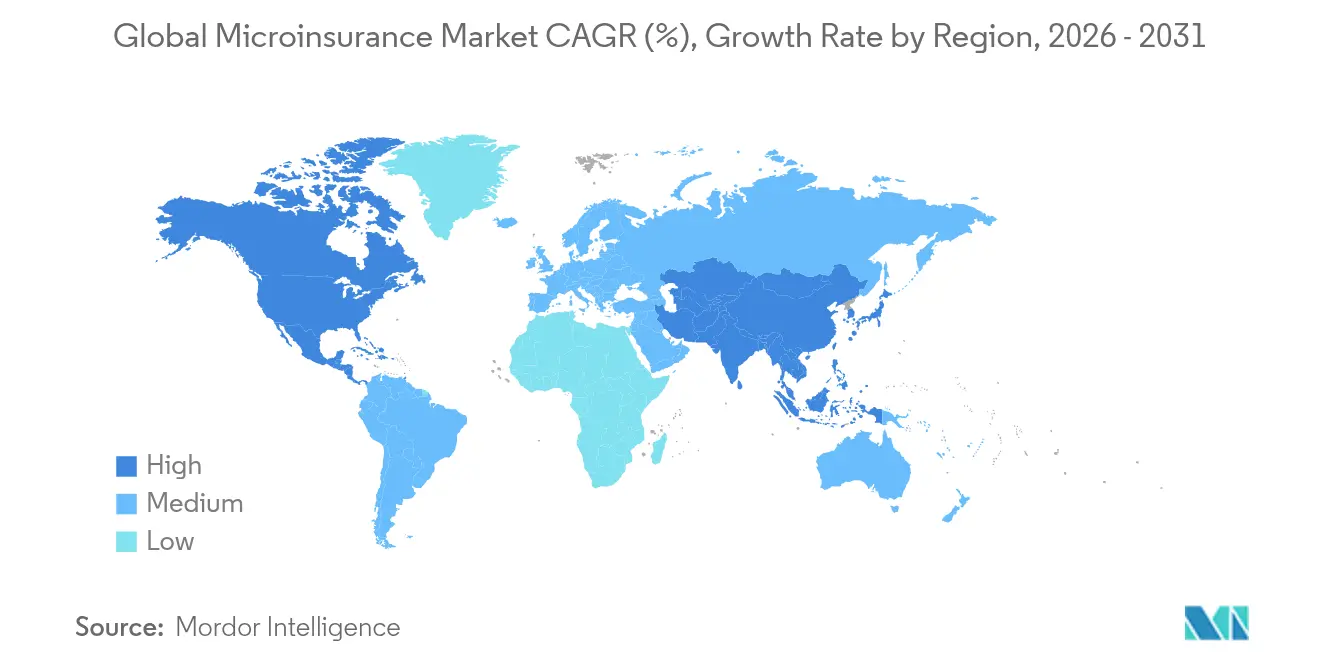
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
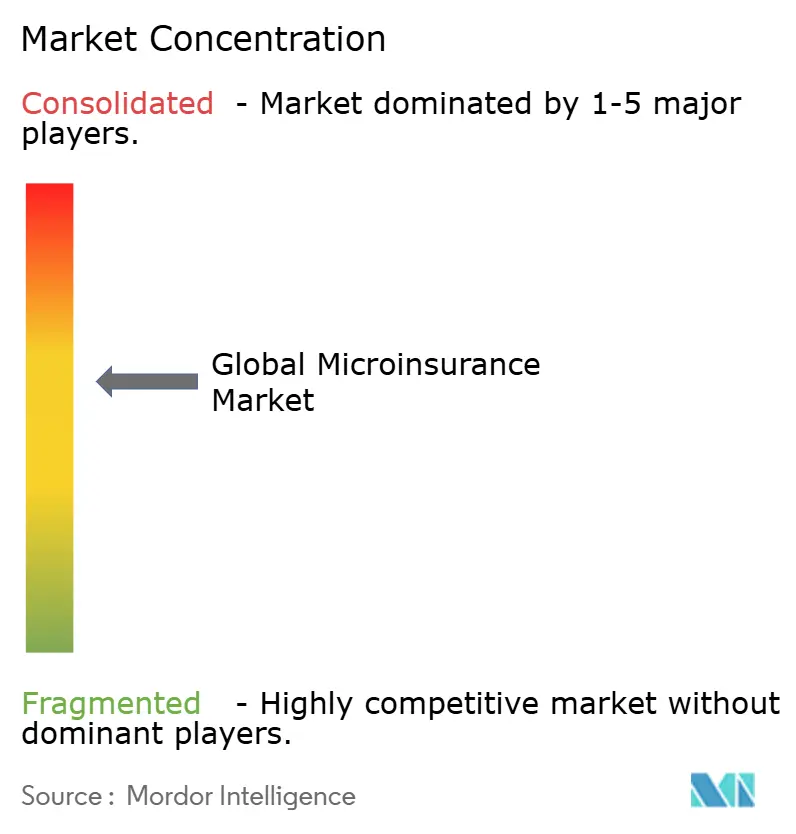
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロインシュアランス市場分析
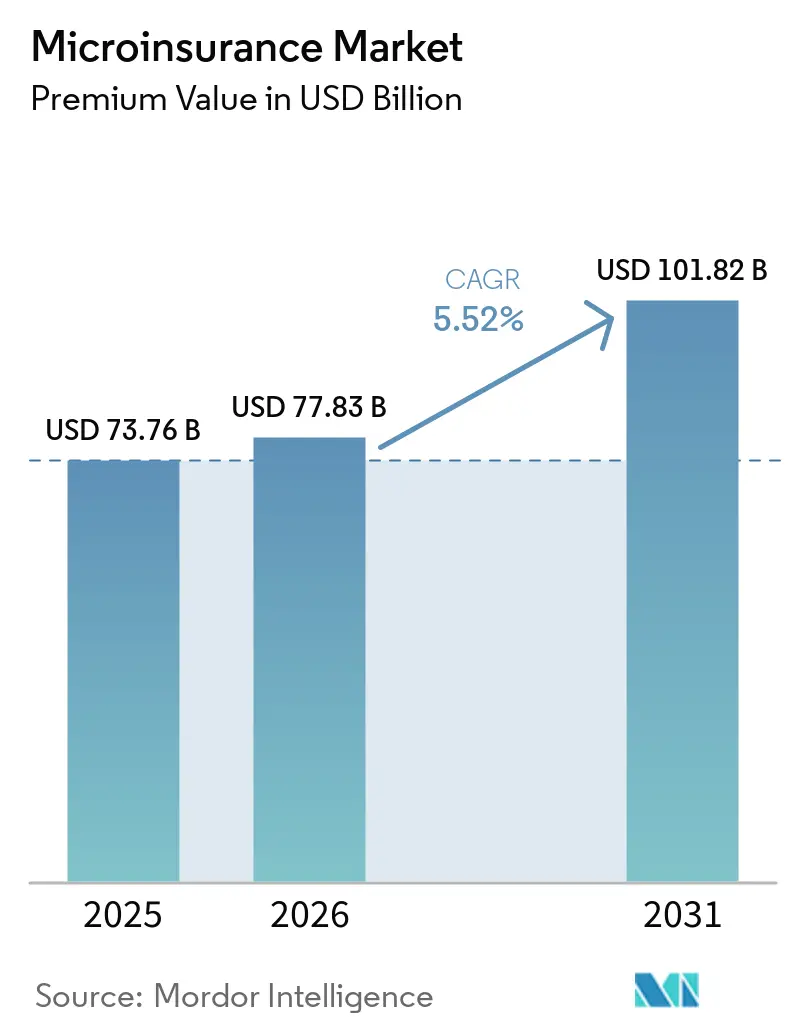
マイクロインシュアランス市場の規模(保険料価値ベース)は、2025年の733億7,600万米ドル、2026年の778億3,000万米ドルから、2031年までに1,018億2,000万米ドルへと拡大し、2026年から2031年の間にCAGR 5.52%を記録する見込みです。
モバイルマネー普及、金融包摂に向けた規制上の義務付け、および流通コストを低減するインシュアテックの急速な普及が相まって、市場の拡大が加速している。デジタルプラットフォームはすでに保険料フローの35.4%を占め、エージェントモデルを上回るペースで成長しており、初めて保険に加入する契約者にとってのシームレスで手間のかからないオンボーディングの魅力を反映している。商業系保険会社は、資本力とコンプライアンスの専門知識を活かして手頃な補償の拡大を続け、パートナーエージェントの連携により、アクセスが困難なコミュニティへのローカルリーチを実現している。アジア太平洋地域はマイクロインシュアランス市場において最大の保険料増分成長をもたらしているが、あらゆる地域で保障ギャップは依然として大きく、パラメトリック型、組み込み型、AIアンダーライティング型ソリューションに対する長期的な需要を支えている。
主要レポートの要点
- 製品タイプ別では、生命保険が2025年に36.22%の収益シェアを占め、マイクロインシュアランス市場における医療・入院給付金は2031年までに5.49%のCAGRで成長すると予測されている。
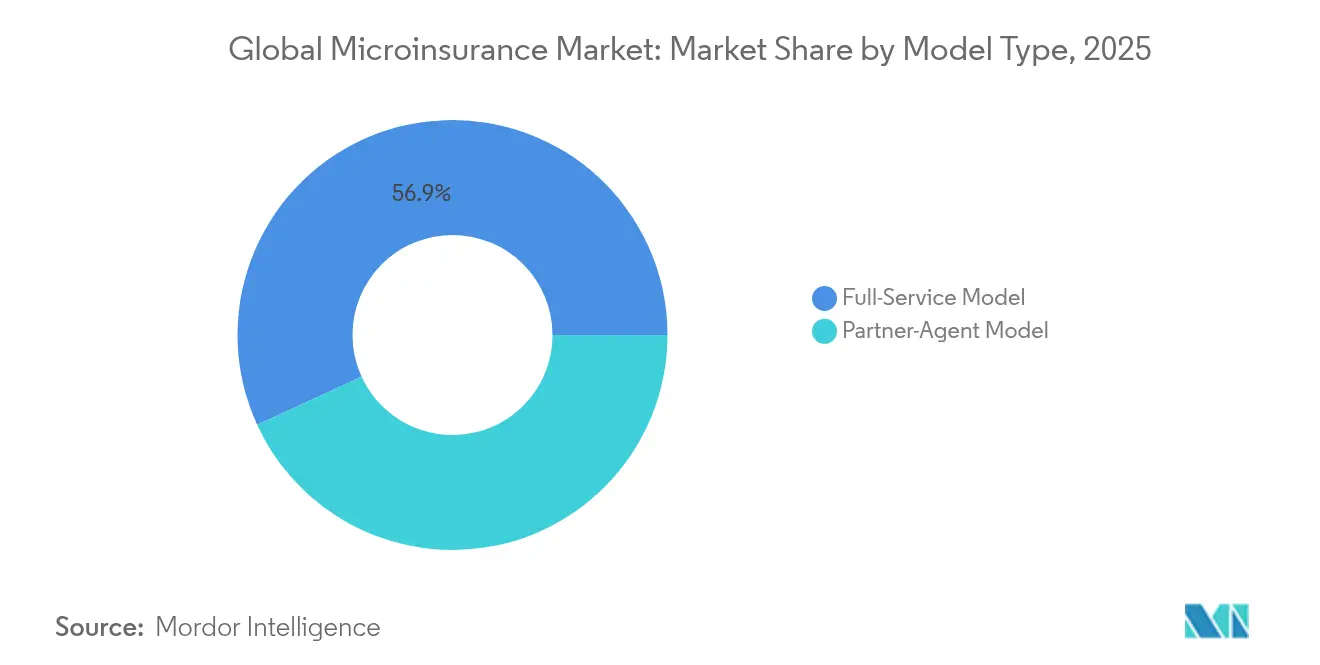
- モデルタイプ別では、パートナー・エージェントモデルが2025年のグローバルマイクロインシュアランス市場シェアの43.15%をリードし、2031年までに最速の7.92% CAGRを記録している。
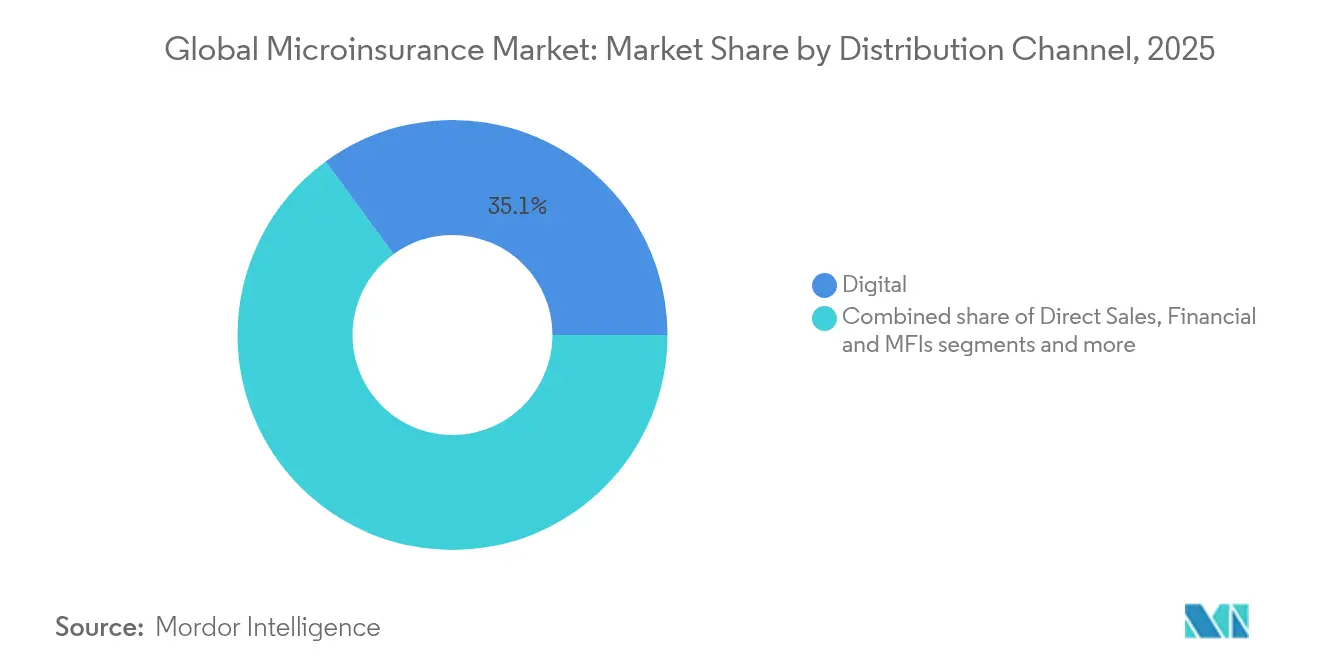
- 流通チネル別では、デジタルプラットフォームが2025年のグローバルマイクロインシュアランス市場規模の35.05%のシェアを獲得し、2026年から2031年にかけて6.23%のCAGRで拡大する見込みである。
- プロバイダー別では、商業保険会社が2025年のグローバルマイクロインシュアランス市場規模の61.72%のシェアを占め、2031年までに6.88%のCAGRで成長している。
- 地域別では、北米が2025年のグローバルマイクロインシュアランス市場シェアの26.12%をリードし、アジア太平洋地域が2031年までに5.97%のCAGRで最も急成長している地域となっている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | 年平均成長率予測へのインパクト(約)% | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| モバイルマネーの拡大による金融サービスへのアクセス | +1.8% | サブサハラアフリカ、東南アジア | 中期(2〜4年) |
| 金融包摂保険に関する政府の義務付け | +1.2% | アジア太平洋地域、ラテンアメリカ | 長期(4年以上) |
| デジタルプラットフォームとインシュアテックパートナーシップの台頭 | +1.5% | 北米、アジア太平洋地域 | 短期(2年以内) |
| 気候リスクに対するパラメトリック型マイクロインシュアランス | +0.9% | 世界中の気候脆弱地域 | 中期(2〜4年) |
| 電子商取引・ライドヘイリングアプリへの組み込み型保険 | +1.1% | 世界の都市市場 | 短期(2年以内) |
| マイクロ農作物保険を可能にする衛星・リモートセンシングデータ | +0.7% | 途上国市場の農業地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルマネーの拡大による金融サービスへのアクセス
モバイルマネーのエコシステムは、決済、本人確認、保険サービスを単一のハンドセット上の体験に集約することで、低所得ユーザーに初めての補償機会を提供している。エチオピアは2024年にモバイル取引額がUSD 820億に達し、前年比50%増を記録し、グローバルマイクロインシュアランス市場成長のアドレス可能な基盤を拡大させた。ザンビアでも同様の動きが見られ、成人の58.4%がモバイルウォレットを利用しており、保険会社に直接かつ低コストのチャネルを提供している。ChubbのGrabライドカバーはチェックアウト時に旅程遅延補償を販売しており、文脈に即したオファーがデジタルトラフィックを保険料収入に転換する方法を示している[1]Chubb、「Grabライドカバー製品シート」、chubb.com。従来の普及率が5%未満の市場では、ハンドセット優先の提供方式が顧客獲得費用を60%以上削減し、大衆市場向け製品のユニットエコノミクスを強化している。
金融包摂保険に関する政府の義務付け
複数の規制当局が保険を必要不可欠なサービスとして位置付けている。インドの保険規制開発庁(IRDAI)は「2047年までに全国民に保険を」というロードマップを打ち出し、手数料なしで保険の購入と手続きを行えるビマ・スガムデジタルマーケットプレイスが2024年に開設された[2]IRDAI、「ビマ・スガムに関する規則案」、irdai.gov.in。ブラジルの民間保険監督庁(SUSEP)はオープンインシュアランスのデータ共有規則を導入し、顧客が記録をシームレスに移管できるようにした。この取り組みは、共有データをもとに保険会社がカスタマイズされた商品を開発することを促し、大幅な製品イノベーションを生み出すと期待されている。一方、インドネシアの金融サービス庁(OJK)第8号規制(2024年)は製品承認期間をわずか5日に短縮し、新しい保険商品の市場投入までの時間を大幅に削減している。規制の執行と強固なインフラを組み合わせることで、これらの規制は安定的な保険料の流入を確保し、業務効率を高め、革新的な商品設計の開発におけるコンプライアンス課題を軽減することを目指している。
デジタルプラットフォームとインシュアテックパートナーシップの台頭
グローバルな組み込み型保険料ボリュームも二桁成長率で急速に拡大している。販売時点での保険は日常的なアプリ内でスケールしている[3]Smartpay、「組み込み型保険に関するアナウンス」、smartpay.co.jp。SmartpayはChubbと提携し、日本の後払い決済(BNPL)チェックアウトに購入保護を統合し、取引時の消費者のセキュリティを強化している。一方、Allianz PartnersはCosmo Connectedと協力し、IoTヘルメットに個人傷害補償を組み込み、リアルタイムでユーザーの安全性を向上させている。ラテンアメリカでは、Prudentialが123Seguroと連携し、ライドヘイリングと電子商取引のデータを活用して、十分な保険に加入していない層に迅速かつ正確な保険見積もりを提供している。これらの戦略的アライアンスは流通コストを削減し、転換率を向上させるとともに、保険会社に継続的な行動データをもたらし、より優れたリスク評価と顧客満足のためにアンダーライティングプロセスを精緻化・最適化することを可能にしている。
気候リスクに対するパラメトリック型マイクロインシュアランス
パラメトリックトリガーは、損失調整を従来の調査から衛星データの読み取りへと移行させており、これにより支払いが迅速化され、透明性と効率性の確保によって顧客の信頼が高まっています。パラメトリック保険料のグローバルプールが拡大するにつれ、特に気候リスクに脆弱な地域において、グローバルなマイクロインシュアランス市場の成長に向けた重要な機会が生まれています。フィリピンでは、CLIMBS Cooperativeが信用組合の数を14から126へと大幅に拡大し、現在は自動気象インデックス決済通じて85,000人の農家を保護しており、悪天候時に適時かつ信頼性の高い財政的支援を提供しています。このモデルの適応性を示す事例として、Swiss Reはカーボンクレジットの不履行をカバーし始めており、新興リスクや持続可能性の課題への対応におけるパラメトリック保険の可能性を示しています。さらに、AIを活用したハザード分析はベーシスリスクを低減させており、グローバルなマイクロインシュアランス市場のイノベーターが、これまで保険引受不可能とみなされていた農業リスクを正確に価格設定することを可能にし、十分なサービスを受けていないコミュニティに対する保険ソリューションのアクセス性と手頃さを向上させています。
抑制要因のインパクト分析*
| 抑制要因 | 年平均成長率予測へのインパクト(約)% | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| データプライバシーとセキュリティに関する懸念 | -0.8% | 欧州連合(EU)、北米 | 短期(2年以内) |
| 価格設定のための限られたアクチュアリアルデータ | -1.1% | サブサハラアフリカ、東南アジア | 中期(2〜4年) |
| 不正エージェントによる保険金支払いへの信頼の低さ | -0.9% | 監督が弱い市場 | 中期(2〜4年) |
| 国境を越えた製品展開を制限する規制上の裁定 | -0.6% | 多国籍展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシーとセキュリティに関する懸念
ニューヨーク州金融サービス局は、人工知能の使用における説明責任と透明性を確保するため、取締役会が承認したAIガバナンスプログラムを義務付けている。一方、コロラド州はアルゴリズムの偏りテストを義務付けており、差別的な結果を特定・軽減することを目的としているが、これにより代替データを活用する保険会社のコンプライアンスコストが増大している。EU AI法は、潜在的なリスクに基づいてAIシステムを分類する段階的リスクフレームワークを導入しており、違反した場合の制裁はグローバル売上高の最大6%に達する。ハンドセットのメタデータに依存する保険会社は、データの整合性とプライバシーを保護するために暗号化、同意管理、監査ツールへの投資を余儀なくされており、これはマイクロインシュアランスのすでに厳しい経済性をさらに圧迫している。アルゴリズムの公平性やこれらの規制へのコンプライアンスを示すことができないプロバイダーは、市場アクセスに関する重大な制限に直面するリスクがあり、業務の持続可能性に影響を与える可能性がある。
価格設定のための限られたアクチュアリアルデータ
多くの新興経済国の保険会社は、正確なリスク評価と製品価格設定にとって極めて重要な、罹患率・死亡率・ハザードに関する複数年にわたるデータセットの不足に悩まされている。アフリカでは人口の97%が依然として無保険であり、これにより情報の空白が生じ、損害率が著しく歪められ、カスタマイズされた保険商品の開発が妨げられている。インドでの農村部の医療パイロットでは、保険料無料時の加入率が79%であったのに対し、保険料を設定すると60%に低下することが示されており、詳細かつ細かいデータが存在しない場合の逆選択リスクを浮き彫りにしている。これらのギャップを埋めるため、保険会社はリスクプロファイルの理解を深めるため、衛星画像、通話詳細記録、モバイルウォレット履歴といった代替データソースの活用を強めている。しかし、これらのデータソースを検証しアクチュアリアルモデルに統合するためのフレームワークはまだ黎明期にあり、広範な普及に向けた課題となっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モデルタイプ別:
パートナーエージェントモデルが市場拡大を牽引パートナー・エージェントアーキテクチャは2025年のプレミアムの43.15%を占め、グローバルマイクロインシュアランス市場の最大のシェアを持ち、2031年までに7.92%のCAGRで拡大すると予測されている。この優位性は、コアバンキングの普及率がいまだ30%を下回り、消費者の信頼が身近な機関に依存しているコミュニティにおいて、地域の信用組合、協同組合、郵便ネットワークがラストマイルの担い手として機能していることを反映している。保険会社はバランスシート上の引受能力と商品設計を提供し、エージェントは現場での加入・サービス提供能力を供給することで、純粋なエージェントモデルと比較して20%〜40%低い獲得コストを実現している。デジタルタブレットおよびUSSフローにより、エージェントは5分以内に保険証券を発行できるようになり、書類作業を大幅に削減しつつコンプライアンス記録を監査対応可能な状態に保っている。典型的なマイクロチケット型保険の年間保険料が5 ミリオン 米ドル未満であることを考えると、こうした効率化は極めて重要である。
パートナー・エージェントモデルはまた、インフォーマルな収入パターンに合わせた柔軟な集金サイクルをサポートしている。例えばAXAのエッセンシャルは、傷害・生命・入院給付金を一つのカバーにまとめ、モバイルウォレットを通じた週払いを可能にしており、この機能により2024年の更新率が14パーセントポイント向上した。マレーシアにおけるVSure TechのSMEプラットフォームは、マイクロ小売業者が使用する販売時点管理ソフトウェアに賠償責任保険を組み込むことでこのアプローチをさらに推進し、専任の営業部隊なしに60,000社にリーチしている。パートナー企業は通常、強固なKYCファイルを維持しているため、マネーロンダリングリスクを低減できることから、規制当局もこの仕組みを支持している。これらの優位性により、完全デジタルの新興企業が規模を拡大する中でも、同モデルはグローバルマイクロインシュアランス市場シェアを拡大し続けると予測されている。
注記: 全セグメントの個別セグメントシェアはレポート購入後に利用可能


製品タイプ別:
健康保険が成長リーダーとして台頭信用生命保険、定期保険、葬儀補償を含む生命保険は2025年の保険料の36.22%をいまだ占めているが、健康保険・病院現金給付プランは年平均成長率5.49%で2031年まで最も急成長するグローバルマイクロインシュアランス市場の分野となっている。コロナ後の意識の高まり、自己負担医療費の増大、政府の補助金プログラムが世帯を最低限の入院現金給付に向かわせている。インドのINR 48,000億(USD 57億)相当の低額健康保険制度への配分は、1日USD 10〜15で入院費を補填するバンドル型保険のパイプラインを創出し、インフォーマル労働者の流動性ギャップを埋めている。アフリカでも同様の勢いが見られ、mPharmaの薬局主導のサブスクリプションが14の慢性疾患をカバーし、会員がコーヒー2杯相当の月額料金で利用できる。
成長は製品のモジュール性にも大きく起因している。保険会社はコアの保険契約条件を再設計することなく、歯科、出産、遠隔医療の特約を追加でき、規制上の届出期間を短く保つ戦略として機能している。指数連動型農作物・家畜保険は衛星気象データを使用して支払いをトリガーし、従来の損失査定が実行不可能な農業地域でのグローバルマイクロインシュアランス市場規模の拡大を可能にしている。傷害・障害特約は、月収の1%未満の保険料で所得補償給付を求めるライドヘイリングや宅配業者の間で普及が進んでいる。より多くの政府がデジタル健康記録を義務付けるにつれ、引受担当者は価格設定をさらに精緻化し損害率を低減できる詳細な保険金請求データを入手できるようになるだろう。
流通チャネル別:
デジタルプラットフォームがアクセスを再構築デジタルチャネルはマイクロインシュアランス市場において2025年のグローバル保険料の35.05%を生み出し、年平均成長率6.23%で拡大しており、支店、マイクロファイナンス機関、エージェント回線を上回っている。都市部アジアでのスマートフォン普及率が70%を超えることで、保険会社は3クリック以内で見積もりから契約締結までのジャーニーを提供でき、組み込み型チェックアウトオファーの転換率が30%を超えている。インドのビマ・スガムは規制当局が支援するプラットフォームアプローチを示しており、ユーザーが購入したすべての保険証券を収納する中立的なマーケットプレイスとして機能し、保険サービス提供時間を数日から数分に短縮し、重複するKYCを排除している。ラテンアメリカでは、123SeguroのホワイトラベルAPIがすでに40以上の電子商取引サイトと接続されており、商品販売者がカートページを離れることなく貨物保険をアップセルできる。
しかし、農村部や郊外設定では対面型の接点が依然として重要である。ハイブリッドモデルでは、保険証券を対面で販売した後にWhatsAppボットやIVRメニューでサービスを提供することが可能であり、教育ニーズとコスト管理のバランスを取っている。マイクロファイナンス機関は通常、ローンの分割払いと合わせて保険料を一括徴収し、失効リスクを低減している。ケニアのブランチレスバンキングエージェントはUSD 0.20という低額のマイクロ保険料チャージを収集しており、適切なテクノロジースタックがあれば小額の取引でも収益性を確保できることを証明している。規制上のサンドボックスがリモートオンボーディングを促進するにつれ、純粋なデジタルジャーニーを起点とするグローバルマイクロインシュアランス市場規模は、2028年以前にエージェント優先の経路を超えると予測されている。
注記: 全セグメントの個別セグメントシェアはレポート購入後に利用可能
プロバイダー別:
商業系保険会社がスケールの優位性を活用商業系保険会社は2025年の保険料の61.72%を管理し、2031年まで年平均成長率6.88%を記録すると予測されており、グローバルマイクロインシュアランス市場規模においてリードを強固にしている。その支払余力資本、再保険協定、アクチュアリアルの深さにより、複数の地域にわたって製品開発コストを償却することができる。Allianzの2024年第1四半期のEUR 40億の営業利益は、保険証券の発行コストを45%削減し、リアルタイムの保険金トリアージを可能にするクラウドネイティブの保険管理プラットフォームに充当された。ZurichのUSD 74億の営業利益は、外部のドナー支援を必要とせずにサブサハラアフリカでパラメトリック型旱魃補償のパイロットを実施する余力を与えている。
協同組合・相互扶助保険会社は、社会的結束が高い場所では、マイクロインシュアランス市場においてコミュニティの規範に共鳴する貯蓄や配当コンポーネントをバンドルすることで存在感を維持している。援助連携スキームは超低所得層を対象としているが、資金の変動性がスケーラビリティを制限している。3つのプロバイダーカテゴリー間の戦略的アライアンスが増加しており、商業系保険会社がリスクを引き受け、相互扶助保険が流通を担い、援助機関が立ち上げ当初の数年間に保険料補助を提供する形となっている。こうした三者構造は、利益目標と包摂的な使命の両方を支え、競争上バランスのとれた環境を定着させながら、支払余力のコンプライアンスを確保し手頃さを守ることに貢献している。
地域分析
北米マイクロインシュアランス市場
2025年、北米はマイクロインシュアランス市場における世界の保険料収入の26.12%を占め、全米保険監督官協会による金融包摂促進への取り組みがその原動力となっている。この取り組みにより、多様な人口層にわたる保険商品へのアクセスが大している。カリフォルニア州では、大手保険会社が市場シェアの85%に相当する基本補償を提供することが義務付けられており、これにより山火事リスクの高い地域へのリソース配分が促進され、高リスク地帯におけるリスク軽減の重要なニーズに対応している。米国は、95%の州が高度に集中した健康保険市場に分類されるという課題を抱えており、従来の雇用主プランを回避したニッチなマイクロ商品の機会を生み出している。これらのマイクロ商品は特定の消費者ニーズに対応し、柔軟性と手頃な価格を提供している。一方、カナダは連邦政府のfintech サンドボックスを通じて成長を促進しており、金融サービスにおけるイノベーションのための管理された環境を提供している。また、メキシコのフィンテック法はオープンデータの普及を加速させ、保険セクターにおける透明性と効率性の向上を実現している。
アジア太平洋マイクロインシュアランス市場
アジア太平洋地域は、マイクロインシュアランス市場において最も成長の速い地域となる見通しであり、40億人の消費者がデジタルウォレッへ移行する中、2031年までのCAGRは5.97%に達する見込みである。この移行は決済エコシステムを変革し、デジタル保険ソリューションへの需要を牽引している。ZhongAn Onlineは2024年に正味収入保険料が24.7%急増し、テクノロジー輸出収益も40%増加したと報告しており、同地域における「保険+テクノロジー」の勢いを裏付けている。保険業務へのテクノロジーの統合は、顧客体験と業務効率を向上させている。インドのIRDAIは2047年までの全国民への保険普及を目指した改革を推進しており、すべての市民が保険にアクセスできる環境の整備を目指している。Bima Sugamプラットフォームは、複数の保険会社にまたがるポータブルなポリシーロッカーを市民に提供し、保険証券の管理を簡素化するとともに透明性を向上させている。東南アジアのギグエコノミーは、ギグワーカーが直面する固有のリスクに対応した組み込み型の傷害補償への需要を高めている。さらに、インドネシアは5日間の審査サイクルによる商品ローンチの効率化を進めており、保険会社が市場の需要に迅速に対応し、より速いペースでイノベーションを現できる環境を整えている。
南北アメリカおよびEMEAマイクロインシュアランス市場
欧州では、アルゴリズムガバナンスを標準化し国境を越えた業務を促進するEU AI法に支えられ、マイクロインシュアランス市場が着実な成長を遂げている。この規制の枠組みは、コンプライアンスと消費者保護を確保しながらイノベーションを促進している。Allianzによる35億ユーロでのViridium買収は、欧州大陸における生命保険ポートフォリオ統合の潮流を示しており、ポートフォリオパフォーマンスの最適化とスケールの達成に向けた戦略的な方向性を反映している。北欧諸国でのパイロットプログラムは、リアルタイムのポリシーポータビリティの実現可能性を示しており、顧客の利便性を高め市場競争力を促進している。南米では、ブラジルのオープンインシュアランス構想とメキシコのフィンテック法がイノベーションを推進し、市場アクセスの改善に貢献している。しかし、インフレと為替変動が利益率を圧迫し、保険会社が収益性を維持する上での課題となっている。中東・アフリカ地域は未開拓の潜在力有しており、ケニアのパラメトリック型干ばつ補償や南アフリカの洪水保険は、気候関連リスクへの対応においてマイクロインシュアランス市場が持つ機会を浮き彫りにしている。ただし、テクノロジー普及の遅れや流通ネットワークの未整備といったインフラ上の課題が、持続可能な成長に向けて解決すべきスケーラビリティの問題を提起している。

競争環境
グローバルマイクロインシュアランス市場では、上位5社が中程度の集中度を示している。商業グループは財務力を活かし、特化した製品の提供と規模の経済の活用によって市場範囲を拡大している。一方、地域の協同組合は地域での存在感とコミュニティからの信頼を強みに、個別化されたサービスと長期的な関係の構築によって農村部のクラスターで引き続き優位に立っている。移動通信事業者が引受業務に参入するにつれ、競争環境はさらに激化している。それらの合弁事業は技術的専門知識と広大な顧客基盤、および新たな流通チャネルをもたらし、十分なサービスを受けていないセグメントへの対応とマイクロインシュアランス製品へのアクセシビリティの向上を可能にしている。
パートナーシップは成長とイノベーションのための戦略的重点事項となっている。例えばAXAのEssentiALLは、郵便局との連携を活用してサービスが不十分な地域でのアクセス向上とフットプリント拡大を図り、2026年までに2,000万人の顧客を目指している。一方ZhongAnは、クラウドコアを海外の保険会社にライセンス供与することで技術を収益化し、これらの保険会社が重インフラ投資なしに業務を近代化できるようにし、新たな収益源を創出している。一方、VSure Techの革新的なペイ・アズ・ユー・ユーズモデルは、中小企業に時間単位の賠償責任補償を提供し、小規模企業の特定のニーズに対応するとともに、ニッチな需要に応えるための製品マイクロセグメンテーションという広範なトレンドを反映している。
テクノロジーへの投資はAI駆動型アンダーライティング、パラメトリックトリガー、ブロックチェーンベースの保険証券管理に大きく傾いている。保険会社は運転習慣、農作物収量、デリバリープラットフォームからのデータを活用して価格戦略を微調整し、リスク評価を改善し、業務効率を高めている。気候関連ソリューション、インフォーマル労働者向けの健康保険、中小企業向けのサイバー補償など、いまだ大きく未開拓だが大きな成長機会を提供する分野が存在する。参入障壁が低いため、新規参入者は迅速に市場適合性を測ることができ、既存プレーヤーを緊張状態に置き、市場における継続的なイノベーションを促進する活発な競争環境をもたらしている。この動的な環境は、既存プレーヤーと新規参入者の両方が、変化する顧客ニーズに応え、新興リスクに対処するための革新的なアプローチを模索することを促している。
マイクロインシュアランス業界リーダー
Allianz SE
AXA SA
Zurich Insurance Group
American International Group (AIG)
Hollard Insurance Company
- *免責事項:主要選手の並び順不同
マイクロインシュアランス市場
- Allianz SE
- AXA SA
- Zurich Insurance Group
- American International Group (AIG)
- Hollard Insurance Company
- Bajaj Allianz Life Insurance
- SBI Life Insurance
- ICICI Prudential Life Insurance
- Ping An Insurance
- MAPFRE SA
- Manulife Financial
- Prudential plc
- Sun Life Financial
- Blue Marble Microinsurance
- BIMA (Milvik)
- MicroEnsure (Turaco)
- Britam Holdings
- Pioneer Life (Philippines)
- Banco do Nordeste do Brasil
- CLIMBS Life & General Insurance Co-op

Recent Industry Developments in マイクロインシュアランス市場
- 2025年3月:Allianzは、BlackRockおよびT&D Holdingsと共同で、Viridium GroupをEUR 35億という多額で買収するという重要な動きを行った。この買収はAllianzの生命保険ポートフォリオ統合市場における地位を強化することを目的としており、業務規模と市場プレゼンスの向上に向けた戦略的な取り組みを反映している。
- 2025年3月:Swiss ReはGood Carbonと提携し、新たな炭素クレジット不履行保険を導入した。この革新的な製品は、代替クレジット用のバッファープールを組み込むことで炭素クレジットプロジェクトに関連するリスクに対処するよう設計されており、炭素オフセットメカニズムの信頼性と信用性を高めている。
- 2025年1月:Allianz Partnersは、欧州連合(EU)の4市場でallyzサイバーケアを発表した。このサービスは高度な予防技術と包括的な保険給付を組み合わせており、サイバー脅威に関する増大する懸念に対応し、消費者に強化された保護を提供することを目的としている。
- 2024年10月:AmwinsはFloodbaseと共同で、カリフォルニア州の地方自治体向けにカスタマイズされたパラメトリック型洪水補償を導入した。この革新的なソリューションは、気候変動による洪水リスクの増大に直面するコミュニティに対してより迅速な支払いと財務的回復力の向上を提供するよう設計されている。


グローバルマイクロインシュアランス市場レポートの調査範囲
マイクロインシュアランスは、収入が限られている個人に手頃な保護を提供し、挫折からの対処と回復を助けることを目的としている。マイクロインシュアランス市場は、モデルタイプ、製品タイプ、流通チャネル、プロバイダー、地域別にセグメント化されている。モデルタイプ別では、市場はパートナーエージェントモデルとフルサービスモデルにセグメント化されている。製品タイプ別では、市場は生命保険、健康保険、財産保険、その他の製品タイプ(指数保険、傷害死亡・障害保険等)にセグメント化されている。流通チャネル別では、市場は直接販売、金融機関、デジタルチャネル、その他の流通チャネル(クリニック、病院等)にセグメント化されている。プロバイダー別では、市場は商業的に持続可能なものと援助・政府支援を通じたものにセグメント化されている。レポートでは、上記すべてのセグメントについて金額(USD)および数量(トン)で市場規模と予測を提供している。
| パートナーエージェントモデル |
| フルサービスモデル |
| 生命保険(信用生命保険、定期保険、葬儀補償) |
| 健康保険・病院現金給付 |
| 財産保険・農作物保険 |
| 傷害・障害保険 |
| 家畜保険・指数連動型農業保険 |
| 直接販売(エージェント・支店) |
| 金融機関・マイクロファイナンス機関 |
| デジタル |
| 商業系保険会社 |
| 協同組合・相互扶助保険会社 |
| 援助・政府支援スキーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧(スウェーデン、ノルウェー、デンマーク、フィンランド) | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| インドネシア | |
| アジアその他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東その他 |
| モデルタイプ別 | パートナーエージェントモデル | |
| フルサービスモデル | ||
| 製品タイプ別 | 生命保険(信用生命保険、定期保険、葬儀補償) | |
| 健康保険・病院現金給付 | ||
| 財産保険・農作物保険 | ||
| 傷害・障害保険 | ||
| 家畜保険・指数連動型農業保険 | ||
| 流通チャネル別 | 直接販売(エージェント・支店) | |
| 金融機関・マイクロファイナンス機関 | ||
| デジタル | ||
| プロバイダー別 | 商業系保険会社 | |
| 協同組合・相互扶助保険会社 | ||
| 援助・政府支援スキーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧(スウェーデン、ノルウェー、デンマーク、フィンランド) | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| インドネシア | ||
| アジアその他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東その他 | ||


レポートで回答している主要な質問
グローバルマイクロインシュアランス市場の現在の規模はどのくらいか?
グローバルマイクロインシュアランス市場は2026年にUSD 778.3億相当であり、2031年までにUSD 1,018.2億に達すると予測されている。
最も急成長している流通チャネルはどれか?
デジタルプラットフォームは2031年まで年平均成長率6.23%でトップの成長を誇り、モバイルウォレット、組み込み型チェックアウトジャーニー、規制当局が支援するマーケットプレイスが後押ししている。
アジア太平洋地域が主要な成長エンジンである理由は何か?
アジア太平洋地域はモバイルマネーの急速な普及、インドのビマ・スガムのような支援的な規制、および低額の保険証券デリバリーを効率化するインシュアテックパートナーシップの恩恵を受けており、地域の年平均成長率5.97%をもたらしている。
パラメトリック型製品はグローバルマイクロインシュアランスにどのように位置付けられるか?
パラメトリックデザインは降雨量や風速などの事前に合意されたトリガーを使用して迅速に保険金を支払い、査定コストを削減し、小農家や脆弱なコミュニティに対する手頃な気候リスク補償を拡大する。
パートナーエージェントモデルはどのような役割を担っているか?
パートナーエージェントの構造は保険会社の引受能力とマイクロファイナンス機関や協同組合などの地域機関を組み合わせ、2025年の保険料の43.15%と、モデルタイプの中で最高の年平均成長率7.92%を誇っている。
グローバルマイクロインシュアランスの普及に対する主な障壁は何か?
主な障壁には、データプライバシーのコンプライアンスコスト、新興市場でのアクチュアリアルデータの不足、保険金対応に対する信頼の欠如、および国境を越えたスケーリングを複雑にする資本規制の相違が含まれる。
最終更新日:



