
再保険市場規模とシェア

Mordor Intelligenceによる再保険市場分析
再保険市場規模は、2026年の5,080億米ドル、2027年の5,403億米ドルから2032年までに7,179億米ドルに拡大し、2027年から2032年にかけてCAGR 5.85%を記録すると予測されています。
米国における巨大災害リスクの集中と韓国における支払能力に敏感な負債は、保険会社がリスクを移転する明確な理由を与えています。プロバイダーは、適切と判断した価格での選択的引受を通じて対応し、出再者の保護需要と自社のリターン要件のバランスを取っています。2026年2月に中東で始まった米国・イスラエルとイランの紛争により、政治的暴力補償の組成が困難になっています。したがって、成長機会は巨大災害および大量失効リスクに対応できる再保険会社に有利に働く一方、政治的暴力保護を求める出再者は適切な補償へのアクセスが厳しくなっています。
主要レポートのポイント
- 再保険タイプ別では、特約再保険が2026年の再保険市場シェアの75.8%を占め、任意再保険は2027年から2032年にかけてCAGR 7.65%で最も速く成長するセグメントと予測されています。
- 事業種目別では、損害保険が2026年の再保険市場規模の62.18%を占め、特殊種目(航空、海上、エネルギー)は2027年から2032年にかけてCAGR 10.7%で最も速く成長すると予測されています。
- 販売チャネル別では、ブローカー仲介による契約が2026年の保険料の83.19%を占めてトップとなり、直接引受は2027年から2032年にかけてCAGR 8.2%で最も速く成長すると予測されています。
- 資本源別では、従来型格付け再保険会社が2026年の保険料の79.88%を占め、代替資本(ILS、サイドカー)は2027年から2032年にかけてCAGR 13.4%で最も速く成長すると予測されています。
- 地域別では、ヨーロッパが2026年の保険料の31.23%でトップとなり、アジア太平洋地域は2027年から2032年にかけてCAGR 6.85%で最も速く成長すと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済圏における保険普及率の向上 | +1.8% | インド共和国 | 中期(2〜4年) |
| 気候関連の自然災害損失の増大が需要を押し上げる | +2.25% | 米国および北大西洋 | 短期(2年以内) |
| IFRS 17導入後の元受保険会社の資本バッファーの逼迫 | +1.5% | 大韓民国 | 短期(2年以内) |
| ハード市場サイクルによる依然として有利な価格設定が再保険会社のリターンを支える | +1.2% | 米国 | 短期(2年以内) |
| パラメトリック保険およびサイバー再保険のイノベーション(過小報告) | +0.55% | ヨーロッパおよび北米 | 中期(2〜4年) |
| マイクロリスクプールを出再する組込型金融プラットフォーム(過小報告) | +0.35% | 米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興経済圏における保険普及率の向上
新たに保険加入したリスクが保険会社のポートフォリオに組み込まれ、その一部が出再される場合、より広い販売網が再保険需要を支える可能性があります。インドの代理店、販売時点担当者および機関パートナーのネットワークは、2020〜21年度の約480万人から2024〜25年度には約830万人に拡大しました。また、インド保険規制開発庁(IRDAI)は、2024〜25年度における個人傷害・旅行保険を除くインドの損害保険会社および健康保険会社の個人健康保険証券件数が9.03%増加したと報告しています。これらの保険会社は、2024〜25年度において損害保険および健康保険種目の元受正味保険料の17.79%に相当する再保険をインド国内に出再しました。これらの出再者にサービスを提供する再保険会社にとって、確立された国内出再チャネルを通じて拡大する個人健康ポートフォリオを支援する機会があり、小口リスク保護に対する潜在的な需要を生み出しています。
気候関連の自然災害損失の増大が需要を押し上げる
世界全体の年間損失が減少した場合でも、巨大災害需要は保険会社のリスク集中度を反映することがあります。Munich Re NatCatSERVICEは、2025年の世界の自然災害による保険損失を1,080億米ドルと記録しており、2024年の1,470億米ドルから減少しています。Munich Reは、ロサンゼルス山火事を含む2025年の多くの極端な気象現象が気候変動の影響を受けた可能性が高いと評価しました。Mercury Generalは、2025年1月の南カリフォルニア山火事への対応として、巨大災害リスクの再評価とリスク集中度の管理を行いました。同社は購入した巨大災害再保険の限度額を、前期の12.9億米ドルから2025年7月〜2026年6月の期間について21.4億米ドルに引き上げました。購入限度額の拡大により、集中した巨大災害リスクからバランスシートを守ろうとする元受保険会社にとって、保険料価格と並んで保護キャパシティが重要な商業的考慮事項となっています。
IFRS 17導入後の元受保険会社の資本バッファーの逼迫
資本圧力により、再保険は保険金支払いに対する保護と並んでバランスシートのツールとなり得ます。AM Bestは2025年の評価において、韓国の元受保険会社の支払能力圧力と資本ソリューションの探索を、韓国保険資本基準(K-ICS)の導入およびIFRS 17の仮定ガイダンスと結び付けました。同機関はまた、K-ICSに失効リスクが含まれたことが、韓国における大量失効再保険の需要を促進したと報しました。この補償は、市場の変動時における大規模な保険契約解約による資本圧迫を軽減するために設計されています。このリスクにさらされている生命保険会社にとって、契約の経済的価値は移転される資本圧迫と保険金保護の両方に依存する可能性があります。これにより、追加的な補償を提供するだけでなく、特定の支払能力リスクに対応できる再保険会社に商業的な役割が生まれます。
ハード市場サイクルによる依然として有利な価格設定が再保険会社のリターンを支える
適切な価格設定は、再保険会社が追加的な料率引き上げなしに保護を供給する意欲を維持することができます。Gallagher Reの分析における再保険グループは、2025年に平均18.3%の自己資本利益率を達成し、2024年の14.9%と比較して上昇しました。[1] Hannover Reは、2026年1月1日の自然災害再保険更改において、価格は全体的に適切であると述べました。この評価は、国際市場および米国の巨大災害事業においてリスク調整後料率が10%〜20%引き下げられたことを伴っていました。これらの地域で更改する巨大災害出再者にとって、Hannover Reが全体的に価格は適切と判断したにもかかわらず、リスク調整後料率の低下により追加的な保護が手頃になる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地政学的・マクロ経済的ボラティリティ | -0.8% | 中東・北アフリカ | 短期(2年以内) |
| 規制上の資本制約(ソルベンシーII、RBC) | -0.55% | カナダ国内市場 | 中期(2〜4年) |
| ILS投資家のリスク・リターン疲弊(過小報告) | -0.3% | ヨーロッパおよび北米 | 中期(2〜4年) |
| AI主導のモデルリスクおよびデータプライバシー上の障壁(過小報告) | -0.15% | 欧州連合加盟国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地政学的・マクロ経済的ボラティリティ
2026年2月に始まった中東における米国・イスラエルとイランの紛争は、政治的暴力保護の取得困難を深刻化させました。2026年7月1日の更改において、リスクの高い中東の政治的暴力・テロリスクは料率上昇圧力、引受ライン縮小、アタッチメントポイントの引き上げに直面しました。単一拠点リスクおよび小規模限度額は、大規模な複数拠点プログラムよりも高い契約成立率を達成しました。AM Bestは2026年10月、国際再保険会社が中東・北アフリカにおいてより選択的になり、条件、価格および補償が複雑化していると報告しました。国際プロバイダーは引き続き同地域に魅力を感じており、全面撤退ではなくリスクの選別が課題となっています。分散した高リスク資産を持つ出再者は、実行可能なプログラムが狭まるにつれて、より多くのリスクを保有せざるを得なくなり、広範な保護の組成が困難になっています。
規制上の資本制約(ソルベンシーII、RBC)
補償設計は、生命保険会社が再保険から求める資本便益を得られるかどうかを左右します。金融機関監督庁(OSFI)の2025年資本ガイドラインは、2025年1月1日以降に始まる年次報告期間に適用されます。その保有損失規定は、カナダの生命保険会社のコインシュアランス契約が必要水準までのすべての損失をカバーしていない場合に適用されます。その水準は、出再契約の最良推定負債と出再事業の限界保険リスク要件で構成されます。不足が生じた場合、出再者は必要資本またはマージンを増加させるか、認識された適格預金限度額を削減する必要があり、その出再の資本便益が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
再保険タイプ別:
ポートフォリオ規模と特定キャパシティ特約再保険は2026年の再保険市場規模の75.8%を占め、最大のセグメントとなっています。Munich Reの非生命特約事業の約3分の2が2026年1月1日に更改対象となり、保険料量は148億ユーロ(173.5億米ドル)に上りました。これらの更改はヨーロッパ、米国およびグローバル事業に重点を置いていました。Munich Reと更改する出再者にとって、この集中は1月の補償開始前に未更改の特約シェアを代替する時間を圧縮します。
任意再保険は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.65%が予測されています。Aonは、アジア太平洋地域の保険会社が成長戦略を支援し、より高い限度額や改善された条件を提供するために任意再保険の利用を増やしていると報告しました。これらの保険会社はまた、データセンターやグリーンエネルギーの新興リスクを含む新たな事業分野や地域に参入するために任意保護を活用しました。このようなリスクを評価する保険会社にとって、追加的な引受意欲と特定のリスク移転を組み合わせる機会があります。データセンターやグリーンエネルギーリスクを引き受ける保険会社は、特約全体を再交渉することなく、任意補償を通じて単一リスクの限度額を追加することができます。



注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
事業種目別:
非生命規模と特殊種目の補償深度損害保険は2026年の再保険市場シェアの62.18%を占め、最大のセグメントとなっています。Munich Reinsurance Companyは2025年に損害再保険の元受正味保険料収入として232.9億ユーロ(263.2億米ドル)を報告し、2024年から2.4%減少しました。同社はこの減少を主にシェア削減、不採算事業の廃止および為替レートの悪影響によるものとしました。個々のプロバイダーが特定のコミットメントを削減した場合でも、その実質的な保険料基盤はこの種目の規模を示しています。シェア削減や廃止された種目の影響を受けた出再者は、為替レートが報告された保険料減少の一部を説明する場合でも、代替保護が必要になる可能性があります。
特殊種目(航空、海上、エネルギー)は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 10.7%が予測されています。Aonは、American Airlines、Air IndiaおよびUPSが関与する2025年の重大な航空損失と、特に米国のキャリアにとってより好調な航空保険更改料率の勢いを確認しました。ただし、航空再保険の超過損害賠償責任の顧客需要は2026年1月の更改において概ね安定していました。複数のセグメントにわたって補償をパッケージ化できる再保険会社はより良い署名を確保し、補償の幅が実証された商業的役割を果たしました。航空再保険会社にとって、超過損害賠償責任キャパシティの需要が概ね安定している場合でも、より広範なパッケージが配分を改善できます。

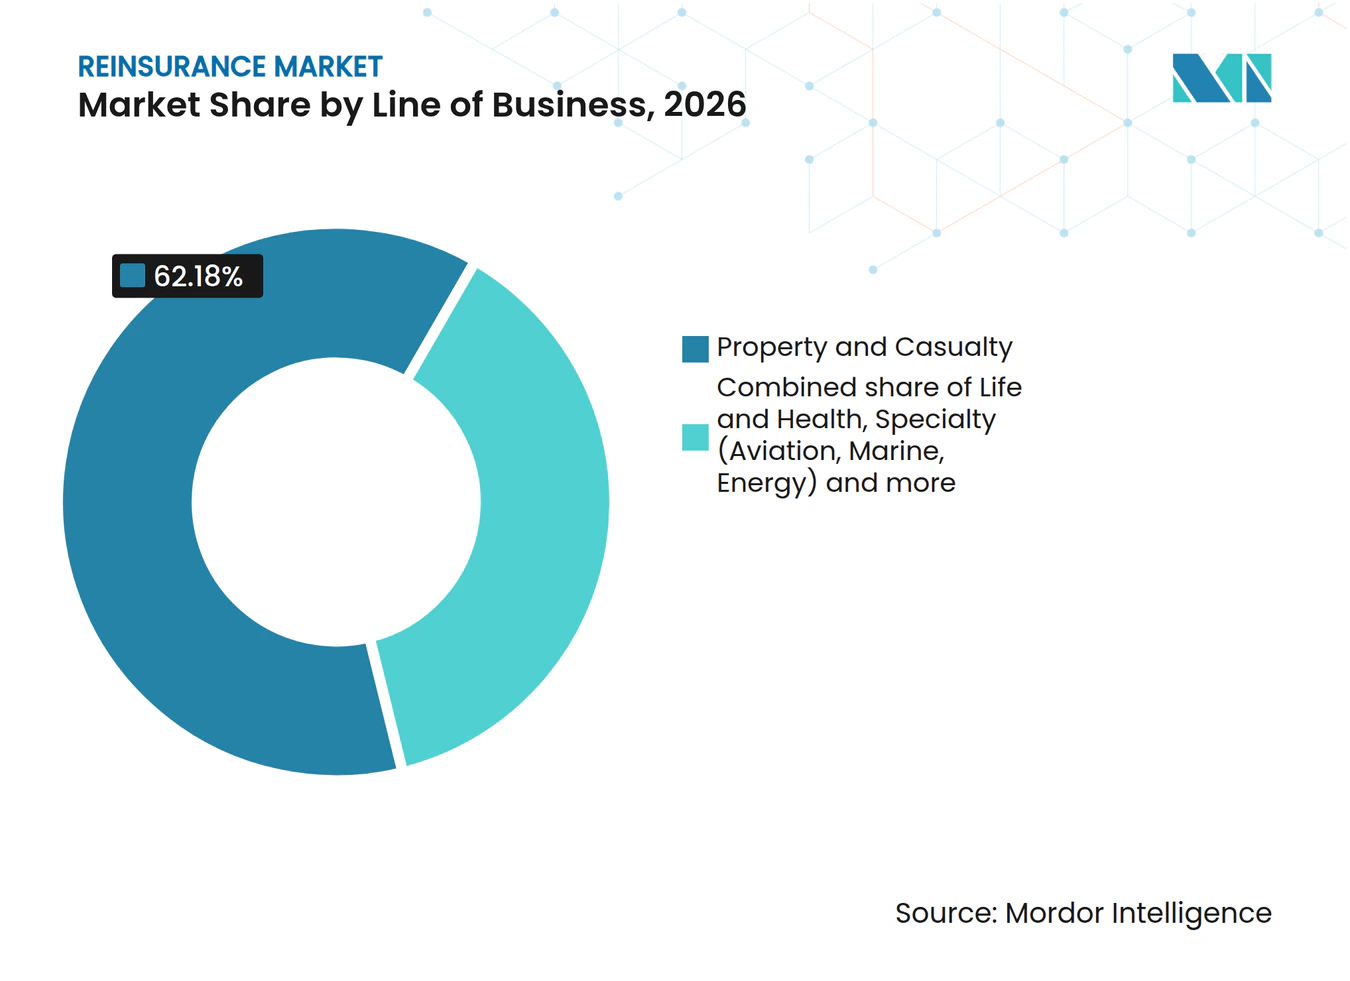
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
ブローカーリーチと直接関係ブローカー仲介による契約は2026年の総保険料の83.19%を占め、最大のセグメントポジションを維持しました。Everest Group, Ltd.の再保険セグメントは2025年にブローカー再保険市場を通じて116億米ドルを引き受け、同社のセグメント元受正味保険料の90.2%を占めました。Everestにとって、ブローカーが他社に業務を移す決定は、再保険会社自身の引受意欲が変わらない場合でも、提供されたキャパシティが未使用のままになる可能性があります。
直接引受は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 8.2%が予測されています。Everest Groupの再保険セグメントは2025年に出再会社と直接13億米ドルの元受保険料を引き受け、セグメント保険料の9.8%を占めました。これらの保険料は出再会社との確立された直接契約を示しており、Everestが追加の直接業務を求める基盤となっています。
資本源別:
格付けバランスシートと投資家キャパシティ従来型格付け再保険会社は最大のセグメントであり、2026年の総保険料の79.88%を占めました。Gallagher Reは、2026年上半期に世界の従来型再保険資本が4%増加して5,410億米ドルに達したと報告しました。堅調な収益は株主への配当増加によって相殺されつつあり、利用可能な資本の成長を営業成績と配当決定の両方に結び付けています。配当増加にもかかわらず従来型資本が拡大していることは、出再者にとってキャパシティの主要な源泉として格付けバランスシートを強化しています。
代替資本(ILS、サイドカー)は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 13.4%が予測されています。Aonは2026年6月30日時点で代替資本残高が過去最高の1,445億米ドルに達したと報告しました。2026年の最初の9ヶ月間の巨大災害債券発行額は189億米ドルに達し、リスク資本発行額として計測されたその期間の過去最高を記録しました。過去最高の資本残高と巨大災害債券発行額を合わせると、出再者にとって巨大災害保護のための格付けバランスシートに代わる投資家支援の代替手段が拡大しています。
地域分析
欧州再保険市場
ヨーロッパは2026年の再保険市場シェアの31.23%を占め、最大の地域となっています。ソルベンシーII情報サービスのグループ連結規制申告の分析によると、EU・英国の上位30の非生命再保険購入グループは2025年に856億ユーロ(967億米ドル)の保険料を出再しました。2024年から、英国の出再保険料は報告テンプレートが出再保険料を直接記載しなくなったため、元受および正味保険料から算出され、会社報告との照合では重大な変更は見られませんでした。これらのEU・英国30グループの出再保険料は2016年水準から85%上昇しており、パネルへのポジションを求める再保険会社にとって需要の拡大する源泉となっています。
アジア太平洋地域の再保険市場
アジア太平洋地域は最も速く成長する地域であり、2027年から2032年にかけてCAGR 6.85%が予測されています。Reinsurance Group of Americaは2025年に地域の正味保険料として37.9億米ドルを報告し、2024年の32億米ドルと比較して増加しました。香港では、グローバルクライアントのレガシー参加型ブロックに対して2025年12月に資産集約型再保険取引を完了しました。RGAはこのソリューションがクライアントの資本効率と持続可能な契約者リターンの目標を達成したと述べ、取引を既存ポートフォリオの経済性と結び付けました。このメカニズムは、レガシー債務の再構築が保険会社にリスクを移転する別の理由を生み出すため、再保険会社に新規発行保険契約を超えた事業への経路を提供します。
北米の物件巨大災害購入者は、2026年7月の更改において頻度保護とより広範な商品への関心を高めました。ブラジルの2027年1月2日規則は、自動/任意出再ごとに少なくとも40%の優先的な国内オファー、同一のリスクおよび契約情報(価格を含む)、および照会された再保険会社への平等な扱いを義務付けいます。サウジアラビアの国内優先規則は、2025年1月1日から全種目にわたるすべての比例/非比例特約について少なくとも30%のオファー、保険会社とブローカーによるオファー文書、および年度末後20営業日以内の理由と文書を含む保険会社の拒否記録と不遵守報告を義務付けています。AM Bestは2026年に、チリでは巨大災害種目の飽和が傷害保険および特殊種目事業の成長を促進した一方、アフリカ拠点のキャパシティはサブサハラアフリカの大規模な物件およびエネルギーニーズに不足していると報告しました。国内オファー規則はブラジルとサウジアラビアでのアクセスを形成する一方、種目の多様化とキャパシティギャップはチリとサブサハラアフリカに異なる機会を生み出しています。

規制の枠組みと見通し
選択された法域は、認可された国内出再者へのアクセスを求め維持する外国再保険会社の観点から比較されています。カナダの損害保険資本テストでは、カバーノート、オファーまたは見積もりが保険証券でも申込書でもない場合に特別な文書条件が適用されます。外国再保険会社はカナダの保険事業を通じて発行する意図を表明し、カナダでの再保険を確保するための措置を講じる必要があります。これらの区別により、契約の規制上の取り扱いがプロバイダーの正式な適格性と並んで出再者へのアクセスの一部となっています。
規制テーブル
| 決定要因 | カナダ | ブラジル | ドイツ | 日本 | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 金融機関監督庁 | 民間保険監督局 | ドイツ連邦金融監督庁 | 金融庁 | 保険庁 |
| 主要な規制手段または方向性 | 非住宅ローン損害保険会社および外国損害保険支店向け2026年最低資本テスト | 認可および臨時再保険会社の登録ガイダンス;提案された業務手続き | 2025年10月14日付MaGo 09/2025(02/2017を置き換え);特定のファンド、小規模保険会社および適格再保険会社の除外 | 保険業法の支店例外;2026年7月1日の準備金取り扱いガイダンス | 外国再保険会社の登録;2027年1月1日に予定されるRBCフレームワーク |
| 商業的効果 | 出再者の損害保険資本テストにおける登録再保険会社の取り扱いには監督官の承認が必要 | 登録の維持および特定の変更に対する承認;その他の記載された変更は30営業日以内の通知が必要 | 対象となる国内および第三国の事業体に対する比例的なガバナンス | 再保険は国内支店なしに契約可能;出再者は準備金取り扱いのために経済的実質、リスク移転および回収可能性を評価 | 認可されたサウジアラビアの保険会社との特約または任意契約のための登録申請経路 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 高 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 強化 | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
カナダの承認および文書要件は中評価と手続きの継続性を支持し、日本は支店例外が実際のリスク移転と回収可能性の出再者テストと共存しているため高評価となっています。ブラジルの中評価は登録維持を反映しており、2027年1月2日に予定される認可キャパシティ不足の証明を義務付ける2026年9月29日の30日間協議中の提案から強化されています。ドイツの中評価は比例的なガバナンスと、2027年1月29日までに採択され2027年1月30日から適用されるEUの再建・破綻処理措置からの強化を組み合わせています。サウジアラビアの中評価と変化なしの見通しは外国登録経路に焦点を当てており、20271月1日のリスクベースの支払能力移行は会社の支払能力測定に関するものです。
バリューチェーンの段階
バリューチェーンはリスクの準備、契約の締結および移転された保険リスクの引受を比較しています。Aonはアナリティクス部門を通じて再保険クライアントに保険数理アドバイスと財務モデリングツールを提供しています。保険会社および再保険会社からの報酬にはコンサルティングおよびアナリティクス手数料が含まれます。これらの能力は、保険会社のリスク目標をキャパシティプロバイダーが評価できるオファーに変換することで、契約締結前に価値を生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| リスク分析とプログラム準備 | Aonなどの保険数理・アナリティクスアドバイザー | コンサルティングおよびアナリティクス手数料 | モデル化されたリスクと意図された移転の間の不明確な関連性 | 補償目的に合わせた前提条件の調整 |
| 特約および任意契約の締結 | AonおよびGuy Carpenterなどの再保険ブローカー | 契約固有の手数料およびサービス料 | 利用可能な引受意欲と一致しない提案プログラム | 取引相手に一貫したリスク仕様と実行可能な条件を提示 |
| リスクの引受 | Swiss Reなどの再保険・保険リスクキャリア | 引受収益および受領保険料の投資収益 | 提案された移転内の不十分に特定された義務 | キャパシティをコミットする前に補償、限度額および除外事項を解決 |
| 情報源: Mordor Intelligence | ||||
Aonの手数料は保険料額、補償、サービスおよびその役割によって異なります。Swiss Reの保険と再保険を合わせた事業は、リスクを引き受け受領した保険料を投資することによる収益を示しています。構造的な機会は、モデリングから拘束力のある契約まで一貫したリスク仕様を維持することであり、分析上の改善が出再者にとって使用可能な補償となります。
競争環境
市場集中度

競争は確立された主要再保険会社を中心に適度に集中しており、差別化された専門的なオファーの余地があります。主要プレーヤーにはMunich Re、Swiss Re、Hannover Re、Berkshire Hathaway Reinsurance GroupおよびSCOR SEが含まれます。2026年1月1日の更改において、Munich Reの再保険量はリターン要件を満たさない事業を断ったため7.8%減少しました。[2] この選択は、大手プロバイダーが利用可能なすべての更改を追求するのではなく、コミットメントの質を優先できることを示しています。Munich Reとの継続を求める出再者は、確立された関係だけでは更改を確保できないため、リターン要件を満たす必要があります。
Hannover Reは2026年1月1日の特約更改において従来型損害再保険保険料収入を3.3%増加させた一方、平均リスク調整後価格は3.2%低下しました。同社は更改された事業の質を全体的に良好と述べ、保険料結果と並んで引受品質を特定しました。出再者は、従来型損害保険料収入が拡大しているプロバイダーからより低いリスク調整後更改価格を得ることができました。Hannover Reの競争上の課題は保険料拡大に伴って更改価格が低下する中でそのポートフォリオ品質を維持することです。
競争はまた、新たなリスク集団が確立された再保険会社のオファーを差別化できる特定の退職負債にも拡大しています。2026年3月、Swiss Reはアテネを取引相手として20億米ドルの負債をカバーする長寿再保険取引を締結しました。これはSwiss Reにとって米国の退職者をカバーする初めての長寿取引でした。また、2027年1月からのブラジルの優先国内オファー規則と2025年1月からのサウジアラビアの国内優先規則は、国内および国際再保険会社の出再へのアクセスを形成しています。グローバルプロバイダーは、新たなリスクに必要な引受専門知識と各国へのアクセスを規定する契約条件を区別する必要があります。
再保険業界リーダー
-
Munich Re
-
Swiss Re
-
Hannover Re
-
Berkshire Hathaway Reinsurance Group
-
SCOR SE
- 注:主要企業の掲載順は順位を示すものではありません。
再保険市場 このレポートでカバーされる企業
- Munich Re
- Swiss Re
- Hannover Re
- Berkshire Hathaway Reinsurance Group
- SCOR SE
- Lloyd's
- China Re
- Reinsurance Group of America
- Everest Re
- PartnerRe
- RenaissanceRe
- Sompo Re
- AXA XL Re
- General Re
- Tokio Marine Kiln
- Mapfre Re
- QBE Re
- Korean Re
- Peak Re
- Odyssey Re
市場参加者にとっての主要な機会
この機会は、オーストラリア健全性規制庁(APRA)が監督するオーストラリアの損害保険会社向けの復元条件付き巨大災害補償、巨大災害債券構造および特約再設計を比較しています。APRAは2026年7月7日に、代替的な取り決めを含む再保険アクセスを促進することを目的とした枠組み変更を確定し、基準、報告基準およびガイダンスは2027年1月1日から有効となります。[3] Munich Reinsurance Companyのオーストラリア支店は、代理店であるMunich Holdings of Australasiaを通じてオーストラリアで非生命再保険を引き受けています。商業的な機会は、特定の保護構造を購入者のリスク管理目標および適用される規制上の取り扱いと結び付けるオファーに有利に働きます。
市場機会テーブル
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 合意された復元条件付き巨大災害補償 | GPS 116は一般的に、通常利用可能な場合にプログラム開始時に合意された復元条件を義務付けている | 巨大災害保護を手配するオーストラリアの損害保険会社 | 補償と復元条件を統合されたリスク移転パッケージとして見積もる | 復元条件のない従来型補償はAPRAによる実証と文書化されたリスク管理が必要 | Munich Reinsurance Companyのオーストラリア支店などの再保険会社 |
| 再保険プログラム内の巨大災害債券保護 | 巨大災害債券は合意された復元条件要件から免除されている | 代替的な巨大災害手配を検討しているオーストラリアの損害保険会社 | 同一の損失リスクに対して復元可能な補償と債券保護を比較する | 復元条件がない場合のリスクの文書化された管理 | 巨大災害債券保護プロバイダーおよびILS投資家 |
| 必要なリスク分類に基づく特約再設計 | GPS 116は基礎リスク、オプション性および偶発的特性によって補償を分類している | 再保険戦略を見直している損害保険会社およびレベル2グループ | 文書化された戦略の中でクォータシェアと巨大災害構造を比較する | グループAの適格性は特約のラベルではなく契約の特性に依存する | Munich Reinsurance Companyのオーストラリア支店などの非生命再保険会社 |
| 情報源: Mordor Intelligence | |||||
2027年1月1日から、従来型の取り決めに復元条件がない保険会社は、復元条件が実用的でないまたは不適切な理由をAPRAに示し、リスク管理を文書化する必要があり、APRAが満足しない場合は監督上の資本調整が行われる可能性があります。巨大災害債券の購入者も復元条件がない場合の管理アプローチを文書化する必要があります。新基準の下では、巨大災害超過損害賠償責任およびクォータシェア補償は、基礎リスク、オプション性、偶発的特性またはグループCの特性がない場合にのみグループAに適格となり、グループBは残余カテゴリーとなります。機会は、2027年1月1日から少なくとも年1回、戦略を文書化し、重要な戦略変更をAPRAに提出し、取り決め報告書を提出する準備をしている損害保険会社およびレベル2グループに保護構造を提供することです。
最近の産業開発事情 再保険市場
- 2026年9月:Hannover Reは、リスクに見合った価格の取得を条件として、2027年1月1日の更改において少なくとも安定した損害特約再保険キャパシティを提供する計画を発表しました。
- 2026年9月:International General Insurance Holdings Ltd.(IGI)は、バミューダを拠点とするCipherを発表しました。これはグローバルなサイバー特約再保険の管理総代理店であり、IGIは完全子会社であるIGI Managing Agencies Holdings Ltd.を通じて60%を所有しています。9月1日の発表により、事業はバミューダ金融庁の登録・認可を含む規制当局の承認を条件としています。
- 2026年7月:Munich Reの更改量は価格の低下と受け入れられない価格または条件の事業の拒否により9.1%減少しました。更改は主に北米、南米、オーストラリアおよびグローバルクライアントをカバーしていました。
再保険市場 レポートの範囲と調査方法論
市場定義と対象範囲
グローバル再保険市場は、特約および任意契約の下で保険種目全体にわたって保険会社が世界中の認可再保険会社に出再した年間元受保険料を測定します。これらの保険料は、事業種目、引受チャネル、資本源および地域によって分類されます。
対象外:元受保険料、グループ内出再保険料、再保険保険料とは別に調達されたILS証券および投資家資本、ならびに支払われた再保険金は除外されます。
セグメンテーションの概要
- 再保険タイプ別
- 任意再保険
- 特約再保険
- 事業種目別
- 損害保険
- 生命・健康保険
- 専門種目(航空、海上、エネルギー)
- その他
- 販売チャネル別
- 直接引受
- ブローカー仲介
- 資本源別
- 従来型格付再保険会社
- 代替資本(保険リンク証券、サイドカー)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定および検証
デスクリサーチ
国際保険監督者協会のグローバル保険市場レポートなどの代表的な公開情報源は、再保険保険料、地域活動および出再に関する監督データを提供し、Swiss Reの年次報告書およびGallagher Reの市場レポートは保険会社および再保険会社の財務開示と利用可能な資本の解釈に役立ちます。Aonの公開資料は更改および資本市場のコンテキストを追加し、これらの情報源は市場状況と報告された指標の意味を確認するために規制当局の公表物や会社報告と合わせて参照することができます。
申告書、年次報告書、投資家向け資料、および信頼性の高い金融・保険専門誌は、再保険会社間で開示された保険料成長、事業構成、資本および地域活動を比較するのに役立ちます。記載された情報源は網羅的なものではなく、さらなる情報源が収集、検証および明確化に役立てられています。
一次インタビューおよびサーベイ
出再者の引受、リスク、保険数理および財務リーダー、再保険ブローカー、ならびに再保険会社の引受およびアナリティクス担当者との構造化インタビューおよびサーベイは、保険料指標、契約チャネル、種目構成、資本源および地域パターンに関する二次調査結果を検証します。アナリストは回答者の証拠を使用して公開開示のギャップを明確にし、相反する推定値を比較し、グローバル推定値に適用する前に申告書、監督統計およびその他の独立した指標に対して各重要なインプットを三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | アジア太平洋:38% |
| 中位層:45% | 部門/ユニットリーダー:30% | 欧州・中東・アフリカ:34% |
| 小規模プレーヤー:20% | マネージャー:50% | 南北アメリカ:28% |
市場規模算定と予測
アナリストはトップダウンアプローチでグローバルの年間元受正味保険料を推定し、次に再保険会社からの開示された保険料集計と種目および契約チャネル別のサンプリングされた保険料量証拠に対して選択された合計を確認します。特約または任意形式、損害保険、生命・健康保険、特殊種目およびその他の種目、直接またはブローカー仲介による契約、ならびに従来型または代替資本別の保険料データがセグメントシェアを確立します。地域は出再者の所在地に従います。過去の保険料、保険普及率、巨大災害損失、更改価格、資本の利用可能性、ならびに元受保険会社の支払能力とリスク移転ニーズが予測に反映され、関係が十分に一貫している場合は多変量回帰が使用され、巨大災害経験、価格または規制が大幅に変化する可能性がある場合はシナリオ分析が使用されます。アナリストは各変数予測を対応する市場シグナルと比較し、インタビューを使用して異常な動きを検証します。開示が欠落している場合、最も近い支持された合計を保持し、文書化された範囲をテストし、欠落カテゴリーをゼロとして扱うのではなく、公表された市場合計にシェアを調整します。
データ検証と更新サイクル
アナリストは監督データ、会社開示、更改指標および回答者証拠にわたって保険料合計とセグメントトレンドを三角測量し、承認前に前期および独立した市場シグナルに対して外れ値と差異を調査します。第二のレビューでは単位、年度、地域、分類、算術および情報源の追跡可能性を確認し、定義の矛盾、説明のない動き、または重要な欠落インプットによって再接触が引き起こされます。データセットは年次で更新され、重大な巨大災害、規制または資本市場イベントの後にサイクル間で見直され、納品前に新たなレビューが行われます。
Mordor Intelligenceのグローバル再保険市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と商品、および需要をモデル化するために使用されるインプットが異なる場合があります。グローバル再保険市場は、特約および任意契約の下で保険種目全体にわたって保険会社が世界中の認可再保険会社に出再した年間元受保険料を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。アナリストは各変数予測を対応する市場シグナルと比較し、インタビューを使用して異常な動きを検証します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5,403億米ドル(2027年) | |
| グローバル市場調査A | 2,800.2億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値5,403億米ドルを48.2%下回っています。この指標は元受保険会社からプロ再保険会社への特約および任意保険料をカバーし、出再を除外しており、レポートの境界に含まれる外部出再保険料を省略しています。 |
| グローバルコンサルタンシーB | 5,813億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値5,403億米ドルを7.6%上回っています。その記載されたエンドユーザー対象範囲には、保険会社に加えて政府機関や企業体が含まれており、認可保険会社が出再した保険料を超えて拡大しています。 |
Mordor Intelligenceのアナリストは監督データ、会社開示、更改指標および回答者証拠にわたって保険料合計とセグメントトレンドを三角測量し、承認前に前期および独立した市場シグナルに対して外れ値と差異を調査します。
レポートで回答される主要な質問
再保険市場規模の見通しはどうですか?
規模は2026年の5,080億米ドル、2027年の5,403億米ドルから2032年までに7,179億米ドルに拡大し、2027年から2032年にかけてCAGR 5.85%を記録すると予測されています。
再保険保護の需要を支える要因は何ですか?
促進要因には、米国における巨大災害リスクと、韓国の韓国保険資本基準(K-ICS)フレームワークおよびIFRS 17の仮定ガイダンスに関連する資本圧迫が含まれます。
どの再保険契約タイプが保険料活動をリードしていますか?
特約再保険は2026年の保険料の75.8%を占め、最大のセグメントとなっています。
主要な再保険競合他社はどの企業ですか?
主要プレーヤーにはMunich Re、Swiss Re、Hannover Re、Berkshire Hathaway Reinsurance GroupおよびSCOR SEが含まれます。
政治的暴力再保険の購入を制約するものは何ですか?
リスクの高い中東のリスクは、2026年7月1日の更改において引受ラインの縮小とアタッチメントポイントの引き上げに直面しました。
どの地域が再保険保険をリードし、どの地域が最も速く成長していますか?
ヨーロッパが2026年の保険料の31.23%でトップとなり、アジア太平洋地域は2027年から2032年にかけてCAGR 6.85%で最も速く成長すると予測されています。