
保険サードパーティアドミニストレーター市場規模とシェア
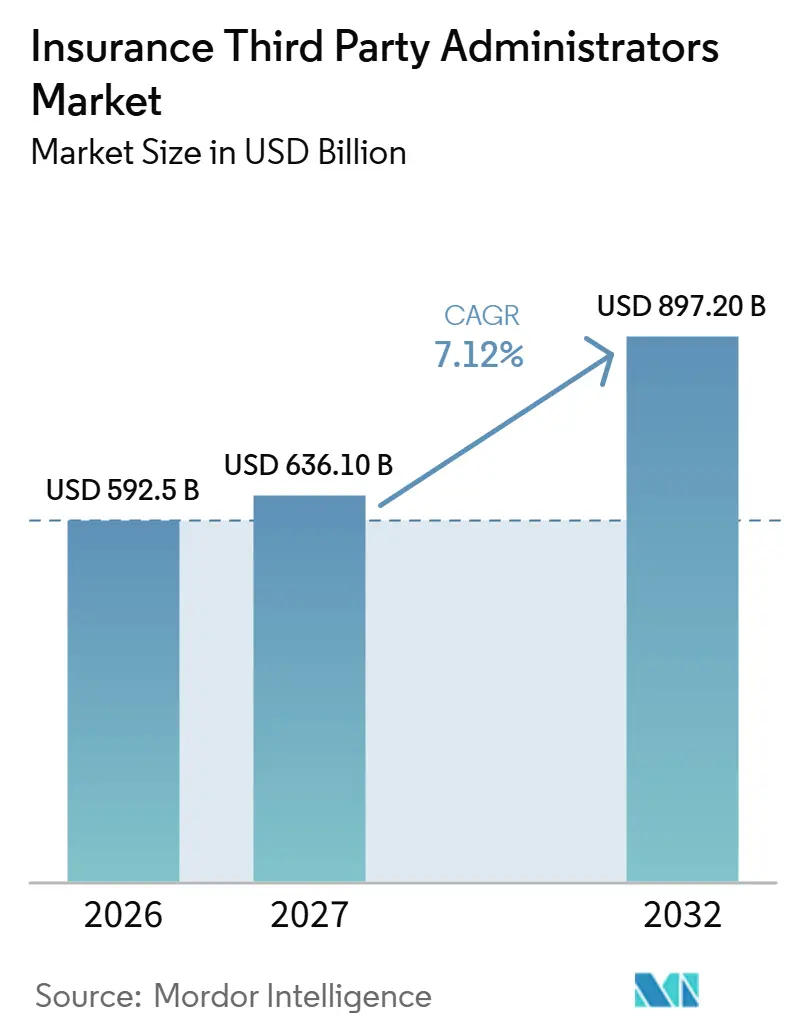
Mordor Intelligenceによる保険サードパーティアドミニストレーター市場分析
保険サードパーティアドミニストレーター市場規模は、2026年の592.5 ビリオン 米ドルから2027年には636.1 ビリオン 米ドルに増加し、2032年までに897.2 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 7.12%で成長します。
米国における自己資金健康プランは管理業務を生み出す一方、クラウド提供とAI支援クレーム処理はプロバイダーにそれに対応するツールを与えています。価格透明性義務は、クレーム支払いから使用可能なプランデータの整理へとタスクを拡張することで、その関係に付加価値をもたらします。買収によって専門的な処理範囲を広げることができる一方、サイバー賠償責任と州固有のコンプライアンス業務は、拡大に伴う管理要件を高めます。米国の自己資金スポンサーにとって、より広範なTPAの委任は、クレーム支払い、使用可能なプランデータ、サイバーエクスポージャーを同一のサービス価格決定に組み込むことになります。
主要レポートのポイント
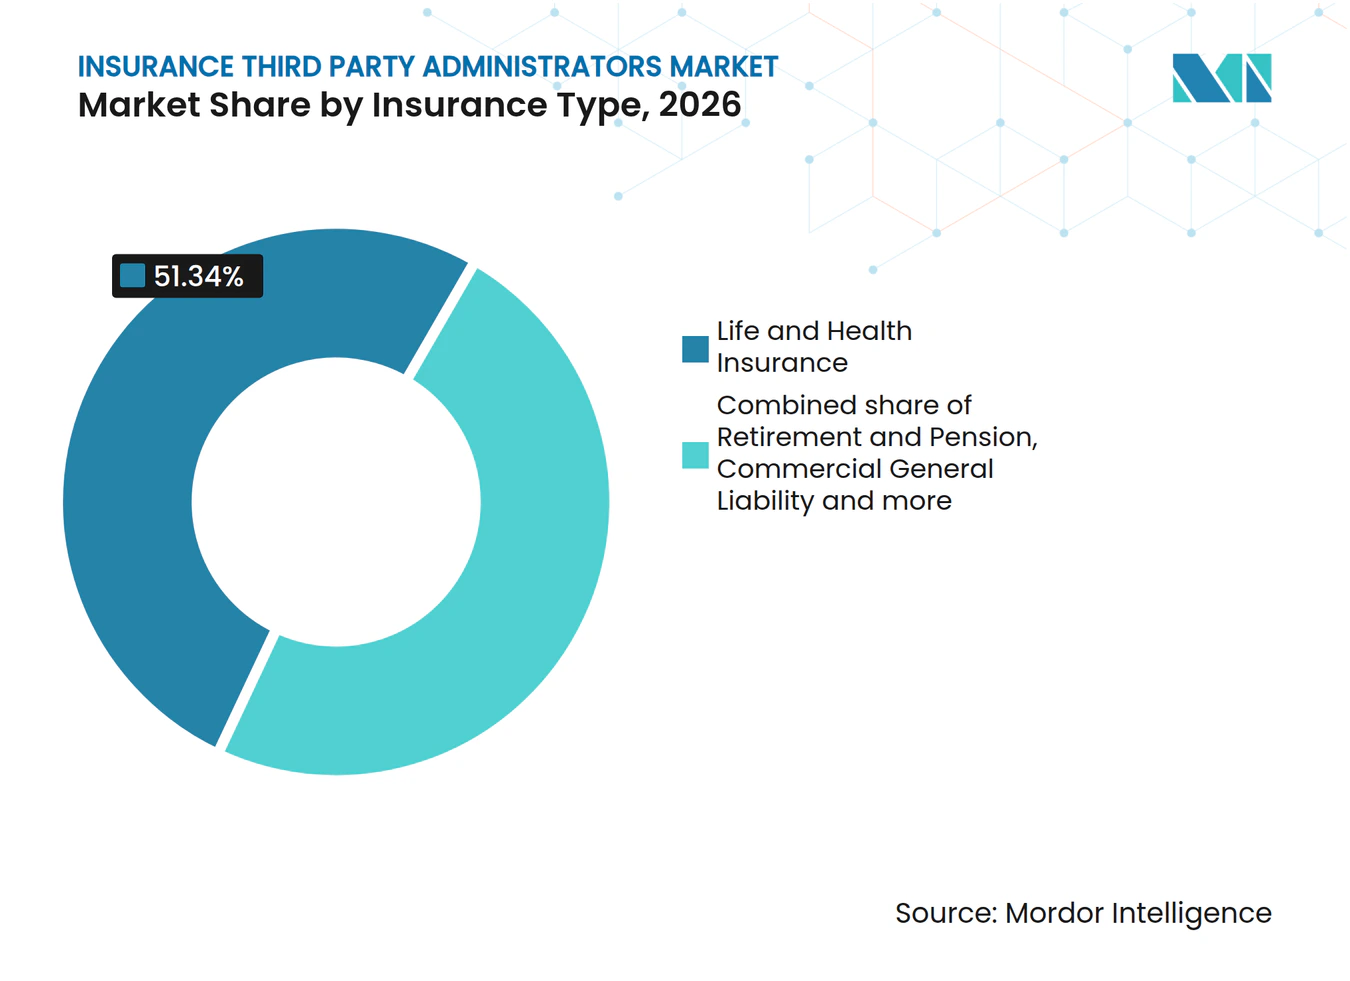
- 保険タイプでは、生命・健康保険が2026年の保険サードパーティアドミニストレーター市場規模の51.34%のシェアを占め、旅行保険は2027年~2032年にかけてCAGR 11.05%で最も速く成長するセグメントと予測されています。
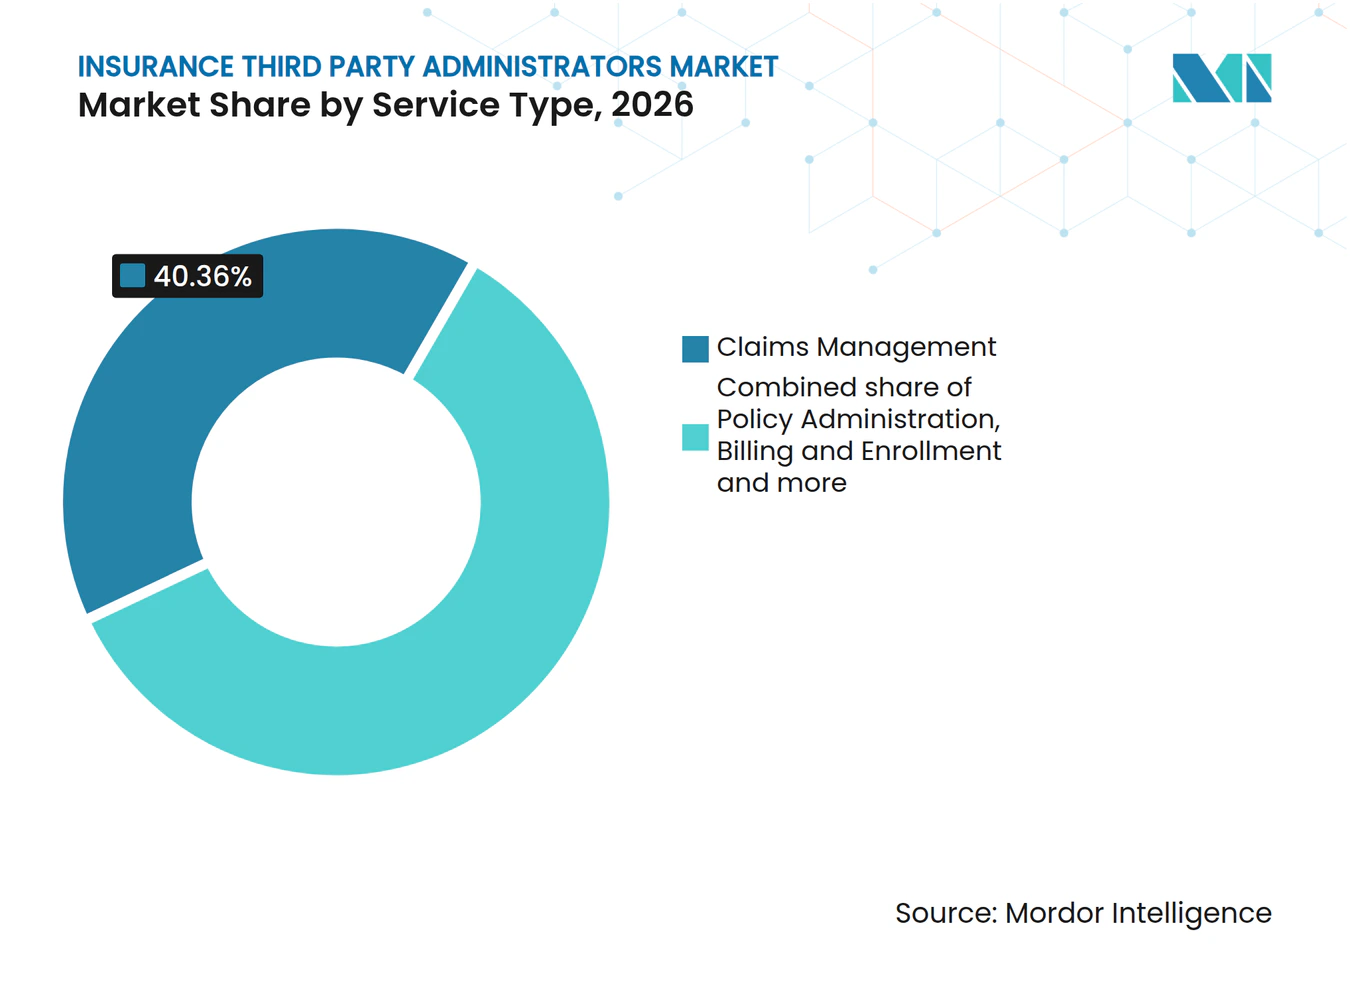
- サービスタイプ別では、クレーム管理が2026年の保険サードパーティアドミニストレーター市場シェアの40.36%を占め、プロバイダーネットワーク管理は2027年~2032年にかけてCAGR 11.65%で最も速く成長すると予測されています。
- エンドユーザーカテゴリーでは、保険会社が2026年に55.04%のシェアでトップとなり、政府健康保険制度は2027年~2032年にかけてCAGR 10.1%で最も速く成長すると予測されています。
- 企業規模別では、大企業が2026年に60.89%のシェアでトップとなり、中小企業は2027年~2032年にかけてCAGR 11.25%で最も速く成長するセグメントと予測されています。
- クラウドベースプラットフォームがテクノロジーカテゴリーで2026年に47.69%のシェアでトップとなり、AI対応TPAは2027年~2032年にかけてCAGR 13.4%で最も速く成長すると予測されています。
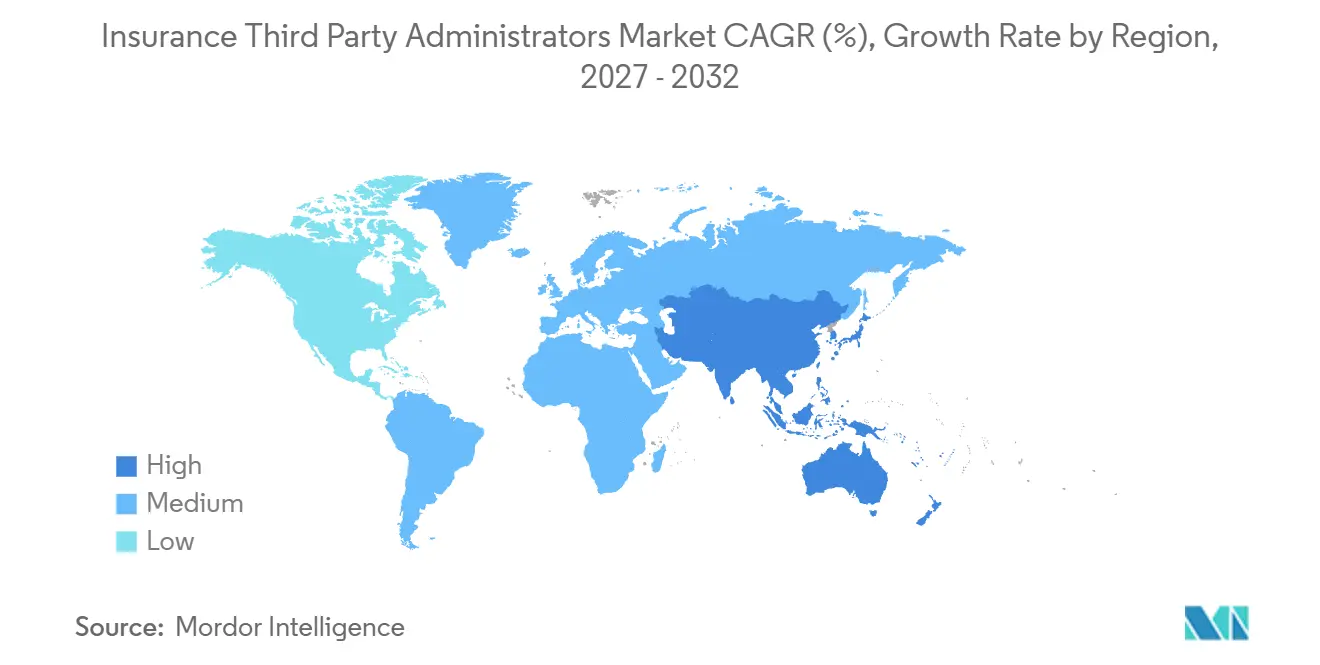
- 地域別では、北米が2026年に28.78%のシェアでトップとなり、アジア太平洋地域は2027年~2032年にかけてCAGR 11.05%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中規模雇用主における自己資金健康プランの拡大 | +2.5% | 米国全域 | 中期(2~4年) |
| クレームにおけるデジタル化とハイパーオートメーションの加速 | +2.2% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| コスト透明性と価値ベース管理に向けた規制の推進 | +1.6% | 米国全域 | 短期(2年以内) |
| 損害率を改善するAI主導の不正分析 | +1.4% | 英国およびその他の国際市場 | 中期(2~4年) |
| 全国規模の経済性を解放するプライベートエクイティによるロールアップ | +1.1% | 米国全域 | 中期(2~4年) |
| バインド後のTPAサポートを必要とする組み込み保険モデル | +0.7% | 東南アジア諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中規模雇用主における自己資金健康プランの拡大
自己資金医療プランは管理業務を生み出す一方、クレームの資金調達責任は雇用主が負います。Gallagherの2025年米国調査では、フルタイム従業員100~499名の回答雇用主の36%、500~999名の雇用主の61%が自己保険医療プランを採用していることが判明しました。これらの採用水準は、専門的な給付管理の確立した中規模雇用主基盤を示しています。アドミニストレーターは運営上の業務負担に対応できる一方、スポンサーは資金調達義務を保持し、雇用主の資金調達決定と並行してサービス機会を創出します。中規模アカウントは、従業員規模に関わらず、スポンサーが医療クレームを資金調達するキャッシュフローを持つ間のみ、商業的に持続可能であり続けます。
クレームにおけるデジタル化とハイパーオートメーションの加速
オートメーションは、既存の業務環境内で審査担当者を支援する場合に、クレーム処理能力を拡張できます。2026年5月までに、SedgwickはそのSidekick+文書要約・分析プラットフォームをクレームワークフローをサポートするエージェント機能で拡張しました。この拡張は、クレーム専門家が関連情報をより迅速に見つけられるよう支援するために設計されました。検索サポートと文書分析を組み合わせることで、クライアントが既存システムと並行して管理された処理能力を必要とする場合に、外部クレーム処理をより魅力的にすることができます。Sidekick+はクレーム審査担当者が文書を要約・分析するのを支援するために構築されたため、アウトソーシング保険会社にとっての価値は、アドミニストレーター自身のスタッフを通じたテクノロジー支援処理へのアクセスにあります。
コスト透明性と価値ベース管理に向けた規制の推進
米国の価格透明性義務はプランと発行者に課せられており、TPAが必要なデータ業務を支援する機会を生み出しています。2024年1月1日以降に開始する米国プラン年度については、カバレッジ透明性規則により、プランと発行者はすべての対象品目・サービスにつてコスト分担の見積もりを提供することが義務付けられました。交渉済み料率には、TPAを通じて間接的に支払われる金額が含まれます。2026年10月5日、連邦省庁は価格ファイルの所在確認と文脈化に関する改正を最終決定し、連邦官報公告から60日後に発効します。料率および許容額の改正は公告から5ヶ月後に適用され、新しい文脈ファイルの改正は11ヶ月後に適用されます。これらのプランにサービスを提供するアドミニストレーターにとって、支払い記録と開示サポートを組み合わせることは、クライアントの義務がトランザクションの完了を超えて延びるため、独自のサービス提案を提供します。
損害率を改善するAI主導の不正分析
不正スクリーニングは、クレームアドミニストレーターが処理効率だけでなく支払い決定の質においても競争する手段を提供します。Sedgwickは2025年に国際クレーム不正業務にAIベースの不正対策技術を導入し、疑わしいクレームの早期特定と解決が向上したと述べています。[1] 疑わしいクレームをより早く特定することで、調査を後の回収作業ではなく支払い決定の一部にすることができます。これにより、保険会社が外部委託処理と並行して分析能力を購入する商業的理由が生まれます。その価値は、検出だけを節約として扱うのではなく、フラグが立てられたクレームを正当な解決に転換することにかかっています。管理手数料は、引受責任を移転することなく、より広範な損失管理機能に報いることができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーリスクとデータプライバシー責任の拡大 | -0.9% | 米国全域 | 短期(2年以内) |
| 複数州のライセンスとコンプライアンスの複雑性 | -0.7% | 米国州保険管轄区域 | 中期(2~4年) |
| 手数料マージンを圧迫する保険会社の社内管理 | -0.5% | 北米、欧州、アジア太平洋地域 | 中期(2~4年) |
| AI・クレームテック人材の深刻な不足 | -0.3% | 英国およびその他の国際市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーリスクとデータプライバシー責任の拡大
機密給付記録は、サイバー賠償責任をクレーム管理提供の潜在的コストとし、孤立したテクノロジー費用ではなくします。WebTPAは雇用主給付プランのクレームを処理し、会員サポートを提供しています。2025年1月、WebTPA Employer Servicesと3名の共同被告は、2023年のデータ侵害に関する共同和解基金に合意しました。当事者は、不正行為の裁定や認定なしにこれらの条件に合意しました。外部委託管理を検討している雇用主にとって、このエクスポージャーは会員情報の保護をサービスの経済的価値の一部とします。したがって、アドミニストレーターは、それらの記録に関連する残余の法的・修復エクスポージャーを吸収するために、給付処理から十分な収益を得なければなりません。
複数州のライセンスとコンプライアンスの複雑性
TPAの地理的カバレッジを拡大すると、その業務を支えるのに十分なクレームが追加される前に、定期的なコンプライアンス業務が追加される可能性がありますアイオワ州は、本国州がプロデューサーデータベースにライセンスまたは登録を報告しない州外TPAに対し、申請または更新時に代替申請ルートを使用することを要求しています。ノースカロライナ州は、TPAライセンスの年次更新と直近2会計年度の独立公認会計士財務諸表を要求しています。これらの義務は、個々のクレームではなく、運営許可と報告に付随します。これらの州を検討している小規模アドミニストレーターは、サービス提供と並行して報告能力を維持するかどうかの決断を迫られます。その結果生じる固定業務量は、地理的拡大を商業的に価値あるものにするために必要なクレーム量を引き上げます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:
健康クレームの規模が統合サービスを支える生命・健康保険は2026年の保険サードパーティアドミニストレーター市場規模の51.34%のシェアを占めました。Medi Assistは2026年6月30日時点のFY27第1四半期に269万件の団体・個人クレームを処理しました。[2] 四半期の業務には、入院・外来ケアの両方についてのキャッシュレスおよび償還処理が含まれていました。キャッシュレス処理のみを契約する保険会社は、同じケア環境内であっても、償還業務を別途割り当てる必要があります。
旅行保険は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 11.05%の予測成長率を示しています。旅行クレーム管理と医療支援のプロバイダーであるCharles Taylor Assistanceは、2025年に旅行保険クレームの記録的な量を管理し、前年比24%増となりました。[3] 退職・年金管理については、英国年金規制機関がTPAを利用する英国職域制度の運営機関に対し、理方針に任命または再入札手続きを含め、サービス品質とコストを比較検討するよう助言しています。Charles Taylorの管理クレームの増加は、旅行保険会社がクレーム管理と医療支援を組み合わせたプロバイダーに業務を追加していることを示しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
クレームの規模とプロバイダーアクセスが契約を形成するクレーム管理は2026年の保険サードパーティアドミニストレーター市場シェアの40.36%を占めました。Broadspireのクレーム管理サービスラインは2025年に394,261件を受け付け、2024年比3.3%増となりました。このサービスラインは、労働者補償、賠償責任、財産、傷害・健康、障クレーム管理をカバーしていました。この幅広さにより、最大のセグメントは単一プロバイダーのポートフォリオ内の複数の保険商品にわたる運営能力となっています。複数ラインの保険会社は商品全体にわたって一貫したケース処理能力を得ることができ、サービス品質は各ラインの要件をプロセスがどれだけ維持するかにかかっています。
プロバイダーネットワーク管理は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 11.65%の予測成長率を示しています。2025年1月1日から、AmeriHealth Administratorsと署名または更新する適格雇用主グループは、Evernorth Health ServicesのPayer Solutionsビジネスを通じてCigna Healthcare PPOアクセスを購入できるようになりました。Northwesternの自己保険PPOプランは、2026年1月1日付でBlue Cross Blue Shield of IllinoisからUnitedHealthcareに切り替わりました。UnitedHealthcareのTPA責任にはネットワーク管理と日常的なプラン運営が含まれます。したがって、ネットワークリーチは管理と並行して取得でき、TPA移行時に変更される可能性があり、プロバイダーアクセスを雇用主が管理関係を構・更新する方法の運営上の一部とします。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
保険会社の業務量と政府給付が委任を支える保険会社は最大のエンドユーザーセグメントであり、2026年の管理サービス収益の55.04%を占めました。2024年度~2025年度において、インドの損害保険・健康保険会社は3,260万件の健康保険クレームを決済しました。TPAは件数ベースでそのクレームの69%を決済しました。これにより、保険会社が既存のクレーム業務量を提供し、アドミニストレーターがそれを処理する運営能力を提供するサービス関係が生まれます。外部委託された決済の過半数シェアは、インドの健康保険会社とTPAの関係の中心に決済の継続性を置きます。
政府健康保険制度は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 10.1%の予測成長率を示しています。International Medical Groupは2026年8月17日に米国国務省の交流プログラム向け傷害・疾病プログラムの管理を開始しました。この自己資金プランは、ホスト国プログラム中の適格交流参加者の緊急傷害・疾病に対して限定的な給付を提供します。国務省がプランを設計し、International Medical Groupがクレームと請求を管理します。したがって、サービスプロバイダーは政府が定義した給付に関する管理手数料を得ることができ、スポンサーがカバレッジを決定し、TPAがクレームと請求を実行します。
企業規模別:
大口アカウントが規模を支え、中小企業はレベルファンディングを活用大企業は企業規模別で最大のセグメントであり、2026年に60.89%のシェアを占めました。KFFの2025年米国調査では、雇用主健康給付における被保険労働者の重みの76%が従業員200名以上の企業に割り当てられました。このような購買者向けの管理は、継続的な被保険者集団を中心に販でき、業務量は単一の組織関係内の多くの個別クレームにわたります。商業的優位性は契約密度にあり、単一の雇用主関係が、サプライヤーが各被保険労働者を個別に獲得することなく、専用の管理業務を正当化できます。
中小企業は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 11.25%の予測成長率を示しています。健康給付を提供した従業員10~199名の米国企業のうち、37%が2025年にレベルファンディングプランを提供しました。この仕組みでは、保険会社またはTPAへの固定月次支払いがクレーム準備金、管理コスト、ストップロス保険料を賄います。この資金調達構造は、定義された月次支払い取り決め内で運営できるプロバイダーに管理の機会を生み出します。管理手数料はその単一の月次支払い内で得られなければならないため、サービスパフォーマンスはプランのクレーム資金調達と区別可能でなければなりません。
テクノロジー別:
クラウド提供がインフラを提供し、AIが業務配分を変えるクラウドベースプラットフォームは最大のテクノロジーセグメントであり、2026年の収益の47.69%を占めました。2025年2月27日、Integrated Payor SolutionsはHarmony(Evolve AssociationのTPA)へのSalesforceを活用したEncompass+プラットフォームの実装成功を発表しました。Harmonyはクラウドプラットフォームをアドミニストレーターとして使用し、Integrated Payor Solutionsがテクノロジーを提供しました。この分離により、アドミニストレーターはソフトウェア開発をサービスビジネスの中核とすることなく、運営プラットフォームへのルートを得ることができます。したがって、Harmonyのサービスはintegrated Payor Solutionsが提供するプラットフォーム上で動作し、サプライヤー関係はTPAの提供モデル内に位置します。
AI対応TPAは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 13.4%の予測成長率を示しています。2026年5月、SedgwickはAIがトリアージ、優先順位付け、分析、解決のためのクレームワークフローにすでに組み込まれていると述べました。これらの機能は、どのクレームが最初に専門家の注意を受けるか、および情報が解決責任者にどのように届くかに影響します。したがって、商業的価値は個々のタスクの時間を短縮するとともに、各ファイルの業務に対してレビュー努力を一致させることから生まれる可能性があります。専門家の注意を配分するアドミニストレーターのルールは、クライアントがトリアージ決定と最終的な解決の両方を理解する必要がある場合に、独自のサービス能力となり得ます。
地域分析
北米の保険サードパーティアドミニストレーター市場
北米は2026年の保険サードパーティアドミニストレーター市場規模の28.78%のシェアを占め、最大の地域となりした。2025年5月、ノースカロライナ州立健康プランは75万人以上の教師、州職員、退職者およびその扶養家族にサービスを提供していると述べました。別途、このプランはAetnaをTPAとして特定しており、この地域の購買者プログラムを外部委託管理に結びつけています。したがって、Aetnaの任務は州立健康プランのより広範な給付業務内で定義されなければならず、管理契約はプログラムの規模を特定のサービス義務に転換します。
アジア太平洋地域の保険サードパーティアドミニストレーター市場
アジア太平洋地域は最も速く成長する地域であり、2027年~2032年にかけてCAGR 11.05%の予測成長率を示しています。2025年3月31日終了年度において、MDIndia Health Insurance TPA Pvt. Ltd.は保険会社The New India Assurance Co. Ltd.の政府カテゴリーポリシー1件にサービスを提供し、2,243万人の生命をカバーしました。政府カテゴリーポリシーは、単一の保険会社が契約したTPA任務内に大規模な被保険者集団を集中させ、プログラムレベルでの管理能力への需要を生み出します。インドのコルカタ造幣局は2026年9月1日にTPA Unique Healthcare & Medical Services Private Limitedとの医療クレーム請求書処理契約を開始し、2027年8月31日に完了予定です。造幣局の契約は、インドの公共部門機関が固定期間でTPA クレーム処理を直接調達していることを示しています。
南米では、ブラジルにおいてCrawfordが7つのオフィスを持つ業務を通じてサードパーティアドミニストレーションを提供し、コロンビアではCrawfordがマイクロ保険を含む保険・支援プログラムのTPA・アフィニティサービスを提供するローカルクレームサービスチャネルがあります。欧州では、CrawfordのオランダTPAチームが財産、賠償責任、自動車その他の保険ラインにわたって保険会社と自己保険事業体のデスクトップクレームを処理しています。サウジアラビアでは、保険庁が2024年3月4日から健康保険資格申請を同庁に直接提出するよう指示しており、中東・アフリカ内に独自の規制インターフェースを提供しています。サウジアラビアでライセンスを取得したWaypoint Systems Arabiaはサウジアラビアの保険会社のクレーム、保険契約管理、顧客サービスを管理し、バーレーンではHealth 360° Ancillary Services W.L.L.がプロバイダーネットワークを通じて保険会社と自己保険会社の医療クレームを管理しています。Crawfordのブラジルオフィスネットワークはサービスデリバリーに対応し、WaypointのサウジアラビアライセンスとInsurance Authorityのリクエストルートはサプライヤーステータスと規制アクセスという異なる問題に対応しています。
規制の枠組みと見通し
選択された管轄区域の比較は、外部委託保険・健康給付管理の独立サプライヤーに対する政策条件を評価します。関連する法的インターフェースは、直接のアドミニストレーター認可と保険会社クライアントを通じた監督によって異なります。UAEの健康TPAはプログラムを開発できますが、販売・マーケティングはできません。したがって、認可はプライヤーが追求できる収益活動と、それらを提供することに付随する管理を定義します。
規制表
| 決定要因 | 米国 | ブラジル | ドイツ | インド | アラブ首長国連邦 |
|---|---|---|---|---|---|
| 主要機関 | テキサス州保険局 | 国家補足健康庁 | ドイツ連邦金融監督庁 | インド保険規制開発庁 | UAE中央銀行 |
| 主要な法令または指針 | テキサス保険法第4151章および28 TAC §7.1613に基づく優先プロバイダー書面合意要件 | ANS認可プロセス、RN 623/2024受益者情報義務および承認済み2026年~2028年アジェンダ | ソルベンシーII保険会社アウトソーシングに関するMaGo通達09/2025;より広範なソルベンシーII更新は2027年1月30日に予定 | 2026年TPA・健康サービス改正、規則19(12) | 各運営エミレートの健康TPA指示および医療機関規則;ドバイの指令は2025年10月27日付でクレーム管理指示を含む特定の以前の文書を置き換え |
| 商業的効果 | テキサス州の証明書保有者は6月30日までに年次報告書を提出し、優先プロバイダーの保険会社・TPA契約は2026年10月11日発効の書面合意要件を満たす | 給付アドミニストレーターは製品登録から免され、事業者登録後に運営認可が公表され、受益者サービス要求に関する明確・適切・正確な情報を提供しなければならない | 保険会社は責任とプランの継続性・品質を保持し、重要な外部委託機能と保険活動の緊急時対応計画を策定する | 関連当事者契約、必要な取締役会・委員会の承認と文書化、適用法令遵守、四半期ごとの関連当事者報告、年次監査済み財務諸表およびウェブサイト開示 | 登録済み健康TPAは保険会社から資金を受け取った後、合意された期間内に受益者に支払い、健康プログラムを開発できるが販売・マーケティングはできない |
| 現在の政策の魅力度 | 中 | 高 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
テキサス州とインドが「中」なのは、認可、契約管理、関連当事者報告が定期的な業務を課すためであり、「変化なし」はテキサス州の2026年10月11日発効の優先プロバイダー契約規則とインドの2026年7月30日発効の改正をさらなる移行ではなく基本義務として扱っています。ブラジルが「高」なのは、給付アドミニストレーターの製品登録免除が認可を簡素化するためであり、「変化なし」は承認済み2026年~2028年ANSアジェンダに認可または受益者サービス義務を具体的に変更する項目がないことを反映しています。ドイツが「中」なのは、2025年10月14日発効のMaGo通達09/2025に基づく保険会社の責任と退出計画が、2027年1月30日に予定されているより広範なソルベンシーII更新に先立ってコンプライアンス業務を生み出すためです。UAEが「中」なのは、専門的な登録とエミレート固有の医療規則が提供を制約し、2025年10月27日付で特定の以前の文書を置き換えたドバイの指令と並行して連邦TPA指示が施行されているためです。
バリューチェーンの段階
バリューチェーンは、プラン管理、プロバイダーアクセス、クレーム実行を管理サービス価値の独立した源泉として比較します。FY26において、Medi AssistのインドネットワークはインドのMedi Assistのインドネットワークは26の州・連邦直轄地の1,631都市・町にわたる14,000以上の病院で構成されていました。このリーチは、ネットワーク業務がより広範な管理関係内で商業的価値を持ち得る理由を示しており、単にプロバイダーのディレクトリとして機能するだけではありません。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プランおよび給付管理 | UMR Inc.(米国)やMedi Assist(インド、TPA子会社を通じて)などの団体健康プランアドミニストレーター | プラン管理サービス手数料 | 給付ルール設定の誤りのリスク | 処理前にスポンサーとプラン指示を検証する |
| プロバイダーネットワーク業務 | Medi Assist(インド)などの健康ネットワークアドミニストレーター | ネットワークサービスの管理手数料 | 各クライアントプランへのプロバイダーリーチの一致 | 会員アクセスニーズをプロバイダーカバレッジに対してマッピングする |
| クレーム処理と報告 | Sedgwick Claims Management ServicesやUMR Inc.などのクレームアドミニストレーター | Sedgwickのクレームごと、固定手数料、量ベースまたは成果連動手数料 | 決済を通じた決定品質の維持 | エスカレートされたケースをレビューし、追跡可能な決済報告を維持する |
| 情報源: Mordor Intelligence | ||||
Sedgwickは完全外部委託、ハイブリッド、サージサポートのTPAプログラムを提供しています。これらの選択肢は、購買者が運営業務量の異なる部分を割り当てることができるため、契約されたサービスの境界を商業的に重要なものにします。同じプログラムがクレームごと、固定手数料、量ベースまたは成果に対して価格設定されているため、購買者が割り当てる業務量の部分もアドミニストレーターが得る基盤を固定します。
競合環境
市場集中度
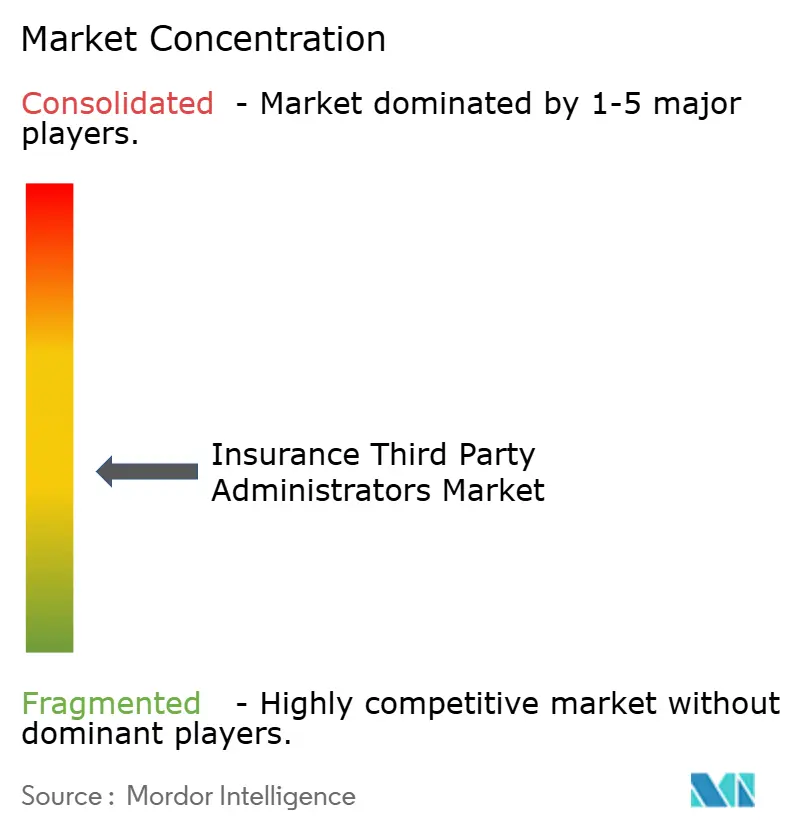
競争はサービス専門分野にわたって適度に分散しており、Sedgwick Claims Management Servicesがクレーム管理を提供しています。Crawford & CompanyはBroadspireを通じて参加しており、2026年第2四半期に償還前収益で109.4 ミリオン 米ドルを生み出しました。UMR Inc.はUnitedHealthcareの完全子会社であり、自己資金雇用主プランを管理しています。Gallagher Bassett Servicesはクレームとリスク管理を提供し、CorVel CorporationはCareMCプラットフォームを通じて労働者補償とP&Cリスク管理サービスをサポートしています。したがって、購買者が必要とするスコープが、どのクレームスペシャストと自己資金プランアドミニストレーターが同じ任務を競えるかを決定します。
UMRは2026年1月1日以降のサービスについて、ニューヨーク市のNYCE PPOプランにサービスを提供するプロバイダーのクレーム提出先となりました。このプランはEmblemHealthとUnitedHealthcareのパートナーシップを通じて提供され、プロバイダーがどちらのパートナーと契約しているかに関わらず、単一のプロバイダーポータルが使用されます。この公共部門の購買者にとって、中央提出先はTPAの運営上の役割を両パートナーのプロバイダー関係にまたがるプランに結びつけます。同等の管理任務を求める挑戦者は、プロバイダー契約とクレーム処理の個別責任を維持しながら、その共有クレームインターフェースをサポートする必要があります。
支払い精度は、クレームレビューと支払者の支出管理を結びつけることで、管理関連業務を獲得するための独自のルートを提供します。CorVelは2026年3月31日終了四半期において、そのCERIS健康部門で複数の大規模支払者への販売を報告しました。CERISは統合された事前・事後支払い精度ラットフォームを販売し、支払いの両側のレビューを単一のサービスに統合します。CorVelの2026年5月の発表では、エンタープライズ規模の実装を時間をかけて展開・拡大する業務として説明しました。CorVelは追加の収益可視性をその展開と拡大に結びつけており、新しい支払者契約の競争的価値は実装ペースにかかっています。
保険サードパーティアドミニストレーター業界リーダー
-
Sedgwick Claims Management Services
-
Crawford & Company
-
UMR Inc.
-
Gallagher Bassett Services
-
CorVel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
保険サードパーティアドミニストレーター市場 このレポートでカバーされる企業
- Sedgwick Claims Management Services
- Gallagher Bassett Services
- Crawford & Company
- CorVel Corporation
- Charles Taylor TPA
- UMR Inc.
- ESIS Inc.
- Helmsman Management Services
- Meritain Health
- HealthSCOPE Benefits
- Planned Administrators Inc. (PAI)
- Davies Group
- EXL Service/Xceedance
- Amalgamated Employee Benefits Administrators
- BASIC TPA
- HR Works
- AbsencePlus
- UC Alternative
- Caremark TPA
- TriZetto Provider Solutions
- Key Benefit Administrators
市場参加者の主要機会
機会の比較は、管理サービス内で提供される専門的な登録・回収業務と、フルサービスの公共プラン契約を分離します。テネシー州は2026年9月15日に公共部門健康プランのTPA募集を発行し、回答期限は2026年12月18日でした。公開調達とその処理要件は、管理手数料を得る前に実行準備が商業的に重要であることを示しています。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 公共部門TPAリード契約 | テネシー州の管理募集が公開中 | テネシー州公共部門健康プラン | 必要な運営機能を調整する説明責任ある管理を提供する | ローンチ前にカスタム登録処理と承認済み回収を調整する | UMR Inc.などの確立されたTPA |
| TPAサービス内の登録ファイル業務 | 2026年7月のマニュアルはカスタマイズされた処理と通常週次の834登録ファイルのアドミニストレーターによる取得を要求 | テネシー州の公共プラン管理サービス | 州固有のファイルマッピング、取得、検証を管理サービスに含める | 州のファイル特性へのシステム適応 | 登録処理チームを持つTPA |
| 代位求償・回収管理 | 調達仕様は回収クレームの特定と解決を規定 | テネシー州公共部門健康プラン | 回収特定、管理された解決、必要な報告を組み合わせる | 稼働開始の少なくとも30暦日前にプロセス承認を確保する | 回収・クレーム管理能力を持つTPA |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、ローンチ前に州固有のデータと管理要件に対応できる運営モデルを持つ管理サービスです。テネシー州の集では、落札業者の回収プロセスを稼働開始の少なくとも30暦日前に州が承認し、州法の変更が当事者が承認する修正を必要とする場合を除き、契約期間中変更しないことを要求しています。州は稼働開始の少なくとも30暦日前に回収プロセスを承認しなければならないため、業者のローンチスケジュールは定期的な修正なしに契約を通じて運営できる設計を確定することにかかっています。
最近の産業開発事情 保険サードパーティアドミニストレーター市場
- 2026年10月:HHS、労働省、財務省は、プランと発行者が機械可読価格ファイルをより簡単に見つけて文脈化できるようにする米国改正を最終決定しました。改正は連邦官報公告から60日後に発効し、料率と許容額の変更は5ヶ月後、文脈ファイルの変更は11ヶ月後に適用されます。
- 2026年9月:テネシー州は2026年9月15日に公共部門健康プランのサードパーティアドミニストレーターサービスに関するRFP 31786-00190を発行し、回答期限は2026年12月18日でした。
- 2026年8月:International Medical Groupは2026年8月17日に米国国務省の交流プログラム向け傷害・疾病プログラムの管理を開始しました。このログラムは、ホスト国プログラム中の適格交流参加者向けの自己資金型限定医療給付プランです。
保険サードパーティアドミニストレーター市場 レポートの範囲と調査方法論
市場の定義と範囲
保険サードパーティアドミニストレーター市場は、ライセンスを取得した独立系サードパーティアドミニストレーターが保険および関連給付取り決めの外部委託管理によって世界中で得た年間手数料を測定します。管理サービス収益は、クライアントタイプ、クライアント規模、運営テクノロジー、地域にわたってカウントされます。
スコープの除外:社内保険会社サービスセンター、キャプティブ再保険会社ユニット、純粋なソフウェアベンダー、保険料は除外されます。
セグメンテーションの概要
- 保険タイプ別
- 生命・健康保険
- 退職・年金
- 商業一般賠償責任
- 自動車
- 労働者補償
- 旅行
- その他
- サービスタイプ別
- クレーム管理
- 保険契約管理
- 請求・登録
- プロバイダーネットワーク管理
- リスク・コンプライアンスサービス
- エンドユーザー別
- 保険会社
- 自己保険雇用主
- 政府健康保険制度
- ブローカー・再保険会社
- 企業規模別
- 大企業
- 中小企業
- テクノロジー別
- クラウドベースプラットフォーム
- オンプレミスソリューション
- AI対応TPA
- ブロックチェーン対応TPA
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋地域その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカの他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
メディケア・メディケイドサービスセンターの保険会社サービス、COBAトレーディングパートナー、雇用主イニシアチブに関するページ、およびInsurance JournalのTPAカバレッジなどの例示的な公開ソースは、クレーム調整、回収、契約管理機能を明確にし、プロバイダーのローンチ、買収、運営動向の追跡を支援します。CMSの資料は管理・クレーム活動を隣接するサポート機能と区別しています。
企業の年次報告書、規制当局への提出書類、投資家向け資料、信頼性の高い保険・給付プレスは、サービスポートフォリオ、財務開示、クライアント活動、市場変化に関する補足的な証拠を提供します。名前が挙げられた公開ソースとこれらの補足資料は例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
インタビューと構造化された調査質問は、アジア太平洋地域、欧州・中東・アフリカ、南北アメリカにわたるTPA幹部・ービスリーダー、保険会社・雇用主給付アドミニストレーター、ブローカー、公共プラン調達・運営スタッフを対象とします。外部委託業務量、サービス手数料構造、クライアント・保険ライン構成、地域運営条件に関する二次的証拠を検証し、公開記録との出典レベルのフォローアップと三角測量を通じて定義の矛盾や欠落した入力を解決します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:15% | アジア太平洋地域:45% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:20% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定と予測
モデルはトップダウンで世界の年間TPA サービス手数料収益から始まり、管理手数料を保険料と単独ソフトウェア販売から分離します。市場を被保険・自己保険の被保険者集団、クレーム・給付管理業務量、独立プロバイダーへの外部委託管理シェア、実現サービス手数料、規制・サービスの複雑性に関連付けます。テクノロジー採用は、クレーム、保険契約管理、登録、ネットワーク、リスク・コンプライアンス、関連サービス間で業務と手数料がどのようにシフトするかを示します。信頼性の高い公開された分割がサービス、クライアント、テクノロジー、保険ラインによる手数料構成を特定する場合、それらの分割が対応するシェアに反映されます。セグメントと地域のシェアは、プロバイダーのサービス構成、クライアントタイプと規模、保険ラインエクスポージャー、提供モデル、国カバレッジから構築され、各軸は市場合計に照合されます。クレーム支出または保険料が対応するTPA サービス手数料なしに報告される場合、アナリストはそれらを需要の文脈としてのみ使用し、市場収益としては使用しません。
シナリオ分析は、述べられた市場ドライバーと制約に対して被保険者集団、外部委託率、被保険アカウントあたりの業務量、手数料の発展を変化させることで予測を拡張できます。選択的なボトムアップチェックは、サンプリングされたプロバイダーの管理収益またはアカウント・業務量指標に代表的な手数料を乗じたものを関連するトップダウンプールと比較し、公開された企業・規制当局の証拠が根拠のない仮定を制約します。プロバイダーまたは市場インプットが欠落している場合、アナリストは最も近い文書化されたプロキシを使用し、そのスコープを記録して代替値をテストします。提案された専門家インタビューは各変数の役割とセグメント・地域の軌跡の合理性を確認します。
データ検証と更新サイクル
アナリストは手数料市場の推定値を独立した保険会社、雇用主プラン、クレーム、規制当局、プロバイダーのシグナルと三角測量し、承認前に異常な成長、シェアシフト、単位変更、以前の推定値との差異をレビューします。第2のアナリストがソース定義、計算、地理・セグメント合計を確認し、重大な未解決の差異は対象ソースへの再連絡または明確化を引き起こします。推定値は年次、重大な規制・買収・運営イベント後、および新鮮な納品前レビューで更新されます。
Mordor Intelligenceの世界保険サードパーティアドミニストレーター市場推定値と他の公開推定値との比較
公開された推定値は、カウントするトランザクション・製品と需要をモデル化するために使用する入力が異なる場合があります。保険サードパーティアドミニストレーター市場は、ライセンスを取得した独立系サードパーティアドミニストレーターが保険および関連給付取り決めの外部委託管理によって世界中で得た年間手数料を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。選択的なボトムアップチェックは、サンプリングされたプロバイダーの管理収益またはアカウント・業務量指標に代表的な手数料を乗じたものを関連するトップダウンプールと比較し、公開された企業・規制当局の証拠が根拠のない仮定を制約します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 636.1 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 443.6 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値636.1 ビリオン 米ドルを30.3%下回っています。記載されている保険タイプは健康、退職、商業一般賠償責任などであり、国リストは5地域にわたる15市場を挙げており、レポートの境界よりラインと国のカバレッジが少ない推定値となっています。 |
| 地域コンサルタンシーB | 495.5 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値636.1 ビリオン 米ドルを22.1%下回っています。2025年ベースを使用し、2034年まで6.72%で予測しているため、古い出発点と遅い成長パスが中間の推定値を低くする可能性があります。 |
Mordor Intelligenceのアナリストは手数料市場の推定値を独立した保険会社、雇用主プラン、クレーム、規制当局、プロバイダーのシグナルと三角測量し、承認前に異常な成長、シェアシフト、単位変更、以前の推定値との差異をレビューします。
レポートで回答される主要な質問
保険サードパーティアドミニストレーター市場の規模と成長見通しは?
規模は2027年の636.1 ビリオン 米ドルから2032年の897.2 ビリオン 米ドルに拡大し、2027年~2032年にかけてCAGR 7.12%で成長すると予測されています。
サードパーティ保険管理サービスへの需要を支えるものは何ですか?
米国における自己資金医療プラン、AI支援クレーム処理、透明性義務が管理業務を生み出しています。
最大の管理シェアを持つ保険タイプはどれですか?
生命・健康保険が2026年の管理サービス収益の51.34%を占めました。
主要なサードパーティ保険アドミニストレーターはどの企業ですか?
主要プロバイダーにはSedgwick Claims Management Services、Crawford & Company、UMR Inc.、Gallagher Bassett Services、CorVel Corporationが含まれます。
外部委託保険管理の成長を遅らせる可能性があるものは何ですか?
サイバー賠償責任と州固有のコンプライアンス業務が米国でコストを引き上げる可能性があります。ノースカロライナ州はTPAライセンスの年次更新と直近2会計年度の独立公認会計士財務諸表を要求しています。
サードパーティ保険管理でどの地域がトップであり、どの地域が最も速く成長していますか?
北米が2026年の管理サービス収益の28.78%でトップとなりました。アジア太平洋地域は2027年~2032年にかけてCAGR 11.05%で最も速く成長すると予測されています。