
メキシコ貨物輸送取次市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 11.98 十億米ドル |
| 市場規模 (2026) | 12.62 十億米ドル |
| 市場規模 (2031) | 16.39 十億米ドル |
| 成長率 (2026 - 2031) | 5.35 % |
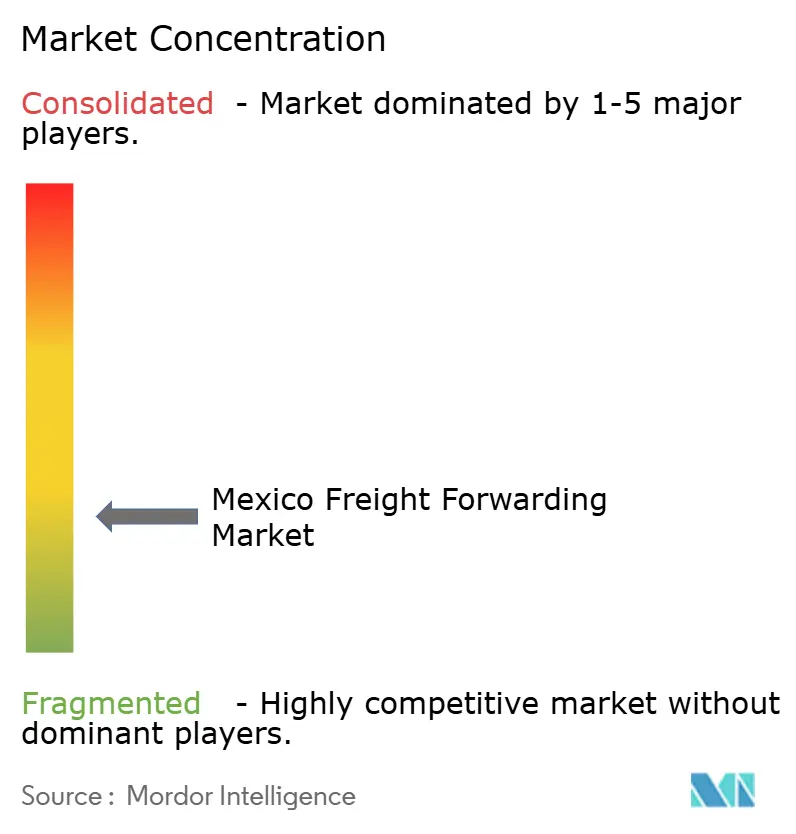
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ貨物輸送取次市場分析
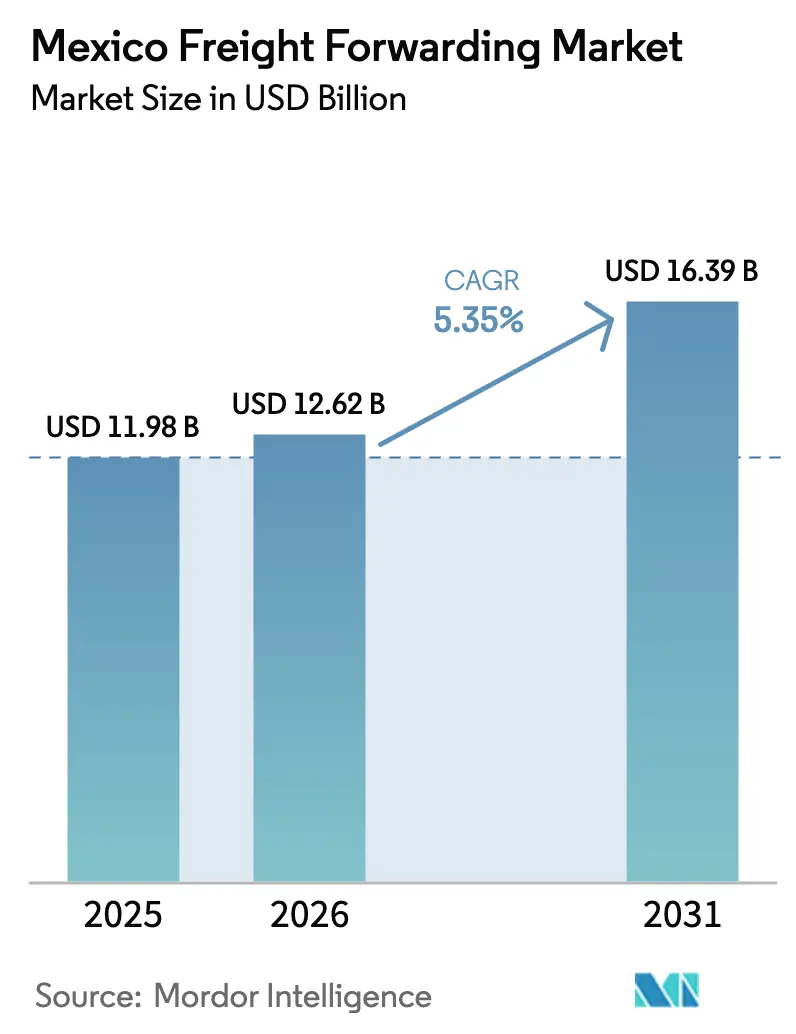
2026年のメキシコ貨物輸送取次市場規模は120億6,200万USDと推定され、2025年の119億8,000万USDから成長し、2031年には163億9,000万USDに達し、2026年〜2031年にかけて5.35% CAGRで成長する見込みです。
ニアショアリング主導の製造業流入、国境を越えたEコマースの加速、ならびに海上・航空・道路・鉄道回廊にわたる継続的なインフラ整備が、この市場規模拡大を支えています。メキシコは2024年に米国最大の貿易相手国となり、それに伴う貨物量の増加が、太平洋岸ゲートウェイ、北部国境のインターモーダルハブ、バヒオ生産回廊における競争的投資を強化しています。通貨変動、ドライバー不足、鉄道混雑が成長を抑制しているものの、OEM(完成車メーカー)の移転、通関のデジタル化、規制上のインセンティブから生じる構造的需要を上回るには至っていません。これらの要素が相まって、技術対応型フォワーダーがスケールメリットを深化させる一方、ニッチな事業者が特化した機会を捉える環境が維持されています。
主要レポートのポイント
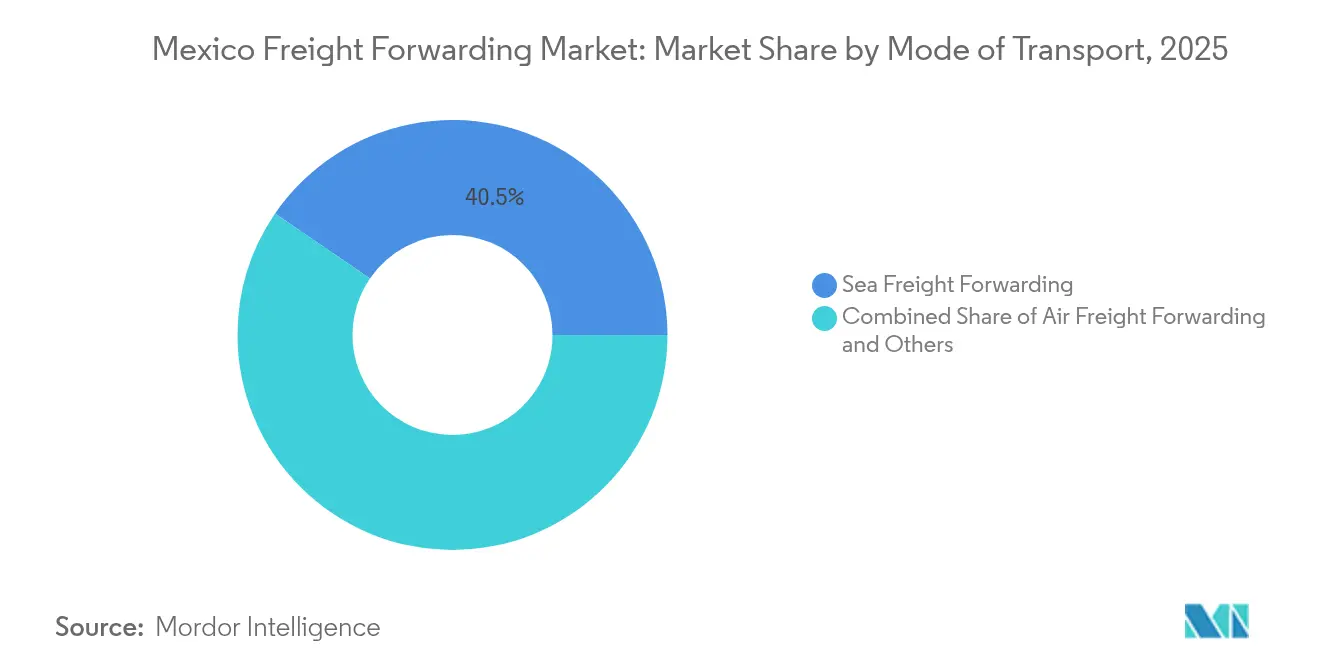
- 輸送モード別では、海上貨物輸送取次が2025年のメキシコ貨物輸送取次市場において40.45%の市場シェアで首位を占め、航空貨物輸送取次は2031年にかけて最速の5.38% CAGRで成長する見込みです。
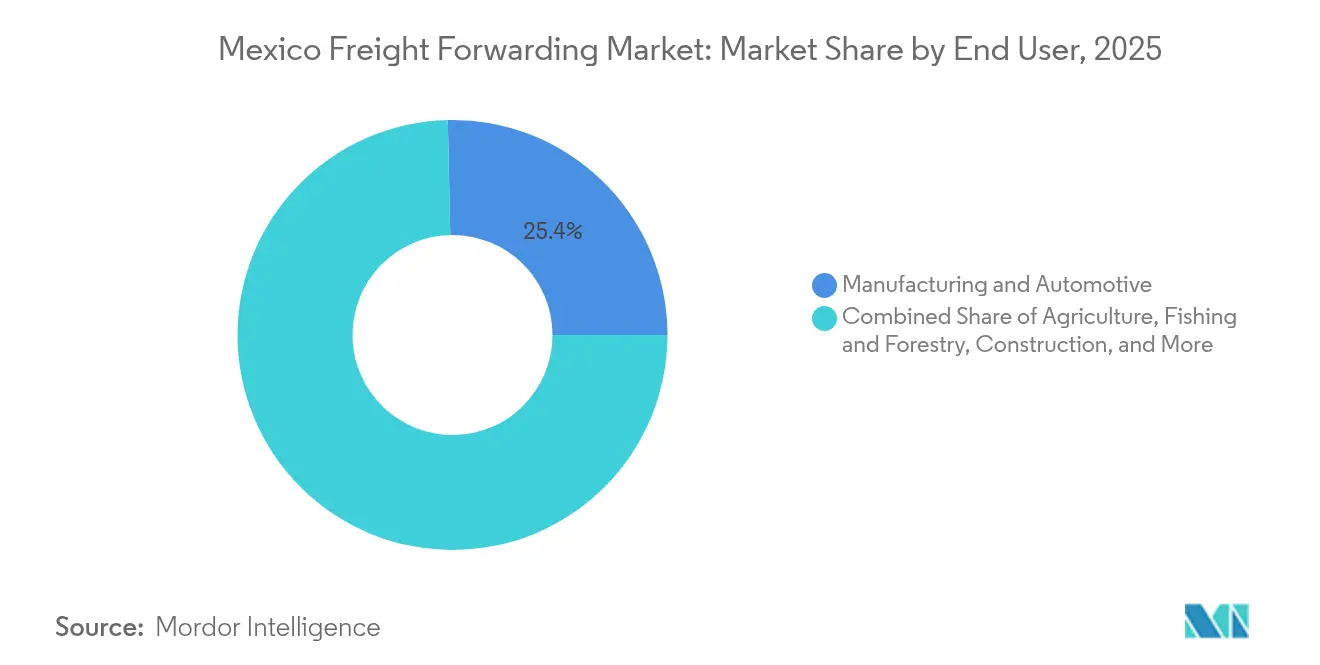
- エンドユーザー別では、製造業・自動車が2025年のメキシコ貨物輸送取次市場規模の25.35%を占め、ヘルスケア・製薬の需要は2031年にかけて4.62% CAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
メキシコ貨物輸送取次市場のトレンドと洞察
成長要因の影響分析*
| 成長要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ニアショアリング主導の輸出回復 | +1.8% | 国内全域、特にバヒオおよび北部国境州に集中 | 中期(2〜4年) |
| USMCA(米国・メキシコ・カナダ協定)対応の通関改革 | +1.2% | 米国・メキシコ国境通過地点、太平洋岸港湾 | 短期(2年以内) |
| Eコマース小荷物ブーム(国際越境) | +0.9% | 主要都市圏、国境物流ハブ | 短期(2年以内) |
| OEMによるティア1自動車部品サプライヤーの移転 | +0.8% | 自動車回廊:バヒオ、ヌエボレオン、ソノラ | 中期(2〜4年) |
| マルチモーダル回廊(太平洋岸港湾からバヒオへ) | +0.6% | 太平洋沿岸、中部メキシコ製造ゾーン | 長期(4年以上) |
| 政府によるグリーン貨物輸送インセンティブ | +0.4% | 国内全域、特に産業開発ゾーンを優先 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ニアショアリング主導の輸出回復
アジアからメキシコへの製造業移転は北米サプライチェーンを再構築しており、貨物輸送取次量の持続的な増加を支えています。600億USD超の投資コミットメントが2027年までに稼働予定であり、2024年以降450社を超える企業が施設を開設しています。生産の87%が輸出される自動車部品は、太平洋岸港湾、バヒオの工場、米国の組立ラインを結ぶマルチモーダルソリューションを優先する信頼性の高いジャスト・イン・タイム回廊に依存しています。自動車生産は2024年のメキシコ製造業GDPの21.7%を占め、テスラの50億USDモンテレー複合施設は将来のフローを担保するプロジェクトの規模を示しています。保税倉庫と認定通関専門知識を統合する貨物フォワーダーは、OEMとティア1サプライヤーがローカル調達を強化するにつれ、長期契約を獲得する有利なポジションにいます[1]Automotive Logistics、「メキシコの強国、成長への準備が整う」、automotivelogistics.media。
USMCA(米国・メキシコ・カナダ協定)対応の通関改革
コンプレメント・カルタ・ポルテ3.0の義務化およびIMMEX 4.0認定スキームにより、通関サイクルが短縮され書類作成が簡素化され、マンサニージョおよびラサロカルデナスでの当日検査が可能となっています。自動リスクプロファイルおよび電子積荷追跡により、コンプライアンスコストが低減し、モーダルの多様化が促進されています。APIベースの通関プラットフォームを導入した企業は、国境通関を日単位から時間単位で処理できるようになり、運転資本の節約とトレーラー稼働率の向上につながっています。これらの成果は、デジタルファーストのフォワーダーの市場シェアを強化する一方、従来型ブローカーにテクノロジーアップグレードの加速を迫っています。
Eコマース小荷物ブーム(国際越境)
2024年のオンライン小売支出が急増し、米国・メキシコ国境を越えた小荷物出荷が二桁台の伸びを記録しました。DHLのケレタロハブへの1億2,000万USD拡張投資により、ラテンアメリカ最大のDHL Expressセンターが誕生し、翌日配達のスループット能力が35%向上しました。メキシコシティの垂直型物流パークは履行リードタイムを70%短縮し、USMCA下の関税免除閾値が小口輸入の増加を促進しています。フルフィルメントプロバイダーは貨物フォワーダーと提携し、航空貨物の輸送と地域配送を単一プラットフォームに統合する中間輸送能力を結びつけています。こうした動向は、特に時間確定型航空路線において、プレミアム利回りの成長を持続させています。
OEMによるティア1自動車部品サプライヤーの移転
2024年の車両生産台数は380万台に達し、うち330万台が輸出されました。BMWのサンルイスポトシ工場は250社の地域サプライヤーから調達し、予測スケジューリングとクロスドッキング分析を活用することで、ライン脇在庫を23%削減しています。移転したティア1サプライヤーは、バッテリー、内装品、電子機器の増分貨物を生み出し、それぞれ温度管理、セキュリティ、または危険物コンプライアンスを必要とします。保険、原産地統合、保税ドレイジを統合する貨物フォワーダーは高マージン契約を獲得する一方、輸送業者は特殊機材フリートへの投資を進めています。電気自動車への移行により、認定リチウムイオン保管施設とADR訓練スタッフへの需要が高まっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 国境通過地点における鉄道ネットワークのボトルネック | -0.8% | 米国・メキシコ国境通過地点、主要鉄道回廊 | 中期(2〜4年) |
| ドライバー不足と高い離職率 | -1.1% | 国内全域、特にティフアナ、シウダードフアレス、モンテレーへの影響が深刻 | 短期(2年以内) |
| 外国為替連動の燃料サーチャージ変動 | -0.6% | 国内全域、越境業務に影響 | 短期(2年以内) |
| ティア1都市圏外のコールドチェーンインフラの不備 | -0.4% | 二次都市、農村配送ネットワーク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国境通過地点における鉄道ネットワークのボトルネック
イーグルパスとラレドは鉄道量が待避線能力を超え、依然として過負荷状態が続いています。カンサスシティ・サザン・デ・メキシコの資本プログラムにもかかわらず、平均停留時間は前年比で18時間増加しています。マーベリック郡での1.335マイルの延伸を含むグリーン・イーグル鉄道提案は、複数機関の承認を待っており、緩和が遅れています。遅延はジャスト・イン・タイム自動車チェーンに波及し、高コストのトラック転換を余儀なくさせています。フォワーダーは国境近接倉庫に緩衝在庫を積み増し、在庫保有コストが上昇し、スケジュールの信頼性確保が複雑化しています[2]Railway Age、「適用除外申請」、railwayage.com。
ドライバー不足と高い離職率
北米全体で推定56,000件の長距離ドライバーの空席が続いており、2025年3月に施行されたメキシコの108%の賃金引き上げ義務が小規模輸送業者のコスト圧力を高めています。賃上げにもかかわらず離職率は改善されておらず、モンテレーのフリートでは25%を超えています。保険料、検問所での遅延、燃料費の上昇がマージンを圧迫し、小規模業者の撤退を招いています。自社または仲介による輸送力を持つフォワーダーは、専用契約とマルチモーダルルーティングでリスクをヘッジしていますが、トラッキングの弾力性全体は依然として逼迫しており、市場CAGRの上昇を抑制しています[3]Mexico Business News、「メキシコのトラック業界、ドライバー給与108%引き上げ後に混乱に直面」、mexicobusinessnews.com。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:海上貨物が規模を維持、航空貨物が加速
海上貨物は2025年にメキシコ貨物輸送取次市場シェアの40.45%を維持し、アジアと太平洋岸港湾間の大量貨物フローにおける優位性を示しています。LCL(混載コンテナ)ソリューションは、ニアショアリングの恩恵を活用する中規模企業の間で普及が進む一方、FCL(フルコンテナ)は予測可能な生産量を持つ既存製造業者において安定を維持しています。船社アライアンスは上海・マンサニージョ間の急行便(15日間トランジット)を導入し、航空と従来の海上スケジュールの中間として実現可能な選択肢を提供しています。
航空面では、ネットワーク航空会社がメキシコシティ・フェリペ・アンヘレス国際空港でのベリー輸送容量を拡大する一方、インテグレーターがケレタロでの輸送力に投資し、2026年〜2031年にかけて最速の5.38% CAGRへと航空路線を牽引しています。Eコマース小荷物、高付加価値電子機器、緊急自動車部品が需要を支え、フォワーダーはブロックスペース契約の交渉と統合チャーター便の導入を進めています。「その他」に分類される鉄道・トラックのマルチモーダルは、越境インターモーダル回廊と通関事前通関パイロットの恩恵を受け、ドアツードアサイクルを数時間短縮しています。これらの動向が総体としてメキシコ貨物輸送取次市場内のモーダルの多様性を確保し、統合サービス提供を促進しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


エンドユーザー別:製造業が首位を維持、ヘルスケアが勢いを増す
製造業・自動車は2025年のメキシコ貨物輸送取次市場規模の25.35%を占め、380万台の車両生産とバヒオおよび北部クラスターへのティア1サプライヤーの移転が牽引しています。段階的シーケンシングやジャスト・イン・タイムのクロスドッキングを含む特殊貨物は、汎用貨物と比較して重量あたりの収益が高くなっています。テスラ、BMW、起亜(キア)による工場拡張は統合された入荷フローを必要とし、国境ゾーンでの保税トランスローディングへの安定した需要を牽引しています。石油・ガス、鉱業・採石業は重量物リフト機器と鉱物バルク輸出を通じて安定した量を維持していますが、エネルギー多様化が長期成長を緩和しています。
ヘルスケア・製薬は、多国籍企業によるサプライチェーンの多様化および厳格化するGDP(優良流通規範)の施行を背景に、2026年〜2031年にかけて4.62% CAGRで全セグメントを上回る成長が予測されています。ティア1都市圏外のコールドチェーン容量不足が、バリデートされた輸送路線のプレミアム価格を支えています。建設需要は、セメント、鉄鋼、機械類の入荷を必要とするマヤ鉄道などの大規模プロジェクトに連動しています。卸売、FMCG、Eテイラーを含む流通業は変動性があるものの高頻度であり、混載トラック輸送、小荷物、返品管理を統一契約に組み合わせるフォワーダーが恩恵を受けています。新興の通信および再生可能エネルギー貨物は大型・高価値輸送を加え、メキシコ貨物輸送取次産業内での保険およびコンプライアンスの複雑性を高めています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
地理的分析
太平洋岸ハブは海上スループットの大部分を占め、マンサニージョは2024年に350万TEUを取り扱い、30億USDの整備を経て2030年までに1,000万TEUに達する見込みです。ラサロカルデナスはメキシコ最大の通関施設と半自動クレーンを運用し、当日検査を実現しアジア航路からの溢れた荷物を吸収しています。これら両港はグアダラハラおよびバヒオの工場に供給する地域的な海上・鉄道ソリューションを支え、内陸貨物コストを最大12%低減しています。
北部国境州は、ニアショアリングと越境組立の恩恵を受け、メキシコ貨物輸送取次市場内で最も急速な成長軌道を示しています。ラレド、エルパソ、イーグルパスがトラックおよび鉄道インターモーダルフローを集約する一方、ヌエボレオンの新設ドライポートは保税倉庫と付加価値サービスを統合しています。モンテレー・サルティジョ回廊沿いのクラスA産業パークの空室率は2024年に2%を下回り、輸出志向型物流不動産への持続的需要を反映しています。ただし鉄道混雑はボトルネックとして残存しており、フォワーダーはより小規模な通過地点を通じたルート多様化と急行ドレイジプログラムの活用で対応しています。
規制環境
メキシコにおける貨物輸送は、国家税関庁(ANAM)、SAT税関手続き、そして国境および港湾拠点におけるUSMCA主導の文書化・セキュリティ要件を基盤とした、貿易・輸送コンプライアンス体系のもとで運営されている。2026年1月1日から、税関法改正と2026年版対外貿易一般規則が、検査・監査権限の拡大および重大違反に対する罰則の強化(商業価値の250%~300%)を通じて管理を厳格化し、荷主、フォワーダー、税関ブローカーにとってコンプライアンス違反のコストが上昇した。
運用面では、対外貿易規則のもとで2026年に求められるより詳細な証拠パッケージにより、文書化および分類の精査が強化された。輸入輸出関税法(TIGIE)の改正により、メキシコと自由貿易協定を結んでいない国からの対象品目について、1,463の関税コードで輸入関税が5%~50%引き上げられた。さらに、ブローカーおよびオペレーターに対する統制も強化され、税関ブローカー免許について、20年の有効期間構造の中で3年周期の再認証が義務化され、社内の貿易コンプライアンス体制と監査済みの税関手続きを有するフォワーダーの優位性が一層高まっている。
バリューチェーン分析
メキシコの貨物輸送における価値創出は、荷主の調達および発地での集荷から、国際幹線輸送(海上・航空)、国境を越えたブローカー業務およびセキュリティ検査、内陸のドレージおよび幹線輸送(陸路・鉄道)、さらには保税倉庫、キッティング、返品対応といった付加価値ロジスティクスに至るまで一連の流れをもって形成される。フォワーダーは、海運会社、航空会社、国内および国境を越えるトラック輸送パートナーと連携して能力を調整し、Complemento Carta Porte、IMMEX、荷主セキュリティプログラムなどの要件に適合した認可税関ブローカーおよび統合コンプライアンスシステムを通じて税関手続きを実行する。
競争上の差別化は、玄関口(マンサニリョ、ラザロ・カルデナス、および北部国境検問所)におけるネットワーク密度、ミドルマイル輸送能力に対する管理、そして滞留・デマレージリスクを低減するデジタル化された税関業務フローを中心に構築される傾向が強まっている。規模統合の一例として、DSVは2026年2月1日に全国稼働を開始し、DB Schenkerと業務を統合して航空・海上輸送、陸上輸送、コントラクトロジスティクスの対応範囲を拡大した。一方、宅配便および速達便の統合事業者は、大規模なハブ・ステーション網(例えば、FedExのメキシコネットワークは83のステーションと複数の国際航空ターミナルにわたる)を通じて高頻度の国境越え輸送を支え続けている。陸上輸送の区間では、貨物のセキュリティおよび予測可能な輸送時間が依然として制約要因であり、AIFAなどの高スループット物流拠点付近でのセキュリティプロトコルへの投資を促し、取扱接点を減らすための、より構造化されたLTL速達便およびゾーン制幹線ネットワークの導入を後押ししている。
競合状況
グローバルインテグレーターおよび多国籍フォワーダーは、買収とテクノロジー投資を通じてスケールメリットを深化させています。UPSによるEstafetaの買収は国内小荷物密度を高め、Hub GroupとEasoのパートナーシップは北米最大の米国・メキシコ間インターモーダル提供を生み出しています。Deutsche Post DHL Group、Kuehne + Nagel、DSVは、予測分析、IoTタギング、自動化通関を導入することで、プレミアム航空・エクスプレスセクターでのポジションを強化しています。SolísticaやTraxiónなどの地域専門業者は、OEMや小売業者とのジョイントベンチャーを通じて、自動車シーケンシング、ラストマイルEコマース、時間厳守型出荷に注力することで対抗しています。
テクノロジーの採用がサービス提案を差別化しています。料率見積、貨物可視化、通関コンプライアンスを統合するデジタルプラットフォームは、コストの透明性を提供し管理サイクルを削減します。ドキュメント検証にブロックチェーンを、容量予測に機械学習を導入した企業は、延滞料および留置料の低減を報告しています。デジタルトランスフォーメーションへの資本を持たないフォワーダーは、荷主がデータリッチなプロバイダーに移行するにつれ、マージン圧迫に直面しています。ティア1都市圏外のコールドチェーン拡張は依然としてホワイトスペースの機会であり、マルチモーダルの温度管理ネットワークを持つ企業は、競合の少ない環境でプレミアム利回りを獲得できます。
市場の断片化は継続していますが、コンプライアンスコストの上昇が小規模ブローカーを圧迫するにつれ、統合が加速しています。貨物テックスタートアップへのプライベートエクイティの関心が、リアルタイムマルチモーダルマーケットプレイス、ダイナミックルーティング、組込み型金融商品に関するイノベーションを促進しています。一方、CTPAT認定、メキシコの認定経済事業者(OEA)プログラム、進化する危険物規制などの規制障壁が、既存プレーヤーを保護する参入障壁を形成しています。総じて、メキシコ貨物輸送取次市場はグローバルな既存プレーヤーと俊敏な地域事業者のバランスが取れた中程度の集中度を示しています。
メキシコ貨物輸送取次産業リーダー
Deutsche Post DHL Group (DHL Global Forwarding)
Kuehne + Nagel International AG
DSV A/S
Traxión
Expeditors International
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
政策主導のインフラ近代化と貿易コンプライアンスの厳格化は、税関ガバナンス、セキュリティ、マルチモーダル設計を一つの契約に統合できるフォワーダーにとって新たな余地を生み出している。メキシコの2026-2030年インフラ投資計画は、1,500件のプロジェクトにわたる約5.6兆メキシコペソという大規模なプロジェクトパイプラインを提示し、2026年の予算配分は7,220億メキシコペソに達し、高速道路、鉄道、港湾、空港にわたる回廊のアップグレードを支援している。これにより、フォワーダーは新たな内陸輸送ルート、保税トランスロード拠点、港湾中心の配送網へと転換することができる。Programa Sectorial de Infraestructura, Comunicaciones y Transportes 2025-2030は、太平洋側の玄関口と北部国境の物流ゾーンをつなぐドアツードアサービスを構築するサービス提供者にとって、インターモーダル開発の基盤を提供している。
もう一つの機会は、宅配便と従来型貨物輸送の間に位置する、時間指定かつより重量のあるB2B輸送に向けた特化サービス製品にあり、特にeコマースとニアショアリングによって出荷頻度が増加する分野で顕著である。DHL Express Mexicoが2026年5月に開始した、10~70kgの荷物向けGround Select(新規車両導入に支えられている)は、この分野における競争の活発化を示しており、フォワーダーには中小企業や中堅市場の顧客を獲得するために、国内幹線輸送パートナーシップ、都市内集約、統合ブローカー業務の追加が求められている。2026年の税関改革および対外貿易規則によるコンプライアンス強化も、監査対応可能な文書化、関税分類の専門知識、精査対象となる輸送ルートに対する管理された手続きへの需要を高め、単発的なブローカー業務よりも、デジタル税関ツールチェーンおよび標準化された運用手順に投資するフォワーダーを優位に立たせている。
最近の業界動向
- 2026年5月:DHL Express Mexicoは、10kgから70kgまでの荷物を対象とした新しいB2B陸上輸送サービス「Ground Select」の開始を発表し、120台の新規車両導入を含む投資に支えられている。このサービス拡大は、メキシコの貨物輸送陸上部門に直接影響を与え、DHLの国内輸送能力を強化する。この開始により、中重量荷物の国境越え輸送における柔軟性が向上する。
- 2025年7月:DP Worldは、急増する国境越え需要に対応するため、メキシコシティに貨物輸送ハブを開設した。この玄関口拡大は、メキシコシティハブにおける国境越え貨物輸送能力を強化し、ニアショアリング物流の展開範囲を拡大するものである。これにより、ベンダーネットワーク全体でハブの密度が高まる。
- 2025年6月:Kuehne + Nagelは、エルパソ・フアレス間の輸送を効率化するため、エルパソに363,000平方フィートの集約施設を開設した。これにより、米国とメキシコ間の国境越え集約能力が拡大し、自動車および製造業向け荷物のスループットおよび輸送時間が改善される。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、国内および国際の輸送ルートにおける貨物の移動を計画、手配、管理する貨物輸送サービスからメキシコで得られる収益、および関連するフォワーディング事務および文書化支援を含むものとして定義される。
対象範囲外:純粋な資産主体の貨物輸送収益、およびフォワーディング業務の一部として販売されない単独の倉庫保管または最終配送サービスは対象外とする。
セグメンテーション概要
- 輸送モード別
- 航空貨物輸送取次
- 海上貨物輸送取次
- フルコンテナロード(FCL)
- 混載コンテナロード(LCL)
- その他
- エンドユーザー別
- 製造業・自動車
- 石油・ガス、鉱業・採石業
- 農業・漁業・林業
- 建設業
- 流通業(卸売・小売、FMCG)
- その他のエンドユーザー(通信、製薬など)
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、メキシコの物流環境を把握し、モデルを観測可能な貿易・輸送活動に結び付けるために用いられた。メキシコの税関・貿易統計、INEGIの輸送・経済系列データ、港湾および空港のスループット発表、中央銀行のマクロ指標といった公開かつ有料契約不要の資料、および輸送当局による回廊レベルの最新情報を活用した。
次に、企業の開示資料、投資者向け発表資料、信頼性の高い報道機関の記事を用いて、フォワーディングにおけるサービスミックスの変化や価格動向を追跡した。特に国境を越える製造関連の輸送流に注目した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、出荷単位での輸出入確認、契約・入札情報を用いて、主要ルートへの関与を確認し、前提条件の妥当性を検証した。ここで挙げたデスク調査の情報源は例示であり、網羅的なものではない。
一次インタビューおよび調査
一次調査は、フォワーダー、税関・コンプライアンス専門家、航空・海上物流の実務者、そしてフォワーディングサービスを購買する荷主側の物流マネージャーへのインタビューおよび調査を中心に行われた。これらの情報を用いて、ルートミックスおよび典型的なサービスパッケージを検証し、輸送能力が引き締まる際、燃料サーチャージが変動する際、および税関規則が通関時間と事務負担に影響を与える際に、価格がどのように変動するかを把握した。その後、デスクリサーチから得られた傾向が、メキシコ全土および主要な国境越え玄関口の関係者が語る内容と一致しているかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:34% | 経営幹部(CXO):13% |
| ミッドティア:49% | 機能/部門リーダー:42% |
| 中小規模事業者:17% | マネージャー:45% |
市場規模算定と予測
市場規模算定は、貿易フローおよび輸送活動をメキシコにおけるフォワーディング需要プールに再構築し、モード別のサービスミックスおよび典型的な価格水準を用いて価値に変換するトップダウン方式から開始した。フォワーディングに特化した事業者の抽出的な収益確認、出荷量に関するチャネル確認、一般的な出荷タイプに対するASP×出荷量計算といった選択的なボトムアップ的推定によって結果を裏付けた。ギャップが見られた場合には合計を調整した。
主要なモデル入力には、メキシコの商品貿易動向(輸出入)、国境を越える製造業の勢い、港湾・空港の貨物スループット、航空・海上の輸送能力および利用状況を示す指標、モード別の平均フォワーディング価格の推移、そして通関時間および事務負担に影響を与える税関・文書化要件が含まれる。予測に関しては、主にシナリオ分析を用い、簡易的な多変量回帰の視点で補完し、専門家の合意に基づいて貿易成長、輸送能力の状況、価格動向を予測した上で、楽観的および保守的なケースについてストレステストを行った。ボトムアップデータが不完全な場合には、インタビューで検証された代替ルート比率およびサービスミックス比率を用いて欠損部分を補完した。
データ検証および更新サイクル
算出結果は、貿易額、貨物スループットの傾向、国境越え活動における既知の転換点といった独立した指標と照らし合わせて確認し、その後、モードミックスや価格における異常な変動について検証した。年ごとの分散確認を行い、異常値を再確認し、モデルの算出結果と現在の市場動向との間に大きな不一致が生じた場合には、関連する専門家に再度連絡を取っている。
最終承認の前に、モデルおよび前提条件は複数段階のアナリストレビューを経ることで、計算ロジックおよび入力選択が時系列全体で一貫性を保つようにしている。レポートは年次で更新され、需要、輸送能力、価格に重大な影響を与える事象が発生した場合には、随時中間更新が行われる。提供前には最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによるメキシコ貨物輸送市場規模算定と他社発表推定値との比較
メキシコの貨物輸送に関する公表市場価値は、サービスの範囲設定が一様でないこと、また各調査チームが価格設定、為替レート、貿易および輸送能力の正常化速度について異なる前提を置いていることから、しばしば異なる結果となる。
一部の推定値は、国内トラック輸送のブローカー業務、倉庫保管、または一般的な3PLフルフィルメントを含む、より広範な物流収益を組み込んでおり、これにより、フォワーディング需要自体に変化がなくても、見出しの数値は大きく見える。Mordor Intelligenceでは、メキシコにおける出荷手配および関連する文書化業務に紐づくフォワーディング収益のみを対象としている。倉庫保管、最終配送、および純粋な運送業者の輸送収益は対象範囲外である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.62 B (2026) | |
| 地域コンサルティング会社A | USD 14.90 B (2026) | フォワーディングとその他の物流サービスを混合したより広範な範囲を用いており、純粋な運送業者収益とフォワーディング手数料を分離せずに、国内輸送に対してより高い混合テイクレートを適用している。 |
| 業界誌B | USD 10.70 B (2026) | 正式なフォワーディング収益をより狭く捉えており、規模の小さい国境越え専門事業者を過小評価し、モードミックスの変化やサーチャージの転嫁を十分に反映しない保守的な価格推移を適用している。 |
総合すると、この差異は主に、何をフォワーディング収益として計上するか、そしてモード別の価格が時間とともにどのように推移すると見なすかによって説明される。当社のアプローチは貿易およびスループット指標に対して追跡可能な形を維持しており、その後インタビューを通じて実態確認を行うことで、最終的な数値を明確な手順に基づいて再現・説明できるものとしている。


レポートで回答される主要な問い
2026年のメキシコ貨物輸送取次市場の規模はどれくらいですか?
120億6,200万USDと評価されており、5.35% CAGRで2031年までに163億9,000万USDに達すると予測されています。
メキシコのフォワーディングで最大のシェアを持つ輸送モードはどれですか?
海上貨物がマンサニージョとラサロカルデナスを経由するアジア太平洋のコンテナフローの増加に支えられ、40.45%の収益シェアで首位を占めています。
最大のフォワーディング需要を牽引するエンドユーザーセクターはどれですか?
製造業・自動車は、米国向けの堅調な車両・部品輸出を背景に、市場価値の25.35%を占めています。
航空路線が他のモードより速く成長している理由は何ですか?
越境Eコマース小荷物と時間厳守型の自動車部品が航空貨物量を押し上げており、航空フォワーディングの5.38% CAGRを支えています。
注目すべき主要インフラプロジェクトは何ですか?
30億USDのマンサニージョ港整備は、2030年までに容量を1,000万TEUへと4倍に拡大し、太平洋岸ゲートウェイのダイナミクスを再構築します。
ニアショアリングはフォワーディングの状況にどのような影響を与えていますか?
アジアからメキシコへのOEMおよびティア1サプライヤーの移転が、持続的な輸出成長を牽引し、マルチモーダル回廊および通関デジタル化への投資を促進しています。
最終更新日:


