
海上貨物輸送市場規模とシェア
Mordor Intelligenceによる海上貨物輸送市場分析
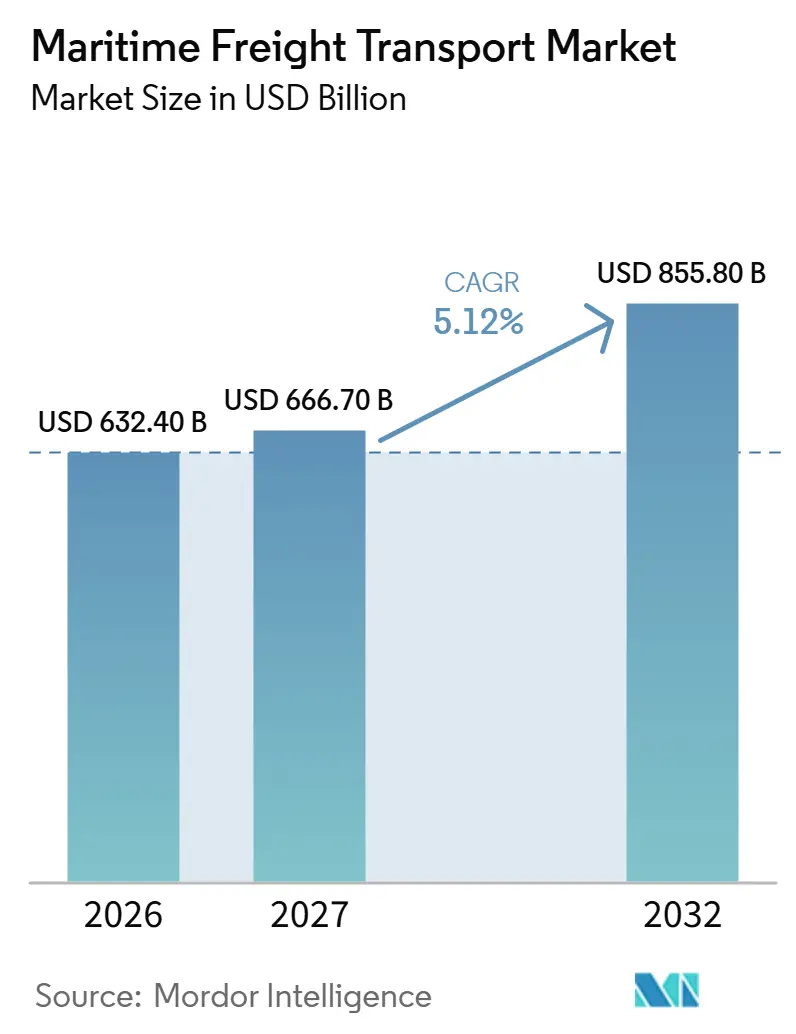
海上貨物輸送市場規模は、2026年の6,324億米ドル、2027年の6,667億米ドルから2032年には8,558億米ドルへと拡大し、2027年から2032年にかけてCAGR 5.12%を記録すると予測されています。
アジア域内カーゴフローの拡大が外航フレート需要を支えており、地域製造業は内陸生産拠点に接続するルートのカーゴを生み出す可能性があります。インドの医薬品輸出業者は、冷蔵海上予約が内陸コールドチェーン体制に適合する必要性を示す好例です。EUの排出規制とデジタル予約チャネルにより、運航効率と買い手へのアクセスが船社にとってより重要になっています。2026年2月のイラン紛争によりホルムズ海峡の海上輸送が混乱し、排出規制コストに加えて燃料費リスクが生じました。コンテナスペースの過剰供給は価格決定力を弱める可能性があり、ターミナルの制約は接続カーゴを制限し、追加輸送によるコスト回収能力を圧迫します。
主要レポートの要点
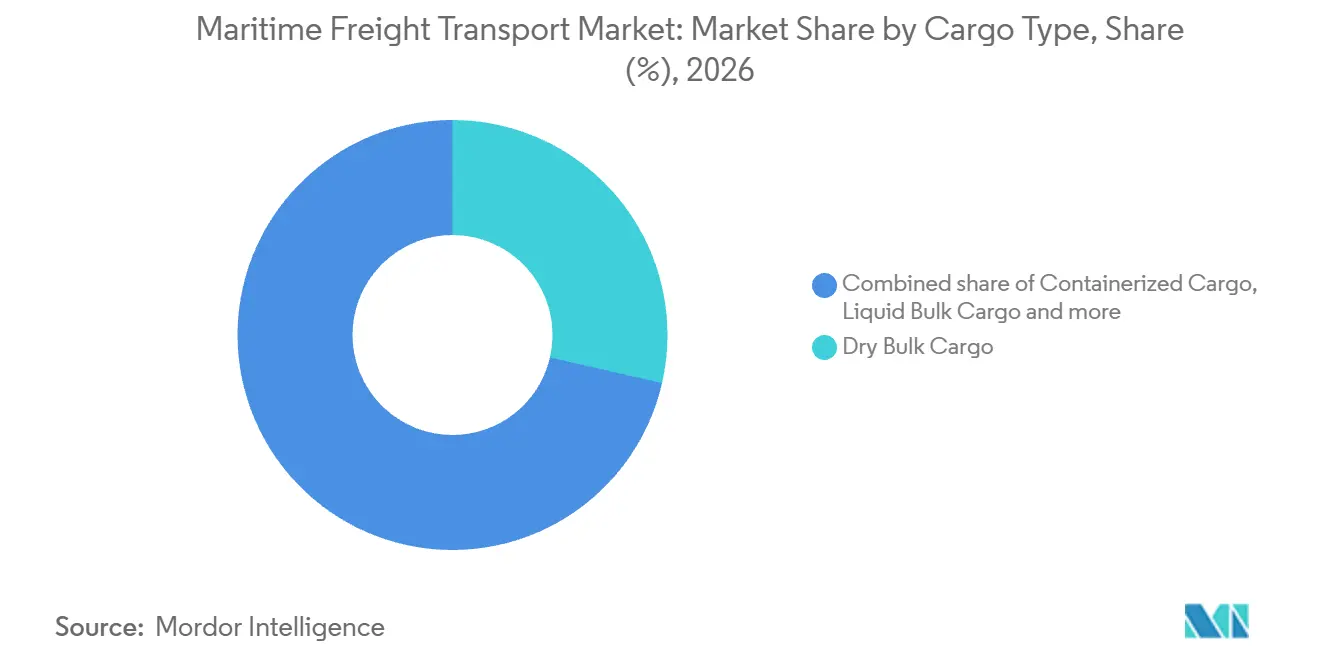
- 貨物タイプ別では、乾燥バルク貨物が2026年の海上貨物輸送市場シェアの28.59%を占めてトップとなり、液体バルク貨物は2027年から2032年にかけてCAGR 5.2%で最も速く成長すると予測されています。
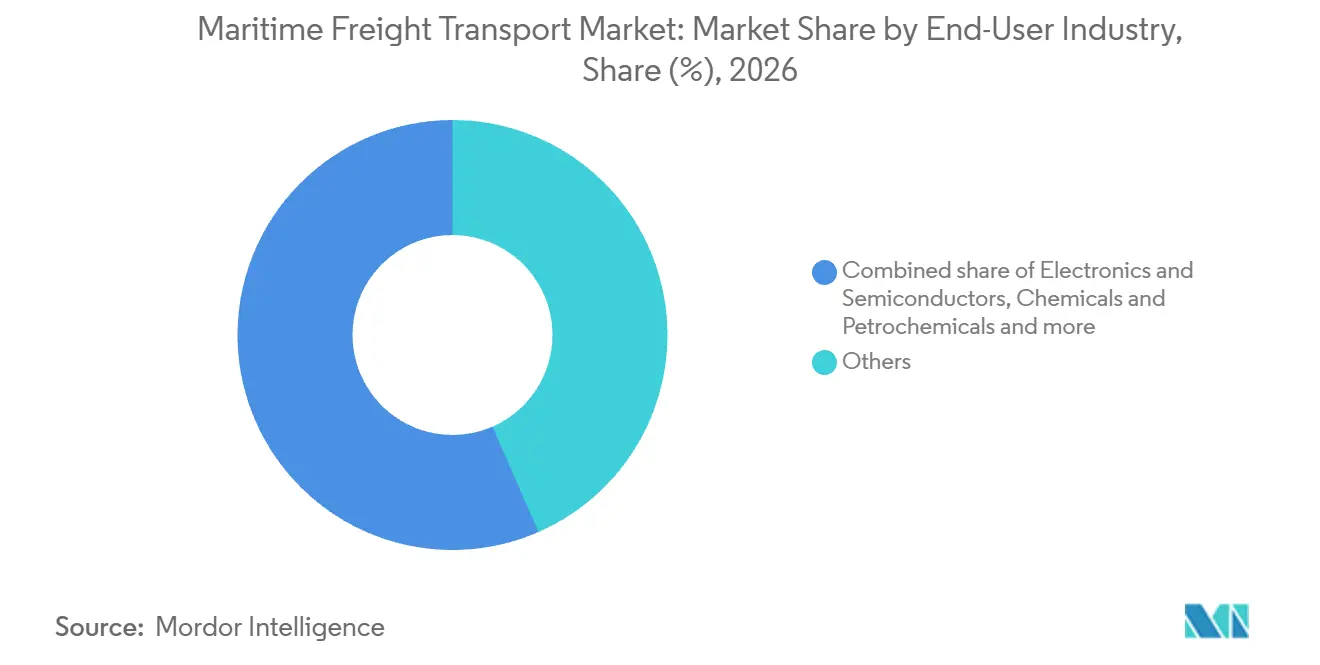
- エンドユーザー産業別では、その他カテゴリーが2026年の海上貨物輸送市場規模の43.45%のシェアを占め、医薬品・ヘルスケアセグメントは2027年から2032年にかけてCAGR 5.4%で最も速く成長すると予測されています。
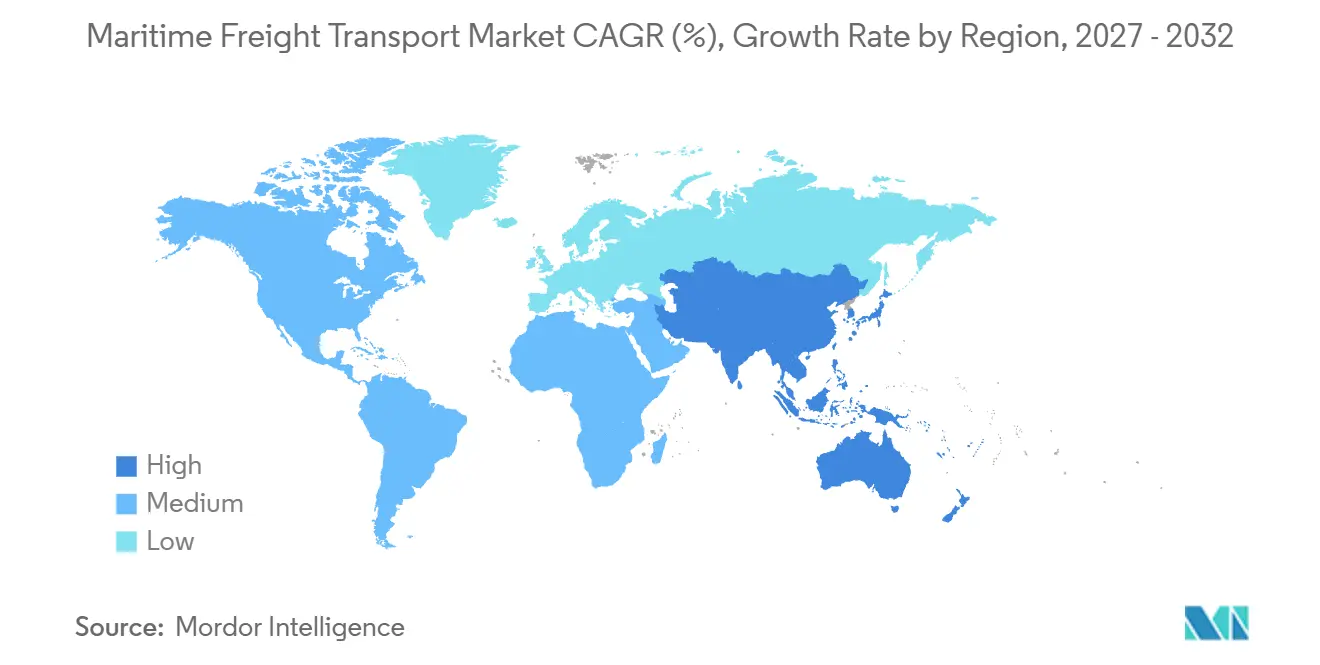
- 地域別では、アジア太平洋が2026年に37.82%のシェアでトップとなり、2027年から2032年にかけてCAGR 5.55%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | (〜)% CAGRへの影響予測 | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 南南域内アジア貿易回廊の急増 | +2.4% | 中国、ベトナム、タイ、マレーシア、シンガポール | 中期(2〜4年) |
| ニアショアリングが短距離海上フィーダー需要を牽引 | +1.6% | 米国およびメキシコ | 中期(2〜4年) |
| 海上排出に関するEU ETSが船隊経済性を再編 | +1.3% | 欧州およびEU関連国際海上回廊 | 中期(2〜4年) |
| デジタル貨物プラットフォームがリアルタイムの容量マッチングを可能にする | +1.1% | アジア太平洋、欧州、北米 | 短期(2年以内) |
| 代替燃料の採用により長期的な排出規制OPEXを低減可能 | +0.6% | 欧州およびEU港湾関連国際海上回廊 | 長期(4年以上) |
| スエズ迂回・パナマ運河制限によりトンマイルが増加する可能性 | +0.5% | 紅海およびアデン湾回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
南南アジア域内貿易回廊の急増
地域カーゴ成長は、大陸間輸出だけでなくアジア域内の接続を中心に設計された海上ネットワークを支えています。Container Trades Statistics Ltd.の報告によると、アジア極東域内コンテナ貿易は2025年に前年比5%増加し、極東〜北米の2倍以上の規模となる最大航路となりました。[1] MSCのSAMBARサービスは2025年11月14日に大鏟湾(ダーチャン湾)に初寄港しました。同サービスは、名目容量4,000〜5,000 TEU(二十フート換算単位)の船舶6隻を投入し、中国からベトナム、タイ、マレーシア、シンガポールへの直行便を運航しています。この複数国ルートにより、輸出業者は1つの船社サービスで複数の東南アジア向け仕向地にアクセスできます。MSCの独自ローテーションは中国、東南アジア、韓国にまたがる10以上の港を結んでおり、同一ループ内の複数の国別ペアから船舶雇用を確保できます。
ニアショアリングが短距離フィーダー需要を牽引
近隣の生産拠点が港湾に物流を依存している場合、地域製造業は海上リンクを支える可能性があります。2025年2月、Terniumはブラウンズビル港の取扱量が過去5年間で400%以上増加したと報告しました。同港はメキシコのペスケリア工業センターで加工された鉄鋼スラブを受け入れ、保管・出荷しています。また2025年、トゥスパン港ターミナルはGreen Tide Logisticsのメキシコ・トゥスパン〜フィラデルフィア間の海上ルートのコンテナ取り扱いを開始しました。生産が顧客に近づく場合、利用可能な地域海上ルートは工場連携カーゴの輸送手段となり得ます。したがってニアショアリングは、工場が移転する場所全般ではなく、ブラウンズビルで取り扱われるスラブやトゥスパンで取り扱われるコンテナのように、カーゴが港から港へ移動する場合に主として海上需要を追加します。
海上排出に関するEU ETSが船隊経済性を再編
欧州連合は2024年1月に排出量取引制度(EU ETS)を海上輸送に拡大し、対象排出量を船社の商業コストとしました。総トン数5,000トン以上の貨物船が制度の対象範囲に含まれます。対象範囲はEU港間および港内の全排出量と、EU港〜非EU港間の航海における排出量の半分を含みます。企業は排出枠を購入・提出する必要があり、提出対象は2025年に2024年排出量の40%から始まり、2026年に2025年排出量の70%、2027年以降は100%へと段階的に引き上げられます。メタンと亜酸化窒素は2026年1月から海上ETSの二酸化炭素に加わりました。対象排出量が少ないサービスは、40%、70%、100%の提出スケジュールの各段階で排出枠負担が小さくなります。
デジタルフレートプラットフォームがリアルタイムの需給マッチングを可能に
デジタルフレート予約は、共有チャネル通じて船社と複数の買い手グループを結びつけることで、外航サービスへのアクセスを拡大できます。Freightosは2025年に世界プラットフォームで約160万件のフレートサービス取引を仲介し、2024年比26%増となり、航空、海上、その他サービスをカバーしました。同プラットフォームは外航船社、フレートフォワーダー、輸入業者、輸出業者を結びつけています。この構造により、船社のオファーが同じ予約環境を使用する買い手や仲介業者の手の届く範囲に置かれます。利用可能な航海をスペースが残っている間に確定フレート予約に転換できる場合、リアルタイムマッチングは商業的価値を付加します。この条件下では、需要面の恩恵は別の船舶を必要とせず、既存航海の使用可能なキャパシティを販売することから生まれます。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性的な港湾インフラのボトルネック | -0.9% | オランダおよび接続する欧州海上回廊 | 長期(4年以上) |
| 記録的なコンテナ船発注残による過剰供給リスク | -0.7% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 海上サイバーセキュリティ脅威の深刻化 | -0.3% | イラン関連海上貿易回廊 | 短期(2年以内) |
| インフレに伴うバンカー価格変動 | -0.4% | シンガポールおよび接続するアジア海上回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性的な港湾インフラのボトルネック
ターミナルキャパシティの不足は、カーゴが利用可能であっても、ハブが海上接続を維持する能力を制限する可能性があります。2026年上半期、ロッテルダムのコンテナトランシップ量はキャパシティ不足により20%減少しました。[2] この損失は、港湾側の制約が輸送を必要とする貨物の不足ではなく、接続フレートを他港に転換させる可能性を示しています。そのようなハブを利用する船社にとって、船舶スペースを追加するだけでは、そのカーゴを取り扱う陸上側の制限を解消できません。2026年8月、Rotterdam World Gatewayは進行中のマースフラクテ2拡張を加速させ、2030年前に第4の深海バースと追加キャパシティを計画しています。建設中にハンドリングスペースが不足する場合、新ターミナルキャパシティが利用可能になる前に接続サービスがビジネスを失う可能性があります。
記録的なコンテナ船発注残による過剰供給リスク
追加コンテナキャパシティは、輸送量が拡大しても船社収益に圧力をかける可能性があります。Hapag-Lloydは2026年8月のレポートで、2027年の世界コンテナキャパシティ純増率8.1%とコンテナ輸送量増加率3.2%の予測を引用しました。MDS Transmodalを引用し、2026年6月末時点の発注残が1,220万TEUで世界コンテナ船隊キャパシティの38.5%に相当し、2025年末の1,030万TEU・31.8%から増加したと報告しました。船舶供給がカーゴを上回る場合、運航者は予約をより積極的に競うか、キャパシティをサービスから引き揚げるかの選択を迫られます。いずれの対応も、拡大した船隊のコストをカバーするために利用可能なフレート収入を圧迫します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:
乾燥バルクの規模がLNGカーゴ需要対応乾燥バルク貨物は2026年の海上貨物輸送市場規模の28.59%のシェアを占めました。この最大セグメントにおいて、ケープサイズのスポット平均収益は2026年上半期に前年比70%上昇し、1日あたり28,000米ドル超となりました。大西洋からアジアへの長距離ルートにおける鉄鉱石とボーキサイトの輸出が特に支援的でした。これらの鉄鉱石とボーキサイトのフローは、複数の商品ストリームにわたる長距離ケープサイズ雇用を維持できます。大西洋〜アジア間の長距離航海は1カーゴあたりより多くの船舶日数を必要とするため、一定の輸出量でより多くのケープサイズトン数需要を維持できます。
液体バルク貨物は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.2%が予測されています。PETRONASは2026年上半期の液化天然ガス(LNG)総販売量が2,029万メトリックトンと報告し、2025年上半期の1,734万メトリックトンから17%増加しました。また2026年上半期にグローバルポートフォリオから主要市場へ282件のLNGカーゴを納入しました。6ヶ月間で282件のカーゴを納入することは、LNG船の繰り返し積載意味し、単一の積み込みを超えた継続的な船舶雇用の必要性を生み出します。



エンドユーザー産業別:
専用車両船隊と統合医薬品ルートその他カテゴリーは2026年の海上貨物輸送市場シェアの43.45%を占めました。完成車の海上輸送がこの最大セグメントに貢献しており、CMA CGMは2025年に5,500〜7,000台積みの新型ロールオン・ロールオフ船を含む9隻の専用船舶を世界規模で運航しました。専用船隊は、単一の標準コンテナサービスではなく、完成車とその積載能力によって形成される輸送要件を示しています。統合物流グループ内では、専用車両船隊が海上実行を自動車サービスの一部とし、顧客へのオファーを船舶配船の管理に結びつけます。
医薬品・ヘルスケアは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.4%が予測されています。2026年9月、Dr. Reddy's Laboratoriesのグローバル物流責任者は、同社の輸送の約70%が海上輸送、30%が航空輸送であり、航空輸送の大部分はハイデラバードが担っていると述べました。2026年5月、MaerskとContainer Corporation of India(CONCOR)は、ハイデラバードからナバシェバまで40フィート冷蔵コンテナを使用した週1便の冷蔵鉄道サービスを開始しました。Maerskの統合回廊は内陸鉄道、外航フレート、輸送可視化をカバーしました。冷蔵輸出航海をその内陸リンクに適合させることで、外航船社はハイデラバードの製造クラスターからの医薬品予約を確保しやすくなります。

地域分析
アジア太平洋海上貨物輸送市場
アジア太平洋は2026年の海上貨物輸送市場規模の37.82%を占め、2027年から2032年にかけてCAGR 5.55%が予測される最も速く成長する地域です。中国の港湾は2025年に3億5,400万TEUのコンテナを取り扱い、2024年比6.8%増となり、シンガポールは同期間に8.6%増の4,466万TEUのコンテナスループットを記録しました。2025年、台湾の国際商業港は主に輸出入カーゴを取り扱い、総カーゴスループットの83.92%を占めました。中国とシンガポールにおけるコンテナ取扱量の増加は、アジア太平洋フレート成長のための複数国にわたる運営基盤を提供します。
北米では、2026年9月までにロサンゼルスが積載・空コンテナ合計808万TEUを取り扱い、2025年同期比3.38%増となりました。南米では、ブラジルのサントス港が2026年1〜7月に大豆穀粒・大豆粕3,650万メトリックトンと砂糖1,210万メトリックトンを取り扱い、それぞれ前年比6.7%増・5.3%増となりました。トウモロコシとパルプのスループットは同期間にそれぞれ31.3%・10.9%減少し、174万メトリックトンと495万メトリックトンとなりました。南米の他の地域では、コロンビアの2025年のコンテナ化農業・工業貿易はバナナ輸出が主導し、主に米国と欧州向けであり、ブエナベントゥラが同セクターの主要輸入玄関口でした。したがって、ゲートウェイの総合的な活動は、取り扱いが見込まれる機器・商品フローよりも、船社の船舶配船に対する指針が少なくなります。
欧州では、アイルランドのダブリン港が2026年第2四半期に665万メトリックトンを取り扱い、アイルランドの主要8港で取り扱われた貨物トン数の49%を占めました。この集中度は、その国内カーゴ基盤を追求する船社にとってダブリンを重要なアクセスポイントとしています。中東・アフリカでは、ケニアのモンバサが2026年1〜6月に834万メトリックトンのトランジットカーゴを取り扱い、前年比13%増となり、ウガンダがトランジットスループットの71%を占めました。ウガンダの重要性は、内陸トランジットリーチがモンバサのフレート提案の中心であることを示しており、外航ゲートウェイの機会を沿岸ホスト国外の目的地に結びつけています。
規制の枠組みと見通し
この比較は、ルートアクセスと運航義務を検討する外航フレート船社の観点から選択された法域をカバーしています。チリの条件付き外向きカボタージュ例外とサウジアラビアの非サウジ沿岸航行制限は、外国船舶に対して異なる参入条件を生み出します。オーストラリアとドイツは、それぞれの対象海上運航にエネルギー効率または排出規制義務を課しています。これらの違いは、国内カーゴを輸送する許可と、規制に適合した航海を実現するために必要な運航作業を区別します。
規制表
| 判断要素 | 米国 | チリ | オーストラリア | ドイツ | サウジアラビア |
|---|---|---|---|---|---|
| 主管機関 | 連邦海事委員会 | 技術監督:海事領土・商船総局、商業監督:運輸通信省 | オーストラリア海事安全局(AMSA) | ドイツ排出量取引局(DEHSt)、ドイツ環境庁 | 商業海事法に定義される公共交通局長 |
| 主要法令または指針 | 2022年海洋輸送改革法および抑留・滞留請求の最終枠組み | 法律21.774号の外向き航路カボタージュ例外 | 海洋命令97号およびMARPOL附属書VIエネルギー効率要件 | 海上EU ETS管理および段階的提出スケジュール | 商業海事法第6条 |
| 商業的効果 | 米国〜外国間貿易における適格外航定期船社への適用請求義務 | 外国から到着し貨物を荷降ろしした外国商船は、荷降ろしした外国貿易カーゴ量を上限として外向きカボタージュのみ輸送可能。事前に海事局へ航程を提出し、規制に基づく省庁への通知および公開船舶情報が必要 | 対象オーストラリア船籍船は国際航海にいて年間炭素集約度指標(CII)結果を算出し、認定機関に報告 | ドイツに割り当てられた船社の対象排出量に対する排出枠義務 | 非サウジ船舶は、裁量的・期間限定の例外ライセンスなしにサウジ港間の沿岸航行を禁止 |
| 現在の政策魅力度 | 中程度 | 中程度 | 中程度 | 中程度 | 低 |
| 政策魅力度の将来方向性 | 変化なし | 緩和 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国が「中程度・変化なし」と評価されるのは、2025年11月に報告された請求書受領者条項の廃止にもかかわらず、限定的な例外を除き2022年6月16日に発効したOSRA義務を後続の規則制定が延期しないためです。チリの「中程度」評価は条件付き外向きアクセスを反映し、「緩和」は制定された上限が1年目の荷降ろし外国貿易カーゴの50%から2年目に100%へ引き上げられることを反映しており、ロス・ラゴス、アイセン、マガジャネスでは特定の改正が3年間延期され、2025年11月19日から12ヶ月以内に規制適応と海事局協議が必要です。オーストラリアとドイツは定義された遵守義務に対して「中程度」評価を受け、「強化」はそれぞれIMOが採択した内実施向け2027〜2030年CIIガイドラインと2027年海上ETS提出段階的導入に結びついています。サウジアラビアの「低」評価と「変化なし」の方向性は法定沿岸アクセス障壁を反映しており、例外は指定期間の裁量ライセンスに依存します。
バリューチェーンの段階
このバリューチェーンは、外航フレートの手配、輸送、仕向地港での取り扱いを比較します。DHL Global Forwardingは顧客とフレート船社の間で海上輸送を仲介します。MaerskのOceanセグメントは輸送からフレート収入を得ます。これらのポジションは、仲介業者の輸送手配と船社の船舶運航を価値獲得の異なるポイントに置き、カーゴ輸送に支払われる運賃への異なるエクスポージャーをもたらします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| フレート手配 | DHL Global Forwardingなどのフレートフォワーダー | 輸送仲介収入およびフォワーディング粗利益 | フレート運賃の低下はフォワーディング収入と粗利益を圧迫する可能性 | 高量・低利回りビジネスから離れた輸送ミックスの再調整 |
| 外航輸送 | A.P. Moller-MaerskのOceanセグメントなどの外航船社 | 外航フレート収入 | 輸送量の増加がフレート運賃の低下を相殺できない可能性 | カーゴ利回りと稼働率に合わせた配船キャパシティの調整 |
| 仕向地ターミナル取り扱い | DP Worldなどのターミナルオペレーター | 港湾・ターミナル運営収入 | 船舶寄港とハンドリングキャパシティのミスマッチリスク | バース枠を岸壁・保管キャパシティと調整 |
| 情報源: Mordor Intelligence | ||||
DP WorldとサウジアラビアPort Authorityは2025年3月にジェッダ・イスラミック港の南コンテナターミナル拡張を開業し、キャパシティを180万TEUから400万TEUに増加させました。DP Worldは30年間のBOT(建設・運営・移転)コンセッションの下でターミナルを運営します。これにより、個々のフレート輸送の手配を超えた、取り扱い段階における長期的な運営コミットメントが生まれます。追加ターミナルキャパシティの商業的リターンは、1回の外航予約で達成される価格ではなく、コンセッション期間にわたってカーゴを誘致・取り扱うことに依存します。
競争環境
市場集中度
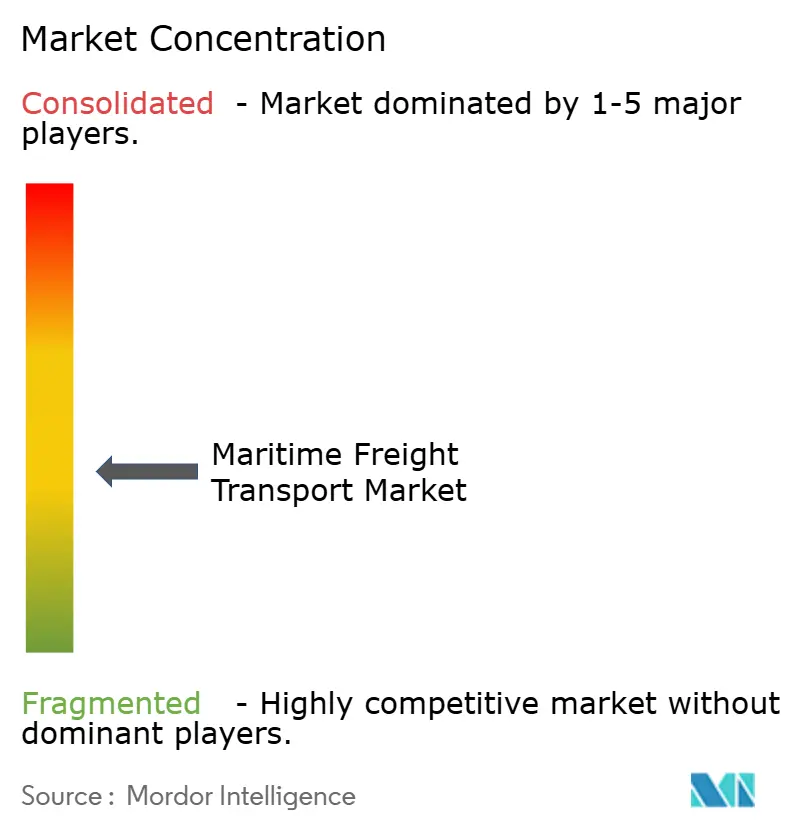
大規模ネットワークオペレーターがコンテナ定期船競争の中核を担っており、Mediterranean Shipping Company(MSC)、A.P. Moller-Maersk、COSCO Shipping Lines、Hapag-Lloyd、Ocean Network Express(ONE)が含まれます。COSCO Shipping Holdingsの子会社であるCOSCO Shipping Linesは2025年に1,956万TEUを輸送し、2024年比6.63%増となりました。ONEの総コンテナ積み付け量は2025年4月〜2026年3月をカバーするFY2025に1,293万TEUに達し、FY2024比1%増となりました。コンテナ定期船以外では、K Lineが鉄鉱石やボーキサイトを含むグローバルな乾燥バルク輸送を提供し、2026年3月31日時点で世界の海運事業全体で約440隻を運航しました。この分野はコンテナネットワークと多角化オペレーターを組み合わせており、競争力はカーゴとサービスの要件によって異なります。
MSCは2025年4月にアフリカエクスプレスアジア〜西アフリカサービスに24,000TEU船を投入し、最初の船舶は4月23日にロメに寄港しました。Maerskは2025年にHapag-LloydをGeminiパートナーとして新しい東西ネットワークを立ち上げ、同ネットワークがOcean事業の期待を上回るコスト削減を実現したと報告しました。2026年6〜7月、Sea-IntelligenceはGeminiのスケジュール信頼性を89.5%と測定し、船社アライアンスの中で最高となりました。戦略的な違いは、特定の貿易に輸送キャパシティを追加することと、調整されたネットワークを信頼性の高いものにすることの間にあり、荷主に船社選択の異なる根拠を与えます。
Hapag-Lloydは2026年2月16日にZIM Integrated Shipping Servicesを42億米ドルで買収することに合意し、2026年上半期の輸送量は669万TEUで前年同期の659万TEUを上回りました。ZIM株主は4月30日に承認しましたが、2026年10月5日の報告では、イスラエルの政府会社局が当初の取引構造審査を終了し、実質的に修正された提案と新たな審査が必要となり、政府・規制当局の承認が未取得であることが示されました。MaerskのU.S.〜外国間貿易における規制上のポジショニングは、船荷証券、サービス契約、タリフに同意していない第三者への抑留料に関する連邦海事委員会の申し立てに関わるものでした。2026年5月、Maerskは違反を認めることなく190万米ドルの民事制裁金、返金、免除に合意しました。また、米国タリフ規則を改正し、船荷証券上の商人定義を46 C.F.R. § 515.2(b)に基づくカーゴに利益を有する荷送人、荷受人、および者に限定することに合意しました。
海上貨物輸送産業のリーダー企業
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller-Maersk
-
COSCO Shipping Lines
-
Hapag-Lloyd
-
Ocean Network Express (ONE)
- 注:主要企業の掲載順は順位を示すものではありません。
海上貨物輸送市場 このレポートでカバーされる企業
- Mediterranean Shipping Company (MSC)
- A.P. Moller-Maersk
- COSCO Shipping Lines
- Hapag-Lloyd
- Ocean Network Express (ONE)
- Evergreen Marine Corp.
- HMM Co., Ltd.
- Yang Ming Marine Transport
- ZIM Integrated Shipping
- Pacific International Lines (PIL)
- SITC International
- X-Press Feeders
- Matson Inc.
- Swire Shipping
- NYK Line
- K Line
- MOL Logistics
- CMA CGM
- Wan Hai Lines
- Emirates Shipping Line
市場参加者にとっての主要機会
以下の機会は、低排出外航フレートサービス、船隊配船、協調的フレート購買を比較します。FuelEU Maritimeは、EU港に寄港する対象船舶に対し、2025年の2%目標から始まる年間船上エネルギー温室効果ガス集約度の削減を義務付けています。[3] また、総コンプライアンス残高がプラスで参加企業がプール詳細を検証する場合のプーングも認めています。これらの規定は、フレートキャパシティを販売する船社と持続可能な海上輸送サービスを求める買い手に対して、異なる商業的選択肢を生み出します。
市場機会表
| 機会 | 今なぜか | 買い手・主要セグメント | 推奨アクション | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| EUルートにおける低集約度フレートサービス | FuelEUの年間エネルギー集約度義務が発効 | 対象EUサービスを利用するカーゴオーナー | 検証済み船舶エネルギー性能に紐づいたフレートサービスの提供 | 年間船舶性能を防御可能なサービス主張に転換すること | 低集約度サービスを実証できる船社 |
| 低排出フレートキャパシティの柔軟な配船 | FuelEUが船舶間の条件付きプーリングを認可 | 複数の対象航海を必要とするフレート買い手 | コンプライアンス船隊プールに合わせたフレートコミットメントの調整 | 契約フレートキャパシティとの船舶配船の調整 | 補完的な船舶コンプライアンス残高を持つオペレーター |
| 協調的な持続可能海上輸送調達 | ZEMBAが2026年8月に協調調達への追加企業参加を呼びかけ | 協調調達に参加するフレート買い手 | 共同フレート入札に向けた確定的な買い手コミットメントの確保 | 買い手の関心表明を確定的なフレートコミットメントに転換すること | 集約された買い手要件に対応できる外航船社 |
| 情報源: Mordor Intelligence | |||||
2026年8月、Center for Green Market Activationは、ゼロエミッション海事バイヤーズアライアンス(ZEMBA)のほぼ50社のメンバーが協調的な持続可能海上輸送調達への追加企業参加を呼びかけていると述べました。中心的な機会は、その買い手集約を排出属性が実証できるフレートサービスと結びつけることです。プーリングは船隊の柔軟性を提供しますが、船舶とカーゴコミットメントが変化する中でプラスのコンプライアンス残高を維持する必要があります。商業的な限界は、検証済みの船隊ポジションが支援できる契約フレートの量です。
最近の産業開発事情 海上貨物輸送市場
- 2026年7月:DP WorldのShipping SolutionsがDP World Indusを取得。同船はインド国内沿岸貿易専用の2,500TEU超のコンテナ船。
- 2026年4月:Ocean Network Expressが欧州と米国を結ぶAT1サービスへの13,900TEU型ONE Satisfactionの投入を発表。
海上貨物輸送市場 レポートの範囲と調査方法論
市場定義と対象範囲
海上貨物輸送市場は、世界の国内外ルートで海上カーゴを輸送するサービスへの年間支出を測定します。すべての海上サービスタイプとカーゴクラスにわたって輸送されるカーゴのフレート収入をカバーします。
対象外:内陸水路・河川バージフレート、フレートフォワーディングおよび物流仲介手数料、別途請求される港湾カーゴハンドリングおよび保管、旅客輸送は除外されます。
セグメンテーション概要
- 貨物タイプ別
- コンテナ貨物
- ドライ
- リーファー
- 乾燥バルク貨物
- 液体バルク貨物
- 一般貨物
- ロールオン・ロールオフ貨物
- コンテナ貨物
- エンドユーザー産業別
- 電子機器・半導体
- 化学品・石油化学品
- 食品・飲料
- 医薬品・ヘルスケア
- 小売・電子商取引
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
本調査では、海上貿易、航路距離、船隊状況についてUNCTADの海上輸送レビュー、グローバルフレートサービス輸出についてUNCTADstatの外航サービスデータなどのソースを使用しています。世界銀行の定期船接続性メタデータは地域サービスネットワークの評価に役立ち、世界貿易機関の商品統計はカーゴ需要の貿易価値・量のコンテキストを提供します。
企業の年次報告書、規制当局への提出書類、投資家向け資料は船社収入と船隊配船の確認に役立ち、信頼性の高い海運専門誌はルート変更、キャパシティ追加、運賃動向の明確化に活用できます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
外航船社の経営幹部・機能リーダー、フレートフォワーダー、港湾・ターミナル専門家、カーゴオーナーとのインタビューおよび構造化サーベイは、二次証拠が船社フレート収入とカーゴクラス・地域の異なる運営条件を反映しているかを検証するために活用できます。アナリストはこれらの議論を通じて、相反する運賃・キャパシティ・貿易シグナルを明確化し、欠落インプットを特定し、推計を修正する前にセグメント・地域の前提を公表された証拠と照合することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者のポジション | 地域 |
|---|---|---|
| 上位層:39% | CXO:20% | アジア太平洋:40% |
| 中位層:41% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 中小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
本モデルは、海上輸送支出のトップダウン視点からグローバル年間船社フレート収入を推計し、選択された合計値をサンプリングされた船社収入および代表的な外航フレート運賃を乗じたカーゴ量と照合します。カーゴクラスおよび地域シェアは、商品・航路別の海上貿易、船社収入開示、船舶キャパシティと稼働率、港湾スループット、コンテナ・乾燥バルク・タンカー指数などの観測された運賃指標から構築されます。エンドユーザー配分は、それらの産業自身の売上ではなく、輸送カーゴを生み出す産業に従います。2027〜2032年の見通しについては、多変量回帰により収入を貿易量、トンマイル、配船キャパシティ、稼働率、フレート運賃、燃料・コンプライアンスコストに関連付け、航路混乱、運河制約、船隊納入のシナリオ分析を行います。量と価格・ミックス効果は別々に評価されます。サンプリングされた船社または航路に比較可能な収入・運賃データが欠如している場合、アナリストは文書化されたピアまたは貿易プロキシを使用し、推計への影響をテストし、船社・フォワーダー・カーゴオーナーインタビューを活用して個別変数予測に異議を唱え、未解決のギャップを説明することができます。
データ検証と更新サイクル
アナリストは船社開示、貿易・港湾統計、フレート運賃指標、インタビュー証拠を照合し、カーゴクラス、地域、年度にわたって推計を比較します。独立したシグナルに対する異常値と大きな差異を調査し、解決策を文書化し、承認前に連続したアナリストレビューを完了します。ソースがモデルインプットと実質的に矛盾する場合、または主要な前提が変化した場合に再接触が行われます。データセットは年次更新され、重要な貿易・規制・キャパシティイベント後にサイクル間でレビューされ、新たな納品前パスで再確認されます。
Mordor Intelligenceのグローバル海上貨物輸送市場規模と他の公表推計との比較
公表推計は、カウントする取引・製品と需要モデリングに使用するインプットが異なる場合があります。海上貨物輸送市場は、世界の国内外ルートで海上カーゴを輸送するサービスへの年間支出を測定します。
主要なギャップ要因には、本調査定義された対象範囲と市場固有のモデリング選択が含まれます。カーゴクラスおよび地域シェアは、商品・航路別の海上貿易、船社収入開示、船舶キャパシティと稼働率、港湾スループット、コンテナ・乾燥バルク・タンカー指数などの観測された運賃指標から構築されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6,667億米ドル(2027年) | |
| グローバルコンサルタンシーA | 3,951.7億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2年後の2027年値6,667億米ドルを40.7%下回ります。より早いベース年と2030年までの公表上昇予測は、後の比較年前のより低い値を示しています。 |
| グローバルコンサルタンシーB | 4,160.5億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2年後の2027年値6,667億米ドルを37.6%下回ります。より早いベース年と2035年までの公表成長予測は、後の比較年前のより低い値を示しています。 |
Mordor Intelligenceのアナリストは船社開示、貿易・港湾統計、フレート運賃指標、インタビュー証拠を照合し、カーゴクラス、地域、年度にたって推計を比較します。
レポートで回答される主要な質問
海上貨物輸送市場の規模と成長見通しは?
規模は2027年の6,667億米ドルから2032年には8,558億米ドルへと成長し、2027年から2032年にかけてCAGR 5.12%を記録すると測されています。
海上フレートサービスの需要を牽引しているものは何ですか?
地域製造業とアジア域内貿易が需要を支えています。アジア極東域内コンテナ貿易は2025年に前年比5%増加しました。
外航フレート輸送をリードするカーゴカテゴリーはどれですか?
乾燥バルク貨物が2026年に28.59%のシェアで最大セグメントとなり、液体バルク貨物は2027年から2032年にかけてCAGR 5.2%で最も速く成長すると予測されています。
主要な海上フレート競合企業はどこですか?
主要企業にはMediterranean Shipping Company(MSC)、A.P. Moller-Maersk、COSCO Shipping Lines、Hapag-Lloyd、Ocean Network Express(ONE)が含まれます。
船社の収益見通しを制限する可能性のある課題は何ですか?
港湾キャパシティの制限とコンテナ過剰供給が収益を制限する可能性があります。ロッテルダムのコンテナトランシップ量は2026年上半期にキャパシティ制約により20%減少しました。
海上フレートセクターをリードする地域はどこですか?
アジア太平洋が2026年に37.82%のシェアを占め、2027年から2032年にかけてCAGR 5.55%で最も速く成長すると予測されています。