
オーストラリア貨物フォワーディング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
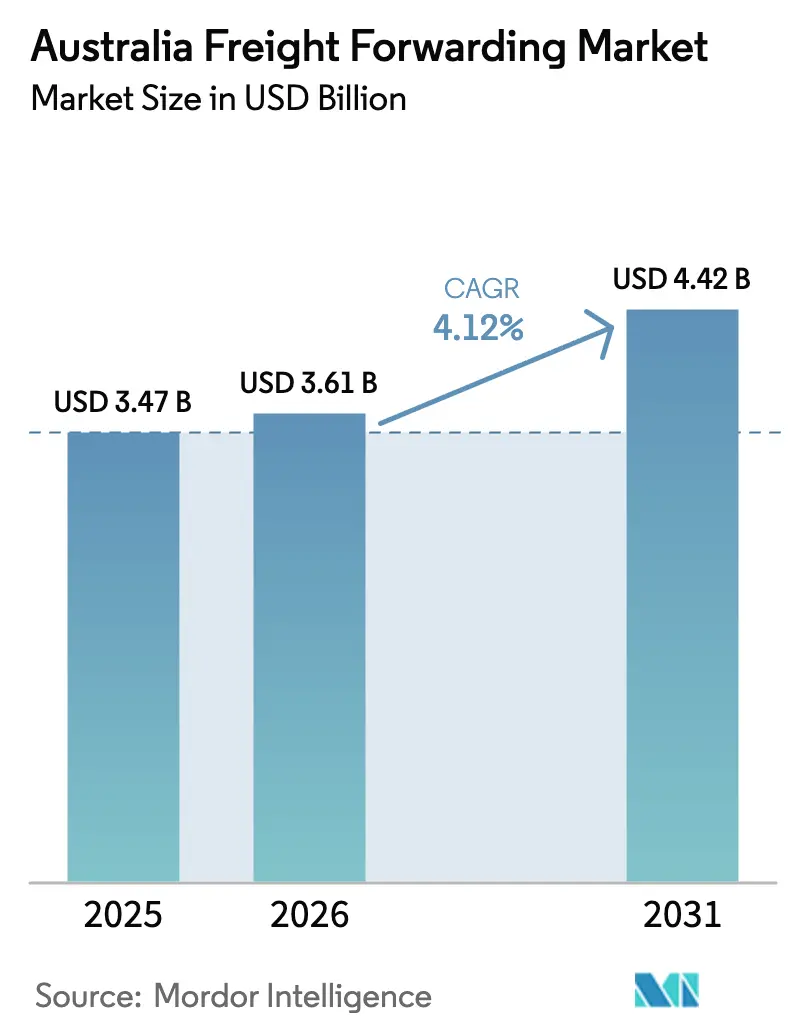
| 基準年の市場規模 (2025) | 3.47 十億米ドル |
| 市場規模 (2026) | 3.61 十億米ドル |
| 市場規模 (2031) | 4.42 十億米ドル |
| 成長率 (2026 - 2031) | 4.12 % |
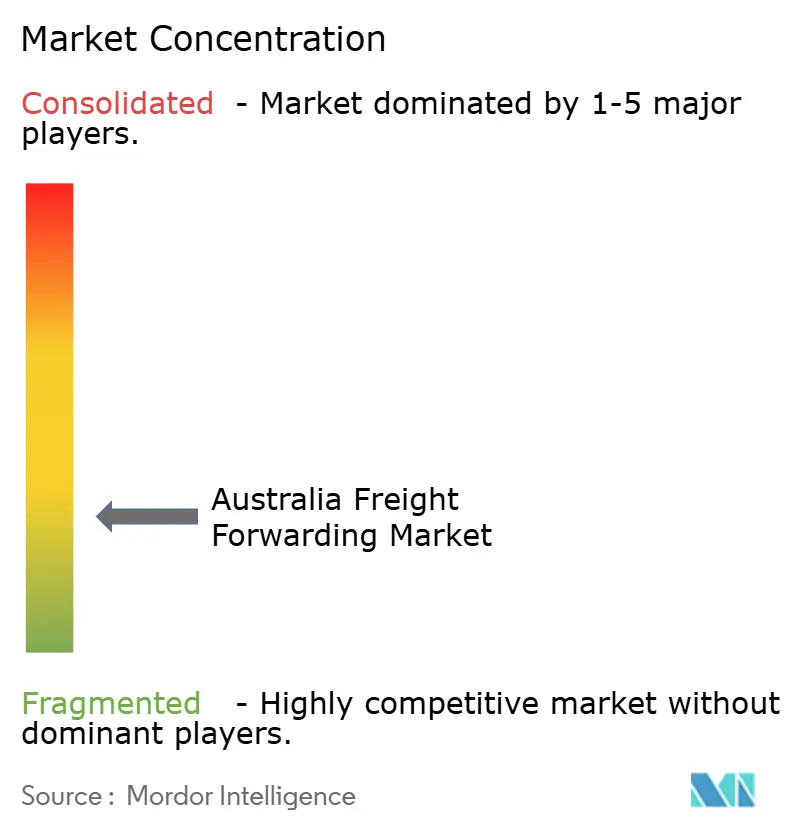
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア貨物フォワーディング市場分析
オーストラリア貨物フォワーディング市場は2025年に米ドル34億7,000万と評価され、2026年の米ドル36億1,000万から予測期間(2026年〜2031年)中に年平均成長率(CAGR)4.12%で2031年までに米ドル44億2,000万に達すると推定されています。
成長を支えているのは、バルク商品輸出の急増、2024年に米ドル459億6,000万を生み出した電子商取引セクター、そして農業・資源貨物の幹線輸送時間を短縮する鉄道回廊への記録的な政府支出です。DSVによる米ドル236億のDBシェンカー買収を筆頭とした業界再編は、テクノロジー、通関専門知識、持続可能性投資における規模の優位性を追求する戦略的転換を示しています。オーストラリアが脱炭素化規制を強化し、メルボルンからブリスベンへの二段積み列車に対応した米ドル145億のインランドレールを承認するなか、排出目標に準拠しながら海上・鉄道・航空輸送能力を組み合わせられるフォワーダーが持続的な競争優位を獲得しています。中国向け石炭輸送量は2024年に51.4%増加し、地政学的ショックに対するセクターの回復力を実証するとともに、オーストラリア貨物フォワーディング市場における西オーストラリア州・クイーンズランド州の港湾の中心的役割を強化しています。
主要レポートの要点
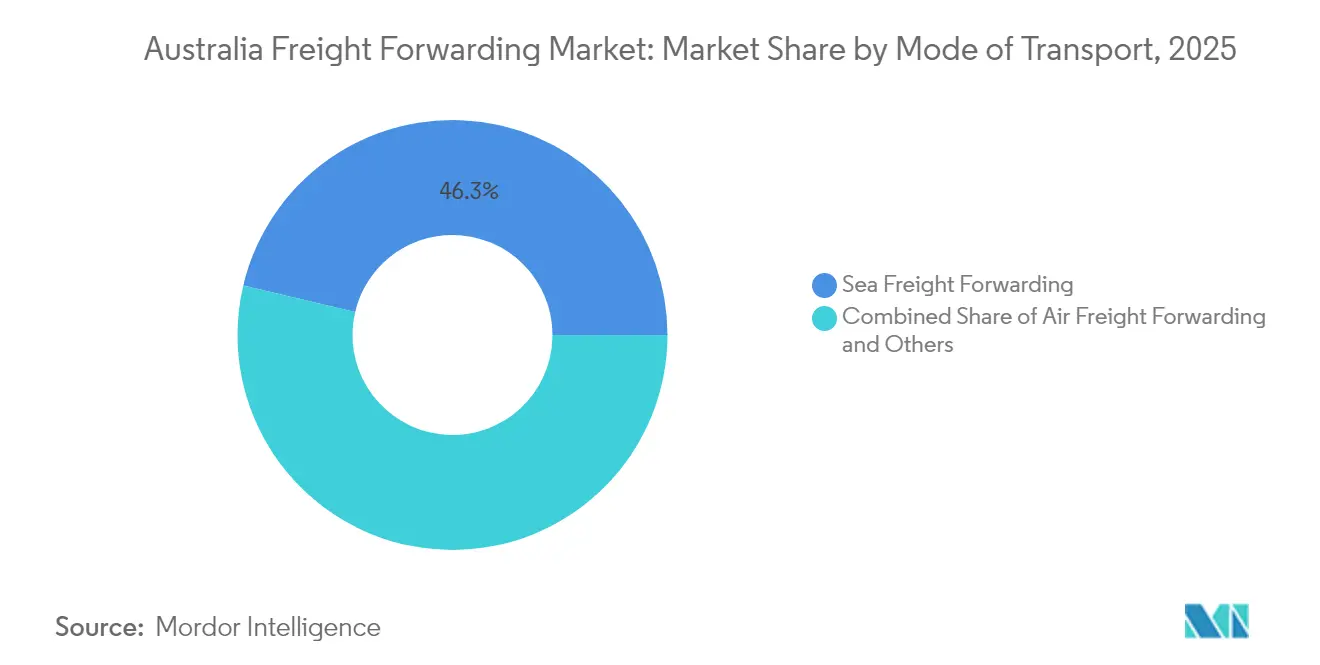
- 輸送モード別では、海上貨物フォワーディングが2025年のオーストラリア貨物フォワーディング市場シェアの46.30%を占め首位となっており、航空貨物フォワーディングは2031年にかけて最も速い4.24%のCAGRを記録しています。
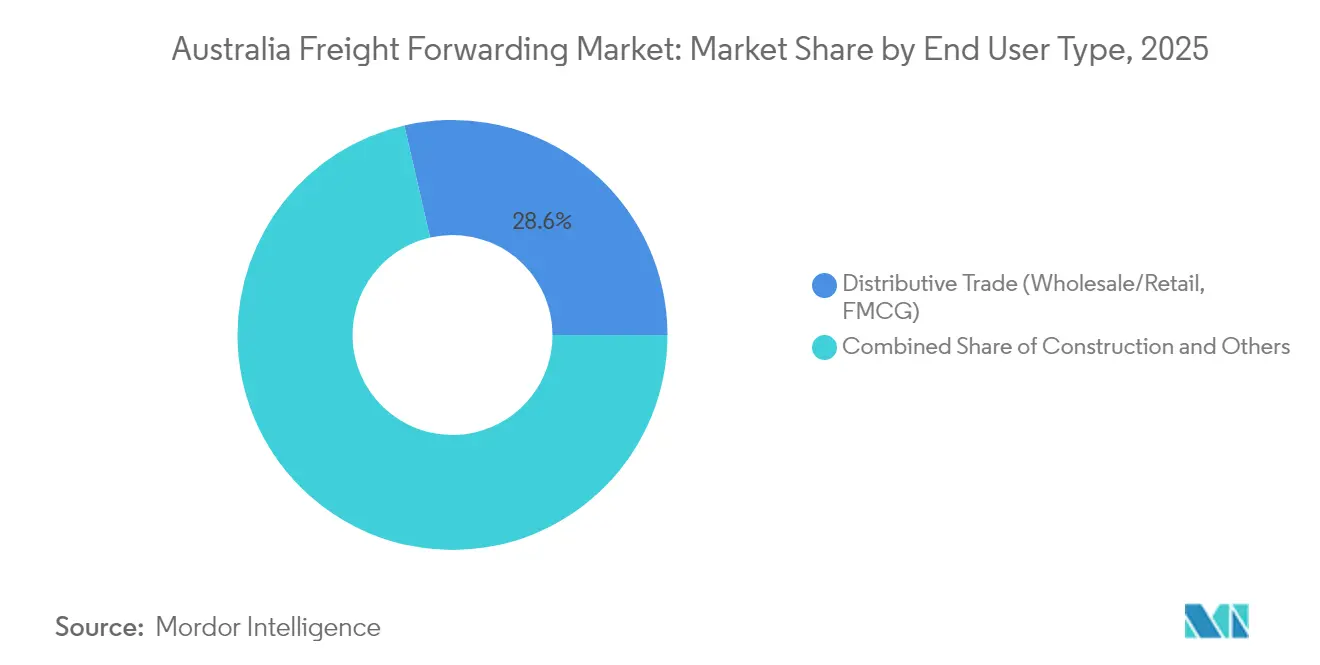
- エンドユーザー別では、流通業が2025年のオーストラリア貨物フォワーディング市場規模の28.60%を占め、2026年〜2031年の間に4.58%のCAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア貨物フォワーディング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バルク商品輸出の急増 | +1.2% | 西オーストラリア州・クイーンズランド州・ニューサウスウェールズ州の港湾 | 中期(2〜4年) |
| 貨物インフラを促進する政府の大型プロジェクト | +0.8% | メルボルン〜ブリスベン回廊 | 長期(4年以上) |
| 電子商取引小包の急増(BtoC) | +1.0% | シドニー・メルボルンの都市ハブ | 短期(2年以内) |
| 温度管理バイオテク輸出の成長 | +0.4% | メルボルン・シドニーの医薬品クラスター | 中期(2〜4年) |
| ブロックチェーン貿易書類のパイロット | +0.3% | ボタニー・メルボルン・ブリスベン港 | 長期(4年以上) |
| アウトバウンドのバッテリー鉱物フロー | +0.6% | 西オーストラリア州リチウムトライアングル・クイーンズランド州希土類元素ベルト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バルク商品輸出の急増
オーストラリアは2024年にリチウム含有鉱石を9億200万トン出荷し、現在世界供給量の46%を占めており、この動向が認定取扱い、専用サンプリング、リアルタイムトレーサビリティソリューションへの需要を生み出しています。中国による石炭購買の回復が東海岸港湾のスループットを押し上げ、急速積載装置やより深い船舶用バースへの投資を促進しました。鉄鉱石収益は、グリーンスチール構想が購買企業を高品位の赤鉄鉱へと傾けるなかでも、アウトバウンド量の基盤であり続け、オーストラリア貨物フォワーディング市場におけるピルバラサプライチェーンの役割を確固たるものにしています。重要鉱物の文書基準について事前適格認定を受けたフォワーダーは、世界的なバッテリーメーカーとの長期契約を獲得しています。鉱石や精鉱の需要増加は、鉱山サイトと専用輸出ターミナルを結ぶインターモーダルサービスの促進にもつながり、鉄道と海上の両モダリティに精通したオペレーターの収益源を拡大しています[1]「世界の軟調な成長がオーストラリアの商品収益に影響」、オーストラリア政府、industry.gov.au。
貨物インフラを促進する政府の大型プロジェクト
米ドル145億のインランドレールにより、メルボルン〜ブリスベン間の輸送時間が24時間未満に短縮され、108台のBダブル相当の二段積み列車が運行可能となり、農業貨物200万トンを年間道路輸送から鉄道輸送へ転換する能力が追加されます[2]「インランドレール」、ナロマイン・シャイア・カウンシル、narromine.nsw.gov.au。並行投資として、トランスオーストラリア線の洪水対策に米ドル10億、ポートボタニーの鉄道拡張に米ドル2億8,000万(オーストラリアドル4億)が投じられ、貨物コストをトンあたり米ドル7〜10引き下げ、マルチモーダルルーティングを商業的に実現可能にします。ソマートンインターモーダルターミナルは2025年に開業し、メルボルンの港湾への直行シャトルサービスが提供され、フォワーダーは全国契約に港湾鉄道リンクを組み込むことができます。SABREの完全ロボット化オンドック施設などのターミナル自動化の改善により、滞留時間が短縮され、予測可能なサービスレベルが向上します。これは荷主がジャスト・イン・タイム在庫モデルへ移行するなかで重要な属性です。これらの回廊は、鉄道スペースを所有またはリースするフォワーダーを優遇することで競争力学を変え、オーストラリア貨物フォワーディング市場のモーダルシフトを加速させます。
電子商取引小包の急増(BtoC)
月次オンライン売上高は2025年6月までに平均米ドル41億7,500万に達し、電子機器のみで売上の23%を占め、即日または48時間以内の配達を求めるようになっています。越境取引が10%を占め、通関事前申告ソリューションおよび空港近くの保税マイクロフルフィルメントセンターの利用拡大を促進しています。シドニーおよびメルボルンの都市部での渋滞課金は、地域のラストマイルネットワークへ供給する統合航空貨物チャーターの魅力を高めています。カート離脱率が62%を超えているため、フォワーダーはリアルタイムのトラッキング&トレースAPIを統合して購買者の信頼を高め、リピート購入率を向上させることが求められており、これはプラットフォーム販売者にとって重要な指標であり、オーストラリア貨物フォワーディング市場内の成長レバーです。
温度管理バイオテク輸出の成長
CSLをはじめとする大手製薬企業はビクトリア州のバイオ製造能力を拡大しており、Toll社のツラマリンにおける1万平方メートルのワクチン輸出向けハブなど、コールドチェーン倉庫建設の波を引き起こしています[3]「シドニー・オートストラッドボタニー鉄道拡張が受賞」、MHD、mhdsupplychain.com.au。リアルタイムIoTセンサー、高度断熱材、アクティブコンテナは、グローバルクライアントがCFR IATA温度規制を施行するなかで、入札の基本要件となっています。規制の厳格さでオーストラリアが評価されていることは、臨床試験ロジスティクスや細胞療法輸送の優先パートナーとして地場フォワーダーを位置づけており、これらのセグメントはキログラムあたりのプレミアム収益をもたらします。包装革新の予測は2030年までに世界市場規模が米ドル262億に達することを示しており、付帯サービスにおける並行収益機会を生み出しています。これらの属性は医薬品ロジスティクスをオーストラリア貨物フォワーディング市場の戦略的柱に押し上げています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な排出規制と脱炭素化ルール | -0.7% | 国内港湾・道路回廊 | 中期(2〜4年) |
| 製造業の東南アジアへのニアショアリング | -0.5% | 主要輸出ルート | 長期(4年以上) |
| 認定通関ブローカーの不足 | -0.4% | 地方ゲートウェイ | 短期(2年以内) |
| 沿岸輸送不安定化をもたらすカボタージュ規制 | -0.2% | 国内海上ルート | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な排出規制と脱炭素化ルール
輸送部門はオーストラリアの排出量の21%を占め、道路貨物はその84%を担っています。2025年1月から施行された新車燃費基準は車両全体の平均CO₂上限を導入しており、Toll社など各フォワーダーはユーロ6プライムムーバーに米ドル1億4,000万(オーストラリアドル2億)を充当しています。IMO炭素課徴金は鉄鉱石航路のコストを増加させ、燃費改善効果が割増金を相殺しない限り利益率を圧迫します[4]「ソマートンインターモーダルターミナル」、インフラストラクチャー・パートナーシップス・オーストラリア、infrastructurepipeline.org。低排出車両の配備や検証済みカーボンオフセットプログラムの確保が遅れるフォワーダーは、荷主の優先サプライヤーリストから除外されるリスクがあります。コンプライアンスコストと設備投資要件は近期の収益性を圧迫し、車両の近代化が進むまでオーストラリア貨物フォワーディング市場の成長を緩和します。
製造業の東南アジアへのニアショアリング
電子機器・アパレルブランドは地政学的リスクのヘッジと製品着地コストの削減を目的として、最終組立拠点をベトナムやインドネシアに移しており、オーストラリア国内工場向けの一部上流貨物が転換されています。輸送ルートの変更によりインバウンドコンテナ量は減少しますが、一方でASEANハブを持つフォワーダーにとってはトランシップの機会が増加します。長期的な影響としては国内製造業に連動した貨物の純減となりますが、オーストラリアをそれらの工場へ供給する重要鉱物サプライヤーとして再定位する余地が生まれます。地域内のトラックロード輸送に依存するフォワーダーは多様化を図らなければ遊休資産を抱えるリスクがあり、オーストラリア貨物フォワーディング市場の収益成長を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:海上貨物フォワーディングが依然主導、航空が加速
海上貨物フォワーディングは2025年のオーストラリア貨物フォワーディング市場規模の46.30%を生み出しており、バルク商品とコンテナ化された消費財が年間330万TEUを処理する6つの大型港を通じて流通しています。フルコンテナロード(FCL)サービスが長距離アジア太平洋航路の基盤となっており、一方でレスザンコンテナロード(LCL)需要は割安な混載を求める小規模電子商取引小包の増加に伴い拡大しています。ポートボタニーとフリーマントルにおける自動化ストラドルキャリアとオンドック鉄道への投資がターンアラウンドタイムを短縮し、船舶生産性を向上させ、海上貨物の価格競争力を強化しています。パナマ運河拡張後にオーストラリア航路へカスケードする大型船舶がスロット供給をさらに増加させ、単位運賃への下方圧力を加えつつ、商品輸出競争力を維持しています。
航空貨物フォワーディングは規模としては小さいながらも、2031年までの年平均成長率(CAGR)4.24%と全モードの中で最も速い成長を遂げています。インドとの双方向輸送能力はパンデミック前の水準と比べ82%増加しており、カンタス航空のA321XLRの納入によりリチウム精鉱や高付加価値バイオテク貨物に最適な新航路ペアが開拓されています。オンラインショッパーが配送速度に対してプレミアムを払う傾向は海上貨物との価格差を正当化しており、バッテリー鉱物輸出業者も短いキャッシュコンバージョンサイクルのために追加費用を支払います。競争環境は、航空輸送能力を保税都市型マイクロ倉庫と強固なラストマイル輸送網と組み合わせられるフォワーダーへと傾きつつあり、オーストラリア貨物フォワーディング市場内の総アドレス可能シェアを拡大しています。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます


エンドユーザー別:流通業がデジタルコマース変革を牽引
流通業は2025年のオーストラリア貨物フォワーディング市場シェアの28.60%を占め、2031年にかけて4.58%のCAGRを記録すると予測されており、フルフィルメントを3PLに外注するオムニチャネル小売業者によって牽引されています。電子機器と高回転消費財(FMCG)が数量成長を牽引しており、フォワーダーはリアルタイム在庫可視性と即日配達拠点の整備を迫られています。バイ・ナウ・ペイ・レイタープラットフォームの普及がピークシーズンの需要急増を激化させ、弾力的な輸送能力と強力な宅配業者パートナーシップを持つオペレーターを優遇しています。小売業者はまた、企業の持続可能性へのコミットメントに沿った形で、顧客インターフェースに炭素フットプリントレポートを統合できるプロバイダーを好む傾向があります。
製造業・自動車はニアショアリングのトレンドが部品フローを東南アジアとニュージーランドへ転換させるなかで遅れています。それでも、CEVA Logisticsの電動SUV輸入契約などの専門プロジェクトは自動車パイプライン管理に価値が残ることを示しています。鉱業・採石業は引き続き重量物輸送とバルク機会を生み出しており、農業はインランドレールで改良された鉄道回廊を活用して安定した輸出トン数を維持しています。医薬品はToll社のツラマリンサイトのような温度管理インフラへのコミットメントに紐づく高マージンニッチを形成しており、オーストラリア貨物フォワーディング市場全体で複合セグメント収益構造を確固たるものにしています。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます
地理的分析
ニューサウスウェールズ州はポートボタニーの自動化オンドック鉄道ターミナルを活用して年間最大300万TEUを処理しており、消費者向け電子機器やファッションの国内最高価値密度のインポートフローを支えています。港湾鉄道拡張によりトラック便数が削減されコンテナの搬出が迅速化されるなか、貨物活動はオーストラリアドル1,300億(米ドル910億)規模まで拡大する見込みです。ビクトリア州はポートオブメルボルンの記録的なコンテナスループットと2025年のソマートンインターモーダルターミナル開業から恩恵を受け、メルボルン消費ハブへのラストマイル効率性を高めています。
西オーストラリア州はクワイナナとポートヘドランドの鉄鉱石積出し施設、ならびにピルバラとゴールドフィールドからのリチウム精鉱輸出により、数量トン数で圧倒的な存在感を示しています。専用鉱物鉄道が25万重量トンのケープサイズバース窓と同期し、滞船料を抑制してオーストラリア貨物フォワーディング市場の規模経済を牽引しています。クイーンズランド州の多様なポートフォリオ(石炭、農業、萌芽的な水素輸出)は、マウントアイサ線の改良やトゥーンバ〜グラッドストーン間インランドレール延伸の可能性を活用して、アジア向け輸送時間を短縮しています。南オーストラリア州のポートリンカーン穀物回廊とタスマニア州のライエルハイウェイ改良により、小規模ながらも地方生産者が世界のバイヤーへのアクセスを維持しています。
規制環境
オーストラリアのフレイトフォワーディングは、輸出入管理を担うオーストラリア国境警備隊(ABF)と、重量車両国家法(HVNL)が適用される場面での重量車両規制を担う国家重量車両規制局(NHVR)が主導する、国境・輸送安全・排出規制の枠組みの中で運営されている。重要なデジタルコンプライアンス手段は、統合貨物システム(ICS)を通じたABF貨物報告であり、2026年5月に強化(ICSリリース26.4.01)され、サブマニフェストの貨物報告番号に関する更新されたステータス処理が導入された。これにより、フォワーダーとその通関ブローカーパートナーにとって、正確なデータガバナンスの重要性が高まっている。
道路貨物の接点では、HVNL改正パッケージが2025年11月に可決され、2026年8月1日から施行される。これは、認定要件や安全管理に関する期待値の更新などの変更を導入し、キャリア選定、サブコントラクター監督、および責任連鎖(chain-of-responsibility)管理の在り方を形づくる。国家レベルの調整では、国家貨物・サプライチェーン戦略(Freight Australia)が2025年8月に更新され、生産性、レジリエンス、脱炭素化、データを重点行動分野として維持し、マルチモーダル輸送全体でコンプライアンスを証明し、追跡可能な出荷可視性を提供できるフォワーダーへの需要を強めている。
バリューチェーン分析
オーストラリアのフレイトフォワーディングのバリューチェーンは、荷主(バルク商品、リテール・流通業、農業、高価値医薬品)から始まり、集荷、混載、包装、書類作成といった出発地サービスを経て進行する。そこからフォワーダーは主要輸送(海上・航空の幹線輸送、可能な場合は鉄道)を調達し、その後、Eコマース向けの仕分け、配送、返品などの目的地サービスを提供する。国境通関は重要な管理拠点であり、許可された通関ブローカー、ABFのプロセス、ICSプラットフォームが貨物報告と通関を統括するため、ブローカーの能力とデジタル文書の品質が、サービス品質とコストの中心的要素となる。
下流での実行は、多数の港湾、ステベドア(港湾荷役業者)、航空会社、道路キャリア、鉄道事業者、倉庫・複合輸送ターミナル運営者、検査・コンプライアンス関係者に依存し、オーストラリア物流評議会(ALC)などの業界団体による調整が支えとなっている。生産性は、規制、計画、インフラの接点、データ枠組みにわたる分断によって制約されており、これによりフォワーダーがサービスパートナーの統合者として、また顧客向け可視性と排出報告の提供者としての役割を強めている。2025年8月に更新された国家貨物・サプライチェーン戦略も、データと脱炭素化を分野横断的な要件として強調し、チェーン全体の調達、キャリア導入、報告の在り方を形づくっている。
競合環境
DSVがDBシェンカーを吸収したことで業界集中度が強まり、航空・海上契約における調達レバレッジを再編する米ドル450億規模の巨大企業が誕生しました。Toll Groupは米ドル7,000万(オーストラリアドル1億)のテクノロジーアップグレード、Transolve Globalの買収、ユーロ6車両のリフレッシュで対抗し、国内規模とクロスボーダーリーチを強化しています。Ofloadなどのデジタルディスラプターはアステクノロジーを活用したデータバースを展開し、スコープ3排出データを取得してESGを重視する荷主からの契約を獲得しています。
認定通関ブローカーの不足は希少な人材を確保できる積極的な買収プレーヤーに有利に働く一方、中小企業フォワーダーはバイオテクや重要鉱物の文書作成においてニッチな差別化を追求しています。ブロックチェーンのパイロットとAPI駆動のレートエンジンは入札参加の必須要件となり、技術力競争を加速させています。OIA Globalなどの市場参入企業は地場オペレーターを買収して即座に拠点を獲得しており、非有機的な成長経路がオーストラリア貨物フォワーディング市場における存在感確立の効率的な手段であり続けることを確認させています。
オーストラリア貨物フォワーディング業界のリーダー企業
CTS Australia
Platinum Freight Management
Think Global Logistics
Yusen Logistics (Australia) Pty. Ltd.
Mainfreight Limited
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
一つの機会は、国家的に優先されている貨物接続性向上事業や新たな物流用地供給に関連したネットワーク再構築である。インフラストラクチャー・オーストラリアは、2026年のインフラ優先度リストに68件の高優先度提案を含め、高生産性の貨物ネットワークと港湾接続性を重視している。西オーストラリア州もまた、クィナナにおけるフリーマントルの代替コンテナ港として提案されているウェストポートの計画を進めており、業界報道では46億米ドル規模の事業とされている。これらの取り組みは、フォワーダーがマルチモーダル輸送能力を契約し、港湾中心の混載戦略を策定し、経路パターンが従来の玄関口を超えて変化する中で一貫したサービス水準を提供する余地を生み出している。
もう一つの機会は、時間に制約のあるEコマースおよび高価値貨物を支える空港隣接倉庫と国境を越えたフルフィルメントである。2026年7月、西シドニー・エアロトロポリスにある280ヘクタール規模のBurrah Park Industrial Estateが開発許可を取得し、新しい西シドニー国際空港に隣接する物流能力が拡大した。これにより、保税・セキュリティ準拠施設と迅速な航空貨物輸送の必要性が強まっている。同時に、2026年のABF ICS強化や2026年8月1日から施行されるHVNL改革といった規制・プラットフォームの変化により、正確でコンプライアンスに準拠したデータで通関・輸送業務を遂行し、排出量と安全管理をサブコントラクター管理や顧客向け報告に組み込めるフォワーダーへの需要が高まっている。
最近の業界動向
- 2026年5月:Think Global Logisticsは、釜山・鎮海経済自由区域庁および慶尚南道政府からの代表団を迎え、釜山鎮海新港における物流・貿易接続性投資機会について議論した。このイベントは、進行中の国境を越えた港湾接続性投資の議論を浮き立たせるものである。また、アジアの海運ハブとのより深い統合や、フォワーダーにとってのオーストラリア・アジア間貿易の経路変更の可能性を示している。
- 2025年6月:Toll GroupがTransolve Globalの買収を完了した。この取引は、国内での統合継続と事業能力の拡大を示している。オーストラリアのフレイトフォワーディング業界における規模と国境を越えたサービス範囲を強化するものである。
- 2025年4月:DSVがDB Schenkerの236億米ドル規模の買収を完了した。この統合は、オーストラリア市場の契約や調達動向に影響を及ぼす。また、オーストラリアのフォワーディング業界全体における技術・持続可能性への投資拡大を後押しするものである。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、オーストラリアにおいて荷主のために貨物輸送を手配・管理することで得られる収益として定義され、航空、海上、マルチモーダル輸送にわたるフォワーディング活動、および関連する書類作成・調整サービスを含む。
範囲の除外:フォワーディングまたは出荷管理サービスが提供されない、資産のみの純輸送サービスは除外する。
セグメンテーション概要
- 輸送モード別(金額、米ドル十億)
- 航空貨物フォワーディング
- 海上貨物フォワーディング
- フルコンテナロード(FCL)
- レスザンコンテナロード(LCL)
- その他
- エンドユーザー別(金額、米ドル十億)
- 製造業・自動車
- 石油・ガス、鉱業・採石業
- 農業・漁業・林業
- 建設業
- 流通業(卸売・小売、FMCG)
- その他エンドユーザー(通信、医薬品など)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルの初期構造を設定し、それを実際の貿易・輸送活動に結びつけるために用いられた。輸出入サイクルがどのように変動しているかを理解するため、公式の貿易・港湾データを活用し、その変化をフォワーディング需要へと反映させた。
検証に用いた一般的な情報源には、オーストラリア統計局(国際貿易・貨物指標)、オーストラリア政府のインフラ・運輸統計、主要な玄関口別の港湾当局による貿易取扱量の更新情報、農業省および関連国境機関による通関・検疫プロセスに関する情報、国際航空運送協会(IATA)による航空貨物動向のまとめなどの公開データセットや発表資料が含まれる。また、企業の年次報告書、投資家向け説明資料、信頼性のある報道、物流技術分野の特許データベース、および輸送レーンの構成や出荷パターンを検証するための出荷単位の輸出入データベースも利用した。これらは代表的な例であり、データ収集、検証、確認のために他にも多くの公開情報源が利用された。
一次インタビューおよび調査
オーストラリアのフォワーダー、荷主、通関専門家、物流マネージャーへのインタビューおよび調査を用いて、オーストラリア国内におけるサービス料金、輸送モード構成、出荷活動、需要の変化を検証する。回答者は、フォワーディング料金がキャリアコストからどのように分離されているか、出荷量がどこで変化しているか、そして最終レビュー前に調整が必要な公開データの空白がどれかを明確化する上で役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:28% | 経営幹部(CXO):20% |
| ミッドティア:47% | 機能/部門リーダー:30% |
| 小規模プレーヤー:25% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、オーストラリアの貿易・貨物活動をモード別のフォワーディング需要プールとして再構築し、それをフォワーディングの一般的な価格設定・契約形態に基づいて対応可能な収益に分割するトップダウン方式を用いて構築された。この総額を構築した後、荷主支出のサンプル調査、公開資料に基づくフォワーダー収益レンジ、代表的な航空・海上輸送における出荷単位の平均販売価格(ASP)ロジックなど、選定的なボトムアップの近似値と照合した。両者の見解が一致しない場合は調整を行った。
主要なモデル入力には、輸出入額とその構成、コンテナおよび航空貨物の取扱量指標、時間に制約のある貨物が航空と海上のどちらで輸送される割合、モード別の一般的なフォワーディング取扱率、および課金水準を頻繁に変化させる燃料・輸送能力関連サーチャージの方向性が含まれる。予測にはシナリオ分析を用い、貿易成長の見通し、輸送能力の正常化、価格の逼迫度を変動させ、インタビューから得られた総意に基づいて最も妥当な道筋を選定した。ボトムアップ入力にギャップがある場合は、レーン別の代理指標を用い、それを全国合計に正規化することで、最終的な数値の追跡可能性と再現可能性を維持した。
データ検証と更新サイクル
結果は、少なくとも3つの観点からの三角測量によって検証され、通常、貿易量指標、港湾または空港の取扱量動向、業界での議論から得られた価格・サーチャージの方向性が含まれた。モードまたは最終利用者の割合が既知の出荷季節性に比して急激に変動した場合は異常値として調査し、社内レビューの承認前に前提条件を見直した。
本レポートは毎年更新され、航空・海上輸送能力の急激な変動、国境での重大な規制変更、または米ドル報告に影響する持続的な通貨変動など、重要な事象が発生した場合には随時更新が行われる。提供前には、最新の公開指標が反映されていることを確認するための最終チェックを実施し、クライアントが最新の見解を得られるようにしている。
Mordor Intelligenceによるオーストラリアのフレイトフォワーディング市場規模算定と他の公表推定値との比較
オーストラリアのフレイトフォワーディングに関する公表市場価値は、フォワーディング収益として何を数えるかの定義が常に一致しているわけではなく、選定される基準年が非常に異なる価格サイクルに当たることがあるため、大きく異なって見える場合がある。差異はまた、推定が主に貿易量のみに依拠しているか、輸送能力の制約時にフォワーダーが課すサービス価格層も反映しているかによっても生じる。
差異の頻出要因は範囲であり、一部の数値はより広範な物流または運輸収益を含めていたり、国際フォワーディングのみを数え、マルチモーダル輸送に関連する国内調整を除外していたりする。もう一つの要因は価格ロジックであり、一部の推定はサーチャージや輸送能力の逼迫が一定期間、明らかに課金を押し上げ、その後正常化することがあっても、取扱率を一定に保っている。本調査では、航空、海上、マルチモーダルの区分を取扱量指標に結びつけ、荷主支出の確認によって検証しており、これにより他の数値で見られる差異幅を狭めている。これはMordor Intelligenceが適用したモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.47 B (2025) | |
| 業界データベースA | USD 5.10 B (2026) | 道路のみのフォワーディングや関連する運輸サービス収益を含みうる、より広範なフレイトフォワーディングの定義を用いており、換算タイミングが明確化される前の現地通貨ベースで報告されている。 |
| 業界トラッカーB | USD 7.50 B (2025) | この推定値は航空貨物サービス支出に近く、キャリアに紐づく航空貨物収益とフォワーディング料金を混在させているため、航空運賃が高騰している場合には総額が膨らむ可能性がある。 |
この表は、最大の差異が主に収益プールに何が含まれているか、および基準年においてモード別の価格設定がどのように扱われているかに起因することを示している。範囲をフォワーディングサービスに限定し、貿易・取扱量指標と総額を照合することで、最終的な市場規模は主要な前提条件全体にわたって整合性が保たれ、検証が容易な状態を維持している。


レポートで回答される主要な問い
オーストラリアにおける貨物フォワーディング収益の成長速度は?
オーストラリア貨物フォワーディング市場は年平均成長率(CAGR)4.12%で成長しており、2025年の米ドル34億7,000万から2031年までに米ドル44億2,000万に達する見込みです。
フォワーダー収益において最大シェアを占める輸送モードは?
海上貨物フォワーディングが主要港湾を通じたバルク商品輸出によりオーストラリア貨物フォワーディング市場シェアの46.30%を占めています。
航空貨物フォワーディングが勢いを増している理由は?
電子商取引の即時性ニーズと重要鉱物貨物が航空貨物量を押し上げ、2031年までに同モードの年平均成長率(CAGR)4.24%をもたらしています。
エンドユーザー別で需要をリードするセグメントは?
流通業(卸売・小売、FMCG)が収益の28.60%を占め、2031年までの最速年平均成長率(CAGR)4.58%を記録しています。
排出規制はロジスティクスプロバイダーにどのような影響を与えるか?
新車燃費基準と差し迫った海運炭素課徴金は車両更新コストを引き上げますが、低排出技術への早期投資を行うオペレーターに有利に働きます。
最大の業務リスクをもたらす人材不足とは?
認定通関ブローカーが1,551名しか存在しないという減少傾向にある人材プールが、通関時間を脅かし仲介手数料を高騰させています。
最終更新日:



