
テキサス貨物・物流市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
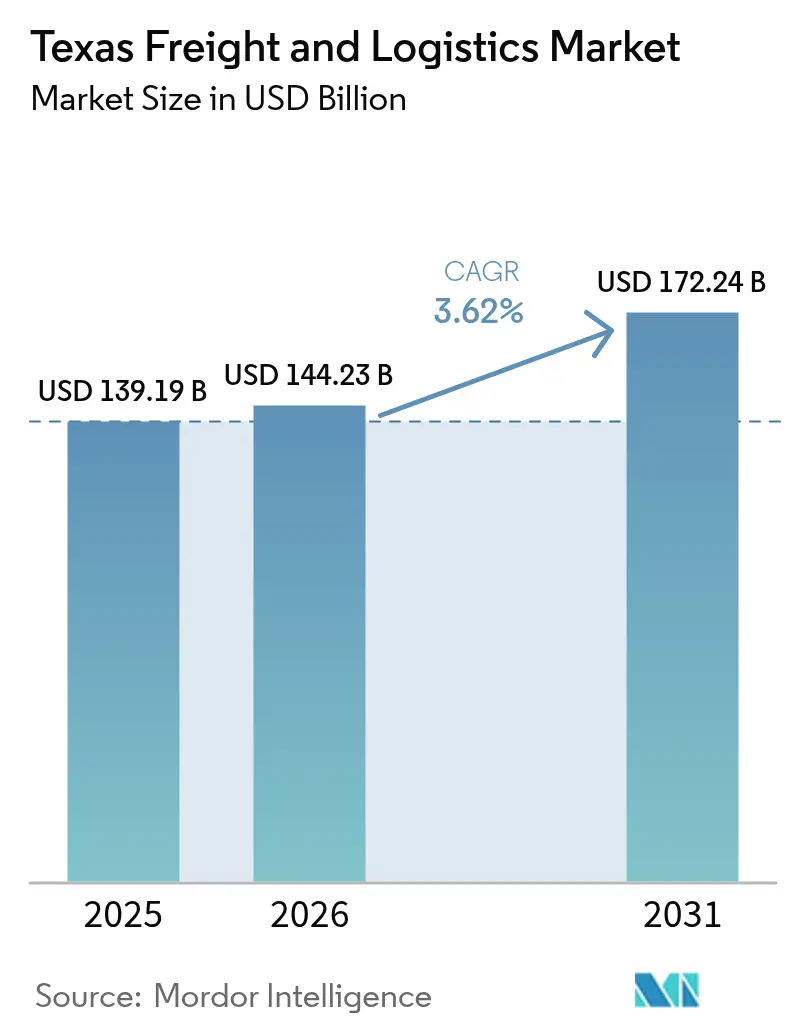
| 基準年の市場規模 (2025) | 139.19 十億米ドル |
| 市場規模 (2026) | 144.23 十億米ドル |
| 市場規模 (2031) | 172.24 十億米ドル |
| Growth Rate (2026 - 2031) | 3.62 % |
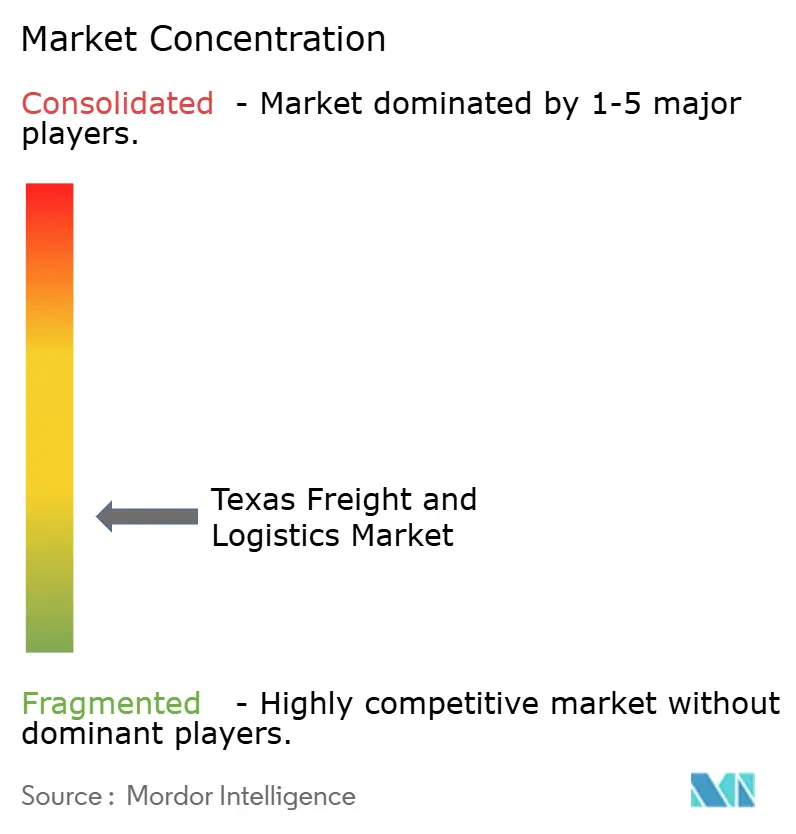
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテキサス貨物・物流市場分析
テキサス貨物・物流市場規模は2025年に1,391億9,000万米ドルと評価され、2026年の1,442億3,000万米ドルから2031年には1,722億4,000万米ドルに達し、予測期間(2026〜2031年)においてCAGR 3.62%で成長すると推定されます。
市場の安定的な成長は、テキサス州がアメリカ合衆国のメキシコへの主要玄関口としての役割を果たしていることに支えられており、急増する国境間貿易がニアショアリング活動の加速と連動しています。半導体製造のメガプロジェクト、再生可能エネルギーの整備拡大、そして広域にわたる電子商取引フルフィルメントネットワークが、道路・鉄道・航空・海上・パイプラインの各輸送資産にまたがる貨物フローを増幅させ、個別セクターが変動する中でも需要を安定させています。テキサス貨物・物流市場は、CHIPS法およびインフレ抑制法に基づく政府インセンティブの恩恵を受けており、大型貨物輸送を担う重量物輸送事業者に対して長期的なプロジェクトの見通しをもたらしています。20社の全国・地域プレイヤーが温度管理倉庫からAI対応国境間ブローカレッジに至る幅広いニッチ需要に対応しているため、競争強度は中程度に保たれています。I-35およびI-10回廊でのトラック駐車スペース不足、ヒューストンおよびダラス・フォートワースにおける複合一貫輸送鉄道のボトルネック、そしてハリケーンによるガルフコースト(メキシコ湾岸)の混乱といった構造的逆風が成長を抑制しているものの、全体的な拡大軌道を阻むには至っていません。
レポートの主要な示唆
- 物流機能別では、2025年において貨物輸送が収益シェア61.85%でトップとなり、貨物フォワーディングは2031年にかけてCAGR 3.87%で拡大する見通しです。
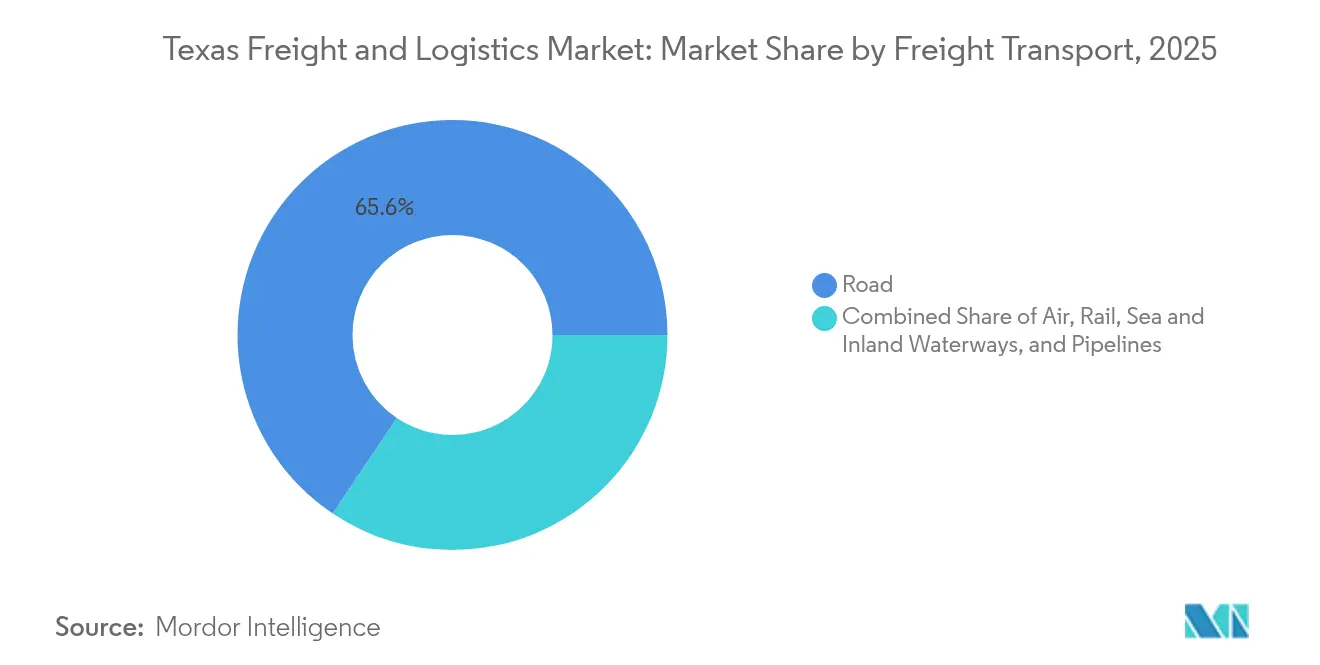
- 貨物輸送モード別では、2025年において道路輸送がテキサス貨物・物流市場シェアの65.60%を占め、航空貨物が最速のCAGR 4.02%の成長見通しを示しています。
- CEP(宅配便・速達・小包)の仕向地別では、2025年において国内向け出荷がテキサス貨物・物流市場規模の87.12%のシェアを保有し、国際向けCEPは2031年にかけてCAGR 4.16%で成長する見込みです。
- 倉庫・保管の温度管理別では、2025年において非温度管理施設がテキサス貨物・物流市場規模の73.55%を占め、温度管理施設は2031年にかけてCAGR 4.05%で拡大しています。
- 貨物フォワーディングモード別では、2025年においてセグメント収益の42.62%を航空サービスが占め、2031年にかけてCAGR 4.09%を記録する見通しです。
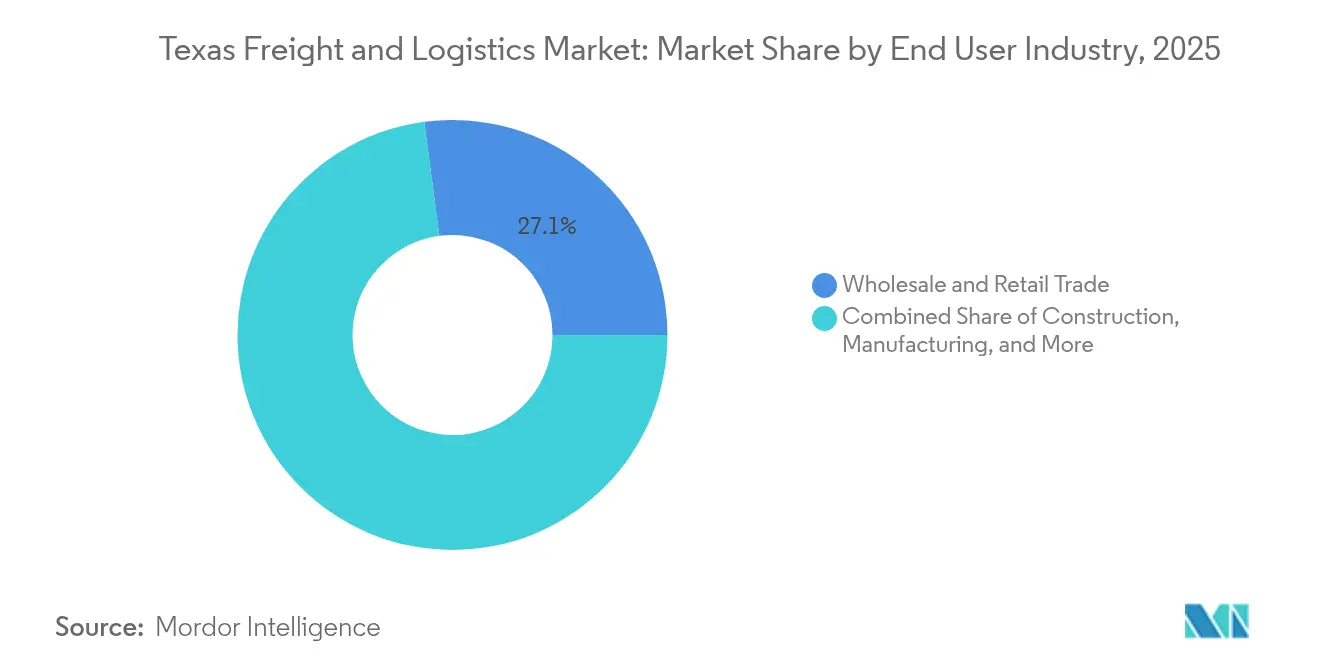
- エンドユーザー別では、2025年において卸売・小売業がテキサス貨物・物流市場シェアの27.10%を保有し、CAGR 4.32%で最速の成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
テキサス貨物・物流市場のトレンドと洞察
推進要因影響分析*
| 推進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 電子商取引フルフィルメントブームの拡大 | +0.8% | ダラス・フォートワース、ヒューストン、オースティン都市圏 | 中期(2〜4年) |
| メキシコからのニアショアリングフロー | +0.9% | テキサス州南部国境地域、I-35回廊 | 短期(2年以内) |
| エネルギー転換に伴う大型貨物 | +0.6% | ガルフコースト(メキシコ湾岸)石油化学回廊、テキサス東部 | 長期(4年以上) |
| コネクテッド貨物回廊技術パイロット | +0.4% | ダラス・ヒューストン・サンアントニオ三角地帯 | 中期(2〜4年) |
| 急速な倉庫自動化 | +0.5% | 州全域の主要都市圏配送センター | 短期(2年以内) |
| 連邦政府のCHIPS法・インフレ抑制法に基づく半導体補助金 | +0.7% | オースティン・サンアントニオ回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引フルフィルメントブームが流通拠点を再編
Amazonが州全体で大型荷物配送能力を展開していることは、電子商取引の成長を牽引する大型商品の取り扱いに向けた決定的なシフトを示しています[1]Karen Hao、「Amazonが大型荷物配送ネットワークを拡大」、Reuters、reuters.com。テキサス州の配送センターは、家具・家電・住宅改修用品をより効率的に処理するため、荷降ろしスペースの再構成と自動仕分けシステムの導入を進めています。オンラインでの食料品注文が増加する中、コールドストレージの不動産オーナーは急速な食料品フルフィルメントに対応するため施設を改修しています。ロボティクスプロバイダーは、AI駆動の在庫管理システムが手動ピッキングに取って代わることで、スループットが二桁の向上を記録していると報告しており、ダラス・フォートワースおよびヒューストンの主要サブマーケットにおける回転率が加速しています。こうした生産性の向上は、配送時間の短縮と人件費の削減によって、テキサス貨物・物流市場の競争力を強化しています。
メキシコからのニアショアリングフローが国境間トラック輸送を強化
メキシコがアメリカ合衆国の最大貿易相手国として中国を上回り、ラレド、ファー、エルパソでのトラック通関件数が急増しています[2]David Luhnow、「メキシコがアメリカの最大貿易相手国に」、Wall Street Journal、wsj.com。自動車部品や電子部品が現在I-35回廊を通過する量は、既存の休憩エリアや橋梁の容量に負荷をかけています。サイクルタイムを維持するため、ブローカーは予測分析を活用して通関データを事前に処理し、ピーク時間外のステージングをスケジュール管理しています。バイリンガルのディスパッチチームとC-TPAT(税関・貿易パートナーシップ対テロリズム)認証を持つキャリアは、ニアショアリングメーカーとの複数年契約の獲得において優位性を持ちます。こうした動向は、強靭な地域ネットワークを求める全国のサプライチェーン管理者にとって、テキサス貨物・物流市場の戦略的重要性を高めています。
エネルギー転換投資が大型貨物を急増させる
ExxonMobil、Occidental、およびその他の主要企業がガルフコースト(メキシコ湾岸)沿いのブルー水素・炭素回収・風力プロジェクトに数十億ドルを投入しており、それぞれ数百トンに及ぶモジュールの輸送が必要です[3]Jennifer A. Dlouhy、「ExxonMobilが200億米ドルの低炭素投資を計画」、Bloomberg、bloomberg.com。重量物輸送専門業者は、ルート調査、橋梁工学的承認、および農村部の高速道路での夜間輸送エスコートを対応するためプレミアム料金を確保しています。同時進行するパイプラインおよびコンプレッサー・ステーションの建設が、特殊トレーラーおよびリギングクルーへの安定した需要を刺激しています。州機関による許認可改革がプロジェクトスケジュールを短縮し、荷主は実証されたコンプライアンス実績を持つキャリアと複数年の輸送容量契約を結ぶようになっています。テキサス貨物・物流市場は、このように広範な経済サイクルから切り離された独自の大型貨物収益源の恩恵を受けています。
コネクテッド貨物回廊技術パイロットがアセットターンを改善
テキサス州交通局(TxDOT)のコネクテッド・自動化交通イニシアチブは、ダラス・ヒューストン・サンアントニオ三角地帯に路側センサーと車両・インフラ間通信を整備しています[4]テキサス州交通局、「コネクテッド・自動化交通に関する調査」、txdot.gov。リアルタイムの経路更新によりトラック車群のピーク時遅延が削減され、予測的な保守アラートにより計画外のダウンタイムが低減されています。初期フィールドデータでは、パイロット区間での平均速度の向上が示されており、キャリアは長距離トラクターから週1回分の余分な運行を捻出できるようになっています。荷主はその信頼性に応えてボリュームコミットメントを提供し、テキサス貨物・物流市場内でデジタル対応事業者の競争的地位を強化しています。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 深刻なトラック駐車スペース不足 | –0.6% | I-35ラレド〜ダラス区間、I-10エルパソ〜ヒューストン区間 | 短期(2年以内) |
| 鉄道容量のボトルネック | –0.4% | ヒューストン・シップ・チャンネル、ダラス・フォートワース | 中期(2〜4年) |
| ガルフコースト(メキシコ湾岸)の極端な気象による混乱 | –0.5% | ヒューストン都市圏、ガルフ石油化学回廊 | 長期(4年以上) |
| ドライバーおよび倉庫労働者の不足 | –0.3% | 農村郡および中小都市圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
I-35およびI-10回廊での深刻なトラック駐車スペース不足
ラレドからダラスにかけての区間のトラックストップは、夕方のピーク時に設計容量の100%超で稼働しており、ドライバーは高速道路の路肩で待機を余儀なくされています。合法的な駐車スペースの確保に費やす時間の損失が生産性を低下させ、待機コストを押し上げています。パンデミック以降変更されていない運転時間制限(ホース・オブ・サービス規則)は、安全な駐車が不足している場合の業務への打撃をさらに拡大させます。州が計画する新たな休憩エリアの建設は、完成まで数年を要するため、キャリアはスケジュールに大きな時間バッファを組み込まざるを得ず、この非効率性がテキサス貨物・物流市場のCAGRを押し下げています。
ガルフコースト(メキシコ湾岸)の極端な気象が保険・迂回コストを引き上げる
2024年のハリケーン・ベリルはヒューストン・シップ・チャンネルを4日間閉鎖し、ガルフ地域の半分にサービスを提供する配送センターへの電力供給を遮断しました。その後、保険会社は高潮浸水ゾーン内の倉庫の保険料を引き上げました。キャリアは現在、石油化学輸出業者と中西部の購入者を結ぶ航路に数百マイルを追加するハリケーン迂回ルートを事前に計画しています。こうしたコストの急増は、ガルフインフラに依存する事業者の競争力に悪影響を及ぼしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:卸売・小売業が二重のリーダーシップを主導
2025年において、卸売・小売業はテキサス貨物・物流市場規模の27.10%を占め、CAGR 4.32%(2026〜2031年)と最高の成長率を記録しています。Amazonおよび従来型の大型小売業者の双方による大規模フルフィルメントセンターの拡大が、テキサス州を全国的な在庫ステージングポイントとして位置づけています。
製造業は半導体・航空宇宙・機械メーカーが国内外の顧客向け生産を拡大する中で第2位を維持しています。エネルギー採掘・処理は引き続き中核を成していますが、再生可能エネルギーへの多角化が貨物の内訳を大型風力タービンや水素モジュールへとシフトさせています。建設物流は産業設備投資サイクルに乗じて堅調を維持し、牛肉・綿花・穀物の農産物輸出が特殊冷蔵輸送およびバルク貨物の意義ある基盤を支えています。


物流機能別:貨物輸送が市場リーダーシップの基盤
2025年において、貨物輸送はテキサス貨物・物流市場規模の61.85%を創出し、州がメキシコ工場・ガルフコースト(メキシコ湾岸)製油所・内陸消費地を結ぶ大陸横断的な輸送ハブとして機能していることを裏付けています。強固な複合一貫輸送の接続性により、キャリアは道路・鉄道・水路の間でシームレスに切り替えることができ、精製燃料から小売商品に至る商品フローをサポートしています。確立されたサードパーティー物流(3PL)企業はスケールメリットを活かして契約レートを確保し、特殊重量物輸送事業者は半導体ファブや水素プラント向け設備でプレミアムを獲得しています。
2031年までの見通しでは、ニアショアリングが通関ブローカレッジ・貿易コンプライアンスコンサルティング・マルチモーダルコーディネーションへの需要を高めることで、貨物フォワーディングがCAGR 3.87%で拡大します。宅配便・速達・小包(CEP)専門業者は、小売業者が自前の配送ネットワークを構築することで競争が激化しており、地域別の仕分けセンター密度とリアルタイム可視性を通じた差別化を迫られています。倉庫・保管プロバイダーは自動化を活用して営業費用率を削減し、持続可能性監査やサプライチェーンリスクモデリングなどの付加価値「その他サービス」がESGを重視する荷主の間で浸透しています。
CEP(宅配便・速達・小包)の仕向地別:国内出荷がボリュームを牽引
2025年において、国内向けCEPはテキサス貨物・物流市場規模の87.12%のシェアで圧倒的優位を示しており、アメリカ合衆国南部および中部全域の人口集積地への近接性を反映しています。当日・翌日配送への期待が、キャリアをオースティンおよびサンアントニオのマイクロフルフィルメントノードの高密度化へと駆り立て、地域への迅速な配送を実現しています。
国際向けCEP航路は、メキシコからの補充戦略(シップ・フロム・メキシコ)が成熟するにつれ、CAGR 4.16%(2026〜2031年)の見通しを示しています。越境電子商取引小包は、簡素化されたセクション321規則のもとでラレドおよびブラウンズビルを通過しており、通関データツールを内蔵したブローカーが有利な立場にあります。家具・家電・フィットネス機器のサブスクリプションが加速する中で大型荷物サブセクターが小型小包を上回る速度で成長しており、CEP大手は大型仕分けシステムへの投資を迫られています。
倉庫・保管の温度管理別:自動化が非温度管理業務を再編
2025年において、非温度管理倉庫はテキサス貨物・物流市場規模の73.55%を占め、電子機器・自動車・一般商品の在庫を管理しています。ロボティクスの導入により移動単位あたりの労働時間が削減され、スループットと在庫ロスの管理が向上しています。
温度管理施設は規模こそ小さいものの、医薬品・食料品カテゴリーがほぼ完全なコールドチェーンの整合性を要求する中、CAGR 4.05%(2026〜2031年)を記録しています。Americoldがヒューストンで新たに取得したサイトには、モバイルラッキングとAS/RS(自動保管・取り出しシステム)クレーンが導入され、従来の構成と比較してパレット密度を2倍にしています。米国食品医薬品局(FDA)と米国農務省(USDA)の規制がコンプライアンス基準を引き上げており、新規参入者には障壁となる一方、既存のコールドチェーン専門業者にとっては価値の確保を強化しています。
貨物輸送モード別:道路輸送の優位性がモーダルシフトの圧力に直面
2025年において、道路輸送事業者はテキサス貨物・物流市場シェアの65.60%を維持し、ラストマイル配送・国境間トラック輸送・石油化学ドレイジに必要な柔軟性に支えられています。I-35幹線に沿った一貫した航路密度が、500マイル未満の輸送において鉄道と競争力のあるバックホール比率を支えています。
航空貨物はボリュームでは一桁中程度のシェアにとどまるものの、半導体部品フローと翌日電子商取引取引の加速によりCAGR 4.02%(2026〜2031年)でモーダル成長をリードしています。鉄道はターミナル混雑に悩まされており、継続的な資本支出にもかかわらず解消されていません。一方でヒューストン・シップ・チャンネルの拡幅によりはしけおよびコンテナの取扱量が増加しています。二酸化炭素向けパイプライン延長が静かに進められており、炭素回収・貯留(CCS)プロジェクトを支援し、テキサス貨物・物流市場の収益基盤を多様化しています。
貨物フォワーディングモード別:制約にもかかわらず航空サービスが成長をリード
2025年において、航空貨物フォワーディングはフォワーディング収益の42.62%を確保し、2031年にかけてCAGR 4.09%を追っています。半導体ファブは厳格な建設マイルストーンに合わせて機器の到着時間を計画し、専用チャーターサービスにプレミアムを支払っています。
海上・内陸水路フォワーディングは、ヒューストン港の石油化学輸出における支配的地位と増大するコンテナ貿易を中心に展開しています。テキサス州の主要空港での容量ボトルネックは、時間的に重要な出荷をサンアントニオなどの第二次ハブに迂回させる場合があり、テキサス貨物・物流市場においてサービスレベルを維持するためにフォワーダーに求められる機動性を示しています。
地理的分析
テキサス・トライアングル(ダラス・フォートワース、ヒューストン、サンアントニオを核とする)は州人口の70%と物流インフラの大部分を集中させており、空き走行比率を低下させる高密度航路ネットワークを確保しています。ダラス・フォートワースの2路線のクラスI鉄道アクセスと中心的な立地は、全国的なLTL(積み合わせ)貨物統合のハブとして機能し、ヒューストンの石油化学コンプレックスは拡張中の航路浚渫プロジェクトを通じてバルクおよびコンテナ輸出を供給しています。州の交通施策はコネクテッド回廊技術をこれらの都市圏間の貨物フローの同期に活用し、テキサス貨物・物流市場の全国的な役割を強化しています。
ウェブ郡、イダルゴ郡、エルパソ郡などの国境郡は急増するニアショアリング量を受け入れており、ラレド単独でも米国・メキシコ間のトラック貿易のかなりのシェアを処理しています。橋梁の拡張と一元化された貨物事前検査プログラムが国境での滞留時間を短縮していますが、トラック駐車スペースの不足と限られたドレイステージングスペースは依然として課題として残っています。リオグランデ・バレーでは、メキシコおよびアメリカ合衆国のキャリア間で相互規制枠組みのもと貨物を引き渡すクロスドック施設の立地が増加しており、テキサス貨物・物流業界における同地域の地位を確固たるものにしています。
規制環境
テキサス州の貨物運送事業者は二重の制度の下で運営されている。州間輸送については連邦自動車運送業者安全管理局(FMCSA)の規則(安全性、運転時間、車両基準)が適用され、州内輸送についてはテキサス州自動車局(TxDMV)の資格制度が適用される。州内貨物運送業者は通常、有効なUSDOT番号とともにTxDMV番号証明書を保持し、州間運送業者はさらに統一運送業者登録(UCR)要件を満たす必要があり、これがテキサス州内の各輸送路にわたるオンボーディング、監査対応、文書管理の実務に影響を与えている。
大型・過重量輸送は許可制で運用されている。TxDMVは、ヒューストン、フリーポート、ベイポート周辺のガルフ港湾コリドーを支えるインターモーダル輸送用コンテナ許可を含む自己発行許可のために、テキサス許可・ルート最適化システム(TxPROS)の利用を義務付けている。並行して、テキサス州交通局(TxDOT)の貨物計画プロセスであるテキサス貨物モビリティ計画は、複数輸送モードにわたる貨物政策と投資優先順位付けの州全体の枠組みを定めており、2026年中は2027年版の更新作業がデータ調査とサプライチェーンレビューを通じて進められ、これがコリドーおよび施設のプログラミングに関する意思決定に反映される。
バリューチェーン分析
テキサス州の貨物・物流バリューチェーンは、国境越えのゲートウェイ(ラレドおよびその他の南テキサス入国港)と、ガルフ沿岸の海運拠点(ヒューストン港、ブラウンズビル、ガルベストンを含む)、Class Iおよびショートライン鉄道網、空港、そしてテキサス・トライアングル全域に広がる高密度の物流センター網とを結びつけている。サービス提供は、運送業者(トラックロード、LTL、ドレージ、重量物輸送)、通関とモード選定を担うフォワーダーやブローカー、そして在庫の緩衝機能や付加価値サービスを支える倉庫事業者(常温および温度管理)によって担われている。港湾を核とした活動は州経済の基盤でもあり、州の港湾活動はテキサス州GDPの28%を占め、約153,000人の直接雇用を支えており、これが港湾中心のトラック輸送、鉄道ドレージ、トランスローディングの重要性を裏付けている。
運用上の摩擦は既知のボトルネックで生じており、主要コリドー(I-35を含む)沿いの混雑やトラック駐車スペースの不足が滞留・拘束時間を増加させている。インターモーダルターミナルや国境拠点でも一時的な待機の発生が見られ、荷主は可視化ツールや予約制運用へと移行している。2026年の容量・接続性のアップグレードは、チェーンの強化点を示している。ブラウンズビル港はブラゾス・アイランド・ハーバー航路改良事業(入口部で54フィート、主航路で52フィートに深浅化)を完了し、ガルベストン港はピア39-40において1億600万米ドル規模の貨物バース拡張を開設した。また米国地上輸送委員会は、ラレドにおいてゲートウェイ・インターナショナル・レール・パークとユニオン・パシフィックを結ぶ2.6マイルのショートライン接続を承認し、国境を越える貨物フローにおける鉄道対応の流通・トランスロード選択肢を強化した。
競争環境
テキサス貨物・物流市場には、トラック輸送・倉庫・フォワーディング・小包・統合ソリューションにわたる主要事業者が存在しています。国内小包大手のFedExとUPSはハブの再配置とグランドネットワークの再設計を進め、大型荷物の成長に対応しており、FedExのNetwork 2.0刷新では重複した中継を削減し、配送リードタイムを短縮しています。資産型トラックロードキャリアのJ.B. Hunt、Schneider、Wernerは従来の幹線輸送能力にブローカレッジと最終マイルサービスを重ね合わせ、より広い顧客獲得を狙っています。
Texas Logistic & Fulfillment Serviceのような地域専門業者は、地元のゾーニング知識を活用して大型輸送の許可を全国競合他社よりも迅速に取得し、半導体やエネルギー転換プロジェクトにおける防御可能なニッチを開拓しています。Arrive LogisticsやRedwood Logisticsのようなブローカレッジ・ディスラプターは、AI駆動の積み荷マッチングエンジンを活用して空き走行を削減し、予測ETA(推定到着時刻)を向上させ、リアルタイム可視性を求める荷主に訴求しています。
M&A(合併・買収)は引き続き戦略的な手段であり、DSVによるDB Schenkerの149億米ドルでの買収は、特に国境間フォワーディングにおけるスケールメリットを強化しています。コールドチェーンの統合が進む中、AmericoldとLineage Logisticsはヒューストンおよびサンアントニオで温度管理倉庫を取得し、医薬品および食料品契約の確保を図っています。現職大手およびスタートアップによる自律型ヤードトラクターや倉庫ロボティクスに関する特許出願は、テキサス貨物・物流市場全体のコスト構造を再定義しようとしている技術面での激しい競争を示しています。
テキサス貨物・物流業界のリーダー企業
FedEx Corporation
UPS Inc.
Total Quality Logistics
Schneider
Penske Logistics
- *免責事項:主要選手の並び順不同

市場機会と将来展望
2026年に発表された各インフラ施策は、港湾陸側フローの最適化、インターモーダルヤードのスループット、国境連動型トランスローディングにホワイトスペースがあることを示している。ヒューストン港は、ベイポートターミナル改善(新しい東出口ゲートを含む)向けに海事局(MARAD)の港湾インフラ開発プログラム(PIDP)から4,800万米ドルの助成金を受け、440,000TEUの容量追加が示された。この組み合わせは、ゲート混雑を緩和するドレージ、コンテナヤードサービス、ターミナル近接倉庫の機会を後押しする。ガルフ沿岸では、DPワールドが2026年6月にコーパスクリスティ港でコンテナターミナルを設計・建設・運営するための独占交渉に入り、テキサス州の産業・消費コリドーに接続する海上-鉄道および海上-トラックのソリューションの対象市場を拡大した。
国境を越えた鉄道連動型の開発もまた、ラレドおよびその他の南テキサス貿易ルートを中心に機会を集めており、ニアショアリングによる貨物量の増加がステージング容量を圧迫している。ラレド市は2026年7月にワールド・トレード・ブリッジ拡張事業(商用車線と北行き容量の追加)向けに2,500万米ドルの連邦BUILD助成金を確保し、地上輸送委員会はラレドにおける新たなショートライン鉄道接続を承認した。これらの動きは総じて、鉄道サービスを備えた工業団地、保税・非保税クロスドックネットワーク、デジタル通関・予約ソリューションの根拠を広げている。ブラウンズビルおよびガルベストンにおける深水化とバース拡張は、エネルギー転換関連貨物や工業投資に関連する重量物輸送やエンジニアード輸送を含む、プロジェクト物流およびブレークバルク物流サービスをさらに支えている。
最近の業界動向
- 2026年7月:ガルベストン港がピア39-40において1億600万米ドル規模の貨物バース拡張を開設し、ウェストポート貨物コンプレックスの敷地を拡大し、全長1,410フィートの新規バースを追加した。バース延長とターミナル面積の拡大により船舶入港の柔軟性が向上し、ブレークバルクおよびプロジェクト貨物の急増に対応可能となり、地域のドレージ、倉庫、専門ハンドリング事業者に恩恵をもたらす。
- 2026年2月:Total Quality Logistics(TQL)が、ラレドに新オフィスを開設し、ワールド・トレード入国港付近に20万平方フィート超の保管スペースと75の荷降ろしドックを備えた3つのトランスローディング施設を追加することで、メキシコ国境越えサービスを拡大した。この拡張は、国境通過時間を短縮するクロスドック・トランスロード業務の容量を強化し、生産と補充をメキシコ・テキサス間コリドーに移行する荷主を支える。
- 2025年7月:シュナイダーが、CPKCネットワークを利用してメキシコおよびテキサスから米国南東部への直接インターモーダルサービスを追加した。これにより、鉄道ベースの国境越えルートを求める荷主のモード選択肢が拡大し、テキサスのインターモーダルランプ、トランスロード事業者、トラック単独輸送を超えたコスト最適化を図るブローカーに影響を及ぼす。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、テキサス州に関連する貨物の輸送、取扱い、保管から得られる収益を計上しており、サービスには貨物輸送、フォワーディング、倉庫保管、および主要コリドーにわたる出荷を支える関連付加価値物流が含まれる。
対象範囲外:旅客輸送、貨物移動に関連しない小包のみの消費者向け配送、および第三者サービスとして請求されない自社内物流コストは対象外とする。
セグメンテーション概要
- 物流機能別
- 宅配便・速達・小包(CEP)
- 仕向地タイプ別
- 国内
- 国際
- 仕向地タイプ別
- 貨物フォワーディング
- 輸送モード別
- 航空
- 海上・内陸水路
- その他
- 輸送モード別
- 貨物輸送
- 輸送モード別
- 航空
- 鉄道
- 道路
- 海上・内陸水路
- パイプライン
- 輸送モード別
- 倉庫・保管
- 温度管理別
- 非温度管理
- 温度管理
- 温度管理別
- その他サービス
- 宅配便・速達・小包(CEP)
- エンドユーザー産業別
- 農業・漁業・林業
- 建設
- 製造
- 石油・ガス・鉱業・採石業
- 卸売・小売業
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、テキサス州の需要プールの事実的基盤を構築し、モデルを測定可能な貨物活動に結び付けるために活用された。運輸統計局、テキサス州交通局の貨物関連刊行物、米国商務省センサス局の経済センサスおよびカウンティ・ビジネス・パターンズ、貨物フローに影響を与える活動指標としての米国エネルギー情報局のデータなど、公的資料を参照した。
これらの指標を市場対応可能な入力データに変換するため、企業の10-K報告書、投資家向け説明資料、港湾・空港統計ページなどの資料に加え、容量追加やコリドー変更に関する信頼できる報道を検討した。テキサス州単位での分割が不明確な場合には、出荷単位の輸出入データベースおよび物流サプライチェーン・貨物運賃データベースを選択的に用いて方向性の妥当性を確認した上で、前提条件を確定した。これらの例はあくまで例示であり、収集、検証、明確化のために追加の参照資料が使用された。
一次インタビューおよび調査
テキサス州の貨物輸送回廊で活動する荷主、運送業者、倉庫事業者、フォワーダー、公共部門の専門家へのインタビューおよび調査を用います。彼らのフィードバックは二次データの検証、サービス料金や稼働率のギャップ補完、アナリストによる三角検証を通じた最終的なテキサス市場モデルの検証に役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):18% |
| ミッドティア:49% | 機能/部門リーダー:31% |
| 中小企業:25% | マネージャー:51% |
市場規模算定と予測
市場規模算定は、テキサス州の貨物活動指標をモードおよび機能別のサービス収益に再構成し、それを一つの総計に集約するトップダウン方式を用いて構築された。モデルに用いた入力データには、輸送された貨物量および価値、主要コリドーにおけるトラック・鉄道交通の動向、港湾・空港の貨物取扱量、倉庫スペースの追加、燃料・貨物運賃の動向が含まれ、これらを合わせて量および価格の変動を説明している。
初期算定の後、コリドー別出荷当たりの価格やトン・マイル当たりの代理指標をサンプリングして貨物量に適用するといった選択的なボトムアップ方式による近似、および倉庫・付加価値サービス価格に関するチャネル確認を用いて総計を裏付けた。より小規模な副機能についてデータの欠落がある場合には、観測可能な活動に関連する保守的な代理関係を用い、その後、混在の変化を直接目にする事業者からのフィードバックを用いて精緻化した。予測は、マクロおよび貿易の推進要因に基づくシナリオ分析を用いて作成し、運賃正常化と容量利用率に関する前提条件は専門家との協議を通じて見直され、成長が現実的なものとなるようにした。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、算出結果が実際の貨物動向の指標と整合するようにした。当社チームは、コリドー交通の方向性、貨物取扱量のパターン、報告された物流収益動向などの独立した指標に対してモデル化された市場総計を比較し、大きな差異があれば承認前に調査を行う。
二次レビューでは、定義、通貨処理、成長前提が各機能にわたって一貫して適用されていることを確認する。レポートは年次で更新され、急激な運賃変動、国境検問所における主要な政策変更、大規模な容量追加などの重大な事象が発生した場合には、随時更新が実施される。提供前には、アナリストが最新の検証作業を完了し、クライアントに最新の情報が提供されるようにしている。
他の発表済み推定値と比較したMordor Intelligenceのテキサス貨物・物流市場規模
テキサス州の貨物・物流市場に関する発表済みの推定値は、対象とするサービス、基準年、運賃の将来予測方法が常に一致していないため、大きく異なって見えることがある。一部の調査では州レベルの活動を全国平均と混合しており、これがテキサス州特有のコリドーや産業を反映した数値からの乖離を生じさせる可能性がある。
コリドー単位のスループットを追跡し、テキサス州特有の運賃前提を更新することで、Mordor Intelligenceは、関連する自社内コストを混在させたり、地域的な検証を行わない広範なベンチマークに依拠したりすることなく、一貫して定義された請求対象の物流機能に総計を結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 139.19 B (2025) | |
| グローバルコンサルティング会社A | USD 106.39 B (2026) | 異なる基準年の設定とより長期の見通しを用いており、州間フローやパイプライン関連活動の扱い方によって州の総計が変動しうる、より広範なコリドーおよびサービスの対象範囲を適用しているように見受けられる。 |
| 業界ポータルB | 0.09億米ドル(2023年) | この値はかなり小さな規模で報告されており、サービス範囲が狭い、または単位規模の不一致があることを示唆しており、公的なスループット指標と照合すると、記載された総計は典型的なテキサス州の貨物活動と一致しない。 |
この比較は、対象範囲および単位の一貫性が計算そのものと同様に重要であることを主に示している。サービスが貨物輸送、フォワーディング、倉庫保管、付加価値物流に明確に限定され、価格および活動の確認がテキサス州の指標に結び付けられている場合、結果として得られる市場規模は、時間を経てもより追跡しやすく再現しやすいものとなる。


レポートで回答される主要な質問
テキサス貨物・物流市場の現在の市場規模はいくらですか?
テキサス貨物・物流市場規模は2026年において1,442億3,000万米ドルです。
市場は2031年にかけてどの程度の速度で成長すると予測されますか?
CAGR 3.62%で拡大し、2031年までに1,722億4,000万米ドルに達すると予測されています。
最も大きなシェアを有する物流機能はどれですか?
2025年の収益において貨物輸送が61.85%でトップとなっています。
最も速く成長しているエンドユーザーセグメントはどれですか?
卸売・小売業が2031年にかけてCAGR 4.32%で成長しています。
半導体プロジェクトは物流需要にどのような影響を与えていますか?
CHIPS法の支援を受けたテイラーおよびシャーマンのファブは特殊航空輸送および重量物輸送を必要とし、プレミアム貨物サービスを押し上げています。
テキサス州のトラック輸送効率を制限し得る主要な課題は何ですか?
I-35およびI-10沿いの深刻なトラック駐車スペース不足がドライバーの生産性を制約し、配送時間を延長させています。
最終更新日:



